

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 35.84 mil millones |
| Tamaño del mercado (2031) | USD 46.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.41% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
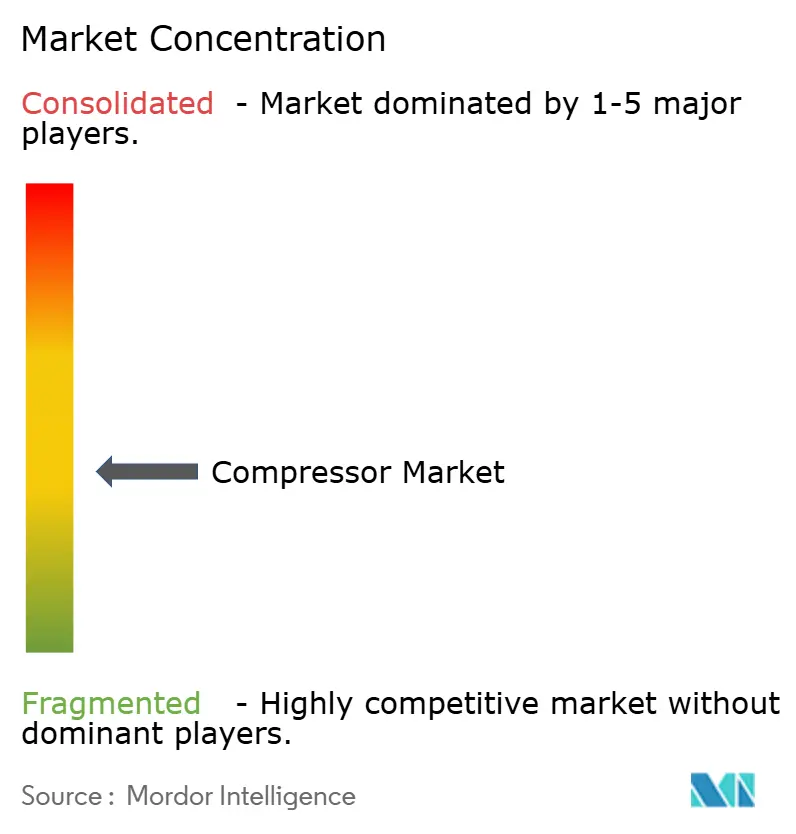
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de compresores por Mordor Intelligence
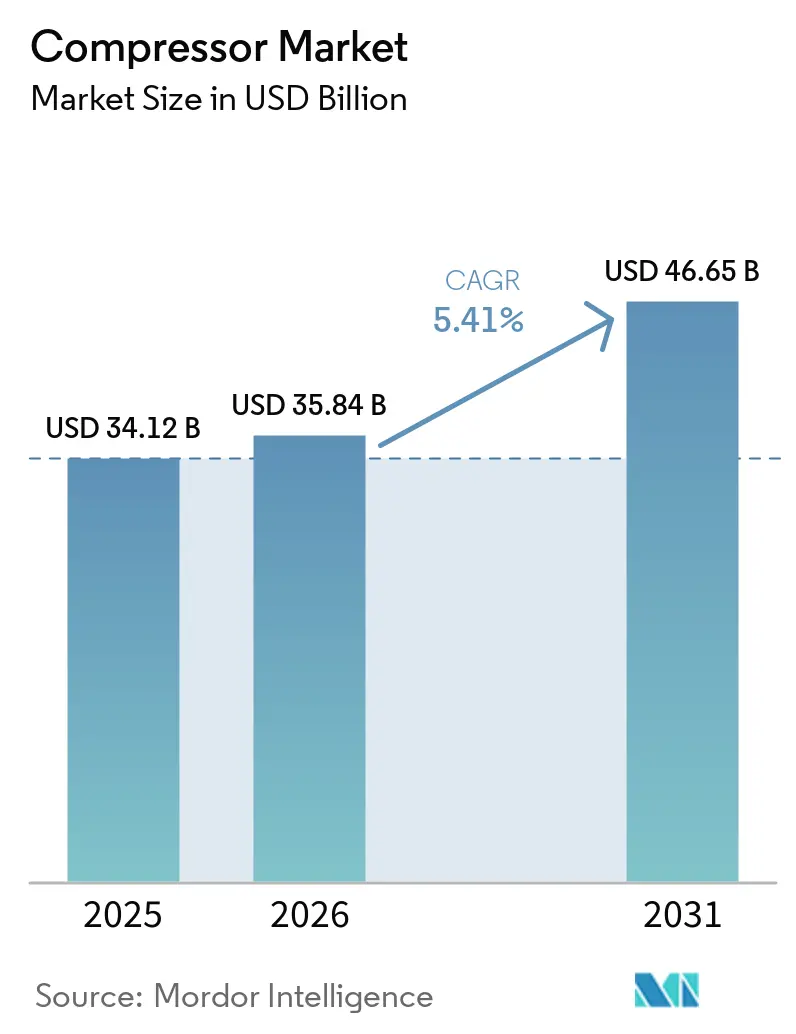
Se espera que el tamaño del mercado de compresores aumente de USD 34.12 mil millones en 2025 a USD 35.84 mil millones en 2026 y alcance USD 46.65 mil millones en 2031, creciendo a una CAGR del 5.41% durante 2026-2031.
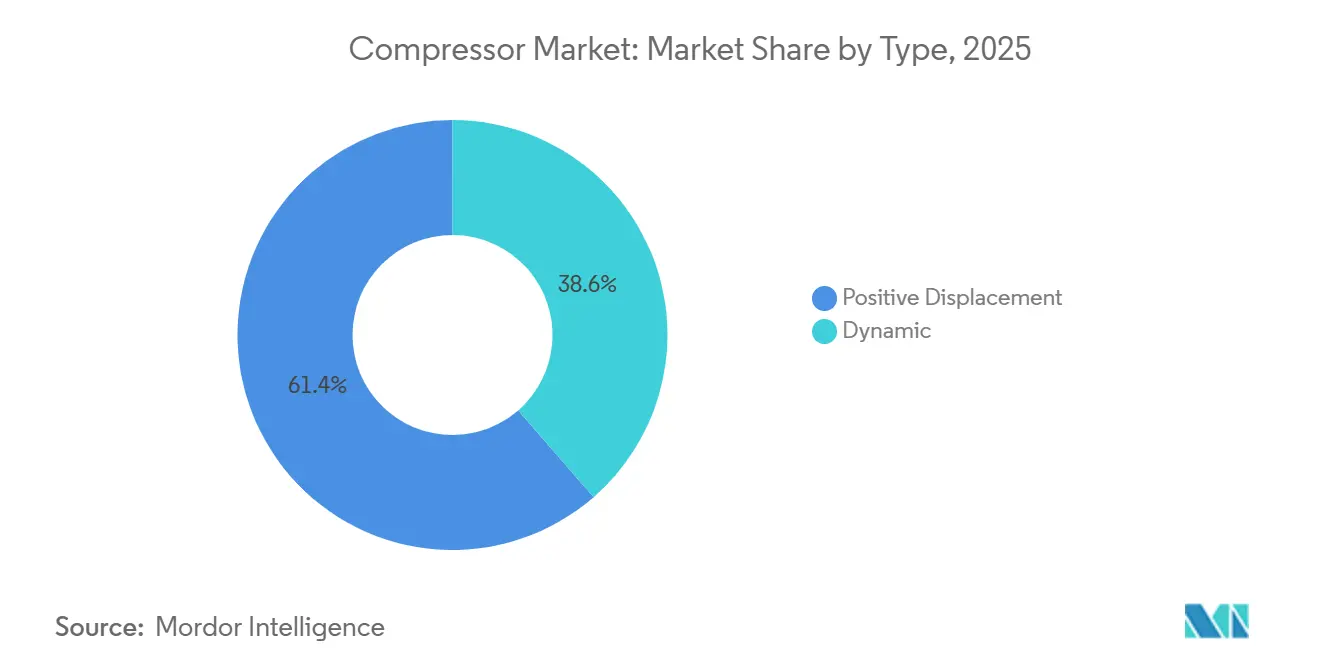
Los diseños de desplazamiento positivo mantuvieron la cuota de mercado líder en compresores, con un 61.4%, en 2025. Sin embargo, las arquitecturas dinámicas registran la expansión más rápida, con un 5.8%, a medida que los megaproyectos de licuefacción de GNL y petroquímicos priorizan la eficiencia centrífuga. Las flotas estacionarias generan el 70.5% de los ingresos globales, pero los híbridos diésel-eléctricos montados en remolques están ampliando su adopción a una tasa de crecimiento del 6.5%, ya que los desarrolladores de construcción, minería y microrredes buscan un tiempo de actividad móvil y menores emisiones in situ. Asia-Pacífico, que ya representa el 39.1% de la demanda de 2025, avanza un 6.1% anual gracias a los parques de electrolizadores de China e India que requieren compresión de hidrógeno por encima de los 300 bares. Las políticas macroeconómicas, desde los umbrales de eficiencia mínima de la Unión Europea para 2025 hasta las próximas normas de aire libre de aceite de Estados Unidos, continúan inclinando las especificaciones hacia ofertas de velocidad variable, libres de aceite y con gran cantidad de sensores.
Conclusiones clave del informe
- Por tipo, los compresores de desplazamiento positivo capturaron el 61.4 % de la cuota de mercado en 2025, mientras que se prevé que los compresores dinámicos registren la CAGR más rápida del 5.8 % hasta 2031.
- En términos de portabilidad, las unidades estacionarias representaron el 70.5 % del tamaño del mercado de compresores en 2025, mientras que las ofertas portátiles se acelerarán a una CAGR del 6.5 % hasta 2031.
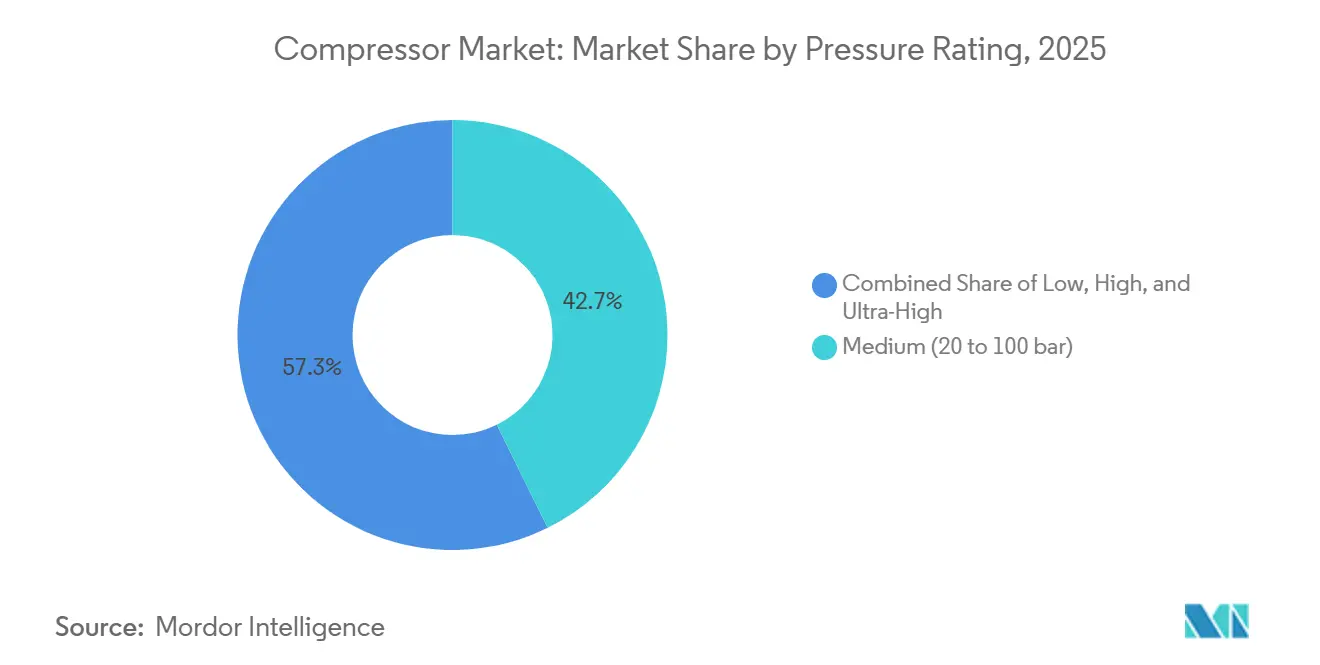
- Por presión, las unidades de presión media representaron el 42.7% de los ingresos de 2025; se proyecta que las alternativas de baja presión avancen a una CAGR del 7.3% durante el período.
- Por usuario final, el petróleo y el gas lideraron con el 34.3% de la facturación en 2025; se prevé que el sector manufacturero alcance una CAGR del 6.2% gracias a la automatización de fábricas y al cumplimiento de la norma ISO 50001.
- Geográficamente, la región de Asia-Pacífico representó el 39.1% de las ventas mundiales en 2025 y está experimentando un crecimiento anual compuesto del 6.1% hasta 2031, impulsado por las terminales de GNL y los proyectos de hidrógeno verde, lo que refuerza el crecimiento en toda la industria de compresores.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de compresores
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la infraestructura de gas natural y comercio de GNL | 1.2% | Oriente Medio, América del Norte, Australia; repercusión en las terminales de importación de APAC | Mediano plazo (2-4 años) |
| Automatización industrial rápida en la fabricación de APAC | 1.4% | China, India, núcleo de la ASEAN (Vietnam, Tailandia, Indonesia) | Corto plazo (≤ 2 años) |
| Mandatos globales más estrictos de eficiencia energética y aire libre de petróleo | 0.9% | UE, América del Norte, mercados selectos de APAC (Japón, Corea del Sur) | Largo plazo (≥ 4 años) |
| Demanda de la cadena de valor del hidrógeno para la compresión a alta presión | 0.8% | Europa, Oriente Medio y centros seleccionados de América del Norte (California, Texas) | Largo plazo (≥ 4 años) |
| Sistemas de aire in situ de energías renovables distribuidas y microrredes | 0.5% | Global, con tracción temprana en naciones insulares y sitios mineros remotos | Mediano plazo (2-4 años) |
| Actualizaciones de mantenimiento predictivo habilitadas para IoT | 0.7% | Global, liderado por América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la infraestructura de gas natural y comercio de GNL
Las fases sur y este del Campo Norte de Qatar añadirán 64 millones de tpa de GNL para 2029, y cada tren requerirá máquinas centrífugas de >40 MW. [1] QatarEnergy, “Datos sobre la expansión del Campo Norte”, qatarenergy.qa Estados Unidos aumentó las exportaciones de GNL a 11.6 bcf/d en 2025, con Golden Pass desplegando seis compresores frame-7 por tren. Los proyectos australianos Scarborough y Browse FLNG son pioneros en la compresión submarina para 2027, extendiendo la vida útil del yacimiento. Las terminales de regasificación de Vietnam y Bangladesh están instalando skids de alto tiempo de actividad que garantizan una disponibilidad del 98% en los trópicos húmedos. Los gasoductos de Asia Central están modernizando unidades reciprocantes de la era soviética con diseños centrífugos de velocidad variable, reduciendo el consumo de gas combustible en un 20% y alineándose con los compromisos de París, apoyando la demanda en toda la industria de compresores.
Automatización industrial rápida en la industria manufacturera de Asia-Pacífico
China registró una penetración robótica en el 68% de las grandes fábricas en 2025, frente al 52% de dos años antes, lo que amplificó los ciclos de renovación de aire comprimido en toda la industria de compresores. El Incentivo Vinculado a la Producción de la India atrajo USD 14 mil millones a principios de 2025, con las principales empresas de EMS pidiendo tornillos rotativos sin aceite para evitar defectos de pasta de soldadura. Las exportaciones de prendas de vestir de Vietnam USD 44 mil millones cambiaron los pistones accionados por correa por unidades de imanes permanentes de accionamiento directo para cumplir con las auditorías energéticas de los compradores. Los proveedores automotrices del Corredor Económico Oriental de Tailandia instalaron redes ISO 8573-1 Clase 1 para cabinas de pintura en 2025. El volumen de procesamiento de níquel de 1.8 millones de toneladas de Indonesia depende de flotas de reciprocación de 150 bar para el transporte y la combustión del horno.
Mandatos globales más estrictos de eficiencia energética y aire libre de petróleo
Los umbrales de la UE para 2025 prohíben los modelos de velocidad fija inundados de aceite por encima de 50 kW, lo que obliga a las líneas de fabricantes de equipos originales de la industria de compresores a adoptar caminos de velocidad variable y sin aceite. [2] Comisión Europea, “Directiva refundida sobre eficiencia energética”, europa.eu La norma pendiente del Departamento de Energía de EE. UU. exigirá la certificación sin aceite en instalaciones de atención médica y alimentarias financiadas con fondos federales a partir de mediados de 2026. La expansión de Top Runner de Japón estableció puntos de referencia que premian los complementos de recuperación de calor en 2025. El Nuevo Pacto Verde de Corea del Sur destinó 2.3 billones de KRW para auditorías, con compresores que proporcionan el 18 % de las ganancias. ISO 50001:2024 elevó los sistemas de aire comprimido a límites de medición obligatorios, acelerando los despliegues de sensores.
Demanda de la cadena de valor del hidrógeno para la compresión a alta presión
La subasta H2Global de Alemania asignó 900 millones de euros para importaciones, y las terminales de Hamburgo seleccionaron sistemas alternativos de 450 bares. La normativa Advanced Clean Fleets de California impulsó la puesta en marcha de 87 estaciones de hidrógeno con sistemas en cascada de 900 bares. NEOM de Arabia Saudita comprimirá 650 toneladas diarias de gas verde a 80 bares para la producción de amoníaco en 2026. Burckhardt envió su primer modelo de diafragma de 350 bares en marzo de 2025 para electrolizadores europeos, lo que pone de manifiesto la innovación en el sector de los compresores. El programa Hydrogen Shot del Departamento de Energía de EE. UU. sitúa la compresión entre el 10 % y el 15 % del coste de entrega, lo que impulsa la I+D en motores lineales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y de operación (energía) | -0.6% | Global, agudo en regiones con tarifas eléctricas elevadas (Europa, Japón) | Corto plazo (≤ 2 años) |
| Precios volátiles de las materias primas y de los imanes de tierras raras | -0.4% | Exposición global a la cadena de suministro de los OEM dependientes de China | Mediano plazo (2-4 años) |
| Cambio a alternativas eléctricas/neumáticas descentralizadas | -0.3% | América del Norte, Europa; adopción temprana en automoción y electrónica | Largo plazo (≥ 4 años) |
| Presión regulatoria sobre las flotas tradicionales lubricadas con aceite | -0.2% | UE, América del Norte, mercados selectos de APAC (Japón, Corea del Sur) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y de operación
Un tornillo inundado de aceite de 500 kW que funciona 6,000 h al año a 0.12 USD/kWh consume 360,000 USD en electricidad, lo que rivaliza con el precio de compra en 18 meses. Las tarifas europeas de 0.18 EUR/kWh en el primer trimestre de 2025 hicieron que muchas plantas priorizaran la reparación de fugas en lugar de nuevas instalaciones. Las unidades de hidrógeno por encima de 300 bar presentan un gasto de capital de 3,000-5,000 USD/kW, frente a los 800-1,200 USD de las máquinas de 7 bar, lo que limita la adopción a pilotos subvencionados. Las pymes de la India y la ASEAN se enfrentan a plazos de préstamo limitados a 3 años, mientras que las conversiones de VSD necesitan entre 5 y 7 años para amortizarse. Los actuadores eléctricos ahora superan a los neumáticos en muchas tareas de sujeción y expulsión, lo que reduce la demanda de baja presión.
Precios de materias primas volátiles e imanes de tierras raras
Los imanes de neodimio-hierro-boro aumentaron un 35 % en 2024-2025 tras las cuotas de exportación chinas, lo que elevó los costos de los motores sin aceite en toda la industria de compresores. La volatilidad de las bobinas laminadas en caliente redujo los márgenes de los fabricantes de equipos originales (OEM) hasta en 3 puntos, lo que obligó a realizar ajustes trimestrales de precios. El cobre a 9,200 USD/t impulsó la exploración de bobinados de aluminio que sacrifican entre un 8 % y un 10 % de eficiencia. La escasez de controladores de semiconductores duplicó los plazos de entrega de los variadores de velocidad (VSD) a 26 semanas a principios de 2025. Siemens Energy coinvirtió en una refinería de tierras raras en Texas para mitigar el riesgo de China; la puesta en marcha está prevista para 2027.
Análisis de segmento
Por tipo: Los diseños dinámicos ganan terreno en los megaproyectos
Se proyecta que las unidades dinámicas, principalmente centrífugas y axiales, avancen un 5.8 % CAGR hasta 2031, acelerándose más allá del mercado general a pesar de que solo tenían una participación de ingresos del 38.6 % en 2025. [3] Siemens Energy, “Cartera de compresores centrífugos”, siemens-energy.com Los diseños de desplazamiento positivo aún proporcionaron la mayor parte del tamaño del mercado de compresores con un 61.4 %, sirviendo aplicaciones desde talleres de pintura de 7 bar hasta estaciones de hidrógeno de 900 bar. Las máquinas alternativas dominan los servicios por encima de 300 bar, alcanzando una eficiencia isoentrópica por encima del 85 %, mientras que los tornillos rotativos siguen siendo el caballo de batalla para la industria general debido a un capex entre un 30 % y un 40 % menor que sus pares sin aceite.
Los compresores de tornillo rotativo se enfrentan a una creciente presión regulatoria y de contaminación en las líneas farmacéuticas y alimentarias, lo que impulsa la demanda hacia alternativas de tornillo seco o con inyección de agua. Los compresores centrífugos destacan en caudales de servicio continuo superiores a 10 000 m³/h, mientras que las variantes axiales, aunque especializadas, están penetrando en pruebas de túnel de viento y proyectos de captura y almacenamiento de carbono (CAC) que requieren más de 100 000 m³/h con una elevación de presión moderada. Los compresores de paletas rotativas, que representan menos del 5 % de las ventas unitarias, sustentan servicios dentales y veterinarios móviles donde se valora un ruido inferior a 60 dB. En conjunto, la proliferación de productos mantiene una alta diferenciación competitiva en el mercado de compresores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por portabilidad: Las flotas estacionarias anclan la base industrial
Las instalaciones estacionarias controlaron el 70.5 % de la cuota de mercado de compresores de 2025 porque las grandes plantas integran bancos de varios megavatios que alimentan cientos de puntos a través de tuberías fijas. [4] Atlas Copco, “Tecnología de tornillo sin aceite”, atlascopco.com Los conjuntos portátiles están acelerando un 6.5 % anual a medida que se construye infraestructura en regiones emergentes, demanda movilidad y energía híbrida. Los híbridos remolcables que combinan diésel de 375 kW con baterías de 200 kWh reducen el combustible en un 25 % y permiten trabajar de noche en silencio según las ordenanzas urbanas.
Las flotas estacionarias aprovechan los beneficios de la recuperación de energía, aprovechando hasta el 90 % de la energía de entrada como calor de proceso o agua caliente, lo que justifica un aumento del 15 % al 20 % en la inversión de capital en aplicaciones de alimentación y calefacción urbana. Los modelos portátiles se enfrentan a costes de motor de la Etapa V de la UE que añaden entre 8,000 y 12 000 USD por unidad, lo que impulsa a las flotas hacia alternativas eléctricas. Las empresas de alquiler ahora integran la telemática para reducir los robos y elevar la utilización por encima del 70 %, lo que refuerza la diferenciación de servicios en el mercado de compresores.
Por clasificación de presión: los segmentos de baja presión aceleran
Los equipos de presión media (20–100 bar) representaron el 42.7 % de la facturación de 2025 en la industria de compresores; sin embargo, las ofertas de baja presión (por debajo de 20 bar) registrarán el mayor crecimiento anual compuesto (CAGR) del 7.3 %, dado que los sectores de alimentación y bebidas, farmacéutico y electrónico prefieren la calidad del aire libre de aceite. Las unidades de alta presión (entre 100 y 300 bar) se mantienen estables, vinculadas al arranque de turbinas de gas y al llenado de gases industriales. Los diseños de ultra alta presión (por encima de 300 bar), aunque pequeños en la actualidad, podrían triplicar su capacidad para 2030 en el repostaje de hidrógeno y en pozos de captura y almacenamiento de carbono (CCS).
Los sopladores centrífugos a 0.5–1.5 bar están reemplazando a las máquinas PD en la aireación de aguas residuales, lo que supone un ahorro energético del 30 % para los municipios en todo el mercado de compresores. En la cuenca del Pérmico, las modernizaciones de compresores alternativos de media presión están sustituyendo los motores de gas por accionamientos eléctricos para reducir las fugas de metano. La tecnología de diafragmas aísla el gas de proceso del aceite lubricante, ganando terreno en los electrolizadores cuyas membranas son hipersensibles a los hidrocarburos. Las innovaciones en materiales, como los revestimientos de aleación de níquel y los anillos de CFRP, son cruciales una vez que las presiones superan los 400 bar, lo que incrementa el coste unitario entre un 50 % y un 70 %.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: La manufactura supera al petróleo y el gas tradicionales
El petróleo y el gas representaron el 34.3 % de los totales de 2025, pero la industria manufacturera se posiciona para una tasa de crecimiento anual compuesta (TCAC) del 6.2 %, impulsada por la relocalización, la automatización y las auditorías ISO 50001 que priorizan las plataformas de velocidad variable sin petróleo. La generación de energía experimenta ganancias incrementales gracias a las turbinas de gas de pico que equilibran la intermitencia de las energías renovables. Las industrias química y petroquímica continúan implementando servicios de gas de proceso de alta presión en líneas de etileno y amoníaco, especialmente en los nuevos complejos de Oriente Medio.
Las mejoras de HVAC-R en las plantas de refrigeración urbana del CCG incluyen centrífugas de velocidad variable que reducen los picos de carga entre un 18 y un 25 %. Las gigafábricas de baterías para vehículos eléctricos requieren aire ultraseco con un punto de rocío inferior a -40 °F, lo que orienta las especificaciones hacia secadores desecantes multietapa y compresores de tornillo sin aceite. Los procesadores de alimentos y bebidas que migran a diseños ISO 8573-1 Clase 0 sacrifican entre un 25 % y un 35 % más de inversión en capital por un riesgo cero de retirada de productos. Los centros sanitarios cumplen con los límites de humedad y vapor de aceite de la USP mediante secadores redundantes y sistemas sin aceite de grado médico, una tendencia que impulsa los ingresos por servicios en el mercado de compresores.
Análisis geográfico
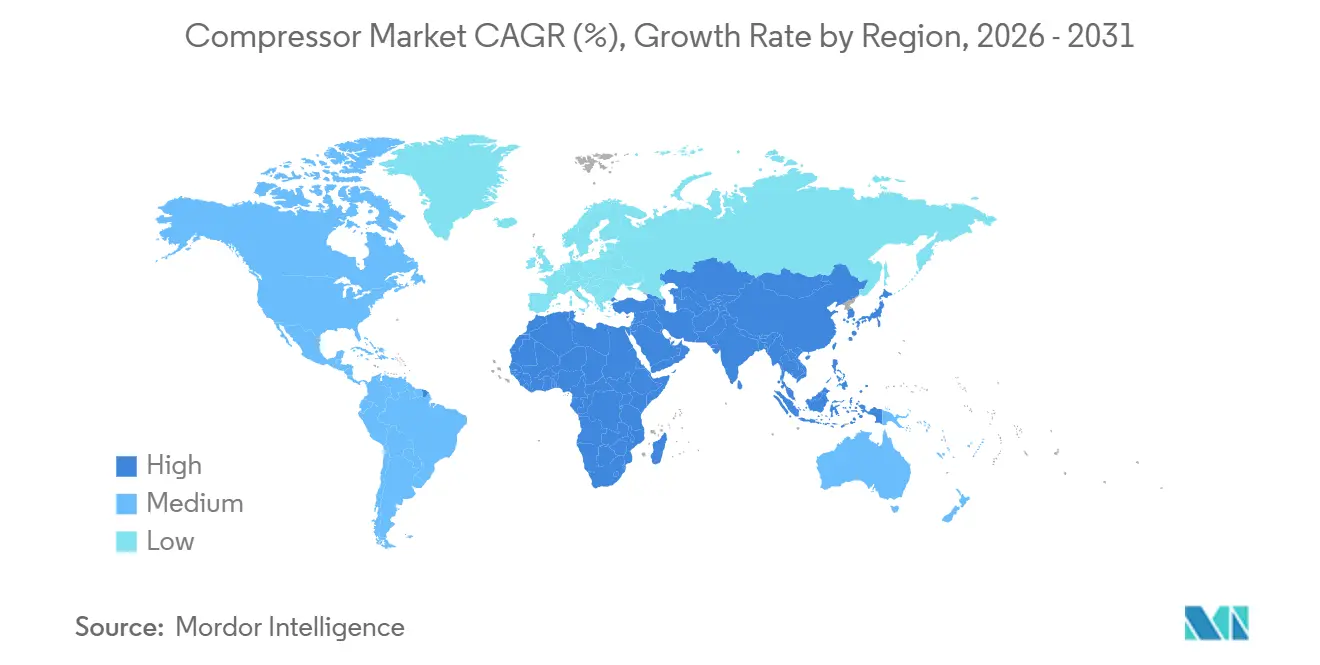
APAC Compressor Market
La participación del 39.1% de Asia-Pacífico en 2025 y el CAGR del 6.1% hasta 2031 se deben a la automatización, las terminales de GNL y las ambiciones de hidrógeno verde que impulsan el crecimiento del mercado de compresores en China, India y la ASEAN. La densidad de robots en China se disparó a 392 unidades por cada 10 000 trabajadores en 2025, expandiendo las redes de aire comprimido en las provincias costeras. El canal PLI de la India, valorado en 14 000 millones de dólares, estimuló las instalaciones sin aceite en las líneas de Foxconn y Pegatron. Las exportaciones de prendas de vestir del sudeste asiático, valoradas en 120 000 millones de dólares, ahora exigen máquinas PM de accionamiento directo para cumplir con las auditorías de Nike y Adidas. Japón y Corea del Sur modernizan las fábricas de semiconductores con sopladores centrífugos de Clase 0, lo que aumenta los rendimientos entre 2 y 3 puntos.
Mercado de compresores de América del Norte
América del Norte, cerca del 25% de las ventas de 2025 en el mercado de compresores, se beneficia de la expansión de las plantas de GNL, los proyectos piloto de hidrógeno y las fábricas de CHIPS Act, pero enfrenta la volatilidad en el número de plataformas en las cuencas de esquisto. Las exportaciones de GNL alcanzaron los 11.6 mil millones de pies cúbicos diarios en 2025, con bancos centrífugos frame-7 en Golden Pass y Plaquemines. La normativa de flotas de California impulsa la demanda de estaciones de 900 bares, mientras que Canadá financia la modernización de compresores eléctricos alternativos en las arenas bituminosas mediante subvenciones de 750 millones de dólares canadienses. Las 340 nuevas plantas de México, en el marco de la relocalización, añadieron redes de aire centralizadas que cumplen con las expectativas de los fabricantes de equipos originales de Detroit.
Mercado europeo de compresores
La participación de Europa en el mercado de compresores, que ronda el 22%, refleja la agresiva sustitución de flotas lubricadas con aceite, impulsada por la revisión de eficiencia de 2025. Los contratos de H2Global por valor de 900 millones de euros en 2024 garantizan unidades de 450 bares para Hamburgo y Wilhelmshaven. Los proveedores de Europa del Este que instalan flotas sin aceite cumplen con las auditorías de alcance 3 de los fabricantes de equipos originales occidentales, mientras que los prototipos nórdicos de almacenamiento eólico y neumático aspiran a alcanzar una escala de gigavatios-hora para 2028.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
Los cinco principales proveedores, Atlas Copco, Ingersoll Rand, Siemens Energy, Baker Hughes y Howden, controlan aproximadamente el 40% del mercado de compresores, dejando a los especialistas regionales la tarea de abordar presiones y verticales de nicho. Las suscripciones a AIRConnect de Atlas Copco aumentaron un 28% en 2025, lo que generó 85 millones de dólares en ingresos de alto margen que amortiguan la ciclicidad de los equipos. Persiste la brecha en la compresión de hidrógeno a más de 300 bares, donde Burckhardt y Ariel aprovechan los sellos de diafragma y laberinto para contrarrestar las limitaciones de material. Los competidores chinos Fusheng y Kaishan se hicieron con el 18% de las ventas de portátiles en Asia-Pacífico rebajando los precios entre un 25% y un 30% y ampliando los plazos a 24 meses.
La rivalidad tecnológica se centra en etapas sin aceite, cojinetes magnéticos y gemelos digitales. Sensformer de Siemens Energy reduce las revisiones de cojinetes de GNL en un 33%, ofreciendo una economía de ciclo de vida diferenciada. La actividad de patentes en cojinetes magnéticos aumentó un 34% durante 2024-2025, liderada por Ingersoll Rand, Danfoss y SKF. Las credenciales regulatorias como la ISO 8573-1 Clase 0 y la FDA Parte 11 exigen primas de entre el 15% y el 20% en las licitaciones farmacéuticas y de alimentos y bebidas, lo que aísla el poder de fijación de precios en el mercado de compresores.
Líderes de la industria de compresores
Atlas Copco AB
Siemens Energía AG
gardner denver holdings inc.
Compresores Kaeser SE
Ingersoll Rand plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Diciembre de 2025: Atlas Copco presentó los compresores de aire portátiles XAS 58 y XAS 78. Estos nuevos modelos son ideales para trabajos de construcción e industriales donde el espacio es limitado. Presentan un diseño compacto y ligero (con un peso inferior a 750 kg para facilitar su remolque) y están equipados con una robusta carrocería HardHat®.
- Julio de 2025: Hitachi Global Air Power presentó el Sullair OFE1550. Este nuevo compresor de aire eléctrico portátil, sin aceite y de cero emisiones, suministra 1550 CFM de aire sin aceite de clase 0 a 125 PSI. Diseñado para sectores donde la pureza es crucial, como el de alimentos y bebidas, el OFE1550 cuenta con un motor TEFC duradero, una pantalla táctil intuitiva y un mantenimiento simplificado.
- Febrero de 2025: Elgi Equipments, líder en el mercado de compresores, lanzó su tecnología STABILISOR, que redefine la compresión de aire industrial. Presentada el 8 de febrero de 2025, aborda la inestabilidad, la ineficiencia y el desgaste causados por las fluctuaciones en la demanda de aire.
- Abril de 2024: el campo de gas Srikail en Cumilla firmó un contrato para recibir tres compresores de boca de pozo con una capacidad de 10 millones de pies cúbicos por día, junto con la infraestructura relacionada, gracias a un acuerdo firmado entre Bangladesh Petroleum Exploration and Production Company Ltd y SC Euro Gas. Systems SRL, Rumania.
Alcance y metodología
En un compresor, el volumen de una sustancia (normalmente un gas) se reduce para aumentar la presión. Los compresores se utilizan en muchas aplicaciones que implican aumentar la presión dentro del contenedor de almacenamiento de gas, como en refinerías de petróleo y plantas químicas donde se comprimen gases.
El mercado de compresores está segmentado por tipo, usuario final y geografía. Por tipo, el mercado se segmenta en desplazamiento positivo y dinámico. Por usuario final, el mercado se segmenta en la industria del petróleo y el gas, el sector energético, el sector manufacturero, la industria química y petroquímica y otros usuarios finales. El informe también cubre el tamaño y las previsiones para el mercado de compresores en las principales regiones. El tamaño del mercado y los pronósticos se proporcionan para cada segmento en función de los ingresos (USD).
Por Tipo
| Desplazamiento positivo | Recíproco |
| Tornillo rotativo | |
| Paleta rotatoria | |
| Dynamic | Centrífugo |
| Axial |
Por Portabilidad
| Estacionario |
| Portátil |
Por clasificación de presión
| Baja (hasta 20 bar) |
| Medio (20 a 100 bar) |
| Alta (100 a 300 bar) |
| Ultraalta (por encima de 300 bar) |
Por usuario final
| Petróleo y Gas |
| Generación de energía |
| Fabricación e Industrial |
| Productos químicos y petroquímicos |
| Servicios de climatización y refrigeración y construcción |
| Automoción y transporte |
| Alimentos y Bebidas |
| Salud y Farmacia |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Países nórdicos | |
| Russia | |
| Turquía | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por Tipo | Desplazamiento positivo | Recíproco |
| Tornillo rotativo | ||
| Paleta rotatoria | ||
| Dynamic | Centrífugo | |
| Axial | ||
| Por Portabilidad | Estacionario | |
| Portátil | ||
| Por clasificación de presión | Baja (hasta 20 bar) | |
| Medio (20 a 100 bar) | ||
| Alta (100 a 300 bar) | ||
| Ultraalta (por encima de 300 bar) | ||
| Por usuario final | Petróleo y Gas | |
| Generación de energía | ||
| Fabricación e Industrial | ||
| Productos químicos y petroquímicos | ||
| Servicios de climatización y refrigeración y construcción | ||
| Automoción y transporte | ||
| Alimentos y Bebidas | ||
| Salud y Farmacia | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| Turquía | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de compresores en 2026?
El tamaño del mercado de compresores alcanzó los USD 35.84 mil millones en 2026, expandiéndose hacia los USD 46.65 mil millones para 2031 con una CAGR del 5.41%.
¿Qué tecnología de compresores está creciendo más rápido?
Se prevé que las configuraciones dinámicas, especialmente las máquinas centrífugas y axiales, se expandan a una tasa compuesta anual del 5.8 % hasta 2031 gracias a los megaproyectos de GNL y petroquímicos.
¿Por qué Asia Pacífico lidera la demanda?
La participación de la región es del 39.1% gracias a las actualizaciones de automatización, la infraestructura de importación de GNL y los parques de hidrógeno verde a gran escala en China e India.
¿Cómo influyen las regulaciones en el diseño de productos?
Las normas de eficiencia de la UE para 2025 y la transición de Estados Unidos hacia mandatos sin petróleo están orientando las especificaciones hacia unidades de velocidad variable, sin aceite y equipadas con sensores.
¿Qué sector vertical de usuario final muestra el mayor potencial de crecimiento?
Se prevé que la manufactura y la industria en general experimenten una CAGR del 6.2 % a medida que las fábricas se modernizan para cumplir con la norma ISO 50001 y automatizarse.


