

Tamaño y participación en el mercado de aceite para compresores
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
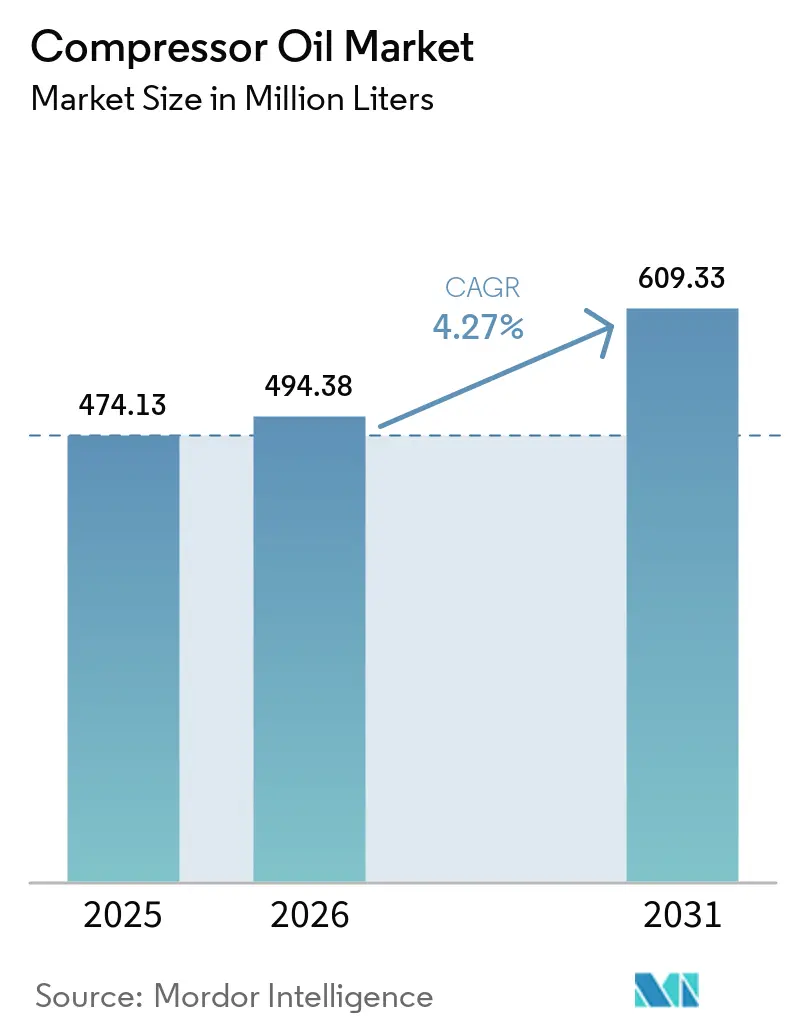
| Volumen de mercado (2026) | 494.38 millones de litros |
| Volumen de mercado (2031) | 609.33 millones de litros |
| Tasa de crecimiento (2026 - 2031) | 4.27% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aceite para compresores por Mordor Intelligence
El tamaño del mercado de aceite para compresores se valoró en 474.13 millones de litros en 2025 y se estima que crecerá de 494.38 millones de litros en 2026 a 609.33 millones de litros en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.27 % durante el período de pronóstico (2026-2031). Las tres palancas de crecimiento más importantes que impulsan la expansión del volumen y el valor son la automatización acelerada de las fábricas en Asia-Pacífico, la transición hacia lubricantes sintéticos premium y los nuevos proyectos de compresión de hidrógeno. Si bien la tecnología de compresores sin aceite está cobrando impulso, la mayoría de los usuarios industriales prefieren las máquinas lubricadas porque los aceites sintéticos con intervalos de drenaje extendidos ahora compensan los costos de inactividad y respaldan los crecientes requisitos de eficiencia. La volatilidad del precio del petróleo base, vinculada al crudo, sigue siendo un obstáculo a corto plazo; sin embargo, los proveedores están defendiendo sus márgenes al priorizar formulaciones de valor agregado que reducen el costo total de propiedad. En general, se espera que el mercado de aceites para compresores mantenga una concentración moderada a medida que las principales multinacionales compiten con proveedores regionales de nicho centrados en aplicaciones especializadas.
Conclusiones clave del informe
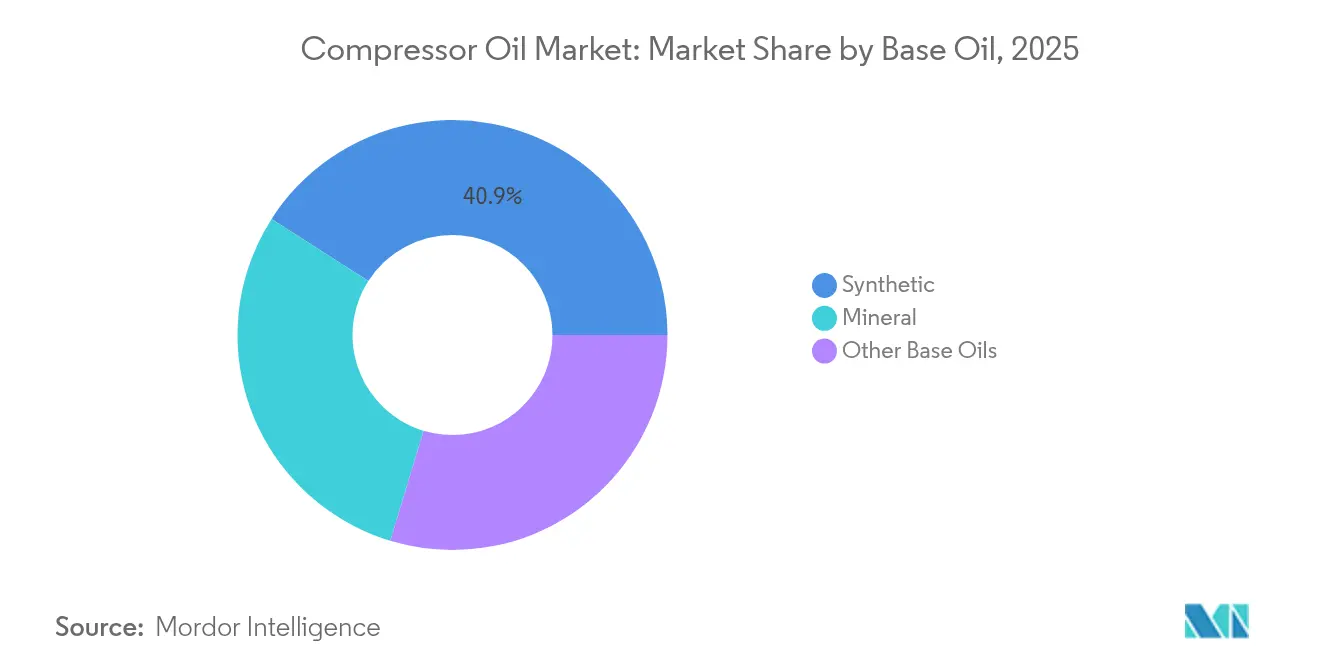
- Por aceite base, los fluidos sintéticos capturaron el 40.92% del volumen de 2025; se proyecta que otros aceites base se expandan a una CAGR del 5.18% hasta 2031.
- Por tipo de compresor, los equipos de desplazamiento positivo representaron el 64.05% del volumen de 2025, mientras que se prevé que los compresores dinámicos crezcan a una CAGR del 5.32% durante el período de pronóstico (2026-2031).
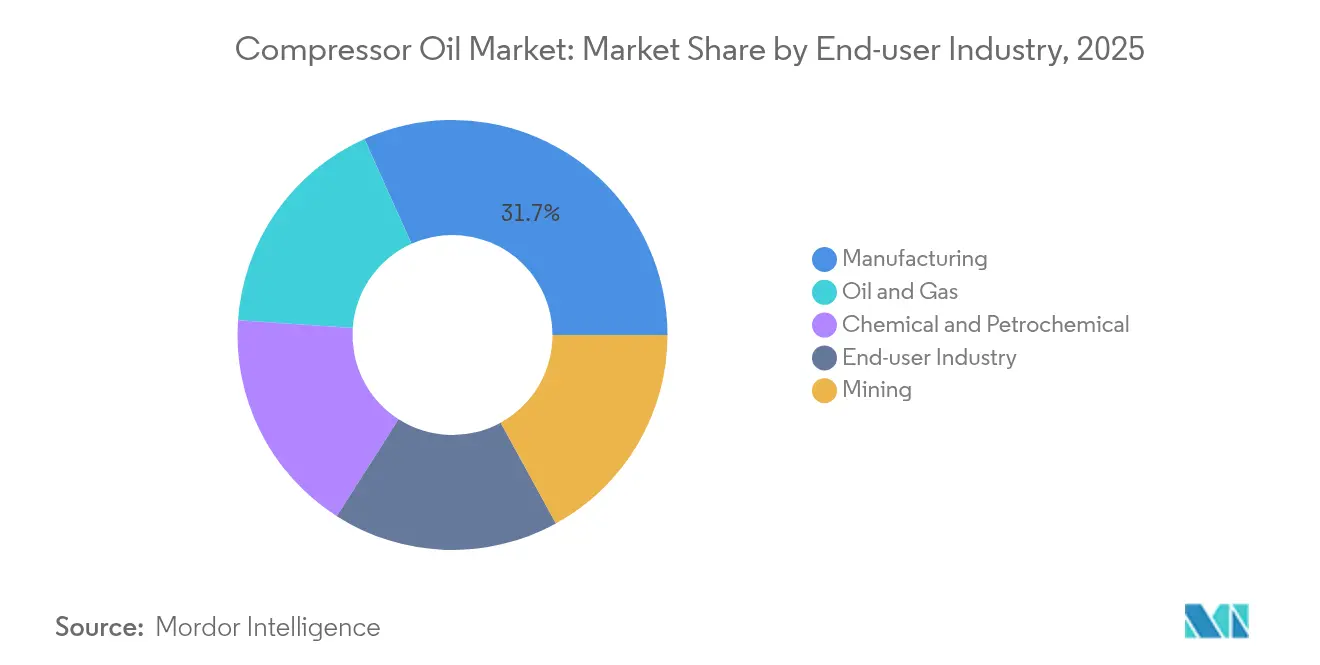
- Por industria de usuario final, la manufactura representó el 31.72% de participación en 2025, aunque se espera que el petróleo y el gas registren la CAGR más rápida del 5.11% hasta 2031.
- Por aplicación, los compresores de aire dominaron con una participación del 75.62 % en 2025, mientras que la demanda de compresores de gas debería aumentar a una CAGR del 5.14 % hasta 2031.
- Por geografía, Asia Pacífico controló el 37.86 % de la participación de mercado de aceites para compresores en 2025 y está en camino de alcanzar la CAGR más alta del 5.03 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aceite para compresores
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge de la fabricación impulsa los sistemas de aire comprimido | + 1.2% | Global – Núcleo de APAC | Mediano plazo (2-4 años) |
| Cambio a aceites sintéticos para operaciones de alta temperatura y eficiencia energética | + 0.8% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la capacidad de compresión intermedia de petróleo y gas | + 0.6% | América del Norte, Medio Oriente | Mediano plazo (2-4 años) |
| Proyectos de compresión de hidrógeno que requieren lubricantes resistentes a la fragilización | + 0.4% | UE y América del Norte | Largo plazo (≥ 4 años) |
| Mezclas de polialfaolefina (PAO) de viscosidad ultrabaja para compresores de gestión térmica de vehículos eléctricos | + 0.3% | Centros globales de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El auge de la fabricación impulsa los sistemas de aire comprimido
Los programas globales de automatización industrial impulsan la demanda de compresores de velocidad variable que reducen el consumo de energía y los costos de mantenimiento, especialmente en los corredores de producción asiáticos. La nueva norma de eficiencia de compresores de aire rotativos del Departamento de Energía de los Estados Unidos, vigente desde enero de 2025, obliga a los fabricantes de equipos originales (OEM) a aumentar la eficiencia isoentrópica, elevando indirectamente los requisitos de rendimiento de los lubricantes [1] Departamento de Energía de los Estados Unidos, “Estándares de conservación de energía para compresores de aire”, energy.gov . Las fábricas que implementan plataformas de monitoreo del Internet de las cosas (IoT) buscan aceites con viscosidad y resistencia de película bajo cargas fluctuantes, lo que fomenta la migración a sintéticos de alta calidad. Las ventas de compresores de aire , que se prevé que aumenten, tienen una correlación directa con el consumo de lubricantes, especialmente en el Internet de las cosas (APAC), donde la inversión de capital en la fabricación sigue siendo sólida. El creciente uso de módulos de recuperación de calor en las estaciones de compresores eleva las temperaturas del aceite a granel, lo que requiere formulaciones resistentes a la oxidación que preserven la vida útil del equipo.
Cambio a aceites sintéticos para operaciones de alta temperatura y eficiencia energética
Los fluidos de polialfaolefina (PAO) y ésteres están ganando terreno gracias a que los intervalos de drenaje más largos reducen el tiempo de inactividad, a pesar de que el precio de adquisición es más elevado. El Proyecto de Mejora de Residuos de ExxonMobil en Singapur pondrá en funcionamiento el aceite base EHC 340 MAX en 2025, lo que reforzará la seguridad del suministro global de sintéticos de alta calidad. Las pruebas con nanoaditivos de disulfuro de tungsteno en unidades de tornillo rotativo han registrado reducciones de energía específica superiores al 5 %, una mejora que se traduce directamente en menores emisiones de Alcance 1 para los usuarios industriales. Las normas europeas de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) restringen los componentes aromáticos con alto contenido de azufre, lo que impulsa a los mezcladores hacia productos químicos sintéticos más limpios que cumplen con los requisitos de calidad del aire. Están surgiendo paquetes de aditivos híbridos con dosis de fullereno inferiores a 50 ppm, que demuestran una marcada reducción de la fricción en compresores de refrigerantes y gases de proceso, lo que impulsa aún más la preferencia del mercado de aceites para compresores por los sintéticos.
Expansión de la capacidad de compresión intermedia de petróleo y gas
Una oleada de construcciones de procesamiento de gas en Norteamérica, ejemplificada por la planta Iron Mesa de 66 millones de pies cúbicos diarios (MMpcd) de Phillips 300 en Texas, impulsa directamente la demanda de lubricantes para unidades de tornillo y reciprocantes de alta presión. La red de Targa Resources en la Cuenca Pérmica alcanza actualmente un total de 8.8 bpcd (mil millones de pies cúbicos diarios) en 43 plantas, lo que pone de relieve la magnitud de la potencia de compresión que entra en servicio y alimenta el mercado de aceites para compresores. Las corrientes de gas agrio aceleran el desgaste corrosivo, por lo que los operadores adoptan sistemas de aditivos reforzados que prolongan el tiempo medio entre revisiones de 2,000 a 10,000 horas. Las principales plantas de craqueo de etano de Oriente Medio, como la unidad Ras Laffan de QatarEnergy, de 2.08 millones de toneladas anuales (tpa), refuerzan la demanda mundial de máquinas centrífugas de servicio continuo lubricadas con mezclas sintéticas de alto índice de viscosidad (VI). Las nuevas instalaciones de almacenamiento de energía con aire comprimido agregan otro sector de crecimiento porque el ciclo de carga y descarga requiere aceites con una fuerte estabilidad al corte a través de cambios de presión repetidos.
Proyectos de compresión de hidrógeno que requieren lubricantes resistentes a la fragilización
Los nuevos corredores de hidrógeno exigen fluidos resistentes a la permeación de hidrógeno bajo presiones de descarga de 1,000 bares, un nicho que los aceites minerales no pueden satisfacer. Los sistemas reciprocantes sin aceite con barreras de nitrógeno eliminan los riesgos de contaminación; sin embargo, muchos proyectos aún optan por la tecnología lubricada, siempre que una formulación especial evite la fragilización del metal. Las estaciones de repostaje de vehículos eléctricos con pilas de combustible necesitan propulsores compactos cuyos aceites de cárter deban tolerar la entrada de humedad y temperaturas elevadas. Los prototipos de líquido iónico son prometedores para servicios de compresión ricos en oxígeno, donde la inflamabilidad es crítica, lo que implica una futura presión competitiva sobre los aceites base tradicionales. Las normas específicas para el hidrógeno previstas en el marco de la Unión Europea (UE) probablemente codificarán estos umbrales de rendimiento, imponiendo barreras de entrada que favorezcan a los proveedores de alta gama.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de la tecnología de compresores sin aceite | -0.7% | Global, con una adopción más rápida en productos farmacéuticos y procesamiento de alimentos | Mediano plazo (2-4 años) |
| Volatilidad vinculada al crudo en los precios del petróleo base | -0.4% | Global, con mayor impacto en mercados sensibles a los precios | Corto plazo (≤ 2 años) |
| Programas con intervalos de drenaje más largos que reducen la intensidad del consumo de lubricante | -0.6% | Principalmente América del Norte y la UE, con expansión global. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de la tecnología de compresores sin aceite
Las plantas farmacéuticas y alimentarias aceleran las compras de productos sin aceite para cumplir con las especificaciones de aire de la Organización Internacional de Normalización (ISO) 8573-1 Clase 0, eliminando cualquier vía de contaminación. Los variadores de velocidad y los cojinetes magnéticos activos han aumentado la fiabilidad de las máquinas secas, abriendo perspectivas en segmentos que antes estaban dominados por diseños lubricados. Mitsubishi Electric destinó 143.5 millones de dólares a una fábrica de compresores de bombas de calor en Kentucky con el objetivo de producir 1 millón de unidades al año para 2027, lo que subraya el potencial de escala para los modelos scroll y rotativos sin aceite [2] Mitsubishi Electric Corporation, “Anuncio de la planta de compresores de bombas de calor de Kentucky”, mitsubishielectric.com . Las pruebas de carga ferroviaria validan la viabilidad técnica, pero los ciclos de trabajo móviles presentan obstáculos de choque térmico que mantienen la relevancia de las unidades lubricadas en las locomotoras. Los operadores sopesan un mayor gasto de capital frente a los ahorros a lo largo de la vida útil derivados de los reemplazos de filtros y la evitación de la compra de aceite, lo que crea una frenada medida pero constante en el crecimiento volumétrico del mercado de aceites para compresores.
Volatilidad vinculada al crudo en los precios del petróleo base
Las publicaciones de petróleo base reflejan las fluctuaciones del Brent, lo que reduce los márgenes de las mezcladoras y aumenta el riesgo de adquisición para los compradores sensibles al precio. Los picos al contado incitan a algunos operadores a extender los intervalos de cambio, posponiendo el consumo a corto plazo. Las grandes compañías integradas cubren parcialmente la exposición mediante la diversidad de carteras de los Grupos II y III, pero los formuladores independientes enfrentan una mayor presión sobre el capital circulante. La renovada tensión geopolítica ha ampliado el diferencial de precios del gasóleo de vacío, elevando los costos de las materias primas que se reflejan en los precios de mercado de los aceites para compresores. Los distribuidores amortiguan la volatilidad convirtiendo a sus clientes a sintéticos de larga duración que facilitan la gestión presupuestaria anual a pesar del mayor costo unitario.
Análisis de segmento
Por aceite base: el dominio sintético impulsa el posicionamiento premium
El tamaño del mercado de aceites para compresores, vinculado a fluidos sintéticos, representó el 40.92% del volumen en 2025, gracias a su superior resistencia a la oxidación, que prolonga los intervalos de cambio y reduce las paradas no programadas. Los aceites minerales aún mantienen el liderazgo en volumen a granel en entornos sensibles a los costos, pero su cuota de mercado se reduce a medida que la economía del ciclo de vida favorece a los sintéticos. Las mezclas semisintéticas ofrecen una opción intermedia y resultan atractivas en regiones donde las limitaciones presupuestarias iniciales siguen siendo importantes, pero las exigencias de fiabilidad están en aumento. Los nuevos productos de origen biológico se posicionan en nichos donde existen requisitos de biodegradabilidad, aunque las limitaciones del flujo en frío restringen su sustitución generalizada.
La confianza del usuario final en las cadenas de polialfaolefina se basa en un índice de viscosidad constante cercano a 140, lo que protege las películas de los cojinetes a temperaturas de descarga de 115 °C, comunes en las líneas de automatización de la fabricación. El trabajo con nanoaditivos con plaquetas de disulfuro de tungsteno y grafeno mejora la conductividad térmica, reduciendo la temperatura del cárter en 3 °C durante las pruebas de estrés, lo que contribuye directamente a alcanzar objetivos de tiempo medio entre revisiones más altos. La expansión de ExxonMobil en Singapur, que añadió 20,000 5.18 bpd (barriles por día) de aceite base premium, indica un compromiso de suministro que debería estabilizar los precios a medida que aumenta la demanda de sintéticos. Se proyecta que otras categorías de aceite base, especialmente los ésteres avanzados, registren una tasa de crecimiento anual compuesta (TCAC) del XNUMX %, ya que la legislación ambiental orienta las flotas hacia perfiles de compuestos orgánicos volátiles (COV) más bajos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de compresor: El desplazamiento positivo mantiene el liderazgo industrial
Las máquinas de desplazamiento positivo, como los sistemas de tornillo rotativo y reciprocantes, representaron el 64.05 % de los envíos de 2025 debido a su ubicuidad en los circuitos de aire comprimido de las fábricas, que operan con ciclos de trabajo fluctuantes. Estos sistemas requieren aceites con sólidas propiedades antidesgaste y demulsibilidad para proteger los rotores, engranajes y sellos internos. Las variantes reciprocantes funcionan con alimentación por salpicadura o presión y soportan temperaturas elevadas en el cabezal, lo que hace que la estabilidad de los aditivos sea crucial para mitigar los depósitos de carbonilla.
Dados los grandes volúmenes de gas de proceso en aplicaciones petroquímicas y de gas natural licuado (GNL), los compresores dinámicos, predominantemente unidades centrífugas, serán los que experimenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.32 %. Los cojinetes hidrodinámicos requieren un bajo potencial de formación de espuma y una alta resistencia de película en funcionamiento continuo a plena carga. Las arquitecturas híbridas de "engranajes integrales" combinan las características de desplazamiento con la sincronización dinámica, lo que permite a los operadores ampliar las relaciones de reducción. Si bien los modelos centrífugos sin aceite reducen por completo el consumo de lubricante, muchas líneas de alta presión utilizan cojinetes inundados, donde los sintéticos formulados protegen contra la formación de barniz en condiciones de alta velocidad.
Por aplicación: los compresores de aire dominan a pesar del crecimiento del gas
Las aplicaciones para compresores de aire absorbieron el 75.62 % de la demanda total de 2025, ya que prácticamente todas las fábricas mantienen una o más unidades de tornillo para herramientas neumáticas y cilindros de automatización. Las regulaciones de eficiencia promulgadas por el Departamento de Energía de Estados Unidos exigen lubricantes que mantengan la viscosidad a presiones y temperaturas de operación reducidas. Los sintéticos termoestables prolongan los intervalos de mantenimiento, lo que mejora directamente los indicadores de productividad del mercado de aceites para compresores.
El uso de compresores de gas se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 5.14 % hasta 2031 a medida que las terminales de GNL, las líneas troncales intermedias y las estaciones de repostaje de hidrógeno se expandan. Los fluidos deben soportar mayores presiones de descarga y gases químicamente agresivos, por lo que los formuladores incluyen paquetes robustos de antioxidantes, antiespumantes y desactivadores de metales. El tamaño del mercado de aceites para compresores de gas está previsto que crezca más rápido que el de las aplicaciones de aire, ya que cada tren centrífugo suele contener cientos de litros, lo que aumenta el volumen de extracción con cada nueva aprobación de planta.
Por industria de usuario final: la manufactura lidera mientras el petróleo y el gas se acelera
La fabricación mantuvo una cuota de mercado del 31.72 % en 2025, lo que refleja una fuerte dependencia de la infraestructura de aire comprimido para el ensamblaje, el mecanizado y la fabricación de componentes electrónicos. Los variadores de velocidad controlados digitalmente optimizan la producción, pero también requieren aceites con viscosidad estable al cizallamiento para preservar las holguras del rotor bajo cargas dinámicas.
Se prevé una tasa de crecimiento anual compuesta (TCAC) del 5.11 % para el sector del petróleo y el gas hasta 2031, la más pronunciada entre los usuarios finales, debido a que los procesadores intermedios y los complejos petroquímicos están ampliando su capacidad, que depende tanto de la compresión de tornillo como de la centrífuga. El manejo de gases ácidos intensifica la demanda de aditivos para inhibidores anticorrosivos, y las corrientes ricas en hidrógeno requieren productos químicos resistentes a la fragilización. Los sectores verticales de minería, calefacción, ventilación y aire acondicionado (HVAC) y refrigeración siguen siendo importantes contribuyentes secundarios: HVAC está cambiando a refrigerantes A2L, que requieren lubricantes polares con rigidez dieléctrica, y la maquinaria minera prefiere fluidos de alta adherencia que se mantienen en su lugar bajo cargas de choque en entornos polvorientos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de aceite para compresores de APAC
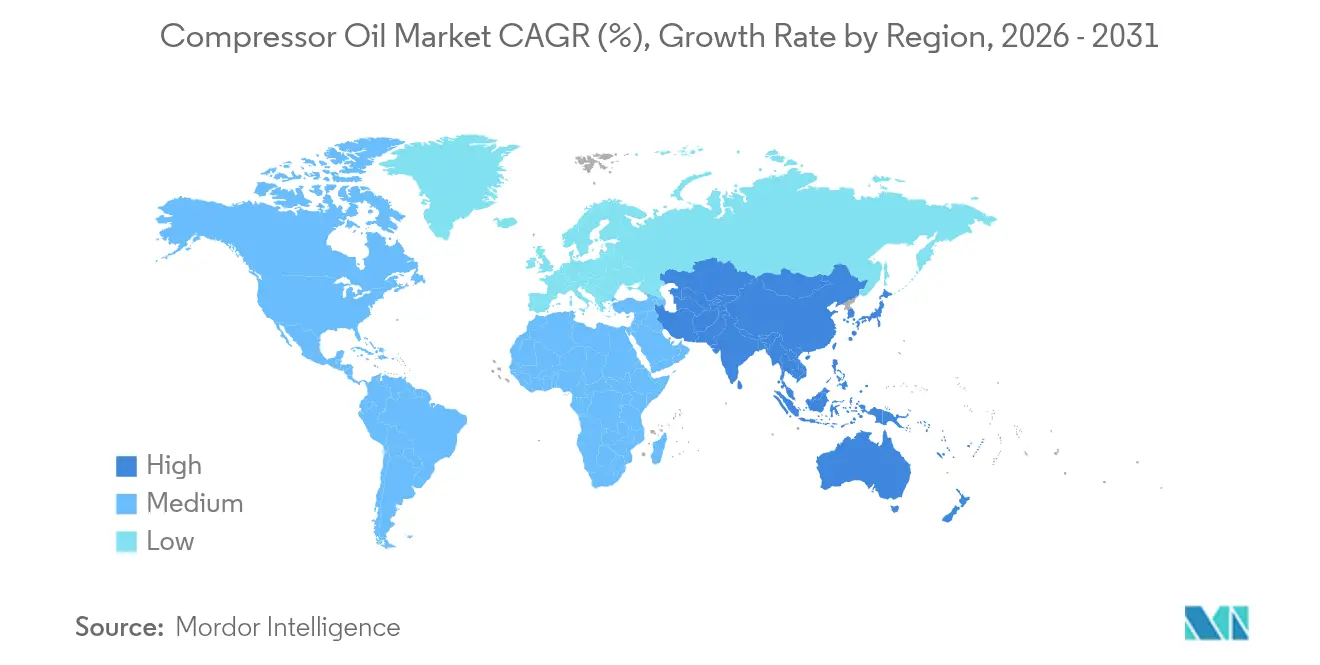
Asia-Pacífico representó el 37.86 % del volumen global en 2025 y se prevé que presente la mayor tasa de crecimiento anual compuesta (TCAC) del 5.03 %, gracias al impulso de la automatización en China y al proyecto de inversión en capital petroquímico de la India, valorado en 87 10 millones de dólares. Megaproyectos en curso, como el complejo de Zhanjiang de BASF, valorado en 6.4 24 millones de euros, y la empresa conjunta de SABIC en Fujian, valorada en XNUMX millones de dólares, impulsan una demanda sostenida de lubricantes sintéticos para gestionar ciclos de trabajo de XNUMX horas.
Mercado de aceite para compresores de América del Norte
Norteamérica mantiene un consumo sustancial gracias a desarrollos de procesamiento de gas de esquisto como la planta Iron Mesa de Phillips 66 y la red integrada de la Cuenca Pérmica de Targa Resources. La presión regulatoria derivada de las directrices actualizadas para compresores del Departamento de Energía (DOE) y los límites de emisiones de la Agencia de Protección Ambiental (EPA) acelera la adopción de aceites sintéticos y apoya el mercado de aceites para compresores en esta región. La próxima planta de Mitsubishi Electric en Kentucky aumentará el suministro nacional de unidades de desplazamiento con bomba de calor sin aceite, aunque las líneas industriales lubricadas aún dominan la industria pesada.
Mercado de aceites para compresores en EMEA y Sudamérica
Europa se mantiene tecnológicamente avanzada, aprovechando los estrictos límites REACH y una hoja de ruta para el hidrógeno verde que especifica una química de lubricantes resistente a la fragilización. Productores como FUCHS invierten en mejoras de mezclas en Barcelona y adquisiciones que amplían sus carteras de productos especializados. Sudamérica, Oriente Medio y África se quedan atrás en volumen, pero ofrecen un gran potencial de crecimiento, donde la expansión minera y las empresas petroquímicas locales están en auge, aunque con una disciplina de precios más estricta que preserva la demanda de petróleo mineral a corto plazo.

Análisis de la cadena de valor
La cadena de valor del aceite para compresores comienza con proveedores de materias primas e ingredientes que suministran aceites base minerales de los grupos I a III y aceites base sintéticos (PAO, PAG y ésteres especiales), junto con aditivos químicos como antidesgaste, antioxidantes, antiespumantes, desemulsionantes e inhibidores de la corrosión. Posteriormente, las principales empresas de lubricantes y los mezcladores independientes formulan y mezclan los aceites para compresores terminados, colaborando con los fabricantes de equipos originales (OEM) y las organizaciones de servicio para precalificar los productos para plataformas específicas de compresores rotativos de tornillo, alternativos y centrífugos. Este enfoque basado en especificaciones fomenta las compras recurrentes vinculadas a programas de mantenimiento e intervalos de servicio que cumplen con la garantía.
Los productos terminados llegan a los usuarios industriales a través de ventas industriales directas, distribuidores autorizados y minoristas industriales, aunque los canales tradicionales siguen predominando en muchas categorías de lubricantes industriales. Los servicios técnicos, como el análisis de aceite, el monitoreo de condiciones, la optimización de intervalos de cambio de aceite y el control de la contaminación, acompañan cada vez más a la distribución física, especialmente para los sintéticos de alta gama en aplicaciones de fabricación continua y gases de proceso. Las limitaciones de la oferta se concentran en torno a las fluctuaciones de los precios del petróleo base vinculadas al crudo y el acceso a bases sintéticas de mayor rendimiento, lo que lleva a algunos compradores a preferir intervalos de cambio de aceite más largos e impulsa a algunos proveedores hacia la mezcla regionalizada y alianzas más estrechas con fabricantes de equipos originales (OEM) para limitar la rotación de productos.
Panorama competitivo
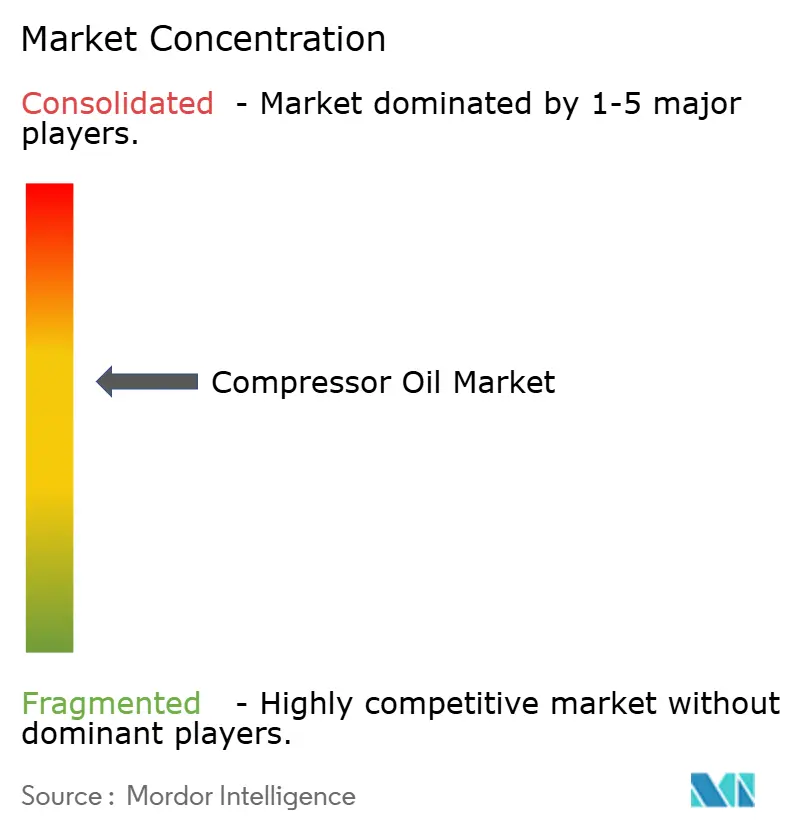
El mercado de aceites para compresores está moderadamente consolidado, con la presencia de importantes actores como Shell, ExxonMobil Corporation, BP plc y TotalEnergies. Shell ha liderado las ventas globales de lubricantes durante 18 años consecutivos, con una participación cercana al 11.6%, gracias a una cadena de suministro integrada y una amplia cobertura de distribuidores. La inversión de ExxonMobil Corporation en la base sintética de Singapur garantiza la seguridad de la materia prima para las marcas premium y fortalece su ventaja competitiva frente a los proveedores de materias primas. La evaluación en curso de Saudi Aramco de la unidad Castrol de BP plc podría reajustar la dinámica del mercado al combinar crudo upstream con mezclas especializadas downstream, lo que modificaría las economías de escala. Las empresas que invierten en I+D para formulaciones de ésteres compatibles con hidrógeno o mezclas de PAO con gestión térmica para vehículos eléctricos probablemente captarán nuevas fuentes de ingresos que compensen cualquier disminución en el consumo de los compresores de tornillo tradicionales.
Líderes de la industria del aceite para compresores
BP plc
Energías Totales
ExxonMobil Corporation
Cáscara
Corporación Sinopec
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: PetroChina Lubricant Company impulsó la sustitución de productos nacionales en el segmento de lubricantes de alta gama para compresores mediante la ampliación de su cartera de aceites de éter-éster Kunlun, tras realizar pruebas de validación en diversas plantas de Yunnan. Esta iniciativa fortalece su posición en el mercado frente a sus competidores sintéticos de alta gama.
- Septiembre de 2025: ExxonMobil puso en marcha en Singapur una tecnología que transforma los productos crudos de menor calidad en bases lubricantes de mayor valor, incluyendo EHC 340 MAX a una velocidad de 6,000 barriles diarios. Esta iniciativa refuerza la garantía de suministro de lubricantes industriales de alta gama y mejora la flexibilidad de las materias primas para las carteras de aceites para compresores con predominio de componentes sintéticos.
- Octubre de 2024: RSC Bio Solutions lanzó los aceites para compresores FUTERRA, destinados a compresores de tornillo rotativo, alternativos y otros compresores de aire de alto rendimiento, dirigidos a usuarios industriales y marítimos. Este lanzamiento amplió la gama de productos químicos alternativos y de base biológica disponibles para los operadores que buscan rendimiento y sostenibilidad.


Alcance y metodología
El informe de mercado Aceite de compresor incluye:
| Sintético |
| Mineral |
| Otros aceites base (semisintéticos, de origen biológico, etc.) |
| Desplazamiento positivo |
| Dynamic |
| Compresores de Aire |
| Compresores de gas |
| Manufactura |
| Química y Petroquímica |
| Petróleo y Gas |
| Minería |
| Industria del usuario final (HVAC y refrigeración, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por aceite base | Sintético | |
| Mineral | ||
| Otros aceites base (semisintéticos, de origen biológico, etc.) | ||
| Por tipo de compresor | Desplazamiento positivo | |
| Dynamic | ||
| por Aplicación | Compresores de Aire | |
| Compresores de gas | ||
| Por industria del usuario final | Manufactura | |
| Química y Petroquímica | ||
| Petróleo y Gas | ||
| Minería | ||
| Industria del usuario final (HVAC y refrigeración, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Aceite de compresor?
El tamaño del mercado de aceite para compresores fue de 494.38 millones de litros en 2026 y se proyecta que alcance los 609.33 millones de litros para 2031.
¿Qué segmento de aceite base lidera el mercado de aceite para compresores?
Los fluidos sintéticos ocupan el liderazgo y representan el 40.92 % del volumen de 2025 debido a los intervalos de drenaje extendidos y la estabilidad térmica superior.
¿Qué industria de usuarios finales está creciendo más rápido?
Se pronostica que las aplicaciones de petróleo y gas registrarán la CAGR más alta, del 5.11 %, hasta 2031, debido a las expansiones del procesamiento intermedio.
¿Por qué Asia-Pacífico es el mercado regional dominante?
Asia-Pacífico posee una participación del 37.86% debido a la rápida automatización industrial en China y a las inversiones petroquímicas a gran escala en la India, todo lo cual expande las instalaciones de compresores y la demanda de lubricantes.
¿Cómo afectan los compresores sin aceite a la demanda de lubricante?
La tecnología sin aceite erosiona los volúmenes de fluidos en sectores sensibles a la contaminación, pero las demandas de mayor rendimiento y las nuevas aplicaciones de hidrógeno crean oportunidades de compensación para los aceites sintéticos especiales.
Última actualización de la página:



