

Tamaño y participación del mercado de ingeniería asistida por computadora
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 13.54 mil millones |
| Tamaño del mercado (2031) | USD 22.67 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.86% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de ingeniería asistida por computadora por Mordor Intelligence
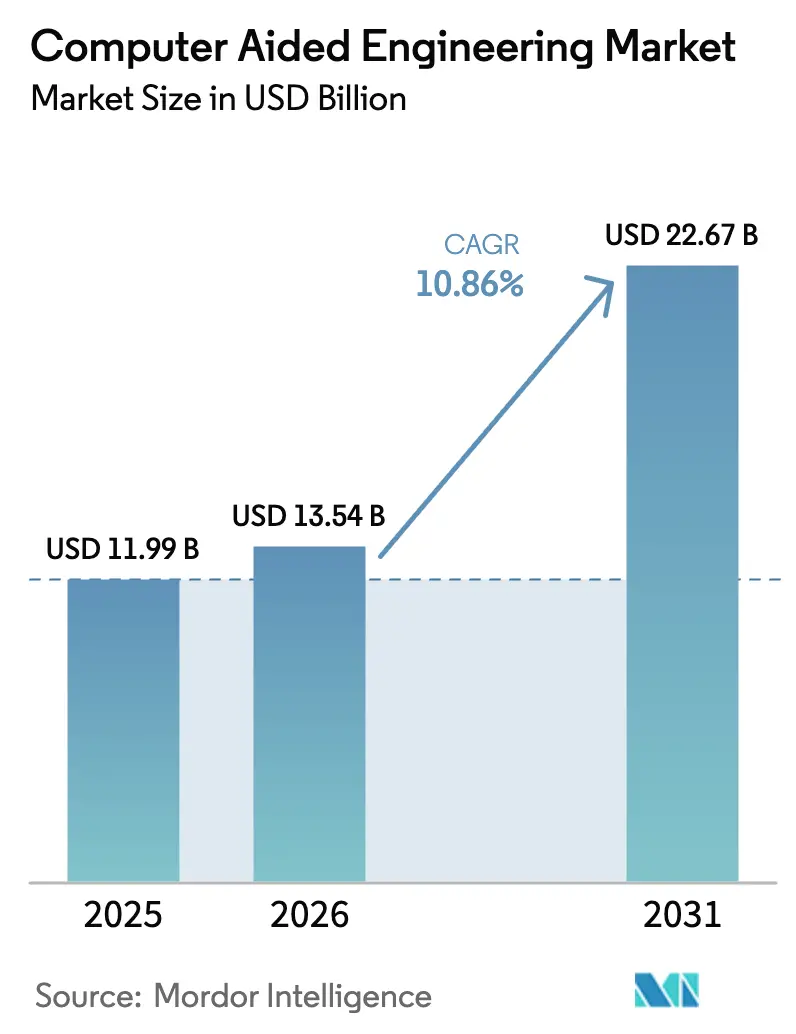
Se proyecta que el tamaño del mercado de ingeniería asistida por computadora será de USD 11.99 mil millones en 2025, USD 13.54 mil millones en 2026 y alcanzará USD 22.67 mil millones para 2031, creciendo a una CAGR del 10.86% de 2026 a 2031. Las vías de certificación virtual ahora son aceptadas por los reguladores de aviación, automoción y dispositivos médicos, reduciendo los presupuestos de prototipos físicos y canalizando el gasto hacia solucionadores de alta fidelidad. Los gobiernos de Europa y Asia-Pacífico han introducido políticas de computación soberana que requieren simulaciones sensibles para ejecutarse en nubes nacionales, acelerando las inversiones en infraestructura regional. Los flujos de trabajo de diseño generativo impulsados por IA exploran miles de permutaciones ligeras de la noche a la mañana, lo que empuja a los proveedores de solucionadores a integrar la aceleración de GPU y redes neuronales informadas por la física. Las normas de control de exportación de chips avanzados, en particular las impuestas a China, han obligado a los desarrolladores locales a optimizar el código para arquitecturas distribuidas y aritméticas de menor precisión.
Conclusiones clave del informe
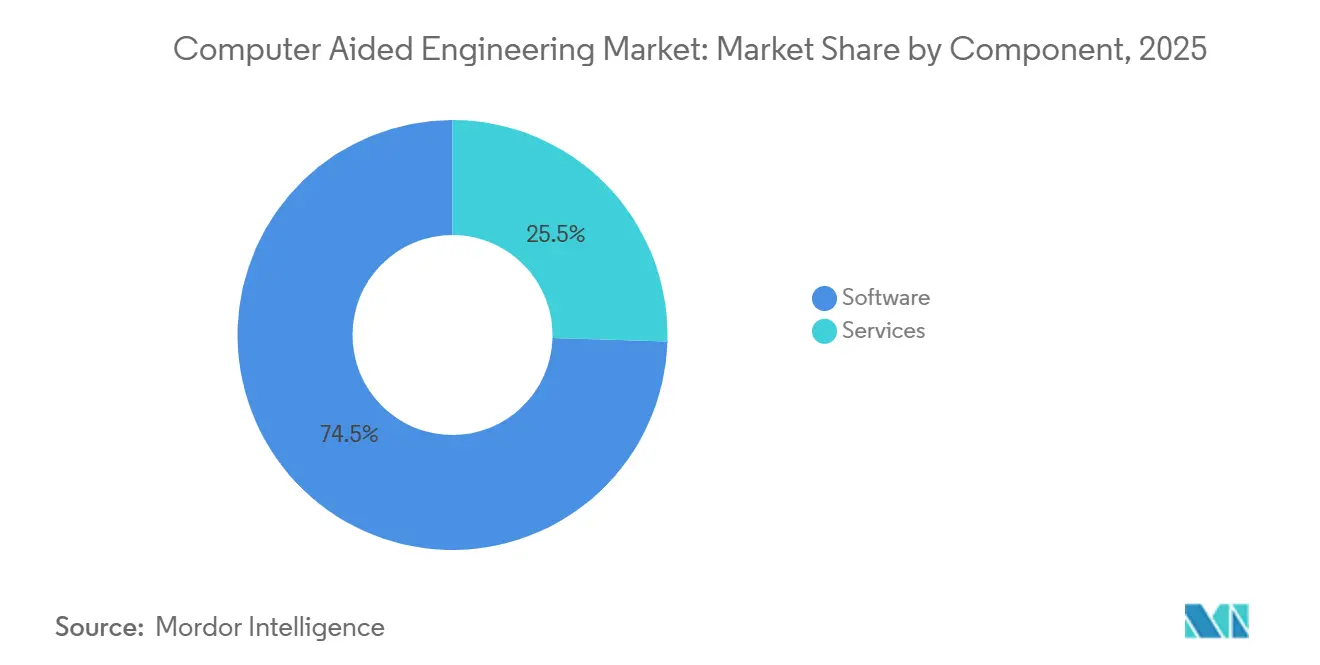
- Por componente, el software lideró con el 74.51% de la participación de mercado de ingeniería asistida por computadora en 2025; se proyecta que los servicios registren una CAGR del 10.93% hasta 2031.
- Por tipo de software, el análisis de elementos finitos capturó el 38.49% del mercado de ingeniería asistida por computadora en 2025, mientras que se pronostica que la dinámica de fluidos computacional multifísica se expandirá a una CAGR del 11.82% hasta 2031.
- Por implementación, las instalaciones locales representaron el 61.93 % de la participación de mercado de ingeniería asistida por computadora en 2025, mientras que se anticipa que las plataformas basadas en la nube crecerán a una CAGR del 11.02 % hasta 2031.
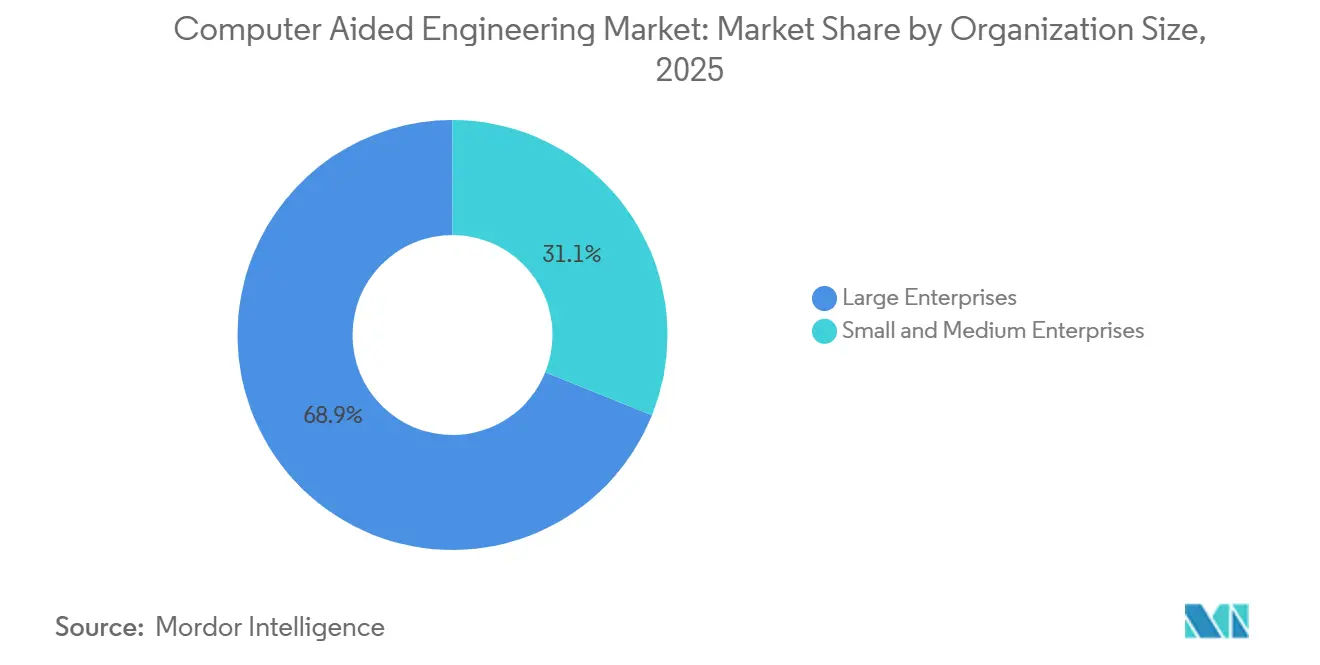
- Por tamaño de organización, las grandes empresas representaron el 68.92% del gasto de 2025, aunque se espera que las pequeñas y medianas empresas crezcan a una CAGR del 11.51% entre 2026 y 2031.
- Por vertical de usuario final, el sector automotriz representó el 29.18 % del mercado de ingeniería asistida por computadora en 2025, pero se proyecta que el sector de la salud crecerá a una CAGR del 12.47 % durante el período de pronóstico.
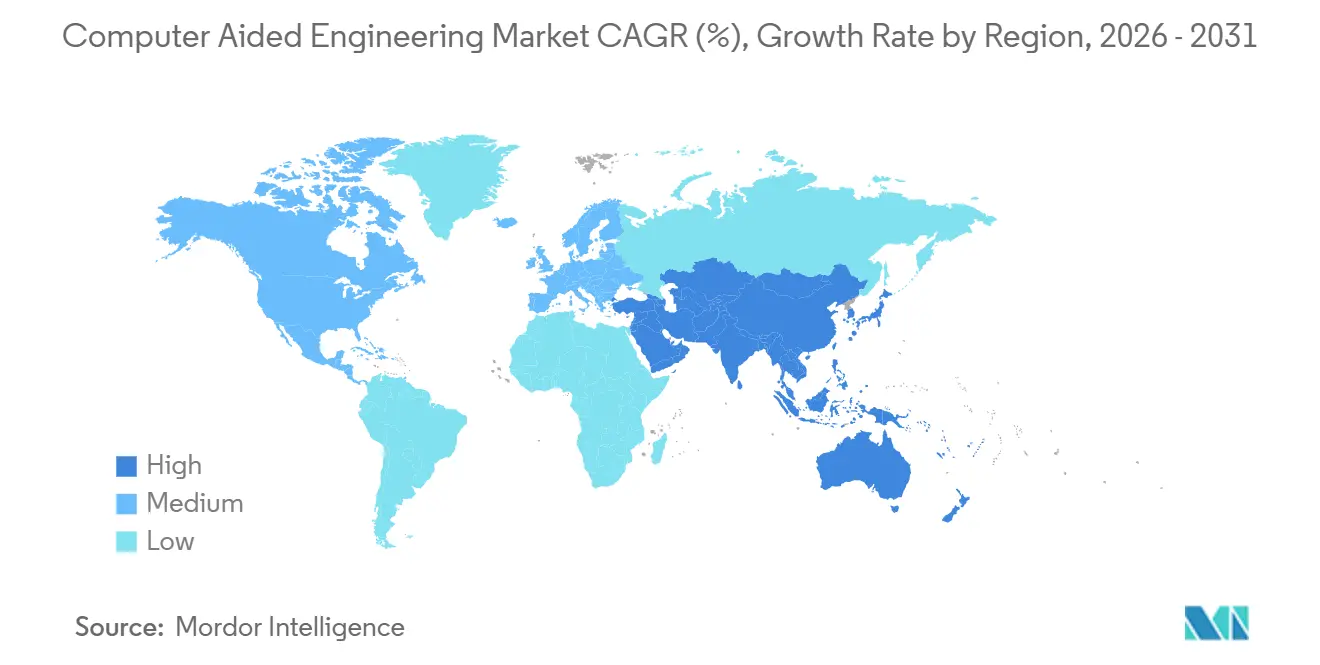
- Por geografía, América del Norte lideró con una participación de ingresos del 32.96 % en 2025, mientras que se prevé que Asia-Pacífico registre una CAGR del 11.92 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de ingeniería asistida por computadora
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Integración del diseño generativo impulsado por IA/ML para el aligeramiento de vehículos eléctricos en Europa y China | + 2.1% | Europa y China, contagio a América del Norte | Mediano plazo (2-4 años) |
| Impulso regulatorio de la FAA y la EASA para la creación de prototipos virtuales en el sector aeroespacial | + 1.8% | América del Norte y Europa, la adopción se extiende a Asia-Pacífico | Largo plazo (≥ 4 años) |
| El acceso a HPC nativo de la nube impulsa la adopción por parte de las pymes en Asia-Pacífico | + 1.9% | Núcleo de Asia y el Pacífico, expandiéndose a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Desafíos térmicos de semiconductores sub-5 nm que requieren CFD multifísica | + 1.6% | Global, concentrado en Taiwán, Corea del Sur, Estados Unidos | Mediano plazo (2-4 años) |
| Gemelos digitales orientados a la sostenibilidad para la optimización energética en refinerías de Oriente Medio | + 1.4% | Oriente Medio, adopción temprana en Arabia Saudita y Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| La modernización de la defensa en hipersónicos impulsa simulaciones de interacción fluido-estructura en Estados Unidos y Australia | + 1.5% | Estados Unidos y Australia, transferencia de tecnología a naciones aliadas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Integración del diseño generativo impulsado por IA/ML para el aligeramiento de vehículos eléctricos
Los fabricantes de automóviles de toda Europa y China incorporan algoritmos de aprendizaje automático en bucles de optimización topológica, logrando reducciones del 15-20% en el peso del paquete de baterías sin comprometer la seguridad en caso de colisión. [1] NVIDIA Corporation, “NVIDIA Blackwell Platform Arrives to Power a New Era of Computing”, nvidia.com Las GPU Blackwell de NVIDIA ofrecen 2.5 veces el rendimiento de punto flotante de la generación anterior, reduciendo los tiempos de ciclo de diseño generativo de días a horas. Ansys integró redes neuronales informadas por la física que permiten a los ingenieros entrenar modelos sustitutos utilizando resultados históricos de elementos finitos y luego interrogarlos en tiempo real durante los estudios de concepto. El proyecto Fraunhofer KI-LaSt de Alemania demostró que los generadores de celosía impulsados por IA pueden revelar rutas de carga que los diseñadores humanos pasan por alto de forma rutinaria. El Ministerio de Industria y Tecnología de la Información de China exige una reducción del 10% en el peso de la plataforma para 2027, lo que hace que el aligeramiento impulsado por simulación sea obligatorio para los programas OEM nacionales.
Impulso regulatorio para la creación de prototipos virtuales en la industria aeroespacial
La Circular Consultiva 20-174 de la FAA y la Enmienda 27 de la CS-25 de la EASA formalizan la certificación basada en simulación, lo que permite a los fabricantes de aeronaves reemplazar hasta el 40 % de las pruebas físicas con modelos validados. [2] Agencia Europea de Seguridad Aérea, “Enmienda 27 de la CS-25”, easa.europa.eu Boeing y Airbus han presentado más de 50 informes de cumplimiento bajo estas nuevas vías, acortando los plazos de los programas y reduciendo el gasto de capital en bancos de prueba. Los proveedores de nivel uno, que carecen de grandes laboratorios internos, ven un alivio de costos desproporcionado a medida que las pruebas de caída virtuales reemplazan las pruebas de hardware destructivas. Los proveedores de solucionadores ahora deben documentar la convergencia numérica y la independencia de la malla en formatos auditables que cumplan con los niveles de garantía de software DO-178C, lo que amplifica la demanda de cadenas de herramientas de verificación.
El acceso a HPC nativo de la nube impulsa la adopción por parte de las pymes
Los subsidios del sector público en Japón, Singapur y Corea del Sur pagan los tokens de la nube, lo que permite a los pequeños fabricantes ejecutar trabajos de CFD que antes requerían clústeres de USD 500 000. La supercomputadora Fugaku de Japón abrió 1 millón de horas de nodo gratuitas por proyecto, igualando el campo de juego para los talleres de mecanizado de precisión. La plataforma de orquestación de Rescale dirige automáticamente los trabajos a la región de la nube de menor costo, reduciendo el gasto por simulación hasta en un 40 %. [3] Rescale Inc., “ScaleX Pro Platform for HPC Cloud Orchestration”, rescale.com Estos programas democratizan el acceso y estimulan el mercado de la ingeniería asistida por computadora en países donde las PYME dominan las cadenas de valor de la fabricación.
Desafíos térmicos de semiconductores sub-5 nm que requieren CFD multifísica
Los nodos por debajo de 5 nm generan flujos de calor superiores a 1,000 W/cm², lo que obliga a los diseñadores de chips a combinar modelos electrotérmicos, de fluidos y estructurales. DARPA financió 45 millones de dólares para desarrollar flujos de trabajo de atomístico a continuo para predecir el transporte de fonones y el enfriamiento a nivel de encapsulado. La demostración de IBM de 2025 redujo las iteraciones de prototipos en un 50 % al encadenar solucionadores de dinámica molecular y elementos finitos. Los conjuntos de datos de referencia del NIST estandarizan la verificación de solucionadores, mientras que los modelos de memoria de pila 3D de Toshiba guían la colocación de vías a través del silicio. Los proveedores de solucionadores se apresuran a adoptar la aceleración de GPU y el mallado adaptativo para gestionar estos fenómenos acoplados, expandiendo el mercado de la ingeniería asistida por computadora.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incertidumbre en las licencias de pago por uso en la nube para proveedores automotrices de segundo nivel | -0.8% | Global, agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Brechas de validación en modelos biomecánicos que limitan la adopción de dispositivos quirúrgicos | -0.6% | América del Norte y Europa, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Las restricciones al control de las exportaciones de chips HPC limitan la escala de simulación en China | -1.2% | China, efectos indirectos en las cadenas de suministro multinacionales | Largo plazo (≥ 4 años) |
| Curva de aprendizaje pronunciada para el acoplamiento multifísico en India | -0.7% | India, propagación al Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Incertidumbre en las licencias de pago por uso en la nube para proveedores automotrices de segundo nivel
Los proveedores de nivel 2 informan que las facturas de los solucionadores de problemas en la nube superan los presupuestos anuales de licencias perpetuas durante los sprints de diseño de experimentos, lo que genera cuellos de botella en las aprobaciones y paraliza los estudios exploratorios. AVL introdujo precios diferenciados y Dassault Systèmes introdujo pools de tokens híbridos, pero los equipos financieros aún tienen dificultades para prever el uso durante proyectos de clientes que se solapan. Esta volatilidad de gastos retrasa la migración a la nube, preservando una base instalada de clústeres locales obsoletos y moderando el crecimiento a corto plazo en el mercado de la ingeniería asistida por computadora.
Brechas de validación en modelos biomecánicos que limitan la adopción de dispositivos quirúrgicos
Los modelos de elementos finitos de la interacción hueso-implante deben capturar el comportamiento anisotrópico y viscoelástico del tejido en anatomías heterogéneas. La FDA solo ha calificado unos pocos modelos ortopédicos desde 2017, y el cumplimiento de la norma ASME V&V 40 cuesta hasta 2 millones de dólares por diseño. Las empresas emergentes carecen de recursos para estudios de validación plurianuales, lo que ralentiza la adopción de la simulación para implantes específicos para cada paciente. Los repositorios académicos son útiles, pero solo cubren un conjunto limitado de escenarios de carga. Sin conjuntos de datos de validación más amplios, la cuota del sector sanitario en el mercado de la ingeniería asistida por computadora crecerá a partir de una base más reducida.
Análisis de segmento
Por componente: Los servicios se expanden a medida que se acelera la migración a la nube
El software representó el 74.51 % de la cuota de mercado de la ingeniería asistida por computadora en 2025, lo que refleja el arraigo de las licencias perpetuas y el aumento de las conversiones a SaaS. Se prevé que los ingresos por servicios aumenten a una tasa de crecimiento anual compuesta (TCAC) del 10.93 % hasta 2031, a medida que las empresas externalizan la personalización de solucionadores, la orquestación de contenedores y la documentación de validación a especialistas externos. La demanda se disparó después de que las GPU Blackwell de NVIDIA impulsaran a las empresas a refactorizar kernels Fortran de décadas de antigüedad para la aceleración de núcleos tensoriales, una tarea que pocos equipos internos pueden abordar con eficiencia. Las unidades de servicios profesionales de los principales proveedores registraron un crecimiento de dos dígitos en 2025, un indicador temprano de que la contratación de servicios escala cuando el nuevo hardware o las normativas regulatorias redefinen los flujos de trabajo.
Las consultoras también se benefician de los requisitos de cumplimiento de las normas ISO 9001 y AS9100, que obligan a los departamentos de ingeniería a documentar las rutinas de verificación de forma auditable. EnginSoft aumentó su plantilla en un 25 % en Asia-Pacífico para abordar los retrasos en la migración, mientras que Amazon Web Services creó contenedores optimizados para la gestión de soluciones que redujeron el tiempo de integración en la nube de meses a semanas. Dado que las políticas de computación soberana en Europa y Asia exigen la implementación local de la nube, las empresas recurren a integradores de sistemas regionales para garantizar la residencia de datos. Por lo tanto, el subsector de servicios crece más rápido que el mercado general de ingeniería asistida por computadora, pero aún depende de ciclos constantes de actualización de software para mantener su uso.
Por tipo de software: La CFD multifísica supera al análisis de elementos finitos
El análisis de elementos finitos representó el 38.49 % de la cuota de mercado de la ingeniería asistida por computadora en 2025, ya que los estudios de impacto, durabilidad y carga estructural siguen siendo requisitos fundamentales para la certificación automotriz y aeroespacial. Sin embargo, se proyecta que la dinámica de fluidos computacional multifísica se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 11.82 %, ya que los chips de menos de 5 nm y los proyectos de recuperación de calor en refinerías exigen modelos termofluídicos estructurales estrechamente acoplados. COMSOL Multiphysics 6.2 incorporó el acoplamiento por calentamiento por inducción, mientras que Flow Science mejoró la captura de superficie libre para la fundición de metales, ampliando así los casos de uso abordables.
Operadores de petróleo y gas como Saudi Aramco lograron un aumento del 18% en su rendimiento tras implementar gemelos de simulación de procesos que integran módulos de reacción química y CFD, lo que validó el retorno de la inversión (ROI) para solucionadores de flujo de alta fidelidad. Los diseñadores de semiconductores ahora vinculan los análisis atomísticos de transporte de fonones con la CFD a nivel de paquete, reduciendo los giros de prototipos en un 50% en el nodo de 2 nm de IBM. A medida que los motores de diseño generativo combinan el análisis de elementos finitos (FEA) con la CFD para iterar sobre redes en cuestión de horas, los proveedores están convergiendo las cadenas de herramientas en licencias únicas. La superposición funcional resultante garantiza que ambas categorías sigan creciendo, aunque la multifísica capta ganancias incrementales de cuota de mercado en la ingeniería asistida por computadora a expensas de las empresas que ya operan en la monofísica.
Por implementación: Las estrategias híbridas unen el control local con la elasticidad de la nube
Las instalaciones locales representaron el 61.93 % de la cuota de mercado de la ingeniería asistida por computadora en 2025, ya que las empresas de defensa y los fabricantes de equipos originales (OEM) de la industria automotriz deben cumplir con la ITAR y las salvaguardas de secretos comerciales. Sin embargo, se prevé que las plataformas en la nube crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.02 % hasta 2031, a medida que las pymes aprovechan los modelos de tokens que eliminan inversiones de 500 000 USD en servidores. La programación gestionada de Rescale reduce los costes por trabajo al dirigir las cargas de trabajo a la región más económica, y la interfaz de navegador de SimScale elimina la sobrecarga de la instalación local.
Siemens introdujo licencias por ráfagas que permiten a los usuarios transferir las colas de trabajo pico a AWS o Azure, conservando los clústeres locales para estudios sensibles a la propiedad intelectual. El subsidio japonés de 10 000 millones de yenes impulsó un aumento del 60 % en las horas de resolución de problemas en la nube entre las empresas con menos de 300 empleados, lo que demuestra que los incentivos públicos pueden influir en las decisiones de contratación. Durante el pronóstico, predominan las infraestructuras híbridas: las cargas de trabajo estables permanecen en las instalaciones, mientras que el diseño de experimentos y las ejecuciones generativas escalan elásticamente. Este modelo mixto impulsa un crecimiento equilibrado en ambos tipos de implementación, pero la nube captura la porción de mayor crecimiento del mercado de la ingeniería asistida por computadora.
Por tamaño de organización: las pymes ganan impulso gracias a los pools de tokens flexibles
Las grandes empresas concentraron el 68.92 % del gasto en 2025, impulsadas por acuerdos empresariales plurianuales que incluyen formación, soporte prioritario y puestos ilimitados para solucionadores. Se prevé que las pymes registren una tasa de crecimiento anual compuesta (TCAC) del 11.51 %, a medida que las plataformas basadas en tokens reducen las barreras de entrada. La Iniciativa de Nube Empresarial de Singapur financió el 60 % de los costes de simulación para las empresas que cumplían los requisitos, lo que desencadenó un aumento repentino en su uso que redujo las brechas de capacidad con sus homólogas multinacionales.
HyperWorks, basado en unidades, de Altair permite a los compradores comenzar con 100 tokens consumibles en diferentes dominios de física, alineando el flujo de caja con las cargas de proyecto esporádicas. Las startups prefieren los solucionadores nativos del navegador que mallan automáticamente la geometría sin intervención de especialistas, reduciendo el tiempo de puesta en marcha a días. Por otro lado, los conglomerados continúan negociando importantes descuentos por volumen y mantienen equipos internos de desarrollo de métodos, lo que refuerza su ventaja de escala. No obstante, la creciente base de usuarios de pymes amplía el mercado general de la ingeniería asistida por computadora y distribuye el riesgo del proveedor entre más cuentas.
Por sector vertical de usuario final: la atención médica emerge como la aplicación de más rápido crecimiento
El sector automotriz lideró el mercado de ingeniería asistida por computadora con una participación del 29.18 % en 2025, impulsado por la electrificación, la resistencia a impactos y los estudios de fuga térmica de baterías. Se proyecta que el sector salud se expanda a una tasa de crecimiento anual compuesta (TCAC) del 12.47 %, impulsado por la aprobación por parte de la FDA de modelos de elementos finitos de columna vertebral y articulaciones en el marco de su programa de Herramientas de Desarrollo de Dispositivos Médicos. Materialise integró el análisis de elementos finitos (FEA) en Magics para predecir las fuerzas de corte óseo, mientras que las actualizaciones de ASME V&V 40 guían las evaluaciones de credibilidad de los implantes específicos para cada paciente.
La adopción de la industria aeroespacial se acelera gracias a la Circular Asesora 20-174 de la FAA y la Enmienda 27 de la CS-25 de la EASA, lo que permite a los fabricantes de aviones sustituir las plataformas de aeronaves de hierro por gemelos digitales validados. Los usuarios de semiconductores, energía y servicios públicos amplían los límites de la multifísica para controlar el flujo de calor sub-5 nm y mejorar la eficiencia de las refinerías. Los programas de defensa de Estados Unidos y Australia financian la investigación de FSI hipersónica por valor de 50 millones de dólares, impulsando avances en solucionadores que se extienden a los sectores comerciales. La diversificación de la adopción vertical ayuda a equilibrar las fluctuaciones cíclicas del gasto en automoción y sustenta el crecimiento a largo plazo de la cuota de mercado de la ingeniería asistida por computadora.
Análisis geográfico
Norteamérica representó el 32.96 % de los ingresos de 2025, la mayor cuota de mercado de ingeniería asistida por computadora entre todas las regiones, ya que las empresas aeroespaciales de primera línea aprovecharon la Circular Asesora 20-174 de la FAA para reemplazar los costosos experimentos con aviones de hierro por gemelos digitales validados. Los contratos superiores a los 50 millones de dólares del Laboratorio de Investigación de la Fuerza Aérea de EE. UU. para herramientas hipersónicas de interacción fluido-estructura impulsaron aún más la adopción de solucionadores. El Consejo Nacional de Investigación de Canadá añadió nuevos nodos de GPU a su clúster para apoyar la reducción de peso en la industria automotriz, mientras que los proveedores mexicanos de primer nivel adoptaron tokens en la nube para cumplir con los requisitos de validación virtual de los fabricantes de equipos originales (OEM).
Se proyecta que Asia-Pacífico se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 11.92 % hasta 2031, superando a todas las demás regiones y sumando el mayor tamaño de mercado de ingeniería asistida por computadora (IAC) incremental durante el período de pronóstico. El subsidio japonés de 10 000 millones de yenes para la computación de alto rendimiento (HPC) en la nube para pymes impulsó un aumento del 60 % en las horas de resolución, y la supercomputadora Fugaku ahora proporciona 1 millón de horas de nodo gratuitas por proyecto industrial. El mandato de China de reducir el peso de los vehículos eléctricos en un 10 % para 2027 está impulsando el diseño generativo asistido por IA entre los fabricantes de equipos originales (OEM) nacionales. El portal I-STEM de India proporciona acceso gratuito a COMSOL a 20 000 investigadores, lo que ayuda a reducir la brecha de habilidades multifísicas en la región, mientras que la colaboración con Australia en el Pilar 2 de AUKUS impulsa los presupuestos de simulación de defensa.
Europa se beneficia de la Enmienda 27 de la EASA CS-25, que legitima las pruebas virtuales para casos de fatiga y tolerancia a daños, lo que impulsa a los fabricantes de fuselajes a realinear sus planes de certificación en torno a solucionadores de alta fidelidad. El proyecto alemán Fraunhofer KI-LaSt demuestra que los generadores de celosía con IA pueden descubrir trayectorias de carga que los ingenieros humanos pasan por alto, acelerando la optimización del chasis de los vehículos eléctricos. Las refinerías de Oriente Medio están adoptando gemelos digitales orientados a la sostenibilidad; el complejo Yanbu de Saudi Aramco aumentó su rendimiento un 18 % tras acoplar la CFD de procesos con controles en tiempo real. Los clústeres automotrices de Sudamérica recurren a solucionadores nativos de navegador para cumplir con las normas de emisiones más estrictas, y las minas de nivel profundo de Sudáfrica prueban la CFD de ventilación, aunque ambas regiones aún capturan una cuota comparativamente pequeña del mercado de la ingeniería asistida por computadora.
Panorama competitivo
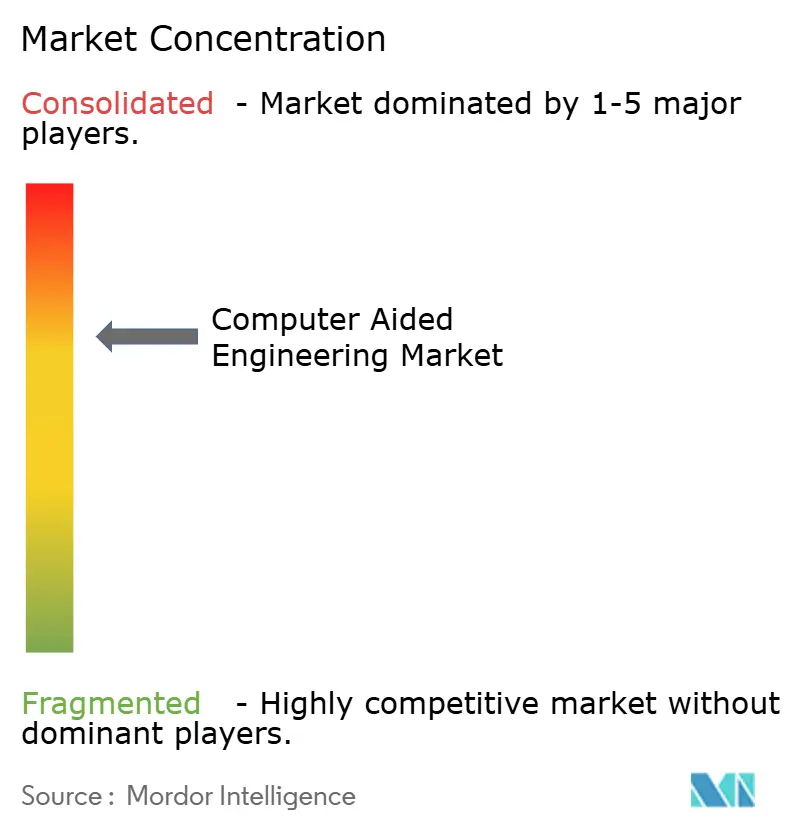
ANSYS, Dassault Systèmes y Siemens Digital Industries Software son actores clave en el mercado de la ingeniería asistida por computadora, representando en conjunto un porcentaje estimado del 50% de los ingresos globales. Estas empresas ofrecen suites de software integrales que abarcan capacidades de preprocesamiento, resolución y posprocesamiento. Esta amplia funcionalidad incrementa los costos de cambio, dificultando la transición a soluciones alternativas para los clientes empresariales.
Siemens cerró la adquisición de Altair por 10.6 millones de dólares en 2024 y completó la integración de HyperWorks en el pool de tokens de Xcelerator en enero de 2026, lo que permitió la optimización multidisciplinaria mediante un único contenedor de licencias. Dassault Systèmes respondió con SIMULIA Unified Licensing, que combina límites y rollovers de tokens para reducir la volatilidad del pago por uso para los proveedores de automoción. Ansys integró el entrenamiento del modelo sustituto NVIDIA Modulus en su versión de 2025, y la familia de GPU Blackwell ofrece un rendimiento de punto flotante 2.5 veces superior, reduciendo los estudios de diseño generativo de días a horas.
Los proveedores más competitivos intensifican la competencia desde abajo. Los solucionadores de SimScale, solo para navegador y con refinamiento de malla de IA, reducen el tiempo de configuración a minutos, lo que resulta muy atractivo para las pymes que carecen de personal CAE dedicado. Rescale orquesta la HPC multinube, reduciendo el coste por simulación hasta en un 40 % mediante la puja automatizada por región. Prometech impulsa la CFD basada en partículas en los sectores farmacéutico y de procesamiento de alimentos, mientras que la participación minoritaria de Hexagon en una startup de diseño generativo añade propiedad intelectual de optimización topológica a su oferta de software MSC. Las solicitudes de patente muestran que Altair y PTC compiten por integrar modelos de lenguaje extenso en CAD, y las empresas de nicho que se centran en la validación biomecánica buscan alcanzar la precisión ASME V&V 40 a precios accesibles para las startups, garantizando así que la diferenciación tecnológica, y no solo la escala, siga determinando los resultados competitivos.
Líderes de la industria de la ingeniería asistida por computadora
ANSYS Inc.
Dassault Systèmes SE
Software de Siemens Digital Industries
Altair Ingeniería Inc.
Autodesk Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Siemens terminó de integrar Altair HyperWorks en Xcelerator, lo que permitió una optimización multidisciplinaria bajo un solo grupo de tokens.
- Noviembre de 2025: Dassault Systèmes inauguró nuevos centros de datos 3DEXPERIENCE en Singapur y São Paulo, reduciendo la latencia hasta en un 40 % para los usuarios regionales.
- Junio de 2025: SimScale lanzó un modelo de IA base que crea automáticamente refinamientos de malla, lo que reduce el tiempo de configuración de horas a minutos.
- Marzo de 2025: NVIDIA presentó la plataforma Blackwell y Ansys activó simultáneamente la integración de Modulus para modelos sustitutos en tiempo real.
Alcance del informe del mercado global de ingeniería asistida por computadora
El informe de mercado de ingeniería asistida por computadora está segmentado por componente (software y servicios), tipo de software (análisis de elementos finitos, dinámica de fluidos computacional, dinámica multicuerpo, optimización y simulación), implementación (local y en la nube), tamaño de la organización (grandes empresas, pymes), sector vertical del usuario final (automotriz, aeroespacial y defensa, electrónica y eléctrica, equipos industriales, salud, energía y servicios públicos, otros sectores verticales del usuario final) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio, África). Las previsiones de mercado se expresan en valor (USD).
| Software |
| Servicios |
| Análisis de Elementos Finitos |
| Dinámica de fluidos computacional |
| Dinámica multicuerpo |
| Optimización y simulación |
| En la premisa |
| Basado en la nube |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Motorium |
| Aeroespacial y Defensa |
| Electrónica y Eléctrica |
| Capacitador de Alto Voltaje para la Industria: Rendimiento y Fiabilidad |
| Sector Sanitario |
| Energía y servicios Públicos |
| Otros verticales de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa |
| Por componente | Software | |
| Servicios | ||
| Por tipo de software | Análisis de Elementos Finitos | |
| Dinámica de fluidos computacional | ||
| Dinámica multicuerpo | ||
| Optimización y simulación | ||
| Por implementación | En la premisa | |
| Basado en la nube | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| Por vertical de usuario final | Motorium | |
| Aeroespacial y Defensa | ||
| Electrónica y Eléctrica | ||
| Capacitador de Alto Voltaje para la Industria: Rendimiento y Fiabilidad | ||
| Sector Sanitario | ||
| Energía y servicios Públicos | ||
| Otros verticales de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de ingeniería asistida por computadora para 2031?
Se prevé que el mercado alcance los 22.67 millones de dólares en 2031.
¿Qué región crecerá más rápido en ingeniería asistida por computadora hasta 2031?
Se espera que Asia-Pacífico se expanda a una CAGR del 11.92 %, superando a todas las demás regiones.
¿Por qué el CFD multifísico está ganando impulso frente al FEA tradicional?
Los desafíos térmicos de los chips de menos de 5 nm y la optimización de las refinerías exigen un modelado fluido-térmico-estructural acoplado que el método FEA de física única no puede manejar.
¿Cómo superan las PYMES los elevados costes de simulación?
Los subsidios gubernamentales a la nube y las licencias basadas en tokens permiten a empresas más pequeñas acceder a recursos de HPC sin grandes desembolsos de capital.
¿Qué sector de usuarios finales es probable que experimente el mayor crecimiento?
La atención médica debería crecer más rápidamente, ayudada por las vías de calificación de modelos computacionales respaldadas por la FDA para implantes ortopédicos.


