

Tamaño y participación en el mercado de polímeros conductores
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
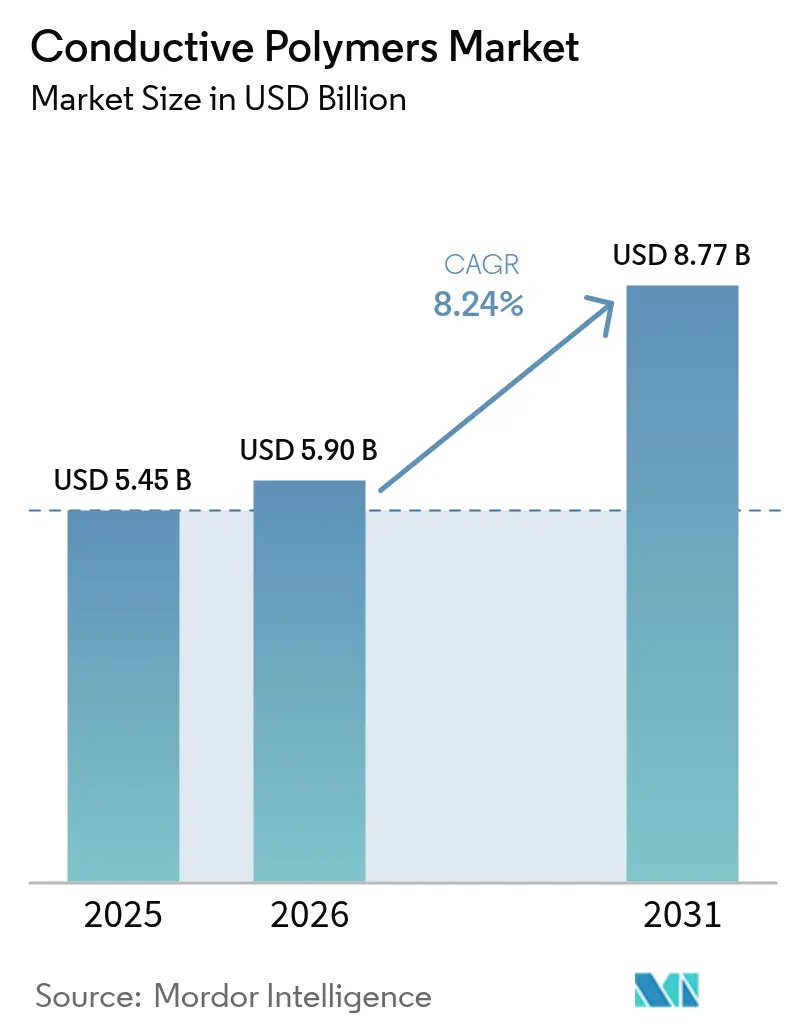
| Tamaño del mercado (2026) | USD 5.9 mil millones |
| Tamaño del mercado (2031) | USD 8.77 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.24% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de polímeros conductores por Mordor Intelligence
El tamaño del mercado de polímeros conductores en 2026 se estima en USD 5.9 millones, creciendo desde el valor de 2025 de USD 5.45 millones, con proyecciones para 2031 que muestran USD 8.77 millones, creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.24% durante 2026-2031. La expansión está respaldada por la transición de conductores metálicos a polímeros ligeros en la electrónica de próxima generación, la electrificación de los vehículos y la rápida adopción de dispositivos flexibles. Los fabricantes de automóviles están reemplazando los blindajes EMI metálicos con alternativas de polímeros para ampliar la autonomía, mientras que las marcas de electrónica priorizan la reducción del factor de forma sin sacrificar la integridad de la señal. Las innovaciones de procesamiento que elevan la conductividad más allá de 4,000 S/cm y mantienen la flexibilidad han acortado los ciclos de desarrollo, alentando a los ingenieros de diseño a especificar polímeros conductores en una etapa más temprana. Al mismo tiempo, los esfuerzos de localización de la cadena de suministro en Asia Pacífico se han combinado con incentivos gubernamentales para la movilidad eléctrica para reforzar el liderazgo regional en producción y consumo. El efecto acumulativo de estos impulsores coloca al mercado de polímeros conductores en una trayectoria de crecimiento resistente a pesar de las oscilaciones de los precios de las materias primas.
Conclusiones clave del informe
- Por tipo de polímero, los plásticos conductores lideraron con una participación de ingresos del 44.60 % en 2025, mientras que los polímeros inherentemente conductores registraron la CAGR proyectada más alta, del 8.42 % hasta 2031.
- Por clase, los polímeros conductores conjugados capturaron el 40.10 % de la participación de mercado de polímeros conductores en 2025, y se pronostica que los polímeros conductores iónicos se expandirán a una CAGR del 8.72 % hasta 2031.
- Por aplicación, los componentes del producto representaron el 44.05 % del tamaño del mercado de polímeros conductores en 2025 y están avanzando a una CAGR del 8.5 % hasta 2031.
- Por industria de usuario final, la eléctrica y la electrónica representaron el 41.60 % del tamaño del mercado de polímeros conductores en 2025, mientras que la automotriz y la movilidad eléctrica están creciendo más rápido con una CAGR del 9.18 % hasta 2031.
- Por geografía, Asia Pacífico dominó con una participación en los ingresos del 45.70 % en 2025 y sigue siendo la región de más rápido crecimiento con una CAGR del 9.05 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de polímeros conductores
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La demanda de blindaje EMI ligero está en aumento en vehículos eléctricos y electrónica de consumo | 2.1% | Global, con concentración en Asia Pacífico y Europa | Mediano plazo (2-4 años) |
| Adopción de embalajes antiestáticos impulsada por el comercio electrónico | 1.8% | Global, en particular América del Norte y Asia Pacífico | Corto plazo (≤ 2 años) |
| Adopción de wearables termoeléctricos flexibles después de 2025 | 1.2% | Núcleo de Asia Pacífico, propagación a América del Norte | Largo plazo (≥ 4 años) |
| Antenas conformadas de grado militar que utilizan polímeros inherentemente conductores | 0.9% | América del Norte y Europa, con aplicaciones de defensa emergentes en APAC | Mediano plazo (2-4 años) |
| Flexibilidad de diseño y gran alcance de innovación mediante personalización. | 0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La demanda de blindaje EMI ligero aumenta en vehículos eléctricos y electrónica de consumo
Los vehículos eléctricos emiten mayor interferencia electromagnética que los de combustión interna. Los blindajes metálicos tradicionales añaden peso, lo que reduce la autonomía, lo que lleva a los fabricantes de equipos originales (OEM) a especificar polímeros conductores ligeros, que reducen la masa de los componentes hasta en un 28 %, con una eficacia de blindaje comparable. En los smartphones, los circuitos 5G se ubican más cerca de las antenas; por lo tanto, los fabricantes optan por blindajes de polímero que reducen el grosor de las paredes del dispositivo sin comprometer la calidad de la señal. La región Asia-Pacífico es la más beneficiada, ya que alberga la mayor parte de las líneas de montaje mundiales de baterías y teléfonos móviles para vehículos eléctricos. Los fabricantes de automóviles europeos están adoptando soluciones similares para cumplir con los objetivos de emisiones de la flota. Las bibliotecas de diseño creadas para dispositivos de consumo se están trasladando ahora a las plataformas automotrices, lo que acelera la adopción intersectorial.
Adopción de embalajes antiestáticos impulsada por el comercio electrónico
Los centros de distribución en línea envían miles de millones de productos electrónicos cada año, lo que aumenta la necesidad de embalajes antiestáticos. Los proveedores de logística informan de una reducción del 37 % en las devoluciones de productos relacionadas con la estática tras la adopción de sobres con revestimiento de polímero, lo que impulsa la demanda en Norteamérica, donde el volumen de paquetes sigue aumentando [1] Centro de las Naciones Unidas para el Desarrollo Regional, «Estado de los residuos plásticos en Asia y el Pacífico», un.org . Los exportadores de Asia y el Pacífico replican estas prácticas para satisfacer las especificaciones de los compradores, lo que expande aún más el mercado de polímeros conductores.
Adopción de wearables termoeléctricos flexibles después de 2025
Los dispositivos sanitarios dependen cada vez más de la energía obtenida del calor corporal. PEDOT reciente: Las fibras PSS ofrecen factores de potencia superiores a 147 µW m-1 K-2, a la vez que resisten 1,000 ciclos de flexión, lo que permite textiles inteligentes verdaderamente autónomos. La demanda de monitorización biométrica continua en el cuidado de personas mayores impulsa los pedidos en Japón, Corea del Sur y Estados Unidos. Las marcas de ropa incorporan finas cintas termoeléctricas en prendas de compresión, lo que abre el camino a una categoría de productos premium que expande el mercado de polímeros conductores más allá de la electrónica tradicional.
Antenas conformadas de grado militar que utilizan polímeros inherentemente conductores
Las fuerzas de defensa requieren antenas que se integren a la perfección con las superficies curvas de aeronaves y equipos militares. Los polímeros inherentemente conductores se moldean en formas complejas, manteniendo patrones de radiación estables en amplios anchos de banda, superando a las unidades de metal grabado en peso y aerodinámica. Los contratos norteamericanos para plataformas furtivas han redirigido los presupuestos de prototipos hacia estos materiales, y los proveedores europeos están probando conjuntos reconfigurables para optimizar las operaciones multibanda. Se espera que la incorporación de esta tecnología a los UAV comerciales genere ingresos adicionales.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste de procesamiento y robustez mecánica limitada | -1.2% | Global, con especial impacto en aplicaciones sensibles a los costos | Corto plazo (≤ 2 años) |
| Precios de anilina volátil y monómeros especiales | -0.6% | Global, con un impacto agudo en la manufactura de Asia Pacífico | Mediano plazo (2-4 años) |
| Desafíos del reciclaje al final de la vida útil de los compuestos híbridos | -0.8% | Europa y América del Norte lideran, con preocupaciones emergentes de Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de procesamiento y robustez mecánica limitada
Lograr una conductividad similar a la de los metales en polímeros generalmente requiere pasos de postratamiento como lavado con ácido o intercambio de solventes, que aumentan los costos de producción hasta en un 23% en relación con los plásticos convencionales. La fatiga mecánica sigue siendo un desafío porque las estructuras altamente dopadas pueden agrietarse bajo flexión repetida. Los fabricantes de automóviles especifican aditivos de refuerzo, pero estos aumentan el peso y eliminan algunas ventajas. Los grupos de investigación están explorando matrices elastoméricas que encapsulan dominios conductores para equilibrar las propiedades, pero la adopción a gran escala depende de hojas de ruta de reducción de costos [2] N. Kim et al., “Compuestos poliméricos conductores elásticos en módulos termoeléctricos”, Nature Communications, nature.com.
Precios de anilina volátil y monómeros especiales
Los monómeros de alta pureza, aptos para uso médico o aeroespacial, provienen de una base de proveedores limitada en China y Alemania, lo que expone a las empresas del sector downstream a fluctuaciones de suministro. Algunos convertidores se cubren con contratos a largo plazo, pero las empresas más pequeñas mantienen un mayor inventario, lo que infla las necesidades de capital circulante. La consiguiente incertidumbre en los precios desalienta la especificación en bienes de consumo sensibles al coste, lo que limita el crecimiento del volumen a corto plazo.
Análisis de segmento
Por tipo de polímero: Los plásticos conductores mantienen el liderazgo en volumen
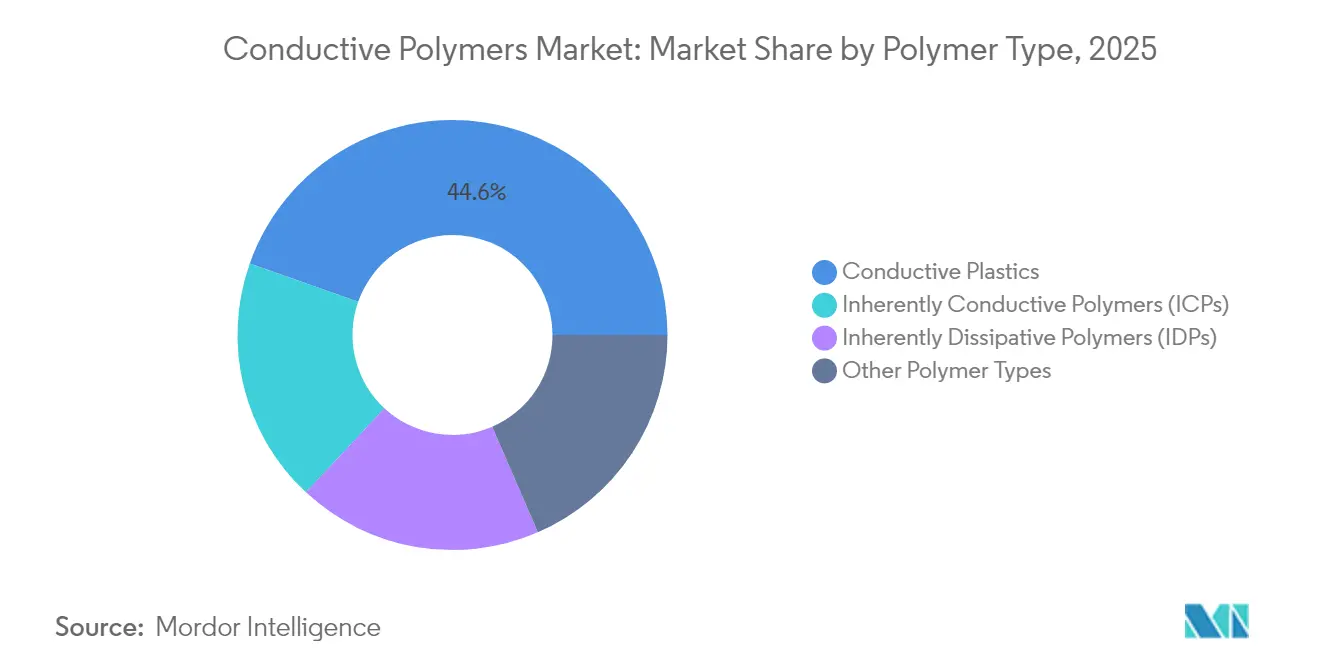
Los plásticos conductores representaron el 44.60 % del mercado de polímeros conductores en 2025, ya que los activos de extrusión y moldeo por inyección ya están amortizados, lo que permite una producción económica a escala multikilotonelada. Estos polímeros cumplen con los estándares EMI para carcasas de portátiles y soportes de sensores automotrices, lo que facilita su expansión a aplicaciones consolidadas. Los polímeros inherentemente conductores registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.42 %, hasta 2031, ya que los dispositivos sanitarios portátiles y las antenas conformadas exigen una mayor conductividad por gramo. Avances en el procesamiento, como la polimerización en fase de vapor, reducen la densidad de defectos, reduciendo la brecha de propiedades con los metales.
Los polímeros inherentemente disipativos mantienen un nicho en las plantas de producción y las líneas de semiconductores, donde la rápida disipación de la estática previene los microdaños. Otros tipos de polímeros incluyen compuestos híbridos que combinan rellenos de nanocarbono con poliuretano termoplástico, lo que permite circuitos extensibles. Las mejoras continuas sugieren que el mercado de polímeros conductores se desplazará gradualmente de los plásticos básicos hacia formulaciones de ICP de mayor valor, manteniendo al mismo tiempo una amplia gama de aplicaciones sensibles al precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por clase: los polímeros conductores conjugados consolidan casos de uso de alto nivel
Los polímeros conductores conjugados captaron el 40.10 % del mercado de polímeros conductores en 2025 gracias a la fiabilidad de sus protocolos de síntesis y a su estabilidad en condiciones ambientales. Funcionan como electrodos transparentes en pantallas y como capas activas en transistores electroquímicos orgánicos utilizados para el diagnóstico en el punto de atención.
A pesar de su base más pequeña, los polímeros iónicamente conductores se expanden a una tasa de crecimiento anual compuesta (TCAC) del 8.72 % debido a que transportan cargas electrónicas e iónicas, cruciales para biointerfaces y baterías de estado sólido. Los polímeros de transferencia de carga son adecuados para sensores que requieren potenciales redox específicos. Los polímeros con carga conductiva mantienen una relación calidad-precio competitiva para bandejas antiestáticas donde una conductividad moderada es suficiente.
Por aplicación: los componentes del producto dominan el volumen y el valor
Los componentes de productos representan el 44.05 % del tamaño del mercado de polímeros conductores y su mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.5 % hasta 2031, se debe a que incluyen una amplia gama de dispositivos, desde juntas para altavoces de smartphones hasta carcasas de radar para vehículos. Los fabricantes de equipos originales (OEM) prefieren polímeros que ofrecen blindaje EMI sin necesidad de mecanizado, lo que reduce el tiempo de montaje. El embalaje antiestático sigue siendo esencial ante el aumento del número de paquetes a nivel mundial; los recubrimientos conductores protegen los semiconductores durante los envíos multinodo. Los contenedores de manipulación de materiales utilizan materiales disipativos duraderos para evitar la atracción de polvo y fallos de encendido de los componentes en almacenes automatizados. Las soluciones para superficies de trabajo y suelos protegen los equipos sensibles en las fábricas de semiconductores.
El costo por pieza de las antenas de polímero conductor se ha reducido a USD 0.023, lo que permite el uso de etiquetas IoT desechables para el seguimiento del inventario. Las técnicas de fabricación aditiva imprimen trazas de circuitos directamente en carcasas curvas, optimizando las cadenas de suministro. La combinación de aplicaciones pone de relieve cómo las reducciones graduales de costos abren nuevos segmentos de demanda, ampliando el mercado potencial de polímeros conductores.
Por industria de usuario final: la electrónica lidera, la movilidad se acelera
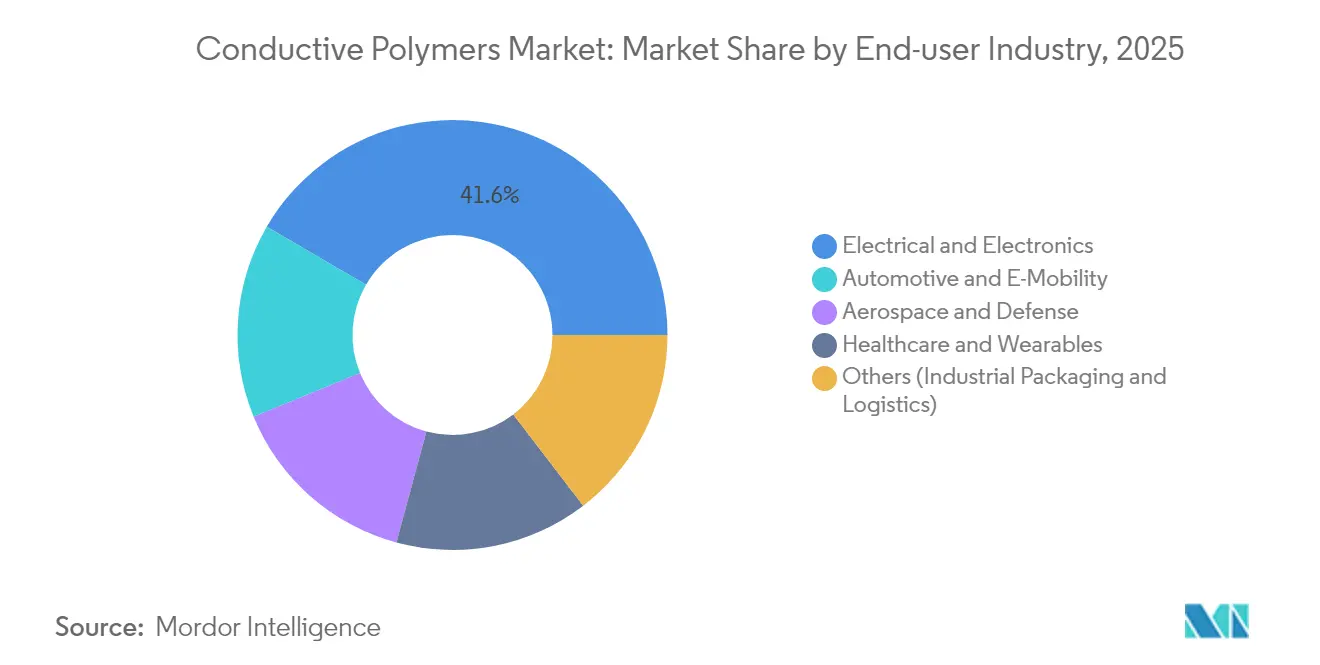
Los productos eléctricos y electrónicos representaron el 41.60 % del tamaño del mercado de polímeros conductores en 2025, ya que los teléfonos inteligentes, las computadoras portátiles y los servidores requieren un blindaje compacto. Los dispositivos portátiles adoptan cada vez más polímeros para cumplir con los requisitos de perfiles más delgados. La automoción y la movilidad eléctrica registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 9.18 %, debido a que las transmisiones eléctricas aumentan la complejidad de la EMI, mientras que los objetivos de autonomía penalizan el peso. Las carcasas de baterías, las carcasas de inversores y las juntas de los puertos de carga se benefician de la sustitución de polímeros.
Las aplicaciones aeroespaciales y de defensa exigen materiales resilientes para entornos de alta gravedad o gran altitud; la adopción temprana valida el rendimiento antes de una expansión generalizada. La atención médica y los wearables se impulsan gracias a los parches de glucosa y las camisetas de ECG, que requieren conductores elásticos y biocompatibles. El embalaje y la logística industriales siguen generando una demanda base estable. La electrificación intersectorial eleva el mercado de polímeros conductores a la categoría de componente estratégico en todas las cadenas de valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de polímeros conductores en la región Asia-Pacífico
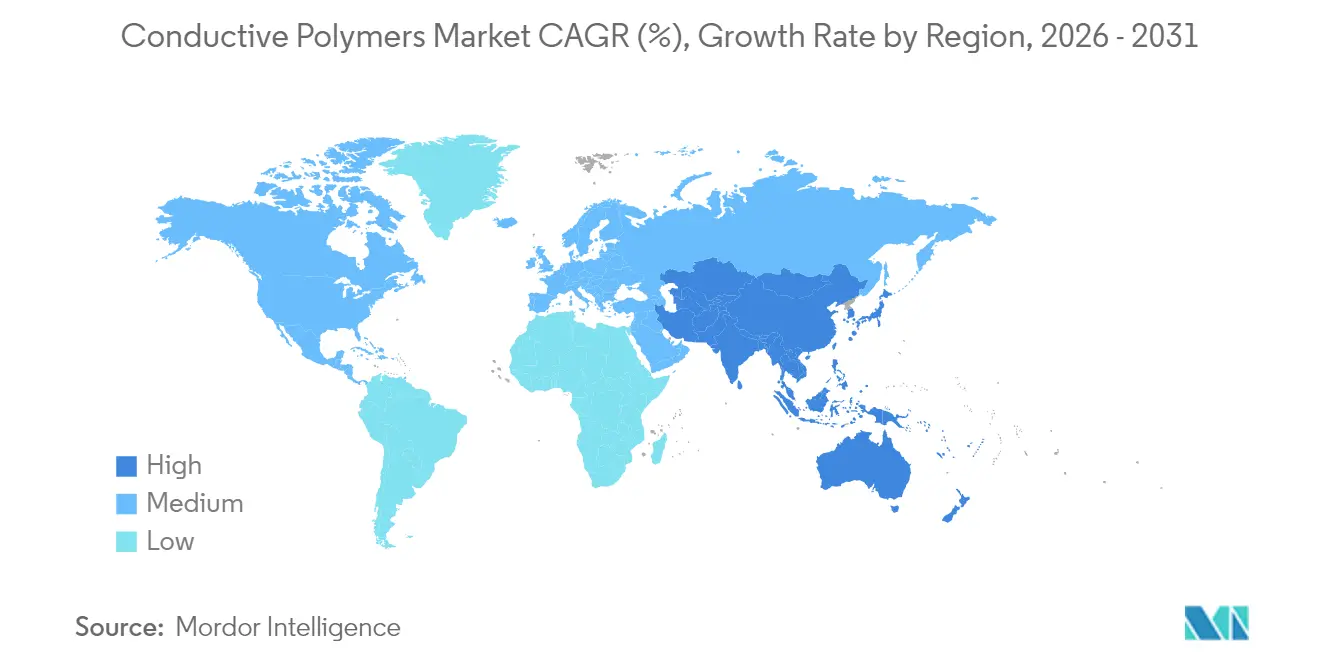
Asia Pacífico poseía el 45.70 % del mercado de polímeros conductores en 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 9.05 % hasta 2031, impulsada por sus densos clústeres de fabricación de productos electrónicos y los subsidios gubernamentales a la movilidad eléctrica. China domina el volumen de ensamblaje de teléfonos inteligentes y baterías para vehículos eléctricos, mientras que Japón lidera la investigación y el desarrollo de polímeros de alta pureza.
Mercado de polímeros conductores en Norteamérica
En Norteamérica, Estados Unidos acelera la producción nacional de vehículos eléctricos (VE) con incentivos fiscales federales, lo que genera una creciente demanda de componentes ligeros para blindaje. El gasto en defensa canaliza fondos hacia programas de antenas conformadas que especifican polímeros inherentemente conductores. La industria aeroespacial canadiense integra circuitos extensibles en los sistemas de seguridad de cabina, mientras que las exportaciones mexicanas de ensamblaje de VE impulsan la demanda regional. Los acuerdos comerciales que facilitan el flujo transfronterizo de materiales impulsan la coherencia del mercado.
Mercado europeo de polímeros conductores
Europa muestra una adopción constante, respaldada por estrictos límites de emisiones para vehículos que premian la reducción de peso. Alemania es pionera en soluciones EMI ricas en polímeros para vehículos eléctricos premium. El sector aeroespacial francés exige grados de alto rendimiento para antenas de vuelo. Las iniciativas nórdicas en economía circular favorecen los plásticos conductores reciclables. El marco REACH de la UE incentiva los procesos con polímeros de bajo COV. Los centros de fabricación de electrónica de Europa del Este adoptan suelos antiestáticos para cumplir con las auditorías globales de clientes, ampliando así el mercado de polímeros conductores en el continente.
Análisis de la cadena de valor
La cadena de valor de los polímeros conductores comienza con materias primas petroquímicas y especializadas (anilina y otros monómeros), dopantes y aditivos conductores (negro de humo, grafeno y nanotubos de carbono). Estos insumos se distribuyen a productores de polímeros y proveedores de productos químicos especializados que formulan polímeros y dispersiones intrínsecamente conductores (por ejemplo, sistemas PEDOT:PSS), así como a fabricantes de compuestos que producen plásticos conductores y masterbatches para extrusión, moldeo por inyección y aplicaciones de películas. En la etapa intermedia, los convertidores y procesadores (compuestos, recubrimientos, impresión y tratamientos posteriores como el intercambio de disolventes/lavado con ácido) adaptan la conductividad, la flexibilidad y la durabilidad para usos finales que incluyen el blindaje EMI en electrónica y vehículos, el embalaje antiestático y los componentes emergentes relacionados con el almacenamiento de energía.
En la fase posterior, la distribución combina la colaboración directa con los fabricantes de equipos originales (OEM) para grados de ingeniería con el alcance liderado por los distribuidores en la electrónica impresa y los convertidores de embalaje, donde la cualificación y la consistencia impulsan los pedidos repetidos. Persisten cuellos de botella clave en torno a la volatilidad de los rellenos conductores y los monómeros especiales, así como la complejidad del procesamiento, lo que puede aumentar los costes en comparación con los plásticos convencionales y alargar los ciclos de cualificación; esto mantiene la demanda de materiales compatibles con las líneas de recubrimiento/secado existentes. Movimientos recientes de proveedores, como el lanzamiento por parte de NanoXplore del polvo de grafeno de alta pureza (xGnP D500-HP) y la comercialización por parte de NanoXplore, junto con Techmer PM, del masterbatch GrapheneBlack xGnP para películas plásticas (ambos en 2026), ilustran el refuerzo de la fase inicial a la fase intermedia, con el objetivo de estabilizar el rendimiento en películas y piezas moldeadas y acortar el tiempo de escalado para aplicaciones de alto volumen.
Panorama competitivo
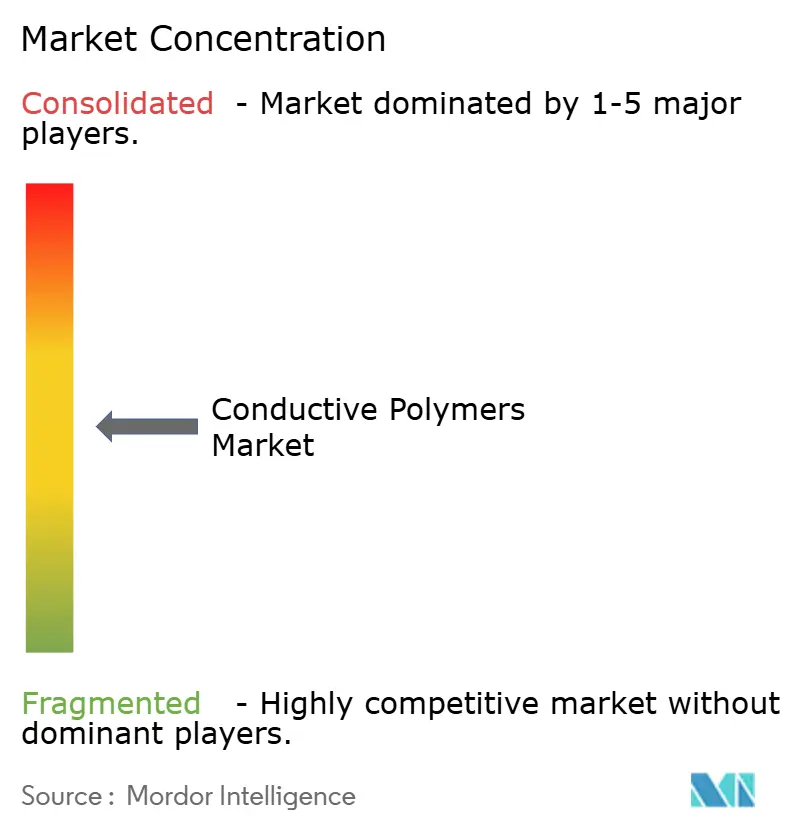
La competencia está moderadamente fragmentada. Los grandes conglomerados químicos aprovechan las cadenas de suministro integradas para suministrar plásticos conductores a gran escala, utilizando su liderazgo en costes para defender su cuota de mercado en aplicaciones de productos básicos. Las empresas especializadas se centran en nichos de alto margen, como los tejidos termoeléctricos o los electrodos biocompatibles, diferenciándose mediante productos químicos patentados. La tecnología sigue siendo el principal campo de batalla. Las patentes de procesos para la polimerización en fase de vapor y el dopaje sin disolventes aumentaron un 18 % en 2024, lo que indica un cambio hacia la reducción de costes. Las empresas emergentes reciben financiación de capital riesgo para comercializar tintas ICP imprimibles para la fabricación aditiva de antenas y sensores. Las empresas establecidas contraatacan con programas de innovación abierta que incorporan tecnologías prometedoras.
Líderes de la industria de polímeros conductores
3M
Solvay
SABIC
Grupo Agfa-Gevaert
Lehmann&Voss&Co.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: SABIC lanzó una nueva serie de compuestos LNP Thermocomp, diseñados para aplicaciones de módulos de potencia y accionamiento eléctrico de alta potencia y alto voltaje, incluidos los módulos IGBT. Este lanzamiento responde a las necesidades de materiales en arquitecturas de 800 V, donde la estabilidad térmica y el rendimiento eléctrico son factores clave en el diseño. Asimismo, amplía el uso de compuestos poliméricos especiales en carcasas de electrónica de potencia y componentes adyacentes para la gestión de EMI/ESD.
- Junio de 2025: Agfa y Technica anunciaron una alianza estratégica para la distribución de la gama de materiales conductores Orgacon de Agfa en Estados Unidos. Este acuerdo fortaleció el acceso comercial a productos de polímeros conductores para electrónica impresa y aplicaciones relacionadas con PCB a través de un canal ya establecido. Una mayor disponibilidad facilita una transición más rápida del prototipado a la producción de recubrimientos conductores y capas funcionales impresas.
- Junio de 2024: SABIC presentó materiales para el almacenamiento y la distribución de energía en The Battery Show Europe 2024 en Stuttgart. La presentación puso de relieve un enfoque integrado de materiales para baterías y componentes de potencia de vehículos eléctricos, reforzando el papel de los polímeros avanzados en las cadenas de suministro de electrificación. Esta visibilidad facilita la incorporación temprana de soluciones de polímeros conductores y disipativos en los niveles de paquete y electrónica de potencia.
Alcance del informe del mercado global de polímeros conductores
El informe de mercado de polímeros conductores incluye:
| Polímeros inherentemente conductores (ICP) |
| Polímeros inherentemente disipativos (IDP) |
| Plásticos conductores |
| Otros tipos de polímeros |
| Polímeros Conductores Conjugados |
| Polímeros de transferencia de carga |
| Polímeros conductores iónicos |
| Polímeros cargados conductivamente |
| Componentes del producto (por ejemplo, carcasas EMI, sensores) |
| Embalaje antiestático |
| Manipulación de materiales (bandejas, contenedores) |
| Superficie de Trabajo y Pisos |
| Otros |
| Eléctrica y electrónica |
| Automoción y movilidad eléctrica |
| Aeroespacial y defensa |
| Cuidado de la salud y dispositivos portátiles |
| Otros (Embalaje Industrial y Logística) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| NÓRDICO | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de polímero | Polímeros inherentemente conductores (ICP) | |
| Polímeros inherentemente disipativos (IDP) | ||
| Plásticos conductores | ||
| Otros tipos de polímeros | ||
| Por clase | Polímeros Conductores Conjugados | |
| Polímeros de transferencia de carga | ||
| Polímeros conductores iónicos | ||
| Polímeros cargados conductivamente | ||
| por Aplicación | Componentes del producto (por ejemplo, carcasas EMI, sensores) | |
| Embalaje antiestático | ||
| Manipulación de materiales (bandejas, contenedores) | ||
| Superficie de Trabajo y Pisos | ||
| Otros | ||
| Por industria del usuario final | Eléctrica y electrónica | |
| Automoción y movilidad eléctrica | ||
| Aeroespacial y defensa | ||
| Cuidado de la salud y dispositivos portátiles | ||
| Otros (Embalaje Industrial y Logística) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| NÓRDICO | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de polímeros conductores?
El tamaño del mercado de polímeros conductores será de USD 5.9 mil millones en 2026 y se proyecta que alcance los USD 8.77 mil millones para 2031.
¿Qué región lidera el mercado de polímeros conductores?
Asia Pacífico posee una participación del 45.70% y también es la región con mayor crecimiento, con una CAGR del 9.05% hasta 2031.
¿Qué tipo de polímero está creciendo más rápido?
Los polímeros inherentemente conductores se expanden a una CAGR del 8.42 %, superando a otras categorías de polímeros.
¿Por qué son importantes los polímeros conductores para los vehículos eléctricos?
Proporcionan un blindaje liviano contra interferencias electromagnéticas, mejorando el alcance de conducción en comparación con las alternativas de metal.
¿Qué impulsa la demanda de tecnología portátil?
Las fibras termoeléctricas flexibles fabricadas con PEDOT:PSS permiten el monitoreo de la salud sin batería, lo que acelera la adopción de textiles inteligentes.


