

Tamaño y participación en el mercado de recubrimientos conformados
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
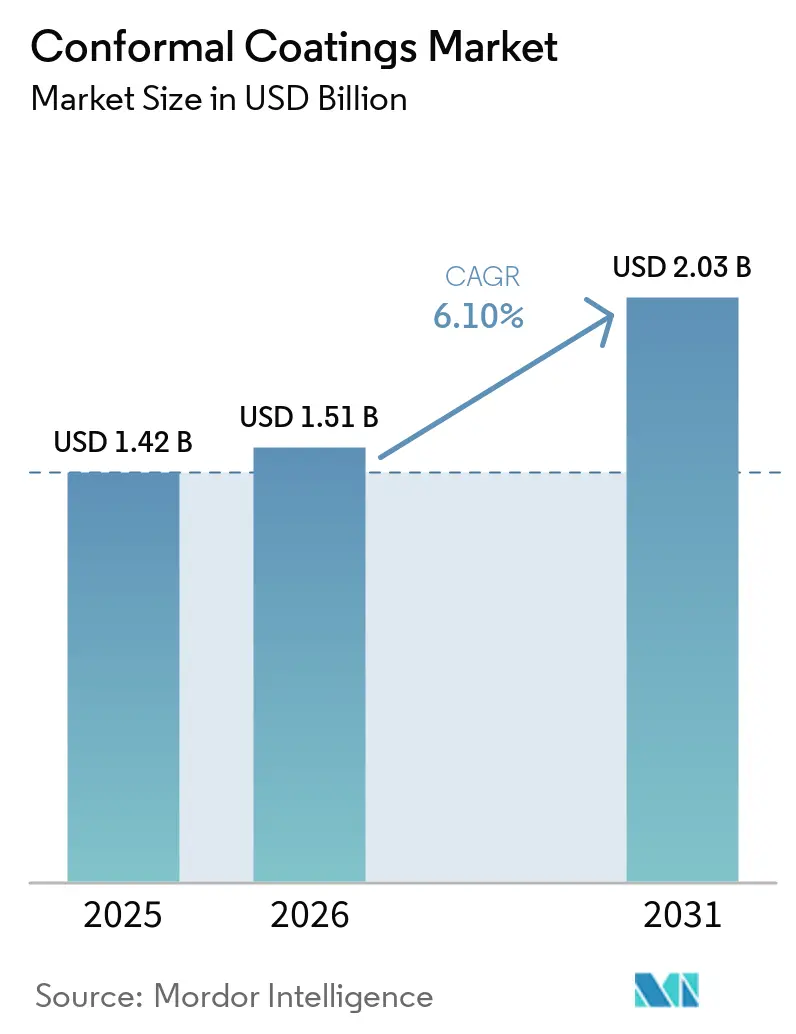
| Tamaño del mercado (2026) | USD 1.51 mil millones |
| Tamaño del mercado (2031) | USD 2.03 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.10% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos conformados por Mordor Intelligence
Se espera que el tamaño del mercado de recubrimientos conformes crezca de USD 1.42 mil millones en 2025 a USD 1.51 mil millones en 2026 y se pronostica que alcance USD 2.03 mil millones para 2031 con un CAGR del 6.10% durante 2026-2031. El impulso se basa en la miniaturización de circuitos en teléfonos inteligentes 5G y dispositivos portátiles IoT, el aumento de lanzamientos de satélites en órbita terrestre baja y reglas más estrictas alineadas con RoHS sobre bajos VOC en Europa y Asia-Pacífico. El acrílico lideró con una cuota de mercado de recubrimientos conformes del 44.24% en 2025, mientras que la tecnología de curado UV está superando a los sistemas basados en solventes con un CAGR del 7.13% a pesar de los obstáculos de inspección. Asia-Pacífico contribuyó con el 42.35% de los ingresos en 2025 y está acelerando a un CAGR del 7.67% a medida que la ASEAN absorbe más del 20% de la capacidad global de back-end de semiconductores. La electrónica de consumo representa el sector de usuario final de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 6.88 %, lo que refleja la transición a baterías de 400 V, 800 V y 1200 V.
Conclusiones clave del informe
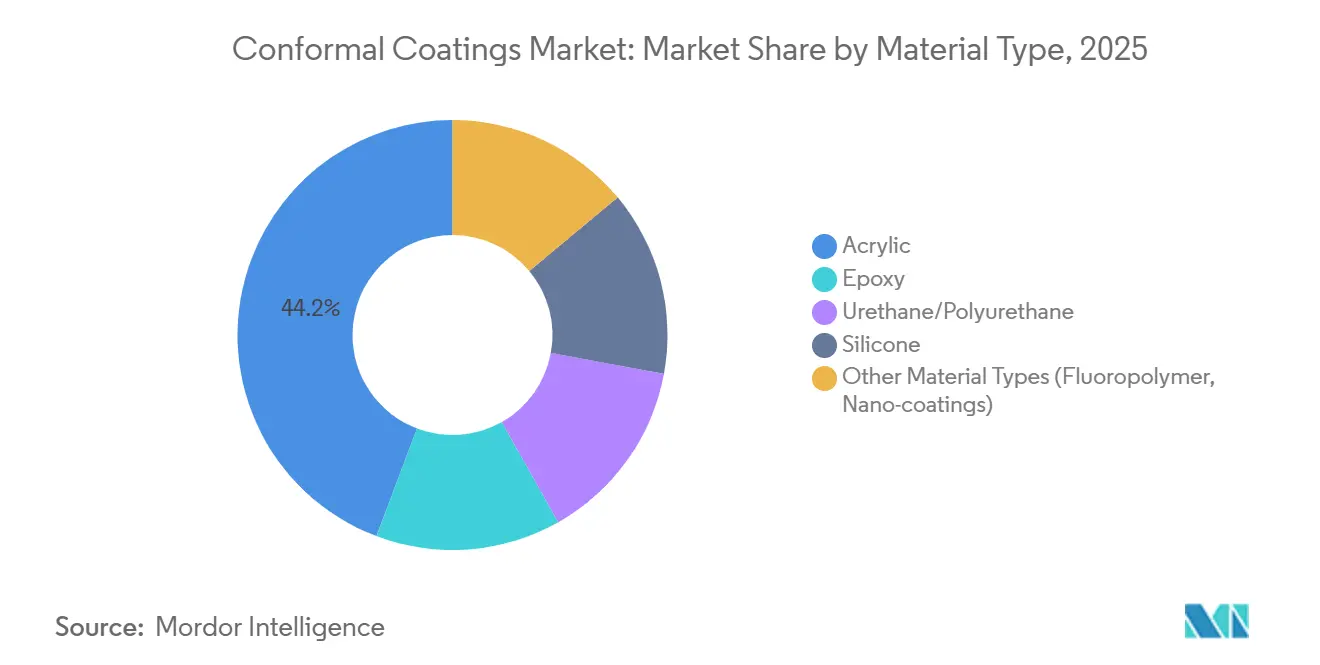
- Por tipo de material, el acrílico capturó el 44.24 % de la participación de mercado de recubrimientos conformados en 2025 y se proyecta que registre la CAGR más alta del 6.88 % hasta 2031.
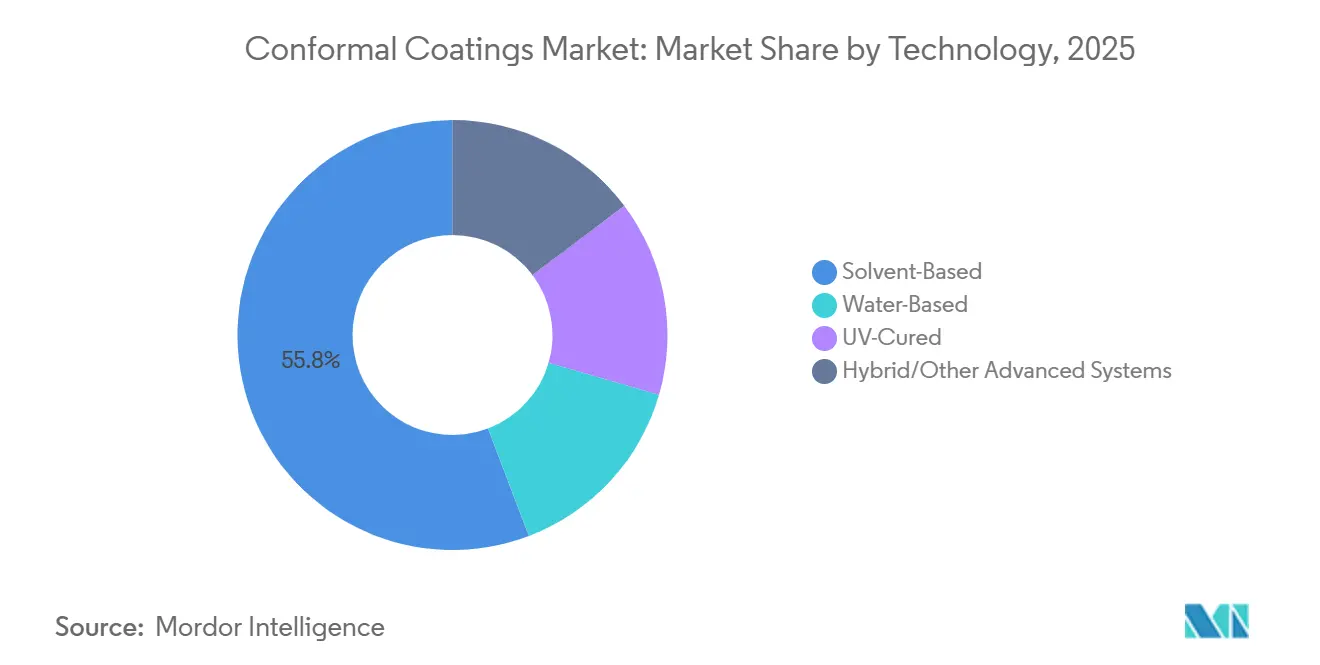
- Por tecnología, los recubrimientos a base de solventes retuvieron el 55.78 % del tamaño del mercado de recubrimientos conformales en 2025, mientras que los curados con UV encabezan la CAGR más rápida del 7.13 % hasta 2031.
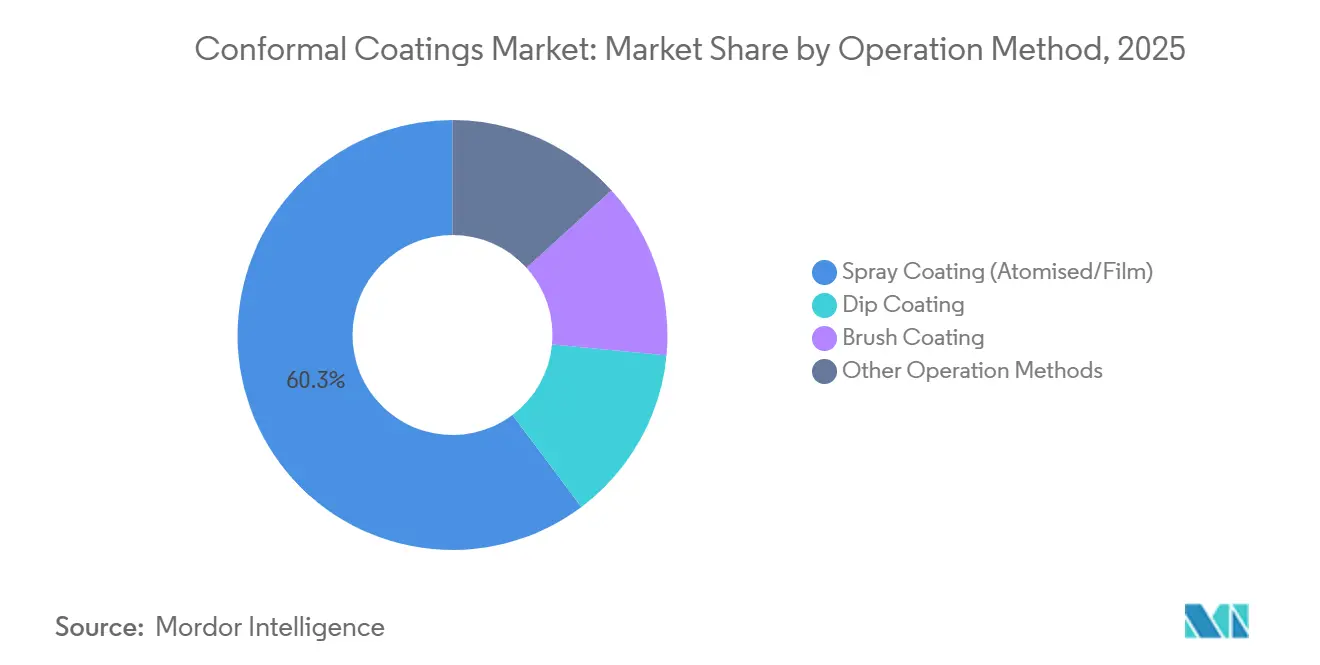
- Por método de operación, el recubrimiento por pulverización (atomizado/película) representó el 60.25 % de participación en los ingresos en 2025; otros métodos (dispensación selectiva/robótica y deposición química en fase de vapor (CVD)) están avanzando a una CAGR del 6.93 % hasta 2031.
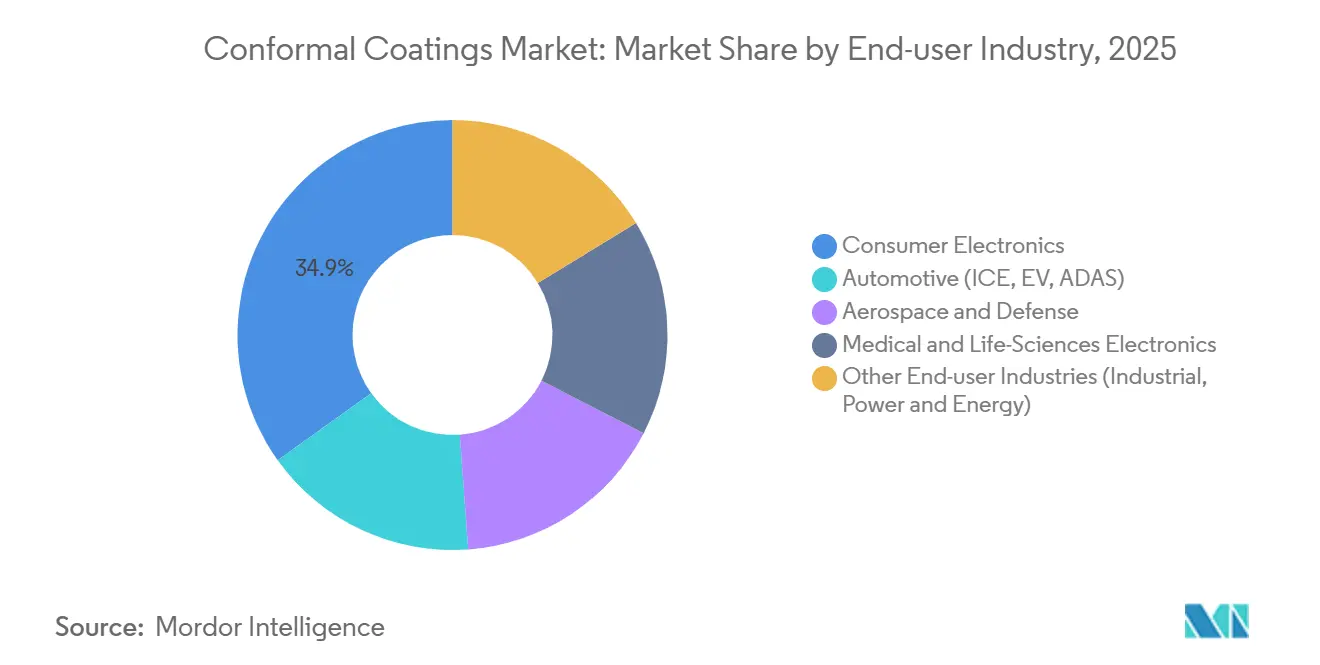
- Por industria de usuario final, la electrónica de consumo lideró con una participación de mercado de recubrimientos conformados del 34.89 % en 2025 y avanza a una CAGR del 6.88 % hasta 2031.
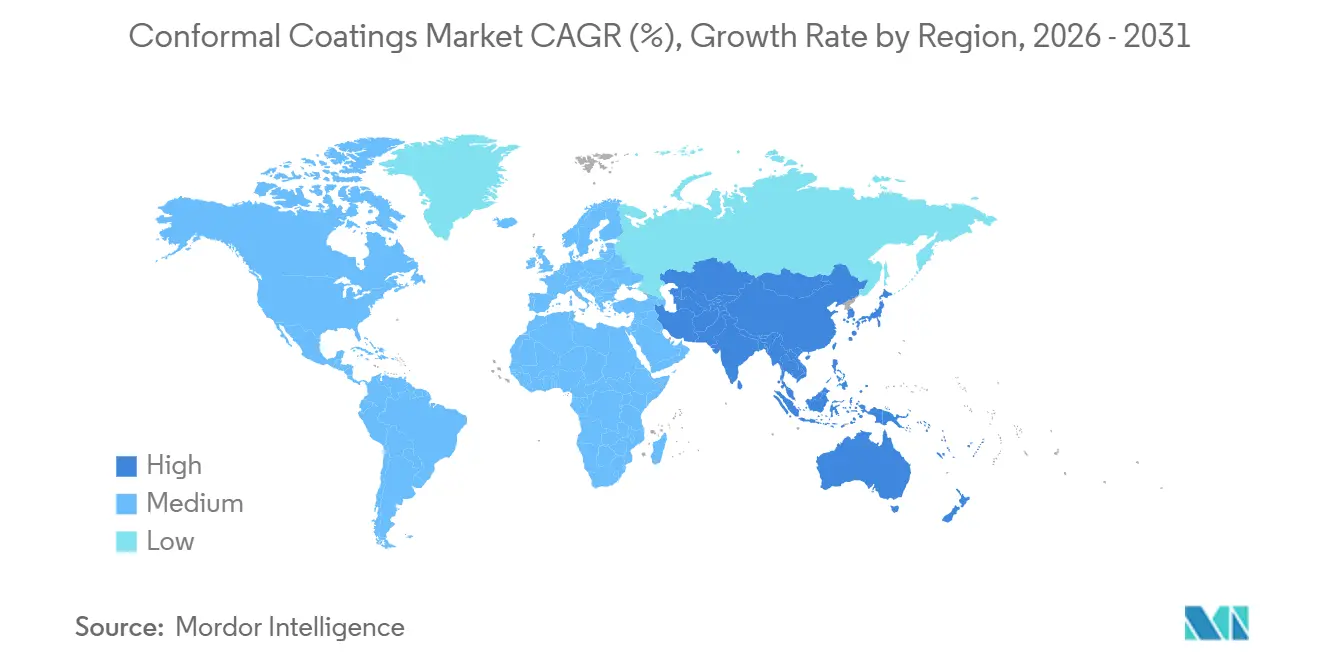
- Por geografía, Asia-Pacífico dominó con el 42.35 % de los ingresos de 2025 y está preparada para la CAGR más rápida del 7.67 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos conformados
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los teléfonos inteligentes 5G y los wearables IoT requieren protección mediante minicircuitos | + 1.2% | Global, con concentración en Asia-Pacífico (China, Corea del Sur, Vietnam) y América del Norte | Corto plazo (≤ 2 años) |
| Los satélites LEO y la electrónica aviónica necesitan recubrimientos de alto rendimiento | + 0.8% | América del Norte, Europa, Asia-Pacífico (India, Japón) | Mediano plazo (2-4 años) |
| Cambio regulatorio hacia sistemas de agua y UV con bajo contenido de COV que cumplen con la normativa RoHS | + 0.9% | Europa (Alemania, Francia, Reino Unido), Asia-Pacífico (China RoHS, Japón), propagación a América del Norte | Mediano plazo (2-4 años) |
| Expansión de la infraestructura de telecomunicaciones y despliegue de 5G | + 1.1% | Global, con ganancias tempranas en China, India, Corea del Sur, Estados Unidos y Alemania. | Corto plazo (≤ 2 años) |
| Aumento de las aplicaciones de la electrónica aeroespacial y de defensa | + 0.7% | América del Norte (Estados Unidos), Europa (Francia, Reino Unido), Asia-Pacífico (India, Japón) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los teléfonos inteligentes 5G y los wearables IoT requieren protección mediante minicircuitos
Los front-ends de RF de menos de 10 mm² y los pasivos apilados dejan poca holgura, lo que obliga a utilizar recubrimientos con constantes dieléctricas inferiores a 3 y un control de espesor de ±5 µm para evitar la deriva de impedancia. Los wearables exigen películas biocompatibles que resistan 100,000 ciclos de flexión y mantengan la fiabilidad IPC-CC-830C Clase 3. Los ensambladores contratados en Vietnam e India ahorraron un 40 % de material al cambiar a la dispensación robótica selectiva, eliminando el enmascaramiento manual en módulos de cámara y placas controladoras OLED flexibles. Interconnect Solutions de DuPont registró un crecimiento orgánico de dos dígitos en el tercer trimestre de 2024 gracias a estas mejoras. Los fabricantes también combinan capas superiores curadas por UV con capas inferiores acrílicas transparentes para acelerar el curado y preservar la visibilidad del área de influencia (AOI).
Los satélites LEO y la electrónica aviónica necesitan recubrimientos de alto rendimiento
Más de 10 000 satélites LEO, cuyo lanzamiento está previsto entre 2024 y 2030, transportan cada uno entre 50 y 200 placas que deben soportar oxígeno atómico, ciclos de −150 °C a +125 °C y entornos de radiación de 100 krad. Los nanorrecubrimientos de parileno y fluoropolímero ofrecen una rigidez dieléctrica superior a 5 kV/mm y una desgasificación inferior al 1 % de pérdida total de masa, superando a los acrílicos de tipo AR. Henkel registró un crecimiento de dos dígitos en el sector de la electrónica en China durante 2024, en parte vinculado a los programas de aviónica. Los fabricantes de equipos originales (OEM) aeroespaciales ahora certifican los sistemas de silicona para el control de vuelo por cable a 15 000 m, donde la baja presión favorece la descarga de corona. Las líneas automatizadas de deposición al vacío con una precisión de ±0.1 mm mejoran el rendimiento de la primera pasada al 98 % en los módulos de matriz en fase.
Cambio regulatorio hacia sistemas de agua y UV con bajo contenido de COV que cumplen con la normativa RoHS
La Directiva 2011/65/UE de la UE y REACH limitan a 420 g/L los COV, impulsando a los formuladores hacia acrílicos de base acuosa y siliconas curables por UV [1] Comisión Europea, “Directiva 2011/65/UE sobre la restricción de sustancias peligrosas”, eur-lex.europa.eu . Estas químicas representan el 45% de los lanzamientos de productos europeos de 2025, pero plantean problemas de proceso, incluyendo ventanas de curado de 30 a 60 minutos para sistemas de agua y humectación limitada bajo el componente para UV. La silicona de base acuosa KRW-6000 de Shin-Etsu cura en 30 minutos a 150 °C mientras mantiene la estabilidad por encima de 200 °C. Las normas GB/T 26572 de China y los borradores de normas de residuos electrónicos de la India de 2024 reflejan los límites de la UE, exigiendo declaraciones IPC-1752A que añaden un coste de cumplimiento del 5-10% para los proveedores de EMS. Los proveedores también deben realizar un seguimiento de la composición a nivel de lote para cumplir con las matrices de trazabilidad de la Industria 4.0.
Expansión de la infraestructura de telecomunicaciones y despliegue de 5G
Las estaciones base macro 5G globales superaron los 5 millones en 2024, y solo India aspira a 200 000 sitios para 2026. Las radios exteriores se enfrentan a una humedad relativa del 95 % y a los contaminantes de la lluvia ácida que aceleran la migración electroquímica. Los recubrimientos acrílicos o de silicona reducen las fallas en campo, duplicando el MTBF a 100 000 horas. Los proveedores surcoreanos redujeron el consumo de recubrimiento en un 35 % al cambiar los tanques de inmersión por dispensadores robóticos especializados en amplificadores de potencia de RF. La diversificación de Open RAN está impulsando a los proveedores de segundo nivel que exigen un costo de recubrimiento inferior a USD 1 por placa y un curado instantáneo. Los túneles UV-LED que consumen menos de 1 kWh por hora ofrecen una vía para reducir las facturas de energía y la huella de carbono.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Complejidad de la revisión/inspección de películas opacas curadas con UV | -0.5% | Ensamblaje de productos electrónicos de alta mezcla a nivel mundial, en particular en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Volatilidad del precio del monómero de silicona | -0.4% | Global, con un impacto agudo en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Escasez de dímero de parileno de alta pureza | -0.3% | América del Norte y Europa (capacidad de CVD limitada) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Complejidad de la revisión/inspección de películas opacas curadas con UV
Los recubrimientos UV opacos curan en segundos, pero impiden que las cámaras AOI verifiquen las uniones de soldadura requeridas por la norma IPC-A-610 Clase 3. La abrasión mecánica o el plasma suelen ser la única vía para eliminar películas mal aplicadas, con el riesgo de que se levante la almohadilla en los QFN de paso fino. Las líneas híbridas ahora aplican material UV transparente en zonas críticas para AOI y recubrimiento pigmentado en otras zonas, lo que añade un 15 % de sobrecarga a los accesorios y recetas. El Select Coat SL-1040 de Nordson registra el flujo de la boquilla y la dosis UV para reducir el retrabajo a menos del 1 %. Las empresas de EMS aún mencionan curvas de capacitación de 2 a 4 horas para los técnicos que cambian de sistemas de solventes a UV.
Volatilidad del precio del monómero de silicona
Los intermediarios de siloxano se remontan a la catálisis metalúrgica de silicio y cobre, materias primas que fluctuaron entre un 25 % y un 30 % en 2024 debido a las restricciones energéticas chinas. Las compras al contado pueden reducir el margen bruto de los formuladores de recubrimientos en 300 puntos básicos. Shin-Etsu destinó 700 millones de dólares para expandir la producción de silicona entre un 15 % y un 20 % para 2026 en cuatro continentes. Aun así, los plazos de entrega de monómeros de grado electrónico se extendieron a 16 semanas, compitiendo con encapsulantes LED y geles médicos por la misma materia prima. Los fabricantes de automóviles de primer nivel se cubren cada vez más con contratos multiproveedor que incorporan ajustes trimestrales de precios para reducir la exposición.
Análisis de segmento
Por tipo de material: el predominio del acrílico se une a la especialización de la silicona
Los acrílicos lideraron el mercado de recubrimientos conformales con una participación del 44.24 % en 2025 y se prevé un crecimiento anual compuesto (CAGR) del 6.88 %, ya que los ensambladores valoran el bajo coste, la amplia compatibilidad y la facilidad de retrabajo. Las siliconas, por su parte, ofrecen estabilidad de −60 °C a +200 °C y un bajo módulo que preserva la integridad de la unión soldada bajo ciclos térmicos, lo que justifica un precio superior. Los epoxis siguen siendo habituales en los compartimentos inferiores de los automóviles por su resistencia química, aunque su fragilidad limita su tasa de absorción. Los uretanos y poliuretanos triunfan en dispositivos plegables que exigen una vida útil de flexión superior a 100 000 ciclos. Los nanorrecubrimientos de fluoropolímeros emergentes están registrando una demanda de películas de menos de 10 µm con ángulos de contacto superiores a 110° que repelen el sudor en los wearables.
El KRW-6000 de Silicone, lanzado por Shin-Etsu en 2024, combina dispersabilidad en agua con un curado de 30 minutos a 150 °C, respondiendo así a las exigencias de los fabricantes de equipos originales (OEM) de cumplir con la directiva RoHS sin afectar la productividad. El coste total de propiedad (TCO) ahora dicta las decisiones sobre los materiales, combinando el precio de la resina cruda con el capital, las cargas de energía de curado y la eliminación al final de su vida útil según las normas extendidas para productores en Europa y Japón. Los productos IPC-CC-830C Tipo AR y Tipo SR representan el 75 % de las cualificaciones del mercado; sin embargo, la actualización IPC-HDBK-830A de 2024 incorporó formalmente la guía sobre fluoropolímeros, anticipando la adopción de la próxima generación. Los híbridos avanzados, como las mezclas de epoxi-acrilato de curado dual, se dirigen a los módulos de potencia BMS que requieren una rigidez dieléctrica de 4 kV/mm y una conductividad térmica ≥1 W/mK.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: El legado basado en solventes se enfrenta a la disrupción del curado por rayos UV
Los recubrimientos a base de solventes aún representan el 55.78 % del mercado de recubrimientos conformados en 2025, gracias a la amplia humectación y a las aprobaciones establecidas en los PPAP de automoción. Sin embargo, los recubrimientos curados por UV están experimentando un crecimiento acelerado con una tasa de crecimiento anual compuesta (TCAC) del 7.13 % hasta 2031, impulsados por su ausencia de COV, curados en un segundo y ahorros de energía que reducen el consumo de energía del horno en un 80 %. Los sistemas a base de agua ganan terreno donde la regulación prima sobre el rendimiento, alcanzando casi una quinta parte del volumen a pesar de tiempos de secado de 60 minutos a 80 °C. Las químicas híbridas se utilizan para el encapsulado y el encapsulado en inversores de alto voltaje.
Los gigantes de EMS en Vietnam instalaron más de 200 túneles UV-LED en 2024 para recubrir antenas de teléfonos inteligentes y bobinas de carga inalámbrica, lo que permitió reducir la superficie en un 30 %. Las pruebas automotrices con módulos LiDAR muestran que las siliconas UV reducen el tiempo de secado al tacto de 45 minutos a 60 segundos, manteniendo el rendimiento MIL-STD-810H. En el segundo trimestre de 2024, Nordson vio un aumento del 2 % en la inversión en Soluciones de Precisión Industrial en equipos de recubrimiento, incluso cuando la demanda de semiconductores disminuyó un 22 % en su división de Tecnología Avanzada. Las barreras persistentes incluyen los límites del área de influencia (AOI) de la película opaca, pero la integración de la fluorometría in situ ahora valida el espesor de 50 µm en tiempo real, mitigando los defectos antes del curado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por método de operación: el recubrimiento selectivo gana en la incumbencia de la pulverización
El recubrimiento por pulverización (atomizado/film) dominó con una cuota del 60.25 % en 2025, aprovechando el bajo capital y la familiaridad del operador. Sin embargo, otros métodos (dispensación selectiva/robótica y deposición química en fase de vapor [CVD]) se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 6.93 % a medida que se consolidan los mandatos de cero residuos. Los tanques de inmersión siguen siendo viables para las fuentes de alimentación convencionales, aunque requieren un enmascaramiento exhaustivo que incrementa el coste de la mano de obra.
El Select Coat SL-1040 de Nordson combina válvulas dobles y triples con limpieza ultrasónica de boquillas para mantener un rendimiento superior a 80 placas/minuto, un avance inalcanzable con la pulverización manual. El parileno CVD ofrece una encapsulación sin poros, lo que permite un rendimiento dieléctrico en la industria aeroespacial, pero se enfrenta a ciclos de lotes de 4 a 8 horas y a un coste superior a los 500 000 USD por recipiente. Las líneas híbridas que combinan el recubrimiento selectivo para placas lógicas de smartphones de alto valor y la pulverización para controladores LED ya están disponibles en plantas de EMS de China y México, optimizando la amortización de capital en carteras mixtas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: La electrónica de consumo impulsa el volumen y la innovación
La electrónica de consumo mantuvo una cuota de mercado del 34.89 % en recubrimientos conformados en 2025, gracias a la recuperación del volumen de smartphones y smartwatches tras la corrección de inventarios. La electrónica de consumo también crece a una tasa de crecimiento anual compuesta (TCAC) del 6.88 %, impulsada por plataformas electrónicas de 400 V y 800 V que exigen un aislamiento ≥4 kV/mm. El sector aeroespacial y de defensa, aunque representa una porción menor, exige precios elevados para una fiabilidad crítica. La electrónica de dispositivos médicos requiere biocompatibilidad y resistencia a la esterilización conforme a la norma ISO 10993, lo que orienta su uso hacia el parileno y las siliconas.
El circuito integrado BMS BQ79616-Q1 de Texas Instruments muestra el estándar de fiabilidad (cumplimiento de ASIL-D e ISO 26262) que impulsa las necesidades de recubrimiento en paquetes de 800 V. El silicio BMS de Infineon, en clases de 12 V a 1200 V, impone líneas de fuga específicas que los recubrimientos deben superar sin aumentar la capacitancia parásita. La electrónica de potencia industrial, incluyendo inversores solares y convertidores eólicos, capta una demanda moderada a medida que aumenta la implementación de energías renovables. El segmento de Electrónica e Industria de DuPont aumentó un 13 % interanual en el tercer trimestre de 2024 gracias a la recuperación de servidores y teléfonos móviles con IA, lo que subraya los factores favorables en ambos segmentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de recubrimientos conformes en la región Asia-Pacífico
Asia-Pacífico generó el 42.35 % de los ingresos del mercado de recubrimientos conformados en 2025 y está acelerando su crecimiento a una tasa de crecimiento anual compuesta (TCAC) del 7.67 % hasta 2031. China se recuperó en 2024 con la reanudación de los proyectos de teléfonos inteligentes y centros de datos, y Henkel registró un crecimiento de dos dígitos en el sector de la electrónica. Los países de la ASEAN obtuvieron 31 000 millones de dólares de inversión extranjera directa (IED) en electrónica en 2024, consolidando su papel como centros de semiconductores de back-end. Los incentivos PLI de la India y el desarrollo de estaciones base 5G están impulsando líneas de recubrimiento que cumplen con la normativa RoHS, vinculadas a las aprobaciones de la Oficina de Normas de la India. Corea del Sur y Japón siguen siendo centros de innovación en pantallas flexibles y electrónica automotriz, lo que ha impulsado a los proveedores a abrir centros tecnológicos en Seúl y Tokio.
Mercado de recubrimientos de conformación en Norteamérica
La demanda de Norteamérica está respaldada por la fabricación aeroespacial, de defensa y de vehículos eléctricos. La Ley CHIPS y Ciencia y la Ley de Reducción de la Inflación canalizarán más de 100 mil millones de dólares hacia las fábricas nacionales hasta 2030, impulsando la demanda de recubrimientos calificados por IPC [2] Departamento de Comercio de EE. UU., “Hoja informativa sobre la financiación de la Ley CHIPS y Ciencia”, commerce.gov . La división de electrónica de 3M lanzó 169 nuevos productos en 2024, mostrando un impulso hacia los materiales protectores en el empaquetado de semiconductores. El corredor de Baja California en México se está convirtiendo en un punto clave para la electrónica de vehículos eléctricos, mientras que el clúster de Montreal en Canadá atiende las necesidades de recubrimiento de aviónica.
Mercado de recubrimientos de conformación en EMEA y Sudamérica
En Europa, Alemania, Francia y el Reino Unido aplican estrictas normas RoHS y REACH, impulsando el uso de productos químicos a base de agua y UV. La división de Materiales y Recubrimientos de Alto Rendimiento de Dow registró ventas de 8.497 millones de dólares en 2023, con siliconas para clientes europeos de los sectores automotriz e industrial. Las gigafábricas nórdicas de baterías para vehículos eléctricos y los convertidores de energía eólica marina necesitan recubrimientos resistentes a la niebla salina. Sudamérica, Oriente Medio y África son regiones incipientes, pero están en crecimiento a medida que el sector automotriz brasileño y los proyectos de ciudades inteligentes saudíes especifican películas protectoras para climas severos.
Panorama competitivo
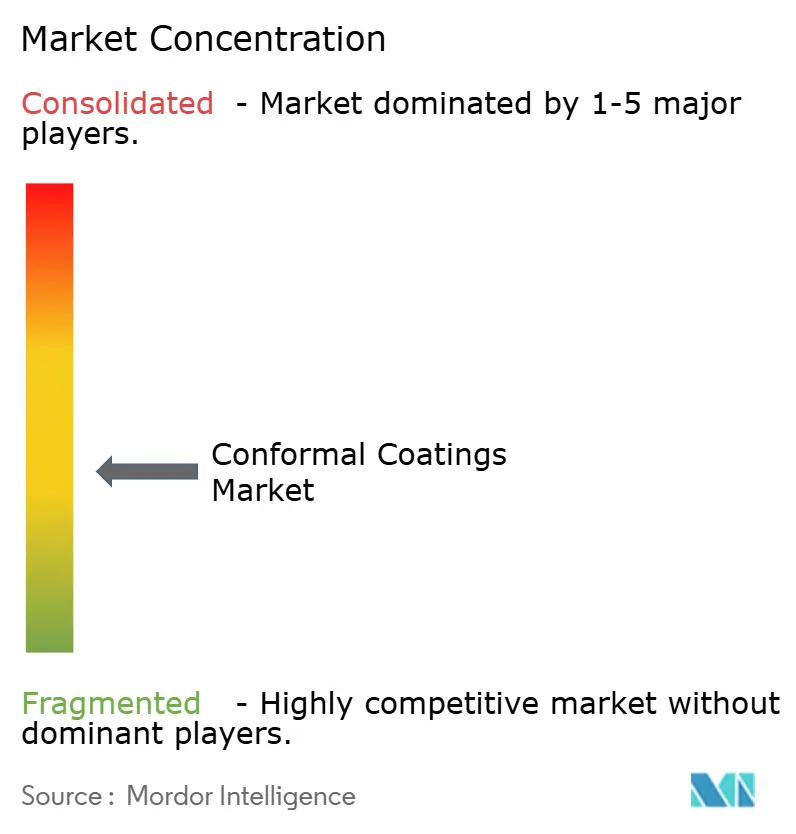
Los cinco principales proveedores controlan aproximadamente el 42% de los ingresos del mercado de recubrimientos conformados, lo que indica una concentración moderada. Grandes empresas químicas diversificadas explotan la capacidad de producción de siloxano, los laboratorios globales de formulación y las carteras multiquímicas para defender su cuota de mercado. Especialistas en nichos de mercado se dedican a la CVD de parileno y a los nanorrecubrimientos de fluoropolímeros, aprovechando las barreras de cualificación. El objetivo de HB Fuller de 200 millones de dólares en electrónica impulsó las adquisiciones en 2024 de ND Industries, GEM Srl y Medifill, ampliando las franquicias de fijación y recubrimientos médicos. Henkel pagó 1.099 millones de euros por Seal for Life para fortalecer la oferta de adhesivos y recubrimientos para vehículos eléctricos.
Los temas estratégicos incluyen la integración regresiva en monómero de silicona para cubrir las fluctuaciones de la materia prima y la incorporación de equipos de aplicación para captar ingresos recurrentes. Las más de 2,100 patentes de Nordson abarcan la dosificación, la preparación de superficies con plasma y la inspección en línea, lo que respalda soluciones llave en mano. Huntsman posee 2,610 patentes activas y plantas piloto para recubrimientos de nanomateriales de carbono que compiten por puestos de apantallamiento EMI. Las oportunidades de desarrollo se centran en recubrimientos conductores para apantallamiento 5G, polímeros autorreparables y resinas de origen biológico. El cumplimiento de las normas IPC-CC-830C e IATF 16949 sigue siendo un obstáculo que disuade a nuevos participantes, pero obliga a los operadores tradicionales a mantener la inversión en I+D.
Líderes de la industria de recubrimientos conformados
Dow
Shin-Etsu Chemical Co., Ltd.
Dymax
Henkel AG & Co. KGaA
Corporación Chase.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Henkel AG & Co. KGaA anunció el lanzamiento de Loctite Stycast UV 7998, una nueva incorporación a su gama de recubrimientos de protección. Este material fue diseñado para diversas aplicaciones, incluyendo electrodomésticos, iluminación, electrónica de consumo y productos automotrices.
- Noviembre de 2025: PEMTRON, desarrollador y proveedor de equipos de inspección, recibió el Premio Global de Tecnología 2025 en la categoría de Mejor Producto – Asia por su sistema de inspección de recubrimientos conformales TROI 8800 CI Series. El TROI 8800 CI Series integra capacidades de inspección basadas en inteligencia artificial con hardware avanzado para mejorar el rendimiento en el control de calidad de recubrimientos conformales.
Alcance y metodología
El mercado de revestimientos de conformación está segmentado según el tipo de material, la industria del usuario final y la geografía. Por tipo de material, el mercado está segmentado en acrílico, epoxi, uretano, silicona y otros tipos (recubrimientos de parileno, nanorrecubrimientos). Por industria de usuario final, el mercado está segmentado en Automoción, Aeroespacial y Defensa, Medicina, Electrónica de consumo y Otras industrias de usuario final (Industrial, Energía y Energía). El informe también cubre el tamaño del mercado y las previsiones para el mercado de revestimientos conformados en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (millones de USD).
| Acrílico |
| Epoxy |
| Uretano/Poliuretano |
| Silicona |
| Otros tipos de materiales (fluoropolímeros, nanorrecubrimientos) |
| Base de solvente |
| Basado en agua |
| UV-curado |
| Sistemas híbridos/otros sistemas avanzados |
| Recubrimiento por pulverización (atomizado/film) |
| Recubrimiento por inmersión |
| Recubrimiento con brocha |
| Otros métodos de operación (dispensación selectiva/robótica y deposición química de vapor (CVD)) |
| Electrónica de Consumo: |
| Automotriz (ICE, EV, ADAS) |
| Aeroespacial y defensa |
| Electrónica médica y de ciencias biológicas |
| Otras industrias de usuarios finales (industrial, eléctrica y energética) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de material | Acrílico | |
| Epoxy | ||
| Uretano/Poliuretano | ||
| Silicona | ||
| Otros tipos de materiales (fluoropolímeros, nanorrecubrimientos) | ||
| por Tecnología | Base de solvente | |
| Basado en agua | ||
| UV-curado | ||
| Sistemas híbridos/otros sistemas avanzados | ||
| Por método de operación | Recubrimiento por pulverización (atomizado/film) | |
| Recubrimiento por inmersión | ||
| Recubrimiento con brocha | ||
| Otros métodos de operación (dispensación selectiva/robótica y deposición química de vapor (CVD)) | ||
| Por industria del usuario final | Electrónica de Consumo: | |
| Automotriz (ICE, EV, ADAS) | ||
| Aeroespacial y defensa | ||
| Electrónica médica y de ciencias biológicas | ||
| Otras industrias de usuarios finales (industrial, eléctrica y energética) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tan grande será el mercado de recubrimientos conformados en 2026?
El tamaño del mercado de recubrimientos conformados es de USD 1.51 mil millones en 2026 y se prevé que aumente a USD 2.03 mil millones para 2031 con una CAGR del 6.10%.
¿Qué región lidera la demanda de recubrimientos conformados?
Asia-Pacífico representa el 42.35% de los ingresos de 2025 y es el territorio de más rápido crecimiento, con una CAGR del 7.67% hasta 2031, impulsado por la IED en semiconductores y electrónica.
¿Qué segmento tecnológico está creciendo más rápido?
Los recubrimientos conformados curados con UV registran la CAGR más rápida del 7.13 % debido al curado instantáneo, las emisiones cero de COV y el ahorro de energía LED.
¿Cuál es la principal restricción a los recubrimientos curados con UV?
Las películas UV opacas impiden la inspección óptica automatizada y complican la repetición del trabajo, lo que afecta su adopción en conjuntos de alta confiabilidad y alta mezcla.


