

Tamaño y cuota de mercado de las soluciones conectadas de salud y bienestar
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 94.24 mil millones |
| Tamaño del mercado (2031) | USD 244.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 21.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de soluciones conectadas de salud y bienestar realizado por Mordor Intelligence
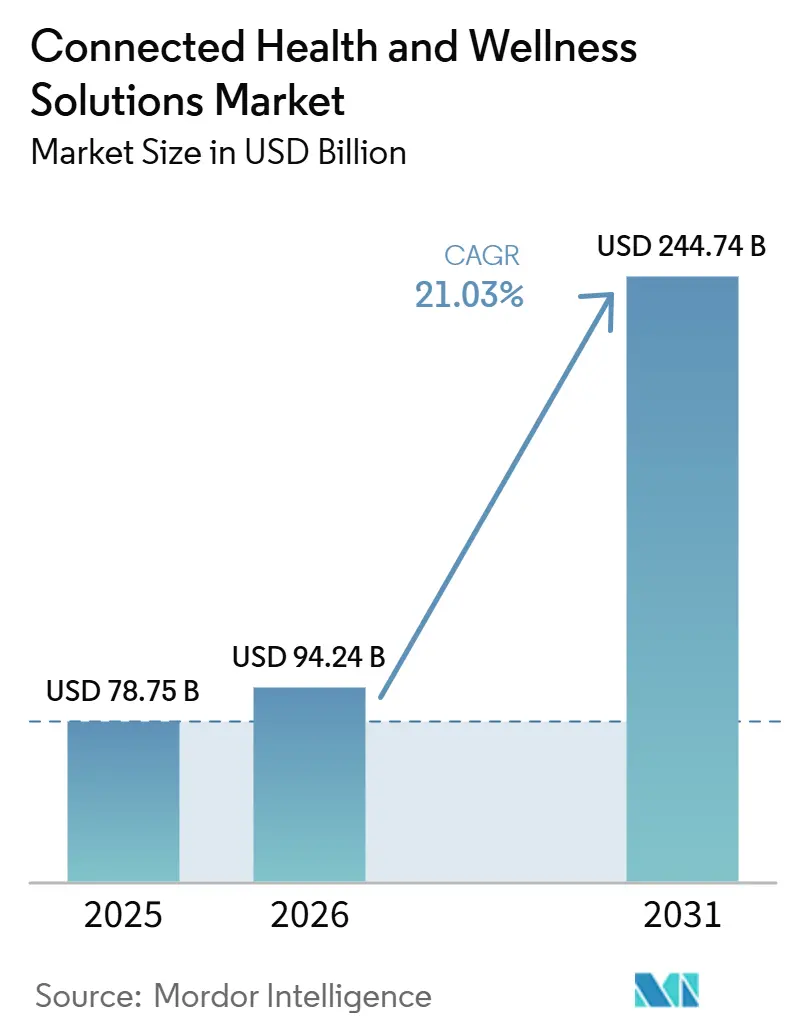
Se prevé que el mercado de soluciones de salud y bienestar conectadas se expanda de 78.75 millones de dólares en 2025 a 94.24 millones de dólares en 2026, y alcance los 244.74 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 21.03% entre 2026 y 2031. Esta sólida base de crecimiento se debe a que las enfermedades crónicas ya absorben el 90% del gasto sanitario en EE. UU., lo que mantiene elevada la demanda a largo plazo de monitorización continua, atención remota y herramientas de interacción digital. A medida que los proveedores y las aseguradoras buscan maneras de trasladar la atención médica fuera de los entornos de atención aguda de alto coste, las plataformas conectadas se utilizan cada vez menos como tecnología opcional y más como infraestructura operativa para la prestación continua de atención médica. El baremo de honorarios médicos de Medicare de 2026 proporciona a la telemedicina una base de reembolso más estable, lo que respalda decisiones de implementación más amplias en todo el mercado de soluciones de salud y bienestar conectadas. El hardware de consumo y la monitorización clínica se están integrando cada vez más a medida que las funciones de salud aprobadas por la FDA se incorporan a los dispositivos de venta masiva, lo que aumenta la presión sobre los modelos de distribución de dispositivos tradicionales y amplía la familiaridad de los pacientes con los flujos de trabajo de atención conectada. La competencia sigue siendo moderada, pero los proveedores que combinan dispositivos regulados, análisis de software y capacidades de interoperabilidad están mejor posicionados para defender su posición en el mercado de soluciones de salud y bienestar conectadas a medida que su adopción se extiende a todos los entornos de atención médica.
Conclusiones clave del informe
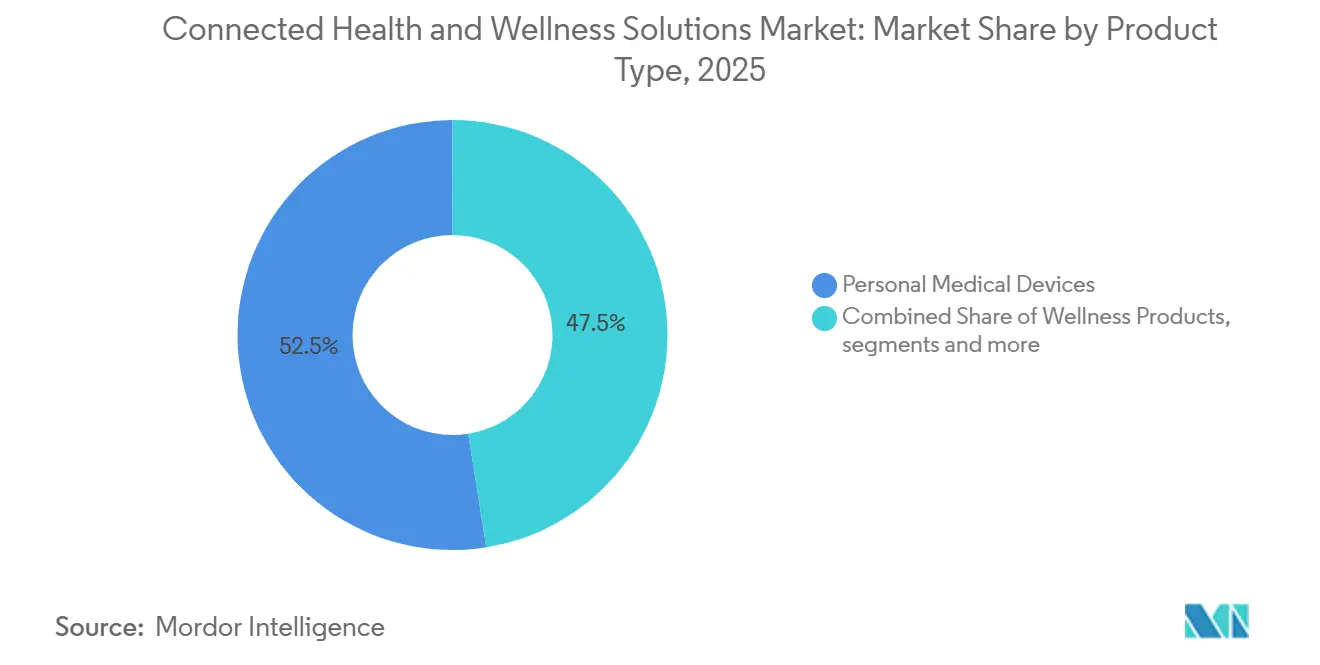
- Por tipo de producto, los dispositivos médicos personales lideraron con una cuota de ingresos del 52.46 % en 2025, mientras que se prevé que los productos de bienestar crezcan a una tasa compuesta anual del 23.85 % hasta 2031.
- Por función, la monitorización remota de pacientes representó el 48.92% de la cuota de mercado en 2025, mientras que se espera que la telemedicina tenga la mayor tasa de crecimiento anual compuesto (CAGR) del 24.71% hasta 2031.
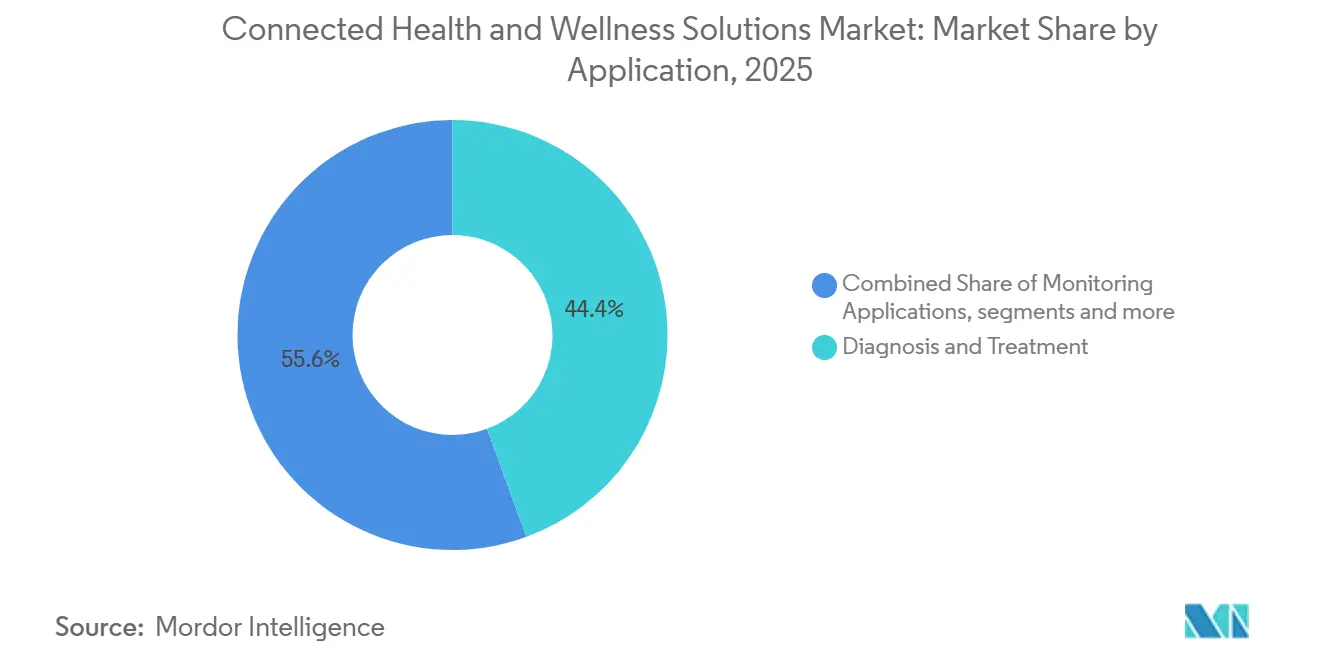
- Por aplicación, el diagnóstico y el tratamiento representaron el 44.37% de los ingresos en 2025, mientras que se espera que las aplicaciones de monitorización crezcan a una tasa de crecimiento anual compuesta del 25.28% hasta 2031.
- Por tipo de usuario final, los hospitales y las clínicas acapararon el 46.18% de la cuota de mercado en 2025, mientras que se prevé que los servicios de atención domiciliaria crezcan a una tasa de crecimiento anual compuesta (CAGR) del 26.12% hasta 2031.
- Geográficamente, Norteamérica representó el 42.84% de la cuota de mercado en 2025, mientras que se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 27.46% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de soluciones conectadas para la salud y el bienestar.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de seguimiento de enfermedades crónicas | + 5.2% | Global | Largo plazo (≥ 4 años) |
| Ampliación del reembolso por monitorización remota de pacientes | + 4.1% | América del Norte y la UE, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Transición de la atención episódica a la gestión continua del bienestar. | + 3.5% | Global | Mediano plazo (2-4 años) |
| Adopción por parte de los consumidores de dispositivos portátiles y aplicaciones de salud | + 3.2% | América del Norte, Asia Pacífico, Europa Occidental | Corto plazo (≤ 2 años) |
| La IA en el borde y la miniaturización de los sensores mejoran la utilidad clínica. | + 2.8% | Global, con avances iniciales en EE. UU., China y Corea del Sur. | Mediano plazo (2-4 años) |
| Ecosistemas interoperables de telesalud y tecnología de consumo | + 2.4% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de seguimiento de enfermedades crónicas
El mercado de soluciones de salud y bienestar conectadas está siendo moldeado por una carga de enfermedad que persiste tanto en sistemas de salud maduros como en desarrollo. Las enfermedades no transmisibles representaron el 74% de la mortalidad anual mundial, y la OMS informó en 2025 que la mayoría de los países aún no estaban encaminados a sus compromisos de reducción. En los Estados Unidos, los datos de los CDC publicados en 2025 mostraron que el 74% de los adultos reportaron al menos 1 condición crónica en 2023, mientras que el 51% reportó múltiples condiciones, lo que refuerza la demanda de herramientas de monitoreo de larga duración en todo el mercado de soluciones de salud y bienestar conectadas. [1] Centros para el Control y la Prevención de Enfermedades, “Datos rápidos, costos de salud y económicos de las condiciones crónicas”, CDC, cdc.gov Una revisión sistemática de 2026 en JMIR también señaló el hallazgo de los CDC de que el gasto en enfermedades crónicas consume el 90% del gasto en atención médica de EE. UU., lo que significa que el argumento de costos para la prevención y el monitoreo permanece intacto. [2] William David Strain et al., “Dispositivos portátiles para el monitoreo remoto de enfermedades crónicas, revisión sistemática”, JMIR mHealth and uHealth, jmir.org Esto mantiene la demanda en el mercado de soluciones de salud y bienestar conectadas vinculada a una necesidad estructural de atención médica en lugar de una compra de tecnología de ciclo corto, lo que respalda una planificación de ingresos más predecible para los operadores de plataformas.
Transición de la atención episódica a la gestión continua del bienestar.
El mercado de soluciones de salud y bienestar conectadas está evolucionando con un cambio en el modelo de atención, pasando de visitas reactivas a una gestión continua del paciente. Las visitas tradicionales solo capturan un breve momento, mientras que los dispositivos conectados pueden generar datos longitudinales que ayudan a los equipos a identificar el deterioro con mayor antelación y a realizar un seguimiento de los pacientes entre consultas. El programa piloto TEMPO de la FDA, lanzado en enero de 2026, demuestra que los reguladores reconocen ahora la importancia de las herramientas digitales que pueden demostrar resultados significativos para el paciente en la atención rutinaria. [3] .S. Food and Drug Administration, “510(k) Premarket Notification K250507, Hypertension Notification Feature, Apple Inc.”, FDA, accessdata.fda.gov Esta señal política favorece a los segmentos del mercado de salud y bienestar conectados que ya combinan monitorización, puntos de contacto virtuales y generación de evidencia dentro de un único flujo de trabajo. También significa que los proveedores que recopilan conjuntos de datos longitudinales más completos pueden construir una posición más sólida para futuras presentaciones regulatorias y conversaciones con los pagadores que los proveedores que solo proporcionan lecturas aisladas del dispositivo.
Adopción por parte de los consumidores de dispositivos portátiles y aplicaciones de salud
El mercado de soluciones de salud y bienestar conectadas también se beneficia de la creciente importancia que los dispositivos de consumo otorgan a la práctica clínica. Apple recibió la autorización 510(k) de la FDA en septiembre de 2025 para la función de notificación de hipertensión en el Apple Watch Series 11, lo que demuestra que las grandes plataformas de consumo pueden integrar funciones de salud reguladas en dispositivos de consumo masivo. Dexcom también recibió la autorización de la FDA en abril de 2025 para el sistema de monitorización continua de glucosa G7 de 15 días, lo que amplía el uso práctico de la monitorización conectada en la gestión diaria de enfermedades. A medida que estos productos se acercan a los modelos de venta minorista y sin receta, el mercado de soluciones de salud y bienestar conectadas abre un abanico más amplio de posibilidades para la incorporación de pacientes y su fidelización. La siguiente fase de crecimiento en este mercado dependerá menos de la simple posesión de dispositivos y más de la integración de estas herramientas con los flujos de trabajo clínicos, la gestión de la medicación y los planes de atención personalizados.
La IA en el borde y la miniaturización de los sensores mejoran la utilidad clínica.
El mercado de soluciones de salud y bienestar conectadas está ganando popularidad gracias a que la IA en el borde reduce la dependencia de la conectividad ininterrumpida en la nube. El procesamiento local permite que los dispositivos portátiles analicen las señales en el propio dispositivo, acorten el tiempo de alerta y reduzcan la cantidad de datos sin procesar que deben transmitirse a través de las redes. Posteriormente, en 2026, HL7 International lanzó el Caliper FHIR Accelerator para mejorar los estándares de intercambio de datos de dispositivos médicos y de salud personal, lo que ayuda a convertir la información de los dispositivos en información más útil dentro de los sistemas de atención médica. A medida que los sensores se vuelven más pequeños y económicos, el mercado de soluciones de salud y bienestar conectadas podrá extender las funciones de monitorización a una gama más amplia de dispositivos y entornos cotidianos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Privacidad de datos, ciberseguridad y fricciones en materia de consentimiento. | -1.8% | Global | Corto plazo (≤ 2 años) |
| Alto costo de integración con flujos de trabajo de proveedores y sistemas de TI heredados. | -1.4% | Global, con mayor incidencia en Oriente Medio y África y Sudamérica. | Largo plazo (≥ 4 años) |
| Fatiga de alerta clínica y baja relación señal/ruido | -0.9% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Reembolso y validación de dispositivos desiguales en los distintos mercados | -1.2% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Privacidad de datos, ciberseguridad y fricciones en materia de consentimiento.
El mercado de soluciones de salud y bienestar conectadas depende de flujos continuos de datos biométricos y de comportamiento, lo que convierte la confianza en un requisito fundamental para su adopción. A medida que más dispositivos recopilan datos fuera de hospitales y clínicas, los proveedores deben gestionar el consentimiento, la identidad, el almacenamiento y las expectativas de intercambio en diversos entornos asistenciales. Esto ralentiza la implementación, ya que los proveedores no solo evalúan el rendimiento clínico, sino que también analizan cómo una plataforma gestiona los datos de los sensores conectados a lo largo de todo el proceso asistencial. El mismo problema afecta a los pacientes, pues la adopción a largo plazo se dificulta cuando los términos de uso de los datos no están claros o cuando la monitorización resulta más intrusiva que útil. En el mercado de soluciones de salud y bienestar conectadas, un diseño de seguridad deficiente puede, por lo tanto, retrasar los contratos, reducir la utilización y aumentar la presión sobre los proveedores para que demuestren una gobernanza integral antes de la implementación a gran escala.
Reembolso y validación de dispositivos desiguales en los distintos mercados
El mercado de soluciones de salud y bienestar conectadas aún enfrenta vías de reembolso y validación desiguales entre países, tipos de pagadores y entornos de atención. CMS incorporó de forma permanente un marco simplificado de servicios de telesalud en el Programa de Tarifas para Médicos de 2026, pero la mayor flexibilidad de Medicare en materia de telesalud solo se extiende hasta el 31 de diciembre de 2027, después de lo cual muchos servicios de salud no conductuales volverán a enfrentar restricciones geográficas. Este plazo ya está impulsando las estrategias comerciales en el mercado de soluciones de salud y bienestar conectadas hacia modelos basados en el valor y patrocinados por empleadores que pueden mantenerse si el acceso al pago por servicio se reduce. Fuera de Estados Unidos, muchos mercados de APAC y MEA aún carecen de códigos de reembolso estandarizados para los datos generados por dispositivos portátiles, lo que hace que los modelos de ingresos dependan más del pago directo, los beneficios para empleados o los programas gubernamentales.
Análisis de segmento
Por tipo de producto: Los dispositivos clínicos mantienen su cuota de mercado mientras que el sector de hardware para el bienestar crece rápidamente.
En 2025, los dispositivos médicos personales representaron el 52.46 % de la cuota de mercado de soluciones de salud y bienestar conectadas, lo que mantuvo a esta categoría a la cabeza, ya que el hardware clínicamente validado aún se comercializa a través de canales de adquisición con reembolso y precios más predecibles. Este segmento del mercado de soluciones de salud y bienestar conectadas incluye monitores continuos de glucosa, monitores cardíacos ambulatorios y parches remotos para la monitorización de constantes vitales, que ya se integran en los protocolos de atención médica establecidos.
Se prevé que los productos de bienestar crezcan a una tasa de crecimiento anual compuesta (TCAC) del 23.85 %, y el mercado de soluciones de salud y bienestar conectadas para este segmento está aumentando a medida que disminuyen los costos de los sensores y se amplía el acceso más allá de los casos de uso clínico estrictamente definidos. El software y los servicios aún representan una base de ingresos menor, pero es aquí donde la industria de soluciones de salud y bienestar conectadas está fortaleciendo su posición en el mercado, ya que resulta más fácil comparar el hardware entre diferentes proveedores. Los proveedores y las aseguradoras están dando mayor importancia a las funciones de análisis, soporte para la toma de decisiones e integración, ya que estos elementos determinan la fidelización a largo plazo tras la venta del dispositivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por función: La monitorización remota de pacientes consolida el mercado a medida que la telemedicina transforma la prestación de atención médica.
La monitorización remota de pacientes (RPM) representó el 48.92 % de la cuota de mercado en 2025, lo que refleja su papel consolidado en los protocolos de alta, la gestión de enfermedades crónicas y los programas basados en el valor que fomentan la atención domiciliaria. El mercado de soluciones de salud y bienestar conectadas ha proporcionado a la RPM una sólida base comercial, ya que cardiología, neumología y diabetes cuentan con años de validación clínica que respaldan los modelos de monitorización continua. Esto facilita a los proveedores la justificación de la RPM en los ciclos presupuestarios, dado que la relación con la reducción de reingresos y el cumplimiento del seguimiento es más clara que en las nuevas categorías digitales. Además, mantiene la RPM estrechamente vinculada a las áreas de la atención médica donde el ahorro de costes se puede medir de forma más directa.
Se prevé que la telemedicina crezca a una tasa de crecimiento anual compuesta (TCAC) del 24.71 %, y el mercado de soluciones de salud y bienestar conectadas, vinculadas a las funciones de atención virtual, debería seguir aumentando a medida que las normas de facturación se simplifiquen. La monitorización clínica sigue siendo importante en entornos institucionales, pero la fatiga por alarmas documentada en las UCI aumenta la necesidad de una mejor priorización y filtrado de señales, en lugar de simplemente aumentar el número de alertas.
Por aplicación: El diagnóstico lidera en volumen, mientras que las aplicaciones de monitorización marcan el ritmo de crecimiento.
El diagnóstico y el tratamiento representaron el 44.37 % de los ingresos en 2025, lo que mantuvo a este grupo de aplicaciones a la cabeza, ya que los dispositivos de diagnóstico autorizados gozan de precios y reembolsos más elevados que las herramientas de bienestar más generales. En el mercado de soluciones de salud y bienestar conectadas, esta categoría se beneficia de un flujo constante de nuevas indicaciones clínicas que amplían su uso sin requerir una lógica comercial completamente nueva. Este tipo de lanzamiento amplía el número de pacientes potenciales, manteniendo la monitorización regulada como eje central de la creación de valor.
Se prevé que las aplicaciones de monitorización crezcan a una tasa de crecimiento anual compuesta (TCAC) del 25.28 %, y el mercado de soluciones de salud y bienestar conectadas, vinculado a este grupo, está en aumento, ya que la recopilación continua de datos biométricos se ajusta mejor a los programas de salud poblacional y atención de enfermedades crónicas que las pruebas puntuales. Las plataformas que recopilan datos a largo plazo también obtienen una ventaja en las discusiones sobre regulación y cobertura, puesto que pueden mostrar resultados durante periodos más prolongados y en cohortes de pacientes más amplias. Si bien el bienestar, la prevención y la gestión sanitaria siguen generando ingresos menores, representan puntos de entrada estratégicamente relevantes para los beneficios para empleados y la atención cardiometabólica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: Las compras institucionales impulsan los ingresos mientras que la atención domiciliaria crece a un ritmo acelerado.
En 2025, los hospitales y clínicas representaron el 46.18 % del mercado, lo que refleja la concentración de presupuestos de adquisiciones, requisitos de evidencia y contratos plurianuales en las instituciones de atención aguda. El mercado de soluciones de salud y bienestar conectadas aún depende de estos entornos para liderar los ingresos, ya que la implementación regulada, el monitoreo posterior al alta y el apoyo a la toma de decisiones clínicas ofrecen un mayor valor por paciente. Los compradores institucionales también prefieren plataformas que demuestren interoperabilidad, controles de seguridad y adecuación al flujo de trabajo antes de implementaciones a gran escala. Esta combinación mantiene a los hospitales y clínicas en una posición central, incluso a medida que el crecimiento se extiende gradualmente a otros entornos.
Se prevé que los servicios de atención domiciliaria crezcan a una tasa de crecimiento anual compuesta (TCAC) del 26.12 %, y el mercado de soluciones de salud y bienestar conectadas para uso doméstico está aumentando a medida que las preferencias por envejecer en casa, la escasez de personal y los modelos de hospitalización domiciliaria obtienen mayor apoyo político y operativo. La atención domiciliaria se justifica aún más cuando la monitorización conectada permite evitar que los pacientes acudan a centros de alto coste sin reducir la calidad ni la continuidad del seguimiento. La atención ambulatoria y especializada también se está expandiendo, impulsada por las tendencias de atención ambulatoria para enfermedades crónicas, mientras que la investigación y el diagnóstico siguen siendo importantes, ya que contribuyen a convertir los conjuntos de datos conectados en evidencia que puede ampliar su adopción en todo el sector de soluciones de salud y bienestar conectadas.
Análisis geográfico
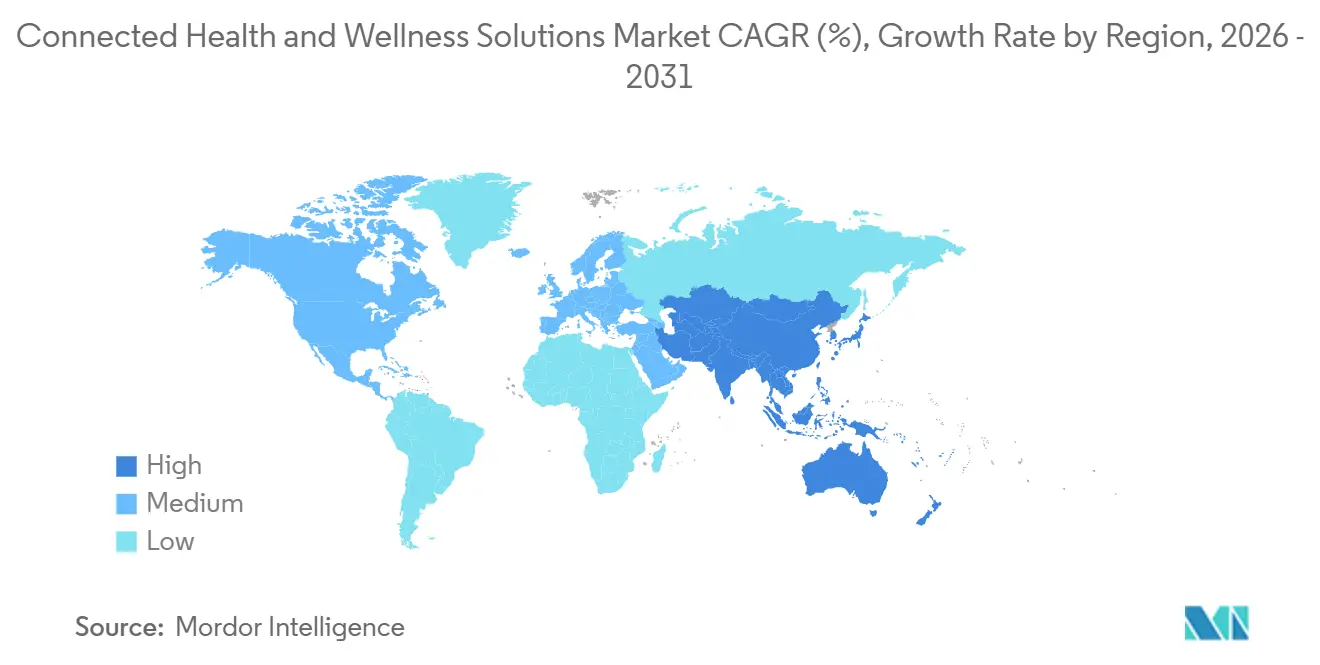
América del Norte acaparó el 42.84 % de la cuota de mercado de soluciones de salud y bienestar conectadas en 2025, lo que le permitió mantenerse a la vanguardia gracias a la combinación de una alta concentración de dispositivos aprobados por la FDA con una base de reembolso de telesalud más consolidada y una agenda de interoperabilidad de rápida evolución. El borrador de la versión 7 del USCDI de la Oficina del Coordinador Nacional, publicado en enero de 2026, impulsa la estandarización de datos para los datos de salud generados por dispositivos portátiles y otros dispositivos, lo que seguirá influyendo en las decisiones de diseño de plataformas en el mercado de soluciones de salud y bienestar conectadas. Estados Unidos sigue siendo el referente regional debido a que la claridad regulatoria, la alineación de los pagadores y el gasto en TI de salud empresarial son mayores que en la mayoría de los demás mercados.
El mercado de soluciones de salud y bienestar conectadas en Europa está avanzando por un camino diferente, donde el diseño de reembolsos y la gobernanza de datos transfronterizos desempeñan un papel más importante en la adopción. El marco DiGA de Alemania sigue siendo uno de los modelos de reembolso de salud digital con receta más claros para la atención basada en software en la región. El Reino Unido continúa utilizando la monitorización remota de pacientes de forma más activa en las vías cardiovasculares y respiratorias postagudas, ya que la presión de la fuerza laboral empuja la atención fuera de los entornos tradicionales. Francia, Italia y España siguen en lugar de liderar estos patrones de adopción de plataformas, y la inversión sigue vinculada a los ciclos presupuestarios nacionales de TI para la salud. En toda la región, el Espacio Europeo de Datos de Salud y el Reglamento de Dispositivos Médicos de la UE deberían reducir gradualmente la fragmentación y apoyar una implementación más amplia, mientras que las recientes aprobaciones de dispositivos.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 27.46 %, y el tamaño del mercado de soluciones de salud y bienestar conectadas en la región se ve impulsado por una fuerte demanda demográfica, la inversión pública en salud digital y una sólida base de fabricación de productos electrónicos de consumo. La infraestructura respaldada por el gobierno y una mayor familiaridad con los servicios móviles crean un entorno favorable para la expansión del monitoreo remoto y la atención virtual en todo el mercado de soluciones de salud y bienestar conectadas. Oriente Medio y África, así como Sudamérica, se encuentran en una etapa inicial, pero los países del Consejo de Cooperación del Golfo (CCG) y Brasil destacan por su potencial a corto plazo, incluso a pesar de que los sistemas de TI de salud heredados siguen aumentando los costos de integración y ralentizando la velocidad de implementación.
Panorama competitivo
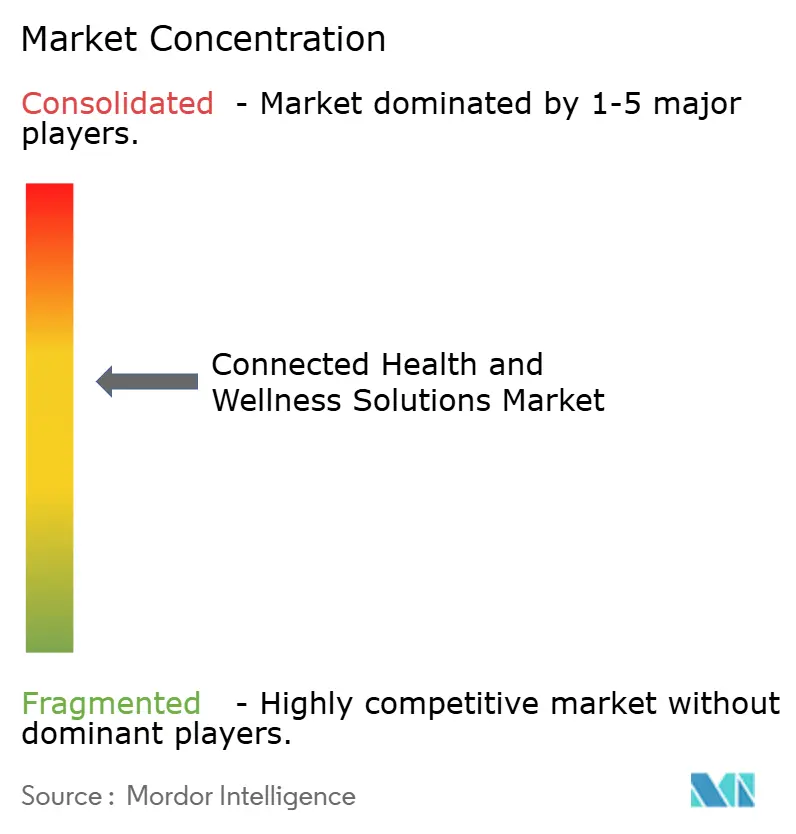
El mercado de soluciones de salud y bienestar conectadas sigue estando moderadamente concentrado en la parte superior, con empresas de tecnología médica diversificadas, firmas de tecnología de consumo y operadores nativos de salud digital compitiendo por los mismos presupuestos para el cuidado y la monitorización de enfermedades crónicas. La competencia en este mercado se está desplazando de las especificaciones puras de los dispositivos hacia el control del ecosistema, la participación de los profesionales clínicos y la integración de los flujos de trabajo. La función de notificación de hipertensión de Apple, aprobada por la FDA, también demuestra cómo las empresas de electrónica de consumo pueden incorporar funciones de estilo clínico en productos de venta al público y presionar el canal tradicional de comercialización de dispositivos médicos.
Persiste un claro nicho de mercado sin explotar en el sector de soluciones de salud y bienestar conectadas, ya que muy pocas plataformas abarcan el diagnóstico, la monitorización continua, la gestión del bienestar y la orientación asistencial en un flujo de trabajo clínico integrado. La salida a bolsa de Hinge Health en 2025 y la expansión de la atención conectada GLP 1 de Omada Health en 2026 demuestran que las empresas centradas en la salud digital siguen apuntando a los beneficios para empleados y a las áreas de salud poblacional que las empresas de tecnología médica tradicionales no han abordado por completo. Los resultados del primer trimestre de 2026 de Teladoc también mostraron costes de reestructuración y una continua transición de los modelos de suscripción a los basados en visitas, lo que refleja la presión sobre la rentabilidad que puede surgir cuando los precios de las aseguradoras cambian más rápido que las estructuras de costes de las plataformas. Esto mantiene el mercado de soluciones de salud y bienestar conectadas abierto a cambios en la cuota de mercado, ya que la escala por sí sola no garantiza márgenes sostenibles ni el control del flujo de trabajo clínico.
El acelerador Caliper FHIR de HL7 es fundamental para el mercado de soluciones de salud y bienestar conectadas, ya que reduce las barreras de interoperabilidad para los proveedores más pequeños y, al mismo tiempo, eleva el nivel de cumplimiento para todos. Los proveedores que demuestren un manejo seguro de datos, una integración impecable y la generación de evidencia útil tendrán ventaja en las adquisiciones institucionales. Por lo tanto, el mercado de soluciones de salud y bienestar conectadas es competitivo, pero aún no se ha consolidado como un mercado dominado por un único proveedor. La posición en el mercado seguirá inclinándose hacia las empresas que combinen de manera más eficaz hardware regulado, software avanzado e integración en la atención diaria que sus competidores.
Líderes del sector en soluciones de salud y bienestar conectadas
Apple Inc.
Koninklijke Philips NV
Medtronic plc
OMRON Corporation
Atención médica de GE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Dexcom presentó los resultados del ensayo clínico aleatorizado CONNECT en las Sesiones Científicas de la ADA de 2026, demostrando reducciones estadísticamente significativas de la HbA1c en pacientes con diabetes tipo 2 que no utilizaban insulina. La compañía anunció simultáneamente la adquisición de Nutrisense y el lanzamiento anticipado de una versión renovada de la aplicación Stelo, expandiendo así su plataforma de monitorización continua de glucosa (MCG) al ámbito de la salud metabólica preventiva por primera vez.
- Junio de 2026: MiniMed anunció un acuerdo ampliado con Abbott para desarrollar sensores duales de glucosa y cetonas diseñados para integrarse exclusivamente con los sistemas de dosificación inteligente de MiniMed, tras la obtención de la marca CE por parte de Abbott en mayo de 2026 para Libre Duo, la primera tecnología de detección continua dual de glucosa y cetonas del mundo, lo que supone una extensión significativa del ecosistema de gestión de la diabetes conectada.
- Mayo de 2026: Abbott obtuvo la marca CE para Libre Duo y Libre Duo 10 Day, los primeros sistemas del mundo en medir simultáneamente los niveles de glucosa y cetonas cada minuto, proporcionando visibilidad en tiempo real de ambos parámetros desde un único sensor portátil y abriendo una nueva categoría en la monitorización metabólica continua.
Alcance del informe del mercado global de soluciones de salud y bienestar conectadas
Según el alcance del informe, el mercado de soluciones de salud y bienestar conectadas se refiere al ecosistema de plataformas, dispositivos y servicios digitales que integran la prestación de atención médica con el bienestar del consumidor. Abarca la monitorización remota de pacientes, la telemedicina, los dispositivos médicos de IoT, las aplicaciones de bienestar digital, los dispositivos portátiles y las plataformas de salud preventiva, lo que permite una atención continua, personalizada y basada en datos en los ámbitos clínico y de estilo de vida.
El mercado de soluciones de salud y bienestar conectadas se segmenta por tipo de producto, función, aplicación, usuario final y geografía. Por tipo de producto, el mercado se segmenta en dispositivos médicos personales, productos de bienestar y software y servicios. Por función, el mercado se segmenta en monitorización remota de pacientes, monitorización clínica y telesalud. Por aplicación, el mercado se segmenta en diagnóstico y tratamiento, aplicaciones de monitorización, bienestar y prevención, y gestión sanitaria. Por usuario final, el mercado se segmenta en hospitales y clínicas, atención domiciliaria, clínicas ambulatorias y especializadas, y laboratorios de investigación y diagnóstico. Por geografía, el mercado se segmenta en Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos mencionados.
| Dispositivos médicos personales |
| Productos de bienestar |
| Software y servicios |
| Monitorización remota del paciente |
| Monitoreo Clínico |
| Telesalud |
| Diagnostico y Tratamiento |
| Aplicaciones de monitoreo |
| Bienestar y Prevención |
| Administración de salubridad |
| Hospitales y clínicas |
| Configuración de atención domiciliaria |
| Clínicas ambulatorias y especializadas |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Dispositivos médicos personales | |
| Productos de bienestar | ||
| Software y servicios | ||
| Por función | Monitorización remota del paciente | |
| Monitoreo Clínico | ||
| Telesalud | ||
| por Aplicación | Diagnostico y Tratamiento | |
| Aplicaciones de monitoreo | ||
| Bienestar y Prevención | ||
| Administración de salubridad | ||
| Por usuario final | Hospitales y clínicas | |
| Configuración de atención domiciliaria | ||
| Clínicas ambulatorias y especializadas | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor esperado de las soluciones conectadas de salud y bienestar para el año 2031?
Se prevé que el mercado de soluciones conectadas para la salud y el bienestar alcance los 244.74 millones de dólares en 2031, pasando de 78.75 millones de dólares en 2025 a 94.24 millones de dólares en 2026.
¿A qué ritmo se prevé que crezcan las soluciones conectadas de salud y bienestar hasta 2031?
Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (CAGR) del 21.03 % entre 2026 y 2031, impulsado por la demanda de gestión de enfermedades crónicas, el apoyo al reembolso de la telemedicina y un mayor uso de la monitorización.
¿Qué categoría de productos lidera actualmente los ingresos en soluciones de salud y bienestar conectadas?
En 2025, los dispositivos médicos personales lideraron el mercado con una cuota del 52.46%, lo que refleja la solidez del hardware clínicamente validado en las adquisiciones con respaldo de reembolso.
¿Qué región ofrece las mejores perspectivas de crecimiento a corto plazo?
La región de Asia-Pacífico es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 27.46 % hasta 2031, impulsada por la inversión en infraestructura de salud digital y la fabricación de dispositivos a gran escala.


