

Tamaño y participación en el mercado de envases conectados
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
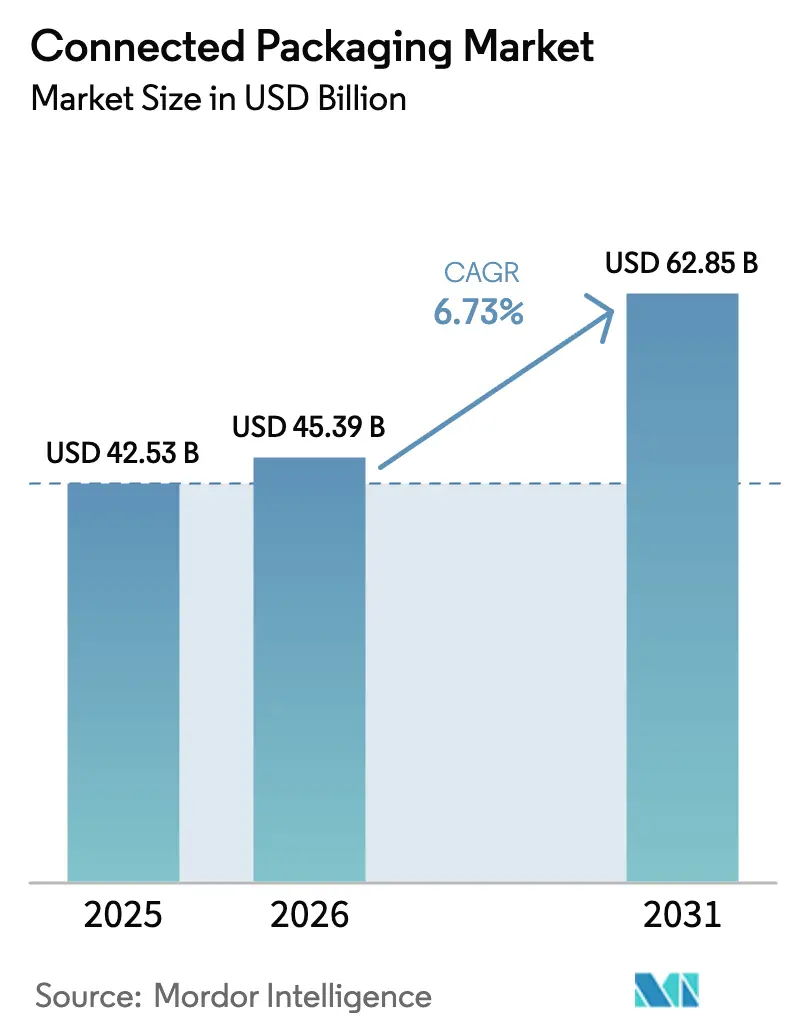
| Tamaño del mercado (2026) | USD 45.39 mil millones |
| Tamaño del mercado (2031) | USD 62.85 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.73% CAGR |
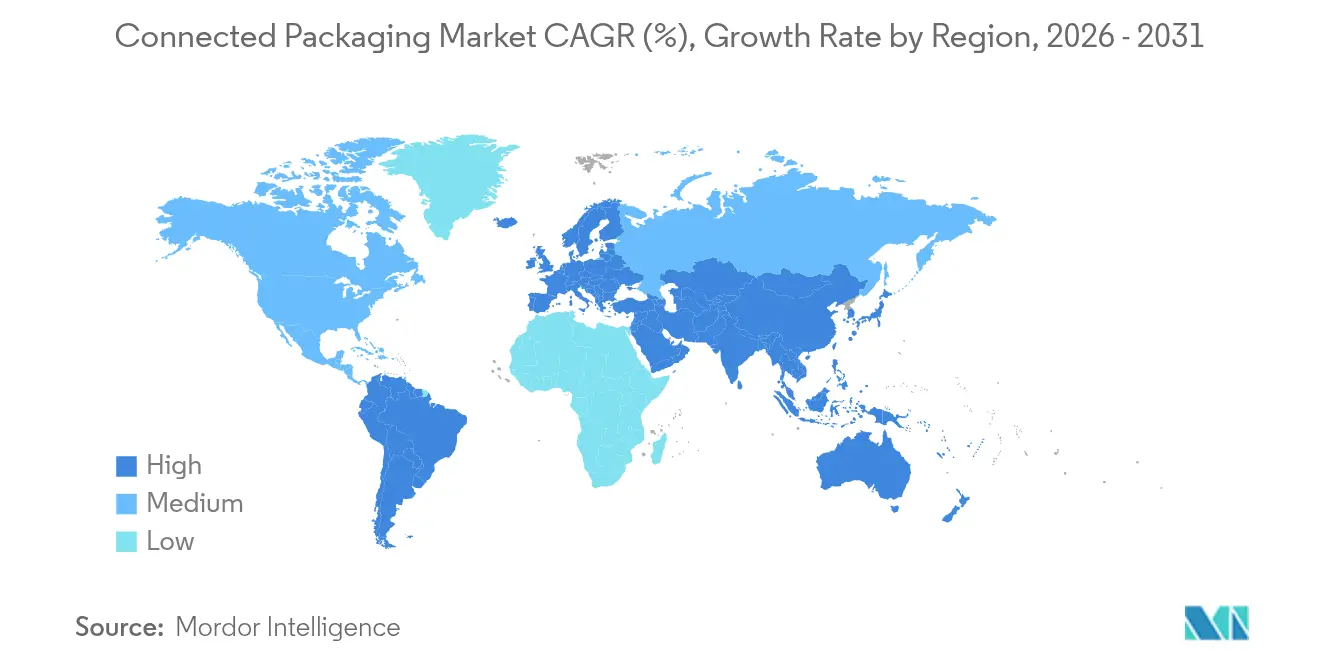
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
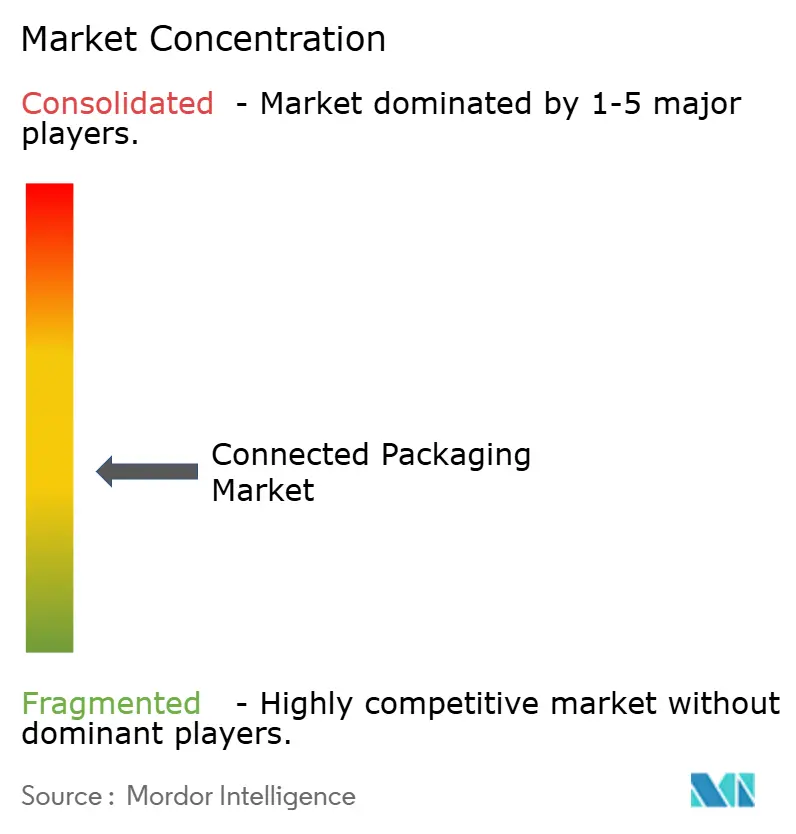
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de embalajes conectados por Mordor Intelligence
Se espera que el tamaño del mercado de envases conectados crezca de USD 42.53 mil millones en 2025 a USD 45.39 mil millones en 2026 y se prevé que alcance USD 62.85 mil millones para 2031 con un CAGR del 6.73% durante 2026-2031. El impulso proviene de mandatos regulatorios convergentes como el Pasaporte Digital de Producto (DPP) de la Unión Europea y los requisitos de código QR de la India, la rápida maduración de las tecnologías QR, RFID y BLE, y la creciente demanda de los consumidores de productos transparentes y de bajo impacto [1] Comisión Europea, “Commission Launches Consultation on the Digital Product Passport”, single-market-economy.ec.europa.eu . Los éxitos de serialización farmacéutica se están extendiendo a los bienes de lujo y alimentos, mientras que los pilotos de depósito y devolución habilitados por blockchain demuestran nuevos modelos de ingresos para los convertidores. Los minoristas en América del Norte requieren cada vez más análisis de inventario en tiempo real, y la inflación de precios del cartón corrugado está acelerando el cambio hacia envases logísticos ricos en datos. En conjunto, estas fuerzas posicionan al mercado de envases conectados para un crecimiento sostenido de un dígito medio hasta 2030.
Conclusiones clave del informe
- En cuanto a tecnología de conectividad, los códigos QR representaron el 49.85 % de la cuota de mercado de envases conectados en 2025; se proyecta que las balizas BLE se expandirán a una CAGR del 10.29 % hasta 2031.
- Por tipo, el embalaje inteligente lideró con una participación de ingresos del 45.12 % en 2025, mientras que se prevé que el embalaje activo crezca a una CAGR del 9.45 % hasta 2031.
- Por industria de uso final, los productos farmacéuticos representaron una CAGR del 10.81 %, superando el liderazgo en participación de mercado del 30.26 % de los alimentos y bebidas en 2025.
- A nivel de empaque, se prevé que los formatos terciarios crezcan más rápido, a una tasa compuesta anual del 8.67 % hasta 2031, aunque el empaque primario representó el 60.02 % del tamaño del mercado de empaques conectados en 2025.
- Por geografía, América del Norte contribuyó con el 38.02 % de los ingresos en 2025; Asia-Pacífico avanza a una CAGR del 9.79 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de embalajes conectados
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las regulaciones vinculadas a la sostenibilidad impulsan los pasaportes de productos digitales | + 1.8% | Global (líder en la UE) | Mediano plazo (2-4 años) |
| Los propietarios de marcas adoptan medidas de trazabilidad contra la falsificación | + 1.2% | Bienes de lujo y productos farmacéuticos globales | Corto plazo (≤ 2 años) |
| Alfabetización de códigos QR post-COVID entre los consumidores de la generación Z | + 0.9% | América del Norte y la UE, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de los minoristas de análisis de inventario en tiempo real | + 0.7% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Código QR accesible inclusivo para compradores con discapacidad visual | + 0.3% | UE y América del Norte | Largo plazo (≥ 4 años) |
| Sistemas de devolución de depósitos de economía circular basados en blockchain | + 0.4% | Pilotos de la UE, expansión global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las regulaciones vinculadas a la sostenibilidad impulsan los pasaportes digitales de productos
El Reglamento de Diseño Ecológico para Productos Sostenibles de la UE está redefiniendo las prioridades de los envases al exigir identificadores únicos que contengan datos granulares del ciclo de vida para la mayoría de los productos vendidos en el bloque para 2027. Los fabricantes que integren las capacidades de DPP con antelación pueden ofrecer información en tiempo real sobre la procedencia y la reciclabilidad, así como modelos de negocio circulares. La plataforma Connected Package de Tetra Pak ya convierte los envases de cartón en soportes de datos, proporcionando información sobre el origen e indicaciones de reciclaje en el punto de uso. Las consultas en curso se extenderán hasta julio de 2025, lo que brindará a los pioneros influencia técnica y tiempo para escalar soluciones que cumplan con la normativa.
Los propietarios de marcas adoptan medidas de trazabilidad contra la falsificación
India exige ahora códigos QR en 300 medicamentos de mayor venta, lo que refuerza la transición hacia medidas digitales de protección contra la falsificación. Las marcas de lujo y los fabricantes de alimentos están siguiendo el ejemplo; HEBE LIFE utiliza etiquetas de doble QR con precinto de seguridad que autentican cada unidad y transmiten los datos de la cadena de suministro a paneles en la nube. Digimarc ha comercializado la autenticación de marca de agua móvil, que permite a las partes interesadas verificar los productos sin hardware adicional, respondiendo así a una amenaza de falsificación de 500 XNUMX millones de dólares.
Alfabetización en códigos QR entre los consumidores de la generación Z tras la COVID-19
Los menús sin contacto normalizaron los códigos QR, y la Generación Z ahora escanea los envases instintivamente. El resurgimiento de "Comparte una Coca-Cola" de Coca-Cola en 2025 permite a los usuarios personalizar las latas mediante enlaces QR en el envase, lo que captura métricas de participación que no se alcanzan con el etiquetado estático. Las marcas de belleza incorporan mecanismos de fidelización basados en QR, mientras que los códigos QR accesibles de Persil demuestran cómo la inclusividad amplía su adopción en los mercados consolidados.
Demanda de los minoristas de análisis de inventario en tiempo real
El despliegue de RAIN RFID de Golden State Foods proporcionó visibilidad de extremo a extremo de la cadena de frío, lo que impulsó a otros minoristas a exigir una telemetría similar [2] GS1 US, “Proveedor de servicios de alimentos ofrece visibilidad con un toque de innovación”, gs1us.org . En India, el despliegue de balizas BLE de Uflex redujo el esfuerzo de gestión de inventario en un 80 % y redujo las quejas de los clientes en un 40 %, lo que ilustra por qué los mandatos de los propietarios de marcas ahora se extienden a lo largo de las redes de suministro.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX inicial para la conversión de líneas heredadas | -1.4% | Centros de fabricación globales | Corto plazo (≤ 2 años) |
| Complejidades del cumplimiento de la privacidad de datos (GDPR, CPRA) | -0.8% | UE y California | Mediano plazo (2-4 años) |
| Infraestructura de reciclaje global fragmentada | -0.6% | Global (mercados en desarrollo agudos) | Largo plazo (≥ 4 años) |
| Brechas de interoperabilidad entre los ecosistemas NFC/RFID/QR | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX inicial para la conversión de líneas heredadas
La inflación de materiales agrava los costos de actualización digital. Los precios del cartón ondulado aumentaron 70 USD por tonelada en enero de 2025, mientras que los productos químicos y la pulpa aumentaron un 30 % y un 50 % respectivamente, lo que puso a prueba los presupuestos de capital de los convertidores [3] Packaging Corporation of America, “Navegando el aumento de precio del cartón ondulado de 70 USD/tonelada”, cepkg.com . El fondo Lift-Off de Amcor ahora ofrece inversiones de 250 000 a 500 000 USD para ayudar a los socios a probar líneas conectadas sin asumir el CAPEX completo, lo que ilustra modelos de financiamiento alternativos.
Complejidades del cumplimiento de la privacidad de datos (RGPD, CPRA)
Los paquetes conectados recopilan datos sobre el comportamiento, la ubicación y el entorno del consumidor. La armonización del RGPD de la UE con la CPRA de California obliga a las marcas a integrar la privacidad desde el diseño, superponiendo métodos criptográficos como las pruebas de conocimiento cero utilizadas por la plataforma DPP de Circularise para ocultar datos comercialmente sensibles, preservando al mismo tiempo la trazabilidad. El cumplimiento normativo incrementa los costes y prolonga los plazos de implementación, pero sigue siendo innegociable en los sectores regulados.
Análisis de segmento
Por tipo: La inteligencia impulsa la innovación activa
Los envases inteligentes captaron el 45.12 % de los ingresos de 2025, gracias a los sensores QR y RFID que alimentan las aplicaciones de las marcas con datos de frescura y procedencia en tiempo real. El segmento se beneficia de la reducción de los costes de los sensores y de la penetración generalizada de los smartphones, lo que refuerza su papel fundamental en el mercado de los envases conectados. Si bien los envases activos son más pequeños en la actualidad, su crecimiento es del 9.45 % CAGR, impulsados por los captadores de oxígeno que prolongan la vida útil y las películas antimicrobianas que mitigan el desperdicio de alimentos. El envase inteligente de Tetra Pak con capas antioxidantes redujo el impacto del cambio climático un 29.17 % en comparación con los envases convencionales, a pesar de que el coste unitario aumentó un 38.66 %. Están surgiendo soluciones híbridas que combinan barreras activas con monitorización inteligente. Los envases de fibra formados en seco de Stora Enso integran electrónica impresa durante el moldeo, reduciendo el consumo de agua y energía, a la vez que permiten identificaciones escaneables para la automatización del reciclaje. Estos formatos multifuncionales expandirán el mercado de los envases conectados a medida que las marcas rentabilizan simultáneamente las ganancias en la vida útil y los flujos de datos. Los convertidores flexibles capaces de codiseñar sustratos funcionales e identificaciones integradas pueden desbloquear precios premium.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Connectivity Technology: Las balizas BLE aceleran el camino más allá del dominio del código QR
Los códigos QR siguen siendo omnipresentes, representando el 49.85 % de los ingresos de 2025 gracias a su nulo coste incremental y a su arraigada familiaridad con el consumidor. El esfuerzo multiempresa de GS1 por sustituir los códigos de barras lineales por códigos 2D escaneables para 2027 consolidará aún más su liderazgo en el sector QR. Sin embargo, se prevé que las balizas BLE crezcan a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.29 %. Su precio de etiqueta inteligente inferior a USD 2, anunciado por Identiv para su lanzamiento a finales de 2025, hace que el seguimiento a nivel de artículo sea económicamente viable en la logística con control de temperatura. Para los SKU de alto valor, la tecnología NFC persiste gracias a la integración de elementos seguros, pero su precio premium limita su implementación masiva.
Las marcas de agua digitales se están abriendo un nicho en el reciclaje automatizado; el software de clasificación optimizado para GPU de Digimarc redujo los costos de MRF casi un 50% y alcanzó una precisión de detección del 99%. A medida que los convertidores buscan objetivos de circuito cerrado, se esperan paquetes de doble identificación que combinen códigos QR para el consumidor con marcas de agua de lectura mecánica, lo que refuerza la arquitectura tecnológica en capas del mercado de envases conectados.
Por industria de uso final: los productos farmacéuticos superan el liderazgo de la alimentación
El sector de alimentos y bebidas mantuvo una participación en los ingresos del 30.26 % en 2025 gracias a los proyectos piloto de Coca-Cola Brasil para la narración de ingredientes basada en códigos QR y la trazabilidad de botellas rellenables. Sin embargo, los mandatos farmacéuticos impulsan una tasa de crecimiento anual compuesta (TCAC) del 10.81 %, la más alta entre las industrias analizadas. La serialización demostró ser eficaz contra el comercio paralelo y las retiradas de productos, y el tamaño del mercado de envases conectados para productos farmacéuticos ahora se extiende al control de temperatura y a los recordatorios de cumplimiento mediante etiquetas electrónicas de Ynvisible Interactive.
Las marcas de cuidado personal implementan NFC para garantizar la autenticidad y la fidelización, mientras que las empresas de electrónica integran cajas conectadas para la activación de la garantía. Los sectores industriales de segundo nivel están explorando los palés BLE para el análisis del tiempo de actividad. En conjunto, estos diversos casos de uso diversifican los ingresos y protegen a la industria del embalaje conectado de las fluctuaciones específicas del sector.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por nivel de embalaje: ganancias terciarias mediante la optimización logística
Los envases primarios representan el 60.02 % del tamaño del mercado de envases conectados gracias a la interacción directa con el consumidor y a las normas de etiquetado obligatorias. Sin embargo, los formatos terciarios (palés, bolsas y cajas de envío) están superando este mercado con una tasa de crecimiento anual compuesta (TCAC) del 8.67 % gracias a la complejidad del proceso de cumplimiento del comercio electrónico. El dispositivo IoT Saga Card de Avery Dennison ejemplifica la innovación terciaria de alto valor, combinando conectividad celular, sensores y análisis en la nube para proteger los productos biológicos en las rutas de suministro. El envase secundario actúa como conducto entre las identificaciones a nivel de artículo y las puertas de enlace a nivel de palé, frecuentemente mediante RFID UHF pasivo. Las jerarquías integradas que conectan los tres niveles se están convirtiendo en una característica estándar de las actualizaciones de la planificación de recursos empresariales, lo que refuerza la adherencia en los ecosistemas de software y hardware.
Análisis geográfico
Mercado de envases conectados en Norteamérica y Europa
Norteamérica generó el 38.02 % de los ingresos de 2025 gracias a la presión de los minoristas y al mandato de reciclaje SB 54 de California, que aumenta la demanda de plásticos con trazabilidad. El impulso a la implementación se intensificó tras la adopción por parte de la Generación Z de sistemas de pago QR y sin fricción en Estados Unidos y Canadá. Europa ocupa el segundo lugar, gracias a la regulación DPP, una infraestructura avanzada de depósito y devolución y estándares de código accesible, lo que genera expectativas uniformes en todos los estados miembros.
Mercado de envases conectados en la región Asia-Pacífico
Asia-Pacífico es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.79 %. La normativa de la India sobre códigos QR en plástico, vigente desde julio de 2025, codifica la trazabilidad tanto para los fabricantes nacionales como para los exportadores. Las botellas de PET sin etiqueta de Tailandia reducen el desperdicio de material, lo que refuerza la demanda de identificadores digitales impresos directamente en envases de resina. Los exportadores regionales de productos electrónicos, textiles y nutracéuticos adoptan formatos conectados para satisfacer los requisitos de importación europeos, lo que impulsa un efecto de red que impulsa el mercado de envases conectados.
Mercado de envases conectados en Sudamérica y Oriente Medio y África
Sudamérica, Oriente Medio y África siguen siendo emergentes, pero estratégicamente importantes. Las marcas líderes están implementando campañas piloto de códigos QR en Brasil y el Consejo de Cooperación del Golfo para frenar las importaciones de productos de cuidado personal falsificados. La iniciativa de pasaporte digital de Quebec, presentada en la Feria de Hannover 2025, muestra cómo los gobiernos provinciales fuera de la UE están alineando la documentación de exportación con las próximas normas europeas. Esta alineación armonizará gradualmente las expectativas de trazabilidad en todos los corredores comerciales, reduciendo las barreras de integración para los proveedores globales.
Panorama competitivo
El mercado muestra una concentración media. Convertidores consolidados como Amcor, Tetra Pak y Huhtamaki aprovechan las líneas de llenado instaladas y las redes globales de servicio para aumentar la venta de módulos de inteligencia. Empresas tecnológicas como Digimarc, Avery Dennison, Wiliot e Identiv monetizan la propiedad intelectual en torno a marcas de agua, circuitos integrados RFID y sensores de borde. La consolidación se está acelerando; la fusión de Amcor con Berry Global, con una inversión total en acciones de USD 24 180 millones, genera USD XNUMX millones anuales en I+D, que respaldan sustratos de etiquetas RFID integradas y películas inteligentes con contenido reciclado.
Las colaboraciones estratégicas prosperan. Polytag combinó marcas de agua UV con los clasificadores ópticos de Pellenc ST para generar huellas dactilares de embalaje legibles en las plantas de recuperación de materiales, en consonancia con los campos de datos del DPP. r-pac CNCT y SharpEnd empaquetaron pasaportes digitales para la ropa de Moose Knuckles, añadiendo contenido sobre reventa y cuidado a las cargas útiles de cumplimiento normativo. Innovadores como SMX (Security Matters) aplican trazadores moleculares y hashes de blockchain a los chips NFC, reforzando la procedencia de los dispositivos electrónicos de alto valor.
La ventaja competitiva depende cada vez más de la interoperabilidad. Los proveedores que ofrecen conjuntos de identidades multiprotocolo con conectores en la nube son los preferidos por los líderes de bienes de consumo envasados (CPG) que buscan socios de integración integrales. Quienes se limitan a una sola tecnología corren el riesgo de verse relegados a implementaciones de nicho.
Líderes de la industria del embalaje conectado
Huhtamäki Oyj
Tetra Pak
Avery Dennison
Productos Sonoco
amcor plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: r-pac CNCT, SharpEnd y Moose Knuckles presentaron un Pasaporte de Producto Digital orientado al consumidor en la Cumbre Global de Moda.
- Mayo de 2025: Polytag fusionó la tecnología de marca de agua UV con las líneas de clasificación Pellenc ST para mejorar la trazabilidad del reciclaje.
- Mayo de 2025: Identiv e InPlay comenzaron a desarrollar conjuntamente etiquetas inteligentes BLE de próxima generación con un precio de entre 1 y 2 USD para logística de gran volumen.
- Abril de 2025: Amcor y Berry Global anunciaron una fusión de todas sus acciones para formar un líder en embalajes con un valor de USD 24 mil millones y destinar USD 650 millones a sinergias anuales.
- Abril de 2025: UPM Raflatac se convirtió en la primera etiquetadora en integrar la huella de carbono de sus productos en las cotizaciones de los clientes.
Alcance del informe del mercado global de embalajes conectados
El packaging conectado abarca una gama de soluciones, entre ellas, el packaging activo, interactivo e inteligente. Este enfoque innovador permite que el packaging de los productos establezca un vínculo directo entre las marcas y los consumidores, utilizando la tecnología. A través de esta conexión, las marcas pueden transmitir todo, desde información esencial sobre el producto hasta atractivas experiencias de realidad aumentada. Los puntos de activación clave en el packaging conectado incluyen códigos QR, chips NFC, RFID y otras tecnologías. Sin embargo, su uso varía según las industrias, los tipos de productos y los casos de uso específicos. Ahora que la mayoría de los teléfonos inteligentes están equipados para leer códigos de barras de forma nativa e interactuar con estas tecnologías, las marcas encuentran más fácil que nunca conectarse con sus clientes.
El mercado de envases conectados está segmentado por tipo (envases activos, envases interactivos y envases inteligentes), por tecnología (código de control de calidad, NFC, RFID y otras tecnologías), por usuario final (alimentos y bebidas, productos farmacéuticos, cuidado del hogar y cuidado personal, electrónica de consumo y otras industrias de uso final) y por geografía (América del Norte (Estados Unidos y Canadá), Europa (Reino Unido, Alemania, Francia y resto de Europa), Asia Pacífico (China, Japón, India y resto de Asia Pacífico), América Latina (Brasil, México y resto de América Latina) y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica y resto de Oriente Medio y África)). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Embalaje Activo |
| Embalaje inteligente |
| Embalaje interactivo |
| Códigos QR |
| Etiquetas NFC |
| RFID |
| Marcas de agua digitales |
| Balizas BLE |
| Alimentos y Bebidas |
| Farmacéuticos |
| Cuidado personal y cosméticos |
| Electrónica de Consumo: |
| Otra industria de uso final |
| Empaquetado principal |
| Secundaria |
| Empaque Terciario |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por Tipo | Embalaje Activo | ||
| Embalaje inteligente | |||
| Embalaje interactivo | |||
| Por tecnología de conectividad | Códigos QR | ||
| Etiquetas NFC | |||
| RFID | |||
| Marcas de agua digitales | |||
| Balizas BLE | |||
| Por industria de uso final | Alimentos y Bebidas | ||
| Farmacéuticos | |||
| Cuidado personal y cosméticos | |||
| Electrónica de Consumo: | |||
| Otra industria de uso final | |||
| Por nivel de embalaje | Empaquetado principal | ||
| Secundaria | |||
| Empaque Terciario | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de envases conectados?
El mercado de envases conectados está valorado en 45.39 millones de dólares en 2026 y se proyecta que alcance los 62.85 millones de dólares en 2031, lo que refleja una CAGR del 6.73 % durante 2026-2031.
¿Qué tecnología está creciendo más rápido dentro del packaging conectado?
Las balizas Bluetooth de baja energía (BLE) son el segmento tecnológico de más rápido crecimiento, expandiéndose a una CAGR del 10.29 % debido a los beneficios del seguimiento en tiempo real y la caída de los costos de las etiquetas inteligentes.
¿Cómo influyen las regulaciones en la adopción de envases conectados?
Mandatos como el Pasaporte de Producto Digital de la UE y la norma del código QR de la India requieren datos granulares a nivel de producto, lo que impulsa a las marcas a integrar identificadores QR, RFID y blockchain en los envases.
¿Qué industria de uso final ofrece el mayor potencial de crecimiento?
Los productos farmacéuticos lideran con una CAGR prevista del 10.81 % porque la serialización y las regulaciones antifalsificación hacen que el empaquetado conectado sea obligatorio en todas las cadenas de suministro de medicamentos.
¿Qué barreras frenan la implementación de los envases conectados?
Las principales limitaciones incluyen altos gastos de capital para modernizar líneas antiguas, cumplimiento complejo de la privacidad de datos, infraestructura de reciclaje deficiente y brechas de interoperabilidad entre los sistemas NFC, RFID y QR.
¿Quiénes son los principales actores en el espacio de los envases conectados?
Los líderes del mercado incluyen a Amcor, Tetra Pak, Huhtamaki, Digimarc, Avery Dennison y Wiliot, cada uno de los cuales aprovecha la escala o la tecnología propia para ofrecer soluciones conectadas integradas.


