

Tamaño y participación del mercado de pruebas, inspección y certificación en construcción e infraestructura
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 23.97 mil millones |
| Tamaño del mercado (2030) | USD 30.09 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.65% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
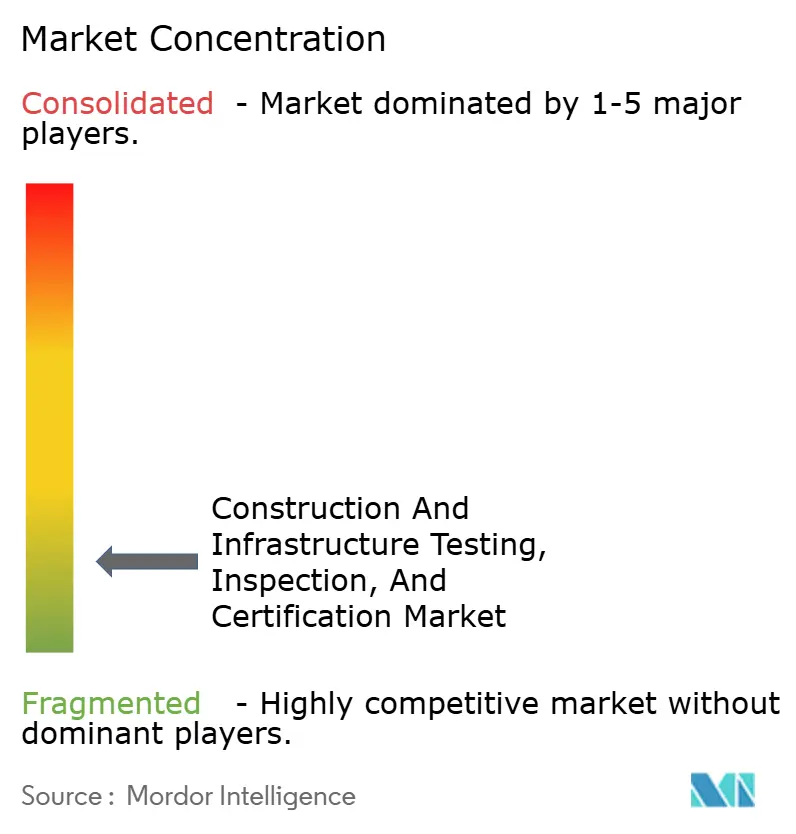
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de pruebas, inspección y certificación de infraestructura y construcción por Mordor Intelligence
El tamaño del mercado de pruebas, inspección y certificación de construcción e infraestructura es de USD 23.97 mil millones en 2025 y se prevé que crezca a USD 30.09 mil millones para 2030, lo que representa una CAGR del 4.65% durante el período. Las inversiones destinadas a los paquetes de estímulo, el retiro gradual de la infraestructura obsoleta y el continuo endurecimiento de los regímenes de códigos de construcción generan, en conjunto, un flujo constante de inspecciones obligatorias que anclan la demanda. El perfil tecnológico del mercado también está cambiando a medida que las pruebas no destructivas (END) avanzadas, los conjuntos de sensores de IoT y los análisis basados en la nube migran de implementaciones piloto a escala comercial. Los proveedores de servicios que combinan la experiencia en cumplimiento con información basada en datos están ganando poder de fijación de precios, mientras que las inspecciones visuales tradicionales se están convirtiendo gradualmente en un producto básico. Por el lado de la demanda, la certificación de edificios ecológicos, los mandatos de resiliencia climática y los programas de mantenimiento predictivo están aumentando la profundidad y la frecuencia de los puntos de contacto de inspección a lo largo de los ciclos de vida de los activos.
Conclusiones clave del informe
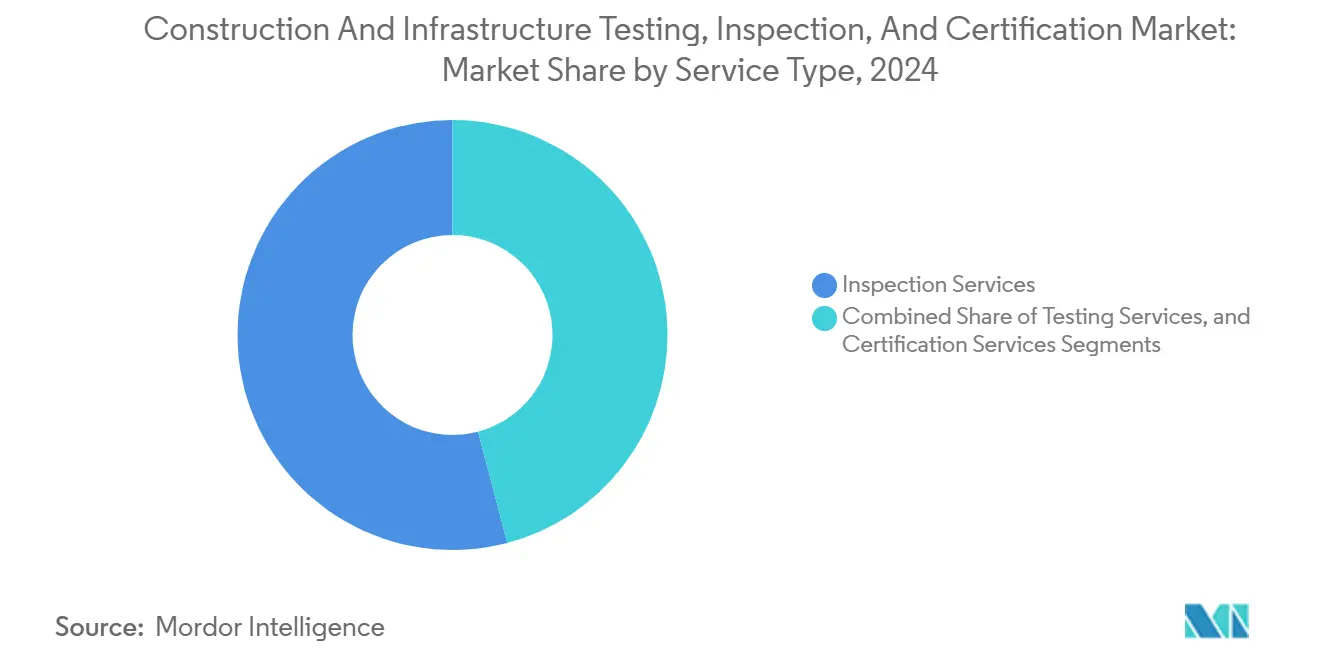
- Por tipo de servicio, los servicios de inspección lideraron con el 54.1% de la participación de mercado de pruebas, inspección y certificación de construcción e infraestructura en 2024, mientras que los servicios de certificación exhibieron el crecimiento más rápido de 4.9% CAGR hasta 2030.
- Por tipo de abastecimiento, el modelo de entrega subcontratada representó el 69.5 % del tamaño del mercado global de pruebas, inspección y certificación de construcción e infraestructura en 2024 y se proyecta que se expanda a una CAGR del 4.8 %.
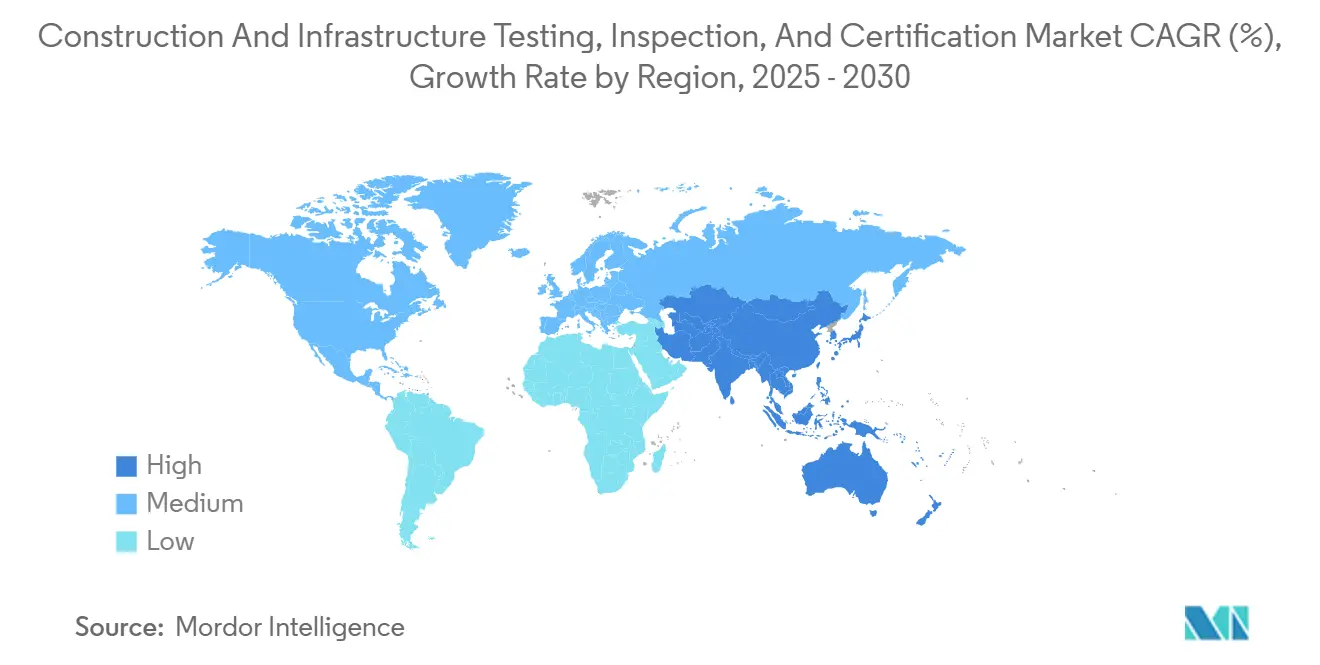
- Por geografía, la región Asia-Pacífico capturó una participación de ingresos del 44.7 % en 2024 y se proyecta que crecerá a una CAGR del 5.1 % hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias e información del mercado global de pruebas, inspección y certificación de infraestructura y construcción
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aplicación estricta del código de construcción | + 1.2% | Global (América del Norte, liderada por la UE) | Mediano plazo (2-4 años) |
| Ciclos de renovación de infraestructuras envejecidas | + 1.0% | América del Norte, Europa y su repercusión en Asia y el Pacífico | Largo plazo (≥4 años) |
| Certificación de construcción ecológica sostenible | + 0.8% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Estímulo gubernamental para infraestructura emergente | + 0.7% | Asia-Pacífico central, América Latina y Oriente Medio y África secundaria | Mediano plazo (2-4 años) |
| Análisis predictivo de fallos basado en IA | + 0.5% | Adopción temprana en América del Norte y la UE | Largo plazo (≥4 años) |
| Estándares de diseño resilientes al clima | + 0.4% | Regiones costeras y vulnerables al clima a nivel mundial | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Aplicación estricta del código de construcción
Los reguladores están incorporando disposiciones más amplias de seguridad, energía y accesibilidad en los códigos estatales y nacionales, ampliando los puntos de control de inspección desde la aprobación del plan hasta la operación posterior a la ocupación. La adopción por parte de Michigan del Código Internacional de Construcción de 2021, los mandatos de eficiencia energética de Virginia de 2024 y los estándares de plomería actualizados de Tennessee ilustran colectivamente cómo diversas jurisdicciones están ampliando el alcance de las inspecciones obligatorias. [1] Departamento de Licencias y Asuntos Regulatorios de Michigan, “Códigos de Construcción”, michigan.gov Las cláusulas más rigurosas de protección sísmica, contra cargas de viento e inundaciones contenidas en ASCE 7-22 también impulsan la demanda de pruebas estructurales especializadas. Estos cambios aumentan la visibilidad de los ingresos base para los proveedores y aceleran la subcontratación a medida que los propietarios de proyectos buscan prueba de cumplimiento independiente.
Ciclos de renovación de infraestructuras envejecidas
Aproximadamente 50,000 puentes estadounidenses requieren reparación o reemplazo, lo que representa un atraso de 125 millones de dólares, mientras que los edificios comerciales de posguerra en toda Europa Occidental han llegado al final de su vida útil. Cada contrato de rehabilitación desencadena una serie de tareas de análisis de materiales, verificación de la capacidad de carga y recertificación de seguridad que se extienden mucho más allá de las inspecciones de la fase de nueva construcción. Dado que las renovaciones suelen desarrollarse en entornos operativos reales, los propietarios programan cada vez más inspecciones predictivas para minimizar el tiempo de inactividad, lo que refuerza un patrón de demanda duradero y anticíclico.
Demanda de certificación de edificios verdes sostenibles
Los registros globales de edificios verdes aumentaron un 43 % en 2024, ya que los inversores vincularon los ahorros en servicios públicos y las calificaciones ESG con las valoraciones de los activos. [2] BREEAM USA, “Informe anual 2024”, breeam.com Los programas como LEED y BREEAM están pasando de auditorías únicas a la verificación de desempeño longitudinal, que requiere la recopilación continua de datos basada en sensores. La puesta en marcha continua, el muestreo de la calidad del aire interior y el seguimiento de la huella de carbono aumentan el volumen de pruebas de laboratorio e inspecciones in situ por instalación, fortaleciendo así los modelos de ingresos recurrentes para los proveedores especializados que pueden integrar la ciencia ambiental, la telemetría de IoT y el análisis de datos.
Adopción de análisis predictivo de fallos impulsado por IA
Los clasificadores de aprendizaje automático integrados en sistemas ultrasónicos de matriz en fase, radiografía digital e imagen térmica detectan microfisuras y zonas de corrosión mucho antes de que los inspectores humanos puedan detectarlas. La robótica, combinada con la IA, permite a los inspectores cubrir superficies más extensas de forma segura, mientras que el análisis en la nube convierte los datos de inspección sin procesar en puntuaciones de riesgo repetibles. Los primeros en adoptar esta tecnología se diferencian por el tiempo de respuesta y la profundidad del diagnóstico, exigen tarifas premium y liberan a los escasos técnicos de END para que se centren en modos de fallo complejos. Con el tiempo, el triaje algorítmico está a punto de reducir los costes de la inspección visual de baja cualificación, a la vez que eleva el nivel de competencia en todo el sector.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de los END avanzados y de la mano de obra calificada | –0.8% | Global, más agudo en los mercados desarrollados | Corto plazo (≤2 años) |
| Retrasos en el proyecto que reducen el alcance de la inspección | –0.5% | Puntos críticos de la construcción a nivel mundial | Corto plazo (≤2 años) |
| Requisitos de acreditación fragmentados | –0.3% | Operaciones multijurisdiccionales | Mediano plazo (2-4 años) |
| Riesgos de ciberseguridad en las inspecciones remotas | –0.2% | Mercados digitalmente avanzados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de los END avanzados y de la mano de obra calificada
Una sola unidad ultrasónica de matriz en fase puede costar entre 200 000 y 500 000 USD, mientras que la certificación de técnicos a través de organismos como la Sociedad Americana de Ensayos No Destructivos exige prácticas de varios años y pruebas periódicas. Las empresas más pequeñas tienen dificultades para amortizar estas inversiones de capital y talento, lo que frena la entrada al mercado e impulsa la consolidación selectiva. Hasta que los precios de los equipos bajen o se amplíen las vías de formación, la disponibilidad de servicios en ciudades secundarias seguirá siendo limitada.
Requisitos de acreditación fragmentados
Si bien la norma ISO/IEC 17020 establece una base, muchas jurisdicciones superponen capas de acreditación locales, lo que obliga a los proveedores globales a volver a certificar sus capacidades país por país. [3] Cooperación Interamericana de Acreditación, “Especificación de la acreditación en la regulación – Hoja informativa”, iaac.org.mx Las auditorías duplicadas aumentan los costos de cumplimiento y prolongan el tiempo de comercialización para los contratos transfronterizos. La ausencia de reciprocidad armonizada, especialmente en grandes proyectos de infraestructura financiados por consorcios multinacionales, impulsa a los propietarios hacia especialistas regionales que están familiarizados con las normas nacionales.
Análisis de segmento
Por tipo de servicio: Servicios de inspección Conservar participación fundamental
Los servicios de inspección generaron el 54.1 % de los ingresos de 2024, consolidando el mercado de pruebas, inspección y certificación de construcción e infraestructura mediante visitas obligatorias a las instalaciones, recorridos estructurales y comprobaciones de conformidad con el código que exigen los organismos reguladores y las aseguradoras antes de la ocupación. A continuación, se incluyen los servicios de prueba, que proporcionan análisis de laboratorio de núcleos de hormigón, soldaduras de acero, compactación del suelo y contaminantes ambientales que corroboran las hipótesis de ingeniería. Si bien los servicios de certificación representan una porción menor del tamaño del mercado de pruebas, inspección y certificación de construcción e infraestructura en 2024, se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.9 % a medida que proliferan los objetivos de construcción ecológica y cero emisiones netas.
Los flujos de trabajo digitales están impulsando la adopción de la certificación. Las plataformas que procesan datos continuos de energía, agua y carbono cumplen con los estándares emergentes de Carbono Cero y NABERS, convirtiendo las auditorías puntuales tradicionales en suscripciones recurrentes. Los proveedores capaces de superponer análisis a los datos de campo convierten los registros estáticos en paneles de rendimiento solicitados por propietarios e inversores. Como resultado, se espera que los ingresos por certificación reduzcan la diferencia con los ingresos por inspección durante el horizonte de pronóstico, aunque es probable que las inspecciones sigan siendo el núcleo del mercado de servicios de inspección y pruebas de edificios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de abastecimiento: la subcontratación amplía la ventaja
El modelo de externalización representó el 69.5 % de los ingresos de 2024, lo que refleja la preferencia de los propietarios por la verificación independiente de terceros y la creciente complejidad de la tecnología de inspección. Los elevados requisitos de capital para equipos avanzados de END y la creciente exposición a responsabilidades legales obligan incluso a los grandes contratistas a recurrir a empresas especializadas para las verificaciones de la ruta crítica. Las aseguradoras exigen cada vez más la aprobación independiente, lo que consolida aún más la externalización.
Están surgiendo acuerdos híbridos, en los que los administradores de instalaciones realizan inspecciones visuales de baja cualificación internamente, pero subcontratan escaneos especializados, vuelos con drones o auditorías de certificación. Si bien este enfoque híbrido modera el crecimiento del volumen de externalización pura, la proporción de externalización sigue teniendo una ventaja estructural, ya que la profunda experiencia técnica y la infraestructura de datos 24/7 son costosas de mantener internamente. En consecuencia, se proyecta que los ingresos por externalización superen ligeramente a los equivalentes internos, pero aún así captarán la mayor parte del gasto incremental hasta 2030.
Análisis geográfico
Mercado de pruebas, inspección y certificación de construcción e infraestructura en la región Asia-Pacífico
Asia-Pacífico domina el mercado de pruebas, inspección y certificación de construcción e infraestructura con una participación del 44.7% y continúa superando a todas las demás regiones con una tasa de crecimiento anual compuesta (TCAC) del 5.1% hasta 2030. Las reformas de inspección de China, introducidas en 2024, exigen la verificación por terceros en los ámbitos estructural, de materiales y ambiental, lo que incluye a los proveedores de END avanzados en las listas de licitaciones provinciales. La cartera de infraestructuras de la India incorpora hitos de inspección predecibles vinculados a autopistas, metros y plantas renovables financiadas por el estado, mientras que los gobiernos del Sudeste Asiático incorporan auditorías de seguridad en las aprobaciones de inversión extranjera directa (IED) para complejos logísticos y manufactureros.
Mercado norteamericano de pruebas, inspección y certificación para la construcción y la infraestructura
Norteamérica mantiene un perfil de demanda maduro pero robusto. La Ley de Inversión en Infraestructura y Empleo, con un presupuesto de 1.2 billones de dólares, asigna fondos a la modernización de carreteras y puentes, servicios de agua y banda ancha, cada uno de los cuales requiere inspecciones de hitos antes de su reducción. Estados como Michigan y Virginia han actualizado sus códigos de construcción, ampliando el alcance de las inspecciones para incluir parámetros de referencia energéticos y controles de accesibilidad. El mercado regional también es líder en análisis predictivo basado en IA, lo que impulsa la adopción temprana de estudios con drones, modelos gemelos 3D y paneles de control en la nube, lo que aumenta el gasto por inspección.
Mercado europeo de pruebas, inspección y certificación para la construcción y las infraestructuras
El mercado europeo está anclado por el Pacto Verde Europeo, que vincula los subsidios de renovación con ahorros de energía documentados, multiplicando así las pruebas de estanqueidad in situ, los escaneos de imágenes térmicas y las evaluaciones de carbono operacionales. [4] Intertek, “Presentación de resultados del primer semestre de 2024”, intertek.com Los Estados miembros difieren en los plazos de acreditación, lo que lleva a los proveedores de servicios multinacionales a mantener equipos de cumplimiento descentralizados. Las economías emergentes europeas impulsan el crecimiento a través de los fondos de cohesión de la UE que requieren estrictos protocolos de garantía de calidad, mientras que los países de altos ingresos se centran en programas de rehabilitación profunda para edificios municipales y parque de viviendas.
Panorama competitivo
El mercado competitivo está moderadamente fragmentado. SGS, Bureau Veritas e Intertek, en conjunto, controlan una participación mínima en los ingresos globales, lo que deja amplio margen para los especialistas regionales. SGS opera más de 2,500 laboratorios en 115 países y continúa su expansión impulsada por adquisiciones, incluyendo la compra en 2025 de RTI Laboratories y Aster Global Environmental Solutions, que refuerzan sus capacidades de verificación de gases de efecto invernadero. Bureau Veritas mantiene su fortaleza en la certificación marina y offshore, mientras que Intertek aprovecha su plataforma RiskAware para ofrecer soluciones de mantenimiento predictivo a clientes industriales.
La inversión en tecnología es un factor diferenciador clave. La robótica, los sensores del IoT y el análisis de IA están migrando de la exploración de gastos de capital a partidas presupuestarias generales. La suite de gestión de inspecciones digitales de Intertek permite a los propietarios de activos comparar la frecuencia de las inspecciones, la gravedad de los hallazgos y el presupuesto de las distintas instalaciones en tiempo real, lo que proporciona información sobre la reducción de costes que respalda las renovaciones de contratos premium. Las empresas más pequeñas defienden su cuota de mercado mediante su conocimiento de códigos hiperlocales, una rápida movilización y una especialización vertical específica, como la seguridad de fachadas en núcleos urbanos de gran altura.
Las presiones de consolidación aumentan. La finalización de las negociaciones de fusión entre SGS y Bureau Veritas en febrero de 2025 puso de relieve tanto la lógica estratégica como los obstáculos regulatorios de las fusiones a gran escala. El interés del capital privado sigue siendo intenso, como lo demuestra la adquisición de Marmic Fire and Safety por parte de KKR en 2024, lo que sugiere que los flujos de caja recurrentes por inspección y la baja intensidad de capital se alinean bien con las estrategias de compra apalancada. En general, es probable que el mercado evolucione hacia una estructura de barras con un puñado de plataformas diversificadas globalmente y una amplia gama de especialistas regionales especializados en tecnología.
Líderes de la industria de pruebas, inspección y certificación de construcción e infraestructura
PLC del Grupo Intertek
Oficina Veritas SA
SGS SA
TÜV SÜD AG
TÜV Rheinland AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2025: SGS anuncia planes para acelerar la actividad de adquisiciones durante 2025 tras el final de las negociaciones de fusión con Bureau Veritas.
- Enero de 2025: SGS adquiere RTI Laboratories (participación del 78%) y Aster Global Environmental Solutions (participación del 41%), fortaleciendo los servicios de sostenibilidad en América del Norte.
- Diciembre de 2024: SGS completa la adquisición de CertX AG (participación del 74 %), ampliando las plataformas de certificación europeas.
- Julio de 2024: UL Solutions adquiere TestNet Group para la expansión de pruebas y certificación.
Alcance del informe de mercado global de pruebas, inspección y certificación de infraestructura y construcción
El alcance del estudio sobre las TIC en la construcción cubre los servicios prestados para la edificación y las actividades relacionadas con las infraestructuras a lo largo de todo el ciclo de vida del proyecto. El mercado global de TIC para la construcción está segmentado por servicio (servicio de prueba e inspección, servicio de certificación), por tipo de abastecimiento (subcontratado, interno) y por geografía.
| Servicios de prueba |
| Servicios de inspección |
| Servicios de certificacion |
| En casa |
| Outsourced |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de servicio | Servicios de prueba | ||
| Servicios de inspección | |||
| Servicios de certificacion | |||
| Por tipo de abastecimiento | En casa | ||
| Outsourced | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de Pruebas, Inspección y Certificación de construcción e infraestructura?
El mercado está valorado en 23.97 millones de dólares en 2025 y se proyecta que alcance los 30.09 millones de dólares en 2030.
¿Qué región está creciendo más rápido?
Asia-Pacífico lidera con una CAGR del 5.1 % gracias a grandes proyectos de infraestructura en China y la India.
¿Qué tipo de servicio se está expandiendo más rápidamente?
Los servicios de certificación, impulsados por mandatos de construcción ecológica, están registrando una CAGR del 4.9 % hasta 2030.
¿Por qué se prefiere la subcontratación para las inspecciones?
Los altos costos de los equipos, la creciente exposición a responsabilidades y la necesidad de conocimientos especializados empujan a los propietarios a recurrir a proveedores externos.
¿Qué tendencias tecnológicas clave están transformando las inspecciones?
El análisis predictivo impulsado por IA, la robótica y la integración de sensores de IoT están impulsando la precisión del diagnóstico y los modelos de ingresos recurrentes.


