

Tamaño y participación en el mercado de accesorios para maquinaria de construcción
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 7.59 mil millones |
| Tamaño del mercado (2031) | USD 9.49 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.57% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
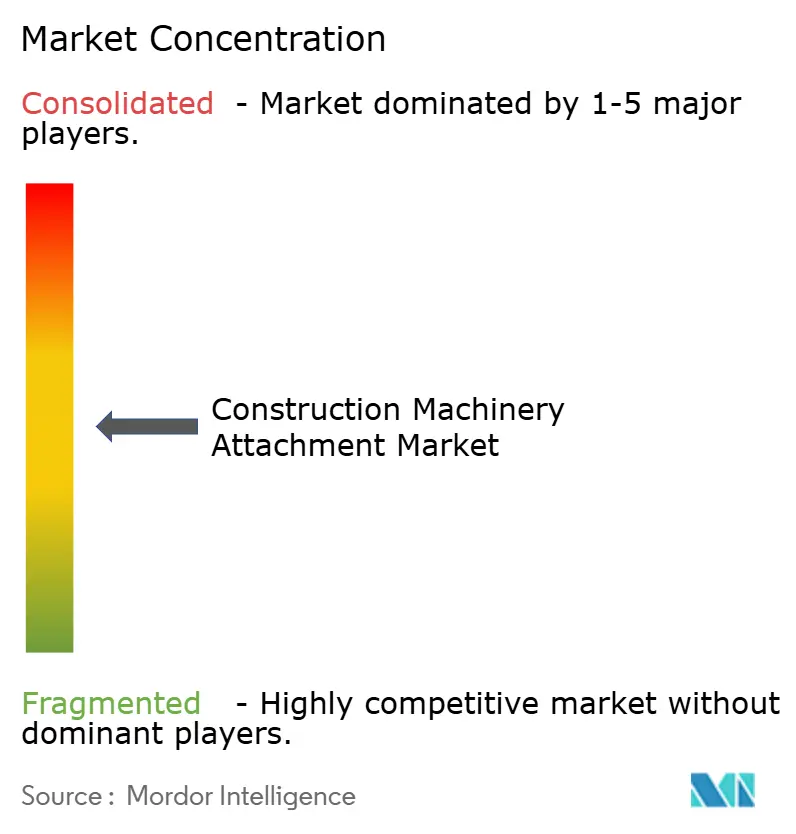
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de accesorios para maquinaria de construcción por Mordor Intelligence
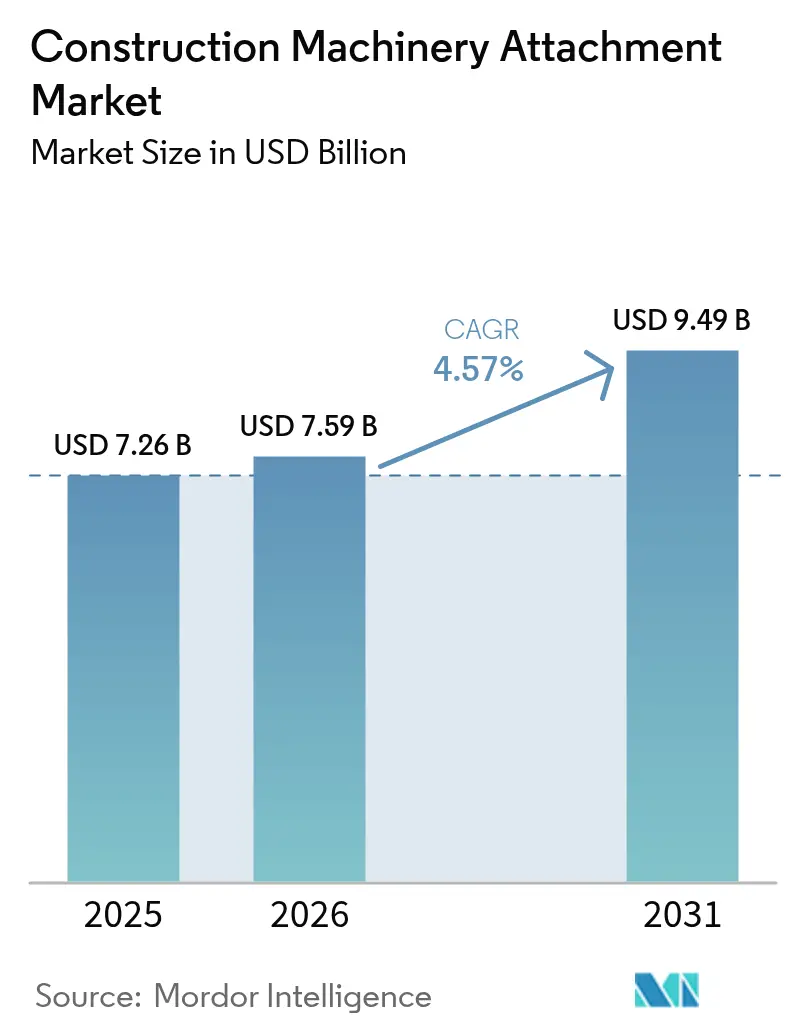
Se espera que el mercado de accesorios para maquinaria de construcción crezca de 7.26 millones de dólares en 2025 a 7.59 millones de dólares en 2026, y se prevé que alcance los 9.49 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.57 % entre 2026 y 2031. Este crecimiento se sustenta en la acelerada urbanización y las mejoras de infraestructura respaldadas por el gobierno, especialmente en Asia-Pacífico y América del Norte, que impulsan la demanda de complementos versátiles que permiten a los contratistas alternar rápidamente entre tareas de excavación, demolición y manipulación de materiales. Los operadores de flotas de alquiler están estandarizando los accesorios de uso frecuente, como martillos hidráulicos, cucharones, pinzas y rotadores basculantes, para aumentar las tasas de utilización y reducir el coste total de propiedad, mientras que las normativas más estrictas sobre seguridad y emisiones están impulsando la actualización a sistemas de acoplamiento rápido y control de herramientas automatizados más modernos y eficientes. Las oportunidades futuras residen en la maquinaria electrificada e híbrida, donde los accesorios ligeros y de bajo consumo energético pueden prolongar la autonomía con una sola carga, y en las herramientas inteligentes habilitadas para IoT que envían datos de productividad a las plataformas de gestión de flotas, lo que abre nuevas fuentes de ingresos en el mercado de repuestos para el mantenimiento predictivo y los servicios de software basados en suscripción.
Conclusiones clave del informe
- Por tipo de equipo, los cucharones lideraron con una participación de ingresos del 43.12 % en 2025; se proyecta que los acopladores rápidos avancen a una CAGR del 5.05 % hasta 2031.
- Por clase de equipo, los accesorios para excavadoras representaron el 47.20 % de la participación de mercado de accesorios para maquinaria de construcción en 2025, mientras que las herramientas para cargadoras compactas de orugas muestran la CAGR más alta del 7.01 % hasta 2031.
- Por sistema de acoplamiento, los diseños con pasador conservaron una participación del 38.70 % en 2025; se prevé que los rotores basculantes alcancen una CAGR del 5.63 % durante el mismo horizonte.
- Por aplicación, las actividades de construcción tuvieron una participación del 39.60% del tamaño del mercado de accesorios para maquinaria de construcción en 2025, mientras que la silvicultura exhibe una perspectiva de CAGR del 6.43%.
- Por canal de venta, el mercado de posventa registró una participación del 61.75% en 2025; la ruta de alquiler se expande a una CAGR del 6.83% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo una participación del 46.10% en 2025 y continúa como el bloque regional de más rápido crecimiento con una CAGR del 5.18%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de accesorios para maquinaria de construcción
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la infraestructura en los mercados emergentes | + 0.9% | Principalmente APAC, con propagación a MEA | Largo plazo (≥ 4 años) |
| Demanda de accesorios de alta eficiencia | + 0.8% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Ampliación de herramientas de la flota de alquiler | + 0.7% | América del Norte y Europa, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| Modernización de electrificación | + 0.5% | Europa y América del Norte, temprana adopción por parte de China | Mediano plazo (2-4 años) |
| Archivos adjuntos BIM de Smart-ID | + 0.4% | Liderazgo global en los primeros mercados desarrollados | Largo plazo (≥ 4 años) |
| Diseños compuestos ligeros | + 0.3% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aceleración del gasto en infraestructura en los mercados emergentes
Programas como el Canal Nacional de Infraestructura de la India impulsan la demanda de implementos robustos y de fácil mantenimiento, adecuados para terrenos difíciles y con acceso limitado a talleres. El sector de equipos de construcción de la India aspira a alcanzar los 25 2030 millones de dólares para 8.5, frente a los XNUMX millones de dólares anteriores, gracias a la inversión en carreteras rurales, proyectos de metro y proyectos de vivienda. Los fabricantes de equipos originales (OEM) chinos responden con herramientas de ingeniería de valor que utilizan sistemas hidráulicos simplificados y calidades de acero locales, con el respaldo de plantas regionales que reducen los plazos de entrega y la exposición arancelaria. Estas medidas recalibran las cadenas de suministro e indican una mayor localización, ya que los OEM buscan la proximidad a los mercados de alto crecimiento.
Creciente demanda de accesorios de alta eficiencia
Los contratistas priorizan el rendimiento y el ahorro de combustible a medida que los márgenes se ajustan, impulsando la adopción generalizada de sistemas hidráulicos de alto caudal y herramientas de precisión. Los tiltrotadores ilustran este cambio, registrando una CAGR del 5.86 % en la capacidad de girar 360°, reducir el reposicionamiento y disminuir la fatiga del operador [1] “Datos del mercado de tiltrotadores 2025”, Rototilt Group, rototilt.com . Los martillos de recuperación de energía ahora reducen el consumo de combustible hasta en un 15 % en comparación con las unidades convencionales, mientras que los sensores integrados alimentan las plataformas de análisis en el lugar de trabajo que detectan las necesidades de mantenimiento con anticipación. El pensamiento de ecosistema vincula los acoplamientos rápidos, los controles automatizados y la telemática en un flujo de trabajo unificado que respalda la programación ajustada y los ciclos de proyecto más cortos.
Expansión de flotas de alquiler que requieren herramientas multiusos
Las empresas de alquiler están reestructurando sus flotas con implementos que permiten realizar demoliciones en un turno y trabajos de nivelación en el siguiente, lo que aumenta la utilización de los equipos y reduce la complejidad del inventario. Se prevé que en 2025, el sector de alquiler en Estados Unidos alcance casi los 82.6 millones de dólares en ingresos, lo que representa un crecimiento del 5.7% y pone de manifiesto la creciente demanda de equipos versátiles. Las interfaces de acoplamiento universales permiten a los operadores utilizar el mismo martillo, barrena o pinza en diferentes vehículos, lo que amplía la demanda potencial sin aumentar considerablemente los presupuestos de capital. Los kits modulares que transforman una unidad base para la manipulación de materiales, zanjas o corte de precisión están ganando popularidad a medida que las empresas de alquiler comercializan paquetes llave en mano que incluyen capacitación y soporte telemático.
Modernización de herramientas de baja vibración que impulsan la electrificación
Los transportadores eléctricos a batería están en auge y buscan cada vez más implementos especializados que ahorren energía sin comprometer la productividad. Los martillos hidráulicos de baja vibración y las barrenas ligeras reducen el consumo de energía, prolongan la vida útil de las baterías y cumplen con las normativas de ruido municipales. La normativa de Oslo para obras con cero emisiones en 2025 impulsa la adopción temprana de esta tecnología, creando modelos de referencia para otros municipios. Los fabricantes optimizan los circuitos hidráulicos, sustituyen el acero por materiales compuestos e integran amortiguadores antivibración para lograr ciclos de trabajo más elevados por carga.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de operadores calificados | −0.6% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Volatilidad del acero especial | −0.5% | Los centros de fabricación globales sienten el mayor impacto | Corto plazo (≤ 2 años) |
| Altos costos de herramientas hidráulicas | −0.4% | Global, más intenso en las economías sensibles a los precios | Mediano plazo (2-4 años) |
| Preocupaciones sobre los datos adjuntos de IoT | −0.2% | Enfoque regulatorio global en Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de operadores de accesorios calificados
Las encuestas del sector indican que se necesitarán 73,500 nuevos técnicos para 2030 para dar soporte a las herramientas avanzadas, pero la formación está retrasada. Los rotores basculantes complejos y los acopladores inteligentes exigen conocimientos hidráulicos, electrónicos y de diagnóstico. Hasta un 40 % del tiempo de inactividad se debe a errores del operador, lo que infla los costes del proyecto. Las academias patrocinadas por los fabricantes de equipos originales (OEM), los programas de microcredenciales y las plataformas de simulación buscan cubrir la falta de personal, pero la disponibilidad de talento sigue siendo un obstáculo para los planes de implementación a corto plazo.
Volatilidad de la cadena de suministro de aceros especiales
La construcción consume el 50% de la producción mundial de acero, por lo que las paradas abruptas de las plantas o las restricciones a la exportación elevan rápidamente los recargos por aleación y prolongan los plazos de entrega, lo que infla los costos de producción de accesorios entre un 10% y un 25% durante los picos de volatilidad. Los cierres durante la pandemia, seguidos de reinicios rápidos de proyectos, profundizaron el desequilibrio entre la oferta y la demanda, dificultando el suministro de placas de alto desgaste para filos de corte, cinceles y carcasas de rotores basculantes a precios estables. Las estrategias de inventario de productores integrados verticalmente, como Cleveland-Cliffs, influyen en las tasas de referencia, lo que amplifica las fluctuaciones que perciben los fabricantes de equipos originales (OEM) de nivel medio. Los fabricantes más pequeños a veces retrasan los lanzamientos o sustituyen calidades más pesadas que añaden peso y aumentan el consumo de combustible, mientras que las empresas de alquiler mantienen las herramientas antiguas en servicio durante más tiempo para cubrir las deficiencias. Las cláusulas contractuales que indexan los precios a los costos del acero, las redes diversificadas de plantas y las reservas de existencias ayudan a moderar el riesgo; sin embargo, la incertidumbre persistente aún presiona los márgenes y dificulta los plazos de entrega. Esta volatilidad recorta aproximadamente 0.5 puntos porcentuales de la CAGR prevista por el mercado.
Análisis de segmento
Por tipo de equipo: Los cucharones lideran a pesar de la innovación en el acoplador rápido
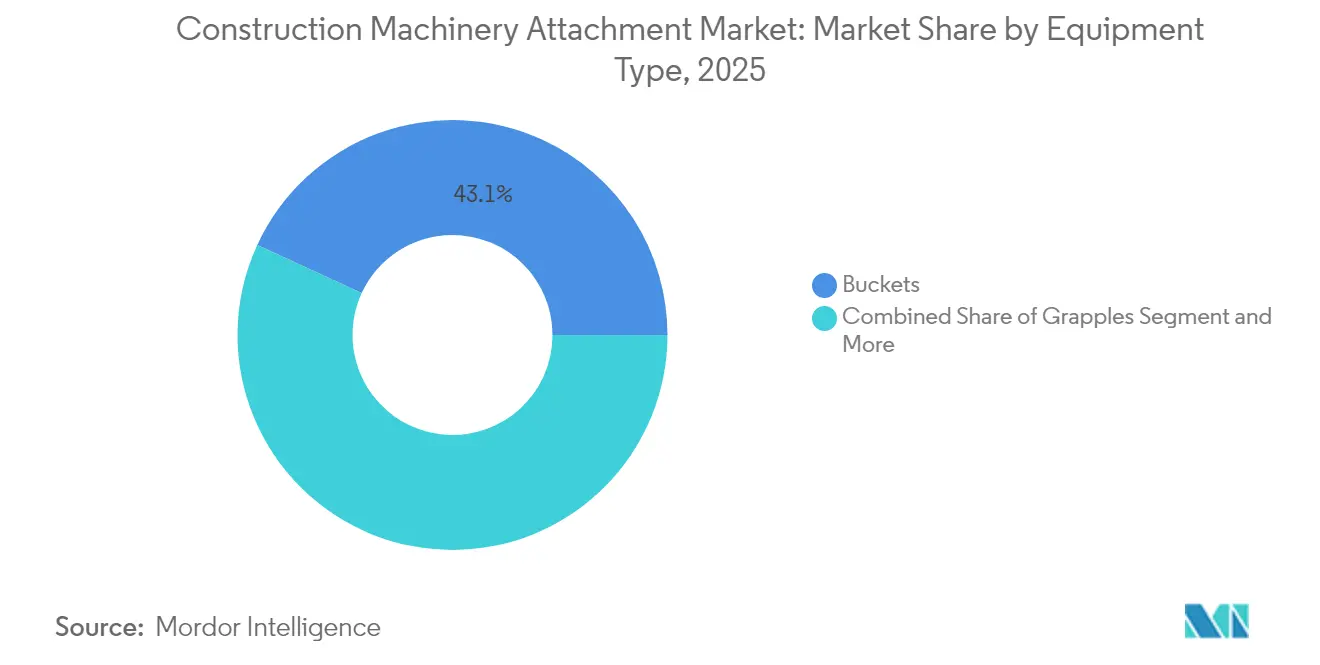
Los cucharones representaron el 43.12 % del mercado de accesorios para maquinaria de construcción en 2025, gracias a su aplicabilidad universal en excavaciones, manipulación de materiales y canteras. Se proyecta que el tamaño del mercado de accesorios para cucharones para maquinaria de construcción aumentará de forma constante a medida que la renovación de la infraestructura mantenga la demanda base. Los enganches rápidos, si bien representan una porción menor, se prevé una tasa de crecimiento anual compuesta (TCAC) del 5.05 %, ya que los administradores de flotas valoran los cambios rápidos y sin herramientas que minimizan el tiempo de inactividad.
Los patrones de crecimiento subrayan la transición hacia el diseño modular. Los fabricantes incorporan cada vez más sensores LIN-bus y etiquetas RFID que rastrean el recuento de ciclos y las necesidades de mantenimiento en tiempo real. Los martillos hidráulicos impulsan las obras de renovación y demolición en núcleos urbanos, mientras que las garras ganan terreno en la silvicultura y la transferencia de residuos. Las barrenas mantienen pedidos constantes de zanjas para telecomunicaciones e instalación de postes de electricidad. Las cizallas y pulverizadoras especializadas cobran impulso a medida que se endurecen las normativas de reciclaje. El futuro del segmento depende de estándares de interoperabilidad que permitan que un acoplador se adapte a las marcas de accesorios de la competencia sin perder rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por clase de equipo: las excavadoras dominan mientras que las cargadoras compactas aumentan
Los accesorios para excavadoras representaron el 47.20 % del mercado de accesorios para maquinaria de construcción en 2025, lo que refleja su papel como principal plataforma de movimiento de tierras. Las herramientas para cargadoras compactas de orugas registran el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.01 %, a medida que las jurisdicciones restringen el uso de máquinas de tamaño completo en zonas densas del centro. Se prevé un fuerte aumento del tamaño del mercado de accesorios para maquinaria de construcción vinculado a las cargadoras compactas a medida que las empresas de alquiler amplían sus inventarios de zanjadoras, fresadoras y cabezales de fresado en frío para vehículos de transporte de 90 hp.
Las herramientas para minicargadoras siguen siendo populares entre los pequeños contratistas por su rentabilidad, mientras que los accesorios para retroexcavadoras se utilizan en proyectos de servicios públicos municipales. Las horquillas y los cucharones de remanipulación de cargadoras de ruedas siguen siendo herramientas de trabajo para materiales a granel. Los accesorios para miniexcavadoras se benefician de la construcción de relleno residencial, con una creciente participación de los cucharones niveladores basculantes. Las plataformas de manipuladores telescópicos experimentan una creciente demanda en la construcción de entrepisos e instalaciones de estanterías industriales. Los proveedores se apresuran a desarrollar sistemas de control conectados a la nube que ajusten automáticamente los caudales hidráulicos a la configuración óptima de cada accesorio.
Por sistema de acoplamiento: los sistemas de pasador prevalecen a pesar de la innovación del rotor basculante
Los sistemas de pasador representaron el 38.70 % del mercado en 2025. Los contratistas aún valoran la simplicidad, el bajo costo y un mantenimiento mínimo. Al mismo tiempo, los rotores basculantes disfrutan de una tasa de crecimiento anual compuesta (TCAC) del 5.63 %, ya que el aumento de la productividad compensa su mayor precio en mercados con altos costos laborales.
Los acoplamientos hidráulicos automáticos, desarrollados por proveedores escandinavos, permiten cambiar herramientas desde la cabina y sellan las líneas de fluido al conectarse, reduciendo el riesgo de derrames y contaminación. Los acoplamientos rápidos universales buscan armonizar los conjuntos de herramientas de distintos fabricantes, simplificando la logística para las empresas de alquiler. Los organismos de normalización en Europa y Norteamérica impulsan la adopción de geometrías de acoplamientos rápidos conformes a la norma ISO para mejorar la compatibilidad entre marcas, lo que se espera que acelere su adopción.
Por aplicación: la construcción lidera mientras la silvicultura acelera
La construcción absorbió el 39.60 % de la demanda de 2025 gracias a los trabajos de movimiento de tierras, la construcción de rascacielos y la obra civil. Por el contrario, el sector forestal muestra la tasa de crecimiento anual compuesta (TCAC) más rápida, con un 6.43 %, a medida que las políticas climáticas orientan la financiación hacia la reducción de los incendios forestales y la tala sostenible. El tamaño del mercado de accesorios para maquinaria de construcción para herramientas forestales sigue siendo menor, pero la inversión en cabezales de tala de motosierra, desbrozadoras y pinzas para biomasa diseñados específicamente para este fin está en expansión.
La demolición urbana impulsa la adopción de pulverizadoras de hormigón y martillos trituradores con supresión de polvo. La minería y la explotación de canteras requieren cucharones resistentes a la abrasión con protectores laterales y revestimientos antidesgaste. La agricultura y el paisajismo demandan cuchillas y cultivadores multiusos adaptados a vehículos compactos. Las pinzas y cizallas para la manipulación de residuos crecen a la par con las estrategias de economía circular. Las adquisiciones de implementos estacionales para la remoción de nieve aumentan a medida que los municipios refuerzan sus flotas de mantenimiento invernal contra las inclemencias del tiempo.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de venta: Dominio del mercado de repuestos en medio del crecimiento del alquiler
La distribución de posventa representó el 61.75 % de los ingresos globales en 2025, ya que los contratistas prefieren adaptar los accesorios a cada proyecto en lugar de solicitar paquetes de fábrica. Los concesionarios independientes mantienen inventarios de marcas independientes, ofrecen servicios de reconstrucción y ofrecen financiación flexible que se adapta a contratos con ciclos cortos.
Las ventas de alquiler aumentan a una tasa de crecimiento anual compuesta (TCAC) del 6.83 % a medida que los contratistas generales buscan modelos con activos reducidos. Los paquetes ahora incluyen paneles telemáticos, capacitación para operadores y mantenimiento in situ, lo que ayuda a las empresas de alquiler a posicionarse como socios de productividad en lugar de meros proveedores de equipos. Los canales OEM continúan combinando accesorios patentados con las ventas de nuevos operadores, aprovechando algoritmos de control integrados y la comercialización de garantías extendidas. También surgen mercados digitales que permiten el intercambio de accesorios entre pares, aunque aún se están abordando los problemas regulatorios y de responsabilidad.
Análisis geográfico
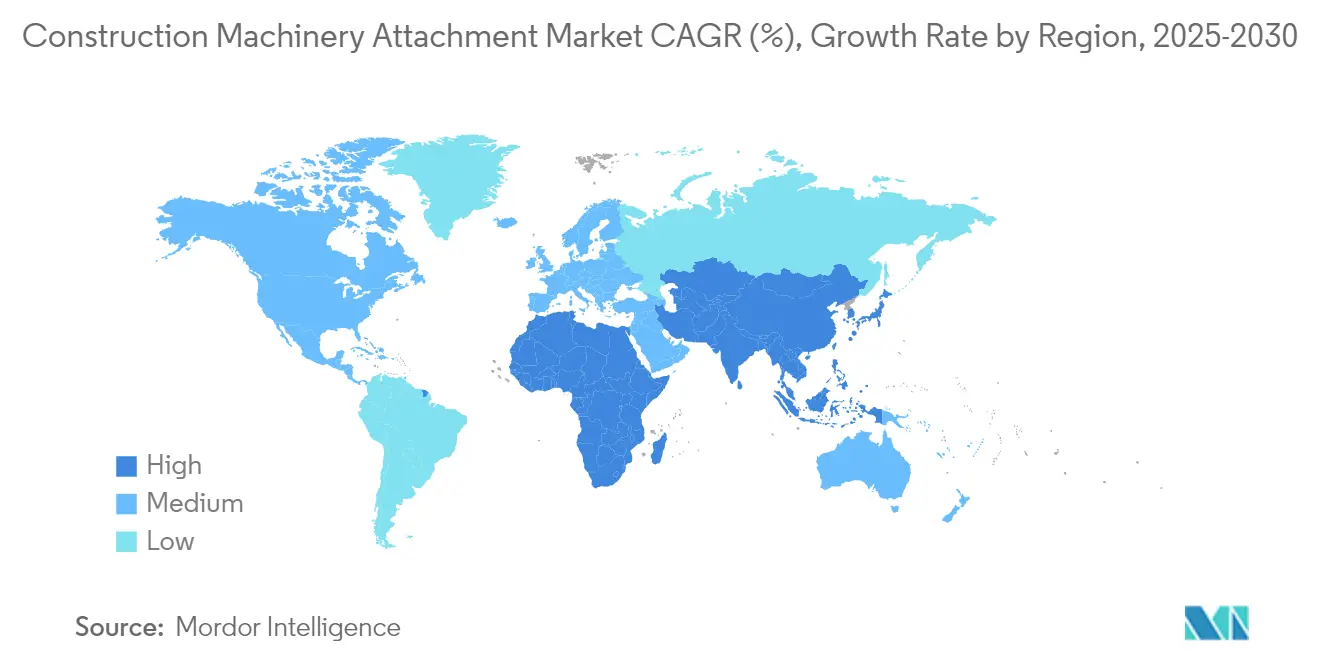
La región Asia-Pacífico lideró el mercado de implementos para maquinaria de construcción con una participación del 46.10 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5.18 % hasta 2031. La hoja de ruta de descarbonización de China acelera el despliegue de vehículos eléctricos, lo que impulsa a fabricantes de equipos originales (OEM) locales, como Sany y XCMG, a lanzar martillos, pinzas y zanjadoras diseñadas específicamente para cumplir con los objetivos de emisiones locales. En el año fiscal 2024, impulsada por las iniciativas gubernamentales centradas en la infraestructura, India experimentó un aumento del 26 % en las ventas de equipos de construcción, alcanzando un total de 135 650 unidades. Los países del sudeste asiático canalizan las inversiones de la iniciativa de la Franja y la Ruta hacia autopistas de peaje y puertos, lo que incrementa la demanda de cucharas de dragado e implementos de demolición de largo alcance.
Norteamérica sigue siendo la segunda región más grande, impulsada por el proyecto de la Ley de Inversión en Infraestructura y Empleos, de 550 2024 millones de dólares, que impulsa la reparación de puentes, la modernización de vías férreas y la renovación de los sistemas de agua. Si bien las ventas de vehículos de transporte disminuyeron en XNUMX, la demanda de implementos se desplazó hacia herramientas de alto valor que aumentan la utilización en la obra. La adopción de rotores basculantes aumenta en Canadá, donde la escasez de mano de obra impulsa a los contratistas hacia tecnologías que ahorran tiempo al operador. Los implementos eléctricos ganan terreno en California y Nueva York a medida que las políticas estatales endurecen los límites de emisiones.
Europa prioriza los sistemas de bajo ruido y baja vibración, impulsada por la densa normativa urbana. Los fabricantes perfeccionan los implementos para excavadoras compactas totalmente eléctricas, mientras que Volvo apunta a una cartera de equipos ligeros totalmente eléctricos para 2030. Alemania lidera la implementación de acopladores de precisión controlados por joystick para la rehabilitación de edificios históricos. El Reino Unido y Francia destinan subvenciones a la rehabilitación de edificios energéticamente eficientes, lo que impulsa la demanda de martillos hidráulicos con reducción de vibraciones mano-brazo y cizallas con supresión de polvo. Los mercados de Europa del Este priorizan la asequibilidad, favoreciendo los implementos reacondicionados y los talleres locales de reconstrucción para optimizar los presupuestos, a la vez que aceleran la ampliación de las carreteras.
Panorama regulatorio
Las normas de seguridad, integridad del acoplamiento y documentación de equipos se están volviendo más estrictas en lo que respecta a los accesorios, especialmente los acoplamientos rápidos y las herramientas eléctricas. En febrero de 2025, la ISO publicó la norma ISO 13031:2016/Amd 1:2025, que añade requisitos como el bloqueo automático y la señalización visual o acústica para confirmar el acoplamiento rápido en excavadoras y retroexcavadoras, lo que refuerza el diseño antidesacoplamiento y las prácticas de verificación en productos OEM y de posventa. En Estados Unidos, los requisitos de OSHA para equipos de construcción enfatizan el cumplimiento de los procedimientos del fabricante y la documentación de carga y capacidad para el funcionamiento de los accesorios. Cuando falta la documentación del fabricante, los empleadores pueden necesitar procedimientos certificados por ingenieros, lo que aumenta la importancia de las especificaciones trazables y el etiquetado para flotas mixtas.
En Europa, el Reglamento de Maquinaria (UE) 2023/1230 es un factor clave en materia de cumplimiento normativo, que influye en los expedientes de diseño de productos, las disposiciones sobre ciberseguridad y la planificación de la evaluación de la conformidad. Una versión consolidada de mayo de 2026 confirma la eliminación gradual de la Directiva de Maquinaria 2006/42/CE, con cumplimiento obligatorio total para el acceso al mercado de maquinaria a partir del 20 de enero de 2027. Los accesorios con funciones de seguridad basadas en IA pueden activar una evaluación de conformidad por parte de terceros a través de un Organismo Notificado, lo que eleva el nivel de exigencia en cuanto a la preparación de los expedientes técnicos y la trazabilidad de los proveedores hasta 2026, a medida que los fabricantes y distribuidores armonizan la documentación del producto, las evaluaciones de riesgos y las prácticas de seguridad de la interfaz antes de la fecha límite de aplicación.
Análisis de la cadena de valor
La cadena de valor abarca acero de alta resistencia y componentes de desgaste (filos de corte, carcasas, herramientas de cincel), componentes hidráulicos (motores, bombas, válvulas, juntas) y una proporción cada vez mayor de sensores y electrónica utilizados para el reconocimiento de herramientas y el monitoreo de su estado. Los fabricantes de equipos originales (OEM) de accesorios y los fabricantes especializados se encargan del corte, la soldadura, el tratamiento térmico, el mecanizado y el acabado superficial, para luego integrar subconjuntos hidráulicos y, en el caso de herramientas avanzadas, módulos de control electrónico para el control automatizado de herramientas y la conectividad telemática. La automatización de la fabricación es cada vez más visible en las etapas de fabricación; por ejemplo, Martin GmbH (una filial de Huppenkothen) implementó la automatización Teqram EasyGrinder en julio de 2024 para el desbarbado y el granallado de accesorios de excavadoras, lo que permitió una calidad y un rendimiento repetibles, al tiempo que mejoró la seguridad en el taller.
En la fase posterior, la distribución se divide entre los canales de los fabricantes de equipos originales (OEM) (incluidos con máquinas nuevas y respaldados por lógica de control integrada), distribuidores independientes y talleres de reacondicionamiento (una ruta importante dada la combinación de ventas orientada al mercado de repuestos) y flotas de alquiler que estandarizan herramientas de uso intensivo y requieren un rápido tiempo de respuesta en el mantenimiento. Los estándares de interoperabilidad influyen tanto en el diseño como en la estrategia de canales, con la norma ISO 24410 que respalda la intercambiabilidad de los acoplamientos rápidos de las minicargadoras y el estándar de interfaz hidráulica Open-S para excavadoras que impulsa la combinación de acoplamientos, rotadores basculantes y herramientas de diferentes marcas. Grupos industriales como la Asociación de Fabricantes de Equipos (AEM), a través de organismos como su Comité de Equipos Compactos y Accesorios y el Grupo de Liderazgo de Accesorios Motorizados, proporcionan coordinación en materia de orientación sobre seguridad, diálogo sobre estandarización y alineación del cumplimiento, lo que afecta la calificación de los proveedores y las hojas de ruta de los productos.
Panorama competitivo
El mercado de implementos para maquinaria de construcción muestra una concentración moderada, con Caterpillar, Komatsu y Volvo compartiendo espacio con marcas especializadas como Rototilt, Kinshofer y Okada. Los nuevos participantes chinos aprovechan precios competitivos y una densa red de distribuidores para captar pedidos en mercados emergentes. La competencia principal se centra en el acero independiente y las soluciones integradas que combinan hardware, conjuntos de sensores y portales en la nube que generan alertas de mantenimiento predictivo.
Los principales fabricantes de equipos originales (OEM) ofrecen servicios de valor añadido. El rastreador PL161 de Caterpillar incorpora etiquetas Bluetooth en los accesorios, lo que permite a los gestores de flotas rastrear la ubicación, las horas y los robos en los distintos lugares de trabajo [3] “PL161 Attachment Tracker product sheet,” Caterpillar Inc., cat.com . Komatsu invierte en Smart Construction Dashboard, que superpone modelos 3D de la obra con métricas de accesorios en tiempo real para optimizar la eficiencia del ciclo. Volvo se asocia con Steelwrist en estándares de acoplamiento rápido simétrico para ampliar la compatibilidad de los accesorios.
Los innovadores de nicho aprovechan las oportunidades en cabezales de corte de materiales compuestos o fresadoras hidráulicas de bajo caudal, ideales para miniexcavadoras eléctricas. Las grandes empresas de alquiler integran verticalmente centros de reacondicionamiento para extender la vida útil de los accesorios y recopilar datos para algoritmos de precios. El impulso de las fusiones y adquisiciones persiste: el especialista europeo Mantovanibenne busca alianzas estratégicas en Norteamérica para captar financiación de infraestructuras, mientras que firmas de capital privado estadounidenses se interesan por fabricantes asiáticos de pinzas para fusiones en el mercado medio.
Líderes de la industria de accesorios para maquinaria de construcción
Caterpillar Inc.
Komatsu Ltd.
Maquinaria de construcción de Hitachi
Volvo Construction Equipment
Case Construction Equipment
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Caterpillar presentó una nueva generación de pinzas de agarre tipo cáscara de naranja GSV, cucharones con pulgar SD y cucharones compatibles con S/HC-S en CONEXPO-CON/AGG 2026, ampliando así su gama de accesorios para manipulación de materiales y excavación. El lanzamiento está dirigido a contratistas y empresas de alquiler que buscan herramientas diseñadas específicamente para plataformas de maquinaria más modernas y aplicaciones de mayor exigencia.
- Marzo de 2026: Caterpillar lanzó seis nuevos implementos para máquinas de última generación, entre los que se incluyen cucharones multiusos de alta resistencia, un cabrestante de recuperación, un desgarrador/escarificador, una viga niveladora TRS, trituradoras con limitador de mordida y cucharones basculantes para limpieza de zanjas con pasador. La ampliación del catálogo en un solo lanzamiento ayuda a estandarizar la selección de implementos en todas las flotas, a la vez que aumenta las oportunidades de venta cruzada a través de los canales de fabricantes de equipos originales y distribuidores.
- Septiembre de 2024: Yanmar lanzó una nueva gama de implementos para minicargadoras de orugas, diseñados para trabajos de jardinería y construcción ligera. Este lanzamiento amplía el ecosistema de herramientas para minicargadoras compactas, utilizado por empresas de alquiler y pequeños contratistas para adaptarse a los cambios frecuentes de trabajo y a un alto nivel de utilización.
Alcance del informe sobre el mercado global de accesorios para maquinaria de construcción
| Cubetas |
| Garfios |
| Martillos hidráulicos |
| Sinfines |
| Acopladores rápidos |
| Rippers |
| Pulverizadores |
| Tijeras |
| Mulchers |
| Otros |
| Accesorios para Excavadoras |
| Accesorios para cargadoras compactas |
| Accesorios para cargadoras compactas de orugas |
| Accesorios para retroexcavadoras |
| Accesorios para cargadoras de ruedas |
| Accesorios para miniexcavadoras |
| Accesorios para manipuladores telescópicos |
| Otros |
| Pin-on |
| Acoplador rápido dedicado |
| Acoplador rápido universal |
| Rotor basculante |
| Acoplador hidráulico automático |
| Construcción |
| Demolición y Desmantelamiento |
| Minas y canteras |
| Forestal |
| Agricultura y Paisajismo |
| Residuos y Reciclaje |
| Remoción de nieve y mantenimiento de carreteras |
| Otros |
| OEM |
| Aftermarket |
| Rentas |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Turquía |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de equipo | Cubetas | |
| Garfios | ||
| Martillos hidráulicos | ||
| Sinfines | ||
| Acopladores rápidos | ||
| Rippers | ||
| Pulverizadores | ||
| Tijeras | ||
| Mulchers | ||
| Otros | ||
| Por clase de equipo | Accesorios para Excavadoras | |
| Accesorios para cargadoras compactas | ||
| Accesorios para cargadoras compactas de orugas | ||
| Accesorios para retroexcavadoras | ||
| Accesorios para cargadoras de ruedas | ||
| Accesorios para miniexcavadoras | ||
| Accesorios para manipuladores telescópicos | ||
| Otros | ||
| Por sistema de acoplamiento | Pin-on | |
| Acoplador rápido dedicado | ||
| Acoplador rápido universal | ||
| Rotor basculante | ||
| Acoplador hidráulico automático | ||
| por Aplicación | Construcción | |
| Demolición y Desmantelamiento | ||
| Minas y canteras | ||
| Forestal | ||
| Agricultura y Paisajismo | ||
| Residuos y Reciclaje | ||
| Remoción de nieve y mantenimiento de carreteras | ||
| Otros | ||
| Por canal de ventas | OEM | |
| Aftermarket | ||
| Rentas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Turquía | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de accesorios para maquinaria de construcción?
El mercado está valorado en 7.59 millones de dólares en 2026 y se proyecta que alcance los 9.49 millones de dólares en 2031.
¿Qué región lidera la demanda mundial de accesorios para maquinaria de construcción?
Asia Pacífico representa el 46.10 % de los ingresos de 2025 y se prevé que crezca a una CAGR del 5.18 % hasta 2031.
¿Qué tipo de equipo ocupa la mayor participación?
Los cucharones representan el 43.12% de los ingresos de 2025, lo que refleja su papel universal en la excavación y el manejo de materiales.
¿Por qué los canales de alquiler están creciendo más rápido que las compras directas?
Los contratistas prefieren estrategias de activos livianos, lo que impulsa los ingresos por alquiler a una CAGR del 6.83 % a medida que las flotas adoptan herramientas multipropósito y de intercambio rápido.


