

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 82.80 mil millones |
| Tamaño del mercado (2031) | USD 101.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.22% CAGR |
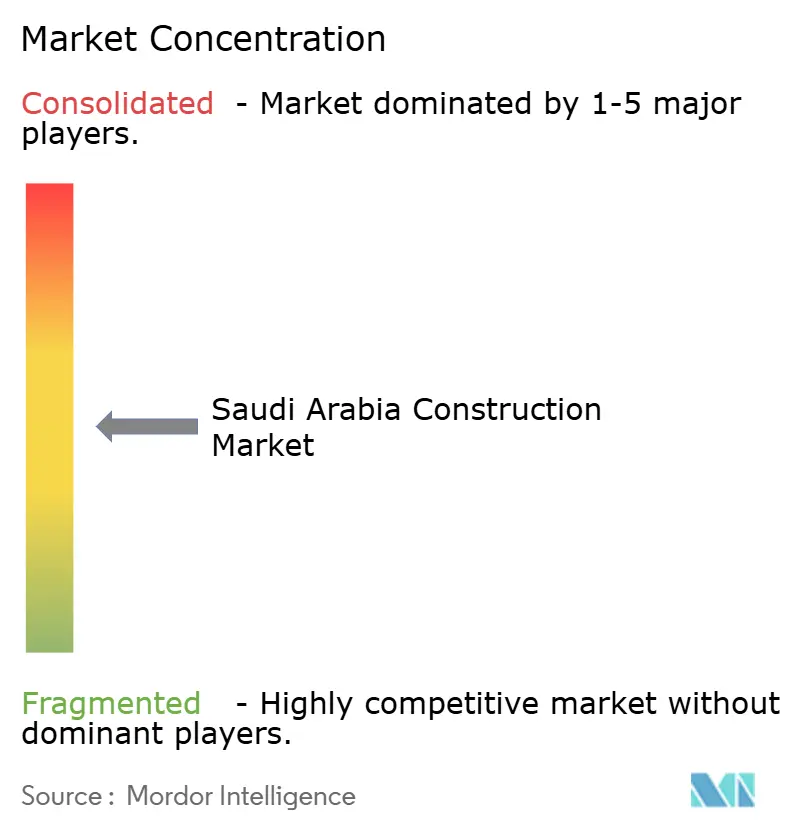
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la construcción en Arabia Saudita por Mordor Intelligence
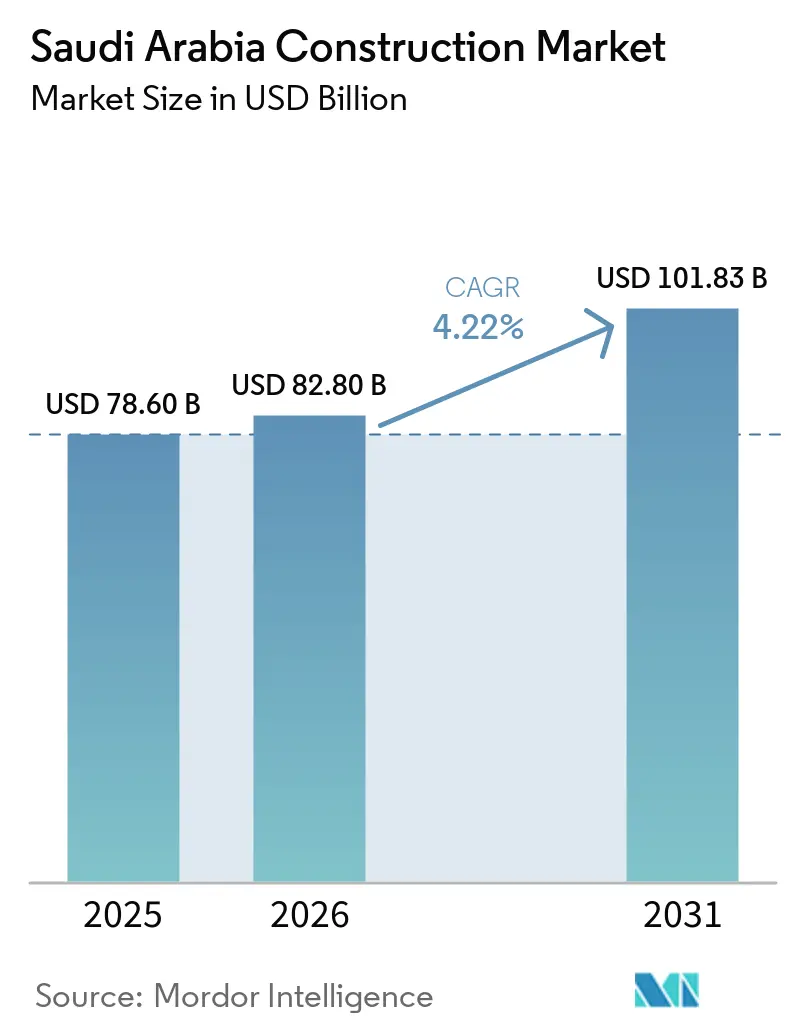
El tamaño del mercado de la construcción de Arabia Saudita se valoró en 78.60 millones de dólares en 2025 y se estima que crecerá de 82.80 millones de dólares en 2026 a 101.83 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.22% durante el período de pronóstico (2026-2031).
Los corredores de transporte, los gigaproyectos bajo la Visión 2030 y las mejoras dinámicas de la red eléctrica siguen impulsando la demanda a largo plazo. La actividad residencial se acelera a medida que el mandato de dos millones de unidades de Sakani impulsa a los promotores privados a optar por soluciones prefabricadas y modulares que acortan los plazos de construcción. Los proyectos logísticos y de centros de datos se benefician de las nuevas líneas ferroviarias de transporte de mercancías y las ampliaciones de aeropuertos que posicionan al Reino como una puerta de entrada comercial regional. Los activos renovables y un programa de red de 126 000 millones de dólares generan una inversión constante en servicios públicos, mientras que el riesgo de inflación de costes se compensa parcialmente con cláusulas de escalada que protegen los márgenes de los contratistas. La rivalidad competitiva se intensifica a medida que los líderes locales forman empresas conjuntas con grandes multinacionales para asegurar la tecnología y la solidez de sus balances para adjudicaciones multimillonarias.
Conclusiones clave del informe
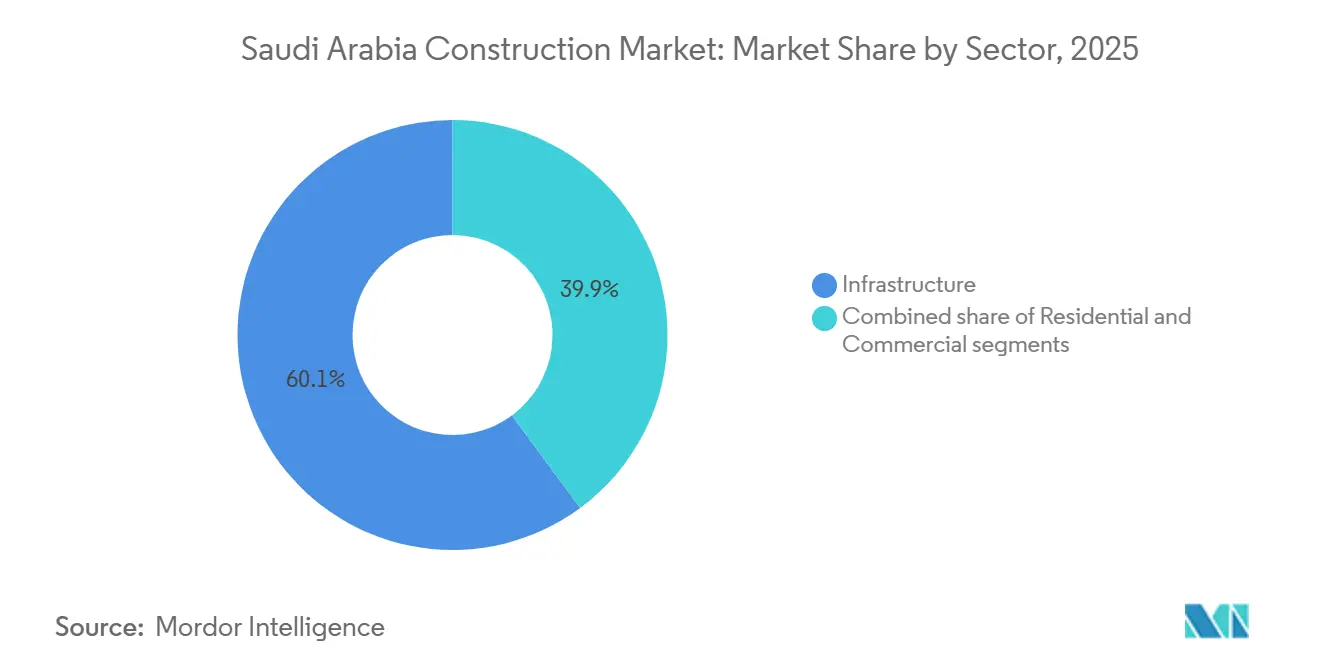
- Por sector, la infraestructura lideró con el 60.13% de los ingresos de 2025, mientras que se proyecta que el residencial registre la CAGR más rápida del 4.10% hasta 2031.
- Por tipo de construcción, la construcción nueva dominó con una participación del 85.08% en 2025, mientras que se prevé que la renovación avance a una CAGR del 4.82% entre 2026 y 2031.
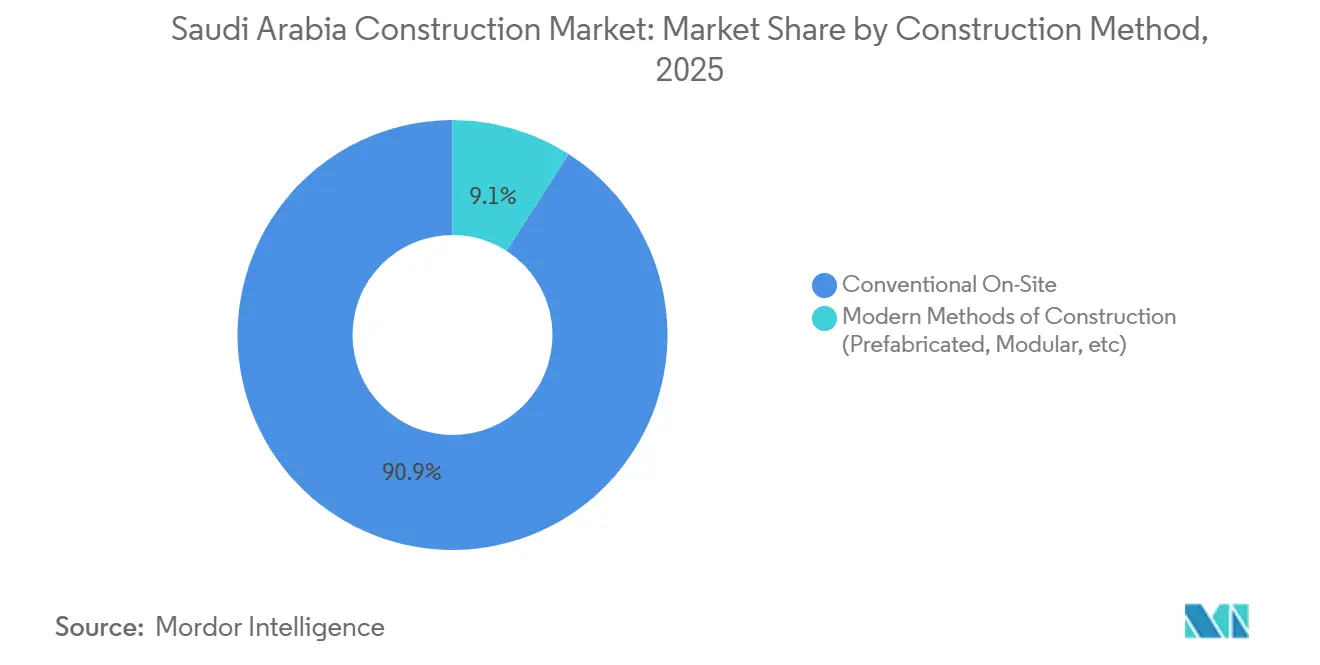
- En cuanto al método de construcción, el trabajo convencional in situ representó el 90.92% del valor de 2025, mientras que los métodos de construcción modernos se están expandiendo a una tasa de crecimiento anual compuesta del 5.53%.
- Por fuente de inversión, el gasto público representó el 63.35% de la actividad en 2025 y se espera que el capital privado crezca a una CAGR del 4.30% durante 2026-2031.
- Por ciudades, el resto de Arabia Saudita representó el 49.31% del valor de la construcción en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta del 4.58% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la construcción en Arabia Saudita
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los gigaproyectos y megaproyectos de Visión 2030 consolidan las líneas de construcción plurianuales | + 1.8% | Nacional, con centros principales en NEOM, Mar Rojo, Diriyah y Qiddiya | Largo plazo (≥ 4 años) |
| Programas de vivienda e infraestructura comunitaria que apoyan la rápida urbanización | + 1.5% | Grandes áreas metropolitanas y ciudades secundarias emergentes | Corto plazo (≤ 2 años) |
| Inversiones en transición energética en energías renovables, modernización de la red, hidrógeno y captura de carbono | + 1.3% | Clústeres de energías renovables del norte y el este, incluido NEOM | Largo plazo (≥ 4 años) |
| Expansión del transporte y la logística en ferrocarriles, metro, puertos y aeropuertos | + 1.2% | Riad, Yeda, Dammam y los corredores logísticos nacionales | Mediano plazo (2–4 años) |
| Inversiones en seguridad hídrica en desalinización, transmisión y reutilización de aguas residuales | + 0.9% | Centros de desalinización costeros y redes de transmisión interiores | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Gigas y megaproyectos de Visión 2030 que consolidan carteras plurianuales
Proyectos emblemáticos como NEOM, Red Sea, Diriyah y Qiddiya están concretando proyectos multimillonarios que abarcan viviendas, servicios públicos y espacios de ocio. La planta de hidrógeno verde de NEOM alcanzó un 80 % de avance en 2025 y requiere cuatro gigavatios de energías renovables dedicadas, lo que crea paquetes complementarios para subestaciones y transmisión. Red Sea Global adjudicó 3900 millones de dólares a principios de 2026 para 16 complejos turísticos en islas que utilizan bloques hoteleros modulares para proteger los ecosistemas de arrecifes. La infraestructura patrimonial en Diriyah Gate atrajo 2700 millones de dólares en licitaciones de 2025 que deben cumplir con los protocolos de la UNESCO. Qiddiya está desarrollando un recinto cubierto de 320 000 metros cuadrados junto a un parque Six Flags, lo que refuerza la visibilidad de la construcción a largo plazo. En conjunto, estos proyectos respaldan una cartera de pedidos estable, pero añaden complejidad a la tramitación de permisos que puede extender las fechas de inicio hasta 18 meses.
Programas de vivienda e infraestructura comunitaria en apoyo a las poblaciones urbanas
Sakani impulsó 1.05 millones de unidades para el tercer trimestre de 2024 y apunta a dos millones de viviendas para 2030, elevando la propiedad de vivienda al 70% [1] Programa Nacional de Vivienda, “Hitos de Sakani”, housing.gov.sa . ROSHN adjudicó contratos de villas por USD 1.200 millones en 2025 en tres ciudades, utilizando paneles de pared prefabricados que reducen el tiempo de ciclo en un 30%. La Compañía Nacional de Vivienda emitió USD 800 millones en 2026 para financiar 4,500 apartamentos preparados para energía solar, reforzando la demanda de especialistas en MEP. Las hipotecas subsidiadas aumentaron la penetración al 28% de las transacciones de 2025, desbloqueando la demanda latente entre los compradores de primera vivienda. Las demoras en la transferencia de títulos en los municipios costeros todavía son de 6 a 9 meses, lo que impulsa a los desarrolladores a escalonar los lanzamientos para que la oferta se ajuste a las aprobaciones de crédito.
La transición energética impulsa las obras civiles y de servicios públicos
Saudi Electricity Company se comprometió a invertir USD 126 mil millones hasta 2030 para subestaciones de 380 kilovoltios y 12 000 kilómetros de líneas de alta tensión que integran clústeres renovables del norte y del este [2] Saudi Electricity Company, “Grid Expansion Plan 2030”, se.com.sa . Las adjudicaciones de la Ronda 7 de ACWA Power en 2025 añadieron 5.3 gigavatios de energía solar y eólica, con operaciones comerciales programadas para 2028. El centro de captura de carbono de Jubail de Aramco, con USD 1700 millones, comenzó a construirse en 2025 e inyectará nueve millones de toneladas de CO₂ anualmente para 2027. La expansión de 3 gigavatios de Qurayyah completó las principales obras civiles en 2025, lo que señala más oportunidades para las cimentaciones de turbinas y la infraestructura de refrigeración. La mano de obra especializada para la soldadura de tuberías de alta presión y la compresión de hidrógeno sigue siendo escasa, lo que lleva a los megaproyectos a imponer cuotas de capacitación en el sitio.
Expansión del transporte y la logística: posicionando al Reino como centro comercial
Los corredores ferroviarios de mercancías y las ampliaciones del metro están transformando la movilidad nacional y la competitividad exportadora. El tramo norte del metro de Riad, de 35 kilómetros y adjudicado en 2025, conectará el aeropuerto de la capital con zonas industriales y transportará a 3.6 millones de pasajeros diarios para 2030. El Aeropuerto Internacional Rey Salmán prevé transportar 120 millones de pasajeros en su primera fase, un programa que implica 8 millones de m³ de movimiento de tierras y 1.2 millones de m² de superficie terminal. Una licitación ferroviaria de 2.1 millones de dólares conecta los puertos de Yeddah y Dammam, con el objetivo de desviar el 30 % de los contenedores de los camiones para 2032. La modernización del muelle del Puerto Islámico de Yeddah, con un coste de 1.6 millones de dólares, añadirá cuatro millones de TEU de capacidad anual, lo que atraerá almacenes a medida para exportadores petroquímicos. Estos corredores estimulan la demanda privada de inmuebles logísticos y mitigan la acumulación de obras civiles.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Limitaciones de capacidad de entrega y escasez de mano de obra calificada | -1.1% | Zonas de desarrollo de Riad, NEOM y el Mar Rojo | Corto plazo (≤ 2 años) |
| Inflación de costos y mayores costos de financiamiento | -0.8% | A nivel nacional, con mayor impacto en proyectos del sector privado | Mediano plazo (2–4 años) |
| Complejidad regulatoria, de adquisición de tierras y de permisos ambientales | -0.6% | Zonas costeras y áreas de desarrollo sensibles al patrimonio | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Limitaciones de la capacidad de entrega y escasez de mano de obra calificada
La fuerza laboral activa alcanzó los 2.8 millones en 2024, sin embargo, los megaproyectos superpuestos han expuesto brechas en soldadura, coordinación BIM y ensamblaje de alta tensión. Las reglas de saudización elevan la cuota de mano de obra local al 30% para 2027, lo que obliga a los contratistas a invertir en academias de capacitación que certifican a 500 trabajadores anualmente en habilidades críticas [3] Corporación de Capacitación Técnica y Vocacional, “Informe Anual de Graduados 2024”, tvtc.gov.sa. Los límites de transferencia de visas dificultan el traslado de equipos expatriados entre sitios, lo que agrava la escasez puntual. Las tarifas de alquiler de grúas de 400 toneladas en Riad aumentaron un 25% en 2025 y los plazos de entrega se extendieron a ocho meses, lo que infló los preliminares. Los desarrolladores responden empaquetando el trabajo en lotes más pequeños y escalonando las publicaciones de licitaciones para aliviar la presión sobre los recursos.
La inflación de costos y los mayores costos de financiamiento presionan la viabilidad
Las varillas de acero corrugado aumentaron entre un 15% y un 20% en 2024, y el cemento un 8%, ya que la demanda de los megaproyectos superó la ampliación de hornos. El SAIBOR promedió un 5.2% en 2025, duplicando los gastos por intereses de los promotores apalancados. Los contratos a precio fijo firmados antes de la inflación permitieron a los constructores de nivel medio obtener un EBITDA del 4% al 6% en 2025, frente al 8% al 10% de dos años antes. Red Sea Global introdujo cláusulas de escalada indexadas en las adjudicaciones de 2025 que reembolsan el 70% de los aumentos de precios de materiales por encima de un límite del 5%, lo que ofrece un alivio parcial. Algunos promotores están ahora escalonando los proyectos o recurriendo a asociaciones público-privadas para reducir el riesgo del flujo de caja.
Análisis de segmento
Por sector: la demanda residencial supera el gasto en infraestructura
La infraestructura representó el 60.13% del mercado de la construcción en Arabia Saudita en 2025, pero se prevé que la construcción residencial sea la que crezca más rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 4.10% hasta 2031. El compromiso de Sakani de suministrar 2 millones de viviendas y ofrecer hipotecas más flexibles está dirigiendo a los compradores hacia villas, casas adosadas y apartamentos de mediana altura. ROSHN planea alquilar paquetes de villas por valor de 1.2 millones de dólares en 2025, que utilizan paredes prefabricadas y kits MEP modulares para acortar los plazos de construcción y aliviar la presión laboral. A principios de 2026, la Compañía Nacional de Vivienda otorgó 800 millones de dólares para apartamentos con energía solar en Riad, mientras que la penetración hipotecaria ascendió al 28% en 2025, gracias a que los préstamos subsidiados redujeron los costos de endeudamiento.
Los empleos en transporte, energía y agua aún son esenciales para la red eléctrica. La Compañía Saudí de Electricidad ha destinado 126 000 millones de dólares a la modernización de la red hasta 2030, y el Metro de Riad adjudicó ampliaciones en 2025 que conectarán el aeropuerto con zonas industriales. La actividad comercial también se está consolidando: Aramco Trading alquiló 500 000 m² de espacio de almacén en Dammam, el principal distrito de oficinas de Riad redujo la tasa de desocupación al 12 %, y la Puerta de Diriyah licitó corredores comerciales vinculados al patrimonio histórico por valor de 2700 millones de dólares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de construcción: la nueva construcción domina el desarrollo de terrenos verdes
La nueva construcción captó el 85.08 % del mercado de la construcción en Arabia Saudita en 2025, gracias a los gigaproyectos y la construcción de viviendas que impulsaron la construcción de nuevas instalaciones. La planta de hidrógeno verde de NEOM ya está completa al 80 % y pronto utilizará 4 gigavatios de energía solar y eólica. El Aeropuerto Internacional Rey Salmán, diseñado para 120 millones de viajeros, requiere 8 millones de m³ de movimiento de tierras y 1.2 millones de m² de superficie de terminal. Red Sea Global destinó 3.9 millones de dólares a 16 hoteles a principios de 2026, insistiendo en técnicas modulares para proteger los arrecifes.
Aunque la renovación representa una porción menor, se proyecta como el tipo de construcción de más rápido crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 4.82 % entre 2026 y 2031. Las obras de modernización están cobrando impulso en Riad, Yeda y Dammam, a medida que los propietarios cumplen con las normas de eficiencia energética de 2024. Las mejoras típicas, como la iluminación LED, los sistemas de climatización VRF y los controles inteligentes, reducen el consumo de energía entre un 20 % y un 30 %. El distrito de Al-Balad en Yeda recibió 150 millones de dólares para reparaciones patrimoniales que combinan fachadas de piedra de coral con nuevos refuerzos sísmicos. Sin embargo, los márgenes siguen siendo ajustados, entre un 4 % y un 5 %, debido a que a menudo surgen defectos ocultos durante la ejecución de la obra.
Por método de construcción: los métodos modernos cobran impulso en medio de las limitaciones laborales
En el sector de la construcción en Arabia Saudita, la construcción convencional in situ aún representa el 90.92 % de la producción de 2025, pero los Métodos Modernos de Construcción (MMC) están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 5.53 % hasta 2031. El centro de prefabricados de China Harbour Engineering en Riad, de 500 000 m², inaugurado en 2025, produce paneles suficientes para 2,000 villas al año y cuenta con la certificación ISO 9001:2015, lo que garantiza tolerancias de hasta 2 milímetros. NEOM optó por unidades modulares totalmente equipadas para 10 000 habitaciones para trabajadores, que solo requieren cimientos y conexiones en obra. Los complejos turísticos del Mar Rojo se transportarán en estructuras prefabricadas a partir de 2026, lo que reducirá a la mitad el tiempo de cerramiento y disminuirá el polvo cerca de los delicados arrecifes de coral.
La construcción con hormigón y acero in situ sigue siendo la norma para carreteras, puentes y plantas pesadas, pero el aumento del 15-20 % en los costos del acero en 2024 y el 25 % más en el alquiler de grúas en 2025 están reduciendo los presupuestos. Los proyectos híbridos son cada vez más comunes; el estadio cubierto de Qiddiya combina fachadas prefabricadas y gradas modulares con núcleos vertidos in situ para soportar cargas complejas.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por fuente de inversión: El capital privado se acelera a medida que maduran los gigaproyectos
Los organismos públicos seguían financiando el 63.35% del gasto en 2025, lo que subraya su papel central en el sector de la construcción en Arabia Saudí. Solo el Fondo de Inversión Pública destinó 40 millones de dólares a NEOM, el Mar Rojo y Qiddiya entre 2024 y 2026. El Estado garantiza la inversión de 126 millones de dólares de la Compañía Eléctrica Saudí en la red eléctrica, mientras que la Compañía Nacional de Vivienda depende de concesiones de terrenos y préstamos blandos.
La financiación privada, aunque menor, crece a una tasa de crecimiento anual compuesta (TCAC) del 4.30 % a medida que los proyectos pasan de la fase de preparación del terreno a la de generación de ingresos. El contrato de arrendamiento de 500,000 m² de Aramco Trading, con construcción a medida, en Dammam demuestra el interés de las empresas por contratos de arrendamiento a largo plazo con cláusulas de inflación. Red Sea Global obtuvo 1.2 millones de dólares de fondos de inversión del Golfo en 2025, y las últimas prórrogas del Metro de Riad incluyen contratos de operación y mantenimiento a 10 años que transfieren el riesgo de pasajeros a los consorcios. Las elevadas tasas SAIBOR del 5.2 % en 2025 siguen limitando la rentabilidad y han obligado a algunos promotores a escalonar la compra de terrenos hasta que se bajen los costes de financiación.
Análisis geográfico
El resto de Arabia Saudita representó el 49.31 % del mercado de la construcción del país en 2025, impulsado por el desarrollo continuo de infraestructuras, proyectos urbanos a gran escala y la construcción residencial en ciudades secundarias y centros económicos emergentes. La demanda se ve reforzada, además, por el desarrollo industrial, logístico y comercial fuera de las principales áreas metropolitanas, mientras que las entidades públicas siguen emitiendo contratos por fases que mantienen un flujo constante de proyectos de construcción.
El crecimiento de Yeda se debe a una modernización portuaria de 1.6 millones de dólares que incorpora atracaderos automatizados y profundiza los canales de acceso para el fondeo de buques portacontenedores de mayor tamaño. La ciudad combina patrimonio y modernidad, con la restauración de Al-Balad en paralelo a la construcción de condominios frente al mar dirigidos a jóvenes profesionales. El comercio minorista prioriza cada vez más los formatos experienciales que fusionan las compras con el ocio, una tendencia que se ve amplificada por el auge del turismo interno.
Las regiones periféricas como Tabuk, Medina y la costa del Mar Rojo, clasificadas colectivamente como el Resto de Arabia Saudita, registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.58 % hasta 2031. Los corredores renovables y los campus tecnológicos de NEOM requieren extensas redes de carreteras, subestaciones y viviendas, lo que redirige el talento de ingeniería desde el centro. Las revitalizaciones de Diriyah y Al-Ula expanden la construcción artesanal y la hostelería boutique, mientras que las conexiones ferroviarias del interior abren las provincias mineras a las rutas de exportación. Estas geografías están equilibrando gradualmente el mapa económico del país, pero deben cumplir con normas ambientales y arqueológicas más estrictas.
Panorama competitivo
La competencia es moderada, y las diez empresas más importantes representan una parte significativa de la facturación total del mercado en 2025. Saudi Binladin Group aprovechó su experiencia en logística en el desierto para obtener más de 5 millones de dólares en contratos de infraestructura NEOM en 2025, incluyendo vías de acceso y corredores de servicios públicos. China State Construction Middle East consiguió una ampliación del metro de Riad por 1.8 millones de dólares, combinando la solidez de su balance con una rápida capacidad de movilización. Larsen & Toubro Saudi Arabia consiguió un paquete de subestaciones de alta tensión por 1.2 millones de dólares para la red nacional, demostrando precios competitivos respaldados por la capacidad de adquisición de su empresa matriz.
Grandes empresas locales como Nesma & Partners, Al Rashid Trading y Almabani están formando alianzas con especialistas europeos y asiáticos para cubrir las necesidades tecnológicas. La alianza estratégica de Nesma con la austriaca Strabag suministrará 10,000 viviendas modulares a NEOM para 2027, un acuerdo que transfiere la experiencia de DfMA y reduce la plantilla en obra. Los contratistas se diferencian mediante flujos de trabajo digitales; ROSHN insiste en la integración de BIM a fabricación, lo que reduce las repeticiones de trabajo en un 15 %, un requisito que favorece a las empresas con centros de diseño avanzados.
Los nichos de espacio en blanco en almacenes logísticos, centros de datos y captura de carbono atraen a nuevos participantes. En 2024, solo existían dos millones de m² de espacio logístico de Grado A en todo el país, lo que convierte el contrato de arrendamiento de 500,000 m² de Aramco Trading en una llamada de atención para los promotores. La Autoridad Saudí de Datos e IA busca una carga de TI de 300 MW para centros de datos para 2030, y requiere contratistas con experiencia en refrigeración líquida y energía resiliente. El centro de CCUS de Jubail de Aramco, valorado en 1.7 millones de dólares, es el primero de su escala, lo que genera una gran demanda de equipos de soldadura con certificación ASME y fabricantes de tuberías de alta presión.
Líderes de la industria de la construcción en Arabia Saudita
Grupo Saudita Binladin
Nesma y socios
Comercio y contratación de Al Rashid
Almabani Contratistas Generales
Inversión y contratación de Al Ayuni
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Red Sea Global recibió USD 3.9 millones para 16 hoteles modulares, obras en puertos deportivos, desalinización y microrredes, con entrega prevista para 2028.
- Enero de 2026: La Compañía Nacional de Vivienda licita 800 millones de dólares para 4,500 apartamentos equipados con energía solar en Riad, cuya construcción se completará en 2028.
- Diciembre de 2025: China Harbour Engineering abrió una fábrica de prefabricados de 500,000 m² en Riad, con capacidad anual para 2,000 villas.
- Noviembre de 2025: Qiddiya inició la construcción de un recinto interior de 320,000 m² dentro de una primera fase de 8 millones de dólares, cuya finalización está prevista para 2028.
- Octubre de 2025: Se licita la construcción de infraestructura patrimonial por valor de 2.7 millones de dólares para la Puerta de Diriyah, que estará terminada en 2030.
Alcance del informe sobre el mercado de la construcción en Arabia Saudita
El mercado de la construcción incluye proyectos de construcción futuros, en curso y en crecimiento en diferentes sectores. Estos incluyen, entre otros, geotecnia (estructuras subterráneas) y superestructuras en estructuras residenciales, comerciales e industriales, así como construcción de infraestructura (como carreteras, ferrocarriles y aeropuertos) e infraestructura relacionada con la generación y transmisión de energía.
El informe incluye un análisis completo del mercado de la construcción en Arabia Saudita, que incluye una evaluación del sector y la contribución de la industria a la economía, una descripción general del mercado, una estimación del tamaño del mercado para segmentos críticos, regiones clave y tendencias emergentes en los segmentos del mercado, dinámica del mercado y estadísticas esenciales de producción y consumo.
El informe del mercado de la construcción de Arabia Saudita está segmentado por sector (residencial, comercial, infraestructura), tipo de construcción (nueva construcción, renovación), método de construcción (construcción convencional in situ, métodos modernos), fuente de inversión (pública, privada) y ciudad (Riad, Yeda, DMA, resto de Arabia Saudita). Las previsiones del mercado se expresan en valor (USD).
Por sector
| Residencial | Apartamentos / Condominios |
| Villas / Casas adosadas | |
| Comercial | Oficina |
| Venta al Por Menor | |
| Industrial y Logística | |
| Otros | |
| Infraestructura | Infraestructura de transporte (carreteras, ferrocarriles, vías aéreas, otras) |
| Energía y servicios públicos | |
| Otros |
Por tipo de construcción
| Nueva construcción |
| Renovación |
Por método de construcción
| Convencional en sitio |
| Métodos modernos de construcción (prefabricados, modulares, etc.) |
Por fuente de inversión
| Público |
| Privado |
por la ciudad
| Riad |
| Jeddah |
| DMA (Área Metropolitana de Dammam) |
| Resto de Arabia Saudita |
| Por sector | Residencial | Apartamentos / Condominios |
| Villas / Casas adosadas | ||
| Comercial | Oficina | |
| Venta al Por Menor | ||
| Industrial y Logística | ||
| Otros | ||
| Infraestructura | Infraestructura de transporte (carreteras, ferrocarriles, vías aéreas, otras) | |
| Energía y servicios públicos | ||
| Otros | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación | ||
| Por método de construcción | Convencional en sitio | |
| Métodos modernos de construcción (prefabricados, modulares, etc.) | ||
| Por fuente de inversión | Público | |
| Privado | ||
| por la ciudad | Riad | |
| Jeddah | ||
| DMA (Área Metropolitana de Dammam) | ||
| Resto de Arabia Saudita | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será el gasto en construcción en el Reino en 2031?
Se prevé que el mercado de la construcción en Arabia Saudita alcance los 101.83 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.22%.
¿Qué sector se espera que crezca más rápido hasta 2031?
Se espera que el sector residencial lidere el crecimiento, con una CAGR del 4.70%, respaldado por Sakani y las iniciativas nacionales de vivienda que apuntan a dos millones de nuevas viviendas.
¿Qué porcentaje del gasto en construcción sigue estando financiado con fondos públicos?
Las entidades del sector público representaron aproximadamente el 63.35% del gasto total en construcción en 2025, aunque la participación del sector privado está aumentando a una CAGR del 4.30%.
¿Por qué se están adoptando cada vez más los métodos de construcción modernos?
Los métodos de construcción prefabricados y modulares reducen los plazos de los proyectos hasta en un 30% y ayudan a mitigar la escasez de mano de obra calificada y las limitaciones de entrega.
¿Dónde están surgiendo las oportunidades de espacios en blanco más atractivas?
Las oportunidades de alto crecimiento incluyen parques logísticos de grado A, centros de datos a gran escala e infraestructura de captura de carbono, impulsadas por una experiencia nacional limitada y una fuerte demanda.


