

Tamaño y cuota de mercado de la gestión de residuos de construcción y demolición
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 123.5 mil millones |
| Tamaño del mercado (2031) | USD 167.10 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.23% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gestión de residuos de construcción y demolición realizado por Mordor Intelligence
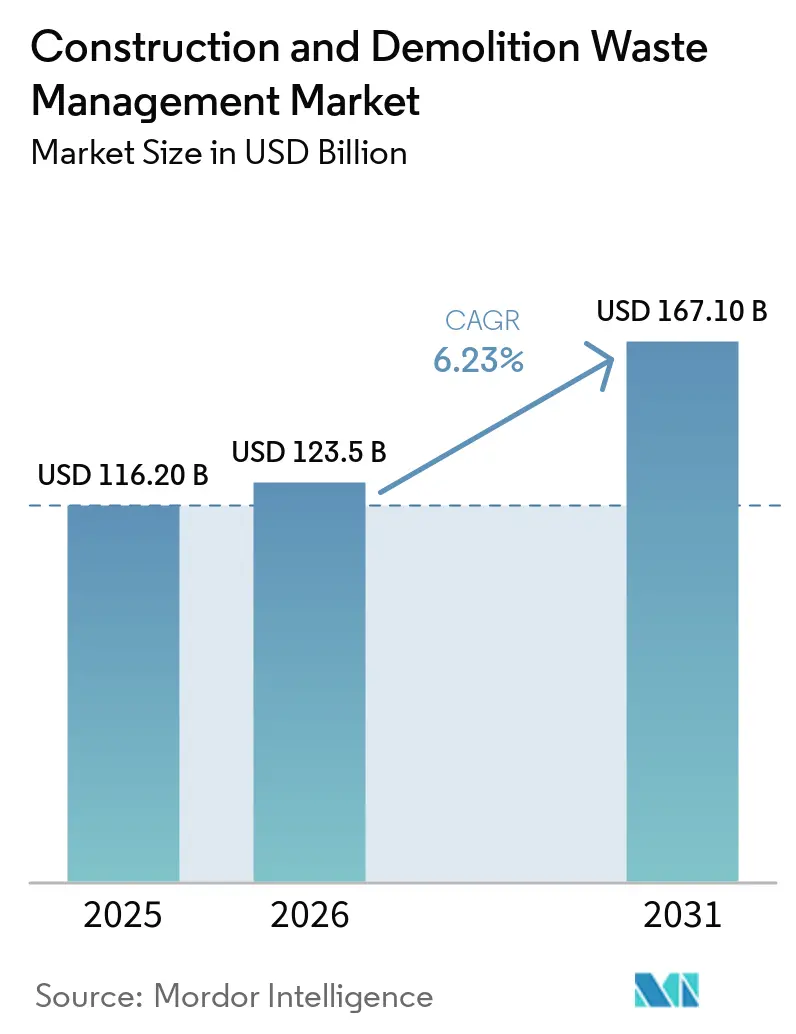
El mercado de gestión de residuos de construcción y demolición alcanzó un valor de 116.20 millones de dólares en 2025 y se estima que crecerá desde los 123.5 millones de dólares en 2026 hasta alcanzar los 167.10 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.23% durante el período de previsión (2026-2031).
Las normativas vigentes están impulsando objetivos más elevados de desvío y recuperación de residuos, lo que sustenta una inversión constante en capacidad de clasificación y procesamiento en regiones maduras y emergentes. La rápida urbanización en Asia y la financiación multilateral para infraestructuras resilientes en África están aumentando los volúmenes de residuos y formalizando las vías de eliminación, lo que beneficia a los operadores integrados con escala. La contratación pública circular, los pasaportes digitales de productos y las normas sobre carbono incorporado están redirigiendo la demanda hacia materiales secundarios certificados y una cadena de custodia verificable, lo que favorece a los operadores con abundantes datos capaces de demostrar el contenido reciclado. Las subvenciones públicas en Norteamérica y la armonización de políticas en Europa siguen canalizando capital hacia la clasificación óptica y la recuperación de materiales mediante IA, mientras que la adopción del reciclaje por parte de las empresas valida la viabilidad comercial de productos de mayor calidad.
Conclusiones clave del informe
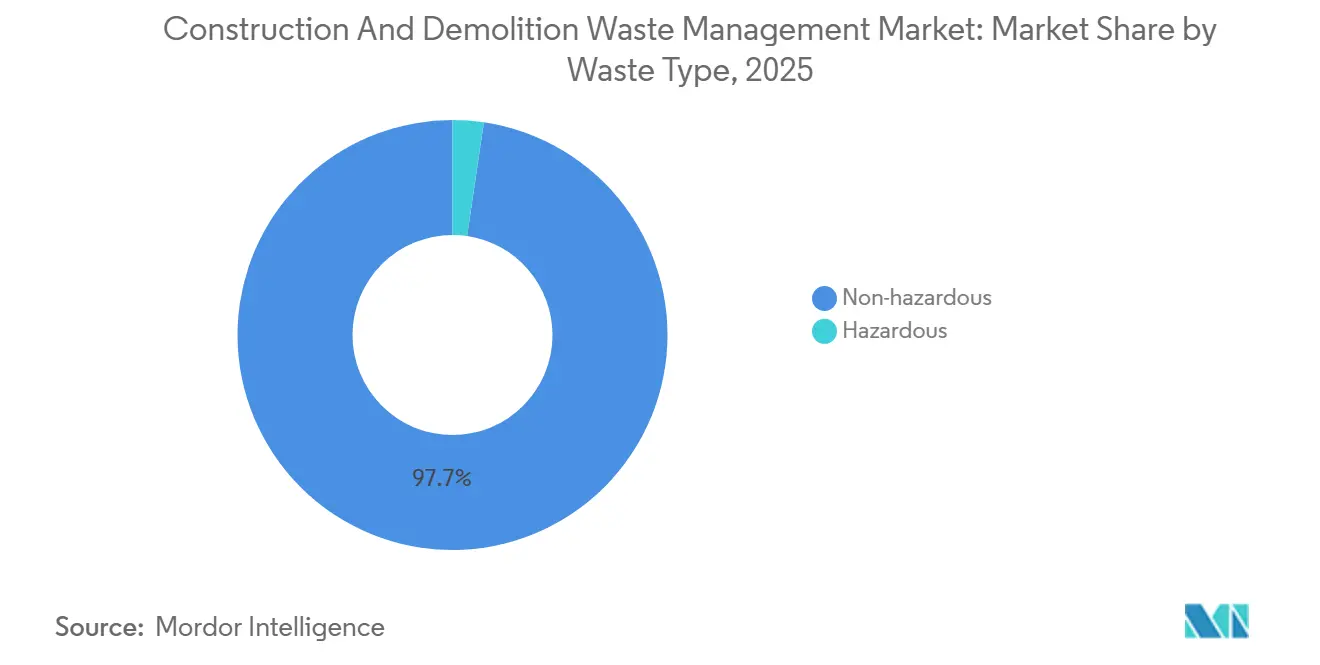
- Por tipo de residuo, los residuos no peligrosos lideraron con el 97.67% de la cuota de mercado de la gestión de residuos de construcción y demolición en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.71% hasta 2031.
- Por materiales, el hormigón y los ladrillos representaron el 60.42% del mercado de gestión de residuos de construcción y demolición en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.56% hasta 2031.
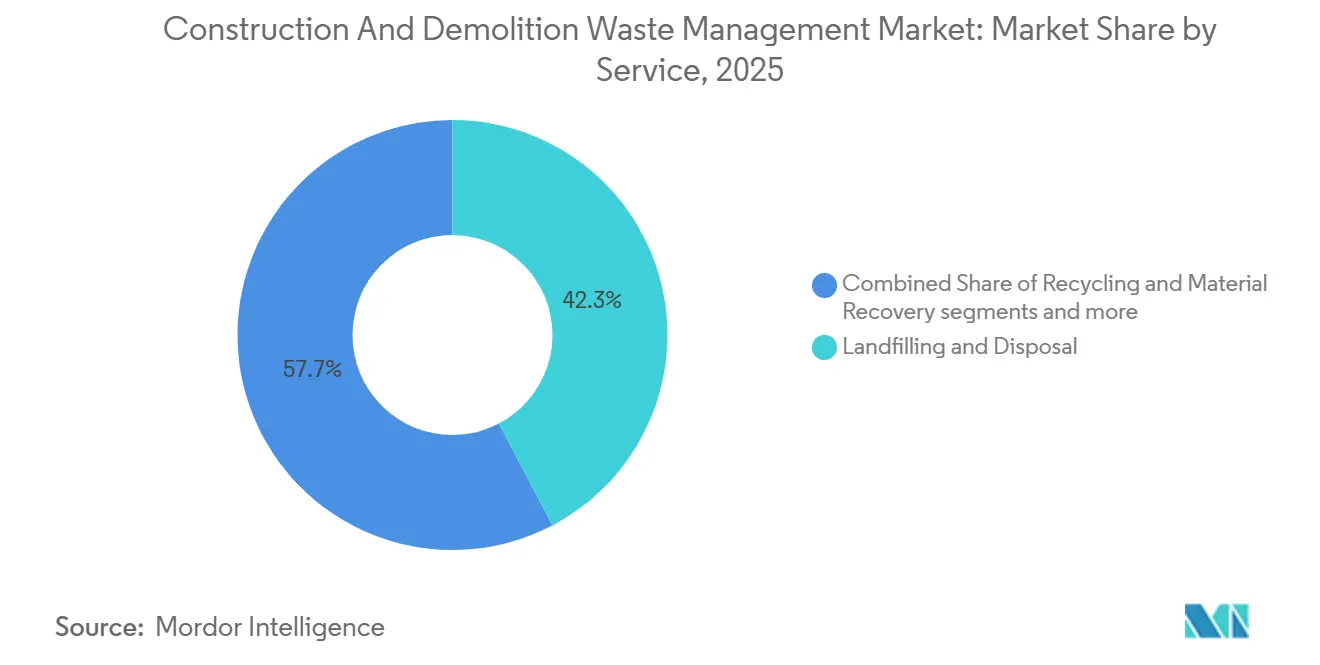
- Por tipo de servicio, el vertido y la eliminación de residuos representaron el 42.31% de la cuota de mercado en 2025 y están creciendo a un ritmo anual compuesto del 6.81% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de gestión de residuos de construcción y demolición
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Avances tecnológicos en equipos de clasificación, procesamiento y reciclaje de residuos. | + 1.8% | Global, concentrada en los mercados desarrollados (América del Norte, Europa, regiones centrales de Asia-Pacífico). | Corto plazo (≤ 2 años) |
| Regulaciones y políticas gubernamentales estrictas para la reducción y el reciclaje de residuos. | + 1.5% | Global, particularmente fuerte en la UE, América del Norte y China. | Mediano plazo (2-4 años) |
| Creciente demanda de materiales de construcción reciclados debido a la escasez de recursos. | + 1.2% | Global, con ganancias iniciales en mercados con recursos limitados (UE, Japón, Singapur). | Mediano plazo (2-4 años) |
| Creciente adopción de los principios de la economía circular en la industria de la construcción. | + 1.0% | Global, liderada por la UE y mercados selectos de Asia-Pacífico (Japón, Corea del Sur). | Largo plazo (≥ 4 años) |
| Aumentar la concienciación sobre la sostenibilidad ambiental y la reducción de la huella de carbono. | + 0.6% | Con presencia global y mayor fortaleza en mercados con mandatos de presentación de informes ESG, | Largo plazo (≥ 4 años) |
| Creciente urbanización y actividades de desarrollo de infraestructuras a nivel mundial. | + 0.5% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Avances tecnológicos en equipos para la clasificación, el procesamiento y el reciclaje de residuos.
La automatización y la IA están redefiniendo la economía de la recuperación de residuos mixtos de construcción y demolición (RCD) al mejorar el reconocimiento, la pureza y la consistencia entre fracciones minerales y no minerales. Los sistemas ZenRobotics de cuarta generación de Terex aumentaron las capacidades de identificación a más de 500 categorías de residuos y lograron hasta 80 selecciones por minuto, lo que permite una separación más limpia de los flujos de plásticos y madera a gran escala. Una investigación de la Universidad de Aalto descubrió que la clasificación automatizada con visión artificial redujo los costos comparativos en un 27 % cuando los salarios de la mano de obra superaban los 20,980 euros anuales y redujo los requisitos de personal en un 91.7 % en comparación con las líneas convencionales, mejorando la viabilidad a nivel de planta. La digitalización también está aumentando el rendimiento en aplicaciones de alta exigencia, con la planta de reciclaje 4.0 de HAZEMAG alcanzando las 300 toneladas por hora e incorporando análisis como la gestión de recetas y el pesaje de cintas transportadoras para satisfacer las necesidades de calidad del mercado final. Abordar la contaminación es fundamental porque el costo global de las externalidades de los flujos de residuos mal gestionados ha sido significativo, y los sensores robóticos ahora distinguen características sutiles como pintura en madera para mejorar las vías de reutilización.
Normativas y políticas gubernamentales estrictas para la reducción y el reciclaje de residuos.
El entorno político se intensificó en 2024-2026 a medida que los reguladores vincularon los objetivos de desviación con los requisitos de informes y trazabilidad del carbono incorporado en los permisos y la contratación pública. El Reglamento revisado de productos de construcción de la UE exige Declaraciones ambientales de productos con indicadores de carbono, mientras que la agenda de competitividad de la región apunta a duplicar la tasa de uso de materiales circulares al 24 % para 2030 desde el 12.2 % en 2024. Los Estados miembros están trabajando hacia criterios armonizados de fin de residuo para flujos de alto potencial como áridos, hormigón, ladrillos de arcilla cocida y yeso para generar confianza en los materiales secundarios. [1] Oficina de Publicaciones de la Unión Europea, “Criterios de fin de residuo para materiales de construcción”, Oficina de Publicaciones, op.europa.eu En los Estados Unidos, las subvenciones SWIFR requieren que los beneficiarios informen sobre los tonelajes de C&D recogidos, reciclados y gestionados por tipo de material, lo que fortalece la medición y la rendición de cuentas de los resultados de recuperación. El 14.º Plan Quinquenal de China sobre Economía Circular establece objetivos para el reciclaje de metales no ferrosos y una industria de reciclaje de recursos valorada en 5 billones de RMB (694.4 millones de USD) para 2025, lo que indica una demanda sostenida de materiales recuperados en programas de infraestructura. [2] Agencia Internacional de Energía, «14.º Plan Quinquenal sobre Economía Circular», AIE, iea.org
Creciente demanda de materiales de construcción reciclados debido a la escasez de recursos.
La presión sobre los agregados naturales y las materias primas está aumentando a medida que se aceleran las tendencias de extracción globales, lo que aumenta el atractivo de los agregados reciclados de alta calidad en proyectos urbanos. Las innovaciones de proceso como el lavado con ácido, el tratamiento alcalino y la carbonatación acelerada mejoran el rendimiento y la permeabilidad de los agregados de hormigón reciclado, ampliando los casos de uso estructural al tiempo que reducen las emisiones incorporadas y el consumo de agua. Iniciativas corporativas como ECOCycle de Holcim UK, que integra un contenido mínimo de C&D reciclado del 10% con un objetivo del 20% para 2030, ilustran cómo las carteras de productos se están ajustando a los criterios de adquisición que elevan la circularidad en las licitaciones. Las regiones en desarrollo también están comprometiendo fondos para cerrar las brechas de suministro de agregados recuperados, como se ve en el plan de inversión en economía circular de Kazajstán hasta 2030. [3] Banco Mundial, “Proyecto de Gestión de Residuos y Contaminación de la RPD de Laos”, Banco Mundial, worldbank.org La expansión del mercado de materiales de construcción ecológicos de China y los estándares de evaluación revisados que requieren un mayor contenido reciclado sustentan la creciente demanda de materiales secundarios que cumplan. En Ucrania, las plantas municipales están transformando los escombros de demolición en materiales para la reparación de carreteras, lo que demuestra cómo las inversiones en capacidad pueden estabilizar el suministro en contextos de reconstrucción.
Creciente adopción de los principios de la economía circular en el sector de la construcción.
Los residuos de construcción y demolición constituyen el mayor flujo de residuos en la UE, y la adopción de la economía circular está creciendo gracias a objetivos, normas de contratación pública y estándares de construcción que valoran la reutilización, el reciclaje de alta calidad y la trazabilidad. Japón demuestra una demolición selectiva avanzada y tasas de reciclaje de hormigón casi totales, aprovechando tecnologías como Tecorep para mantener resultados de alta calidad. La certificación Green Mark de Singapur fomenta el contenido reciclado en aplicaciones no estructurales y alinea los grandes proyectos con los objetivos de áridos reciclados, reforzando las señales del mercado para los materiales secundarios. Proyectos de la UE como RECOMPOSE han validado elementos estructurales como losas compuestas de acero y hormigón que utilizan áridos reciclados, con modelos que cumplen con los requisitos de fiabilidad del Eurocódigo. Los fondos nacionales y regionales, como el apoyo de Navarra a la recuperación de residuos de construcción y demolición e industriales, están destinando capital a instalaciones y estándares que permitan una reutilización de alto valor a gran escala en lugar de un reciclaje de menor valor. Las normas del comité técnico ISO TC 323 sobre medición y fichas de datos de circularidad de productos proporcionan ahora un lenguaje común para las empresas a medida que se endurecen los requisitos de información de la UE.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta inversión de capital inicial para infraestructura y equipos de gestión de residuos. | -0.7% | Global, particularmente agudo en las regiones en desarrollo | Mediano plazo (2-4 años) |
| Disponibilidad limitada de instalaciones de reciclaje avanzadas en las regiones en desarrollo. | -0.5% | África subsahariana, Asia meridional, Sudeste asiático, América Latina | Largo plazo (≥ 4 años) |
| La contaminación de los flujos de residuos reduce la reciclabilidad y la calidad de los materiales. | -0.4% | Global, más grave en mercados que carecen de mandatos de separación en origen. | Mediano plazo (2-4 años) |
| Falta de concienciación y formación inadecuada entre los trabajadores de la construcción. | -0.3% | Global, pronunciado en los mercados emergentes | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Elevada inversión de capital inicial para infraestructura y equipos de gestión de residuos.
La intensidad de capital para la recolección, transferencia, clasificación y procesamiento de residuos de construcción y demolición sigue siendo el principal obstáculo en muchas regiones, particularmente donde las tarifas de vertido son bajas y los márgenes de precios de los productos básicos son reducidos. Los programas recientes de financiamiento público están diseñados para reducir las barreras de costos iniciales mediante subvenciones y transferencias basadas en el desempeño, pero los compromisos de financiamiento plurianuales y las obligaciones de presentación de informes añaden complejidad para los gobiernos locales y los operadores privados. El enfoque de subvenciones basadas en el desempeño de Indonesia, que actualmente se está implementando en 30 gobiernos locales, muestra cómo se puede vincular el capital con la separación en origen y la recuperación de costos, aunque la capacidad de ejecución varía. El programa nacional de la República Democrática Popular Lao combina de manera similar equipos, instalaciones de transferencia y mejoras de vertederos con capacitación para trabajadores informales, lo cual es esencial para la adopción, pero añade tiempo de anticipación a la puesta en marcha. En los mercados avanzados, los clasificadores con IA y las líneas de alto rendimiento requieren un capital significativo, aunque las curvas de aprendizaje y los ahorros operativos derivados de la digitalización están reduciendo gradualmente las brechas de viabilidad.
Contaminación de los flujos de residuos que reduce la reciclabilidad y la calidad de los materiales.
La contaminación perjudica la reciclabilidad y el valor de los materiales, lo que aumenta los costos de residuos y reprocesamiento y mantiene las tasas de desviación por debajo del potencial técnico en muchas ciudades. Las jurisdicciones están respondiendo con umbrales de desviación más altos, depósitos reembolsables y auditorías de cumplimiento que obligan a una mejor segregación inicial y un desempeño verificado de las instalaciones, lo que ayuda a reducir la contaminación en la entrada de la planta de recuperación de materiales (MRF). Las plataformas digitales para planes vinculados a permisos y cargas de recibos en tiempo real están aumentando la trazabilidad y permiten a los municipios hacer cumplir las consecuencias por incumplimiento, incluida la pérdida de depósitos en los proyectos. Las contramedidas técnicas también están mejorando, incluida la visión artificial que detecta recubrimientos superficiales y contaminantes incrustados que antes obligaban a degradar los materiales a relleno o eliminación. Las especificaciones federales y estatales están endureciendo las prácticas para prevenir el cruce de materiales peligrosos, como las restricciones de UFGS sobre la creación de flujos de residuos peligrosos durante la trituración in situ, lo que aumenta la disciplina de cumplimiento en todos los proyectos.
Análisis de segmento
Por tipo de residuo: predominio de residuos no peligrosos con aceleración del crecimiento de residuos peligrosos.
Los residuos no peligrosos representaron el 97.67 % en 2025, mientras que los residuos peligrosos, con un 2.33 %, registraron el mayor crecimiento anual compuesto (CAGR) del 7.21 % hasta 2031, lo que refleja una mayor atención a los materiales heredados en edificios e infraestructuras antiguas. Esta combinación mantiene el mercado de gestión de residuos de construcción y demolición centrado en fracciones minerales en grandes volúmenes, mientras que los sistemas de cumplimiento refuerzan la supervisión del amianto, el plomo y los PCB en los flujos de trabajo de demolición. Las normas locales de permisos y aceptación en vertederos exigen cada vez más certificaciones, notificaciones, manipulación especializada y programación, lo que respalda el enrutamiento seguro y la documentación de materiales peligrosos. Las prácticas a nivel de condado, como la aceptación solo con cita previa y los estándares de embalaje, también reflejan las medidas de seguridad operativas en torno a los flujos peligrosos. Las especificaciones de los proyectos federales ahora restringen las actividades en el sitio que podrían generar contaminación cruzada con residuos peligrosos, lo que eleva el nivel de exigencia para el recuento de desvíos y la presentación de informes por parte de los contratistas en toda la industria de gestión de residuos de construcción y demolición.
En el ámbito de los materiales no peligrosos, las mejoras tecnológicas y de procesos están optimizando la calidad y la comercialización de los productos. Los sistemas de separación por densidad y de jigging basados en agua han demostrado la obtención de fracciones minerales de alta pureza, mejorando los indicadores de rendimiento relevantes para los usuarios finales en aplicaciones estructurales y de base vial. Las normas y protocolos para la demolición selectiva y el control de calidad fomentan la confianza en los materiales reciclados, lo que favorece una reutilización de mayor valor y reduce el riesgo de reciclaje de menor valor en el mercado de gestión de residuos de construcción y demolición. Los sistemas de informes digitales refuerzan los controles de contaminación y garantizan que los componentes peligrosos no se mezclen con los flujos minerales reciclables. En conjunto, estas medidas contribuyen a mantener la sólida base del segmento, al tiempo que canalizan la inversión hacia la categoría de materiales peligrosos, de menor tamaño, que se prevé que crezca más rápidamente partiendo de una base baja debido a la presión regulatoria y a la infraestructura específica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: Las fracciones minerales lideran la diversificación emergente de plástico, madera y vidrio.
El hormigón y los ladrillos capturaron el 60.42 % en 2025, lo que refleja su dominio volumétrico y las vías de reciclaje bien establecidas en proyectos de obras públicas y desarrollos privados. Se prevé que la categoría Otros (plásticos, madera y vidrio) crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.48 % hasta 2031, beneficiándose del reconocimiento habilitado por IA, la recolección robótica y los métodos de pretratamiento que mejoran la pureza y amplían los casos de uso. La economía de la fracción mineral favorece aplicaciones como la base de carreteras y las capas de drenaje, y las zonas de transición interfacial mejoradas en el hormigón reciclado pueden mitigar las pérdidas de resistencia a tasas de sustitución más altas. Los contrastes en las propiedades de los materiales entre el hormigón, el ladrillo y el yeso ilustran por qué los umbrales de densidad y absorción de agua impulsan las estrategias de separación, con métodos de jigging y basados en la densidad que logran resultados de alta pureza a gran escala. Los marcos de garantía de calidad que enfatizan la demolición selectiva y el control de la contaminación están ayudando a respaldar los casos de uso estructurales y semiestructurales, lo que aumenta la confianza en los agregados secundarios en el mercado de gestión de residuos de construcción y demolición.
Las fracciones de menor densidad están pasando de ser centros de costos a oportunidades de ingresos a medida que las instalaciones invierten en clasificación óptica y robótica. La visión artificial permite distinguir recubrimientos y características superficiales que antes enviaban madera y plásticos a vertederos, lo que abre la puerta a la reutilización y la comercialización en nuevos canales. Los estudios de caso de las instalaciones demuestran que las instalaciones avanzadas pueden mejorar significativamente las tasas de recuperación y el desempeño ambiental en los flujos de plásticos, madera y finos. Las innovaciones estructurales, incluida la carbonatación de agregados reciclados, capturan CO2 al tiempo que mejoran las características de permeabilidad, lo que favorece usos de mayor valor y contribuye al logro de los objetivos climáticos en la industria de la gestión de residuos de construcción y demolición.
Por servicio: La recuperación económica pone a prueba la ineficacia de los contratos de eliminación de residuos.
El vertido y la eliminación de residuos mantuvieron el 42.31 % en 2025, lo que refleja tanto las prácticas heredadas como la persistencia de flujos mixtos y contaminados que escapan al alcance de la economía de recuperación actual. El reciclaje y la recuperación de materiales, que se proyecta que se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 6.81 % hasta 2031, están ganando terreno a medida que la clasificación automatizada reduce la intensidad de la mano de obra y los incentivos políticos mejoran la viabilidad económica de las mejoras de las instalaciones. Las ordenanzas locales que elevan los umbrales de desvío, imponen depósitos reembolsables y exigen tarifas de instalaciones verificadas están elevando el nivel mínimo de rendimiento y canalizando el tonelaje hacia vías de mayor valor. Las jurisdicciones que incorporan planes y documentación digitales en los permisos han creado una supervisión en tiempo real de los objetivos de desvío, lo que fortalece el cumplimiento y ayuda a reducir los residuos. Los programas nacionales respaldados por donantes que financian equipos, instalaciones de transferencia, tratamiento y mejoras de vertederos están catalizando nuevos ecosistemas donde la inversión privada había sido limitada.
La economía del procesamiento continúa evolucionando con la escala y la tecnología. La visión artificial y la robótica han demostrado reducciones significativas en los requisitos de mano de obra y los costos comparativos, lo que mejora los márgenes operativos en un entorno de escasez de materias primas. Las subvenciones ambientales y de salud pública vinculadas a los resultados de calidad del aire también están impulsando la desviación de residuos vegetales y otros flujos en etapas tempranas, lo que reduce la presión de contaminación en las líneas de gestión de residuos de construcción y demolición. Se espera que las nuevas herramientas analíticas y los informes de rendimiento verificados continúen desplazando el volumen de residuos de la eliminación hacia la recuperación en el mercado de gestión de residuos de construcción y demolición, a medida que se amplían los marcos de especificación y la confianza del mercado final.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de gestión de residuos de construcción y demolición
América del Norte representó el 34.12 % en 2025, lo que refleja una combinación de permisos maduros, mandatos locales de desvío de residuos y un uso creciente de herramientas digitales de cumplimiento en la ejecución de proyectos. Las directrices federales y estatales vinculan las subvenciones de capital con los resultados medibles del desvío de residuos, lo que agiliza la presentación de informes y la ampliación del despliegue de equipos donde persisten las deficiencias. Los programas de condados y ciudades incorporan depósitos reembolsables, certificaciones de instalaciones de terceros y aprobaciones de planes que mejoran la ejecución en las obras y aumentan la confianza en las instalaciones posteriores. A nivel regional, las asociaciones destacan las nuevas inversiones en plantas de clasificación de residuos y transferencia que amplían la cobertura del servicio e internalizan los flujos de materiales. En conjunto, estos elementos fortalecen la infraestructura y el análisis de desvío de residuos en todo el mercado de gestión de residuos de construcción y demolición en América del Norte.
Mercado de gestión de residuos de construcción y demolición en la región Asia-Pacífico
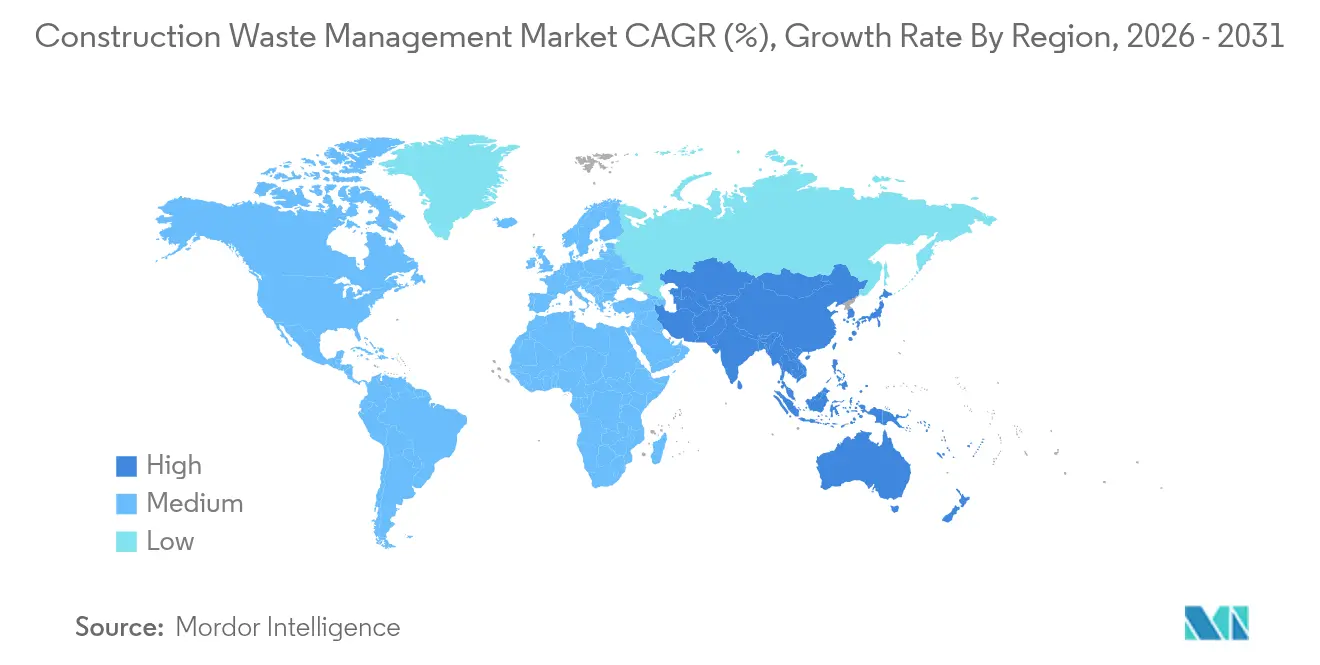
Asia-Pacífico es la región de más rápido crecimiento con una perspectiva de CAGR del 7.82 %, impulsada por la actividad de construcción a gran escala, la rápida urbanización y un marco normativo en expansión en países clave. China generó 2.41 millones de toneladas de residuos de construcción en 2024, lo que representa el 25.9 % de los residuos sólidos municipales, lo que demuestra la magnitud en la que los programas nacionales y municipales deben apoyar la recuperación. Las señales políticas incluyen objetivos en el marco del 14.º Plan Quinquenal para una industria de reciclaje de recursos valorada en 5 billones de RMB (694.4 millones de USD), y los rangos de rendimiento a nivel municipal indican margen para aumentar la eficiencia de utilización. El reciclaje de hormigón del 97 % en Japón, en virtud de su Ley de Reciclaje de Materiales de Construcción, y los créditos de contenido reciclado Green Mark de Singapur ilustran cómo las especificaciones y la puntuación alinean el suministro de materiales circulares con los objetivos del proyecto. Los programas respaldados por el Banco Mundial en el Sudeste Asiático están ampliando los servicios a nivel municipal con subvenciones basadas en el rendimiento y medidas de recuperación de costes que apoyan la separación y la desviación.
Mercado europeo de gestión de residuos de construcción y demolición
El marco europeo se sustenta en altas tasas de recuperación y estándares cada vez más armonizados para los criterios de fin de residuo y las Declaraciones Ambientales de Producto (DAP), lo que aumenta la confianza transfronteriza en los materiales secundarios. La región se propone alcanzar una tasa de uso circular de materiales del 24 % para 2030, frente al 12.2 % en 2024, siendo los residuos de construcción y demolición el principal flujo de aplicación. El trabajo en curso sobre los criterios de fin de residuo prioriza los áridos, el hormigón, los ladrillos y el yeso, que se alinean con las fracciones minerales que dominan el mercado de gestión de residuos de construcción y demolición en Europa. Los proyectos piloto financiados por la UE han validado elementos estructurales y herramientas digitales que vinculan BIM, ensayos no destructivos y evaluaciones de IA, impulsando métodos de control de calidad que serán relevantes para los prescriptores y los inspectores de códigos. La trayectoria política y normativa sigue apoyando el reciclaje de alto valor frente al relleno, y los Estados miembros ajustan los mecanismos fiscales y de contratación pública para incentivar la adopción de materiales secundarios.
Panorama competitivo
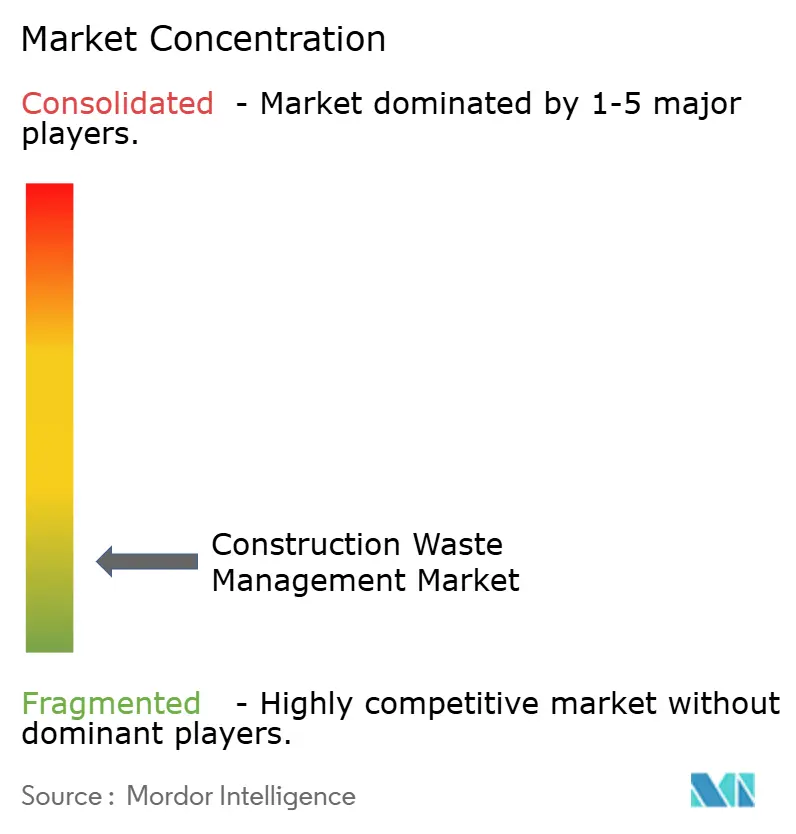
La estructura del mercado está moderadamente concentrada, con grandes empresas de gestión de residuos diversificadas que operan junto a plataformas regionales y especialistas en tecnología cuyos activos principales son los conjuntos de datos de entrenamiento de IA y la velocidad de toma de decisiones. Los proveedores de tecnología están ampliando la robótica de cuarta generación y los clasificadores ópticos que extienden la extracción de alta pureza a fracciones minerales complejas y entornos polvorientos donde los sistemas NIR convencionales tienen dificultades. A nivel de planta, las plataformas de control digital y el análisis mejoran el rendimiento y la calidad, lo que contribuye a la preparación para la EPD y los flujos de trabajo de informes de carbono incorporado favorecidos por la contratación pública. Las especificaciones de los proyectos de EE. UU. y la UE también están endureciendo los métodos de conteo de desvío y la prevención de cruces peligrosos, lo que incentiva a los actores integrados que pueden verificar la cadena de custodia en todo el mercado de gestión de residuos de construcción y demolición.
Las iniciativas estratégicas destacan la integración vertical, la transferencia y las mejoras de las plantas de recuperación de materiales (MRF), así como las alianzas estratégicas que conectan la visión de la IA con los sistemas de procesamiento heredados. Los informes de las asociaciones industriales y los avisos de los gobiernos locales señalan una cartera continua de proyectos a nivel municipal y de condado que internalizan los flujos de materiales reciclables y subsanan las deficiencias en los servicios en áreas de rápido crecimiento. La investigación financiada por la UE demuestra la viabilidad estructural de los áridos reciclados en diseños compuestos, lo que puede abrir nuevas líneas de productos para los proveedores centrados en materiales con bajas emisiones de carbono. El progreso en las normas a través del comité técnico ISO TC 323 y los marcos regionales de control de calidad integrados en los documentos de orientación indican que la verificación y la calidad de los datos serán fundamentales para la diferenciación competitiva.
Las oportunidades en nichos de mercado sin explotar son más atractivas en regiones donde la infraestructura de recolección y procesamiento aún es deficiente y en flujos de materiales especializados donde los estándares de control de calidad están evolucionando. Los programas nacionales y locales que vinculan las subvenciones con la presentación de informes están redirigiendo capital hacia equipos y capas de datos que pueden acelerar la desviación de residuos en áreas desatendidas de Asia y África. Los avances a nivel de planta en la recuperación de plásticos, madera y vidrio también abren la puerta a nuevos participantes centrados en materiales de baja densidad previamente destinados a vertederos, siempre que se mantenga una calidad constante de la materia prima y se desarrolle el mercado final. En todo el mercado de gestión de residuos de construcción y demolición, se espera que la capacidad de verificación de las Declaraciones Ambientales de Producto (DAP), los pasaportes de materiales vinculados a BIM y los flujos de datos de grado de cumplimiento determinen qué actores cumplen con los crecientes umbrales de adquisición y presentación de informes en Norteamérica y Europa.
Líderes del sector de la gestión de residuos de construcción y demolición
Veolia
WM (Gestión de Residuos)
Servicios de republica
REMONDIS
GFL ambiental
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Los resultados de Holcim para 2025 mostraron un fuerte crecimiento del EBIT y un margen del 18.3 %, impulsado por el reciclaje de 8 millones de toneladas de MDL (un 23.5 % más que en 2024), lo que generó 492 millones de francos suizos en ventas. La compañía invirtió 347 millones de francos suizos en gastos de capital alineados con la taxonomía de la UE, con el objetivo de reciclar más de 20 millones de toneladas anuales y alcanzar más de 800 millones de francos suizos en ventas de MDL para 2030.
- Febrero de 2026: En 2025, Veolia consiguió contratos de gestión de residuos por valor de 1 millones de libras esterlinas, expandiéndose a más de 50 autoridades locales del Reino Unido y aumentando sus servicios municipales en un 35 % desde 2020. Además, invirtió 1 millones de libras esterlinas en infraestructura de reciclaje y gestión de residuos en el Reino Unido durante la última década.
- Marzo de 2026: Holcim adquirió una participación mayoritaria en Cementos Pacasmayo, fortaleciendo así su presencia en los mercados latinoamericanos de cemento y áridos. Esto se alinea con su estrategia de crecimiento verde, que busca que el 30% de las ventas del Grupo provengan de Soluciones y Productos.
- Marzo de 2026: El Banco Mundial aprobó un programa de desarrollo urbano de seis años por valor de 540 millones de dólares para Uganda, que beneficiará a 5.6 millones de personas, incluidos 600 000 refugiados, en 10 ciudades, 26 municipios y 13 distritos que acogen refugiados. La iniciativa proporcionará infraestructura adaptada al cambio climático y creará 40 000 empleos directos, al tiempo que reforzará la resiliencia urbana.
Alcance y metodología
El mercado de gestión de residuos de construcción se ocupa de la recogida, el transporte, el reciclaje y la eliminación de los residuos generados durante la construcción. Estos residuos incluyen hormigón, madera, metales y otros materiales.
El mercado de gestión de residuos de la construcción está segmentado por tipo de residuo (peligroso y no peligroso), fuente (residencial y no residencial), material (hormigón y ladrillos, madera, metal, plástico, vidrio y otros materiales (tierra, paneles de yeso, yeso, etc.)) y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). El informe ofrece tamaños de mercado y previsiones en valor (USD) para todos los segmentos anteriores.
| Residuos no peligrosos |
| Residuos peligrosos |
| Hormigón y ladrillos |
| Asfalto |
| Metal |
| Madera |
| tierra y arena |
| Yeso y paneles de yeso |
| Otros (plástico, vidrio) |
| Recogida y Transporte |
| Clasificación y segregación |
| Reciclaje y recuperación de materiales |
| Vertedero y eliminación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Colombia | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Russia | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Sudeste asiático (Indonesia, Vietnam, Tailandia, Malasia, Filipinas) | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por Tipo de Residuos | Residuos no peligrosos | |
| Residuos peligrosos | ||
| Por material | Hormigón y ladrillos | |
| Asfalto | ||
| Metal | ||
| Madera | ||
| tierra y arena | ||
| Yeso y paneles de yeso | ||
| Otros (plástico, vidrio) | ||
| Por servicio | Recogida y Transporte | |
| Clasificación y segregación | ||
| Reciclaje y recuperación de materiales | ||
| Vertedero y eliminación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| Russia | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Sudeste asiático (Indonesia, Vietnam, Tailandia, Malasia, Filipinas) | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de gestión de residuos de construcción y demolición?
Se prevé que el mercado alcance los 115.4 millones de dólares en 2025, los 122.6 millones de dólares en 2026 y los 165.9 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.23% durante el período 2026-2031.
¿Qué regiones lideran y cuáles están creciendo más rápido en la gestión de residuos de construcción y demolición?
América del Norte lideró con un 34.12% en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una tasa de crecimiento anual compuesta proyectada del 7.82% hasta 2031.
¿Qué servicios están ganando cuota de mercado en la gestión de residuos de construcción y demolición?
En 2025, el vertido y la eliminación de residuos representaron el 42.31%, pero se prevé que el reciclaje y la recuperación de materiales crezcan a una tasa de crecimiento anual compuesta del 6.81% hasta 2031.
¿Qué políticas están influyendo en la demanda de materiales de construcción reciclados?
Los mandatos de la Directiva sobre el Productor Certificado de Responsabilidad (DPC) de la Unión Europea, los esfuerzos por establecer criterios para el fin de la vida útil de los residuos, la presentación de informes SWIFR de EE. UU. y el plan de economía circular de China están acelerando la recuperación de materiales de alto valor y su uso secundario.
¿Qué tecnologías están transformando la economía de la recuperación de residuos de construcción y demolición?
La clasificación óptica con inteligencia artificial, la recolección robótica y los controles digitalizados de la planta están mejorando la pureza, reduciendo la mano de obra y aumentando el rendimiento, lo que refuerza la viabilidad comercial de la recuperación.


