

Tamaño y participación en el mercado de embalajes de productos electrónicos de consumo
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 92.03 mil millones |
| Tamaño del mercado (2031) | USD 126.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.53% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
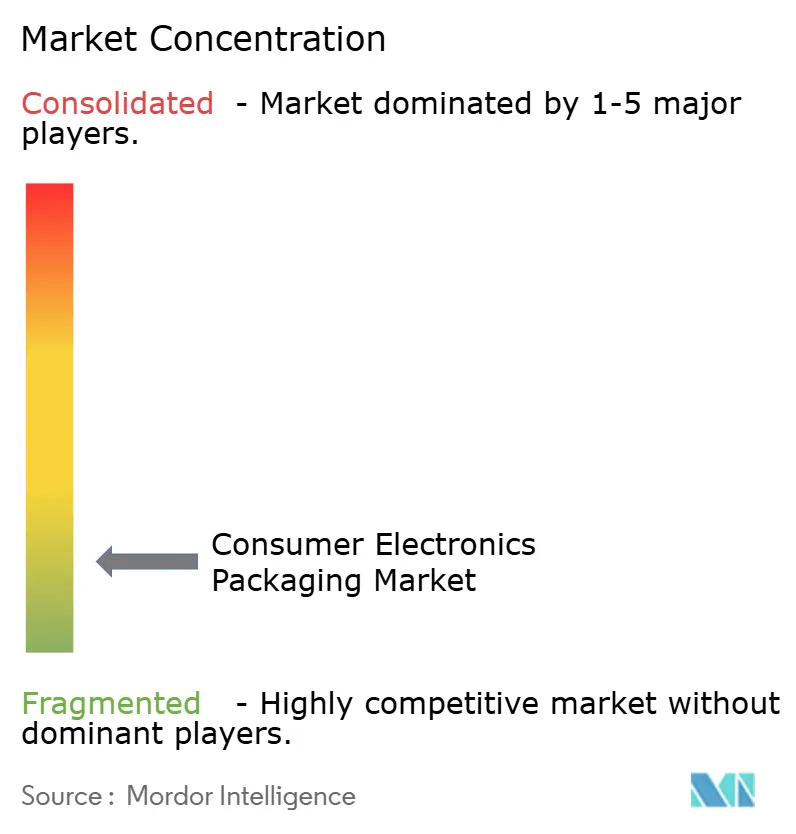
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de embalajes de productos electrónicos de consumo por Mordor Intelligence
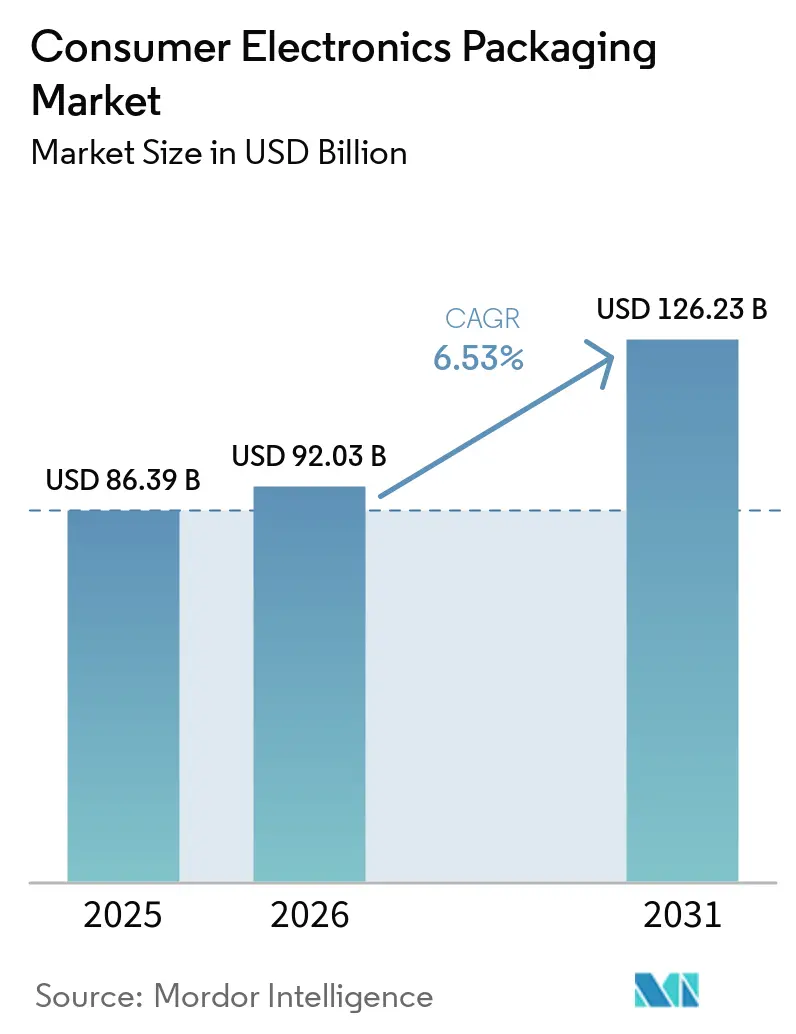
El tamaño del mercado de embalajes para electrónica de consumo en 2026 se estima en 92.03 millones de dólares, creciendo desde el valor de 2025 de 86.39 millones de dólares, con proyecciones para 2031 de 126.23 millones de dólares, con un crecimiento del 6.53 % CAGR entre 2026 y 2031. La sólida demanda de diseños protectores y listos para el transporte, combinada con la transición hacia soluciones de papel reciclable, sustenta esta trayectoria de crecimiento. El aumento del volumen del comercio electrónico, los ciclos de reemplazo de teléfonos inteligentes y la implementación de dispositivos domésticos conectados refuerzan la expansión del volumen en todas las regiones principales. La consolidación entre grandes convertidores integrados genera beneficios de escala y acelera la transferencia de tecnología, mientras que los especialistas más pequeños aprovechan las oportunidades de espacio en blanco en paquetes ultracompactos y sustratos de base biológica. El mercado de embalajes para electrónica de consumo se beneficia de la mayor sensibilidad del sector a los daños en los productos, la falsificación y el escrutinio de la sostenibilidad, lo que sitúa el rendimiento del embalaje en el centro del valor de la marca y el cumplimiento normativo.
Conclusiones clave del informe
- Por categoría de electrónica de consumo, los teléfonos inteligentes lideraron con una participación de ingresos del 40.02 % del mercado de envases de electrónica de consumo en 2025, mientras que se proyecta que los dispositivos domésticos inteligentes y de IoT se expandirán a una CAGR del 10.12 % hasta 2031.
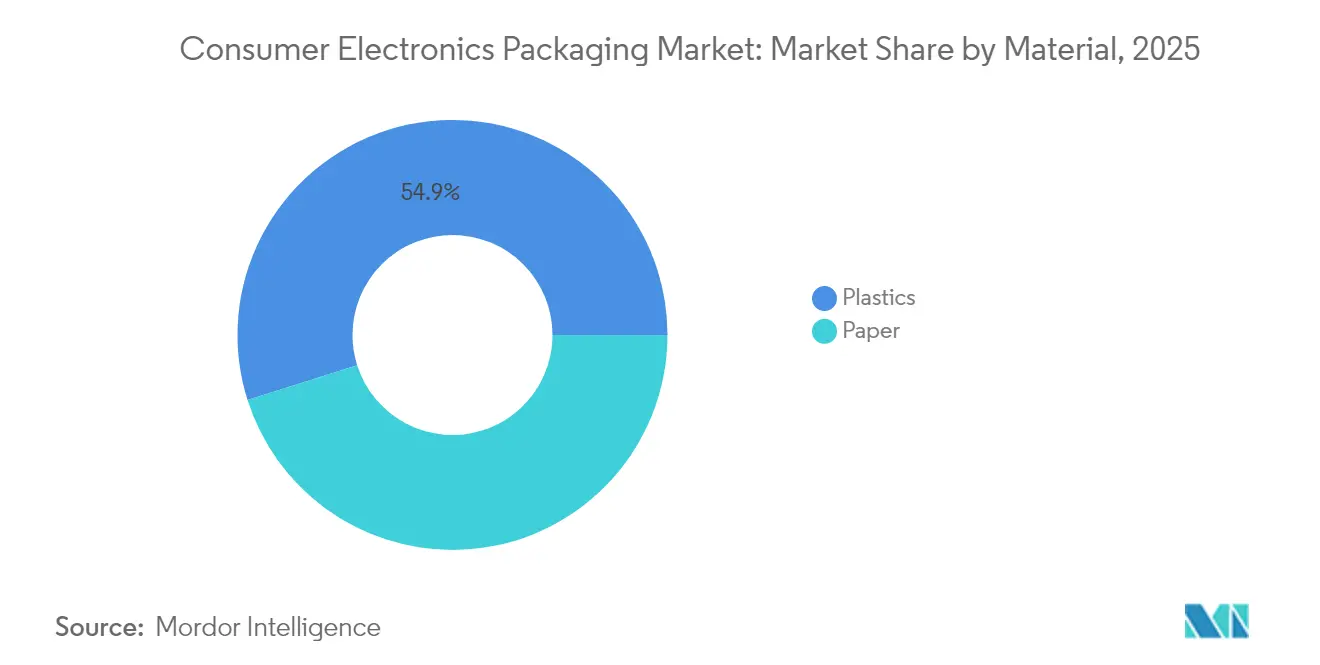
- Por material, los plásticos representaron el 54.88% de la participación de mercado de envases de productos electrónicos de consumo en 2025, mientras que se prevé que las soluciones basadas en papel crezcan a una tasa compuesta anual del 7.36% hasta 2031.
- Por formato de embalaje, las cajas de cartón corrugado y los pallets representaron el 30.31 % del tamaño del mercado de embalajes de productos electrónicos de consumo en 2025, mientras que los sobres protectores y las soluciones de plástico de burbujas están avanzando a una CAGR del 9.27 % hasta 2031.
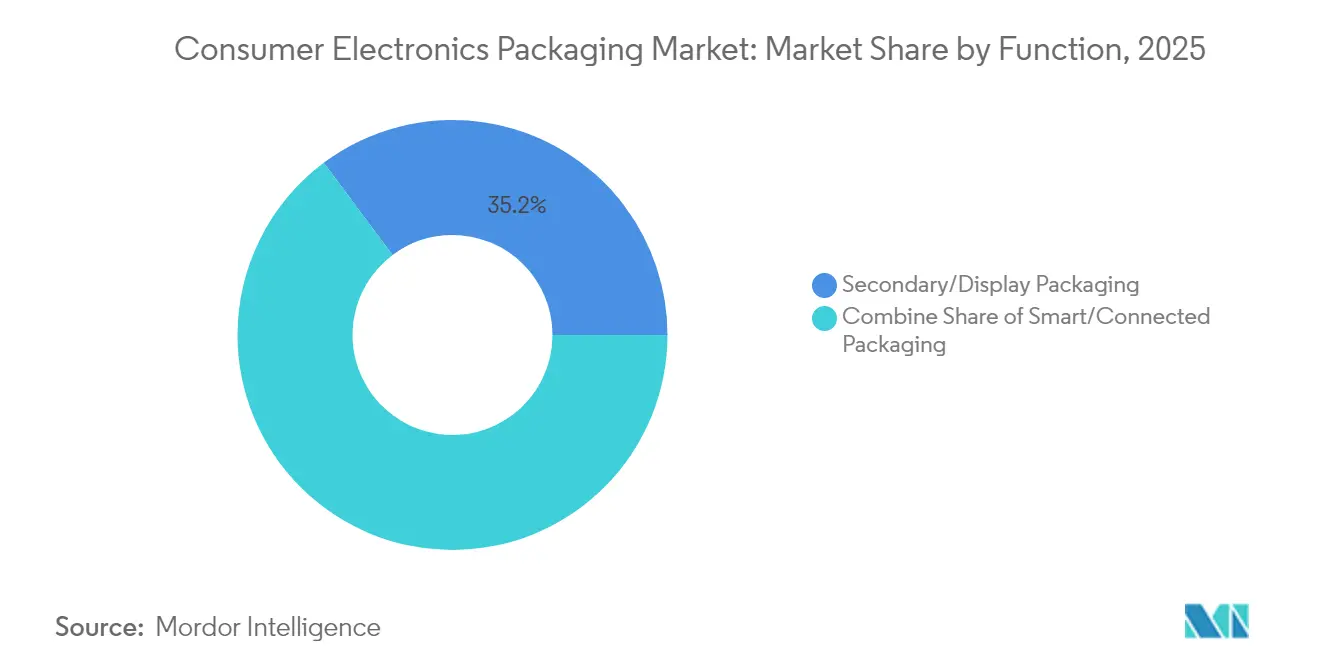
- Por función, los embalajes secundarios y de exhibición representaron el 35.22 % del tamaño del mercado de embalajes electrónicos de consumo en 2025 y los embalajes inteligentes y conectados están creciendo a una CAGR del 8.19 % hasta 2031.
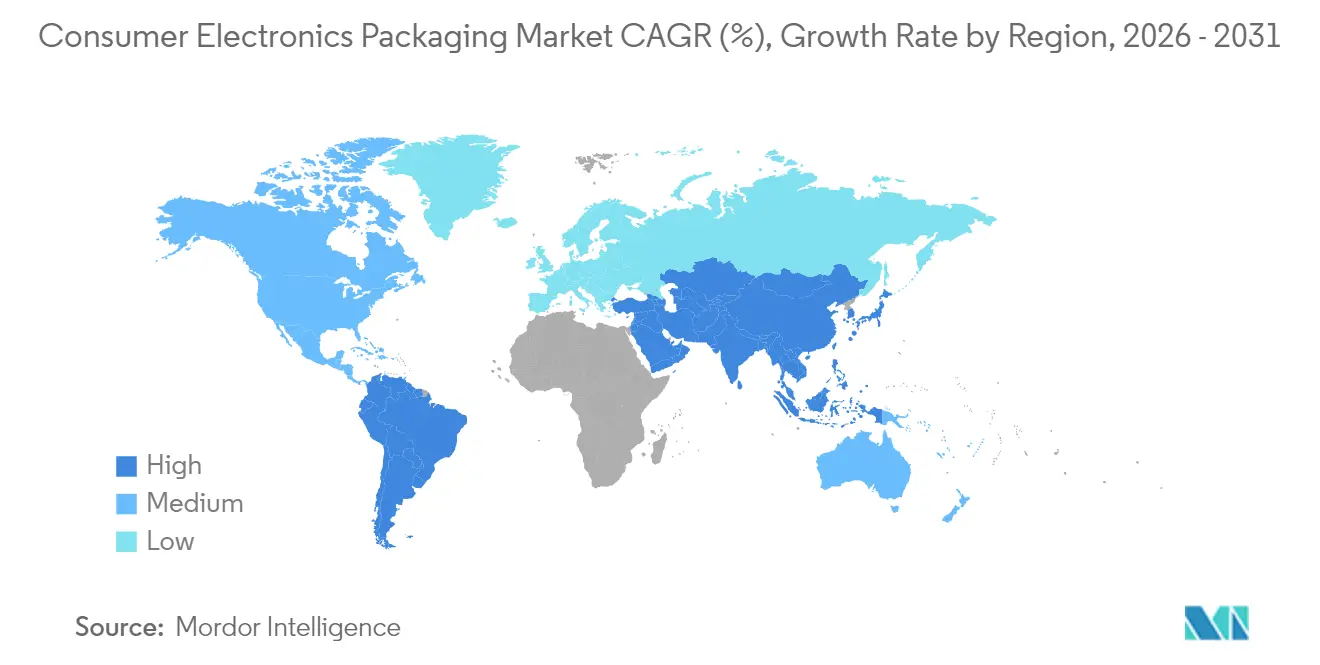
- Por geografía, Asia-Pacífico capturó el 39.74 % del mercado de empaquetado de productos electrónicos de consumo en 2025, y la región está en camino de registrar una CAGR del 9.75 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de embalajes de productos electrónicos de consumo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge del comercio electrónico impulsa formatos protectores y preparados para el tránsito | + 1.8% | Global, con concentración en América del Norte y Asia Pacífico | Corto plazo (≤ 2 años) |
| Sustratos ecológicos exigidos por la EPR y las prohibiciones de plásticos | + 1.2% | Núcleo de Europa y América del Norte, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Funciones anti-falsificación y de evidencia de manipulación para la protección de la marca | + 0.9% | Global, en particular Asia-Pacífico y los mercados emergentes | Mediano plazo (2-4 años) |
| Aumento de los envíos de teléfonos inteligentes y dispositivos portátiles en los países emergentes de Asia | + 0.7% | Núcleo de Asia Pacífico, con repercusión en Oriente Medio y África y América Latina | Corto plazo (≤ 2 años) |
| Embalaje de logística inversa con RFID habilitado para una economía circular | + 0.6% | Europa y América del Norte, programas piloto en APAC | Largo plazo (≥ 4 años) |
| Paquetes modulares miniaturizados que reducen el volumen de carga y los costos | + 0.5% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El auge del comercio electrónico impulsa formatos protectores y preparados para el tránsito
Las ventas online de electrónica de consumo durante la temporada navideña alcanzaron los 55.3 millones de dólares en 2024, lo que supone un aumento interanual del 8.8 %. El cambio de expositores listos para la venta a envases optimizados para el transporte incrementa la demanda de amortiguación especializada, sistemas de seguridad contra manipulaciones y automatización del tamaño adecuado. El sistema Cut'it EVO Multi-Lid de Ranpak reduce el espacio vacío y los costes de transporte, al tiempo que mejora los indicadores de sostenibilidad. Los propietarios de marcas consideran el embalaje como una extensión de la experiencia del producto, integrando códigos QR para la interacción posterior a la compra. A medida que las redes de paquetería se vuelven más densas y fragmentadas, el mercado de embalaje de electrónica de consumo se expande con especificaciones adaptadas a la manipulación multitáctil y a las variaciones climáticas.
Sustratos ecológicos exigidos por la EPR y las prohibiciones de plásticos
El Reglamento de la UE sobre envases y residuos de envases exige una tasa de reciclaje del 65 % para todos los envases de consumo para 2025. Las marcas se adaptan rápidamente a las fibras reciclables y las mezclas de bioplásticos para asegurar su acceso al mercado. Logitech eliminó 660 toneladas de plástico al año al convertir los envases de ratones a formatos de papel, reduciendo las emisiones de carbono en 6,000 toneladas . Paptic y Woodly comercializan papeles con recubrimiento de barrera que ofrecen protección contra la humedad, antes reservada para los polímeros. El mercado de envases para electrónica de consumo gana volumen incremental a medida que los transformadores adaptan sus líneas para sustratos de fibra, aunque los plazos de entrega para la certificación reglamentaria siguen siendo un obstáculo.
Funciones anti-falsificación y de evidencia de manipulación para la protección de la marca
Los productos electrónicos falsificados generan pérdidas anuales de 169 mil millones de dólares, lo que presiona a las marcas a incorporar autenticación multicapa directamente en los paquetes. [1] Organización Mundial de Aduanas, “Informe sobre el comercio ilícito”, wcoomd.org Las marcas de agua digitales, como los códigos imperceptibles de Digimarc, permiten la verificación mediante smartphone sin comprometer el diseño. Las etiquetas NFC vinculadas a registros de blockchain añaden validación de segundo factor y permiten la detección del mercado gris. Al integrar la seguridad durante el diseño estructural, los convertidores reducen los procesos secundarios y aumentan la velocidad de las líneas. El mayor control por parte de las autoridades aduaneras mantiene una demanda constante, lo que refuerza el mercado de embalaje de productos electrónicos de consumo.
Aumento de los envíos de teléfonos inteligentes y dispositivos portátiles en los países emergentes de Asia
China envió 171 millones de teléfonos inteligentes en el primer trimestre de 1, y el mercado de electrónica de la India aspira a alcanzar los 2025 180 millones de dólares en 2025. El crecimiento del volumen requiere un suministro de embalajes local para facilitar el ensamblaje justo a tiempo. Los wearables incorporan sensores y bases delicados, lo que requiere insertos personalizados y barreras electrostáticas conductoras. Las cajas Galaxy de tres capas de Samsung combinan detalles de fibra de madera con pulpa moldeada para impulsar su posicionamiento premium. El mercado de embalajes de electrónica de consumo en Asia-Pacífico mantiene un crecimiento superior a medida que los clústeres de fabricantes de equipos originales (OEM) se extienden a Vietnam e Indonesia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas de pulpa, papel y polímeros | -0.8% | Global, con especial impacto en los mercados sensibles a los costes | Corto plazo (≤ 2 años) |
| Las restricciones a los plásticos de un solo uso se endurecen en todo el mundo | -0.6% | Europa y América del Norte lideran y se expanden globalmente | Mediano plazo (2-4 años) |
| Modelo de dispositivo como servicio que limita el volumen de unidades empaquetadas | -0.5% | Núcleo de América del Norte y Europa, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Los choques en el suministro de semiconductores reducen la salida de la electrónica | -0.4% | Global, con concentración en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas de pulpa, papel y polímeros
Los precios de la pulpa fluctuaron entre un 25 % y un 40 % entre 2024 y 2025, reflejando perturbaciones climáticas y cuellos de botella logísticos. [2] Financial Times, “Precios globales de las materias primas y análisis de mercado”, ft.com. Los precios de los polímeros siguen ligados a las fluctuaciones del petróleo crudo, lo que reduce los márgenes de los convertidores en el mercado de empaques para productos electrónicos de consumo. Los grandes actores cubren sus insumos, pero las empresas pequeñas y medianas suelen aceptar ciclos de cotización más cortos, lo que genera inquietudes sobre la visibilidad de los costos para los fabricantes de equipos originales (OEM).
Las restricciones a los plásticos de un solo uso se endurecen en todo el mundo
Más de 60 países imponen prohibiciones o gravámenes a determinados formatos de plástico, creando un mosaico de obligaciones de cumplimiento. [3] Programa de las Naciones Unidas para el Medio Ambiente, “Residuos plásticos y regulaciones mundiales”, unep.org Mantener inventarios con múltiples especificaciones eleva el capital circulante. Los costos de transición a películas de papel o compostables alcanzan entre un 15 % y un 25 % por encima de las soluciones actuales, lo que afecta la rentabilidad a corto plazo en todo el mercado de envases electrónicos de consumo.
Análisis de segmento
Por material: El papel gana impulso a pesar del dominio del plástico
Las soluciones de plástico representaron el 54.88 % de los ingresos totales en 2025 gracias a sus propiedades de barrera contra la humedad y resistencia a la perforación, que protegen los dispositivos electrónicos complejos. Los insertos de espuma y las bandejas termoformadas siguen siendo la base de los smartphones y el hardware informático más emblemáticos. Sin embargo, el tamaño del mercado de embalajes de electrónica de consumo para sustratos de papel se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.36 % hasta 2031, a medida que las marcas se alinean con los umbrales de EPR y los objetivos de carbono. Las cajas plegables y los acolchados de fibra moldeada ahora integran recubrimientos a base de agua que proporcionan resistencia antiestática y a la grasa, algo que antes solo se podía conseguir con polímeros.
Los avances tecnológicos, como la espuma de celulosa Papira de Stora Enso, ofrecen un rendimiento comparable al del PE expandido en las pruebas de caída, además de la posibilidad de reciclar la fibra. Los envases híbridos, que combinan exteriores de papel con finas películas internas de polímero, ganan terreno, equilibrando el cumplimiento normativo con el rendimiento en todo el mercado del embalaje electrónico. Los convertidores que comercializan datos de evaluación del ciclo de vida ganan licitaciones, lo que refuerza el auge del papel en el mercado del embalaje de productos electrónicos de consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por formato de embalaje: el comercio electrónico impulsa la innovación en protección
Las cajas maestras y los palés de cartón ondulado representaron el 30.31 % de los ingresos en 2025, ya que respaldan cada movimiento logístico desde la fábrica hasta el minorista. El crecimiento se acelera más en los sobres protectores y el plástico de burbujas, que registran una tasa de crecimiento anual compuesta (TCAC) del 9.27 % hasta 2031 gracias a la gestión directa al consumidor. El tamaño del mercado de embalajes para electrónica de consumo para sobres aumenta a medida que los wearables y accesorios ligeros se envían individualmente.
La innovación en formatos combina la amortiguación con la narrativa de marca. Las bolsas textiles ofrecen una estética premium y reutilización, atractivas para los consumidores con conciencia ecológica. Las cámaras llenas de aire, formadas en línea, reducen el uso de materiales, y las cajas de fibra moldeada prolongan la vida útil de los expositores, permitiendo el reciclaje en la acera. Los formatos multifunción que permiten el autoempaquetado y la visibilidad en el lineal obtienen las puntuaciones más altas en las licitaciones de los fabricantes de equipos originales (OEM).
Por función: El embalaje inteligente transforma los roles tradicionales
Los envases secundarios y de exhibición retuvieron el 35.22 % de su valor en 2025, lo que resaltó el impacto visual en los canales físicos. Sin embargo, las variantes inteligentes y conectadas se aceleran a una tasa de crecimiento anual compuesta (TCAC) del 8.19 %, lo que aumenta las capacidades de recopilación de datos. El mercado de envases de electrónica de consumo incorpora sensores, chips NFC y códigos QR vinculados a blockchain que verifican la autenticidad y facilitan los servicios posventa.
Los envases primarios se miniaturizan junto con la densificación de los componentes. Las cavidades resonantes mantienen la integridad acústica de los auriculares, mientras que las paredes delgadas reducen el consumo de material. Las funciones antifalsificación migran de las etiquetas de manipulación a tintas y marcas de agua incrustadas, detectables por los smartphones estándar. Las funciones inteligentes acortan los tiempos de permanencia en la cadena de suministro al automatizar la recepción y el registro de la garantía, lo que reduce las barreras de conmutación e integra el embalaje en los ecosistemas de productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Consumer Electronics: Los dispositivos IoT impulsan los requisitos de próxima generación
Los smartphones representaron el 40.02 % del mercado de embalajes de electrónica de consumo en 2025, gracias a un alto volumen de unidades y precios premium. El próximo impulso de crecimiento se encuentra en los centros de hogar inteligente, sensores y periféricos del IoT, con una tasa de crecimiento anual compuesta (TCAC) del 10.12 % hasta 2031. Los embalajes deben albergar múltiples SKU dentro de secuencias de desempaquetado cohesivas, combinando cables, adaptadores y material impreso.
Dispositivos ultracompactos como el NanoPhone de 3 pulgadas obligan a los convertidores a diseñar insertos de precisión que mantienen los sensores alineados durante caídas. Los wearables requieren una amortiguación antiestática moldeada a la forma de las carcasas de las baterías de litio. Los periféricos para juegos adoptan bandejas modulares para alojar accesorios opcionales. Con la proliferación de dispositivos de IA de vanguardia, el mercado de embalajes de electrónica de consumo se beneficia de soluciones de protección diferenciadas, adaptadas a las necesidades de control térmico y estático.
Análisis geográfico
Mercado de embalaje de productos electrónicos de consumo en la región Asia-Pacífico
Asia-Pacífico captó el 39.74 % del mercado de embalajes de electrónica de consumo en 2025, gracias a sus sólidas bases de fabricación y al creciente consumo interno de smartphones y wearables. La tasa de crecimiento anual compuesta (TCAC) regional se sitúa en el 9.75 % hasta 2031, impulsada por incentivos políticos en Vietnam, India y Malasia que localizan la capacidad de los convertidores y acortan los plazos de entrega. Los convertidores chinos utilizan la robótica para gestionar diversas carteras de SKU, mientras que los productores de cartón ondulado de la India incorporan prensas digitales para la impresión variable.
Mercado norteamericano de embalaje para productos electrónicos de consumo
Norteamérica mantiene su fortaleza en electrónica premium y modelos de suscripción que priorizan la fibra reciclable y la integración de paquetes inteligentes. Las marcas implementan programas piloto para sistemas circulares con RFID en EE. UU. y Canadá, impulsando la demanda de los primeros usuarios en el mercado de empaquetado de electrónica de consumo. Los proveedores regionales de logística desarrollan conjuntamente celdas de automatización que sellan bajo demanda, alineándose con los requisitos de tamaño de los transportistas de paquetería.
Mercado de embalaje de productos electrónicos de consumo en EMEA y América
Europa lidera el impulso regulatorio, sentando precedentes globales en materia de reciclabilidad y umbrales de contenido reciclado. Los fabricantes de equipos originales (OEM) con sede en Alemania, Suecia y Francia validan innovaciones como las espumas de celulosa y los materiales flexibles monomaterial antes de su lanzamiento global. Oriente Medio y África experimentan una creciente penetración de teléfonos inteligentes, junto con el desarrollo de infraestructuras, lo que genera una demanda creciente de paquetes resistentes a la humedad en climas cálidos. Sudamérica se beneficia de la deslocalización de las cadenas de suministro norteamericanas, especialmente porque la producción mexicana de productos electrónicos eclipsa las importaciones de China en ciertas categorías.

Panorama regulatorio
El rediseño de envases y la gobernanza de las declaraciones, impulsados por la normativa, son fundamentales para el envasado de productos electrónicos de consumo, dado el uso intensivo de plásticos protectores en esta categoría y los frecuentes envíos transfronterizos. En la Unión Europea, el Reglamento (UE) 2025/40 (Reglamento sobre envases y residuos de envases, PPWR) entró en vigor el 11 de febrero de 2025 y se aplica a partir del 12 de agosto de 2026, endureciendo los requisitos en materia de sostenibilidad de los envases y la información que figura en ellos. El mismo marco del PPWR también establece hitos a corto plazo para la armonización, incluida la obligación, en virtud del artículo 12(6), de que la Comisión Europea adopte actos de ejecución que establezcan etiquetas armonizadas y especificaciones de etiquetado digital para los envases antes del 12 de agosto de 2026.
Fuera de Europa, los organismos reguladores y de normalización influyen en cómo las marcas de electrónica justifican la reciclabilidad y otras afirmaciones medioambientales en sus envases. En Estados Unidos, las Guías de la Comisión Federal de Comercio para el Uso de Declaraciones de Marketing Ambiental (16 CFR Parte 260, las Guías Verdes) siguen siendo un punto de referencia fundamental para las declaraciones de marketing relacionadas con los envases, y la fecha de cualquier actualización aún está pendiente según la documentación oficial de la FTC a julio de 2026. Los requisitos de diseño y etiquetado de la UE, junto con la normativa estadounidense sobre declaraciones de marketing, aumentan la carga de cumplimiento para los fabricantes de equipos originales (OEM) y los transformadores globales, lo que incrementa la necesidad de un etiquetado estandarizado, especificaciones de materiales trazables y documentación que respalde las afirmaciones de circularidad y reciclabilidad.
Panorama competitivo
Las fusiones y adquisiciones configuran un sector fragmentado. La fusión de Smurfit Kappa y WestRock en julio de 2024 creó un líder global con una sólida cartera de I+D en sustratos renovables. International Paper finalizó la compra de DS Smith en enero de 2025, lo que impulsó la capacidad de embalaje europea y la infraestructura de reciclaje de circuito cerrado. Las ventajas de escala permiten a las principales empresas cubrir las fluctuaciones de las materias primas e invertir en líneas de conversión impulsadas por IA, lo que eleva los estándares de servicio en todo el mercado de embalajes de electrónica de consumo.
Los temas estratégicos incluyen la integración vertical desde la pulpa hasta la caja terminada, la inversión en química de barrera de base biológica y flujos de trabajo digitales que adaptan el diseño gráfico a cada región. Ranpak, Sonoco y Stora Enso impulsan el acolchado a base de fibra que rivaliza con las espumas de polímero, ampliando así la cuota de mercado. Los innovadores de nicho consiguen contratos mediante bolsas textiles y bandejas de fibra moldeada para electrónica sin plástico. Las empresas tecnológicas entran en el mercado a través de plataformas de etiquetas inteligentes, integrando el análisis de datos con los envases físicos y difuminando las fronteras entre categorías.
Las carteras de propiedad intelectual centradas en la autenticación, los algoritmos de tamaño adecuado y las espumas de celulosa se convierten en moneda de cambio en las negociaciones de licencias y empresas conjuntas. Los equipos de abastecimiento de fabricantes de equipos originales (OEM) prefieren socios que ofrezcan paneles de control de emisiones de principio a fin, lo que intensifica la competencia en el rendimiento ambiental, en lugar de centrarse únicamente en el precio. El mercado de embalajes de electrónica de consumo evoluciona así hacia ecosistemas de soluciones donde convergen hardware, software y datos.
Líderes de la industria del embalaje de productos electrónicos de consumo
Compañía de Productos Sonoco
Sealed Air Corporation
Grupo Mondi
amcor plc
Huhtamaki Oyj
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Jabil anunció la disponibilidad de producción a gran escala de soluciones de embalaje de fibra moldeada diseñadas para reemplazar las bandejas, bolsas y espumas de plástico de un solo uso empleadas por marcas globales. Esto amplía la base industrial para formatos de protección de fibra y respalda la conversión de embalajes electrónicos donde se requiere protección durante el transporte y una calidad estética uniforme. La disponibilidad a gran escala de un importante socio fabricante reduce las dificultades de calificación para los propietarios de marcas que buscan implementaciones en múltiples regiones.
- Noviembre de 2025: Sonoco integró sus negocios de embalaje de metal y papel en una división unificada, Sonoco Consumer Packaging EMEA/APAC. Esta reestructuración amplía la gama de materiales disponibles bajo una única organización comercial, lo que responde a la demanda de los fabricantes de equipos electrónicos (OEM) de un abastecimiento global armonizado para formatos de fibra y necesidades complementarias de embalaje rígido. Asimismo, optimiza el soporte interregional a medida que se aceleran los rediseños orientados a la sostenibilidad.
- Octubre de 2024: Smurfit WestRock invirtió 40 millones de dólares para incorporar una línea de gran formato totalmente automatizada en Warwick, Quebec. Esta mejora en la capacidad y la automatización optimiza el rendimiento y la uniformidad de los formatos de cartón ondulado y listos para el transporte, utilizados en la distribución de productos electrónicos de consumo. Asimismo, facilita la optimización del tamaño de los productos y las operaciones de alta variedad, cada vez más importantes para la logística del comercio electrónico.


Alcance y metodología
El empaque de productos electrónicos de consumo es el diseño y la producción de carcasas para dispositivos electrónicos como teléfonos inteligentes, televisores, tabletas, etc., que están hechos de material de plástico o papel.
| Plásticos | Foam |
| Bandejas termoformadas | |
| Otros plásticos | |
| Papel | Cartones plegables |
| Cajas de cartón corrugado | |
| Otros papeles |
| Blisters |
| Almejas |
| Sobres protectores y plástico de burbujas |
| Bandejas e insertos |
| Cajas y palets de cartón ondulado |
| Empaquetado principal |
| Embalaje secundario/de exhibición |
| Embalaje Terciario y Logístico |
| Embalajes antifalsificación y de seguridad |
| Embalaje inteligente/conectado |
| Teléfonos inteligentes |
| Dispositivos informáticos |
| TV y decodificadores |
| Dispositivos portátiles y audibles |
| Dispositivos domésticos inteligentes/IoT |
| Otros Electrónica de Consumo |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por material | Plásticos | Foam | |
| Bandejas termoformadas | |||
| Otros plásticos | |||
| Papel | Cartones plegables | ||
| Cajas de cartón corrugado | |||
| Otros papeles | |||
| Por Formato de Empaque | Blisters | ||
| Almejas | |||
| Sobres protectores y plástico de burbujas | |||
| Bandejas e insertos | |||
| Cajas y palets de cartón ondulado | |||
| Por función | Empaquetado principal | ||
| Embalaje secundario/de exhibición | |||
| Embalaje Terciario y Logístico | |||
| Embalajes antifalsificación y de seguridad | |||
| Embalaje inteligente/conectado | |||
| Por electrónica de consumo | Teléfonos inteligentes | ||
| Dispositivos informáticos | |||
| TV y decodificadores | |||
| Dispositivos portátiles y audibles | |||
| Dispositivos domésticos inteligentes/IoT | |||
| Otros Electrónica de Consumo | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de embalajes de productos electrónicos de consumo?
El tamaño del mercado de envases de productos electrónicos de consumo es de 92.03 millones de dólares en 2026 y se proyecta que alcance los 126.23 millones de dólares en 2031 con una CAGR del 6.53 %.
¿Qué región posee la mayor participación en el mercado de embalajes de productos electrónicos de consumo?
Asia-Pacífico lidera con el 39.74 % de los ingresos globales en 2025 y también es la región con más rápido crecimiento, con una CAGR del 9.75 % hasta 2031.
¿Qué segmento de materiales está creciendo más rápido?
Las soluciones basadas en papel están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 7.36 % porque las normas EPR y los mandatos de reducción de plástico incentivan la adopción de fibra.
¿Cómo influyen las tendencias del comercio electrónico en los formatos de packaging?
El comercio electrónico impulsa la demanda de sobres protectores y soluciones de plástico de burbujas, que están creciendo a una tasa compuesta anual del 9.27 % debido a los requisitos de envío de paquetes.
¿Qué papel juegan los envases inteligentes en el mercado?
Los envases inteligentes y conectados, con un crecimiento anual compuesto del 8.19 %, integran funciones de autenticación, captura de datos y participación del consumidor, redefiniendo las funciones de los envases tradicionales.
¿Quiénes son los principales actores que configuran el panorama competitivo?
Tras una reciente consolidación, Smurfit WestRock e International Paper lideran la escala, mientras que Ranpak, Sonoco y Stora Enso impulsan la innovación en amortiguación basada en fibra y embalajes inteligentes.
Última actualización de la página:



