

Tamaño y participación en el mercado de placas de circuito impreso (PCB) para productos electrónicos de consumo
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 34.76 mil millones |
| Tamaño del mercado (2031) | USD 42.92 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.30% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
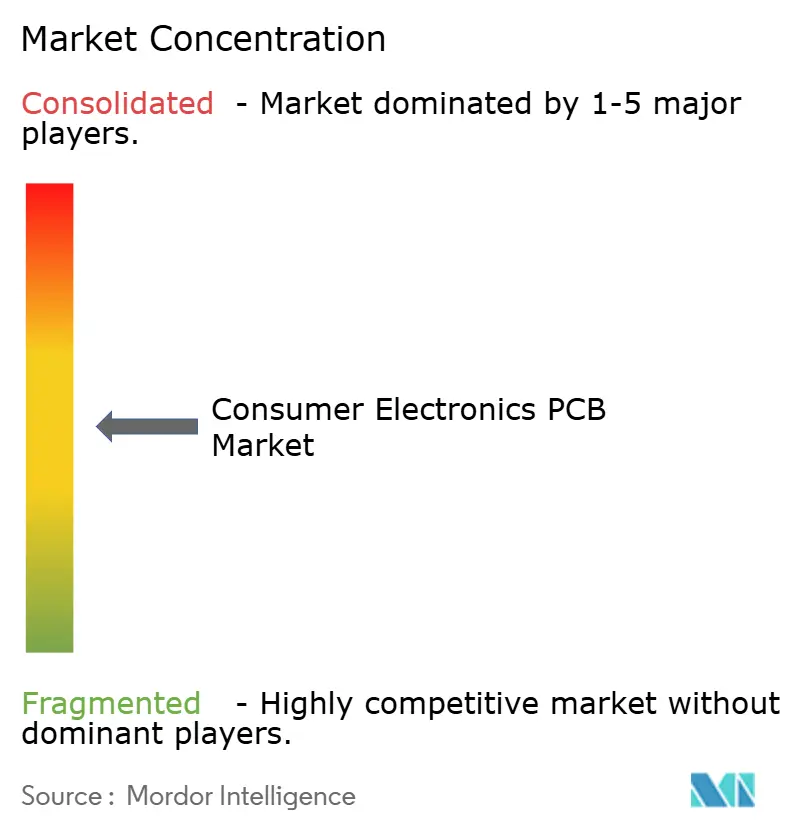
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de placas de circuito impreso (PCB) para productos electrónicos de consumo realizado por Mordor Intelligence
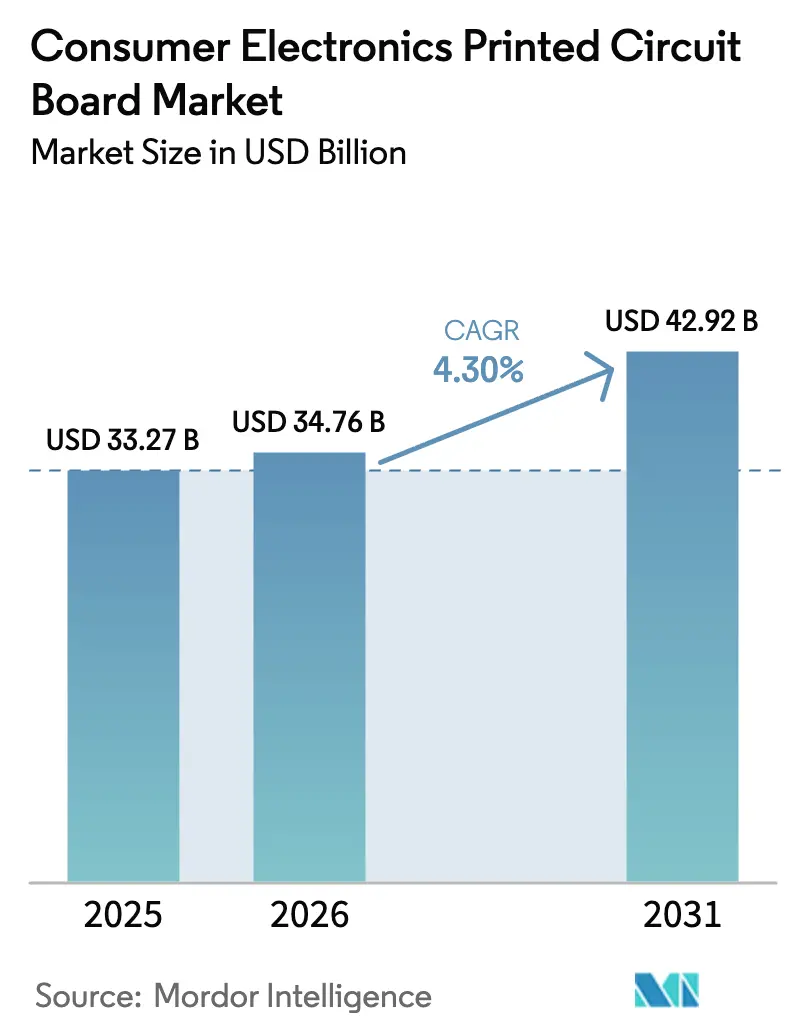
Se proyecta que el tamaño del mercado de placas de circuito impreso de productos electrónicos de consumo será de USD 33.27 mil millones en 2025, USD 34.76 mil millones en 2026 y alcanzará los USD 42.92 mil millones para 2031, creciendo a una CAGR del 4.30% de 2026 a 2031.
Esta trayectoria estable esconde una brecha de rendimiento cada vez mayor entre los fabricantes de placas base y los especialistas en sustratos de alto margen, impulsada por la escasez de suministro de películas ABF, el aumento de los costes del cobre y la creciente demanda de inteligencia artificial integrada en los dispositivos, interconexiones de alta densidad y formatos flexibles. Las principales marcas de smartphones están consolidando capacidad HDI multianual para asegurar sus calendarios de lanzamiento, mientras que los subsidios occidentales y los incentivos vinculados a la producción india reconfiguran los patrones geográficos de suministro. La inversión de capital de los líderes taiwaneses, japoneses y europeos supera ya los estándares históricos, lo que indica que la próxima fase de crecimiento premiará el control de procesos, la innovación en materiales y la diversificación geográfica de las operaciones. Simultáneamente, las presiones regulatorias, desde los objetivos de recogida de residuos electrónicos hasta el endurecimiento del control de las exportaciones, añaden complejidad al cumplimiento normativo, favoreciendo a las empresas consolidadas con un capital sólido.
Conclusiones clave del informe
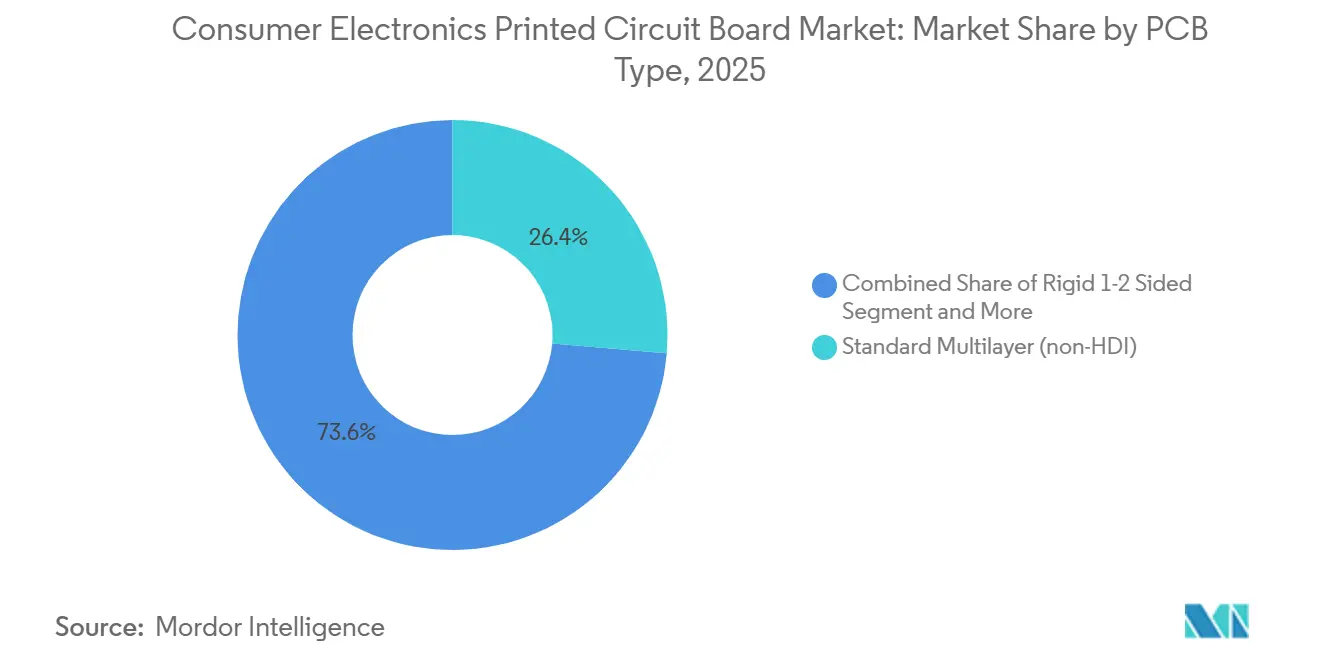
- Por tipo de PCB, el multicapa estándar tenía el 26.36 % de la participación de mercado de PCB de productos electrónicos de consumo en 2025, mientras que se prevé que los circuitos flexibles se expandan a una CAGR del 6.21 % hasta 2031.
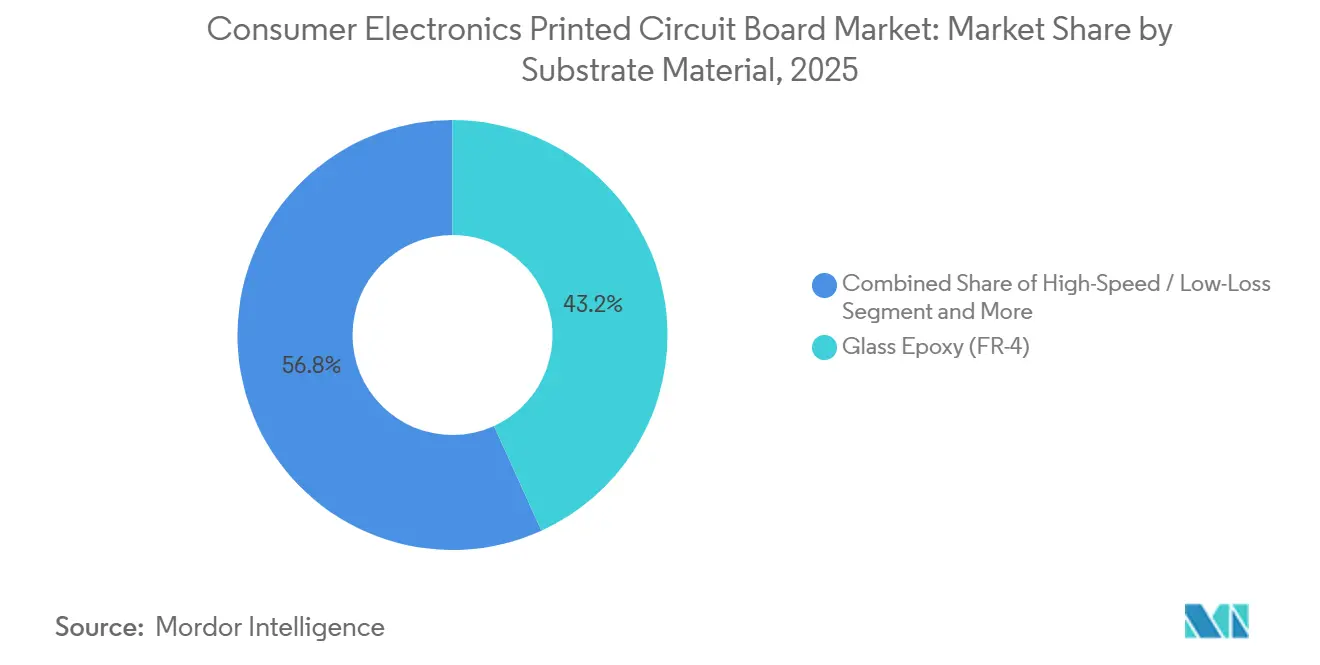
- Por material de sustrato, el epoxi de vidrio representó el 43.21 % del tamaño del mercado de PCB de productos electrónicos de consumo en 2025; la poliimida está avanzando a una CAGR del 5.70 % hasta 2031.
- Por geografía, Asia Pacífico representó una participación en los ingresos del 84.01 % en 2025, y la región está progresando a una CAGR del 4.85 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de placas de circuito impreso (PCB) para productos electrónicos de consumo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de placas HDI en los smartphones más emblemáticos | + 0.8% | Núcleo de Asia Pacífico, propagación a América del Norte y Europa | Mediano plazo (2-4 años) |
| El aumento de los envíos de wearables impulsa la demanda de PCB flexibles | + 0.7% | Global, concentrado en los centros de fabricación de Asia Pacífico | Corto plazo (≤ 2 años) |
| Transición a sustratos de empaquetado para chiplets avanzados | + 0.9% | Global, liderado por el diseño de América del Norte y la fabricación de Asia Pacífico | Largo plazo (≥ 4 años) |
| Adopción de retroiluminación mini-LED en televisores y tabletas | + 0.5% | Manufactura en Asia Pacífico, mercados finales de América del Norte y Europa | Mediano plazo (2-4 años) |
| Procesamiento de IA en el dispositivo que requiere materiales de alta velocidad y baja pérdida | + 0.6% | Adopción temprana y global en América del Norte y Asia Pacífico | Largo plazo (≥ 4 años) |
| Incentivos para la localización de la cadena de suministro en Estados Unidos y la India | + 0.7% | América del Norte e India, efectos indirectos en Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de placas HDI en smartphones emblemáticos
Las plataformas Galaxy S26 y el próximo iPhone 17 emplean placas de cualquier capa con microvías apiladas de menos de 100 µm, lo que obliga a los fabricantes a mantener una precisión de registro inferior a 50 µm [1] Fuente: Sala de prensa de Samsung, “Especificaciones técnicas de la serie Samsung Galaxy S26”, news.samsung.com . Los proveedores taiwaneses invirtieron más de 500 millones de USD en perforación láser y laminación secuencial durante 2025 para cumplir con estas tolerancias. Solo un puñado de empresas poseen el equipo necesario, concentrando la cuota de mercado en Zhen Ding Technology, Unimicron y Compeq. A medida que el número promedio de capas de los teléfonos inteligentes supera las 10, los retrasos en los programas ahora se extienden a trimestres cuando una línea HDI de nivel uno se desconecta, lo que amplifica el riesgo de la cadena de suministro para los fabricantes de teléfonos.
El aumento de los envíos de wearables impulsa la demanda de PCB flexibles
Los envíos globales de wearables superaron los 500 millones de unidades en 2025, y se prevé que la base instalada supere los mil millones de dispositivos para 2028. Los circuitos flexibles se envuelven alrededor de carcasas curvas y resisten millones de ciclos de flexión, características esenciales para dispositivos plegables y relojes inteligentes. LG Innotek y Flexium añadieron capacidad basada en poliimida en 2025, antes del lanzamiento previsto de los plegables de Apple a finales de 2026. Los costes de la poliimida siguen siendo elevados, pero las marcas de dispositivos priorizan el formato y la durabilidad sobre el coste de la lista de materiales. Los circuitos enrollables y extensibles, que se acercan a la escala piloto, ampliarán la ventaja tecnológica que rodea a los innovadores en materiales y equipos.
Transición a sustratos de empaquetado para chiplets avanzados
Las arquitecturas de chiplet, compatibles con la especificación UCIe 1.1, requieren sustratos con una geometría de línea y espacio inferior a 40 µm y miles de microvías por cm². Las líneas EMIB de Intel y EPYC de AMD ya utilizan estos sustratos. Por lo tanto, la demanda de sustratos está desvinculada del volumen total de PCB, ya que cada nueva referencia de chiplet requiere un diseño a medida. Ibiden, Kinsus y Shinko están adoptando procesos semiaditivos modificados, pero los elevados costes de capital y los retos de rendimiento limitan la disponibilidad de proveedores cualificados, lo que mantiene los márgenes de beneficio a pesar de la inflación de los precios de las materias primas.
Procesamiento de IA en el dispositivo que requiere materiales de alta velocidad y baja pérdida
Los aceleradores de IA de borde generan más calor y requieren una señalización más rápida entre el procesador y la memoria. Los diseñadores ahora especifican laminados con constantes dieléctricas por debajo de 3.5 y factores de disipación por debajo de 0.005 en frecuencias de varios gigahercios [2] Fuente: Glenn Zorpette, “On-Device AI Accelerators Drive Demand for Low-Loss PCB Materials,” IEEE Spectrum, spectrum.ieee.org . Rogers Corporation y Panasonic presentaron materiales de hidrocarburo-cerámica en 2024 que transportan señales de 10 Gbps a través de placas más delgadas, lo que permite una colocación de componentes más ajustada. Los sistemas avanzados de asistencia al conductor para automóviles, que fusionan datos de radar, lidar y cámara en tiempo real, representan un caso de uso temprano de alto valor donde la integridad de la señal tiene implicaciones de seguridad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La capacidad del sustrato ABF ajustada limita los dispositivos de alta gama | -0.6% | Global, agudo en los centros de fabricación de Asia Pacífico | Corto plazo (≤ 2 años) |
| El aumento de los precios del cobre y la resina reduce los márgenes de los fabricantes de equipos originales (OEM) | -0.5% | Global, más grave en Asia Pacífico y Europa | Corto plazo (≤ 2 años) |
| Controles geopolíticos de exportación de tecnología de embalaje avanzada | -0.4% | Principalmente China, efectos indirectos en Asia Pacífico | Mediano plazo (2-4 años) |
| Las estrictas regulaciones sobre residuos electrónicos aumentan los costos de cumplimiento | -0.3% | Europa y América del Norte, expandiéndose a Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La capacidad del sustrato ABF ajustada limita los dispositivos de alta gama
Ajinomoto Fine-Techno suministra aproximadamente el 98% de la película ABF global, y la asignación para 2026 está completa. Kinsus informó que los plazos de entrega se extenderán a 26 semanas a finales de 2025, en comparación con las 16 semanas de 2024. Los fabricantes de servidores para centros de datos y los proveedores de aceleradores de IA, que requieren sustratos FC-BGA de más de 12 capas, se enfrentan a retrasos en sus lanzamientos a menos que las ampliaciones de capacidad en Japón entren en funcionamiento en 2027.
El aumento de los precios del cobre y la resina reduce los márgenes de los fabricantes de equipos originales (OEM)
Los precios spot del cobre aumentaron de USD 9,173 por tonelada en el cuarto trimestre de 2024 a USD 11,114 en el cuarto trimestre de 2025 y tienden a alcanzar los USD 12,000 a principios de 2026. Cada aumento del 10% en el precio del cobre eleva el costo de los tableros terminados aproximadamente entre un 3% y un 4%, si no se renegocia el contrato. Las resinas epoxi también subieron debido a las restricciones ambientales en las plantas petroquímicas de China e India, lo que redujo los márgenes de Kingboard Laminates y Nan Ya Plastics. Los fabricantes más pequeños ya están abandonando segmentos con márgenes bajos, lo que reduce la oferta de tableros básicos.
Análisis de segmento
Por tipo de PCB: los circuitos flexibles ganan impulso frente a los circuitos multicapa tradicionales
Las placas multicapa estándar representaron el 26.36 % de los ingresos del mercado de placas de circuitos impresos para electrónica de consumo en 2025, lo que refleja su papel consolidado en aplicaciones sensibles al costo. Sin embargo, se proyecta que los circuitos flexibles registren una CAGR del 6.21 % hasta 2031, superando a todas las demás categorías. Los dispositivos portátiles y los teléfonos inteligentes plegables impulsan este aumento, que exige circuitos que se doblen repetidamente sin fallar [3] Fuente: Jack Farchy, “Global Wearables Shipments Exceed 500 Million Units,” Financial Times, ft.com . Por lo tanto, se prevé que el tamaño del mercado de PCB para electrónica de consumo para circuitos flexibles crezca más rápido que los volúmenes de las placas multicapa tradicionales, incluso mientras los proveedores de materias primas luchan contra la erosión de precios.
Los híbridos rígido-flexibles combinan secciones rígidas con colas flexibles, ganando terreno en dispositivos médicos y aeroespaciales, donde el espacio y el peso siguen siendo cruciales. Los sustratos de circuitos integrados (CI), aunque de menor volumen unitario, obtienen márgenes premium al servir a procesadores de alto rendimiento. Las ampliaciones de capacidad en Taiwán y Japón, valoradas en más de 3 millones de dólares entre 2024 y 2026, ponen de manifiesto cómo la escasez de sustratos redefine las hojas de ruta de diseño. La adopción de HDI en smartphones de gama alta sigue siendo otro factor estructural a favor, con diámetros de vías inferiores a 100 µm y un número de capas superior a 10. Las placas rígidas de 1 o 2 caras persisten en fuentes de alimentación e iluminación LED, pero se enfrentan a la presión de los márgenes de los grandes productores chinos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material de sustrato: la poliimida emerge como la categoría de más rápido crecimiento
El epoxi de vidrio (FR-4) capturó el 43.21% de los ingresos en 2025 gracias a la eficiencia de costos y las cadenas de suministro maduras. Sin embargo, la estabilidad térmica y flexibilidad superiores de la poliimida impulsan una CAGR del 5.70% hasta 2031, la más rápida en la mezcla de materiales. La cuota de mercado de placas de circuitos impresos de electrónica de consumo para la poliimida ya se expandió en 2025 a medida que LG Innotek y Nippon Mektron ampliaron nuevas líneas en el sudeste asiático [4] Fuente: Kana Inagaki, “Nippon Mektron y Fujikura expanden la capacidad de circuitos flexibles”, Nikkei Asia, asia.nikkei.com . Los laminados de alta velocidad y baja pérdida, construidos sobre rellenos de hidrocarburos o cerámica, abordan aplicaciones de radar para centros de datos y automóviles donde la integridad de la señal es primordial.
Las resinas de envasado, especialmente las películas ABF, siguen teniendo un suministro limitado, lo que limita el crecimiento a corto plazo a pesar de la sólida demanda de los encapsulados chiplet. Los sustratos de polímeros con núcleo metálico y de cristal líquido se destinan a mercados nicho de alta frecuencia o alta carga térmica, con precios muy superiores. Se espera que las ampliaciones de capacidad de DuPont y Kaneka reduzcan la brecha de suministro para 2027, pero los elevados costes energéticos mantendrán estables los precios de la poliimida a medio plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
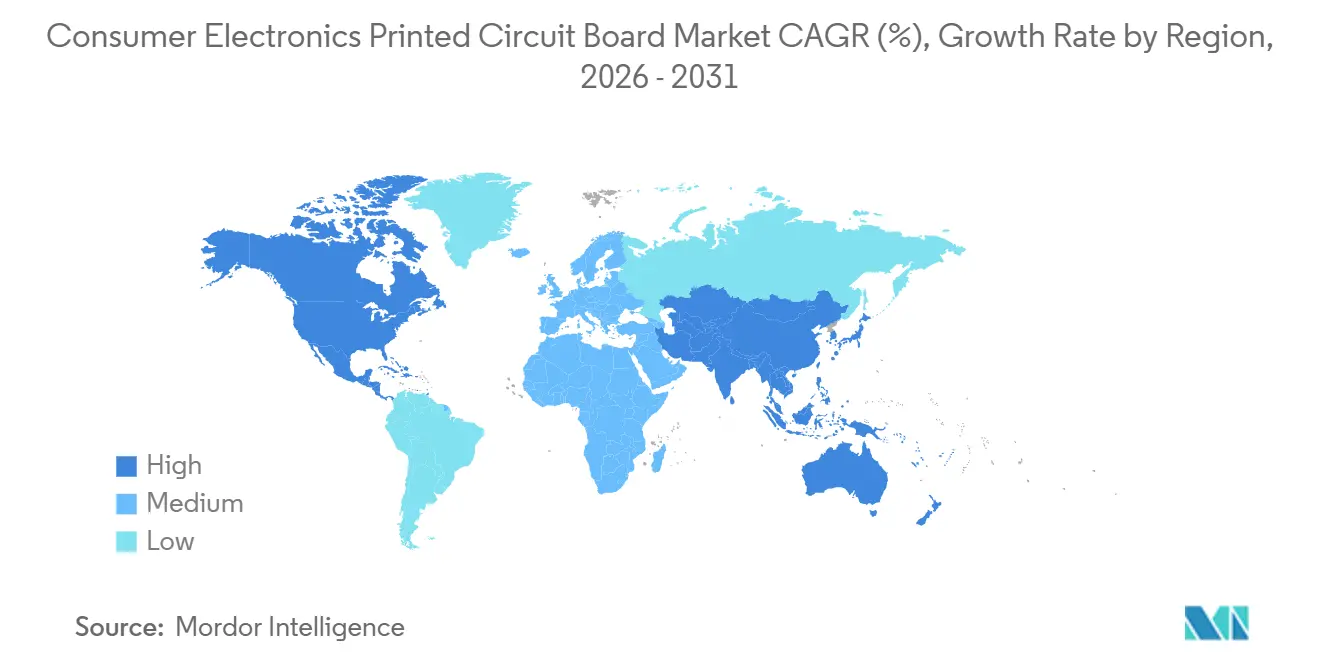
Asia Pacífico generó el 84.01 % de los ingresos en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 4.85 % hasta 2031. Taiwán alberga más del 60 % de la capacidad mundial de sustratos de circuitos integrados (CI), abasteciendo a Apple, Nvidia y AMD. China añadió 15 millones de m² de nueva capacidad multicapa y flexible en 2025, aprovechando los clústeres de bajo coste de Guangdong y Jiangsu. Corea del Sur se centra en circuitos flexibles para dispositivos plegables, mientras que Japón se especializa en placas de alta fiabilidad para la industria automotriz y aeroespacial.
Norteamérica y Europa representaron conjuntamente el 15.99 % de las ventas en 2025; sin embargo, los incentivos de localización están acelerando la expansión. Estados Unidos otorgó 75 millones de dólares a Absolics y 85 millones de dólares a TTM Technologies para construir líneas de sustrato avanzadas. AT&S está invirtiendo 2000 millones de euros (2200 millones de dólares) en Malasia para atender a los clientes europeos. Los incentivos vinculados a la producción de India, por un valor de 2.2 919 millones de rupias indias (2800 millones de dólares), buscan reducir la dependencia de las importaciones, y se proyecta que la producción nacional alcance los 5000 millones de dólares para 2028.
Sudamérica, Oriente Medio y África se mantienen por debajo del 2% del volumen mundial. Sin embargo, el aumento de las regulaciones sobre residuos electrónicos en Europa y Norteamérica podría redirigir parte del trabajo de ensamblaje final a regiones emergentes con menores costos de cumplimiento. La tensión geopolítica en torno a Taiwán y los controles a la exportación de herramientas avanzadas de embalaje refuerzan el peso estratégico de la nueva capacidad en Norteamérica, Europa y el sur de Asia.
Panorama competitivo
En 2025, los 10 principales proveedores del mercado de placas de circuito impreso (PCB) para electrónica de consumo acapararon aproximadamente el 45% de los ingresos globales, lo que indica una concentración moderada en el sector. Unimicron, Nan Ya PCB, Tripod Technology y Kinsus se han consolidado como líderes en el suministro de sustratos de alta gama, una hazaña lograda mediante décadas de perfeccionamiento de procesos e innovación constante. Estas empresas han aprovechado su experiencia para mantener una ventaja competitiva en un mercado que exige precisión y fiabilidad. Por otro lado, Samsung Electro-Mechanics y LG Innotek han liderado el mercado de circuitos flexibles, aprovechando su integración vertical con las divisiones de pantallas y baterías. Esta integración les permite optimizar los procesos de producción y lograr una mayor rentabilidad, consolidando aún más su posición en el mercado. Las empresas japonesas Ibiden, Kyocera y Nippon Mektron se están abriendo un nicho de mercado al centrarse en placas de alta fiabilidad diseñadas para los sectores automotriz e industrial, donde los rigurosos ciclos de calificación y los requisitos regulatorios plantean importantes desafíos para los nuevos participantes. Estas empresas se benefician de su larga reputación de calidad y confiabilidad, lo que actúa como una barrera de entrada para los competidores.
La intensidad de la inversión en el sector está en aumento, impulsada por la necesidad de satisfacer la creciente demanda y los avances tecnológicos. Para 2027, Samsung Electro-Mechanics planea invertir la considerable suma de 4.5 billones de KRW (equivalente a 3.4 millones de dólares estadounidenses) para ampliar su capacidad FC-BGA, lo que refleja su compromiso con la ampliación de sus operaciones y la atención a las necesidades del mercado. Destacando la importancia de la tecnología como ventaja competitiva, AT&S obtuvo 37 patentes sobre sustratos de componentes integrados entre 2024 y 2025, lo que demuestra su enfoque en la innovación y la propiedad intelectual como motores clave de crecimiento. En una estrategia para diversificar su cartera, TTM Technologies amplió sus horizontes con la adquisición de Anaren en 2024, profundizando en aplicaciones de radiofrecuencia y microondas.
Esta adquisición permite a TTM Technologies ampliar sus capacidades y satisfacer las demandas de los mercados emergentes. Si bien las startups se aventuran en la fabricación aditiva para el prototipado rápido, desafíos como el rendimiento y el coste unitario las limitan a volúmenes de nicho, lo que limita su escalabilidad en el mercado general. Los estándares de calidad IPC-6012 e IPC-6013 siguen siendo fundamentales como referentes de la industria, garantizando que los productos cumplan con las rigurosas exigencias de los usuarios finales y los organismos reguladores. Estos estándares siguen actuando como puntos de referencia de calidad, fomentando la confianza y la fiabilidad en el mercado.
Líderes de la industria de placas de circuito impreso para electrónica de consumo
Tecnología Zhen Ding Holding Limited
Corporación de Tecnología Unimicron.
AT&S Austria Technologie & Systemtechnik AG
Tecnologías TTM Inc.
Samsung Electromecánica Co. Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Samsung Electro-Mechanics confirmó la asignación total de FC-BGA hasta 2026 y describió una expansión de 4.5 billones de KRW (3.4 millones de USD).
- Diciembre de 2025: Unimicron finalizó la primera fase de su proyecto de sustrato ABF en Kunshan, agregando 200,000 m² de capacidad anual.
- Noviembre de 2025: AT&S comenzó la instalación de equipos en su planta de Kulim, valorada en 2000 millones de euros (2200 millones de dólares), y la producción está prevista para el tercer trimestre de 2026.
- Octubre de 2025: Ibiden alcanzó el 70 % de finalización de su proyecto de construcción de sustrato de circuitos integrados por valor de 150 mil millones de JPY (1.0 millones de USD) en Ogaki, Japón.
Alcance del informe sobre el mercado global de placas de circuito impreso para electrónica de consumo
El informe del mercado de PCB para electrónica de consumo está segmentado por tipo de PCB (multicapa estándar, rígido de 1-2 caras, interconexión de alta densidad, circuitos flexibles, sustratos de circuitos integrados, rígido-flexible y otros tipos de PCB), material del sustrato (epoxi de vidrio, de baja pérdida y alta velocidad, poliimida, resinas de embalaje y otros materiales de sustrato) y ubicación geográfica (Norteamérica, Europa, Asia Pacífico, Sudamérica, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados |
| Interconexión de alta densidad (HDI) |
| Circuitos flexibles (FPC) |
| Sustratos de CI (sustratos de paquete) |
| Rígido-flexible |
| Otros tipos de PCB |
| Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida |
| Poliamida (PI) |
| Resinas de embalaje (BT/ABF) |
| Otros materiales de sustrato |
| Norteamérica | Estados Unidos |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Taiwán | |
| Japan | |
| India | |
| South Korea | |
| Southeast Asia | |
| Resto de Asia-Pacífico | |
| Resto del mundo |
| Por tipo de PCB | Estándar multicapa (no HDI) | |
| Rígido de 1 a 2 lados | ||
| Interconexión de alta densidad (HDI) | ||
| Circuitos flexibles (FPC) | ||
| Sustratos de CI (sustratos de paquete) | ||
| Rígido-flexible | ||
| Otros tipos de PCB | ||
| Por material de sustrato | Epoxi de vidrio (FR-4) | |
| Alta velocidad/baja pérdida | ||
| Poliamida (PI) | ||
| Resinas de embalaje (BT/ABF) | ||
| Otros materiales de sustrato | ||
| Por geografía | Norteamérica | Estados Unidos |
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Taiwán | ||
| Japan | ||
| India | ||
| South Korea | ||
| Southeast Asia | ||
| Resto de Asia-Pacífico | ||
| Resto del mundo | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de PCB para productos electrónicos de consumo en 2026?
Alcanzó los 34.76 mil millones de dólares en 2026 y se prevé que aumente a 42.92 mil millones de dólares en 2031 con una CAGR del 4.30%.
¿Qué tipo de PCB crecerá más rápido hasta 2031?
Se proyecta que los circuitos flexibles se expandirán a una tasa compuesta anual del 6.21 % a medida que los dispositivos portátiles y plegables ganen participación.
¿Por qué la capacidad del sustrato ABF es un cuello de botella?
Ajinomoto controla alrededor del 98% de las películas de ABF, y la asignación está reservada hasta 2026, lo que retrasa los lanzamientos de dispositivos de alta gama.
¿Qué papel juegan los incentivos de localización?
La Ley CHIPS de EE. UU. y el plan PLI de India subsidian las líneas nacionales, con el objetivo de diversificar la oferta alejándola del dominio de Asia Pacífico.


