

Tamaño y participación del mercado de envases de consumo
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
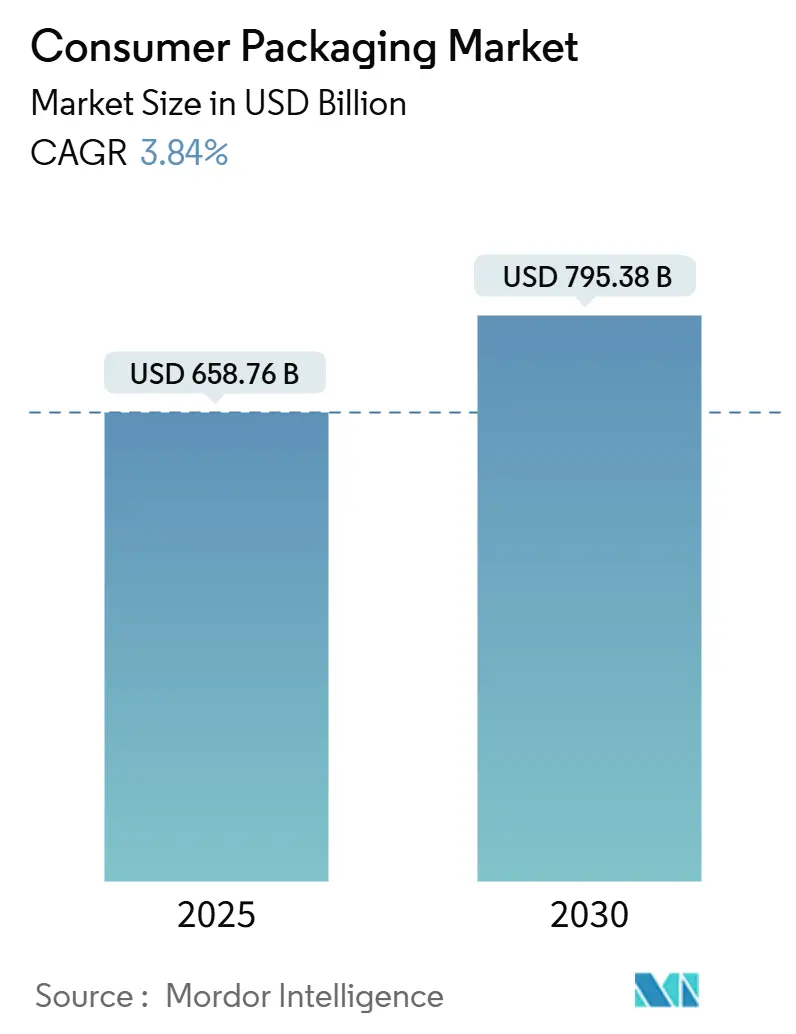
| Tamaño del mercado (2025) | USD 658.76 mil millones |
| Tamaño del mercado (2030) | USD 795.38 mil millones |
| Tasa de crecimiento (2025 - 2030) | 3.84% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de consumo por Mordor Intelligence
El mercado de envases para el consumidor alcanzó los 658.76 millones de dólares en 2025 y se proyecta que llegue a los 795.38 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 3.84%. Este modesto crecimiento refleja un sector en maduración donde las exigencias de sostenibilidad, las demandas del comercio electrónico y la supervisión regulatoria están transformando las inversiones y los modelos operativos. Las herramientas automatizadas de optimización de tamaño implementadas en grandes centros de distribución están reduciendo el consumo de cartón ondulado y material de amortiguación hasta en un 15% sin comprometer su capacidad protectora. Simultáneamente, las alternativas basadas en fibra ganan terreno a medida que los minoristas buscan envases que cumplan con los objetivos de reciclaje y, al mismo tiempo, mantengan su atractivo en los estantes. La volatilidad de las materias primas sigue siendo una preocupación a corto plazo; sin embargo, los fabricantes la mitigan diversificando su base de proveedores, incorporando cláusulas de ajuste de precios y acelerando los proyectos de aligeramiento. La competencia es constante, no feroz, debido a que las economías de escala, los contratos de servicio a largo plazo y los requisitos de capital mantienen las barreras de entrada en un nivel moderado.
Conclusiones clave del informe
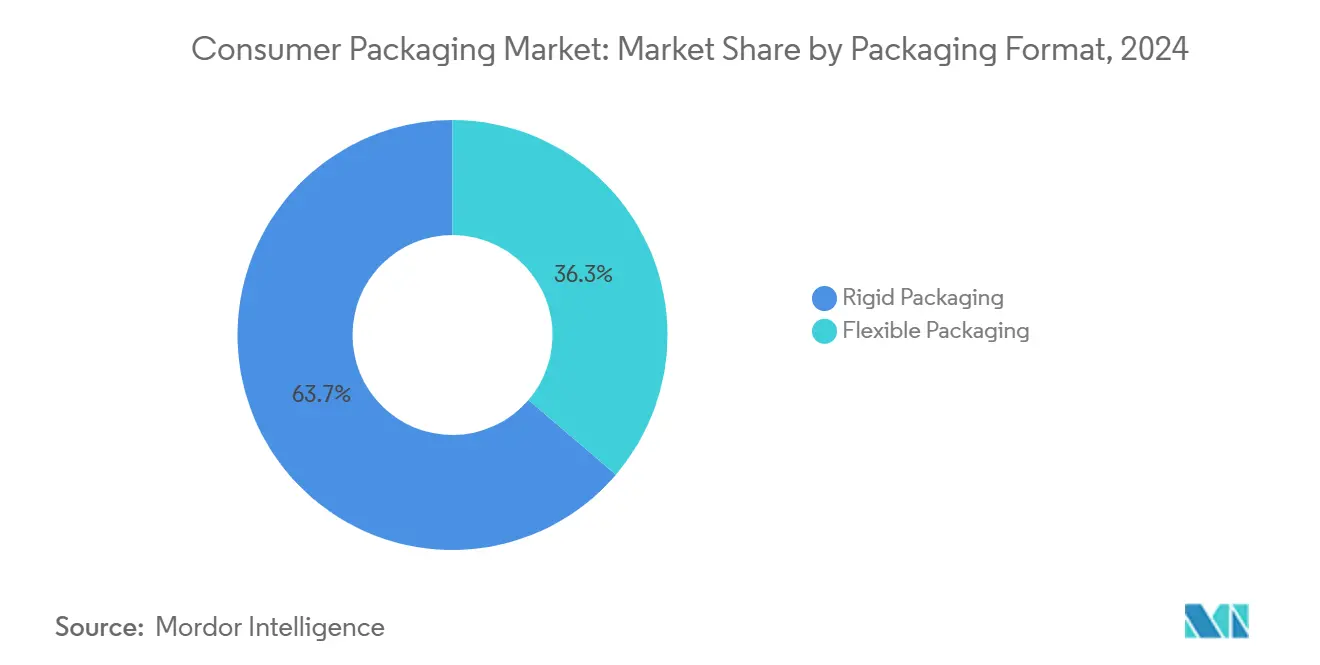
- Por formato de embalaje, el segmento de embalaje rígido capturó el 63.74% de la cuota de mercado de embalaje para el consumidor en 2024.
- Por tipo de material, se prevé que el tamaño del mercado de envases de consumo para papel y cartón crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.98% entre 2025 y 2030.
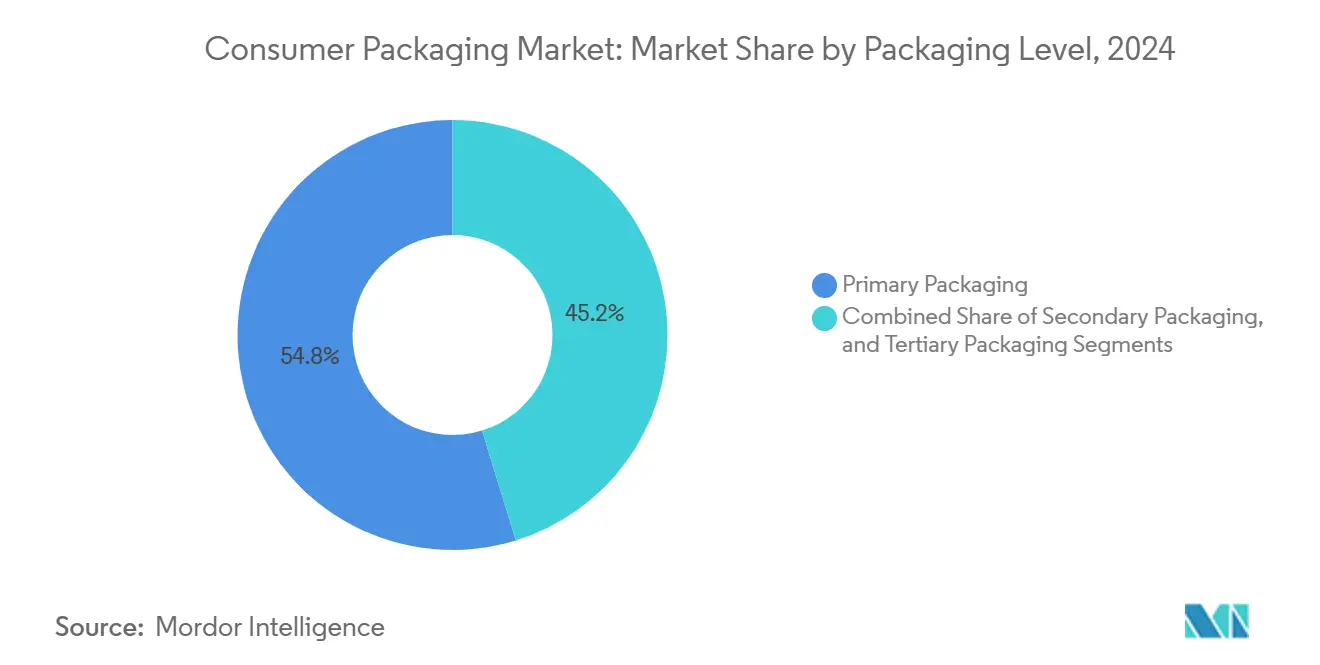
- Por nivel de embalaje, el segmento de embalaje primario capturó el 54.78% de la cuota de ingresos del mercado de embalaje de consumo en 2024.
- Por sector de usuario final, se prevé que el tamaño del mercado de envases de consumo para aplicaciones farmacéuticas crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.63% entre 2025 y 2030.
- Por geografía, el segmento de América del Norte capturó el 41.69% de la cuota de mercado de envases para el consumidor en 2024.
Tendencias y perspectivas del mercado mundial de envases para el consumidor
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los volúmenes de envíos de comercio electrónico | + 1.2% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Premiumización en el envasado de alimentos y bebidas | + 0.8% | América del Norte y Europa, expandiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reducción de peso y optimización de costes de materiales | + 0.6% | Global | Corto plazo (≤ 2 años) |
| Automatización de "ajuste de tamaño" impulsada por IA | + 0.4% | América del Norte y Europa, adopción temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cuotas nacionales de contenido reciclado para marcas de bienes de consumo de alta rotación | + 0.7% | Europa y América del Norte, emergiendo en la región Asia-Pacífico | Largo plazo (≥ 4 años) |
| Plataformas de suscripción de envases retornables | + 0.3% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los volúmenes de envíos de comercio electrónico
La entrega directa al consumidor requiere un embalaje lo suficientemente resistente para soportar la clasificación automatizada, el transporte de larga distancia y la entrega a domicilio, todo ello minimizando los cargos por peso volumétrico que afectan a los presupuestos logísticos. El motor de decisión de paquetes de aprendizaje automático de Amazon redujo el total de materiales de embalaje en un 11 % en 2024, manteniendo las tasas de daños por debajo del 0.5 %. [1] Amazon, «Informe de sostenibilidad de 2024», sustainability.aboutamazon.com El éxito de los grandes marketplaces impulsa a los minoristas de nivel medio a adoptar soluciones similares basadas en datos, lo que genera un efecto de red que acelera la innovación de los proveedores. Los convertidores de cartón ondulado ahora ofrecen insertos modulares adaptados a los perfiles de pedidos en lugar de unidades de mantenimiento de existencias estáticas. Las marcas de electrónica de alto valor están probando cada vez más embalajes reutilizables que integran etiquetas RFID, lo que resulta atractivo para los consumidores preocupados por la sostenibilidad y reduce los daños derivados de la logística inversa. El comercio electrónico transfronterizo, que se prevé que represente más del 30 % de las ventas online mundiales para 2027, amplifica aún más la demanda de etiquetas a prueba de manipulaciones y multilingües.
Premiumización en el envasado de alimentos y bebidas
Los consumidores asocian los cierres especiales, los barnices táctiles y los indicadores de frescura inteligentes con una mayor calidad del producto, lo que permite a las marcas obtener precios superiores del 15 al 25 %. Las etiquetas activas que cambian de color cuando se rompe la cadena de frío ganaron popularidad entre los productores de lácteos y cerveza artesanal en 2024. Las casas de confitería de lujo optaron por fundas de cartón corrugado de microcanal con estampado en caliente para reemplazar las latas rígidas, reduciendo el peso en un 22 % sin sacrificar su atractivo como regalo. Los papeles con recubrimiento de barrera ahora rivalizan con las películas de PET multicapa en cuanto a resistencia al oxígeno y la humedad, lo que permite a las marcas de snacks artesanales promocionarse como "libres de plástico" sin afectar la vida útil del producto. Las empresas de envasado por contrato, en respuesta a la tendencia hacia la premiumización, han actualizado sus líneas de impresión a capacidades de 7 colores, reduciendo las tiradas y permitiendo lanzamientos temáticos de temporada que aumentan la rotación por unidad de producto.
Automatización de dimensionamiento adecuado impulsada por IA
Las celdas robóticas de armado, llenado y sellado, conectadas a algoritmos predictivos, evalúan en tiempo real la geometría del producto, la ruta de envío y los recargos específicos de cada transportista, seleccionando la caja viable más pequeña de una biblioteca de cajas vacías disponible en las instalaciones. FedEx informó que estas iniciativas de optimización de tamaño redujeron los residuos de embalaje en un 18 % en 2024 y disminuyeron los costos de envío promedio para los comerciantes en un 12 %. El aprendizaje automático perfecciona continuamente las tablas de dimensiones basándose en datos de pruebas de caída y comentarios sobre reclamaciones, reduciendo progresivamente los requisitos de relleno. Los primeros en adoptar esta tecnología se benefician de la reducción de las emisiones del transporte de mercancías, un indicador de responsabilidad social corporativa cada vez más analizado. Los proveedores están integrando la visión artificial en las estaciones de recogida y colocación, lo que permite el procesamiento en la misma línea de artículos irregulares, desde artículos deportivos hasta kits de cosméticos. A medida que disminuyen los costos de capital, las instalaciones de volumen medio acceden a la tecnología, ampliando la base instalada e impulsando nuevas mejoras algorítmicas.
Cuotas nacionales de contenido reciclado para marcas de bienes de consumo de alta rotación
Las enmiendas de la Unión Europea de 2024 exigen que los umbrales de contenido reciclado aumenten al 65 % para los formatos de papel y al 25 % para las botellas de PET para 2030. Legislación similar ha surgido en tres provincias canadienses y cinco estados de EE. UU., ampliando el alcance del cumplimiento normativo. Las empresas transformadoras con visión de futuro aseguran acuerdos de compra a largo plazo con plantas de recuperación de materiales para garantizar el suministro de materia prima, a menudo con precios superiores. Para asegurar la trazabilidad, los proyectos piloto de blockchain documentan el origen de los insumos enfardados, creando auditorías digitales que cumplen con los estándares de los minoristas y mitigan el riesgo de lavado verde. Los proveedores de equipos están modernizando las extrusoras con sistemas de filtración avanzados para procesar mayores cantidades de materiales reciclados sin defectos de gelificación. Las marcas que superan las cuotas mínimas incluyen logotipos en sus envases que conectan con los consumidores concienciados con el medio ambiente, convirtiendo el cumplimiento normativo en una ventaja de marketing.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios de polímeros volátiles y pulpa de papel | -0.9% | Global | Corto plazo (≤ 2 años) |
| Endurecimiento de las regulaciones sobre plásticos de un solo uso | -0.6% | Europa y América del Norte, expandiéndose globalmente | Mediano plazo (2-4 años) |
| Las normas de divulgación de aditivos dificultan el reciclaje multicapa | -0.4% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Impactos arancelarios del comercio electrónico transfronterizo en los insumos de embalaje | -0.5% | Global, concentrado en regiones dependientes del comercio | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de polímeros volátiles y pulpa de papel
Los precios de las resinas poliméricas fluctuaron un 23 % en 2024 debido a que paradas imprevistas en las plantas de craqueo y al alza repentina de los precios de la energía interrumpieron las cadenas de suministro. La pulpa de madera dura se cotizó entre 580 y 750 USD por tonelada métrica durante ese mismo período, una variación que dificultó la elaboración de presupuestos anuales para las empresas de conversión de tamaño mediano. Para mitigar el riesgo, las grandes empresas adoptaron estrategias de cobertura de materias primas y de doble abastecimiento en distintos continentes, pero las pequeñas empresas carecían de la escala necesaria para obtener condiciones favorables. Los fabricantes de extrusoras de película aceleraron las pruebas con concentrados de carbonato de calcio que reducen el contenido de resina virgen hasta en un 12 % sin sacrificar la resistencia a la tracción. Las operaciones de litografía de hojas escalonadas ajustaron los patrones de pedidos para equilibrar los costos de mantenimiento de inventario frente a posibles aumentos en los precios al contado. No obstante, la presión de los clientes sobre los recargos se ha intensificado, lo que pone de manifiesto el delicado equilibrio entre la recuperación de costos y el mantenimiento de la cuota de mercado.
Endurecimiento de las regulaciones sobre plásticos de un solo uso
La Directiva Europea sobre Plásticos de un Solo Uso pasó de ser un marco normativo a una normativa de aplicación nacional en 2024, lo que resultó en la prohibición de ciertos envases de poliestireno tipo almeja y la introducción de tasas obligatorias a los productores para otros artículos desechables. Legislaciones similares surgieron en California y Nueva York, creando un panorama heterogéneo que dificulta la implantación de productos multinacionales. La sustitución de materiales suele incrementar los costes unitarios entre un 20 % y un 40 % y requiere inversión en nueva maquinaria de moldeo. Las bandejas de fibra moldeada, por ejemplo, requieren líneas de prensado con mayor capacidad y etapas de secado más prolongadas en comparación con el PET termoformado. Por lo tanto, las marcas se enfrentan a un dilema entre sus compromisos medioambientales y su posicionamiento de precios. Los organismos reguladores han comenzado a auditar las declaraciones medioambientales, lo que expone a las empresas a riesgos reputacionales si las afirmaciones sobre compostabilidad o reciclabilidad carecen de fundamento, frenando aún más la innovación a corto plazo.
Análisis de segmento
Por formato de embalaje: Los envases flexibles superan a las ofertas rígidas tradicionales.
En 2024, los envases rígidos representaron el 63.74 % del mercado de envases para el consumidor, impulsados por el dominio de las latas metálicas, las botellas de PET y los frascos de vidrio en el mercado de bebidas carbonatadas, salsas y viales médicos. La constante rotación en los supermercados y las líneas de llenado establecidas consolidan la demanda; sin embargo, las perspectivas de crecimiento son moderadas debido a que los sustitutos ligeros están captando un volumen adicional. Las alternativas flexibles, como las bolsas tipo doypack y los sobres esterilizables, alcanzaron una penetración de dos dígitos en sopas de larga duración y alimentos para mascotas en porciones individuales, un cambio catalizado por un ahorro del 30 % en los costos logísticos y un mayor espacio publicitario para las marcas. Los transformadores aumentaron la producción de películas metalizadas de alta barrera que resisten la esterilización a 135 °C y mantienen su resistencia a la perforación, abriendo así categorías que antes se consideraban exclusivas de las latas. El comercio electrónico influye en la elección del formato al favorecer los sobres flexibles que se deforman en lugar de romperse, lo que reduce las tasas de devolución de los sobres de cosméticos y nutracéuticos.
Las iniciativas de remarketing potencian las ventajas de los envases flexibles al destacar su menor huella de carbono en comparación con los envases rígidos. Los análisis del ciclo de vida encargados por las marcas revelan reducciones de carbono de hasta un 55 % al cambiar de envases de vidrio a bolsas para salsas, dependiendo de la matriz energética regional. Los maquiladores ahora integran la impresión digital para códigos de lote de tiradas cortas y diseños gráficos de edición limitada, lo que permite ampliar la gama de productos sin sobrestock. La resistencia del termosellado, antes un punto débil, ha mejorado gracias a las pestañas de rasgado con corte láser que proporcionan una fuerza de apertura predecible. En conjunto, estas mejoras mantienen la tasa de crecimiento anual compuesto (TCAC) del 5.43 % prevista para los envases flexibles y respaldan precios premium que enfatizan la conveniencia y la sostenibilidad en el mercado de envases de consumo.
Por tipo de material: El papel y el cartón capturan el impulso de la sostenibilidad
La participación del 44.68% del plástico en el mercado de envases de consumo se basa en su versatilidad, transparencia y rentabilidad, pero la opinión pública y la regulación están erosionando constantemente su dominio indiscutible. El papel y el cartón, que se proyecta que crecerán a una CAGR del 4.98%, se benefician de una ola de percepción que equipara la fibra con la circularidad. La transición se aceleró después de que las principales cadenas de restaurantes de comida rápida cambiaran de envases de plástico tipo concha a cajas plegables con recubrimiento de barrera que resisten la grasa durante cuatro horas, lo cual es suficiente para los plazos de entrega. Los avances tecnológicos, como los recubrimientos de dispersión a base de agua, confieren resistencia a la humedad sin obstaculizar la repulpabilidad, lo que permite a las fábricas recuperar la fibra a través de hidropulpers estándar. [2] TAPPI, “Barrier Coating Technology Advances,” tappi.org La industria de envases de consumo está presenciando una creciente demanda de celulosa microfibrilada, que refuerza el material de los vasos y reduce el peso base en un 10-15%, al tiempo que cumple con las especificaciones de resistencia.
El plástico sigue siendo indispensable para aplicaciones que requieren alta transparencia o alta barrera, como las carnes envasadas al vacío y los refrescos carbonatados. Aun así, los transformadores amplían su cartera de resinas para incluir PET reciclado químicamente, lo que les permite acceder a contratos de mayor precio en virtud de las normativas sobre contenido reciclado. El vidrio y el metal conservan funciones específicas vinculadas a la premiumización de productos; los destiladores artesanales prefieren las botellas de vidrio que realzan la tradición de la marca, mientras que las botellas de aluminio ganan cuota de mercado en cócteles listos para beber gracias a su ventaja de enfriamiento rápido. Los biopolímeros emergentes, como el ácido poliláctico, se introducen en segmentos de alto margen, como las cápsulas de café monodosis, pero el volumen sigue siendo limitado debido a que los tiempos de procesamiento difieren de los de los equipos convencionales. La diversificación de materiales sustenta la resiliencia, ya que las marcas buscan enfoques multicanal para reducir el impacto ambiental, lo que refuerza el auge del papel mientras el plástico se adapta a mayores cargas de material reciclado en el mercado de envases de consumo.
Por nivel de empaquetado: Las soluciones secundarias ganan terreno en el comercio electrónico
El embalaje primario representó el 54.78 % de los ingresos de 2024 y sigue siendo el producto que los consumidores ven en los estantes; sin embargo, el crecimiento se está desplazando hacia formatos secundarios que conectan la fábrica con el hogar. El aumento en los envíos de paquetería pone en primer plano las cajas de cartón corrugado, los sobres acolchados y las cajas de suscripción. Las soluciones secundarias se benefician de las estrategias omnicanal, ya que los requisitos de exhibición en el punto de venta ahora se alinean con las pruebas de resistencia del envío, lo que impulsa el desarrollo de diseños multifuncionales, como los expositores con tiras de apertura fácil que se convierten en bandejas listas para la venta. Las líneas automatizadas de empaquetado integran inteligencia artificial para orientar los embalajes primarios de formas irregulares y lograr una óptima utilización del espacio, lo que refleja la previsión de crecimiento anual compuesto (CAGR) del 5.62 % para las capas secundarias del mercado de embalaje para el consumidor.
La presión de los costos impulsa el desarrollo de diseños anidados que sirven tanto para la protección durante el transporte como para la exhibición en mostrador, lo que resulta en una reducción promedio del 12 % en el consumo de materiales. Los proveedores secundarios se asocian con los convertidores de empaques primarios para precalificar los conjuntos para las pruebas ISTA 6-Amazon, lo que reduce los plazos de entrega para los lanzamientos de comercio electrónico. Los símbolos universales de reciclaje impresos en ambas capas se alinean con los sistemas de recolección municipales, lo que reduce la confusión del consumidor y satisface los criterios de los minoristas, que cada vez dan más peso a las métricas de reciclabilidad en sus decisiones de inclusión en los listados. Esta tendencia refuerza la idea de que los niveles de empaque ya no están aislados; en cambio, forman un sistema integrado adaptado a las realidades de la logística multicanal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: Los productos farmacéuticos aceleran más allá de la base
El sector de alimentos y bebidas continuó representando el 46.67 % de los ingresos de 2024 gracias al constante reabastecimiento de los hogares y a una rápida evolución en el sector de la innovación. Sin embargo, el sector farmacéutico está a punto de superar a todos sus competidores con una tasa de crecimiento anual compuesto (TCAC) del 4.63 %, impulsada por el envejecimiento de la población, las terapias biológicas y la atención domiciliaria. Las bandejas para viales capaces de mantener temperaturas entre 2 y 8 °C durante hasta 96 horas son la base del auge de los medicamentos termosensibles, mientras que los cierres a prueba de niños y fáciles de usar para personas mayores mejoran la adherencia a los tratamientos crónicos. La legislación que exige la serialización de los medicamentos recetados en más de 50 jurisdicciones impulsa aún más la demanda de etiquetas de seguridad y sistemas de inspección por visión artificial.
Las marcas de nutracéuticos y medicamentos de venta libre aprovechan los avances farmacéuticos incorporando blísteres con laminados de presión que limitan la entrada de humedad a menos del 5 % durante un máximo de dos años. Mientras tanto, los fabricantes de alimentos están probando sobres antimicrobianos integrados en envases de pan con alto contenido de humedad, utilizando la tecnología de envases activos farmacéuticos para prolongar su vida útil. Las empresas de belleza y cuidado personal integran bombas sin aire, diseñadas inicialmente para medicamentos tópicos, para proteger los sérums de vitamina C sensibles. Esta sinergia entre tecnologías confirma que la innovación farmacéutica tiene un efecto multiplicador en categorías adyacentes, elevando las expectativas de rendimiento y aumentando el valor añadido en el mercado general de envases de consumo.
Análisis geográfico
Mercado de envases para el consumidor en Norteamérica
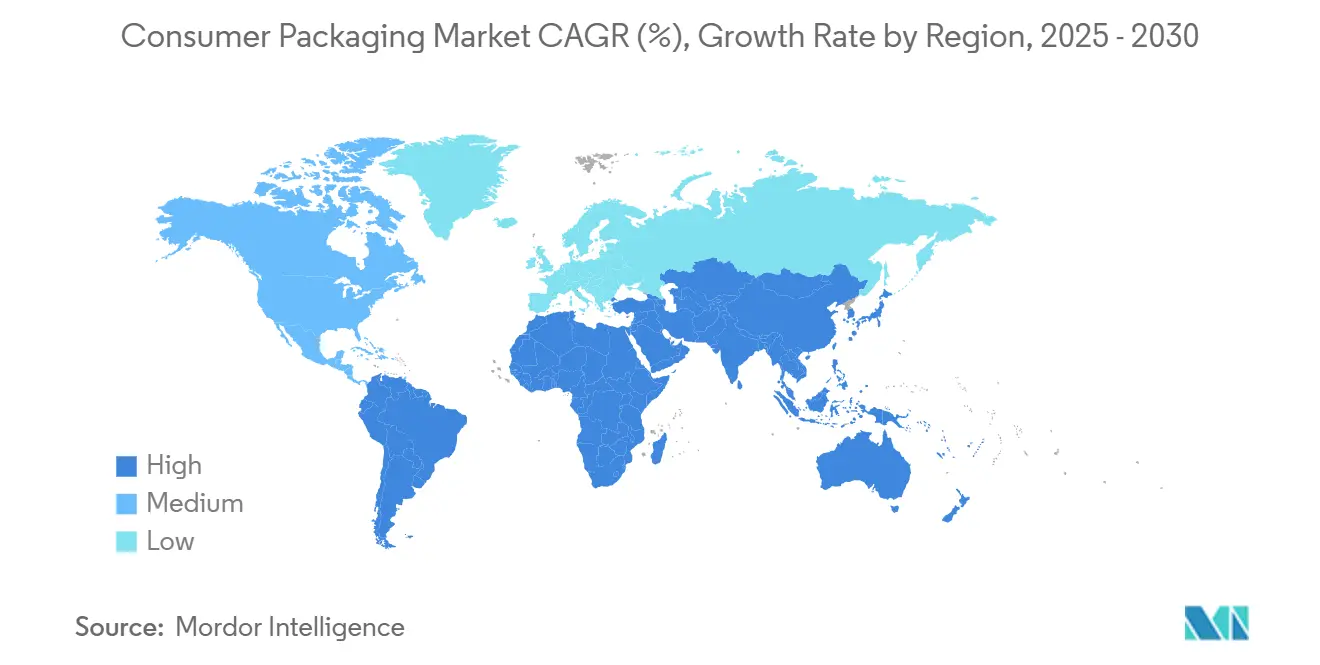
El liderazgo de Norteamérica en el mercado de envases para el consumidor se sustenta en su cuota de mercado del 41.69 % y una tasa de crecimiento anual compuesto (TCAC) prevista del 3.2 %. La alta penetración de las tarjetas de crédito impulsa el gasto en línea, lo que a su vez incrementa la demanda de cajas de cartón corrugado, sobres acolchados y separadores protectores. Estados Unidos representa aproximadamente cuatro quintas partes de los ingresos regionales, mientras que Canadá aporta formatos especializados a base de fibra dirigidos a cadenas de restaurantes de comida rápida y México suministra exportaciones de cartón corrugado rentables al Medio Oeste. La legislación federal y estatal sobre plásticos promueve el diseño monomaterial, impulsando innovaciones en sobres de papel que sustituyen a los sobres de polietileno con burbujas. Las grandes marcas adoptan análisis avanzados para alinear las dimensiones de los envases con las tablas de recargos de las empresas de transporte en tiempo real, lo que refuerza la eficiencia operativa.
Mercado de envases de consumo en la región Asia-Pacífico
La creciente clase media de Asia-Pacífico continúa redefiniendo las expectativas de volumen y valor. Las plataformas de supermercados en línea urbanos en auge en China e India requieren bolsas a prueba de fugas y con precinto de seguridad que resistan el maltrato de la cadena de frío y que, a la vez, se abran fácilmente en las cocinas domésticas. [3] Banco Asiático de Desarrollo, “Crecimiento del mercado de consumo en Asia”, adb.org Las casas de confitería de alta gama de Japón se aferran a cajas rígidas y ornamentadas, pero incorporan ventanas de PET reciclado para cumplir con las directrices ambientales sin perder atractivo como regalo. Australia aprovecha sus activos forestales para exportar cartón kraft liner, que abastece a las empresas corrugadoras del sudeste asiático que sirven a los ensambladores de productos electrónicos locales. La armonización transfronteriza de los símbolos de reciclaje sigue siendo limitada, lo que lleva a las empresas globales de bienes de consumo a imprimir instrucciones de eliminación multilingües en los cartones exteriores para evitar multas por clasificación errónea.
Mercado de envases de consumo de Europa
Europa combina el rigor normativo con el activismo del consumidor, impulsando la transición hacia la fibra y los polímeros reciclados químicamente. La región invierte fuertemente en infraestructura de recolección y clasificación para cerrar los ciclos de materiales, un requisito indispensable para alcanzar el objetivo del 65 % de contenido reciclado para 2030. Alemania y Francia lideran programas piloto de vasos reutilizables para llevar que integran el seguimiento RFID para optimizar la logística inversa. El impuesto sobre envases de plástico del Reino Unido aumentó en abril de 2025, elevando el gravamen para los envases no conformes e incentivando a los transformadores a utilizar películas coextruidas con materia prima reciclada certificada. El sur de Europa se centra en el vidrio ligero para las exportaciones de aceite de oliva, lo que proporciona diferenciación y reduce las emisiones del transporte, mientras que los países nórdicos son pioneros en el uso de cartón recubierto de biopolímeros para las fundas de pizza congeladas.
Panorama competitivo
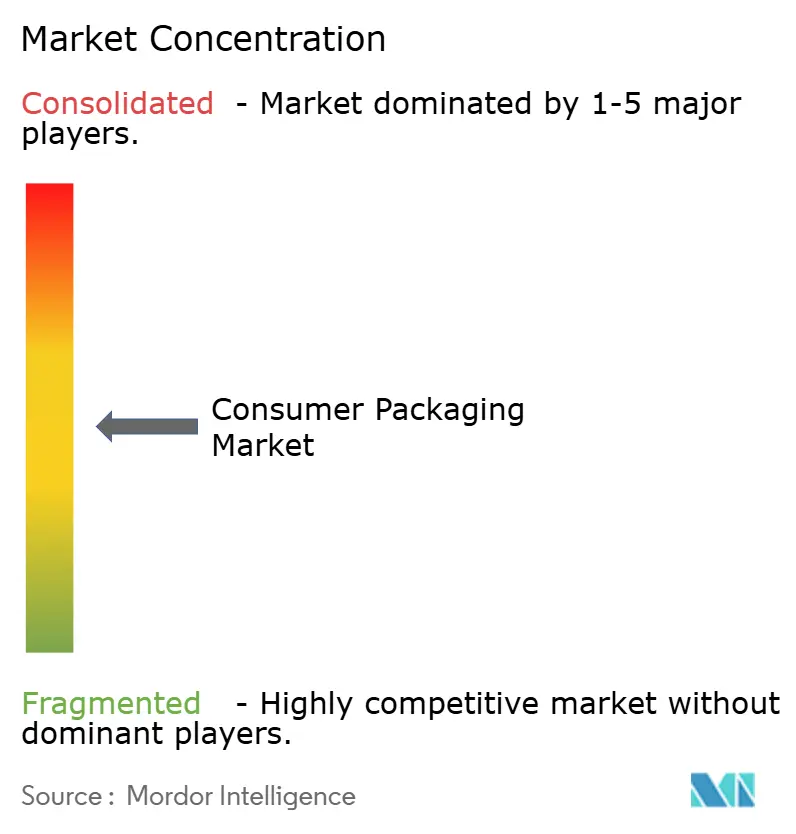
El mercado de envases para el consumidor presenta un perfil de concentración moderado, liderado por multinacionales consolidadas que controlan en conjunto aproximadamente un tercio de la capacidad global. Amcor, Mondi y Sealed Air se mantienen como líderes del sector, cada una con una cartera diversificada que abarca envases rígidos, embalaje flexible y soluciones de protección. Su ventaja competitiva radica en su presencia multicontinental, que reduce los plazos de entrega y, al mismo tiempo, satisface las necesidades de sus principales clientes globales. El liderazgo en sostenibilidad sigue siendo su principal objetivo. El compromiso de Amcor para 2024 de que todas sus unidades de mantenimiento de stock convencionales sean reciclables o reutilizables para 2027 impulsó a sus competidores a acelerar compromisos similares. Mondi invierte 180 millones de euros (195 millones de dólares) en papel de alta barrera para anticiparse a futuras prohibiciones del plástico, mientras que Sealed Air perfecciona su línea de envíos automatizados para fortalecer su presencia en el comercio electrónico.
Los especialistas regionales se abren paso en nichos de mercado sólidos dominando las particularidades regulatorias locales y ofreciendo servicios personalizados. Ejemplos de ello son las empresas de conversión de cartón en Polonia que atienden las tiradas promocionales urgentes para cadenas de descuento europeas, y los productores de cartón ondulado en Vietnam que ofrecen personalización de marca para vendedores en plataformas de comercio electrónico transfronterizas. Las empresas tecnológicas disruptivas irrumpen en el mercado mediante software, ofreciendo motores de dimensionamiento basados en IA por suscripción y colaborando con centros logísticos externos para probar algoritmos sin grandes inversiones de capital. Los innovadores en materiales se centran en películas de base biológica derivadas de subproductos agrícolas, atrayendo la atención de marcas de cuidado personal que buscan una narrativa de sostenibilidad diferenciada. A pesar del flujo constante de fusiones, las autoridades antimonopolio supervisan atentamente las cuotas de mercado regionales, impidiendo que una sola empresa supere el 25% a nivel mundial y, por lo tanto, manteniendo el mercado de envases de consumo dinámico pero estructuralmente equilibrado.
Un segundo grupo de empresas integradas de fibra, como Smurfit WestRock e International Paper, consolidan su posición en la autosuficiencia de cartón para envases, lo que les permite mantener precios estables durante las fluctuaciones del precio de la pulpa. Las empresas de envasado por contrato se diversifican hacia servicios de diseño, combinando la ingeniería estructural con la fabricación para generar valor en las primeras etapas del ciclo de vida del proyecto. Las empresas emergentes aprovechan los modelos de licencia para incorporar mezclas de resinas compostables patentadas en líneas de extrusión ya establecidas, acelerando así su entrada al mercado. La interacción entre escala y especialización garantiza que ninguna ventaja competitiva sea permanente; en cambio, la inversión continua en ciencia de materiales, automatización y cumplimiento de los principios de la economía circular define la viabilidad a largo plazo en el mercado de envases para el consumidor.
Líderes de la industria del embalaje de consumo
amcor plc
mondi plc
Sealed Air Corporation
Smurfit WestRock plc
International Paper Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2024: Amcor completó la adquisición por 2.3 millones de dólares del negocio de envases rígidos de Berry Global, ampliando así su capacidad de producción de alimentos y bebidas en toda Norteamérica.
- Septiembre de 2024: Mondi destinó 180 millones de euros (195 millones de dólares) para ampliar la producción europea de papel con recubrimiento de barrera centrado en aplicaciones para alimentos refrigerados.
- Agosto de 2024: Sealed Air presentó una plataforma automatizada que vincula un software de ajuste de tamaño guiado por IA con sobres de correo de contenido reciclado para clientes de comercio electrónico.
- Julio de 2024: International Paper formó una empresa conjunta de 150 millones de dólares con un socio chino para construir capacidad de producción de cartón ondulado adaptada al comercio minorista en línea de Asia-Pacífico.
Alcance del informe sobre el mercado mundial de envases de consumo
| Embalaje rígido |
| Envases Flexibles |
| Plástico |
| Papel y carton |
| Vidrio |
| Metal |
| Otros tipos de materiales |
| Empaquetado principal |
| Embalaje secundario |
| Empaque Terciario |
| Alimentos y Bebidas |
| Cuidado personal y cosméticos |
| Farmacéuticos |
| Cuidado del hogar y del hogar |
| Otra industria de uso final |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por Formato de Empaque | Embalaje rígido | ||
| Envases Flexibles | |||
| Por tipo de material | Plástico | ||
| Papel y carton | |||
| Vidrio | |||
| Metal | |||
| Otros tipos de materiales | |||
| Por nivel de embalaje | Empaquetado principal | ||
| Embalaje secundario | |||
| Empaque Terciario | |||
| Por industria de uso final | Alimentos y Bebidas | ||
| Cuidado personal y cosméticos | |||
| Farmacéuticos | |||
| Cuidado del hogar y del hogar | |||
| Otra industria de uso final | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de envases para el consumidor en 2025 y a qué ritmo está creciendo?
El tamaño del mercado de envases para el consumidor se situó en 658.76 millones de dólares en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.84% hasta 2030.
¿Qué formato de envase se prevé que muestre la trayectoria de crecimiento más fuerte hasta 2030?
Se prevé que los formatos flexibles, incluidos los sobres tipo bolsa vertical y los sobres retortables, registren una tasa de crecimiento anual compuesta (TCAC) del 5.43%, superando a las alternativas rígidas.
¿Qué región se prevé que registre el mayor crecimiento para los proveedores de envases de consumo?
Se prevé que la región de Asia-Pacífico avance a una tasa de crecimiento anual compuesta (TCAC) del 5.71%, impulsada por el aumento de los ingresos de la clase media y la adopción del comercio electrónico, lo que a su vez se espera que impulse el consumo de productos envasados.
¿Cómo influyen las cuotas nacionales de contenido reciclado en la elección de materiales?
Las normativas sobre contenido reciclado están acelerando la inversión en PET reciclado químicamente y papel de alta barrera, lo que impulsa a los transformadores a asegurar la materia prima y modernizar los equipos para un mayor uso de resina posconsumo.
¿Qué segmento de uso final crecerá más rápidamente hasta 2030?
Se prevé que las aplicaciones farmacéuticas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.63%, impulsadas por la adopción de productos biológicos de cadena de frío, la implementación de normas de serialización y el envejecimiento de la población.
¿Qué papel juega la IA en la reducción de costes de embalaje?
Los sistemas de dimensionamiento adecuado basados en IA optimizan las dimensiones de las cajas de cartón por pedido, reduciendo el uso de material hasta en un 18% y disminuyendo los costes de envío en porcentajes de dos dígitos.


