

Tamaño y cuota de mercado del software de contenerización
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
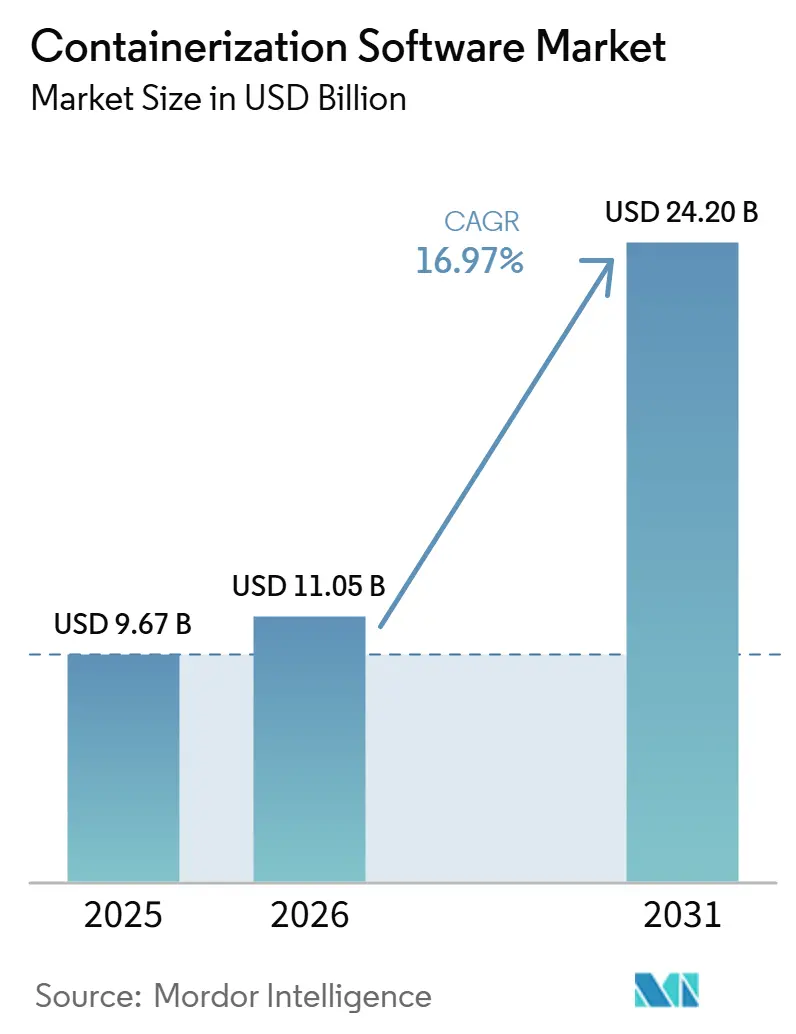
| Tamaño del mercado (2026) | USD 11.05 mil millones |
| Tamaño del mercado (2031) | USD 24.20 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.97% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
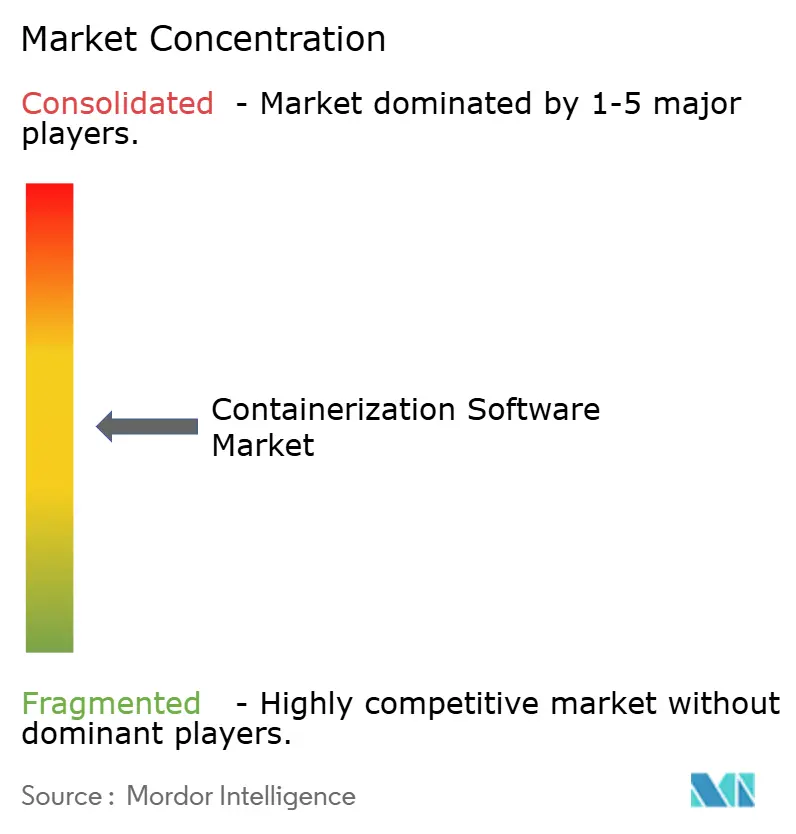
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software de contenerización realizado por Mordor Intelligence
Se proyecta que el mercado de software de contenerización alcance los 9.67 millones de dólares en 2025, los 11.05 millones de dólares en 2026 y los 24.2 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 16.97 % entre 2026 y 2031. Este mercado se está expandiendo debido a que los contenedores son fundamentales para las operaciones nativas de la nube, los entornos de inferencia de IA y la gobernanza de plataformas en grandes empresas. El crecimiento se ve impulsado, en menor medida, por la adopción inicial y, en mayor medida, por una mayor inversión en observabilidad, control de políticas, seguridad en tiempo de ejecución y flujos de trabajo estandarizados para desarrolladores. El mercado también se beneficia del impulso para ejecutar cargas de trabajo de IA en infraestructuras mixtas, donde la portabilidad, la reproducibilidad y la gestión de recursos a nivel de clúster son más importantes que la simple abstracción de la infraestructura. Al mismo tiempo, los compradores valoran más el control híbrido, las opciones de implementación soberana y las distribuciones empresariales certificadas que reducen el riesgo operativo en entornos regulados. La expansión a corto plazo sigue siendo sólida, aunque la escasez de personal cualificado y el aumento de la superficie de ataque de los contenedores continúan elevando los costes de ejecución para las organizaciones con prácticas de seguridad e ingeniería de plataformas menos maduras.
Conclusiones clave del informe
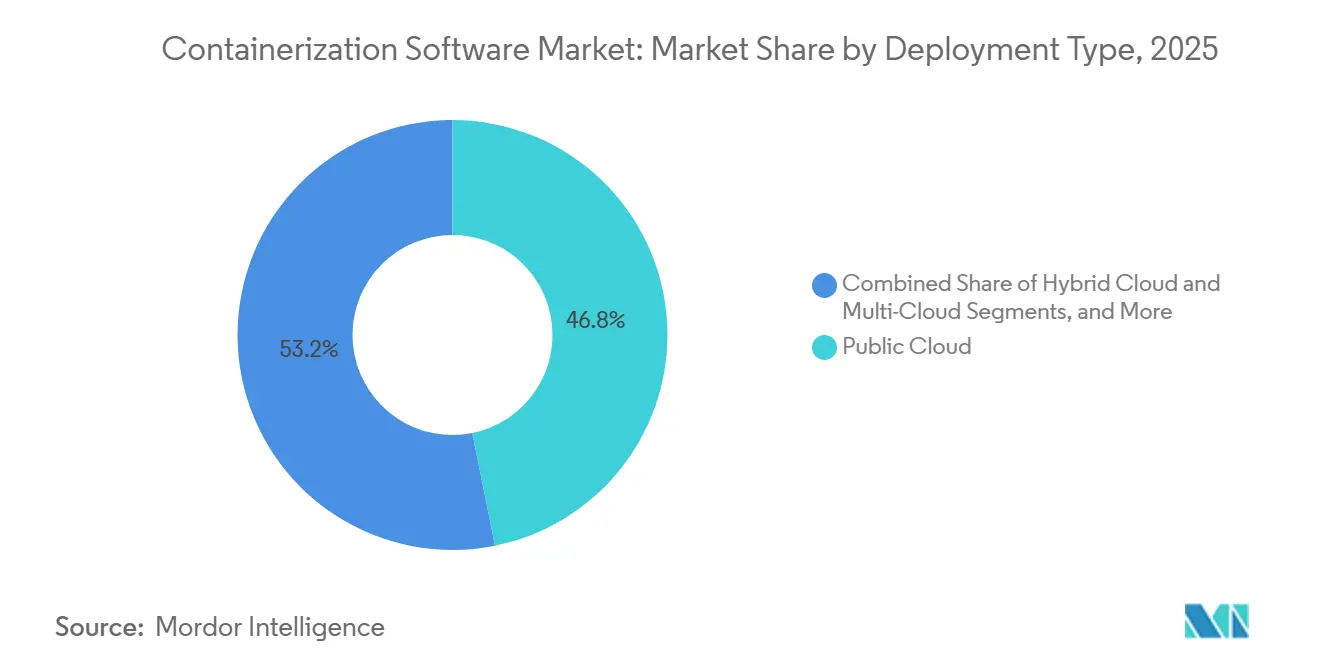
- Por tipo de implementación, la nube pública representó el 46.83% de la cuota de mercado del software de contenedores en 2025, mientras que se prevé que la multinube se expanda a una tasa de crecimiento anual compuesta (CAGR) del 19.62% hasta 2031.
- Por plataforma, Kubernetes acaparó el 42.18% de la cuota de mercado del software de contenerización en 2025, mientras que se prevé que Azure Kubernetes Service crezca a una tasa de crecimiento anual compuesta (CAGR) del 22.14% hasta 2031.
- Por tipo de contenedor, los contenedores de aplicaciones representaron el 79.46% de la cuota de mercado en 2025, mientras que se espera que los unikernels crezcan a una tasa compuesta anual del 22.73% hasta 2031.
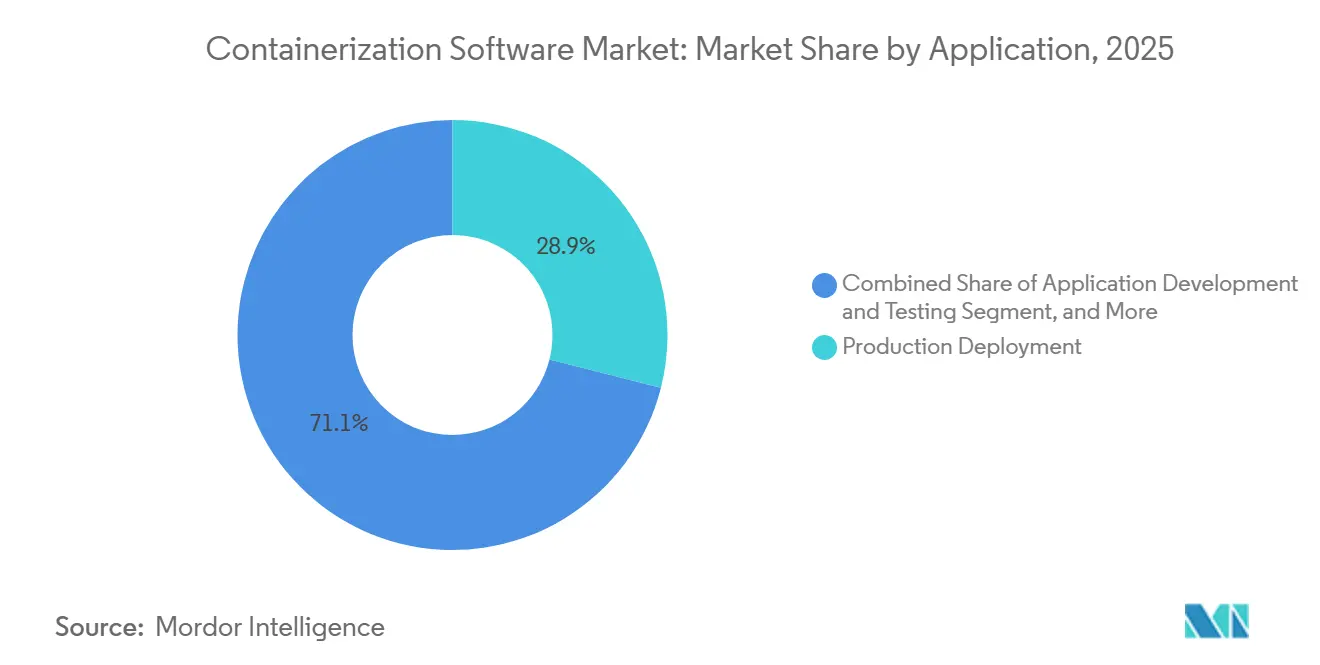
- Por aplicación, el despliegue en producción representó el 28.94 % en 2025, mientras que se prevé que el despliegue de modelos de IA y aprendizaje automático crezca a una tasa de crecimiento anual compuesta (CAGR) del 24.88 % hasta 2031.
- Por usuario final, el sector de TI y telecomunicaciones representó el 29.87% de la cuota de mercado en 2025, mientras que se prevé que el sector de la salud y las ciencias de la vida avance a una tasa de crecimiento anual compuesta (CAGR) del 19.94% hasta 2031.
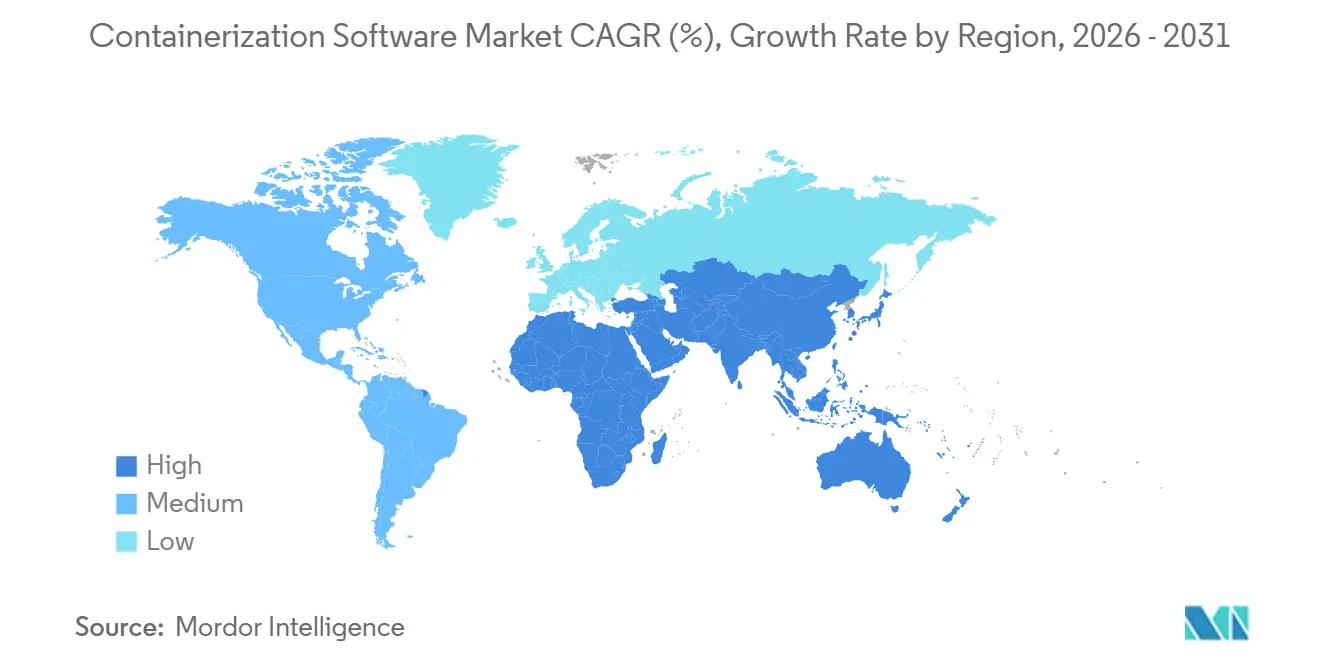
- Geográficamente, Norteamérica acaparaba el 39.84% de la cuota de mercado del software de contenerización en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 19.73% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software de contenerización
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Migración a la nube en cargas de trabajo empresariales | + 4.2% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Contenerización de cargas de trabajo de IA y ML | + 3.5% | Global, con la mayor intensidad en Norteamérica y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Estandarización de DevOps y CI/CD | + 2.8% | Presencia global, con la mayor penetración en Norteamérica y Europa Occidental. | Mediano plazo (2-4 años) |
| Adopción de la ingeniería de plataformas en grandes empresas | + 1.8% | América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Requisitos de control híbrido y de nube soberana | + 1.4% | Europa, Oriente Medio y el sur y sureste de Asia | Mediano plazo (2-4 años) |
| La economía del tiempo de ejecución se orienta hacia la tarificación de la plataforma basada en el uso. | + 0.9% | Global, con tracción temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Migración a la nube en cargas de trabajo empresariales
La modernización empresarial ha superado la fase de prueba, y el mercado del software de contenedores refleja ahora la necesidad de que el uso de contenedores a gran escala sea sostenible en todos los entornos de producción. La encuesta anual de CNCF 2025 sobre tecnologías nativas de la nube reveló que el 56 % de las organizaciones utilizaban contenedores para la mayoría o la totalidad de sus aplicaciones de producción en 2025, mientras que solo el 6 % permanecía en fase piloto. Esto modifica los patrones de gasto en el mercado del software de contenedores, ya que las empresas que ya utilizaban contenedores para sus cargas de trabajo principales ahora necesitan capas más robustas de telemetría, aplicación de políticas, atribución de costes y gobernanza. Portworx informó en 2026 que el 74 % de las organizaciones planeaban modernizar o migrar sus cargas de trabajo, y Kubernetes se identificó como la plataforma de alojamiento preferida a largo plazo para muchos de esos entornos. Esta ruta de migración impulsa el mercado del software de contenedores al vincular los programas de transformación de la virtualización heredada con la demanda de servicios modernos de orquestación, gobernanza y plataforma.
Contenerización de cargas de trabajo de IA y ML
La inferencia de IA y las operaciones de modelos están convirtiendo a los contenedores en un método de implementación fundamental, en lugar de una opción de empaquetado secundaria, dentro del mercado del software de contenedores. La encuesta de la CNCF reveló que el 66 % de las organizaciones que alojan modelos de IA generativa utilizaron Kubernetes para algunas o todas las cargas de trabajo de inferencia en 2025. Nutanix informó en enero de 2026 que el 82 % de los ejecutivos encuestados afirmó que su infraestructura local actual no estaba completamente preparada para soportar cargas de trabajo de IA, lo que está impulsando los ciclos de actualización hacia plataformas de IA en contenedores. Amazon Web Services amplió Amazon EKS en julio de 2025 para admitir hasta 100 000 nodos de trabajo por clúster, que, según indicó, podría escalar hasta 800 000 GPU NVIDIA. Esta escala es importante para el mercado del software de contenedores, ya que los compradores de IA buscan cada vez más portabilidad, control de versiones y un comportamiento de tiempo de ejecución reproducible en grandes entornos de computación.
Estandarización de DevOps y CI/CD
El mercado del software de contenerización sigue beneficiándose de que las canalizaciones DevOps se hayan convertido en la principal vía para que las nuevas cargas de trabajo entren en producción. El informe CNCF State of Cloud Native Development Q1 2026 reveló que el 88 % de los desarrolladores backend trabajaban en entornos DevOps y de plataforma estandarizados, y que existían cerca de 20 millones de desarrolladores nativos de la nube en todo el mundo. A medida que estos equipos estandarizan la entrega de software, también generan una mayor demanda interna de plataformas de desarrollo internas que se basan en flujos de trabajo basados en contenedores, imágenes gestionadas y patrones de implementación repetibles. OWASP incluyó los fallos en la cadena de suministro de software como A03 en su Top 10 de 2025, lo que subraya la importancia del soporte de SBOM y los controles de imágenes de contenedores dentro de las canalizaciones de CI/CD. Esto favorece al mercado del software de contenerización, ya que las canalizaciones de entrega estándar ahora requieren no solo orquestación, sino también gestión de imágenes y trazabilidad que cumplan con la normativa.
Adopción de la ingeniería de plataformas en grandes empresas
Las grandes empresas están formalizando la ingeniería de plataformas, creando una base de compradores más sólida para el mercado del software de contenedores. El informe sobre el estado de la ingeniería de plataformas de la CNCF reveló que el 55 % de las organizaciones la habían adoptado para 2025, y que estos equipos representaban, por lo general, entre el 2 % y el 6 % del total de ingenieros. El mismo informe indicaba que las grandes empresas destinaban entre 5 y 10 millones de dólares anuales a programas de ingeniería de plataformas, si bien solo el 25 % consideraba que sus plataformas eran maduras. Esto significa que muchas organizaciones aún están desarrollando la capa de producto interna que los desarrolladores utilizan para consumir Kubernetes, la gobernanza, los controles de políticas y las plantillas de implementación. Este cambio impulsa el mercado del software de contenedores, ya que las decisiones de los proveedores ahora dependen más de la experiencia del desarrollador, la coherencia de las versiones y los resultados de la gobernanza que del coste de la infraestructura en sí.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de profesionales con experiencia en Kubernetes y complejidad de la plataforma | -2.3% | Global, más agudo en América del Sur, África y el Sudeste Asiático. | Corto plazo (≤ 2 años) |
| Seguridad de los contenedores y exposición a riesgos en la cadena de suministro | -1.9% | Global, más aguda en Europa y América del Norte debido al escrutinio regulatorio. | Mediano plazo (2-4 años) |
| Restricciones de aplicaciones heredadas y persistencia de máquinas virtuales | -1.4% | Global, con los niveles más altos en los sectores de servicios financieros, bancarios y de seguros (BFSI) y gubernamentales en Asia-Pacífico y Europa. | Mediano plazo (2-4 años) |
| Sobrecarga de herramientas e integración fragmentadas | -0.9% | Global, con la mayor complejidad en implementaciones híbridas y multinube. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de profesionales con experiencia en Kubernetes y complejidad de la plataforma
El mercado del software de contenerización aún enfrenta un cuello de botella de talento porque los entornos de contenedores de producción ahora requieren una ingeniería más profunda que la simple administración básica de clústeres. El informe sobre el estado de la ingeniería de plataformas de la CNCF encontró que las grandes organizaciones ya gastaban entre 5 y 10 millones de dólares anuales en ingeniería de plataformas, pero solo el 25 % consideraba que sus plataformas eran maduras. [1] Cloud Native Computing Foundation, “State of Platform Engineering”, Cloud Native Computing Foundation, cncf.io Esta brecha muestra por qué los plazos de entrega a menudo se ralentizan una vez que los programas de contenedores se expanden de aplicaciones web a la programación de IA, controles de políticas y plataformas internas para desarrolladores. El problema es más agudo en entornos que necesitan orquestación con reconocimiento de GPU, controles de seguridad más profundos y operaciones de infraestructura mixta en entornos de nube y locales. Como resultado, el mercado del software de contenerización continúa creciendo, pero los compradores menos maduros enfrentan un mayor riesgo de ejecución, ciclos de implementación más largos y costos de propiedad crecientes.
Seguridad de los contenedores y exposición a riesgos en la cadena de suministro
La seguridad sigue siendo un lastre importante para el mercado del software de contenedores, ya que la protección en tiempo de ejecución y la procedencia del software son ahora requisitos operativos en lugar de complementos opcionales. Tres vulnerabilidades críticas en tiempo de ejecución, CVE-2025-31133, CVE-2025-52565 y CVE-2025-52881, se divulgaron en noviembre de 2025 y demostraron que las fugas de contenedores mediante la manipulación de escritura de procfs aún eran posibles en entornos de uso generalizado. OWASP clasificó los fallos en la cadena de suministro de software como A03 en su Top 10 de 2025, lo que elevó la importancia del cumplimiento de la verificación de imágenes, la cobertura de SBOM y la gobernanza de dependencias. Red Hat respondió en febrero de 2026 con un patrón SBOM contextual que rastreaba la procedencia de los paquetes a través de jerarquías de imágenes de contenedores, pero la adopción desigual significa que muchas organizaciones aún carecen de controles consistentes. Esto ralentiza el mercado del software de contenedores en algunos casos porque los compradores deben financiar herramientas de seguridad, procesos de validación y flujos de trabajo de atestación antes de escalar las implementaciones de producción.
Análisis de segmento
Por tipo de despliegue: Los anclajes de la nube pública aumentan el gasto a medida que las arquitecturas multi-nube se reconfiguran.
La nube pública representó el 46.83 % del mercado de software de contenedores en 2025, lo que indica que los servicios gestionados siguen representando la mayor parte del gasto actual. Las plataformas de nube pública siguen siendo atractivas porque AWS EKS y ECS, Azure AKS y Google GKE eliminan gran parte de la carga de infraestructura que los equipos empresariales tendrían que asumir internamente. Este valor se vuelve aún más importante cuando las organizaciones buscan entornos preparados para IA con observabilidad integrada, controles de políticas y servicios de tiempo de ejecución escalables. Amazon anunció en junio de 2026 que SageMaker AI podría reducir el tiempo de escalado de la inferencia de IA generativa hasta en un 50 % mediante el almacenamiento en caché automático de imágenes de contenedores, lo que subraya las ventajas operativas de los entornos de nube gestionados para cargas de trabajo con alta carga de inferencia. La industria del software de contenedores aún mantiene una demanda significativa en las instalaciones en sectores regulados donde la soberanía, la latencia o los requisitos de control interno limitan la implementación de la nube pública.
Las implementaciones locales siguen siendo importantes para el gobierno, la atención médica y otros casos de uso estrictamente regulados, ya que las cargas de trabajo sensibles a menudo requieren un control más estricto sobre la ubicación de los datos y la configuración en tiempo de ejecución. La nube híbrida da soporte a estos compradores al conectar entornos controlados con infraestructura elástica cuando se requiere capacidad de pico o equilibrio de carga de trabajo. El mercado del software de contenedores también se beneficia de la demanda híbrida, ya que Kubernetes proporciona a las empresas un plano de control común en entornos mixtos, lo que reduce el retrabajo durante la migración de aplicaciones. Los unikernels y los contenedores de sistema están ganando popularidad en entornos de borde híbridos, donde se valoran las dimensiones reducidas y un aislamiento más estricto por encima de una amplia gama de funcionalidades. Se prevé que la multinube crezca a una tasa de crecimiento anual compuesta (CAGR) del 19.62 % hasta 2031, y este ritmo refleja decisiones arquitectónicas deliberadas orientadas a la portabilidad y a una menor dependencia de un único hiperescalador. Los compradores no solo adoptan la multinube por resiliencia, sino que también utilizan API de contenedores estandarizadas para preservar la libertad de implementación a medida que los requisitos de soberanía y gobernanza se vuelven más estrictos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por plataforma: Kubernetes domina mientras los servicios gestionados compiten en diferenciación por IA.
Kubernetes acaparó el 42.18 % de la cuota de mercado del software de contenerización en 2025, lo que confirma su papel como capa de orquestación estándar en entornos de contenedores empresariales. La encuesta de la CNCF reveló que el 82 % de los usuarios de contenedores utilizaban Kubernetes en producción en 2025, lo que refuerza la profunda integración de la plataforma en la entrega de software moderna. La misma encuesta indicó que el 66 % de las organizaciones utilizaban Kubernetes para algunas o todas sus cargas de trabajo de inferencia de IA generativa, lo que vincula directamente la plataforma con la creciente demanda de infraestructura de IA. Docker sigue siendo importante en la capa de compilación y desarrollo, mientras que Amazon ECS ofrece a los equipos la gestión de contenedores nativa de AWS sin la complejidad operativa completa de Kubernetes. Google Kubernetes Engine continúa destacándose entre los compradores que buscan una mayor integración con la infraestructura de TPU y GPU de NVIDIA, manteniendo la competencia activa incluso dentro de un segmento de plataformas liderado por Kubernetes.
Se prevé que Azure Kubernetes Service crezca a una tasa de crecimiento anual compuesta (CAGR) del 22.14 % hasta 2031, lo que la convierte en la plataforma de mayor crecimiento en el mercado del software de contenedores. Microsoft declaró en Red Hat Summit 2026 que AKS ejecutaba cargas de trabajo de OpenAI y Anthropic en clústeres que escalaban hasta 75 000 nodos, y también destacó las configuraciones de AKS bare-metal que permitían el acceso directo a NVLink y RDMA para entornos exigentes de entrenamiento de IA. Este posicionamiento es importante porque la competencia entre plataformas se está alejando de la orquestación básica y se está orientando hacia la programación nativa de IA, la optimización del rendimiento y la observabilidad integrada. El otro grupo de plataformas, que incluye Mirantis k0s, SUSE K3s y Canonical MicroK8s, sigue siendo relevante en entornos de borde, aislados y ligeros, donde las distribuciones a gran escala son más difíciles de justificar. Como resultado, el mercado del software de contenedores se está diferenciando cada vez más a nivel de plataforma, aunque Kubernetes sigue siendo la base operativa común en la mayoría de las implementaciones empresariales.
Por tipo de contenedor: Los contenedores de aplicaciones predominan, mientras que los unikernels ganan terreno en entornos centrados en la seguridad.
Los contenedores de aplicaciones mantuvieron una participación del 79.46 % en 2025, lo que indica que siguen siendo el formato estándar para empaquetar microservicios, API y otras cargas de trabajo sin estado en todo el mercado del software de contenedores. Su liderazgo se sustenta en herramientas maduras, un amplio soporte del ecosistema y una inversión constante en imágenes base reforzadas y paquetes seleccionados. Docker amplió su oferta de paquetes de sistema reforzados a más de 8,000 paquetes Alpine en marzo de 2026, lo que refleja la demanda continua de bases de contenedores de aplicaciones más pequeñas y seguras. [2] Docker, “Docker Hardened System Packages”, Docker, docker.com Los contenedores de sistema siguen atendiendo casos de uso que requieren aislamiento a nivel de sistema operativo sin virtualización completa, mientras que los contenedores de hipervisor como Kata Containers y gVisor abordan entornos donde el aislamiento de contenedores estándar es insuficiente. Esa combinación mantiene el segmento amplio, pero el centro de gravedad del gasto sigue estando en los contenedores de aplicaciones porque se alinean con el modelo de entrega de software dominante utilizado en las empresas.
Se prevé que los unikernels crezcan a una tasa de crecimiento anual compuesta (CAGR) del 22.73 % hasta 2031, convirtiéndose así en el tipo de contenedor de mayor crecimiento en el mercado del software de contenerización. Su atractivo reside en aquellos casos en los que los compradores buscan superficies de ataque mínimas, ejecución determinista e imágenes de tiempo de ejecución de propósito único para cargas de trabajo de inferencia de IA sensibles o en entornos de borde. Las revelaciones sobre la brecha de runc de noviembre de 2025 reforzaron el valor de la menor exposición a las llamadas al sistema, lo que otorga mayor relevancia a los modelos de ejecución que reducen la superficie de ataque subyacente. La adopción aún se ve limitada por una cadena de herramientas de desarrollo menos madura que la de los contenedores convencionales, por lo que los unikernels siguen siendo un segmento de alto crecimiento pero de menor volumen. Aun con esta limitación, la demanda de los sectores de defensa, infraestructura crítica y servicios financieros mantiene la categoría estratégicamente importante, ya que estos compradores suelen priorizar el aislamiento y el control sobre la facilidad de operación.
Por aplicación: La implementación en producción lidera a medida que las cargas de trabajo de IA y ML cambian la combinación.
En 2025, el despliegue en producción representó el 28.94 % del mercado de software de contenedores, lo que refleja su papel como principal entorno de ejecución para la pila de aplicaciones más amplia. El desarrollo, las pruebas, la migración a la nube y la automatización de CI/CD se integran en la producción, manteniendo a este segmento en el centro del gasto empresarial actual. El mercado de software de contenedores también recibe un fuerte apoyo de la gestión de microservicios y la estandarización del flujo de trabajo de DevOps, ya que estas tareas dependen de imágenes repetibles, lanzamientos orquestados y un comportamiento de ejecución consistente. La computación perimetral y la contenerización de IoT están ganando impulso, ya que las distribuciones ligeras de Kubernetes facilitan la gestión de cargas de trabajo en hardware con recursos limitados. Esta combinación de aplicaciones demuestra que los contenedores ya no se limitan solo a los equipos de software, puesto que el mismo modelo operativo se utiliza ahora en entornos de producción de datos, perimetrales y críticos para el negocio.
Se prevé que la implementación de modelos de IA y ML crezca a una tasa de crecimiento anual compuesta (CAGR) del 24.88 % hasta 2031, convirtiéndose en el segmento de aplicaciones de mayor crecimiento en el mercado del software de contenedores. La encuesta de la CNCF reveló que solo el 7 % de las organizaciones implementaban modelos de IA diariamente en 2025, mientras que el 47 % lo hacía ocasionalmente, lo que sugiere que muchos equipos aún se encuentran en las primeras etapas del ciclo operativo y tienen margen para aumentar la frecuencia y la estandarización. Este patrón apunta a una mayor demanda de empaquetado de modelos reproducible, consistencia del entorno y programación de recursos basada en clústeres a medida que la IA se integra más en la producción empresarial. Las cargas de trabajo de big data y análisis también están creciendo a medida que las organizaciones utilizan contenedores para clústeres de Spark, Flink y Ray con el fin de lograr eficiencia y repetibilidad, aunque su expansión sigue siendo más lenta que la implementación de IA y ML. Por lo tanto, el mercado del software de contenedores mantiene una amplia diversidad de aplicaciones, pero la implementación de IA está reconfigurando el lugar donde se está formando la demanda incremental más rápida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: Las tecnologías de la información y las telecomunicaciones lideran el gasto actual, mientras que el sector sanitario experimenta el crecimiento más acelerado.
En 2025, el sector de TI y telecomunicaciones representó el 29.87 % de la cuota de mercado del software de contenedores, convirtiéndose así en el principal contribuyente de gasto actual por usuario final. Este sector se beneficia de prácticas DevOps consolidadas, programas de virtualización de funciones de red y una larga trayectoria en el desarrollo de software nativo en la nube, factores que se adaptan perfectamente a los modelos de entrega basados en contenedores. El sector BFSI (Banca, Servicios Financieros y Seguros) también constituye un importante grupo comprador, ya que las plataformas de banca digital, los sistemas de negociación y las cargas de trabajo de informes se benefician de la implementación repetible y un control de versiones más robusto. La adopción por parte del gobierno también avanza en Norteamérica y Europa, dado que las políticas de confianza cero y los mandatos de ingeniería de plataformas se alinean con los modelos operativos basados en contenedores. Estas tendencias mantienen a TI y telecomunicaciones en el centro de la demanda actual, puesto que este segmento ya cuenta con la madurez técnica y la intensidad de carga de trabajo necesarias para sostener el uso de contenedores a gran escala.
Se prevé que el sector de la salud y las ciencias de la vida crezca a una tasa de crecimiento anual compuesta (TCAC) del 19.94 % hasta 2031, convirtiéndose así en el segmento de usuarios finales de mayor crecimiento en el mercado del software de contenerización. Nutanix informó en julio de 2025 que el 86 % de los líderes de TI del sector salud afirmaron que la IA estaba acelerando la adopción de contenedores, el 81 % esperaba un aumento en los niveles de contenerización y el 99 % indicó que sus organizaciones estaban al menos en proceso de contenerizar aplicaciones. Este crecimiento está vinculado a la necesidad de trasladar las cargas de trabajo de IA clínica y atención definida por software desde centros de datos centralizados hacia entornos de atención al paciente y en el punto de atención con controles de tiempo de ejecución consistentes. Los requisitos de seguridad de datos de HIPAA y las directrices de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) para el software como dispositivo médico añaden presión de cumplimiento que favorece entornos de implementación auditables y repetibles. La fabricación, la automatización industrial, la energía y los servicios públicos también están en auge a medida que las cargas de trabajo de IoT industrial se desplazan hacia plataformas de borde en contenedores, aunque estos mercados siguen siendo más pequeños en términos absolutos que el sector financiero y de seguros (BFSI) y el sector salud.
Análisis geográfico
Mercado de software de contenerización en Norteamérica
América del Norte representó el 39.84 % del mercado en 2025, consolidándose como el bloque regional más grande en el mercado de software de contenedores. La región se beneficia de la mayor concentración de infraestructura de hiperescaladores, compradores de software empresarial y talento en ingeniería de plataformas. Estados Unidos sigue siendo el referente indiscutible, ya que la mayoría de los principales proveedores de Kubernetes gestionado, herramientas para desarrolladores y plataformas empresariales cuentan con una sólida presencia operativa en el país. La encuesta de la CNCF continuó mostrando una alta madurez de Kubernetes en producción en esta región en 2025, lo que respalda una demanda sostenida de herramientas de mayor valor, más allá de la simple orquestación básica. Canadá y México contribuyen a este crecimiento mediante la modernización de los servicios financieros y la adopción de tecnología de contenedores vinculada a la manufactura, ampliando así el alcance de la región más allá de Estados Unidos.
Mercado de software de contenerización en la región Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una CAGR del 19.73 % hasta 2031, lo que la convierte en la región de más rápido crecimiento en el mercado de software de contenedores. Un informe de Linux Foundation Japan publicado en mayo de 2025 encontró que el 91 % de las empresas japonesas encuestadas usaban contenedores en producción, lo que indica una sólida madurez operativa en uno de los mercados empresariales más avanzados de la región. [3] Linux Foundation Japan, “Cloud Native 2024, A Decade of Code, Cloud, and Transformation”, cobertura de Linux Foundation Japan, atmarkit.itmedia.co.jp India está ganando impulso a través de la expansión a gran escala de centros de datos e infraestructura en la nube, mientras que China continúa enfatizando los registros soberanos y el desarrollo nacional de Kubernetes. Japón, Corea del Sur y Australia contribuyen con una demanda más madura, mientras que India, Indonesia y Vietnam respaldan la adopción de alto crecimiento basada en capas de infraestructura digital más nuevas. Esa combinación mantiene a Asia-Pacífico central para el crecimiento futuro porque combina casos de uso empresariales maduros con construcciones más nuevas que están menos limitadas por entornos de virtualización más antiguos.
Mercado de software de contenerización en EMEA y Sudamérica
Europa, Oriente Medio y África presentan un perfil más heterogéneo en el mercado del software de contenedores. Europa Occidental sigue liderada por Alemania, el Reino Unido y Francia, donde la modernización empresarial y los programas de nube orientados al cumplimiento normativo se mantienen activos. Oriente Medio experimenta un mayor dinamismo, ya que las inversiones soberanas en la nube respaldan las cargas de trabajo gubernamentales y energéticas que requieren entornos de implementación controlados. Sudamérica sigue siendo la región con menor oportunidad, pero Brasil y Argentina continúan beneficiándose de la transformación digital en los servicios financieros y los medios de comunicación. África aún se encuentra en una fase inicial, con Sudáfrica y Nigeria como puntos de entrada a medida que la infraestructura de nube empresarial se expande y crea una base más amplia para las implementaciones en contenedores.
Panorama competitivo
El mercado del software de contenedores está moderadamente concentrado, con un nivel superior liderado por hiperescaladores como AWS, Microsoft y Google, que combinan Kubernetes gestionado con computación de IA, observabilidad y herramientas para desarrolladores. Su fortaleza reside en la venta de entornos operativos integrados en lugar de servicios de contenedores aislados, lo que eleva los costes de cambio una vez que las empresas estandarizan su pila tecnológica preferida. Por debajo de ese nivel superior, Red Hat, SUSE, Mirantis y Canonical compiten más directamente en portabilidad híbrida, alineación con el código abierto y control empresarial. El mercado del software de contenedores también se mantiene lo suficientemente abierto como para que los proveedores especializados ganen terreno en seguridad, malla de servicios y distribuciones ligeras para el borde de la red. Este equilibrio crea un panorama donde la escala es importante, pero los productos especializados aún pueden influir en partes específicas de la pila tecnológica de la plataforma.
Varias estrategias en 2026 demostraron que los proveedores están tratando de expandir sus roles en las operaciones de contenedores empresariales. IBM y Red Hat comprometieron USD 5 mil millones al Proyecto Lightwell en mayo de 2026 para fortalecer la confianza en el software de código abierto en toda la pila de producción, posicionando la garantía de la cadena de suministro como una palanca competitiva en lugar de una característica de soporte. [4] IBM, “IBM y Red Hat se comprometen USD 5 mil millones para redefinir el futuro del código abierto en la era de la IA”, IBM Newsroom, newsroom.ibm.com Docker anunció la disponibilidad general de Docker Offload en abril de 2026, trasladando el motor de contenedores a la nube administrada de Docker para que los desarrolladores en entornos restringidos pudieran seguir ejecutando flujos de trabajo de contenedores sin depender de la virtualización local. Broadcom lanzó VMware vSphere Kubernetes Service 3.7 en junio de 2026 con soporte para Kubernetes 1.36, certificación CNCF, herramientas de cumplimiento automatizadas y un marco de complementos rediseñado, lo que demuestra que los líderes de infraestructura todavía están defendiendo la base empresarial local.
La competencia también se está orientando hacia la profundidad de la plataforma en IA y seguridad, en lugar de centrarse únicamente en afirmaciones generales sobre la orquestación. Cisco presentó Cloud Control en junio de 2026 como una plataforma unificada para la gestión de infraestructuras de TI críticas mediante agentes humanos y de IA, lo que amplía la competencia al control en tiempo de ejecución y las operaciones automatizadas. HPE lanzó sistemas de nube privada de cuarta generación en mayo de 2026 con gestión unificada basada en Kubernetes para máquinas virtuales y contenedores en una sola plataforma, lo que refuerza la necesidad de una modernización basada en contenedores dentro de entornos empresariales controlados. En este contexto, el mercado del software de contenedores está siendo moldeado por proveedores que pueden combinar escalabilidad preparada para IA, control de despliegue híbrido y cadenas de suministro de software confiables en un único modelo operativo. Por ello, las empresas que conectan la orquestación, la seguridad y la productividad de los desarrolladores, en lugar de tratarlas como capas de producto separadas, están consolidando sus posiciones más sólidas.
Líderes de la industria del software de contenerización
estibador, inc.
Red Hat, Inc.
Amazon Web Services, Inc.
Microsoft Corporation
Google LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: IBM, Red Hat y Deloitte anunciaron una colaboración en el marco del Proyecto Lightwell para fortalecer la confianza en la cadena de suministro de software de código abierto en entornos de producción empresariales. Esta colaboración aprovecha el alcance de la consultoría empresarial de Deloitte para extender el marco del Proyecto Lightwell, respaldado por el compromiso de 5 mil millones de dólares de IBM y Red Hat, a los programas de adopción de las empresas Fortune 500.
- Junio de 2026: Amazon anunció una inversión adicional de 13 millones de dólares en la infraestructura de IA y nube de la India hasta 2030, financiando la expansión de la capacidad de los centros de datos de AWS en Bombay y Hyderabad. Este compromiso, la tercera gran inversión de Amazon en la India en tres años, amplía directamente la presencia de la plataforma de computación en contenedores de gran escala que presta servicios a las empresas de Asia-Pacífico.
- Mayo de 2026: IBM y Red Hat comprometieron 5 millones de dólares al Proyecto Lightwell, respaldado por un equipo de más de 20,000 ingenieros, para ayudar a las empresas a proteger el software de código abierto a lo largo de toda la cadena de producción, desde el desarrollo inicial hasta los entornos de ejecución en contenedores.
- Abril de 2026: Docker anunció la disponibilidad general de Docker Offload, un servicio en la nube totalmente administrado que traslada el motor de contenedores a la nube segura de Docker, lo que permite a los desarrolladores en entornos administrados o con recursos limitados ejecutar flujos de trabajo de Docker sin virtualización local. Entre las novedades previstas se incluyen instancias con GPU para cargas de trabajo de IA y aprendizaje automático, e integración de la canalización de CI/CD con GitHub Actions, GitLab CI y Jenkins.
Alcance del informe del mercado global de software de contenerización
El mercado del software de contenerización incluye soluciones que empaquetan aplicaciones y sus dependencias en contenedores estandarizados y portátiles para garantizar una implementación uniforme en distintos entornos informáticos. El alcance abarca entornos de ejecución de contenedores, plataformas de orquestación, herramientas de gestión, soluciones de seguridad y servicios relacionados que se utilizan en infraestructuras locales, en la nube e híbridas.
El informe del mercado de software de contenerización está segmentado por tipo de implementación (local, nube pública, nube híbrida y multinube), plataforma (Docker, Kubernetes, Red Hat OpenShift, Amazon Elastic Container Service, Google Kubernetes Engine, Azure Kubernetes Service y otras plataformas), tipo de contenedor (contenedores de aplicaciones, contenedores de sistema, contenedores de hipervisor y unikernels), aplicación (desarrollo y pruebas de aplicaciones, automatización de DevOps y CI/CD, implementación en producción, migración a la nube, gestión de microservicios, computación perimetral e IoT, cargas de trabajo de big data y análisis, e implementación de modelos de IA y ML), usuario final (TI y telecomunicaciones, BFSI, salud y ciencias de la vida, comercio minorista y comercio electrónico, fabricación y automatización industrial, gobierno y sector público, medios de comunicación y entretenimiento, energía y servicios públicos, transporte y logística, y otros usuarios finales) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
| En el local |
| Nube pública |
| Nube híbrida |
| Multi-nube |
| Docker |
| Kubernetes |
| Red Hat OpenShift |
| Servicio de contenedor elástico de Amazon |
| Motor Kubernetes de Google |
| Servicio Azure Kubernetes |
| Otras plataformas |
| Contenedores de aplicaciones |
| Contenedores del sistema |
| Contenedores de hipervisor |
| Unikernels |
| Desarrollo y pruebas de aplicaciones |
| Automatización de DevOps y CI/CD |
| Despliegue de producción |
| Migración en la nube |
| Gestión de microservicios |
| Edge Computing e IoT |
| Cargas de trabajo de Big Data y análisis |
| Implementación de modelos de IA y aprendizaje automático |
| TI y Telecomunicaciones |
| BFSI |
| Salud y ciencias de la vida |
| Comercio minorista y comercio electrónico |
| Manufactura y Automatización Industrial |
| Gobierno y sector público |
| Medios de Comunicación y Entretenimiento |
| Energía y servicios Públicos |
| Transporte y Logística |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Qatar | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de Africa |
| Por tipo de implementación | En el local | |
| Nube pública | ||
| Nube híbrida | ||
| Multi-nube | ||
| Por Plataforma | Docker | |
| Kubernetes | ||
| Red Hat OpenShift | ||
| Servicio de contenedor elástico de Amazon | ||
| Motor Kubernetes de Google | ||
| Servicio Azure Kubernetes | ||
| Otras plataformas | ||
| Por tipo de contenedor | Contenedores de aplicaciones | |
| Contenedores del sistema | ||
| Contenedores de hipervisor | ||
| Unikernels | ||
| por Aplicación | Desarrollo y pruebas de aplicaciones | |
| Automatización de DevOps y CI/CD | ||
| Despliegue de producción | ||
| Migración en la nube | ||
| Gestión de microservicios | ||
| Edge Computing e IoT | ||
| Cargas de trabajo de Big Data y análisis | ||
| Implementación de modelos de IA y aprendizaje automático | ||
| Por usuario final | TI y Telecomunicaciones | |
| BFSI | ||
| Salud y ciencias de la vida | ||
| Comercio minorista y comercio electrónico | ||
| Manufactura y Automatización Industrial | ||
| Gobierno y sector público | ||
| Medios de Comunicación y Entretenimiento | ||
| Energía y servicios Públicos | ||
| Transporte y Logística | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Qatar | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas del mercado del software de contenerización?
El mercado del software de contenerización estaba valorado en 9.67 millones de dólares en 2025, alcanzó los 11.05 millones de dólares en 2026 y se prevé que llegue a los 24.2 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 16.97 %.
¿Qué modelo de despliegue genera la demanda actual de plataformas de contenedores?
La demanda de despliegue en la nube pública lideró el sector, con una cuota del 46.83 % en 2025, debido a que los servicios gestionados reducen los costes de infraestructura y permiten operaciones preparadas para la IA a gran escala.
¿Por qué Kubernetes sigue siendo fundamental para las estrategias de contenedores empresariales?
Kubernetes mantenía una cuota de mercado del 42.18 % en 2025, y la CNCF informó de que el 82 % de los usuarios de contenedores lo utilizaban en producción, lo que demuestra que sigue siendo el principal estándar de orquestación.
¿Qué factores impulsan el mayor crecimiento en los casos de uso de las aplicaciones?
Se prevé que la implementación de modelos de IA y aprendizaje automático crezca a una tasa de crecimiento anual compuesta (CAGR) del 24.88 % hasta 2031, debido a que las empresas necesitan entornos portátiles y reproducibles para la inferencia y las operaciones de los modelos.
¿Qué segmento de usuarios finales se está expandiendo más rápidamente?
Se prevé que el sector de la salud y las ciencias de la vida crezca a una tasa de crecimiento anual compuesta (CAGR) del 19.94 % hasta 2031, impulsado por la adopción de la IA clínica y las necesidades más estrictas de entornos de ejecución auditables.
¿Qué región tiene más probabilidades de experimentar la mayor expansión futura?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 19.73 % hasta 2031, impulsada por la demanda empresarial consolidada en Japón y el desarrollo de nuevas infraestructuras digitales en India y el sudeste asiático.


