

Tamaño y participación del mercado de catéteres para bloqueo nervioso periférico continuo
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
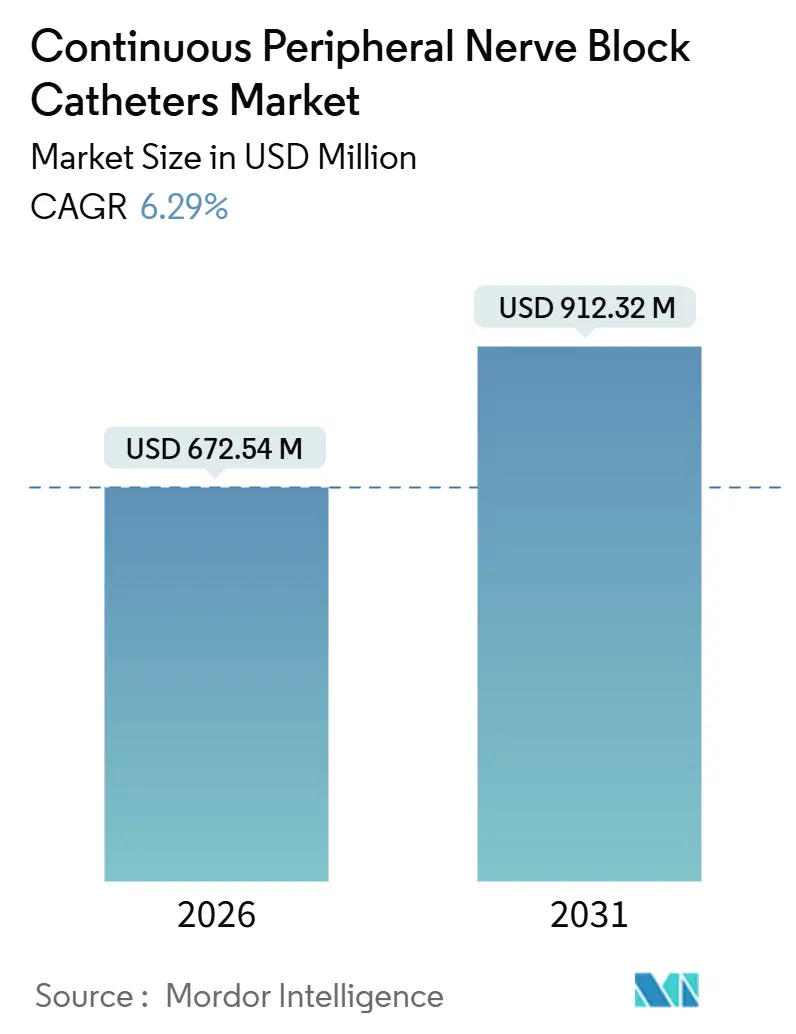
| Tamaño del mercado (2026) | USD 672.54 Million |
| Tamaño del mercado (2031) | USD 912.32 Million |
| Tasa de crecimiento (2026 - 2031) | 6.29% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de catéteres para bloqueo nervioso periférico continuo por Mordor Intelligence
Se estima que el tamaño del mercado de catéteres de bloqueo nervioso periférico continuo será de USD 672.54 millones en 2026, y se espera que alcance los USD 912.32 millones para 2031, con una CAGR del 6.29 % durante el período de pronóstico (2026-2031).
El aumento del volumen de traumatismos ortopédicos en poblaciones mayores, los protocolos obligatorios de analgesia multimodal y la consolidación de las técnicas regionales guiadas por ultrasonido están acelerando la demanda global. Los financiadores están premiando los enfoques que ahorran opioides, los centros de cirugía ambulatoria están captando procedimientos de reemplazo articular en el mismo día y los fabricantes están integrando sensores inteligentes para permitir la monitorización remota. Las dinámicas de la oferta, como los cuellos de botella en la esterilización, el escrutinio regulatorio y las licitaciones agrupadas en las economías emergentes, están redefiniendo los costos de producción y las estrategias de precios. La intensidad competitiva se mantiene moderada debido a que los cinco principales actores controlan alrededor del 60% de los ingresos; sin embargo, los distribuidores regionales y las empresas emergentes continúan fragmentando su participación por debajo del nivel 1.
Conclusiones clave del informe
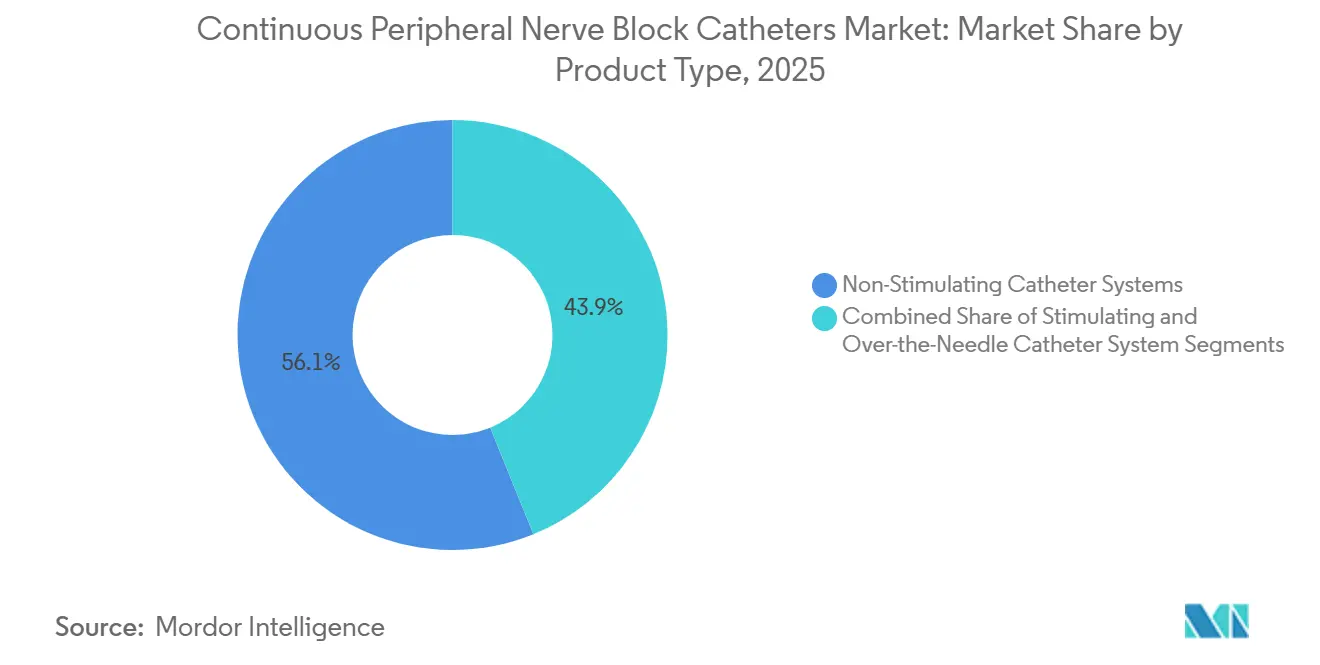
- Por tipo de producto, los sistemas no estimulantes lideraron con una participación de ingresos del 56.14 % en 2025, mientras que se prevé que los diseños sobre la aguja registren la CAGR más rápida del 8.13 % hasta 2031.
- Por técnica de inserción, la guía de estimulación nerviosa representó el 49.62% de los ingresos en 2025, mientras que la colocación guiada por ultrasonido avanza a una CAGR del 9.21% hacia 2031.
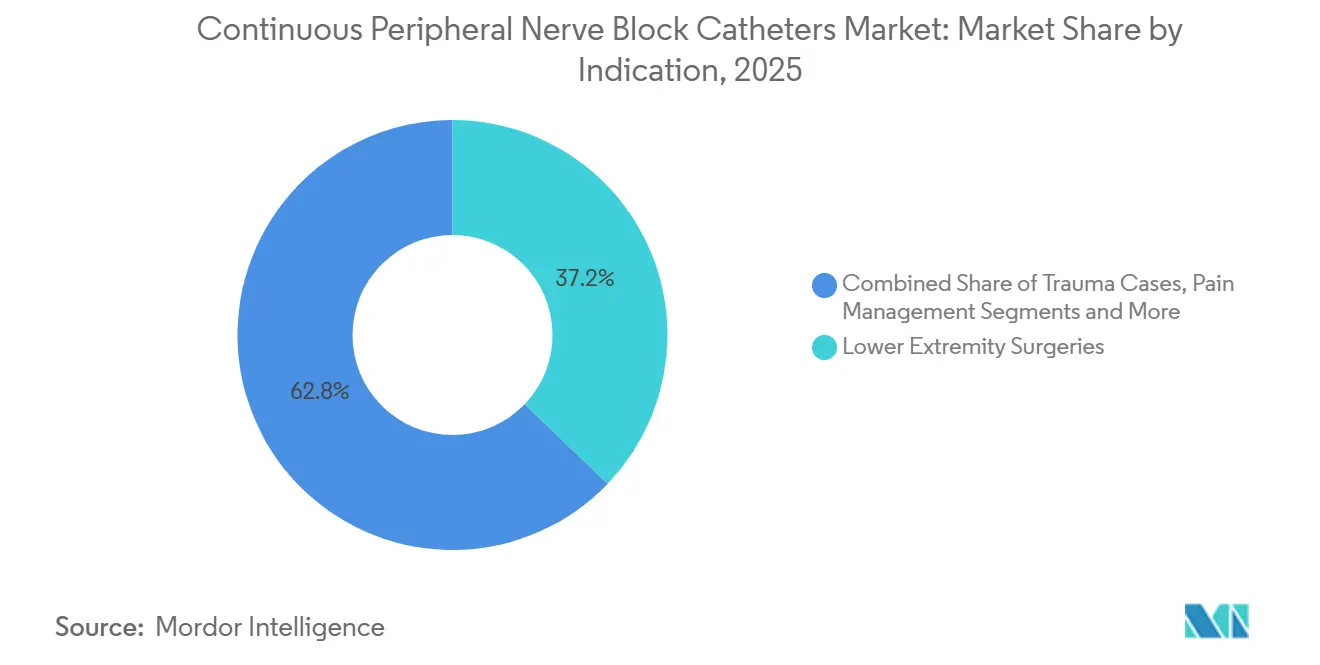
- Según las indicaciones, las cirugías de extremidades inferiores representaron el 37.16 % de la demanda en 2025, aunque los casos de traumatismos se están acelerando a una CAGR del 10.89 % durante el período de pronóstico.
- Por usuario final, los hospitales capturaron el 63.21% de los ingresos en 2025, mientras que los centros quirúrgicos ambulatorios exhiben la CAGR más alta del 9.58% hasta 2031.
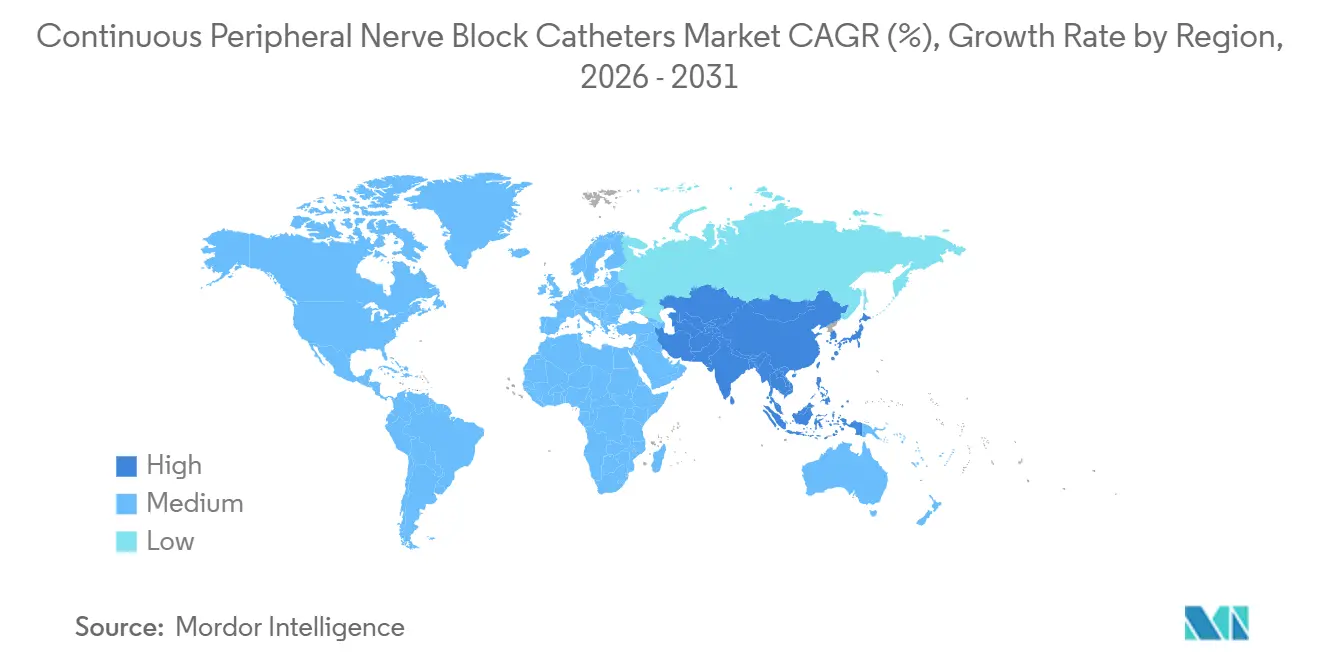
- Por geografía, América del Norte dominó con una participación del 44.55% en 2025, mientras que Asia-Pacífico se prevé que se expanda a una CAGR del 8.26% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de catéteres para bloqueo continuo de nervios periféricos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del volumen mundial de cirugía ortopédica y traumatológica | + 1.2% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Protocolos ERAS y de ahorro de opioides que aceleran su adopción | + 1.5% | América del Norte, Europa, Australia, Oriente Medio | Corto plazo (≤ 2 años) |
| Avances en la precisión de la colocación guiada por ultrasonido | + 1.3% | Hospitales de nivel 1 de Asia-Pacífico, América del Norte, Europa Occidental | Mediano plazo (2-4 años) |
| El cambio de hospital a centro ambulatorio exige una analgesia ambulatoria más prolongada | + 1.1% | Centro de América del Norte, Europa y mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Integración de catéteres con sensores inteligentes y monitorización remota | + 0.8% | Sitios piloto de América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Contratos de licitación agrupados emergentes en regiones en desarrollo | + 0.4% | China, India, CCG, Brasil | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del volumen mundial de cirugía ortopédica y traumatológica
Los procedimientos ortopédicos a nivel mundial aumentaron un 7% interanual durante 2025, ya que el envejecimiento de la población y la obesidad aceleraron la degeneración articular, lo que llevó a tasas más altas de reconstrucciones de cadera, rodilla y hombro. [1] Personal de la OCDE, “Estadísticas de salud de la OCDE 2025”, Organización para la Cooperación y el Desarrollo Económicos, oecd.org La incidencia de fracturas de cadera entre adultos de 65 años o más alcanzó 1.6 millones de casos, una cifra que se proyecta que llegará a 2.1 millones para 2030 a medida que aumenta la esperanza de vida y crece la prevalencia de la osteoporosis. [2] Equipo de la Organización Mundial de la Salud, “Hoja informativa sobre el envejecimiento y la salud 2025”, Organización Mundial de la Salud, who.int Las admisiones por traumatismos aumentaron en los países de ingresos bajos y medios, donde las lesiones por accidentes de tránsito generan millones de operaciones que requieren analgesia prolongada. En los Estados Unidos, los volúmenes de artroplastia total de rodilla superaron 1 millón en 2025 después de que Medicare ampliara la cobertura ambulatoria, incentivando un control eficaz del dolor. Los catéteres para el bloqueo continuo de nervios periféricos permiten el alta hospitalaria tras 24 horas con una analgesia equivalente a la de los regímenes de opioides para pacientes hospitalizados, reduciendo la estancia hospitalaria en 1.2 días por caso.
Protocolos ERAS y de ahorro de opioides que aceleran su adopción
Las guías de recuperación mejorada después de la cirugía publicadas en 2024 recomiendan bloqueos nerviosos periféricos continuos para procedimientos mayores de extremidades inferiores, citando reducciones de opioides del 60% en comparación con la analgesia intravenosa controlada por el paciente. [3] Thomas Wainwright, “Guías de recuperación mejorada después de la cirugía para artroplastia de cadera y rodilla”, ERAS Society, erassociety.org El modelo de atención integral para reemplazo articular de CMS comenzó a penalizar los reingresos a los 90 días superiores al 5% y a recompensar a las instalaciones que mantienen puntuaciones de dolor por debajo de 3, intensificando el interés en la analgesia regional sostenida. Las muertes por sobredosis relacionadas con opioides en EE. UU. disminuyeron un 3% en 2025, la primera caída sostenida en diez años, debido en parte a los protocolos quirúrgicos que limitan los opioides sistémicos. Los ministerios europeos destinaron 200 millones de euros para capacitar a anestesiólogos en técnicas guiadas por ultrasonido, informando ahorros de 1,500 euros por reemplazo articular. En conjunto, estos cambios incorporan la analgesia basada en catéteres en la atención ortopédica de rutina.
Avances en la precisión de la colocación guiada por ultrasonido
Las unidades de ultrasonido portátiles con transductores lineales ahora ofrecen una resolución inferior a 0.3 milímetros, lo que permite a los médicos visualizar los haces nerviosos y los vasos adyacentes durante la colocación. Las superposiciones de guía de aguja reducen las tasas de colocación incorrecta del catéter por debajo del 5 %, en comparación con el 12 % de los métodos con neuroestimulador. Los algoritmos de inteligencia artificial identifican la anatomía nerviosa clave con una precisión del 94 %, lo que ayuda a los profesionales sanitarios noveles. Los hospitales comunitarios adquirieron sistemas con precios inferiores a 8,000 USD en 2025, ampliando el acceso a la anestesia regional guiada por imágenes. Las plataformas híbridas de ultrasonido y estimulación redujeron los tiempos de inserción en 4 minutos, una mejora significativa en los centros ambulatorios de alta demanda.
El cambio de hospital a centro ambulatorio exige una analgesia ambulatoria más prolongada
Los centros de cirugía ambulatoria realizaron el 28% de las artroplastias totales de rodilla en EE. UU. en 2025, después de que Medicare eliminara las restricciones para pacientes hospitalizados. El alta el mismo día requiere analgesia durante 48-72 horas, un periodo que los bloqueos de una sola inyección no pueden cubrir. Los catéteres acoplados a bombas elastoméricas satisfacen esta duración, lo que permite a los pacientes autogestionar la infusión en casa con asistencia telefónica. El reembolso promedio por reemplazo de rodilla para pacientes ambulatorios alcanzó los 18,000 USD, frente a los 28,000 USD para pacientes hospitalizados, lo que impulsó los márgenes netos de los proveedores. Las tasas de reingreso de los pacientes de centros de cirugía ambulatoria que utilizan catéteres se mantuvieron por debajo del 2%, en comparación con el 6% entre los dados de alta que solo reciben opioides orales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos elevados de dispositivos y procedimientos en centros de bajo volumen | −0.6% | América del Norte rural, Europa del Este, Asia-Pacífico de nivel 2/3 | Mediano plazo (2-4 años) |
| Los estrictos requisitos de evidencia de la FDA/CE ralentizan los lanzamientos | −0.5% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Límites de capacidad de esterilización según las normas de emisión de EtO | −0.4% | América del Norte, Europa, efectos dominó en Asia-Pacífico | Mediano plazo (2-4 años) |
| Formación limitada de anestesistas en hospitales de segundo nivel | −0.7% | Asia-Pacífico, América Latina, Oriente Medio y África, zonas rurales de EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos elevados de dispositivos y procedimientos en centros de bajo volumen
Los kits de catéteres cuestan entre 150 y 300 dólares estadounidenses, un gasto que los hospitales que realizan menos de 100 reemplazos articulares al año tienen dificultades para absorber. Las unidades de ultrasonido portátiles cuestan entre 8,000 y 40,000 dólares estadounidenses, compitiendo con otras necesidades de capital. La inserción tarda aproximadamente 15 minutos, frente a los 5 minutos de los bloqueos de inyección única, lo que añade 200 dólares estadounidenses por caso a los gastos de quirófano. Los hospitales rurales de EE. UU. operan con márgenes inferiores al 2%, lo que limita la capacidad de inversión. El reembolso del programa de atención médica para pacientes con cáncer (APC) se mantuvo estable en 180 dólares estadounidenses, sin cubrir los costos de suministros y mano de obra.
Los estrictos requisitos de evidencia de la FDA/CE ralentizan los lanzamientos
La FDA ahora espera datos clínicos de catéteres con recubrimiento antimicrobiano o de diseño modificado, lo que extiende los plazos de autorización un año. La normativa europea sobre medicamentos modificados (MDR) exige planes de vigilancia poscomercialización, lo que añade 500,000 euros por línea de producto al gasto de cumplimiento normativo. Solo nueve de las 18 solicitudes de catéteres superaron la revisión en EE. UU. en 2025, lo que retrasó los ingresos y redujo los ciclos de vida. Las empresas más pequeñas destinan el 8 % de sus ventas a costes regulatorios, lo que impulsa la consolidación. En conjunto, estos obstáculos ralentizan los lanzamientos de productos de nueva generación.
Análisis de segmento
Por tipo de producto: predominan los sistemas no estimulantes, los diseños sobre la aguja ganan terreno
Los sistemas no estimulantes representaron el 56.14 % de la cuota de mercado de catéteres continuos para bloqueo nervioso periférico en 2025, impulsados por flujos de trabajo optimizados y un menor tiempo de configuración. Esta clase de producto ofrece una gran visibilidad en la ecografía y cuesta entre 20 y 30 USD menos que sus equivalentes estimulantes, ventajas que resultan atractivas para los centros ambulatorios que priorizan los costes. Los diseños sobre la aguja presentan el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.13 %, gracias a marcadores ecogénicos y polímeros resistentes a las torceduras que estabilizan la colocación durante la deambulación. Las variantes estimulantes mantienen su popularidad en casos de traumatismos con edemas, donde las imágenes ecográficas se ven borrosas, pero su cuota de mercado se reducirá a medida que los anestesiólogos más jóvenes adopten protocolos que priorizan la imagen.
Los catéteres sobre la aguja ahora cuentan con recubrimientos antimicrobianos que reducen las tasas de infección por debajo del 2%, lo que abre la posibilidad de periodos de permanencia de cinco o más días. Los fabricantes posicionan estos productos como soluciones para un solo operador, cruciales ante el aumento de la escasez de técnicos en anestesia en Norteamérica y Europa. Se espera que el tamaño del mercado de catéteres de bloqueo nervioso periférico continuo para sistemas no estimulantes mantenga el mayor volumen de ingresos absolutos hasta 2031, mientras que los volúmenes sobre la aguja cerrarán la brecha gracias a la rápida adopción de ASC. Los proveedores que invierten en mezclas de poliuretano y accesorios de fijación se verán beneficiados por importantes ganancias.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Mediante la técnica de inserción: la guía ecográfica supera a la estimulación nerviosa
La guía de estimulación nerviosa aún representaba el 49.62 % de los ingresos en 2025, lo que refleja hábitos arraigados entre los profesionales clínicos formados antes de que la ecografía portátil fuera asequible. Sin embargo, la inserción guiada por ecografía presenta una tasa de crecimiento anual compuesta (TCAC) del 9.21 % hasta 2031, gracias a la evidencia de menores tasas de punción vascular y tiempos de procedimiento más cortos. Los sistemas híbridos de doble guía combinan ambas modalidades, ideales para hospitales universitarios que valoran la verificación multicapa para los residentes. Se prevé que el tamaño del mercado de catéteres de bloqueo nervioso periférico continuo para procedimientos guiados por ecografía supere los 500 millones de dólares para 2031, a medida que los dispositivos portátiles con precios inferiores a 10 000 dólares se incorporen a los entornos comunitarios.
La estimulación nerviosa conserva sus ventajas en pacientes con obesidad mórbida, donde la profundidad del ultrasonido está limitada a más de seis centímetros. Los consumibles híbridos tienen un coste adicional de entre 50 y 80 USD por uso, un recargo que aceptan los centros de alto volumen para mitigar las complicaciones y los retrasos en el quirófano. Las reformas en la formación refuerzan este cambio: el 75 % de las residencias en EE. UU. exigieron competencia en ultrasonido para los graduados de 2025, lo que garantiza que los futuros médicos utilicen la guía por imágenes como método de referencia. A medida que los modelos de reembolso priorizan la seguridad y la eficiencia, el ultrasonido consolidará su liderazgo.
Por indicación: los casos de trauma aumentan y las cirugías de extremidades inferiores impulsan la demanda
Las cirugías de extremidades inferiores, incluyendo la artroplastia total de rodilla y la reparación de fracturas de cadera, representaron el 37.16 % de la demanda en 2025, consolidando el mercado de catéteres de bloqueo nervioso periférico continuo. Estos procedimientos priorizan los bloqueos femoral, ciático y poplíteo, que admiten fácilmente infusiones de 72 horas. Las indicaciones para traumatismos se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 10.89 %, impulsadas por las lesiones por accidentes de tráfico y las heridas sufridas en combate en las economías emergentes. Las cirugías de extremidades superiores se mantienen estables en torno al 20 %, aprovechando los bloqueos interescalénicos para la reconstrucción del hombro.
Los centros de traumatología en regiones de bajos ingresos observan un ahorro del 30 % en cuidados intensivos al adoptar analgesia con catéter en lugar de opioides. Sin embargo, la infección relacionada con el catéter se sitúa en el 5 % en inserciones de emergencia, frente al 2 % en quirófanos controlados, lo que impulsa el desarrollo de dispositivos de fijación y kits de tunelización subcutánea. Las aplicaciones para el manejo del dolor son nicho, pero están en aumento a medida que los programas paliativos buscan opciones que eviten el uso de opioides. Se proyecta que el tamaño del mercado de catéteres de bloqueo nervioso periférico continuo para traumatología casi se duplicará para 2031 si se mantiene el crecimiento actual.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: los hospitales mantienen su dominio, los centros ambulatorios ambulatorios aceleran
Los hospitales generaron el 63.21 % de sus ingresos en 2025, lo que refleja su dominio de los casos de traumatología de alta agudeza y artroplastia de revisión. Sin embargo, los centros de cirugía ambulatoria registran una tasa de crecimiento anual compuesta (TCAC) del 9.58 %, beneficiándose de pagos agrupados que reembolsan el reemplazo articular ambulatorio a tasas un 35 % inferiores a las de los episodios hospitalarios. Las clínicas especializadas en dolor ocupan un segmento más pequeño, pero estable, y extienden las infusiones con catéter hasta dos semanas para pacientes con dolor crónico.
Los hospitales contrarrestan la competencia de los centros de cirugía ambulatoria (CSA) estableciendo unidades especializadas para pacientes ambulatorios dentro de sus instalaciones, ofreciendo alta hospitalaria guiada por catéter el mismo día, manteniendo al mismo tiempo la capacidad de escalamiento. La expansión de los CSA está limitada por las regulaciones estatales que rigen la analgesia domiciliaria, lo que limita su adopción al 28 % de los reemplazos articulares elegibles en 2025. Por lo tanto, la industria de catéteres de bloqueo nervioso periférico continuo experimenta un crecimiento paralelo: los hospitales mantienen los volúmenes de referencia, mientras que los CSA generan ganancias incrementales aceleradas.
Análisis geográfico
Norteamérica contribuyó con el 44.55 % de los ingresos de 2025, gracias a una penetración de Medicare Advantage superior al 50 %, una sólida infraestructura de centros de atención ambulatoria (ASC) y una densidad de anestesiólogos de 1 por cada 3,500 habitantes. Los marcos de penalización y recompensa de los CMS promueven la analgesia con catéter, reduciendo los reingresos a los 90 días en un 40 % para reemplazos articulares. Canadá financió 60 millones de dólares en 2025 para equipar hospitales rurales con unidades de ultrasonido, y el sector privado mexicano adoptó el uso de catéteres para atraer turistas médicos con descuentos del 50 % en comparación con Estados Unidos.
Se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 8.26 % hasta 2031, a medida que el sistema de compras centralizado de China reduce drásticamente los precios y las cadenas privadas de la India estandarizan los protocolos guiados por ultrasonido. El envejecimiento demográfico en Japón produce 400 000 fracturas de cadera al año, lo que impulsa una demanda constante de catéteres. Australia aumentó el reembolso en 50 dólares australianos en 2025, lo que redujo las prescripciones de opioides en un 25 % entre los pacientes posquirúrgicos.
Europa refleja la adopción norteamericana: Alemania reembolsa 180 euros por procedimiento con catéter y el Reino Unido invierte en formación basada en simulación. El CCG de Oriente Medio asignó 2700 millones de dólares estadounidenses para la capacidad de anestesia en el marco de Visión 2030, mientras que Brasil aseguró 500 000 unidades anuales para hospitales públicos, pero aún enfrenta escasez de anestesistas. El sector privado de Sudáfrica recurrió a los catéteres para frenar el creciente abuso de codeína.
Panorama competitivo
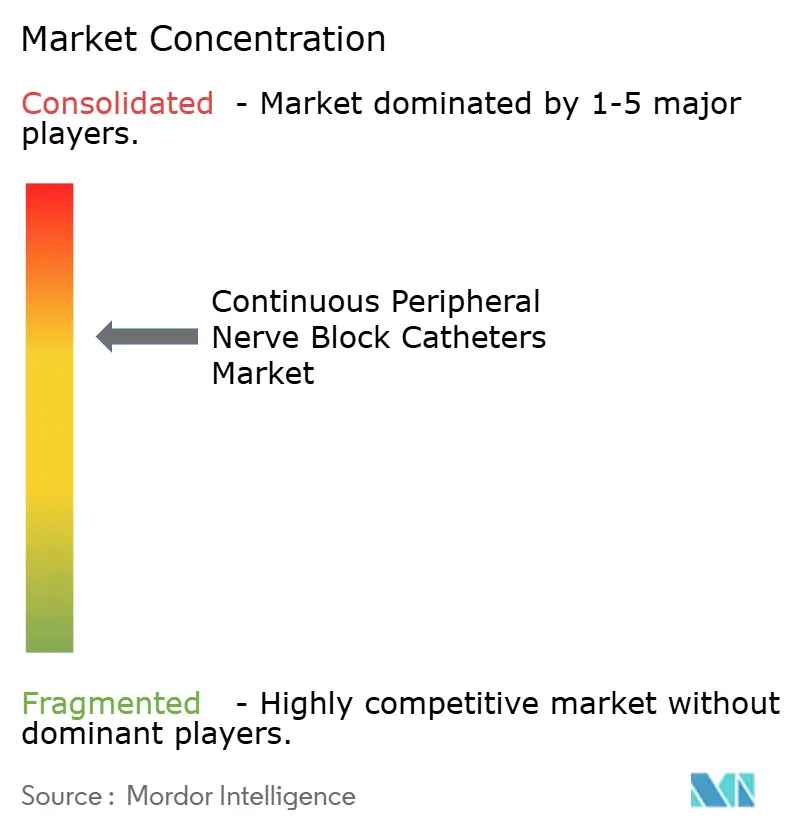
El mercado de catéteres para bloqueo nervioso periférico continuo muestra una concentración moderada, lo que deja espacio para actores regionales e innovadores de nicho. Teleflex, B. Braun y BD agrupan catéteres con bombas de infusión y sistemas de ultrasonido, logrando contratos plurianuales con organizaciones de compras en grupo. Pajunk y Epimed se apoyan en características especiales como tamaños pediátricos y recubrimientos ecogénicos para ganar participación en segmentos desatendidos.
Las solicitudes de patentes para recubrimientos antimicrobianos aumentaron un 40 % en 2025, ya que las empresas buscan reducir las tasas de infección por debajo del 2 %, un nivel que abriría las puertas a las indicaciones para el dolor crónico. Las empresas emergentes que desarrollan catéteres bioabsorbibles completaron los ensayos clínicos de fase I en humanos, reportando una analgesia comparable a la de los dispositivos de poliuretano y eliminando los procedimientos de extracción. La adquisición por parte de ICU Medical en 2024 de un fabricante regional de catéteres subraya las tendencias de consolidación, mientras que los fabricantes chinos e indios obtuvieron una participación del 25 % en las licitaciones públicas al ofrecer precios un 40 % inferiores a los de las multinacionales. Los programas de capacitación siguen siendo un diferenciador clave; B. Braun opera 25 centros de simulación que fomentan la fidelización de los profesionales clínicos y la visibilidad de sus proyectos.
El creciente interés en los catéteres inteligentes con telemetría añade un nuevo factor competitivo. Ningún proveedor posee más del 5% de participación en este subsegmento, pero quienes los adoptan anticipadamente creen que la monitorización remota se convertirá en el estándar a medida que se estabilice el reembolso. Es probable que los proveedores capaces de integrar hardware, software y formación amplíen sus ventajas competitivas frente a sus competidores que se centran exclusivamente en dispositivos.
Catéteres de bloqueo nervioso periférico continuo: líderes en la industria
B. Braun Melsungen
Avanos Medical Inc.
Teleflex Incorporated
Pajunk GmbH Medizintechnologie
Epimed Internacional Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Boston Scientific acordó adquirir SoniVie Ltd. y su sistema de ultrasonido intravascular TIVUS, ampliando potencialmente la línea de productos de Boston Scientific para el manejo del dolor.
- Enero de 2025: B. Braun Medical presentó el dispositivo de fijación de catéter para bloqueo nervioso periférico/epidural Clik-FIX, ampliando su cartera de estabilización de catéteres.
Alcance del informe de mercado global de catéteres de bloqueo continuo de nervios periféricos
Los catéteres de bloqueo nervioso periférico continuo (BNCP) son tubos delgados y flexibles que se insertan cerca de nervios o plexos específicos para administrar una infusión continua de anestésico local, lo que proporciona analgesia posoperatoria prolongada y reduce el uso de opioides.
El Informe de Mercado de Catéteres para Bloqueo Nervioso Periférico Continuo está segmentado por Tipo de Producto, Técnica de Inserción, Indicación, Usuario Final y Geografía. Por Tipo de Producto, el mercado se segmenta en Sistemas de Catéteres Estimulantes, Sistemas de Catéteres No Estimulantes y Sistemas de Catéteres Sobre Aguja. Por Técnica de Inserción, el mercado se segmenta en Catéteres Guiados por Ultrasonido, Catéteres Guiados por Estimulación Nerviosa e Híbridos. Por Indicación, el mercado se segmenta en Casos de Trauma, Cirugías de Extremidades Superiores, Cirugías de Extremidades Inferiores, Manejo del Dolor y Otros. Por Usuario Final, el mercado se segmenta en Hospitales, Centros de Cirugía Ambulatoria y Clínicas Especializadas para el Dolor. Por Geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre el tamaño estimado del mercado y las tendencias para 17 países en las principales regiones del mundo. Las previsiones de mercado se proporcionan en términos de valor (USD).
| Sistemas de catéteres estimulantes |
| Sistemas de catéter no estimulante |
| Sistemas de catéter sobre la aguja |
| Guiado por ultrasonido |
| Estimulación nerviosa guiada |
| Híbrido (guía dual) |
| Casos de Trauma |
| Cirugías de Extremidades Superiores |
| Cirugías de Extremidades Inferiores |
| Manejo del dolor (crónico y agudo) |
| Otros |
| Hospitales |
| Centros de cirugía ambulatoria |
| Clínicas especializadas del dolor |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Sistemas de catéteres estimulantes | |
| Sistemas de catéter no estimulante | ||
| Sistemas de catéter sobre la aguja | ||
| Por técnica de inserción | Guiado por ultrasonido | |
| Estimulación nerviosa guiada | ||
| Híbrido (guía dual) | ||
| Por indicación | Casos de Trauma | |
| Cirugías de Extremidades Superiores | ||
| Cirugías de Extremidades Inferiores | ||
| Manejo del dolor (crónico y agudo) | ||
| Otros | ||
| Por usuario final | Hospitales | |
| Centros de cirugía ambulatoria | ||
| Clínicas especializadas del dolor | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de catéteres de bloqueo nervioso periférico continuo para 2031?
Se espera que el mercado alcance los USD 912.32 millones para 2031, lo que refleja una CAGR del 6.29%.
¿Qué tipo de producto lidera los ingresos actuales en catéteres de bloqueo nervioso periférico continuo?
Los sistemas no estimulantes tuvieron una participación del 56.14% en 2025 y siguen siendo la categoría dominante.
¿Por qué los centros quirúrgicos ambulatorios están adoptando rápidamente los catéteres de bloqueo nervioso continuo?
Los ASC se benefician de pagos agrupados que favorecen el reemplazo articular ambulatorio y requieren analgesia durante 48 a 72 horas, que es proporcionada por catéteres.
¿Qué región geográfica muestra el crecimiento más rápido hasta 2031?
Se pronostica que Asia-Pacífico se expandirá a una tasa compuesta anual del 8.26%, impulsada por las adquisiciones de China y las mejoras del sector privado de la India.
¿Cómo impactan los catéteres con sensores inteligentes en la práctica clínica?
Los primeros pilotos muestran una reducción del 30% en las visitas de emergencia gracias al monitoreo remoto, y CMS ahora reembolsa USD 50 por paciente mensualmente por la revisión de datos.


