

Tamaño y participación en el mercado de la ecografía con contraste
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
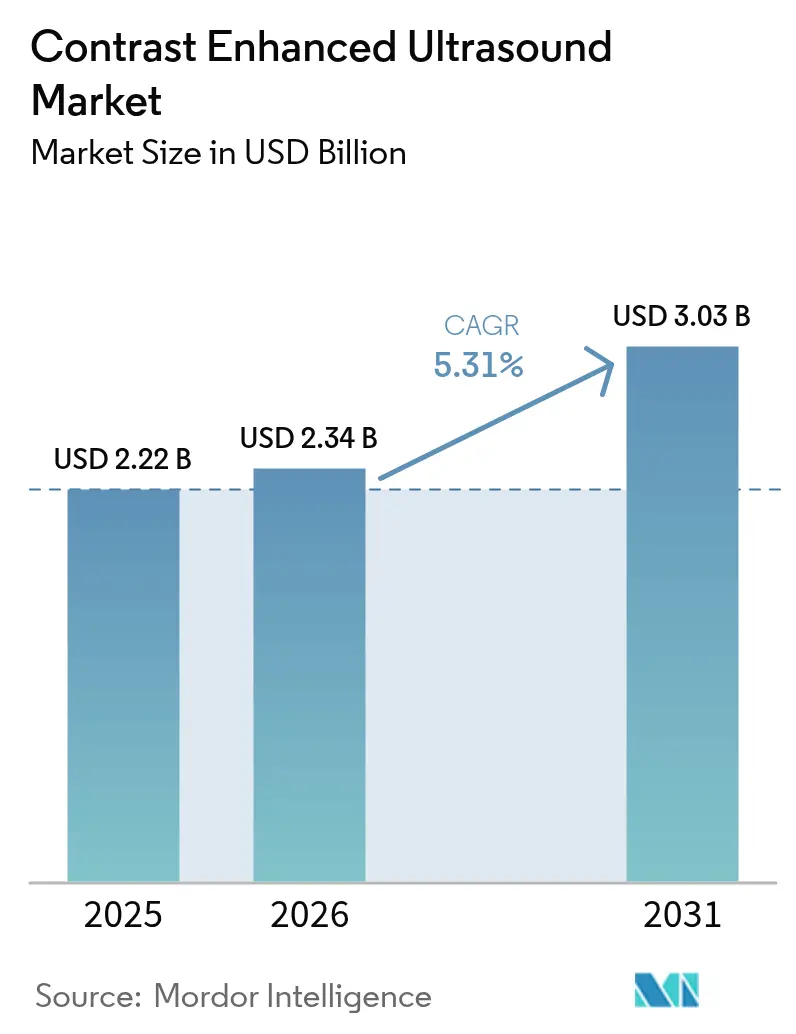
| Tamaño del mercado (2026) | USD 2.34 mil millones |
| Tamaño del mercado (2031) | USD 3.03 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.31% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de ultrasonido con contraste de Mordor Intelligence
Se estima que el tamaño del mercado de ultrasonido con contraste en 2026 será de USD 2.34 mil millones, creciendo desde el valor de 2025 de USD 2.22 mil millones con proyecciones para 2031 que muestran USD 3.03 mil millones, creciendo a una CAGR del 5.31% durante 2026-2031.
La demanda se ve impulsada por el creciente uso de imágenes sin radiación, la creciente incidencia de enfermedades cardiovasculares y hepáticas, y la adopción más generalizada de la tecnología en el punto de atención. Las ventas de equipos siguen siendo la mayor fuente de ingresos, pero el volumen de agentes de contraste se está acelerando a medida que las nuevas formulaciones de microburbujas amplían su utilidad clínica. Asia es la región geográfica de mayor crecimiento gracias a la expansión de infraestructura en China y Japón, mientras que la oncología lidera el crecimiento de aplicaciones a medida que la CEUS se convierte en parte integral de la caracterización tumoral. Las inversiones estratégicas de proveedores y gobiernos están acortando los ciclos de innovación, a pesar de que los obstáculos regulatorios y la escasez de personal moderan el impulso a corto plazo.
Conclusiones clave del informe
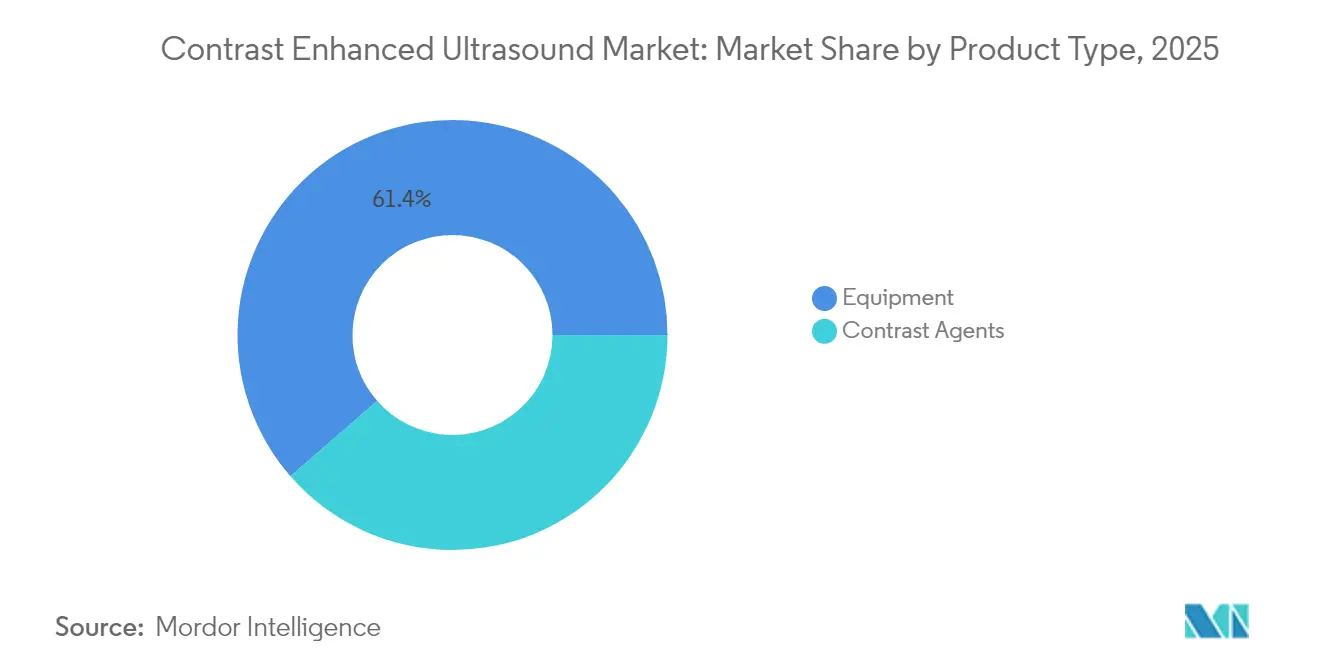
- Por tipo de producto, los equipos representaron el 61.42% de la cuota de mercado de ultrasonidos con contraste en 2025; los agentes de contraste avanzan a una tasa de crecimiento anual compuesta (TCAC) del 10.74% hasta 2031.
- Por tecnología, la ecografía con contraste no dirigida representó el 88.07% de la cuota de mercado de la ecografía con contraste en 2025, mientras que se prevé que la ecografía con contraste dirigida crezca a una tasa de crecimiento anual compuesto (TCAC) del 14.02% entre 2026 y 2031.
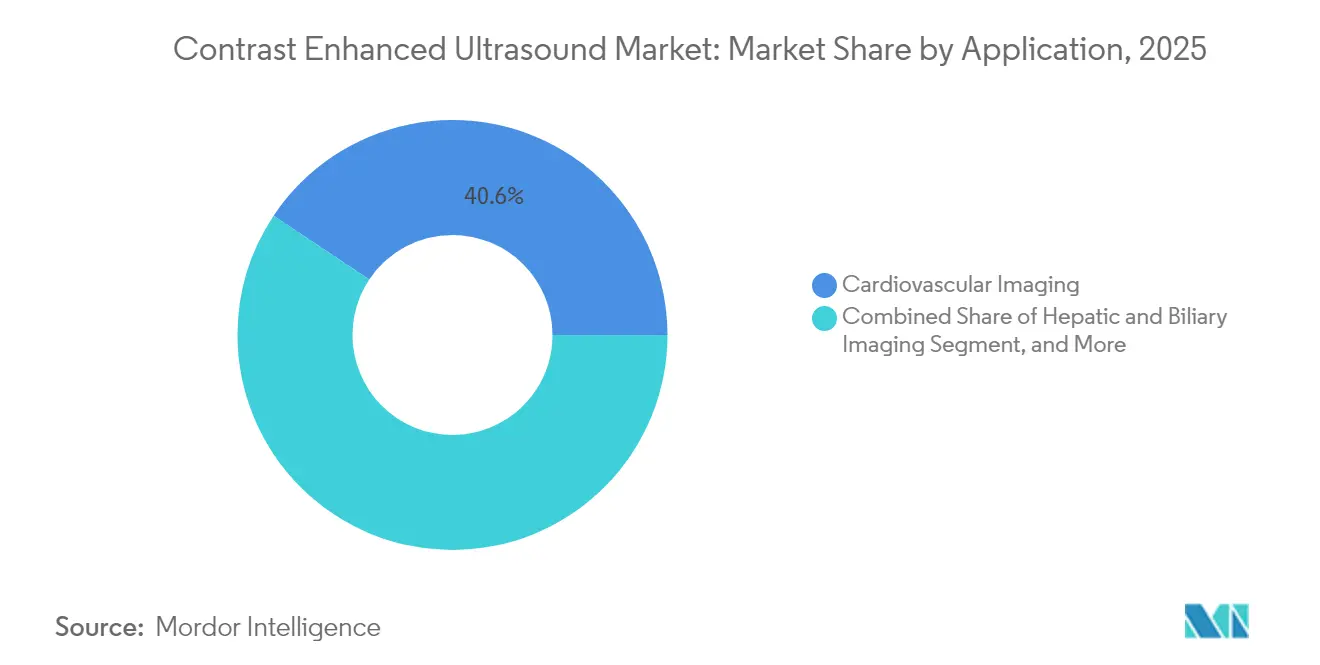
- Por aplicaciones, las imágenes cardiovasculares representaron el 40.64% del tamaño del mercado de ultrasonido con contraste en 2025, y se espera que la oncología registre la tasa de crecimiento más rápida del 12.11% entre 2025 y 2031.
- Por usuario final, los hospitales representaron el 69.03% del tamaño del mercado de ultrasonidos con contraste en 2025, mientras que se espera que los centros de diagnóstico por imagen crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.04% hasta 2031.
- Por geografía, América del Norte controló el 36.88% de la cuota de mercado de ultrasonido con contraste en 2025; se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.41% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de ultrasonido con contraste mejorado
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Carga de enfermedades cardiovasculares y hepáticas crónicas | + 2.1% | América del Norte, Europa y economías emergentes globales | Mediano plazo (2-4 años) |
| Cambio hacia imágenes sin radiación | + 1.8% | Global (adopción temprana en América del Norte y Europa) | Largo plazo (≥ 4 años) |
| Expansión de la ecografía en el punto de atención | + 1.2% | América del Norte, Europa y las principales metrópolis asiáticas | Mediano plazo (2-4 años) |
| Aumento de la inversión pública y privada | + 0.9% | América del Norte, Europa, Asia | Corto plazo (≤ 2 años) |
| Creciente demanda de diagnósticos mínimamente invasivos | + 0.7% | Global | Largo plazo (≥ 4 años) |
| Avances tecnológicos en agentes de microburbujas | + 0.6% | Centros de investigación globales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente carga de enfermedades cardiovasculares y hepáticas crónicas requiere imágenes de perfusión en tiempo real
El crecimiento constante de las patologías cardíacas y hepáticas aumenta la demanda de evaluación dinámica de la perfusión. La CEUS proporciona visualización en tiempo real del flujo microvascular que la ecografía convencional en modo B no detecta, logrando una sensibilidad del 86 % y una especificidad del 91.3 % para diferenciar lesiones hepáticas malignas de benignas en ensayos multicéntricos. [1] Tian-Hua Tian et al., “Diagnostic Performance of CEUS in Liver Lesions,” Journal of Clinical Medicine, jclinmed.com Estas mejoras en el rendimiento reducen las imágenes secundarias y apoyan intervenciones más tempranas, promoviendo una mayor adopción del procedimiento en centros terciarios de Norteamérica y Europa.
Avance hacia imágenes sin radiación para poblaciones pediátricas y embarazadas
La preocupación por la radiación ionizante sigue impulsando a los médicos hacia la ecografía. La CEUS ofrece un rendimiento diagnóstico comparable al de la TC o la RM, eliminando los riesgos de radiación y nefrotoxicidad. Según la Clínica Cleveland, las reacciones adversas graves ocurren en menos del 0.01 % de las administraciones. [2] Clínica Cleveland, “Actualización sobre la seguridad de los agentes de contraste para ecografía”, clevelandclinic.org Las directivas políticas en Europa y las guías pediátricas actualizadas en Estados Unidos refuerzan aún más esta transición, alentando a los hospitales a incorporar protocolos de CEUS en las evaluaciones pediátricas rutinarias de hígado y riñón.
Expansión de las plataformas de ultrasonido en el punto de atención en urgencias y cuidados críticos
La CEUS a pie de cama integrada en sistemas portátiles acelera el triaje para traumatismos, accidentes cerebrovasculares y emergencias cardíacas. Estudios presentados en RSNA 2024 mostraron una identificación de la fuente de sangrado 45 minutos más rápida en comparación con las vías de TC en casos de traumatismo abdominal. [3] Radiological Society of North America, “Contrast Ultrasound in Trauma”, rsna.org Proveedores como GE HealthCare han incorporado herramientas de IA en nuevos modelos de punto de atención, lo que permite a los generalistas obtener imágenes de grado diagnóstico rápidamente, lo que reduce la cascada de imágenes posterior y ahorra recursos de la UCI.
Crecientes inversiones de organizaciones gubernamentales y privadas
Los proyectos de capital y las adquisiciones están ampliando la capacidad y diversificando las líneas de productos. La planta Hexagon de Bracco, de 90.1 millones de dólares, en Ginebra triplicará el suministro global de viales de contraste para ultrasonidos, solucionando así la escasez previa. La adquisición de Intelligent Ultrasound por parte de GE HealthCare, por 51 millones de dólares, incorpora análisis de IA en tiempo real a sus escáneres premium, lo que eleva el nivel de competitividad en la eficiencia del flujo de trabajo. Las subvenciones públicas de investigación en China y la UE financian ensayos traslacionales que amplían las indicaciones etiquetadas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Grupo limitado de ecografistas capacitados en CEUS | –1.5% | Mercados emergentes, zonas rurales de América del Norte y Europa | Mediano plazo (2-4 años) |
| Retrasos regulatorios para nuevos agentes de contraste | –0.8% | Más alto en Estados Unidos, moderado en el resto del mundo | Largo plazo (≥ 4 años) |
| Alto costo de capital de los sistemas premium | –0.7% | Asia, África, América Latina | Corto plazo (≤ 2 años) |
| Reacciones adversas y preocupaciones de seguridad | –0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad limitada de ecografistas capacitados en CEUS
Una encuesta de 2024 del Journal of Diagnostic Medical Sonography reveló que el 42 % de los profesionales cita la capacitación inadecuada como el principal obstáculo para la implementación de CEUS. La escasez de personal especializado prolonga la programación de exámenes y reduce su utilización, especialmente en hospitales pequeños que carecen de mentoría estructurada. Los grandes proveedores ahora incluyen módulos de aprendizaje electrónico con la compra de consolas; sin embargo, la adopción en las economías emergentes es lenta, lo que limita el crecimiento del volumen en regiones que se beneficiarían más de la imagenología sin radiación.
Vías reguladoras estrictas y extensas para nuevos agentes de contraste
Los agentes de contraste están regulados tanto como productos farmacéuticos como dispositivos, lo que extiende los plazos de aprobación más allá de los 5 años en Estados Unidos. Si bien la vigilancia poscomercialización muestra sólidos historiales de seguridad, los agentes dirigidos se enfrentan a un escrutinio adicional debido a los conjugados biológicos. Estos obstáculos elevan los costos de desarrollo y desalientan a los pequeños participantes, lo que ralentiza la velocidad de innovación.
Análisis de segmento
Por tipo de producto: el equipo domina, pero los agentes aceleran
En 2025, los equipos generaron el 61.42 % de los ingresos del mercado de la ecografía con contraste. Los hospitales valoran las consolas premium multipropósito por su versatilidad en la obtención de imágenes abdominales, cardíacas y obstétricas. Se proyecta que el tamaño del mercado de equipos de ecografía con contraste aumente de forma constante junto con los ciclos de reemplazo en Norteamérica y Europa. Mientras tanto, los agentes de contraste se expanden a una tasa de crecimiento anual compuesta (TCAC) del 10.74 % gracias a la mayor cantidad de procedimientos y a la aprobación de microburbujas de hexafluoruro de azufre, más seguras. La planta Hexagon de Bracco eliminará los cuellos de botella históricos en el suministro y respaldará un crecimiento de dos dígitos en los envíos a Asia y Latinoamérica. El mayor impulso de innovación se concentra en los agentes específicos que permiten la obtención de imágenes moleculares, un área que atrae la colaboración en I+D entre empresas biotecnológicas y fabricantes de equipos originales (OEM) de escáneres.
Las sinergias de demanda son evidentes: cada instalación incremental de consolas impulsa las ventas recurrentes de consumibles, mientras que los nuevos agentes impulsan actualizaciones de software que diferencian a los proveedores. Los contratos de servicio agrupados, que combinan garantías de transductores y acuerdos de compra con agentes, están creando relaciones más sólidas con los clientes. Sin embargo, las economías emergentes aún prefieren máquinas de gama media rentables combinadas con microburbujas genéricas, lo que sugiere un panorama de compras bifurcado que desafía las estrategias globales de precio único.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tecnología: CEUS dirigido surge de nicho a motor de crecimiento
La ecografía con contraste no dirigida representó el 88.07 % de los ingresos en 2025, gracias a una amplia autorización regulatoria y protocolos clínicos consolidados. El mercado de la ecografía con contraste para exámenes no dirigidos continúa en aumento, impulsado por el volumen de imágenes en cardiología y abdomen. Sin embargo, la ecografía con contraste dirigida está ganando terreno a medida que los centros académicos validan las microburbujas específicas de ligando para oncología e inflamación.
La tasa de crecimiento anual compuesta (TCAC) del 14.02 % del segmento hasta 2031 refleja una cartera de agentes dirigidos al VEGF, las integrinas y los puntos de control inmunitario. Los primeros en adoptar este método en Europa están publicando resultados alentadores sobre la monitorización de la respuesta a fármacos, lo que ha abierto el debate sobre su reembolso. Persisten obstáculos: las revisiones regulatorias más largas y la complejidad interpretativa requieren una colaboración más estrecha entre radiólogos y médicos. Aun así, la imagenología dirigida se alinea con las tendencias de la medicina de precisión, lo que la posiciona para el muestreo de gran tamaño en ensayos oncológicos y la monitorización de inmunoterapias.
Por aplicación: Estabilidad cardiovascular, Aceleración oncológica
Los exámenes cardiovasculares representaron el 40.64 % de los ingresos en 2025, gracias a los laboratorios de ecografía que utilizan la ecografía con contraste para la definición del borde endocárdico y la perfusión miocárdica. La cuota de mercado de la ecografía con contraste en cardiología sigue siendo considerable, ya que las revisiones de las directrices en 2025 recomiendan la ecografía con contraste antes de los estudios nucleares en pacientes con ventanas acústicas subóptimas.
La oncología muestra la trayectoria más marcada, con una tasa de crecimiento anual compuesta (TCAC) del 12.11 %, a medida que la caracterización microvascular se vuelve crucial en el diagnóstico de tumores hepáticos, renales y mamarios. La CEUS detecta con precisión lesiones menores de 2 cm con un 88.9 %, lo que reduce los retrasos diagnósticos. Además, la CEUS guía las terapias de ablación y evalúa la respuesta temprana, minimizando la necesidad de repetir las tomografías computarizadas. Los usos hepáticos y biliares siguen siendo fundamentales, mientras que las aplicaciones en urología y obstetricia se están expandiendo mediante estudios de investigación que destacan la seguridad en la insuficiencia renal y el embarazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: los hospitales lideran, los centros de diagnóstico ganan terreno
Los hospitales captaron el 69.03 % del mercado de ultrasonido con contraste en 2025, gracias a presupuestos consolidados y una casuística multidisciplinaria. Los hospitales universitarios son pioneros en nuevas aplicaciones, obteniendo subvenciones de investigación que financian consolas de alta gama. No obstante, los centros de diagnóstico por imagen muestran una tasa de crecimiento anual compuesta (TCAC) del 10.04 % a medida que el volumen de pacientes ambulatorios se desplaza desde los entornos hospitalarios.
Los reembolsos favorables, los tiempos de espera más cortos y la creciente preferencia de los pacientes por las imágenes comunitarias impulsan este aumento. El tamaño del mercado de la ecografía con contraste para centros independientes en Asia podría duplicarse para 2030, a medida que los gobiernos fomentan la participación privada para aliviar la carga del sector público. Los centros de cirugía ambulatoria adoptan la ecografía con contraste para la evaluación inmediata pre y posoperatoria, lo que refuerza la transición hacia la atención descentralizada.
Análisis geográfico
Norteamérica generó un 36.88% de ingresos en 2025, gracias a las aprobaciones tempranas de la FDA y a un sólido sistema de reembolsos. Numerosos hospitales docentes lideran la formulación de directrices sobre ecografía endoscópica, lo que garantiza una rápida difusión en la práctica comunitaria. La inclusión de la ecografía endoscópica en Canadá en las vías nacionales de tratamiento del carcinoma hepatocelular consolida aún más su liderazgo. Europa ocupa el segundo lugar, con Alemania y el Reino Unido priorizando la reducción de la dosis de radiación. Las directrices actualizadas de 2024 de la Federación Europea de Sociedades de Ultrasonido en Medicina y Biología codifican las mejores prácticas y promueven una calidad uniforme en todos los estados miembros.
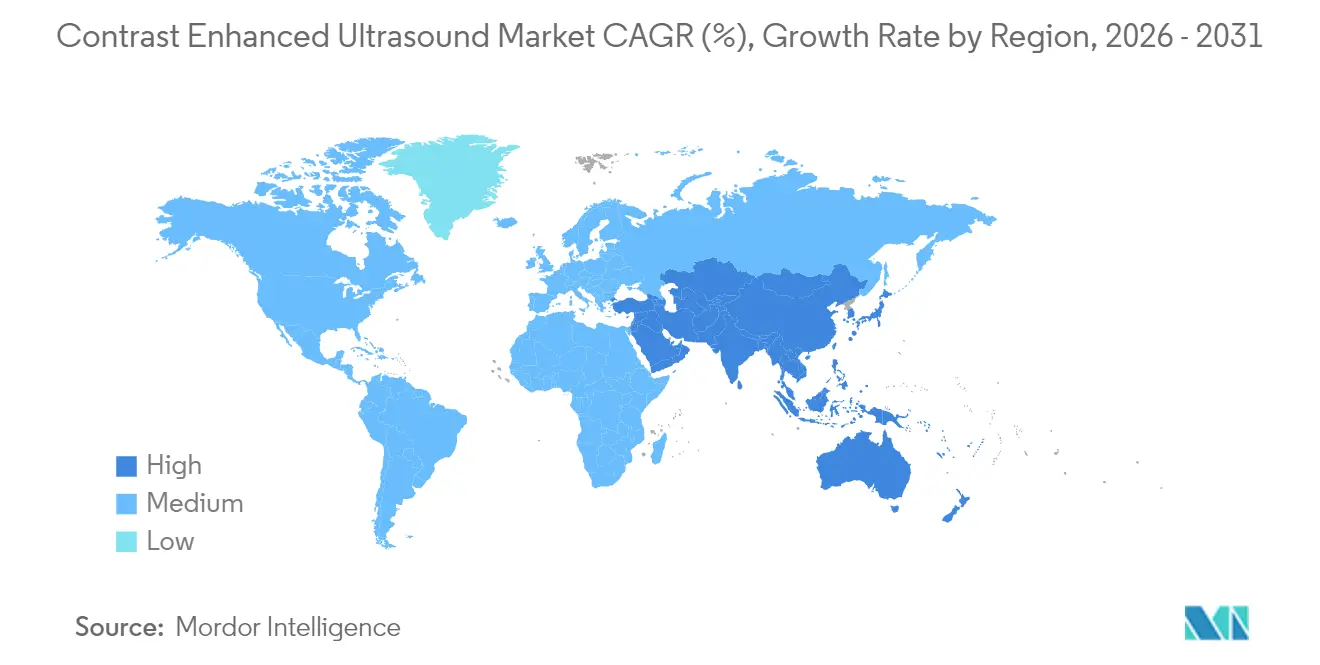
Asia registra el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.41 %. El plan China Saludable 2030 prioriza la imagenología avanzada y destina subsidios a hospitales provinciales que adoptan la CEUS. El rápido envejecimiento de la población japonesa impulsa la imagenología cardiovascular y oncológica, y los proveedores locales introducen escáneres compactos adaptados al uso clínico. India aún está en una etapa incipiente, pero muestra un gran potencial a medida que aumenta la concienciación y los distribuidores locales comercializan consolas a precios competitivos.
América Latina, Oriente Medio y África se encuentran rezagadas en la adopción global, afectadas por las limitaciones de capital y la limitada capacitación de profesionales. Los bancos multilaterales de desarrollo financian sitios piloto seleccionados, lo que sugiere una difusión gradual. Las alianzas gubernamentales con proveedores líderes podrían impulsar el impulso si los paquetes de capacitación y equipamiento reducen las barreras de entrada.

Panorama regulatorio
La ecografía con contraste (CEUS) se rige por un modelo regulatorio diferenciado en los principales mercados: los sistemas de ultrasonido y los programas de CEUS se regulan como dispositivos médicos, mientras que los agentes de contraste para ultrasonido se regulan como medicamentos. Esto genera obligaciones paralelas de cumplimiento y vigilancia para fabricantes y proveedores. En Estados Unidos, los agentes de CEUS son medicamentos regulados por la FDA, con Lumason (Bracco Diagnostics), Definity (Lantheus Medical Imaging) y Optison (GE HealthCare) entre las aprobaciones ya establecidas, mientras que los equipos de ultrasonido siguen los protocolos de la FDA para dispositivos médicos y cumplen con los requisitos del sistema de calidad.
Las actualizaciones normativas y de estándares están endureciendo los requisitos de ejecución en todas las regiones. El Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA de EE. UU. entró en vigor el 2 de febrero de 2026, actualizando las expectativas de las Buenas Prácticas de Fabricación (BPF) para los fabricantes de dispositivos, y la norma EN IEC 60601-2-37:2024 establece las expectativas de seguridad y rendimiento esenciales para los equipos de ultrasonido diagnóstico. En China, la norma YY/T 1919-2023 (implementada el 15 de septiembre de 2024) especifica los métodos de prueba para el rendimiento de los equipos de imágenes de ultrasonido con contraste, lo que respalda una verificación más estandarizada para los sistemas CEUS que ingresan al mercado.
Panorama competitivo
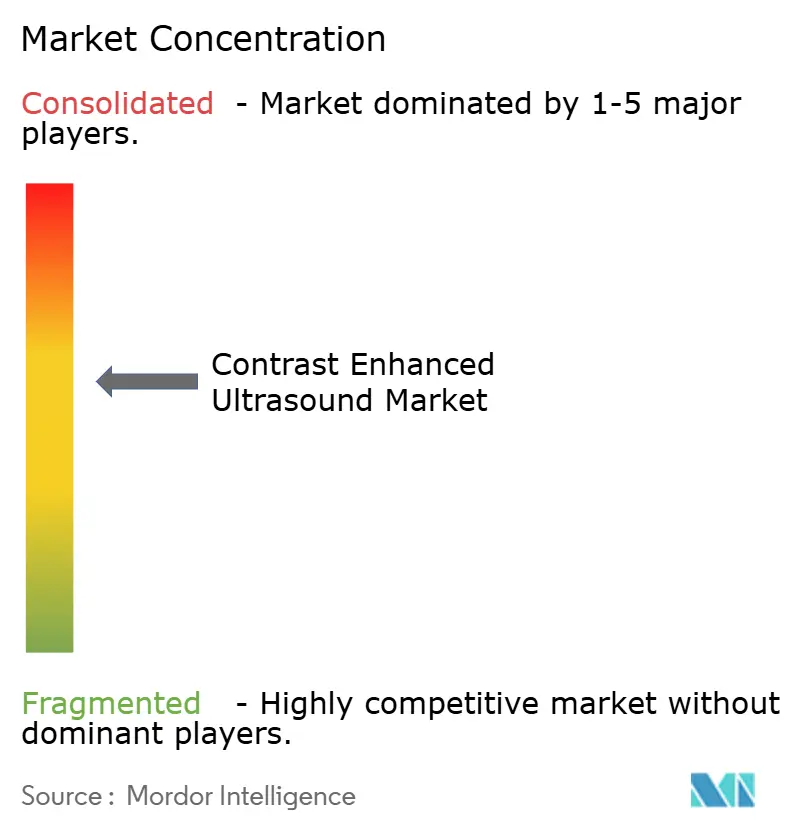
El mercado presenta una concentración moderada. En el mercado de ultrasonido con contraste, los actores globales mantienen posiciones sólidas gracias a sus diversos portafolios de imágenes y extensas redes de servicio. Las empresas especializadas lideran el desarrollo de agentes de contraste, mientras que los fabricantes regionales continúan expandiendo su presencia aprovechando las fortalezas del mercado local. La adquisición de Intelligent Ultrasound por parte de GE HealthCare en 2024 incorpora inteligencia artificial en tiempo real a sus líneas Versana y LOGIQ, diferenciando los flujos de trabajo con la detección automatizada de bordes. El sistema Acuson Sequoia 3.5 de Siemens integra paquetes de IA para ultrasonido abdominal que reducen el tiempo de exploración en un 20 %.
Las alianzas estratégicas se están intensificando. El memorando de entendimiento de Samsung Medison con Bracco para 2024 combina la innovación en hardware con el suministro de consumibles, prometiendo soluciones clínicas integrales. Fabricantes chinos centrados en el costo, como Mindray y SonoScape, se dirigen a los mercados rurales con consolas de menos de 50 000 USD, amenazando la cuota de mercado de los líderes del sector en segmentos sensibles al precio. Las empresas están creando ventajas competitivas mediante tecnologías propias, como modos de alto contraste de índice mecánico y formulaciones patentadas de microburbujas. Para abordar las carencias de habilidades entre los usuarios, muchas también invierten en plataformas de formación para ecografistas, lo que contribuye a fortalecer la fidelización de los clientes y la integración del ecosistema.
Líderes de la industria de la ecografía con contraste mejorado
Siemens Healthineers AG
GE Healthcare
Bracco diagnóstico inc.
Koninklijke Philips NV
Grupo Leriva
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: ACIST Medical Systems (una empresa de Bracco) anunció la aprobación de la FDA estadounidense para el sistema de diagnóstico ACIST Pro, posicionándolo como una solución para la gestión de contraste en procedimientos cardiovasculares. Esta aprobación amplía la oferta de flujos de trabajo vinculados a Bracco, además del suministro de agentes de contraste, lo que permite una administración más estandarizada en laboratorios de cateterismo y entornos de imagen cardiovascular.
- Agosto de 2025: GE HealthCare lanzó el sistema de ultrasonido cardiovascular Vivid Pioneer y anunció la obtención de la marca CE y la autorización 510(k) de la FDA estadounidense para la plataforma. Este lanzamiento intensifica la competencia en ecocardiografía al combinar una nueva generación de sistemas con capacidades de imagen basadas en inteligencia artificial, con el objetivo de mejorar la consistencia y la productividad de los exámenes.
- Mayo de 2024: Inteleos y la Sociedad Internacional de Ultrasonido con Contraste (ICUS) se asociaron para desarrollar un ecosistema estandarizado de educación y certificación para el ultrasonido con contraste (CEUS). La creación de vías comunes de capacitación y acreditación facilita una mayor implementación clínica al reducir la variabilidad entre operadores y abordar una limitación clave: la disponibilidad limitada de personal capacitado en CEUS.


Alcance del informe de mercado global de ultrasonido con contraste mejorado
Según el alcance del informe, la ecografía con contraste (CEUS) implica la administración de agentes de contraste intravenosos que consisten en microburbujas/nanoburbujas de gas para visualizar mejor los órganos y vasos sanguíneos dentro del abdomen y la pelvis.
El mercado de ultrasonido mejorado con contraste está segmentado por tipo de producto (equipo y agentes de contraste), tecnología (dirigida y no dirigida) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe de mercado también cubre los tamaños y tendencias estimados del mercado para 17 países diferentes en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Equipos |
| Agentes de contraste |
| CEUS no dirigido |
| CEUS dirigido |
| Imagen cardiovascular |
| Imágenes hepáticas y biliares |
| Imágenes renales y urológicas |
| Obstetricia y Ginecología |
| Oncología y caracterización tumoral |
| Otros |
| Hospitales |
| Centros de Diagnóstico por Imágenes |
| Centros Quirúrgicos Ambulatorios |
| Institutos académicos y de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Equipos | |
| Agentes de contraste | ||
| por Tecnología | CEUS no dirigido | |
| CEUS dirigido | ||
| por Aplicación | Imagen cardiovascular | |
| Imágenes hepáticas y biliares | ||
| Imágenes renales y urológicas | ||
| Obstetricia y Ginecología | ||
| Oncología y caracterización tumoral | ||
| Otros | ||
| Por usuario final | Hospitales | |
| Centros de Diagnóstico por Imágenes | ||
| Centros Quirúrgicos Ambulatorios | ||
| Institutos académicos y de investigación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de ultrasonido con contraste?
El mercado ascenderá a USD 2.34 mil millones en 2026 y se proyecta que aumentará a USD 3.03 mil millones para 2031 con una CAGR del 5.31%.
¿Qué segmento está creciendo más rápido dentro del mercado de ultrasonido con contraste?
Las aplicaciones oncológicas se están expandiendo más rápidamente, registrando una CAGR del 12.11 % hasta 2031, a medida que la CEUS gana importancia en la detección de tumores y el monitoreo de terapias.
¿Por qué se espera que los agentes de contraste superen las ventas de equipos?
Las nuevas formulaciones de microburbujas adaptadas a tareas clínicas específicas, junto con los crecientes volúmenes de procedimientos, impulsan los ingresos por agentes de contraste a una CAGR del 10.74 %, en comparación con un crecimiento más modesto del reemplazo de equipos.
¿Qué región muestra el mayor potencial de crecimiento?
Se proyecta que Asia Pacífico alcanzará una sólida tasa de crecimiento anual compuesta (CAGR) del 9.41 %, impulsada por mejoras en la infraestructura de atención de la salud y una mayor prevalencia de enfermedades crónicas en China y Japón.
¿Cuáles son los principales obstáculos que frenan la expansión del mercado?
La escasez de ecografistas capacitados en CEUS, las estrictas revisiones regulatorias para agentes nuevos y los altos costos de capital para consolas premium moderan colectivamente la adopción, particularmente en las economías emergentes.
¿Cómo beneficia la CEUS a las poblaciones pediátricas y embarazadas en comparación con la TC o la RM?
CEUS proporciona imágenes de grado diagnóstico sin radiación ionizante ni contraste nefrotóxico, ofreciendo una alternativa más segura que se alinea con los mandatos de reducción de dosis de radiación para grupos vulnerables.
Última actualización de la página:



