

Tamaño y participación en el mercado de válvulas de control
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 9.01 mil millones |
| Tamaño del mercado (2031) | USD 13.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.55% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
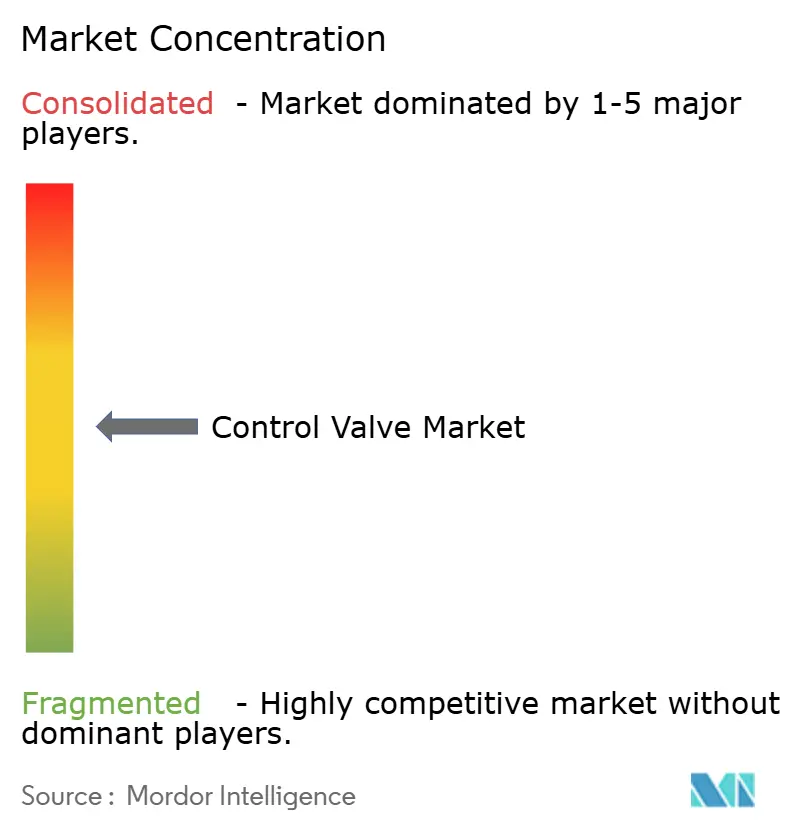
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de válvulas de control por Mordor Intelligence
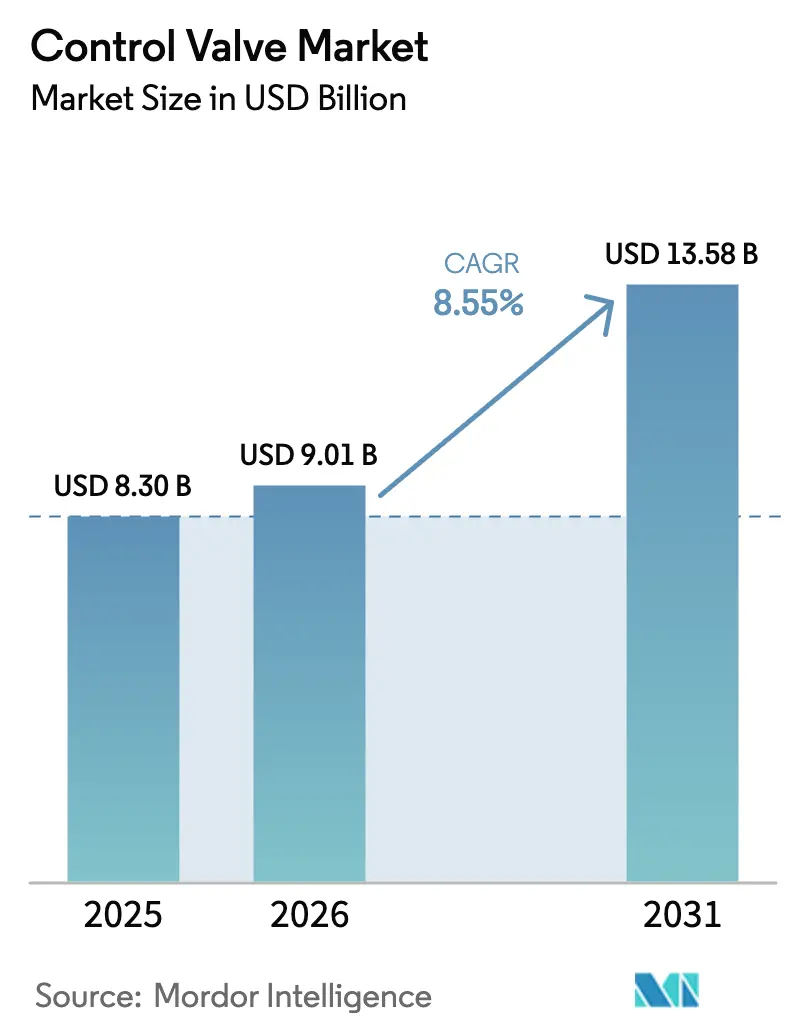
El tamaño del mercado de válvulas de control se situó en 9.01 millones de dólares en 2026 y se proyecta que alcance los 13.58 millones de dólares para 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 8.55 % durante el período de pronóstico. El elevado gasto mundial en infraestructura hídrica, los estrictos mandatos sobre emisiones fugitivas y las exigencias de ingeniería de los proyectos de hidrógeno y de reactores modulares pequeños (SMR) redirigen el capital hacia equipos de control de flujo de mayor especificación. Los proveedores capaces de suministrar empaquetaduras con bajas fugas, componentes para servicio severo y posicionadores digitales inteligentes están logrando acuerdos marco multiplanta con empresas de servicios públicos, grandes farmacéuticas y productores de energía. Las fusiones entre grandes proveedores occidentales buscan combinar vastas bases instaladas con análisis de software, mientras que los fabricantes asiáticos más pequeños captan volúmenes de materias primas de forma aislada y en tareas intermitentes aprovechando las ventajas de costes. A nivel de aplicación, la fabricación de productos biológicos, el tratamiento avanzado de aguas residuales y la construcción de SMR generan carteras de pedidos de larga duración que diluyen la ciclicidad histórica asociada al gasto en petróleo y gas upstream.
Conclusiones clave del informe
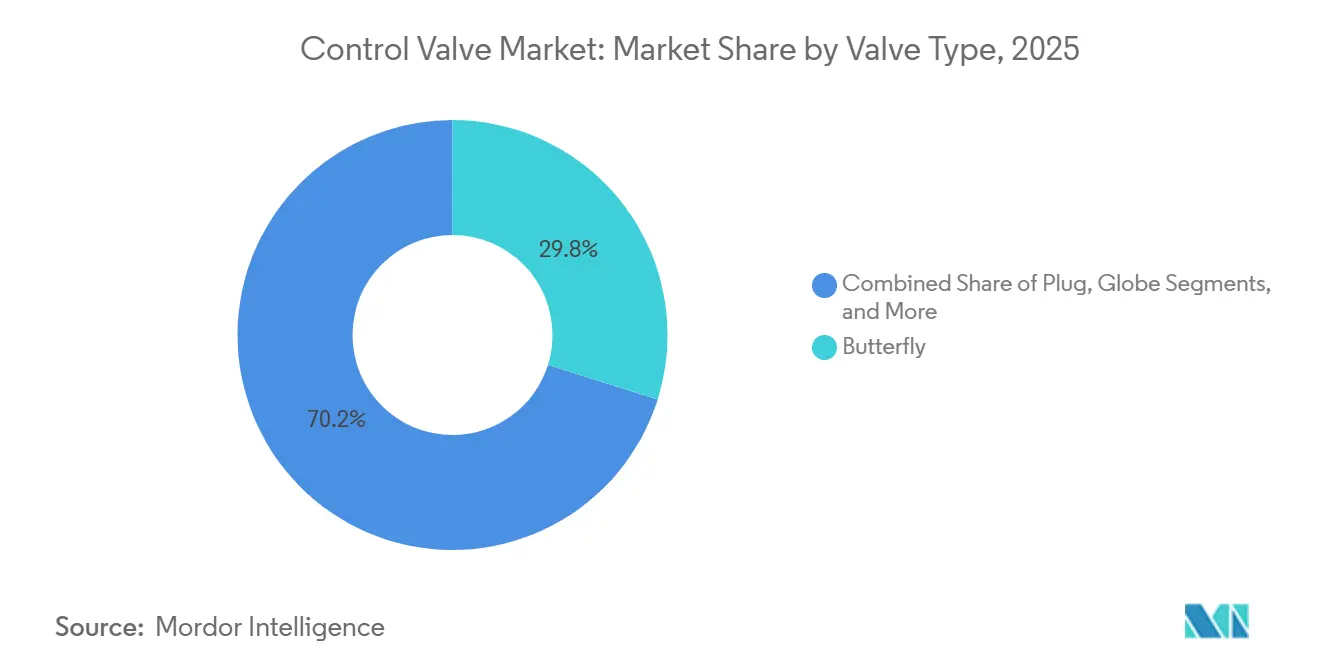
- Por tipo de válvula, las válvulas de mariposa lideraron con una participación de ingresos del 29.84 % en 2025 en el mercado de válvulas de control; se proyecta que las válvulas de tapón se expandirán a una CAGR del 9.03 % hasta 2031.
- Por tecnología de actuación, los actuadores neumáticos representaron el 47.73 % del tamaño del mercado de válvulas de control en 2025, mientras que se prevé que los actuadores eléctricos registren la CAGR más rápida del 10.02 % hasta 2031.
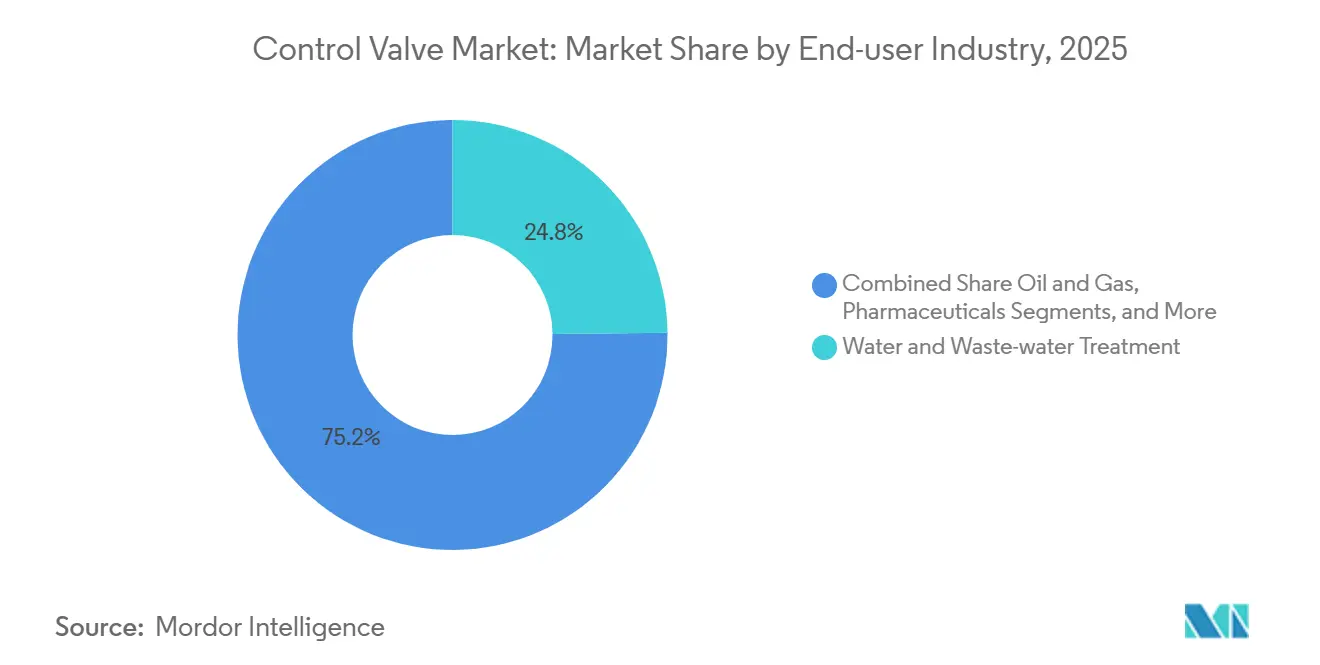
- Por industria de usuario final, el tratamiento de agua y aguas residuales representó una participación del 24.84% del tamaño del mercado de válvulas de control en 2025, mientras que se prevé que los productos farmacéuticos crezcan a una CAGR del 9.05% hasta 2031.
- Por material, el acero representó el 41.83% de la participación de mercado de válvulas de control en 2025; las válvulas basadas en aleación registrarán la CAGR más rápida del 9.97% durante el período de perspectiva.
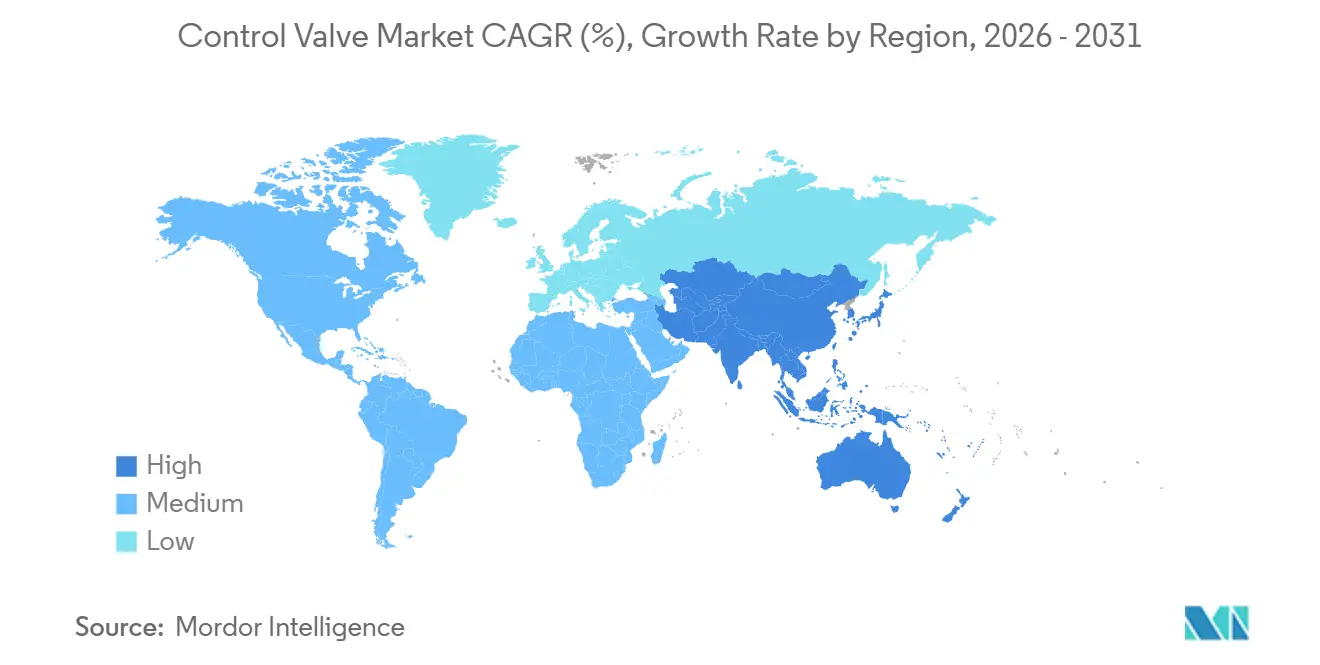
- Por geografía, América del Norte capturó el 38.73% de los ingresos de 2025 del mercado de válvulas de control, aunque se proyecta que Asia-Pacífico registre la CAGR más alta del 9.69% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de válvulas de control
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las inversiones en infraestructura de agua y aguas residuales | + 1.2% | Global, con concentración en centros urbanos de América del Norte, Europa y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Modernización de plantas de energía y procesos obsoletas | + 1.5% | América del Norte y Europa, con repercusiones en las conversiones de carbón a gas en Oriente Medio y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Normativas medioambientales estrictas sobre emisiones | + 1.8% | Global, liderado por la aplicación de normativas en América del Norte y la UE; emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de la expansión de la capacidad farmacéutica tras la pandemia | + 1.4% | América del Norte, Europa y Asia-Pacífico (India, Singapur, China) | Mediano plazo (2-4 años) |
| Ampliación de la economía del hidrógeno que requiere válvulas de alta presión | + 1.0% | Europa (hidrógeno verde), Oriente Medio (hidrógeno azul), América del Norte (centros industriales de hidrógeno) | Largo plazo (≥ 4 años) |
| La implementación de SMR impulsa la demanda de válvulas para servicio severo | + 0.8% | América del Norte (EE. UU., Canadá), Europa (Reino Unido, Suecia), Asia-Pacífico (China, Corea del Sur) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las inversiones en infraestructura de agua y aguas residuales
Las empresas de servicios públicos globales están ejecutando el ciclo de reemplazo de capital más grande en tres décadas. La Ley de Inversión en Infraestructura y Empleos de los Estados Unidos asigna USD 65 mil millones durante 10 años para proyectos de agua, lo que impulsa un cambio generalizado de válvulas de compuerta manuales a formatos automatizados de mariposa y bola con diagnóstico remoto. [1] La Casa Blanca, “Infrastructure Investment and Jobs Act”, whitehouse.gov La actualización de Minworth de Severn Trent Water de GBP 200 millones (USD 254 millones) ilustra cómo las licitaciones europeas agrupan paquetes de control, seguridad y señalización en lotes plurianuales únicos. Los mercados emergentes de Asia-Pacífico siguen el ejemplo, impulsados por la inversión extranjera directa de la ASEAN que aumentó un 44% entre 2021 y 2024, canalizando USD 13 mil millones hacia la infraestructura de agua. [2] UNCTAD, “ASEAN Investment Report 2025”, unctad.org Las empresas de servicios públicos prefieren válvulas de mariposa automatizadas compactas acopladas con posicionadores inalámbricos, reduciendo las entradas a espacios confinados y extendiendo los intervalos de inspección exigidos por los programas de detección de fugas de la EPA. Los proveedores de válvulas ahora obtienen ingresos recurrentes gracias al software de diagnóstico que reduce el tiempo de inactividad no planificado hasta en un 30%, creando ingresos por servicios que se suman a las ventas de hardware.
Modernización de centrales eléctricas y de procesos obsoletas
Las conversiones de carbón a gas y las turbinas de gas de ciclo combinado de ciclo rápido sustituyen los diseños de compensación de décadas de antigüedad por válvulas de globo guiadas por jaula capaces de soportar altas oscilaciones térmicas. La modernización de una válvula reguladora en 2025 en un circuito de refrigeración de turbinas norteamericano mejoró la capacidad de carga mínima, permitiendo al mismo tiempo mezclas de combustible aptas para hidrógeno. Las plataformas digitales integran el estado de las válvulas con el DCS de la planta, lo que permite a los operadores ajustar las unidades para cumplir con los perfiles de energías renovables intermitentes sin infringir las restricciones de velocidad de rampa. En las industrias de procesos, los actuadores eléctricos con Bluetooth permiten a los técnicos acceder a diagnósticos en zonas peligrosas sin necesidad de permisos de trabajo en caliente, lo que prolonga la vida útil de los activos entre 15 y 20 años y reduce las emisiones fugitivas por debajo de los umbrales de restricción.
Normativas ambientales estrictas sobre emisiones
La EPA 40 CFR 63 limita las fugas a 500 ppm para válvulas en servicio de líquidos ligeros y exige la reparación dentro de 15 días, un edicto que impulsa la adopción generalizada de empaques de baja emisión que logran fugas por debajo de 100 ppm. [3] Agencia de Protección Ambiental de los Estados Unidos, “40 CFR Parte 264—Estándares para propietarios y operadores de instalaciones de tratamiento, almacenamiento y eliminación de residuos peligrosos”, ecfr.gov Los homólogos europeos aplican reglas similares, mientras que los estándares de seguridad funcional IEC 61508 impulsan a los operadores químicos hacia bonetes con sello de fuelle para fugas de vástago casi nulas. Los proveedores ofrecen empaques dúplex de PTFE-grafito clasificados a 51.7 bar y 232 °C, lo que permite a las plantas extender los intervalos de monitoreo de mensuales a trimestrales. Los posicionadores digitales compilan automáticamente registros de auditoría, reduciendo drásticamente el trabajo de informes de cumplimiento y consolidando el software como un centro de ganancias para el mercado de válvulas de control.
Aumento de la capacidad farmacéutica tras la pandemia
Los fabricantes destinaron más de 25 000 millones de dólares a nuevos campus de productos biológicos entre 2024 y 2026, incluyendo el programa multiestatal de Eli Lilly, de 13 000 millones de dólares, y el centro de Carolina del Norte de Novo Nordisk, de 8500 millones de dólares. La automatización de salas blancas exige válvulas de diafragma y de manguito con certificaciones 3-A y EHEDG, además de actuadores eléctricos que ofrecen una precisión de posicionamiento inferior al 0.1 % para plataformas de fabricación continua. Los controladores de válvulas inalámbricos reducen la exposición de los técnicos en salas asépticas, mientras que el mantenimiento predictivo mantiene la integridad de los lotes y el tiempo de actividad. Los proveedores con experiencia en validación ofrecen precios premium y contratos de servicio a largo plazo, lo que convierte al sector farmacéutico en el de mayor crecimiento en el mercado de válvulas de control.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad del precio del petróleo frena el gasto de capital en petróleo y gas | -1.5% | Global, con mayor impacto en proyectos de esquisto en América del Norte, upstream en Oriente Medio y aguas profundas en alta mar. | Corto plazo (≤ 2 años) |
| Presión sobre los precios por parte de proveedores asiáticos de bajo coste | -0.9% | Global, con un impacto más agudo en los proveedores de nivel medio de América del Norte y Europa | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro de aleaciones | -0.6% | Global, con concentración en regiones que dependen de las importaciones chinas de tierras raras y níquel | Mediano plazo (2-4 años) |
| Riesgos de ciberseguridad en los posicionadores inteligentes | -0.3% | Global, con mayor preocupación en sectores de infraestructura crítica (energía, agua, petróleo y gas) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad del precio del petróleo frena el gasto de capital en petróleo y gas
Las fluctuaciones en las materias primas reducen el interés en la exploración, aplazando proyectos de gasoductos y GNL en nuevas instalaciones que dependen en gran medida de válvulas de alto valor. Los productores de energía australianos señalan que el país atrajo solo el 1.2 % del gasto mundial en exploración en cinco años, lo que subraya un clima de inversión conservador. Las perspectivas de PETRONAS para 2025-2027 reflejan esta cautela, priorizando la optimización de instalaciones existentes en lugar de la expansión de la capacidad. Si bien el mantenimiento básico mantiene activa la base instalada, el gasto discrecional de ciclo corto sigue en riesgo hasta que mejore la visibilidad de los precios. Los megaproyectos aplazados, como el complejo Fort Saskatchewan de Dow, de 8.5 millones de dólares, eliminan los plazos de adquisición de válvulas a varios años, lo que frena la robusta expansión del mercado de válvulas de control.
Presión sobre los precios de los proveedores asiáticos de bajo coste
Los exportadores chinos enviaron válvulas de retención por valor de 588 millones de dólares en 2023, con precios entre un 20 y un 40 % inferiores a los de sus competidores occidentales. Empresas como Neway aprovechan la integración vertical y la escala para obtener licitaciones de válvulas de control de productos básicos, lo que obliga a los proveedores de nivel medio norteamericanos y europeos a especializarse en nichos de servicio intensivo o a ceder cuota de mercado. Los usuarios finales recurren cada vez más a dos proveedores, adjudicando bucles críticos a marcas premium y asignando servicios auxiliares a proveedores de bajo coste, lo que reduce los volúmenes y los márgenes en la industria de válvulas de control en las economías desarrolladas.
Análisis de segmento
Por tipo de válvula: Las válvulas de tapón ganan terreno en las líneas de lodos
Las válvulas de tapón representaron una porción modesta de los ingresos de 2025, pero se prevé que registren una tasa de crecimiento anual compuesta (TCAC) del 9.03 % hasta 2031, ya que los operadores de minería, pulpa y aguas residuales prefieren su diseño autolimpiante y resistente a la abrasión. En contraste, las válvulas de mariposa dominaron con una participación del 29.84 % gracias a su tamaño compacto en tuberías de agua de gran diámetro, aunque las limitaciones de la clase de presión restringen su crecimiento en condiciones de servicio exigentes. Se prevé que el mercado de válvulas de tapón crezca a medida que las tuberías de pulpa y los concentradores de minerales modernicen las válvulas de globo antiguas para reducir el tiempo de inactividad. Los proveedores comercializan manguitos de tapón endurecidos y empaquetaduras de carga dinámica para extender el tiempo medio entre fallas, mientras que los operadores mencionan una automatización más sencilla con actuadores de cuarto de vuelta en comparación con las configuraciones de globo lineales. Las plantas de proceso continuo también valoran las menores demandas de torque, lo que permite la adopción de accionamientos eléctricos más pequeños que se alinean con los programas de eficiencia energética.
Las variantes de globo y bola siguen siendo indispensables en aplicaciones de alta presión y paradas de emergencia, respectivamente, pero sus mayores requisitos de inversión y espacio moderan su crecimiento. Por lo tanto, la diferenciación del producto se centra en la geometría de ajuste y las jaulas de atenuación de ruido que reducen la cavitación hasta en 35 dB, características especialmente valoradas en los circuitos de vapor SMR. El diseño del sector de bolas de Ramén ilustra cómo la ingeniería de nicho, creada originalmente para las plantas de celulosa suecas, puede migrar a servicios de pulpa más amplios. A medida que se acelera la demanda mundial de cobre, litio y minerales de tierras raras, el manejo de medios abrasivos impulsará la adopción constante de válvulas de tapón en el mercado de válvulas de control.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Tecnología de Actuación: El impulso eléctrico desafía el liderazgo neumático
El segmento eléctrico registrará una tasa de crecimiento anual compuesta (TCAC) del 10.02 % hasta 2031, superando a las alternativas neumáticas, que aún representaban el 47.73 % de la cuota de mercado en 2025. El menor coste total de propiedad se debe a la eliminación de la generación de aire comprimido, que puede absorber entre el 10 % y el 30 % de la electricidad de una planta. Los modernos motores de corriente continua sin escobillas, los inversores de carburo de silicio y la electrónica de potencia integrada permiten cambios de paso precisos, lo que facilita un control predictivo avanzado de modelos. Las actualizaciones remotas de firmware y los diagnósticos por Bluetooth, como los de las gamas IQ4 de Rotork y MATIC AM de AUMA, reducen los desplazamientos de los técnicos y mejoran la seguridad en espacios reducidos. En consecuencia, los ingresos del segmento vinculados a los contratos de servicios digitales aumentan junto con los envíos de hardware, lo que refuerza el perfil de anualidad del mercado de válvulas de control.
Los actuadores neumáticos siguen siendo los preferidos donde la seguridad intrínseca es primordial, especialmente en unidades de procesamiento de hidrocarburos reguladas por ATEX e IECEx. Los paquetes híbridos combinan la neumática para el cierre de seguridad con accionamientos eléctricos para una regulación precisa, un diseño cada vez más popular en plataformas de compresión de hidrógeno que deben mitigar el riesgo de explosión y ofrecer una resolución de carrera de milisegundos. Las opciones hidráulicas se limitan a compuertas submarinas y de tuberías forzadas extragrandes, dejando la competencia claramente entre los sistemas eléctricos y neumáticos.
Por industria de usuario final: los productos farmacéuticos lideran la curva de crecimiento
El agua y las aguas residuales conservaron la mayor parte del mercado, con un 24.84 % en 2025. Sin embargo, se prevé que el sector farmacéutico crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.05 %, superando a todos los demás sectores verticales. Las plantas de productos biológicos requieren miles de válvulas de diafragma, de manguito y de bola mini validadas según la Clase VI de la Farmacopea Estadounidense (USP), y las secuencias automatizadas de limpieza in situ impulsan una mayor demanda de actuadores. La cuota de mercado de válvulas de control para los proveedores que cumplen con las normas de buenas prácticas de fabricación aumenta a medida que las empresas integran la documentación, la trazabilidad de los materiales y el soporte durante el ciclo de vida en sus criterios de adquisición. Las empresas de agua, a su vez, continúan con largos ciclos de reemplazo, pero se enfrentan a límites presupuestarios, especialmente en las economías emergentes.
El petróleo y el gas, los productos químicos y la energía siguen siendo motores de volumen, pero se enfrentan a la incertidumbre en medio de la transición energética. Los pequeños reactores modulares y las iniciativas de hidrógeno azul introducen nuevas especificaciones para servicio severo, lo que aumenta la demanda de aleaciones y el contenido de diagnóstico por válvula. Los productores de metales, minería y pulpa seleccionan diseños resistentes a la abrasión o de consistencia media, mostrando una expansión estable, aunque poco espectacular, vinculada a los ciclos de las materias primas. En general, los márgenes farmacéuticos y las barreras regulatorias protegen a los proveedores de competidores de bajo costo, lo que les otorga un impacto positivo desproporcionado en el mercado general de válvulas de control.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: el acero domina mientras los plásticos ganan participación
El acero seguirá dominando el mercado con un 41.83 % de ingresos en 2025, pero los productos a base de aleaciones registrarán una tasa de crecimiento anual compuesta (TCAC) del 9.97 %, ya que los oleoductos, las plantas de captura de carbono y los SMR especifican grados de acero inoxidable dúplex, Inconel y Hastelloy para mejorar la resistencia a la fragilización y la corrosión. El tamaño del mercado de válvulas de control vinculado a las aleaciones se beneficia de la norma ASME B31.12-2023, que codifica las normas de diseño específicas para el hidrógeno. La escasez de níquel, identificada por el Departamento de Energía de EE. UU. como un riesgo casi crítico, impulsa a los fabricantes de equipos originales (OEM) a diversificar sus fuentes de abastecimiento y adoptar la fabricación aditiva para reducir el desperdicio de material.
El hierro fundido sigue siendo relevante en las redes de agua por gravedad, mientras que los plásticos de ingeniería dominan los nichos de los bancos húmedos de ácidos ultrapuros y semiconductores. Aun así, el impulso a largo plazo favorece claramente a las aleaciones ricas en níquel y cromo, alineando la estrategia de materiales con la trayectoria de descarbonización del mercado de válvulas de control. Los grados de titanio y níquel basados en aleaciones mantienen una demanda pequeña pero lucrativa en las superficies marinas y en la producción de cloro, donde la corrosión bajo tensión por cloruro es aguda. La fricción geopolítica en torno al suministro de níquel amplía los plazos de entrega, lo que impulsa a los fabricantes de equipos originales (OEM) a recurrir a fuentes duales de fundición y a desarrollar conjuntamente rutas de fabricación aditiva para asegurar materiales críticos.
Análisis geográfico
Mercado de válvulas de control en Norteamérica
Norteamérica generó el 38.73 % de los ingresos de 2025, respaldados por 65 000 millones de dólares en fondos federales para el agua, 15 000 millones de dólares en expansiones farmacéuticas anunciadas y un gasto de capital en exploración y producción (CAPEX) que se espera que aumente en 77 000 millones de dólares para 2030. Las normas de la EPA sobre emisiones fugitivas aceleran la adopción de empaquetaduras de baja fuga y controladores digitales, mientras que la fusión Chart-Flowserve crea una entidad de 19 000 millones de dólares posicionada para dominar los servicios posventa. El primer SMR BWRX-300 de Canadá en Darlington impulsa aún más la demanda de servicios intensivos, con Velan contratado para el suministro de válvulas críticas.
Mercado de válvulas de control de APAC
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.69 % hasta 2031. La ASEAN atrajo 226 000 millones de dólares en IED durante 2024, con un aumento del 147 % en las entradas de manufactura y el 27 % del valor de las nuevas instalaciones en el sector electrónico. Las fábricas de semiconductores y los centros de datos de Singapur, Malasia y Vietnam impulsan los pedidos de válvulas de agua ultrapura y refrigeración. El crecimiento del 8.2 % del PIB de la India y el aumento del 28 % en la inversión de capital federal impulsan la cartera de proyectos de infraestructura, mientras que el dominio de China en el procesamiento de tierras raras proporciona a los proveedores locales de actuadores un margen de maniobra en materia de costes, lo que redefine la competitividad del mercado de válvulas de control.
Mercado de válvulas de control en EMEA y Sudamérica
Europa exhibe una demanda de reemplazo constante impulsada por las regulaciones de emisiones y la conversión de centrales eléctricas, incluso cuando las presiones de la desindustrialización frenan la nueva capacidad. En Oriente Medio y África, los yacimientos petrolíferos con bajo punto de equilibrio, la diversificación petroquímica y los megaproyectos de hidrógeno azul sustentan una sólida cartera de proyectos. La expansión de Baker Hughes en 2024 de sus instalaciones de Dukhan y la adjudicación de Emerson por 150 millones de dólares en automatización para un complejo de etileno egipcio ejemplifican importantes pedidos regionales. Sudamérica depende de los programas de aguas profundas de Brasil y del despliegue de gas de esquisto de Argentina, aunque la volatilidad política sigue siendo un obstáculo.
Panorama regulatorio
El diseño, las pruebas y la documentación de las válvulas de control se rigen por las normas de cumplimiento de emisiones, los requisitos de seguridad funcional y los estándares de interfaz de actuadores en las principales regiones. En Estados Unidos, los requisitos de la EPA sobre fugas en la industria de procesos, incluidos los umbrales de fugas de 40 CFR 63 y los plazos de reparación para válvulas en servicio con líquidos ligeros, hacen que el empaquetado de bajas emisiones, los registros de auditoría y los flujos de trabajo de mantenimiento documentados sean fundamentales para la adquisición. Los estándares ISA para válvulas de control (serie ISA-75) también se citan comúnmente en las especificaciones.
En Europa, las actualizaciones de CEN han endurecido las expectativas de conformidad para los conjuntos de válvulas utilizados en funciones instrumentadas de seguridad y sistemas de presión, incluyendo EN 17955:2024 sobre seguridad funcional y EN 16668:2025 para válvulas metálicas como accesorios de presión. En cuanto a los componentes, ISO publicó ISO 5211:2026 para accesorios de actuadores de giro parcial e ISO 22109:2026 para reductores de válvulas, lo que respalda la intercambiabilidad y la estandarización en paquetes de válvulas automatizadas. Los controles comerciales y tecnológicos también influyen en el abastecimiento de posicionadores digitales y electrónica, y las medidas adoptadas por EE. UU. entre 2024 y 2026 afectaron las vías de adquisición de componentes relacionados con semiconductores utilizados en las cadenas de suministro de equipos de control industrial.
Análisis de la cadena de valor
La cadena de valor de las válvulas de control comienza con materias primas y componentes semielaborados (fundición/forja de acero y aleaciones de alta resistencia, juntas y empaquetaduras, y componentes electrónicos para posicionadores), seguidos del mecanizado, la fabricación de componentes auxiliares y el ensamblaje del actuador/posicionador. Los proveedores brindan soporte para las pruebas y la certificación en condiciones de servicio como bajas emisiones y seguridad funcional. A partir de ahí, la cadena se extiende a través de canales OEM y adquisiciones de proyectos EPC, donde los grandes usuarios finales, incluidos los de agua y aguas residuales, energía, productos químicos, petróleo y gas, y productos farmacéuticos, compran cada vez más soluciones integrales que combinan cuerpos de válvula, actuadores, posicionadores digitales y documentación, en lugar de hardware independiente.
Los plazos de entrega y las necesidades de cumplimiento mantienen la cadena sensible a la disponibilidad de aleaciones y a las restricciones de la electrónica de doble uso, lo que ha impulsado a los fabricantes de equipos originales (OEM) y a las empresas de ingeniería, adquisición y construcción (EPC) hacia la doble cualificación de proveedores y un mayor almacenamiento local para tamaños de alta rotación. La expansión de capacidades y la consolidación de la cartera también están reconfigurando la cadena, con la especialización en servicios severos y la cualificación de grado nuclear reforzadas por la adquisición de Severn Group por parte de Valmet en julio de 2026 (que incorporó Severn Glocon, ValvTechnologies y LB Bentley a su presencia en el control de flujo). La alineación del suministro relacionada con los reactores modulares pequeños (SMR) también se ha reforzado a través de colaboraciones como la de GE Vernova, Hitachi Nuclear Energy y Velan (junio de 2026) en el suministro de válvulas para el BWRX-300. Los socios de distribución y servicio monetizan cada vez más las bases instaladas con capacidad de diagnóstico a través de la puesta en marcha, la calibración y el soporte de gestión digital de activos en torno a posicionadores y actuadores.
Panorama competitivo
Los seis principales productores representaron una parte considerable de los ingresos globales en 2025, lo que indica una concentración moderada del mercado. Chart Industries y Flowserve prevén sinergias de costes anuales de 300 millones de dólares en los tres años siguientes al anuncio de su fusión en junio de 2025, aprovechando una base instalada que supera los 5.5 millones de activos. Baker Hughes amplió su alcance en gestión de presión con la adquisición de Continental Disc por 540 millones de dólares en agosto de 2025, lo que impulsó los márgenes de Tecnología Industrial y Energética. La consolidación de Aspen Technology por parte de Emerson en marzo de 2025 le proporciona gemelos digitales integrales y software de optimización, lo que refuerza la confianza en todo su ecosistema de controladores FIELDVUE.
Empresas más pequeñas pero especializadas se posicionan en nichos emergentes. Velan consiguió puestos de soporte de ingeniería para el primer SMR BWRX-300 comercial, mientras que la startup sueca Blykalla recurrió a KSB para el desarrollo conjunto de bombas de reactor refrigeradas por plomo. Fabricantes chinos como Neway se introducen en licitaciones de especificaciones medias y altas combinando las certificaciones API y SIL con ventajas de coste, lo que desafía a las empresas tradicionales en los segmentos de productos básicos. La diferenciación tecnológica ahora se basa en el análisis predictivo y el diagnóstico inalámbrico; la aplicación Stonel de Valmet, con Bluetooth y disponible en noviembre de 2025, ejemplifica este cambio, permitiendo el mantenimiento en zonas peligrosas sin permisos de trabajo en caliente. A medida que los ingresos por software superen el crecimiento del hardware, los proveedores capaces de integrar válvulas, sensores y análisis consolidarán su cuota de mercado en las válvulas de control.
Entre los disruptores emergentes se incluyen empresas chinas como Neway y Valve King, que están penetrando mercados de gama media y alta a través de inversiones en tecnología y certificaciones de calidad, manteniendo al mismo tiempo ventajas de costos de entre el 20% y el 40% en relación con los proveedores occidentales, y actores especializados como Ramén Valves, que desarrolló la válvula de sector de bola para suspensiones de fibras de pulpa y papel con características de autolimpieza, bajo torque y apertura elíptica que abordan puntos críticos específicos de la aplicación.
Líderes de la industria de válvulas de control
Emerson Electric Co.
Corporación Flowserve
IMI plc
Compañía Baker Hughes
Valmet Oyj
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Flowserve completó la adquisición de la División de Válvulas de Trillium Flow Technologies por 490 millones de dólares (más ajustes de capital de trabajo). Esta operación incorpora productos y capacidades especializadas en válvulas, comúnmente utilizadas en el sector nuclear y otros mercados energéticos. La adquisición refuerza la posición de Flowserve en aplicaciones de servicio pesado y en el mercado de repuestos impulsado por la base instalada.
- Marzo de 2026: IMI obtuvo un contrato para suministrar válvulas de control de ultra alta presión para sistemas de inyección de productos químicos en un proyecto de desarrollo en alta mar en el Mar del Norte. Este contrato pone de manifiesto la demanda de componentes y materiales avanzados capaces de gestionar diferenciales de presión extremos. Asimismo, respalda la incorporación de válvulas de ingeniería de mayor valor en proyectos en alta mar.
- Junio de 2025: Chart Industries y Flowserve anunciaron una fusión entre iguales mediante intercambio de acciones, creando una entidad combinada centrada en tecnologías de procesos industriales para GNL, hidrógeno y tratamiento de agua. Las sinergias operativas estratégicas y una mayor base instalada combinada permitieron aumentar la escala de las soluciones de control de flujo preconfiguradas y los servicios de ciclo de vida.
Alcance y metodología
La válvula de control manipula el fluido en movimiento, como agua, vapor, gas o compuestos químicos, para compensar la perturbación de la carga y mantiene la variable de proceso regulada lo más cerca posible del punto de ajuste deseado. Las válvulas de control son la parte más importante de cualquier circuito de control de procesos, ya que son críticas para el rendimiento general del proceso, especialmente cuando la confiabilidad y la productividad son los objetivos principales.
El mercado de válvulas de control está segmentado por tipo (globo, bola, mariposa, obturador, diafragma y otros tipos de válvulas), industria de usuario final (petróleo y gas, química, petroquímica y fertilizantes, energía y potencia, tratamiento de agua y aguas residuales, metal y minería, alimentos y bebidas, farmacéutica, pulpa y papel, y otras industrias de usuarios finales) y geografía (América del Norte [Estados Unidos y Canadá], Europa [Reino Unido, Alemania, Francia, Italia y resto de Europa] , Asia-Pacífico [China, Japón, India, Corea del Sur y Resto de Asia-Pacífico] y Resto del Mundo). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Globo |
| Baile |
| Mariposa |
| Enchufe |
| Diafragma |
| Otros tipos de válvulas |
| Neumático |
| Sistema hidráulico |
| Eléctrico |
| Manual |
| Petróleo y Gas |
| Química, Petroquímica y Fertilizantes |
| Energía y poder |
| Tratamiento de agua y aguas residuales |
| Metal y Minería |
| Alimentos y Bebidas |
| Farmacéuticos |
| Pulpa y Papel |
| Otras industrias de usuarios finales |
| Acero |
| Hierro fundido |
| a base de aleación |
| Plástico (PVC, PP, PVDF) |
| Otros materiales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de válvula | Globo | ||
| Baile | |||
| Mariposa | |||
| Enchufe | |||
| Diafragma | |||
| Otros tipos de válvulas | |||
| Por tecnología de actuación | Neumático | ||
| Sistema hidráulico | |||
| Eléctrico | |||
| Manual | |||
| Por industria del usuario final | Petróleo y Gas | ||
| Química, Petroquímica y Fertilizantes | |||
| Energía y poder | |||
| Tratamiento de agua y aguas residuales | |||
| Metal y Minería | |||
| Alimentos y Bebidas | |||
| Farmacéuticos | |||
| Pulpa y Papel | |||
| Otras industrias de usuarios finales | |||
| Por material | Acero | ||
| Hierro fundido | |||
| a base de aleación | |||
| Plástico (PVC, PP, PVDF) | |||
| Otros materiales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de válvulas de control en 2026?
Alcanzó los 9.01 millones de dólares y se prevé que ascienda a 13.58 millones de dólares en 2031, lo que implica una CAGR del 8.55%.
¿Qué tipo de válvula está creciendo más rápido?
Se proyecta que las válvulas de tapón se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 9.03 % gracias a la demanda en aplicaciones de lodos abrasivos, como minería y pulpa.
¿Por qué los actuadores eléctricos están ganando terreno?
Las plantas apuntan a reducir las pérdidas de energía del aire comprimido y obtener un control digital preciso, lo que impulsa una CAGR del 10.02 % para las unidades eléctricas.
¿Qué segmento de usuarios finales ofrece el mayor potencial de crecimiento?
Los productos farmacéuticos lideran con una CAGR del 9.05 %, mientras que los productos biológicos y la fabricación continua impulsan la demanda de válvulas validadas.
¿Qué regiones contribuirán más a la expansión futura?
Asia-Pacífico muestra la CAGR más alta, del 9.69%, impulsada por la IED en manufactura, las fábricas de semiconductores y la infraestructura hídrica.


