

Tamaño y participación en el mercado del aceite de cocina
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
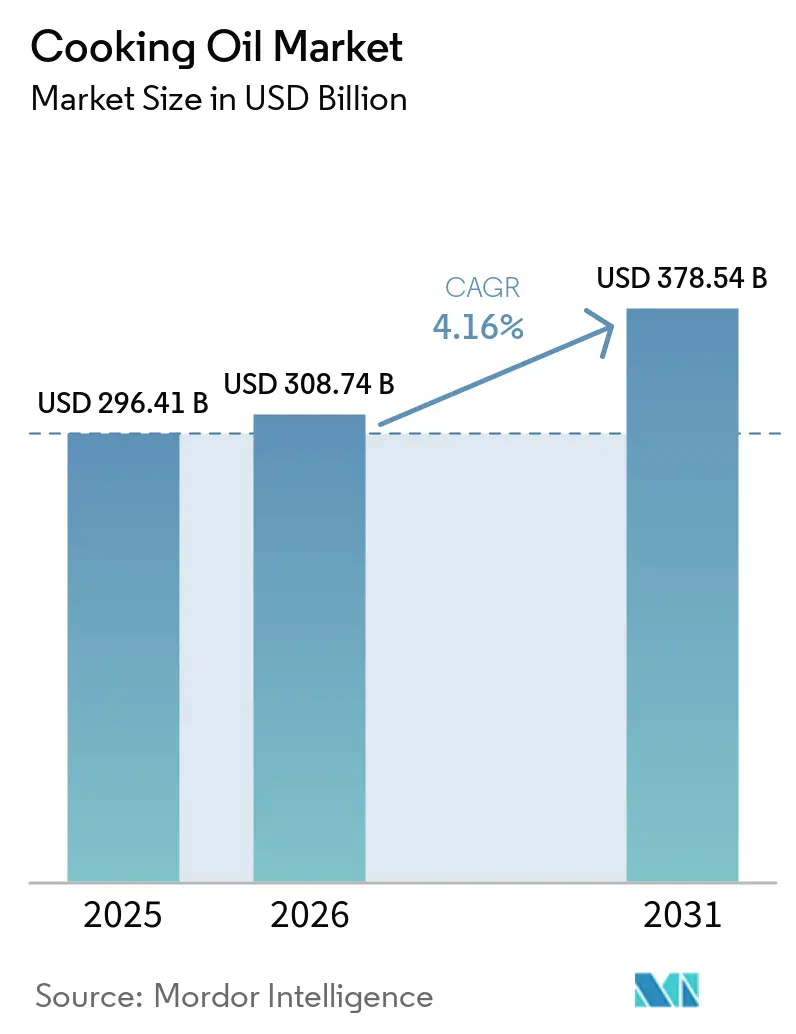
| Tamaño del mercado (2026) | USD 308.74 mil millones |
| Tamaño del mercado (2031) | USD 378.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.16% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
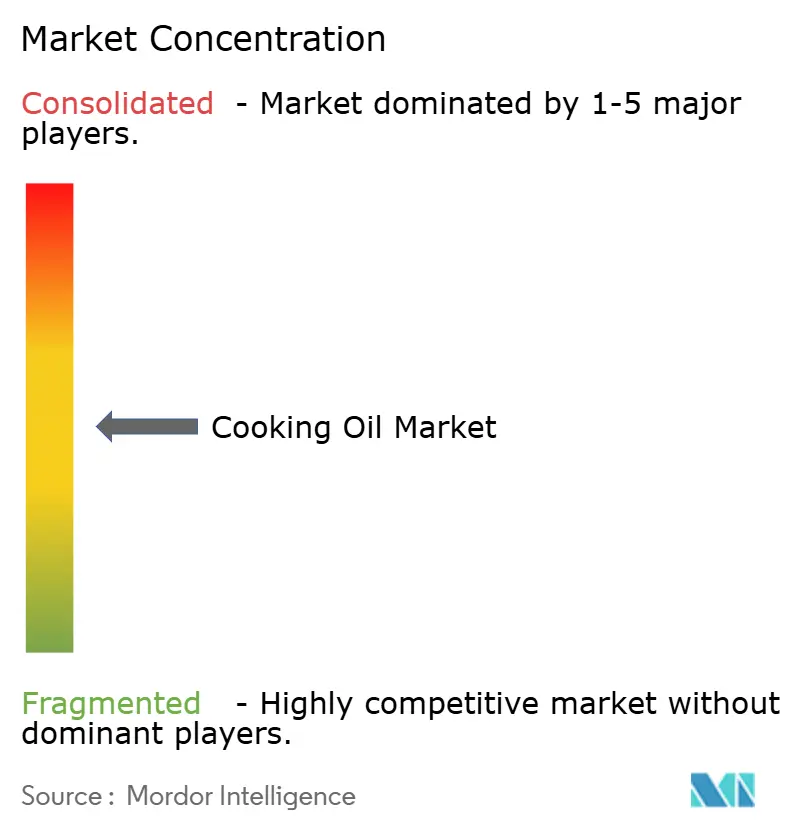
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aceite de cocina por Mordor Intelligence
El mercado mundial de aceites de cocina alcanzó un valor de 296.41 millones de dólares en 2025 y se estima que crecerá desde los 308.74 millones de dólares en 2026 hasta los 378.54 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.16% durante el período de pronóstico (2026-2031). El crecimiento del mercado se debe principalmente a los cambios en las preferencias de los consumidores, las actualizaciones regulatorias y los avances en las tecnologías de extracción y procesamiento de aceites. Factores como la urbanización, los diversos hábitos alimenticios y la recuperación del sector de la restauración contribuyen aún más a la expansión del mercado, ya que cada vez más consumidores buscan opciones alimentarias prácticas y variadas. La adopción de tecnologías de prensado en frío y extracción subcrítica ha mejorado la calidad y el rendimiento del producto, ofreciendo alternativas más saludables y sostenibles a los métodos tradicionales. Además, la creciente demanda de los consumidores de aceites funcionales, orgánicos y con certificación de sostenibilidad, influenciada por las actualizaciones de las normativas de etiquetado nutricional en mercados clave, está transformando el sector al incentivar a los fabricantes a innovar y cumplir con los estándares en constante evolución. Importantes acontecimientos, como la fusión de Bunge y Viterra, las mejoras en las instalaciones de procesamiento de Cargill y los nuevos proyectos de plantas de trituración, están transformando las cadenas de suministro globales y el panorama competitivo, lo que permite a las empresas optimizar los procesos de producción y distribución para satisfacer la creciente demanda de manera eficiente.
Conclusiones clave del informe
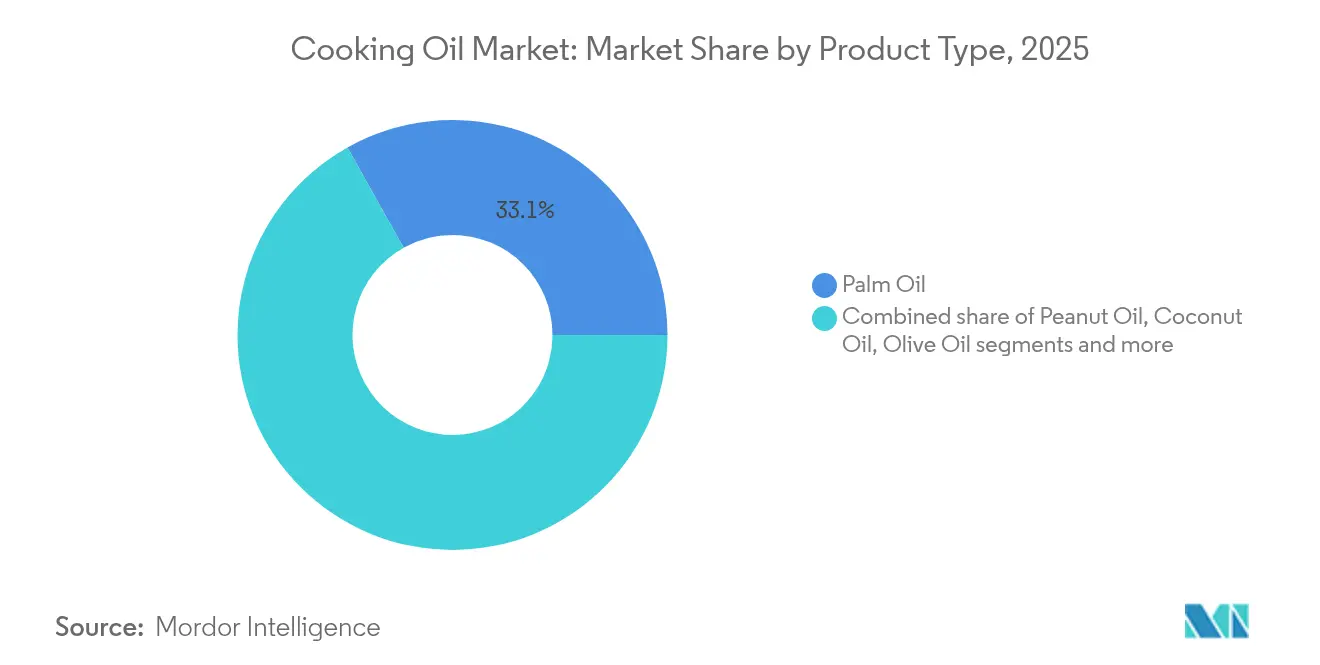
- Por tipo de producto, el aceite de palma lideró con el 33.12% de la participación de mercado de aceite de cocina en 2025, mientras que se proyecta que el aceite de coco registre la CAGR más rápida del 4.97% hasta 2031.
- Por tipo de procesamiento, los aceites refinados representaron el 85.05% del tamaño del mercado de aceite de cocina en 2025 y se espera que se expandan a una CAGR del 4.95% durante el período de pronóstico.
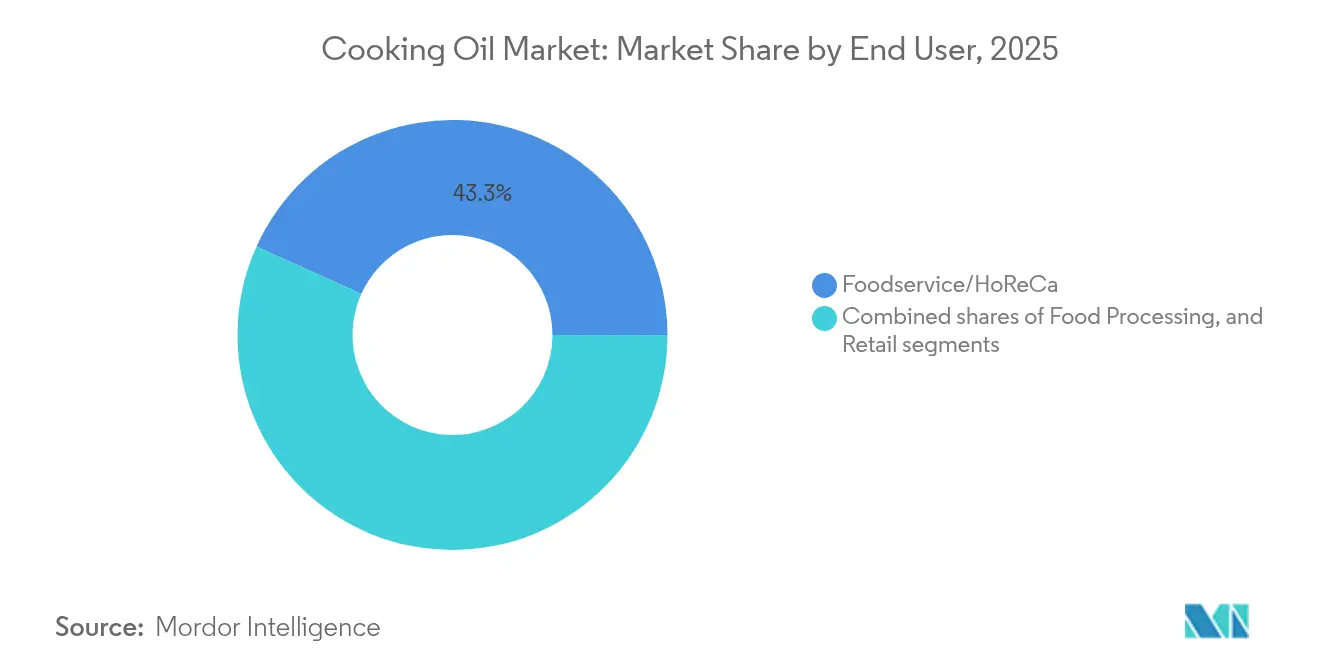
- Por usuario final, el segmento de servicios de alimentación capturó el 43.25% de participación en los ingresos en 2025 y está avanzando a una CAGR del 5.46% hasta 2031.
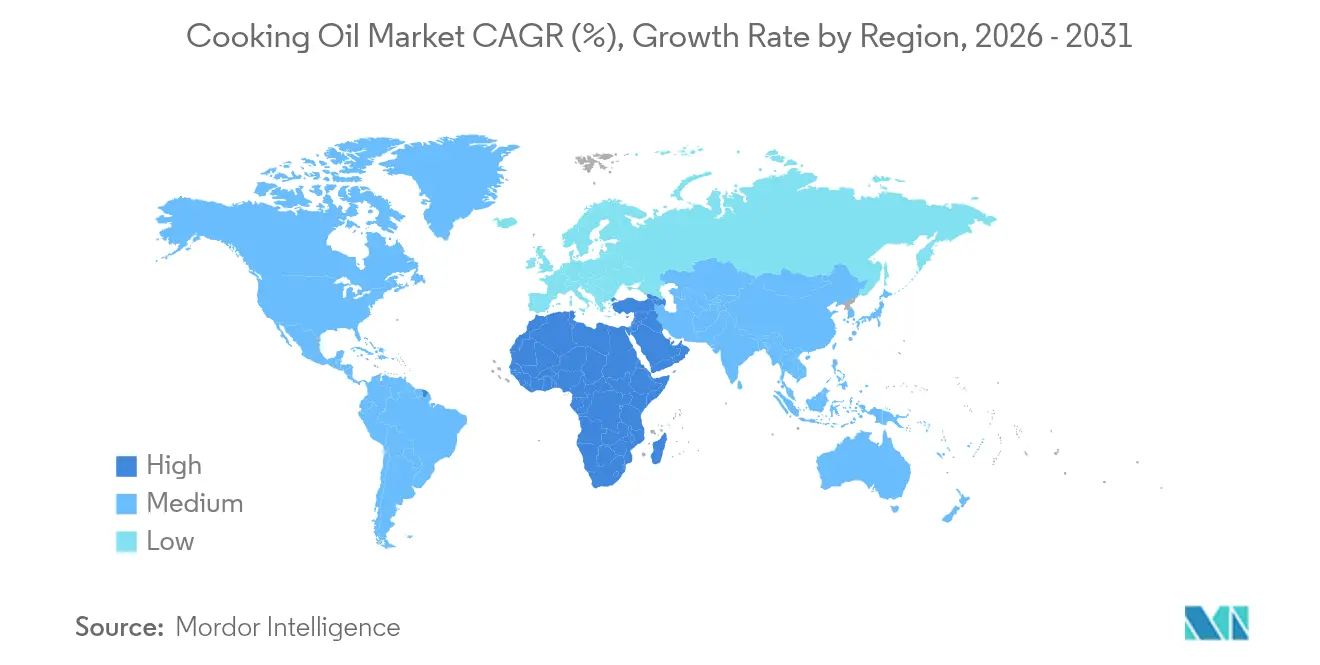
- Por geografía, Asia-Pacífico dominó con una participación del 52.70% en 2025; también se prevé que la región registre la CAGR más alta del 5.41% hasta 2031, liderada por China, India e Indonesia.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del aceite de cocina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por aceites saludables y funcionales | + 0.8% | Global, con avances tempranos en América del Norte, la UE y la región urbana de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de aceites de cocina orgánicos, prensados en frío y sin OGM | + 0.6% | Núcleo de Norteamérica y Europa, con repercusión en los segmentos premium de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| El crecimiento de las industrias de comida rápida y alimentos procesados impulsa el uso de aceite de cocina | + 1.2% | Global, concentrado en Asia-Pacífico, América del Norte y mercados emergentes | Corto plazo (≤ 2 años) |
| Creciente adopción de aceites sostenibles y de origen ético | + 0.5% | Europa, Norteamérica, con una creciente adopción en las zonas urbanas de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| La creciente popularidad de las dietas basadas en plantas y veganas fomenta el consumo de aceite. | + 0.4% | América del Norte, Europa, centros urbanos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Los avances tecnológicos en la extracción de petróleo mejoran la calidad y el rendimiento | + 0.7% | Global, con liderazgo en mercados desarrollados y transferencia de tecnología a regiones emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preferencia de los consumidores por aceites saludables y funcionales
La definición revisada de "saludable" de la FDA, que entró en vigor el 25 de febrero de 2025, representa un cambio significativo en las regulaciones de etiquetado de alimentos al incluir los aceites en su clasificación, lo que permite que los productos de aceite de oliva lleven etiquetas de alimentos saludables por primera vez [1] Fuente: Administración de Alimentos y Medicamentos de EE. UU., "FDA Updated “Healthy” Nutrient Content Claim", fda.gov . Esta actualización regulatoria aborda el creciente interés de los consumidores en aceites que contienen compuestos beneficiosos como ácidos grasos omega-3, antioxidantes y vitamina E, lo que ha creado oportunidades para que los fabricantes desarrollen productos premium en diversas categorías de alimentos. En los Estados Unidos, el análisis de mercado revela diversas actitudes de los consumidores hacia los aceites de semillas, con decisiones de compra cada vez más influenciadas por discusiones en redes sociales y contenido relacionado con la salud. La inclusión de aceites vegetales en las recomendaciones de dietas saludables por parte del Comité Asesor de las Guías Alimentarias de 2025 proporciona respaldo científico para la continua expansión del mercado, beneficiando particularmente a los fabricantes de aceite de oliva, aguacate y aceites de semillas especiales que posicionan sus productos como ingredientes funcionales con beneficios específicos para la salud.
Demanda de aceites de cocina orgánicos, prensados en frío y sin OGM
La soja se ha consolidado como el cultivo oleaginoso orgánico dominante en el segmento de tierras cultivables orgánicas, lo que refleja un cambio significativo en los patrones de producción agrícola. La expansión sostenida del mercado orgánico ha generado una sólida demanda de aceites premium, especialmente en Europa y Norteamérica, donde consumidores cada vez más informados buscan activamente productos orgánicos certificados y sin OGM para satisfacer sus necesidades dietéticas. El análisis financiero de las operaciones de extracción por prensado en frío a pequeña escala demuestra una sólida viabilidad económica, con empresas que alcanzan el punto de equilibrio en 23 meses con sus volúmenes de producción especificados y estructuras de precios impulsadas por el mercado. Este modelo de negocio accesible ha creado valiosas oportunidades para que los emprendedores locales se establezcan en el mercado de producción de aceites premium. En respuesta a esta dinámica del mercado, ADM realizó una acción estratégica para fortalecer su presencia europea en septiembre de 2024 mediante la adquisición de instalaciones especializadas en Hungría dedicadas a la producción de aceite de soja y maíz sin OGM, atendiendo eficazmente las preferencias de los consumidores europeos y garantizando el cumplimiento del amplio marco regulatorio de la región para el etiquetado de la modificación genética.
El crecimiento de las industrias de comida rápida y alimentos procesados impulsa el uso de aceite de cocina
La sólida recuperación del sector de servicios de alimentación sigue siendo un importante impulsor de la demanda de aceite comestible, como lo demuestran importantes actores del sector como Ventura Foods, que consume 2 millones de kilos de aceites comestibles al año, de los cuales el aceite de soja representaba entre el 65 % y el 75 % en marzo de 2024. En un avance notable, Restaurant Technologies ha implementado un enfoque innovador al transformar el aceite de cocina usado en combustibles renovables, lo que demuestra cómo las operaciones de servicios de alimentación pueden adoptar los principios de la economía circular, a la vez que crean nuevas oportunidades de ingresos y abordan las responsabilidades ambientales. El sector está experimentando un cambio estratégico a medida que las cocinas comerciales incorporan cada vez más sebo de res junto con los aceites de semillas tradicionales, y los operadores reconocen que la superior estabilidad térmica del sebo y sus capacidades para realzar el sabor justifican su elevado coste durante periodos de uso prolongados. La dinámica del mercado se ve condicionada aún más por la creciente competencia entre fabricantes de alimentos y productores de biocombustibles por los recursos de aceite de soja, donde el creciente sector del diésel renovable no solo ejerce presión al alza sobre los precios del aceite de cocina, sino que también contribuye a la expansión del valor general del mercado.
Creciente adopción de aceites sostenibles y de origen ético
La implementación del Reglamento de Deforestación de la UE (EUDR) ha impulsado a Malasia a mejorar su marco de sostenibilidad a través del programa de certificación Malaysian Sustainable Palm Oil (MSPO) 2.0, lo que refleja el compromiso de la industria con la responsabilidad ambiental [2] Fuente: Malaysian Sustainable Palm Oil, “Posición global para el aceite de palma malasio”, mspo.org.my. Si bien la investigación indica que estas regulaciones impactan la eficiencia de la producción, el aceite de palma demuestra una notable optimización de recursos, con estudios de la Universidad de Wageningen que confirman que la producción de aceite de palma ofrece más del doble de rendimiento por hectárea en comparación con las alternativas de soja y colza. Sin embargo, esta ventaja de eficiencia enfrenta un desafío práctico en el mercado, donde el interés expresado por los consumidores en productos de aceite de palma sostenible a menudo no se traduce en decisiones de compra reales. Esta desconexión ha enfatizado la importancia de desarrollar estrategias de etiquetado más efectivas y programas sólidos de responsabilidad corporativa para ayudar a los consumidores a alinear sus valores de sostenibilidad con su comportamiento de compra.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del escrutinio regulatorio sobre el etiquetado, los aditivos y los contaminantes | -0.3% | Global, con la aplicación más estricta en la UE, América del Norte y los países desarrollados de Asia y el Pacífico. | Corto plazo (≤ 2 años) |
| Vida útil limitada y desafíos de almacenamiento para aceites premium sin refinar | -0.2% | Global, afectando particularmente a los segmentos premium en los mercados desarrollados | Mediano plazo (2-4 años) |
| Las preferencias dietéticas regionales variables limitan la demanda uniforme | -0.4% | Global, con efectos pronunciados en regiones culturalmente diversas | Largo plazo (≥ 4 años) |
| Riesgo de adulteración y falsificación de productos | -0.5% | Núcleo de Asia-Pacífico, mercados emergentes con una aplicación regulatoria más débil | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del escrutinio regulatorio sobre etiquetado, aditivos y contaminantes
La industria mundial del aceite de cocina enfrenta requisitos regulatorios cada vez más complejos en los principales mercados, lo que refleja una mayor preocupación por la calidad del producto y la seguridad del consumidor. La Agencia Canadiense de Inspección de Alimentos ha implementado medidas de cumplimiento rigurosas para el aceite de oliva, exigiendo a los fabricantes que garanticen que sus productos cumplan con estándares internacionales precisos para el contenido de ácidos grasos libres en las clasificaciones "extra virgen" y "virgen" [3] Fuente: Gobierno de Canadá, “Requisitos regulatorios de Canadá para el aceite de oliva”, canada.ca . De manera similar, la introducción por parte de la Unión Europea de restricciones de hidrocarburos de aceite mineral ha creado desafíos operativos significativos para los productores de aceite vegetal, particularmente en lo que respecta a los límites de contaminación por MOAH en fórmulas infantiles, con una posible expansión a otras categorías de alimentos. En los Estados Unidos, las regulaciones regionales se han vuelto más estrictas, con Texas implementando requisitos de etiquetado de advertencia integrales para 44 aditivos alimentarios a partir de enero de 2027, mientras que Luisiana ahora exige divulgación detallada a través de códigos QR y listados de menús para aceites de semillas comunes como la canola y la soja. Estos requisitos regionales y nacionales coexisten con las normas internacionales, como lo demuestra la 28ª sesión del Comité del Codex Alimentarius, que amplió sus normas sobre aceites vegetales para incluir productos emergentes como los aceites de aguacate y de semillas de camelia, lo que exige inversiones sustanciales en medidas de cumplimiento por parte de los participantes de la industria.
Riesgo de adulteración y productos falsificados
El escándalo de contaminación de aceite de cocina de 2024 en China, que involucró a las empresas estatales Sinograin y Hopefull Grain and Oil Group, reveló que estas empresas presuntamente utilizaron camiones cisterna de combustible sin lavar para transportar aceite de cocina. Este incidente expuso riesgos sistémicos para la seguridad alimentaria y dio lugar a investigaciones gubernamentales, destacando la conexión entre la seguridad alimentaria y la estabilidad nacional. La contaminación química derivada de métodos de transporte inadecuados generó importantes preocupaciones sanitarias y reveló vulnerabilidades en la cadena de suministro en las principales regiones productoras con una supervisión insuficiente. Este representa el incidente de seguridad alimentaria más significativo en China desde 2008, afectando la confianza del consumidor en los productos de aceite de cocina y demostrando la necesidad de sistemas de trazabilidad mejorados y verificación por terceros. Los segmentos de aceites premium, incluyendo las variedades orgánicas y prensadas en frío, enfrentan desafíos particulares debido a los productos falsificados debido a sus mayores márgenes de beneficio. Esta situación requiere mejores tecnologías de autenticación y transparencia en la cadena de suministro para garantizar la integridad del producto y la seguridad del consumidor.
Análisis de segmento
Por tipo de producto: El predominio del aceite de palma enfrenta presiones de sostenibilidad
El aceite de palma continúa dominando el mercado de aceites vegetales, con una cuota de mercado sustancial del 33.12 % en 2025. Esta prominencia se debe a su excepcional eficiencia en el uso del suelo, con un rendimiento de 2.9 toneladas por hectárea, lo que lo distingue de las alternativas de aceite vegetal de la competencia en términos de productividad y optimización de recursos. La estructura del mercado refleja una importante concentración geográfica, con Indonesia y Malasia controlando conjuntamente el 83 % de la producción mundial. Este duopolio ha consolidado a estos países como actores clave en el comercio internacional de aceites vegetales, influyendo en la dinámica de la oferta global y los mecanismos de precios.
El segmento del aceite de coco presenta un panorama de crecimiento prometedor, con una sólida tasa de crecimiento anual compuesta (TCAC) del 4.97 % hasta 2031. Esta expansión se debe fundamentalmente a la evolución de las preferencias de los consumidores en los mercados desarrollados, especialmente en Estados Unidos y la Unión Europea, donde la demanda de productos de aceite de coco de alta calidad sigue en aumento. La trayectoria de crecimiento del mercado se ve reforzada por el creciente volumen de importaciones chinas, que contribuyen significativamente a su dinamismo. A pesar de estos indicadores positivos de la demanda, la capacidad de producción global se mantiene constante en 3.22 millones de toneladas métricas, lo que genera una dinámica interesante entre la estabilidad de la oferta y la creciente demanda del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de procesamiento: Los aceites refinados lideran mediante la innovación tecnológica
Los aceites refinados mantienen una posición dominante en el mercado con una cuota del 85.05 % en 2025, lo que demuestra la dependencia del sector de los productos de aceite procesado. La sólida trayectoria de crecimiento del segmento, proyectada a una tasa de crecimiento anual compuesta (TCAC) del 4.95 % hasta 2031, refleja las mejoras sustanciales en las tecnologías de procesamiento que optimizan tanto la calidad del producto como la seguridad del consumidor. Este avance se ejemplifica con el hito alcanzado por Cargill en enero de 2024, cuando se convirtió en el primer proveedor mundial de aceites comestibles orgánicos en cumplir con los estándares de ácidos grasos trans de la Organización Mundial de la Salud, tras una inversión superior a los 8.5 millones de dólares en la modernización de sus instalaciones.
La evolución tecnológica de la industria ha introducido sofisticados métodos de refinación que benefician tanto a fabricantes como a consumidores. La implementación de procesos de nanoneutralización y desgomado enzimático ha reducido con éxito el consumo de productos químicos, mejorando al mismo tiempo el rendimiento de la producción. La transición de los procesos tradicionales de una sola etapa al blanqueo multietapa representa un avance significativo en la capacidad de eliminación de contaminantes. En el segmento de especialidades, los aceites sin refinar siguen atrayendo a los consumidores del mercado premium mediante métodos de extracción especializados, como el prensado en frío y las tecnologías subcríticas. Estos métodos han demostrado su viabilidad económica incluso en operaciones de menor escala, a pesar de los desafíos relacionados con las tasas de recuperación y los requisitos de almacenamiento.
Por el usuario final: El sector de servicios de alimentación impulsa la expansión del mercado
El segmento de servicios de alimentación/HoReCa domina una cuota de mercado sustancial del 43.25 % en 2025, con proyecciones que indican un sólido crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 5.46 % hasta 2031. Esta expansión refleja la sólida recuperación de la industria tras los desafíos relacionados con la pandemia y demuestra cómo las preferencias de los consumidores están transformando las prácticas culinarias. Los operadores de restaurantes están diversificando activamente sus carteras de aceites, yendo más allá de los aceites de semillas tradicionales para incorporar opciones especiales como el sebo de res. Este cambio estratégico permite a las empresas mejorar sus ofertas de menú con perfiles de sabor mejorados, a la vez que optimizan sus operaciones de fritura para un mejor rendimiento y una mayor rentabilidad. En el sector de procesamiento de alimentos, los fabricantes están aprovechando los aceites no solo como medios de cocción, sino también como ingredientes funcionales esenciales que aportan sabor, mejoran los perfiles de textura y prolongan la vida útil del producto, especialmente en la categoría de alimentos de origen vegetal, en rápida expansión.
El panorama minorista presenta dinámicas de mercado diferenciadas en los diferentes canales. Los supermercados e hipermercados mantienen su liderazgo gracias a sus ventajas estratégicas en el desarrollo de marcas blancas y la capacidad de compra a granel, ofreciendo a los consumidores opciones de precios competitivos. Por otro lado, las tiendas de conveniencia se han consolidado en el nicho de mercado centrándose en productos de aceite premium y saludables que conectan con los consumidores preocupados por su salud, dispuestos a pagar precios más altos por los beneficios nutricionales percibidos. Esta segmentación refleja la capacidad del mercado para satisfacer las diversas necesidades de los consumidores, manteniendo al mismo tiempo operaciones rentables en diferentes formatos minoristas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico domina actualmente el mercado mundial de aceites vegetales, con una cuota de mercado sustancial del 52.70 % en 2025. Este liderazgo se atribuye principalmente a la destacada presencia de Indonesia y Malasia en la producción de aceite de palma, que en conjunto aportan el 83 % de la producción mundial. La fortaleza del mercado de la región se ve reforzada por los importantes patrones de consumo interno en China e India. Tailandia ha establecido un enfoque integral para el desarrollo de la industria del aceite de palma, implementando políticas gubernamentales de apoyo, que incluyen incentivos fiscales y subsidios a la infraestructura para mejorar las prácticas de cultivo.
Norteamérica se perfila como la región de mayor crecimiento, marcada por inversiones estratégicas en infraestructura de procesamiento. Un ejemplo notable es la inversión de 375 millones de dólares de Louis Dreyfus Company en Ohio, que estableció una planta de vanguardia capaz de procesar 175,000 bushels diarios y producir 320,000 toneladas métricas de aceite de soja refinado al año para mediados de 2026. Esta expansión demuestra el compromiso de la región con el aumento de la capacidad de procesamiento nacional y la satisfacción de la creciente demanda del mercado.
Europa continúa adaptándose a los cambios del mercado, en particular en respuesta a las tensiones geopolíticas que afectan a las cadenas de suministro de aceite de girasol y a la implementación del Reglamento sobre Deforestación de la UE, que ha introducido nuevos requisitos para la importación y certificación del aceite de palma. En la región de Oriente Medio y África, Egipto ejemplifica el potencial de desarrollo del mercado, con un objetivo de exportación de 1,000 toneladas métricas de aceite de oliva para la temporada 2023/24, respaldado por un extenso programa de cultivo que ha añadido 23 millones de olivos desde 2015, lo que demuestra el compromiso de la región con la diversificación agrícola y el desarrollo del mercado de exportación.

Panorama competitivo
El mercado global de aceite de cocina continúa evolucionando con una consolidación moderada, ya que las empresas buscan activamente ventajas competitivas mediante avances tecnológicos, expansión geográfica y diferenciación de productos. Este entorno dinámico ha impulsado importantes movimientos corporativos, especialmente la fusión estratégica de Bunge Global SA con Viterra, que ha consolidado una sólida presencia en el panorama agroindustrial global. El compromiso de Bunge con el crecimiento del mercado queda demostrado por su sustancial inversión de 225 millones de dólares en las operaciones de Luisiana, destinada a aumentar la capacidad de producción de aceite vegetal en marzo de 2024.
La industria está experimentando una mayor colaboración entre los principales actores, como lo demuestra la alianza entre Cargill y CBH Group para el desarrollo de instalaciones avanzadas de trituración de semillas oleaginosas cerca de Perth, Australia. Esta alianza estratégica aprovecha eficazmente la infraestructura existente de las terminales de granos para crear una cadena de suministro más eficiente que atienda tanto al mercado nacional como al internacional. Si bien el mercado presenta importantes oportunidades en los segmentos de certificación sostenible y productos premium, los desafíos que enfrenta el proceso de certificación RSPO de Malasia sirven como un recordatorio práctico de las complejidades operativas que las empresas deben afrontar para mantener la eficiencia de su producción.
El panorama competitivo continúa transformándose a medida que nuevos participantes del mercado aportan nuevas perspectivas mediante la oferta de aceites especiales y tecnologías de extracción innovadoras. Mientras tanto, los líderes consolidados de la industria mantienen su posición en el mercado aprovechando sus extensas redes de distribución y economías de escala. Esta dinámica del mercado se desarrolla en un contexto cada vez más complejo, con la evolución de los requisitos regulatorios y las preferencias cambiantes de los consumidores, lo que exige a las empresas mantenerse ágiles y receptivas a los cambios.
Líderes de la industria del aceite de cocina
Archer Daniels Midland
Cargill Incorporated
Bunge Global SA
Wilmar Internacional Ltda.
Compañía Louis Dreyfus
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2025: Bunge Global SA anuncia la fusión con Viterra para crear una empresa agroindustrial líder a nivel mundial, mejorando las capacidades de procesamiento de semillas oleaginosas y el alcance del mercado en múltiples regiones geográficas.
- Octubre de 2024: Stratas Foods adquiere el negocio de servicios de alimentos AAK en Hillside, Nueva Jersey, por aproximadamente USD 56.55 millones, ampliando su presencia en las categorías de aceites, aderezos, salsas y mayonesa de valor agregado.
- Septiembre de 2024: Scoular abre una nueva planta de trituración de semillas de canola y soja en Goodland, Kansas, que procesa 11 millones de bushels al año, mientras que Bartlett lanza una planta de trituración de soja de 375 millones de dólares en Cherryvale con una capacidad de 45 millones de bushels.


Alcance del informe del mercado mundial de aceite de cocina
El aceite de cocina es una grasa líquida hecha de plantas, animales o materiales sintéticos que se utiliza para hornear, freír y otros procesos de cocción. También puede denominarse aceite comestible porque se usa en la preparación y saborización de alimentos fríos, incluidos aderezos para ensaladas y salsas para pan.
El mercado mundial de aceite de cocina se ha segmentado según el tipo, la aplicación y la geografía. Según el tipo, el mercado estudiado se segmenta en aceite de palma, aceite de colza, aceite de girasol, aceite de maní y otros tipos. Según la aplicación, el mercado estudiado se segmenta en panadería y confitería, bocadillos, ensaladas y aceites para cocinar, y otras aplicaciones. Según la geografía, el mercado estudiado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Medio Oriente y África. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en millones de USD).
| Aceite de palma |
| Aceite de soja |
| Aceite de colza/canola |
| Aceite de Girasol |
| Aceite de cacahuete |
| Aceite de Coco |
| Aceite de Oliva |
| Aceite de maíz |
| Otros |
| Refinado |
| sin refinar |
| Procesamiento de alimentos | |
| Servicio de comida/HoReCa | |
| Venta al Por Menor | Supermercados e hipermercados |
| Tiendas de conveniencia | |
| Ventas en línea | |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Aceite de palma | |
| Aceite de soja | ||
| Aceite de colza/canola | ||
| Aceite de Girasol | ||
| Aceite de cacahuete | ||
| Aceite de Coco | ||
| Aceite de Oliva | ||
| Aceite de maíz | ||
| Otros | ||
| Por tipo de procesamiento | Refinado | |
| sin refinar | ||
| Por usuario final | Procesamiento de alimentos | |
| Servicio de comida/HoReCa | ||
| Venta al Por Menor | Supermercados e hipermercados | |
| Tiendas de conveniencia | ||
| Ventas en línea | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor estimado del mercado mundial de aceite de cocina en 2026?
El mercado alcanzará los 308.74 mil millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado de aceite de cocina entre 2026 y 2031?
Se prevé que registre una CAGR del 4.16% y alcance los 378.54 millones de dólares en 2031.
¿Qué producto aporta actualmente la mayor participación en los ingresos?
El aceite de palma lidera con una participación del 33.12% de los ingresos mundiales en 2025.
¿Qué región geográfica concentra la mayor porción de la demanda?
Asia-Pacífico representa el 52.70% de los ingresos globales y muestra la perspectiva de CAGR más sólida del 5.41%.
¿Cómo influyen las nuevas regulaciones sobre el etiquetado de alimentos en el desarrollo de productos?
Las normas de la FDA y la UE favorecen aceites más saludables, con menor contenido de grasas trans y con certificación sustentable, lo que impulsa a las refinerías a reformular y mejorar las líneas de procesamiento.
Última actualización de la página:



