

Tamaño y participación del mercado del cobre
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
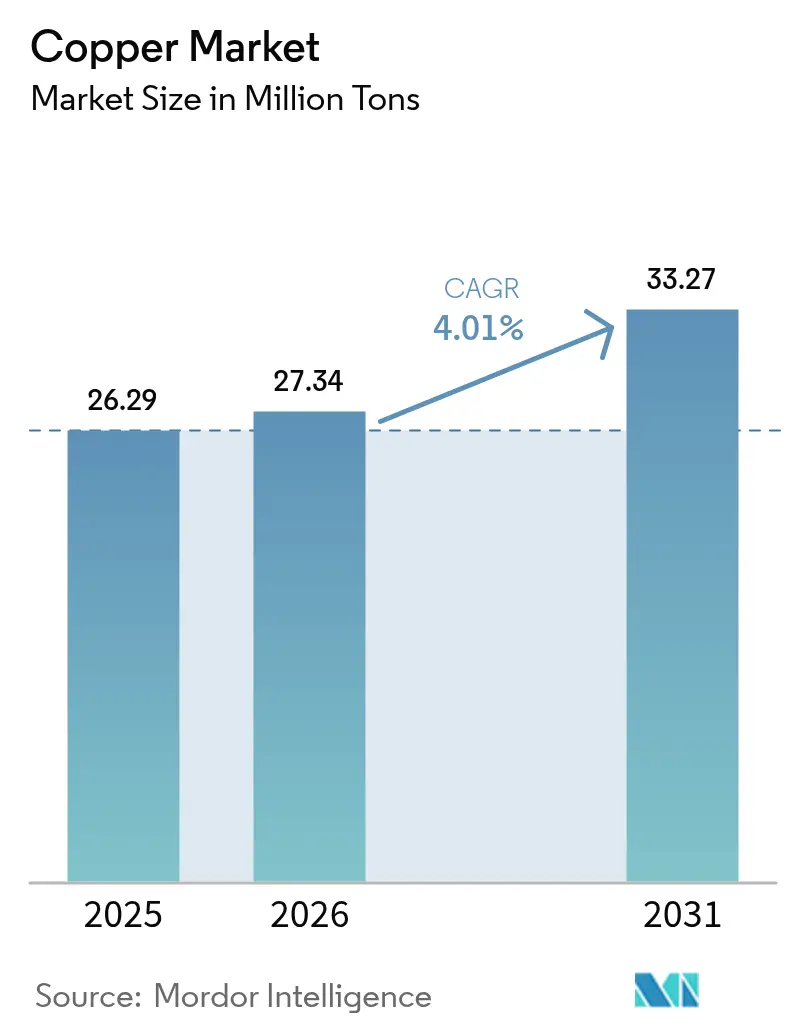
| Volumen de mercado (2026) | 27.34 millones de toneladas |
| Volumen de mercado (2031) | 33.27 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.01% CAGR |
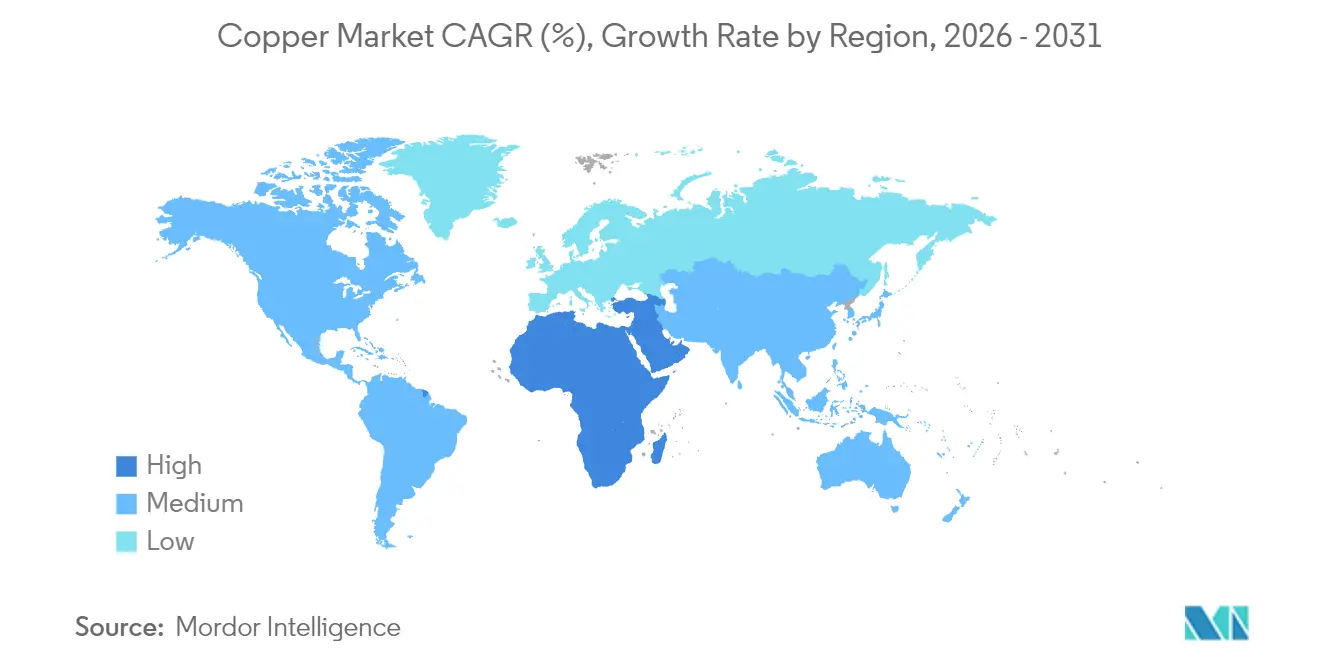
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
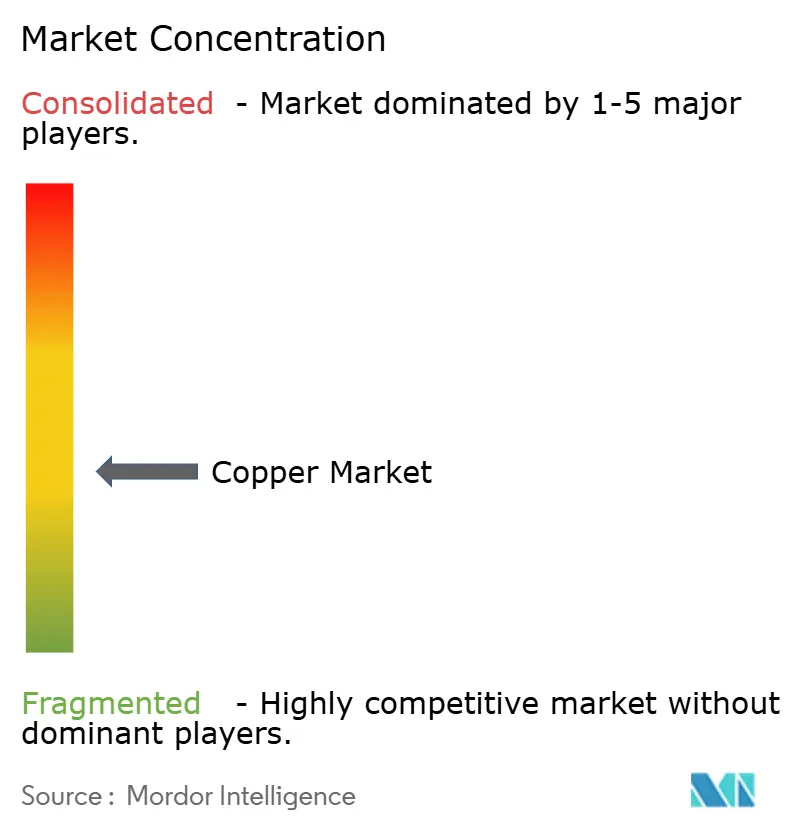
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del cobre por Mordor Intelligence
El tamaño del mercado del cobre en 2026 se estima en 27.34 millones de toneladas, creciendo desde el valor de 2025 de 26.29 millones de toneladas, con proyecciones para 2031 de 33.27 millones de toneladas, con un crecimiento anual compuesto (CAGR) del 4.01% entre 2026 y 2031. Esta expansión está determinada por las tendencias de electrificación estructural, la quíntuple intensidad de cobre de los proyectos de energía renovable y los programas de modernización de la red eléctrica, que en conjunto presionan una oferta ya limitada. La mayor demanda de vehículos eléctricos, la construcción de centros de datos y la implementación de ciudades inteligentes está impulsando a las mineras a acelerar la expansión de terrenos industriales abandonados, incluso con la caída de las leyes del mineral. Las ventajas del reciclaje en términos de eficiencia energética y la menor huella de carbono hacen que el suministro secundario sea atractivo, tanto económica como reputacionalmente, para las empresas de servicios públicos, los fabricantes de automóviles y los fabricantes de productos electrónicos que buscan opciones de adquisición resilientes. El mercado del cobre también se enfrenta a las fluctuaciones de precios provocadas por el comercio especulativo y la incertidumbre arancelaria, lo que impulsa a los fabricantes a cerrar contratos a largo plazo o diversificarse hacia la chatarra como materia prima cuando las opciones de cobertura parecen costosas.
Conclusiones clave del informe
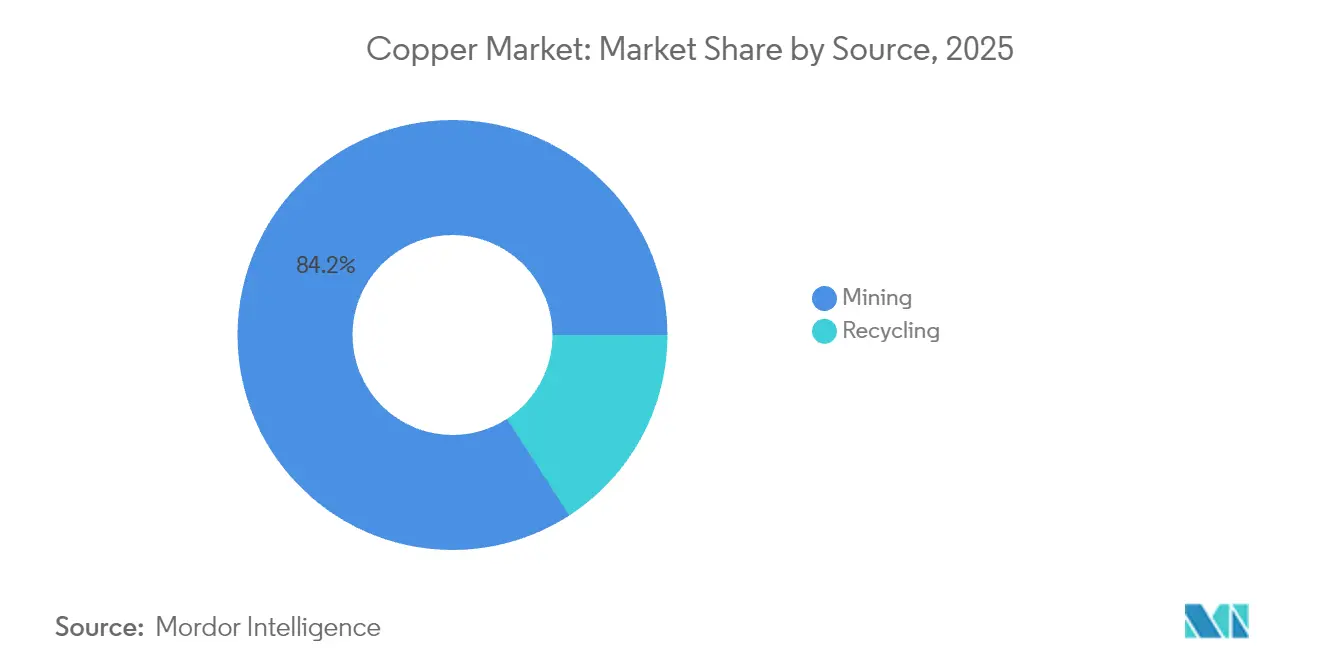
- Por fuente, la minería representó el 84.15% de la participación del mercado del cobre en 2025, mientras que se proyecta que el reciclaje registre la CAGR más rápida del 5.42% hasta 2031.
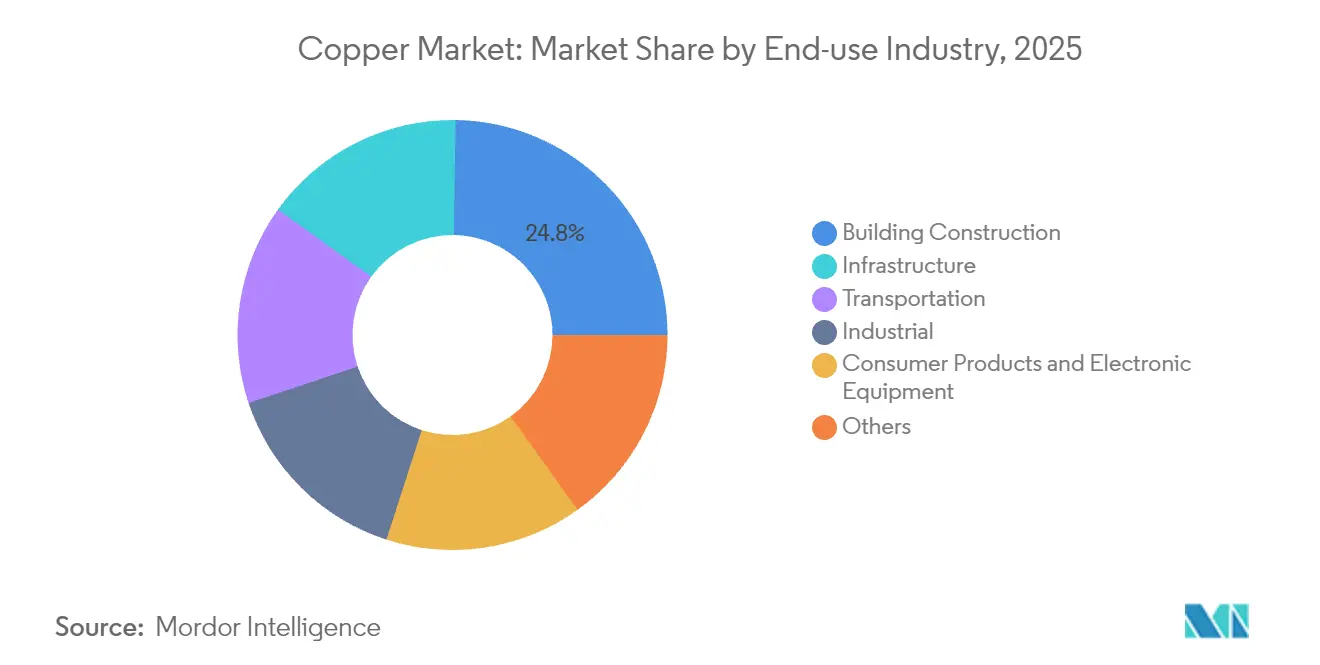
- Por industria de uso final, la construcción de edificios lideró con una participación de ingresos del 24.78 % en 2025; las aplicaciones de infraestructura están avanzando a una CAGR del 4.44 % hasta 2031.
- Por geografía, Asia-Pacífico dominó con el 70.30% de la participación de mercado del cobre en 2025, mientras que se prevé que el segmento de Medio Oriente y África crezca a una CAGR del 5.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del cobre
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda en expansión de energías renovables y electrificación de la red | + 1.2% | Global, con concentración en China, UE y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento rápido de la intensidad del cobre EV | + 0.9% | Núcleo de Asia-Pacífico, propagación a América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la infraestructura urbana en los mercados emergentes | + 0.7% | Asia-Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Cables submarinos HVDC para energía eólica marina | + 0.4% | Regiones costeras de Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de cobre antimicrobiano en la atención médica | + 0.2% | Global, con adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda en expansión de energías renovables y electrificación de la red
Un solo megavatio de capacidad eólica o solar requiere aproximadamente cinco veces el cobre utilizado en la generación convencional, lo que convierte el desarrollo de energías renovables en la mayor fuerza de presión estructural sobre el mercado del cobre. Una turbina terrestre de 3 MW requiere 4.7 toneladas cortas de cobre, mientras que un conjunto solar de 1 MW consume 5.5 toneladas cortas. Las mejoras en la transmisión magnifican el efecto porque los enlaces de corriente continua de alta tensión (HVDC) consumen miles de toneladas cada uno, y los programas de fortalecimiento de la red se ejecutan en paralelo en todos los continentes. El plan de inversión de la Red Estatal de China y las redes troncales eólicas marinas transfronterizas de Europa ejemplifican los ciclos de adquisición plurianuales que agregan un volumen predecible al mercado del cobre [1] Agencia Internacional de Energía, “Redes eléctricas y materias primas”, iea.org.
Crecimiento rápido de la intensidad del cobre EV
Los vehículos eléctricos de batería consumen un promedio de 183 kg de cobre, frente a los 51 kg de los modelos de combustión interna, lo que convierte al transporte eléctrico en un factor de potencia de 3.6 veces la intensidad en el mercado del cobre. Esta demanda a nivel de vehículos se ve agravada por la infraestructura de carga, donde un solo cargador rápido de corriente continua incorpora hasta 17 kg de metal. Los fabricantes de equipos originales (OEM) automotrices están negociando contratos de compraventa plurianuales para asegurar el suministro antes de que las rampas de producción superen los plazos de desarrollo de las minas.
Expansión de la infraestructura urbana en los mercados emergentes
Los proyectos en megaciudades de India, Indonesia y Nigeria incorporan cargas densas de cobre en cableado eléctrico, plomería y sensores inteligentes. Solo en India se prevé un crecimiento anual del consumo de dos dígitos, impulsado por una nueva fundición nacional de 1.44 millones de dólares, diseñada para reducir la dependencia de las importaciones. La sustitución de las antiguas líneas de servicio de plomo en las redes de agua de Estados Unidos genera picos de demanda concentrados, lo que pone de relieve cómo la modernización de la infraestructura cataliza los patrones de pedidos de cobre a corto plazo.
Cables submarinos HVDC para energía eólica marina
Las líneas de transmisión submarinas que conectan parques eólicos marinos con redes terrestres pueden absorber varios miles de toneladas por ruta, y cada plataforma eólica flotante amplía los requisitos de longitud del cable. Los proyectos en el Mar del Norte, el Estrecho de Taiwán y la costa pacífica de Japón crean núcleos regionales de uso de cobre que dependen de buques especializados para el tendido de cables y de cátodos de alta pureza, lo que conlleva riesgos de programación y picos de demanda ocasionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones ambientales estrictas y retrasos en los permisos | -0.8% | Global, con especial impacto en los mercados desarrollados | Mediano plazo (2-4 años) |
| La volatilidad del precio del cobre impulsada por el comercio especulativo | -0.6% | Mercados mundiales de materias primas | Corto plazo (≤ 2 años) |
| Competencia de conductores alternativos ligeros | -0.3% | Aplicaciones industriales en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones ambientales estrictas y retrasos en los permisos
El desarrollo minero de ciclo completo se extiende más de dos décadas en las jurisdicciones de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) debido a que las evaluaciones de impacto ambiental, los planes de gestión hídrica y los protocolos de consulta comunitaria imponen amplios hitos previos a la construcción. Los gastos de cumplimiento pueden añadir 50 millones de dólares o más a los presupuestos de los proyectos y desincentivar las propuestas de nuevas instalaciones, lo que motiva a los productores a favorecer las expansiones de yacimientos industriales abandonados o la adquisición de yacimientos autorizados.
La volatilidad del precio del cobre impulsada por el comercio especulativo
Durante 2024-2025, los precios de referencia se dispararon hasta los 5.96 USD por libra antes de caer por debajo de los 4.20 USD, una amplitud amplificada por el comercio algorítmico y la incertidumbre arancelaria. Estas fluctuaciones socavan la gestión presupuestaria de los promotores de parques eólicos y las cadenas de suministro de vehículos eléctricos (VE), lo que lleva a los usuarios a acortar los plazos de los contratos y a adoptar modelos dinámicos de riesgo-precio que asumen bandas más amplias.
Análisis de segmento
Por fuente: El dominio de la minería se enfrenta al renacimiento del reciclaje
La minería suministró el 84.15 % del volumen global en 2025, pero la materia prima secundaria se expande a una tasa de crecimiento anual compuesta (TCAC) del 5.42 %, superando el crecimiento de la producción primaria. El tamaño del mercado del cobre para material reciclado crece más rápido que la oferta extraída, a medida que la rentabilidad de la minería urbana mejora, una vez que la calidad de la chatarra de productos electrónicos obsoletos supera la del mineral en un orden de magnitud. La producción secundaria de cobre requiere hasta un 90 % menos de energía, en consonancia con los mandatos corporativos de cero emisiones netas y los incentivos financieros vinculados a criterios ambientales, sociales y de gobernanza (ESG).
Aumentar el reciclaje no es trivial, ya que la contaminación por aluminio y hierro aumenta los costos de las pruebas: los fabricantes de productos semiacabados gastan USD 28,000 al mes en controles de calidad y, aun así, rechazan aproximadamente 25 envíos al año. A pesar de estos desafíos operativos, el suministro de chatarra creció un 4.2 % en 2024, el doble de la tasa de producción minera, lo que indica una transición duradera hacia insumos de economía circular para el mercado del cobre.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: el liderazgo de la construcción cede ante el impulso de la infraestructura
La construcción de edificios representó el 24.78% de los ingresos de 2025 gracias a la demanda establecida de cableado y plomería, pero la infraestructura está en camino de convertirse en el segmento de mayor expansión del mercado del cobre, avanzando a una CAGR del 4.44% hasta 2031. Las actualizaciones de la red con gran consumo de energía renovable requieren cinco veces más cobre por MW en los activos de generación heredados.
La demanda de transporte se intensificará con la proliferación de vehículos eléctricos y la implantación de cargadores de alta potencia en los corredores de carga. La inversión en centros de datos añade otro factor: una sola instalación de hiperescala utiliza habitualmente más de 2,000 toneladas de cobre en barras colectoras, refrigeración e interconexiones de alta velocidad, una tendencia que se acentuará a medida que los clústeres de inteligencia artificial aumenten la densidad de racks y los requisitos de consumo de energía.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado del cobre en Asia-Pacífico
Asia-Pacífico representó el 70.30 % del consumo en 2025, impulsado por el ecosistema integrado de fundición a fabricación de China y la aceleración del desarrollo de la red eléctrica de la India. China también alberga el 44 % de la capacidad mundial de refinación, lo que le otorga a la región influencia en la fijación de precios y la capacidad de almacenar cátodos cuando las curvas de futuros se vuelvan hacia atrás.
Mercado del cobre en Norteamérica y Europa
Norteamérica y Europa siguen siendo maduras, pero están entrando en fases de renovación. Estados Unidos ha cerrado cuatro refinerías desde el año 2000, exportando 341,000 toneladas de concentrado para su procesamiento en el extranjero en 2023. Sin embargo, la Ley de Reducción de la Inflación ha destinado fondos para relocalizar la capacidad de fundición. La agenda europea de energía eólica marina exige la adquisición de cables HVDC que apoyan la importación de cátodos de alta calidad, mientras que las estrictas directivas de reciclaje favorecen las fundiciones secundarias que reducen las emisiones de Alcance 3 para los fabricantes aguas abajo.
Mercado del cobre de Oriente Medio y África
Oriente Medio y África representan el área de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) prevista del 5.21 %, a medida que los inversores soberanos canalizan capital hacia proyectos en Zambia, la República Democrática del Congo y Namibia. Los países del Golfo también están financiando la capacidad nacional de downstream para protegerse de la volatilidad de los ingresos petroleros, conectando la materia prima africana con las plantas locales de alambrón y tubo para crear una emergente cadena de suministro sur-sur para el mercado del cobre.
Panorama competitivo
El mercado del cobre está moderadamente fragmentado. Proliferan las alianzas estratégicas para compartir el riesgo de capital; el contrato de modernización de fundiciones de BHP con ABB y la empresa conjunta de 5 millones de dólares de Anglo American con Codelco ilustran este modelo de coinversión. La adopción de tecnología diferencia los márgenes, ya que el transporte autónomo, el análisis de mantenimiento predictivo y la captura de carbono en las fundiciones reducen las curvas de costos y la intensidad de carbono. Los nuevos participantes del mercado, centrados en aleaciones antimicrobianas y productos de ultra alta conductividad, compiten por atributos de rendimiento de nicho en lugar de por volumen, lo que fragmenta el segmento downstream del mercado del cobre, incluso cuando el suministro upstream sigue siendo intensivo en capital.
Líderes de la industria del cobre
Glencore
BHP
Codelco
Freeport-McMoRan
Grupo México (Cobre del Sur)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Omán inauguró su primera planta industrial para convertir los antiguos residuos mineros de cobre en cobre de alta pureza en la wilayat de Suhar. La planta utiliza energía renovable y tecnologías ecológicas, y es desarrollada por Green Tech Mining and Services.
- Diciembre de 2024: Cyclic Materials Inc., empresa canadiense de reciclaje especializada en tierras raras y metales, firmó un acuerdo para suministrar a Glencore un mínimo de 10,000 toneladas métricas de cobre reciclado. Glencore, a su vez, procesará y refinará este metal en su fundición y refinería de cobre de Horne, en Quebec, transformándolo en cátodos de cobre.
Alcance del informe sobre el mercado mundial del cobre
El cobre es el tercer metal más consumido en el mundo. También se conoce como un material altamente conductor de electricidad. Las propiedades del cobre incluyen buena conductividad eléctrica, excelente conductividad térmica, resistencia a la corrosión, alta ductilidad, reciclabilidad y naturaleza no magnética. El mercado del cobre está segmentado por la industria del usuario final (automoción y equipo pesado, construcción, electricidad y electrónica, industrial y otras industrias de usuarios finales). El informe también cubre el tamaño del mercado y el pronóstico para el mercado en 15 países en las principales regiones, en volumen (kilotoneladas).
| Minería |
| Reciclaje |
| Construcción de edificios |
| Infraestructura |
| Industrial |
| Transporte |
| Productos de consumo y equipos electrónicos |
| Otros |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por fuente | Minería | |
| Reciclaje | ||
| Por industria de uso final | Construcción de edificios | |
| Infraestructura | ||
| Industrial | ||
| Transporte | ||
| Productos de consumo y equipos electrónicos | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el crecimiento proyectado de la demanda de cobre hasta 2031?
Se espera que el volumen mundial aumente de 27.34 millones de toneladas en 2026 a 33.27 millones de toneladas en 2031, lo que apunta a una CAGR del 4.01 % impulsada por las energías renovables, los vehículos eléctricos y la infraestructura.
¿Cómo influye el reciclaje en el suministro futuro?
La materia prima secundaria está creciendo a una tasa compuesta anual del 5.42 %, lo que proporciona una fuente energéticamente eficiente que ayuda a reducir la brecha entre la creciente demanda y la producción minera limitada.
¿Qué región lidera actualmente el consumo?
Asia-Pacífico representa el 70.30% de la demanda mundial de 2025 gracias al dominio de refinación de China y a los despliegues de infraestructura de la India.
¿Por qué son importantes los cables submarinos HVDC para los productores de cobre?
Cada enlace HVDC entre energía eólica marina puede consumir varios miles de toneladas de cobre de alta pureza, lo que genera una demanda concentrada y de primera calidad en Europa y las costas de Asia.
¿Cuáles son los principales riesgos para la expansión de la oferta?
Los estrictos procesos de obtención de permisos y la volatilidad de los precios reducen el apetito de los inversores por las minas nuevas, lo que extiende los plazos de desarrollo más allá de la ventana de máximo crecimiento de la demanda.


