

Tamaño y cuota de mercado del aprendizaje combinado corporativo
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
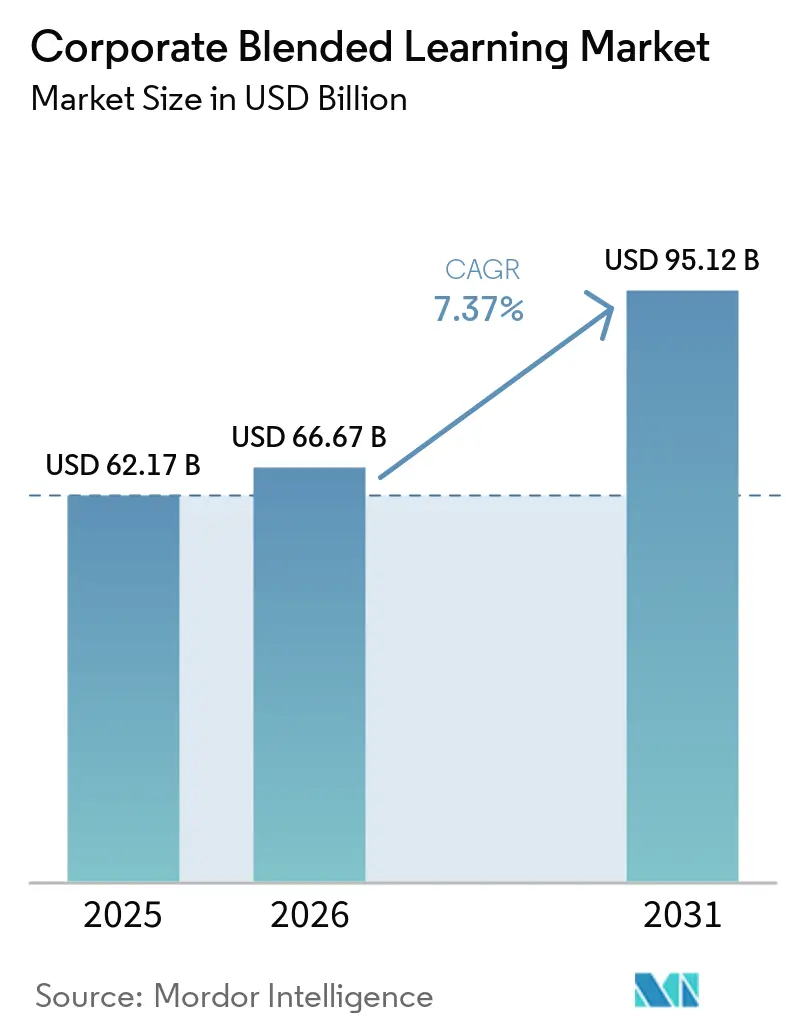
| Tamaño del mercado (2026) | USD 66.67 mil millones |
| Tamaño del mercado (2031) | USD 95.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.37% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la formación combinada corporativa realizado por Mordor Intelligence
El tamaño del mercado de aprendizaje combinado corporativo se situó en USD 66.67 mil millones en 2026, frente a USD 62.17 mil millones en 2025, y se proyecta que alcance USD 95.12 mil millones para 2031, con una CAGR del 7.37%. El mercado de aprendizaje combinado corporativo se está expandiendo porque los empleadores están tratando el desarrollo de habilidades como un asunto de continuidad del negocio en lugar de una actividad periódica de RR.HH. especialmente porque las brechas de habilidades siguen siendo una barrera importante para la transformación, y los planes de mejora de habilidades se mantienen altos hasta 2030 [1] WEFORUM.ORG https://www.weforum.org/publications/the-future-of-jobs-report-2025/ . El mercado de aprendizaje combinado corporativo también se beneficia del cambio hacia sistemas de aprendizaje medibles que combinan entrega digital, guía del instructor, mapeo de habilidades y registros listos para auditoría en un solo entorno, lo que satisface las necesidades de las grandes empresas que operan en múltiples funciones y geografías. La creación de contenido asistida por IA y la integración de plataformas están reduciendo las dificultades en la producción de contenido y aumentando el valor de las suscripciones integradas, lo que impulsa una mayor adopción en los programas de formación empresarial. Al mismo tiempo, el mercado de la formación combinada corporativa sigue enfrentándose a la presión derivada de la normalización presupuestaria tras el auge posterior a la pandemia, las exigencias de localización en las implementaciones multilingües y las obligaciones de privacidad que favorecen a los proveedores más grandes con mayores capacidades de cumplimiento normativo. Por consiguiente, el mercado de la formación combinada corporativa se está orientando hacia plataformas que demuestren relevancia para el negocio, reduzcan la fatiga del comprador y protejan los datos de aprendizaje, al tiempo que vinculan las actividades de formación con los resultados de desarrollo de las competencias de los empleados.
Conclusiones clave del informe
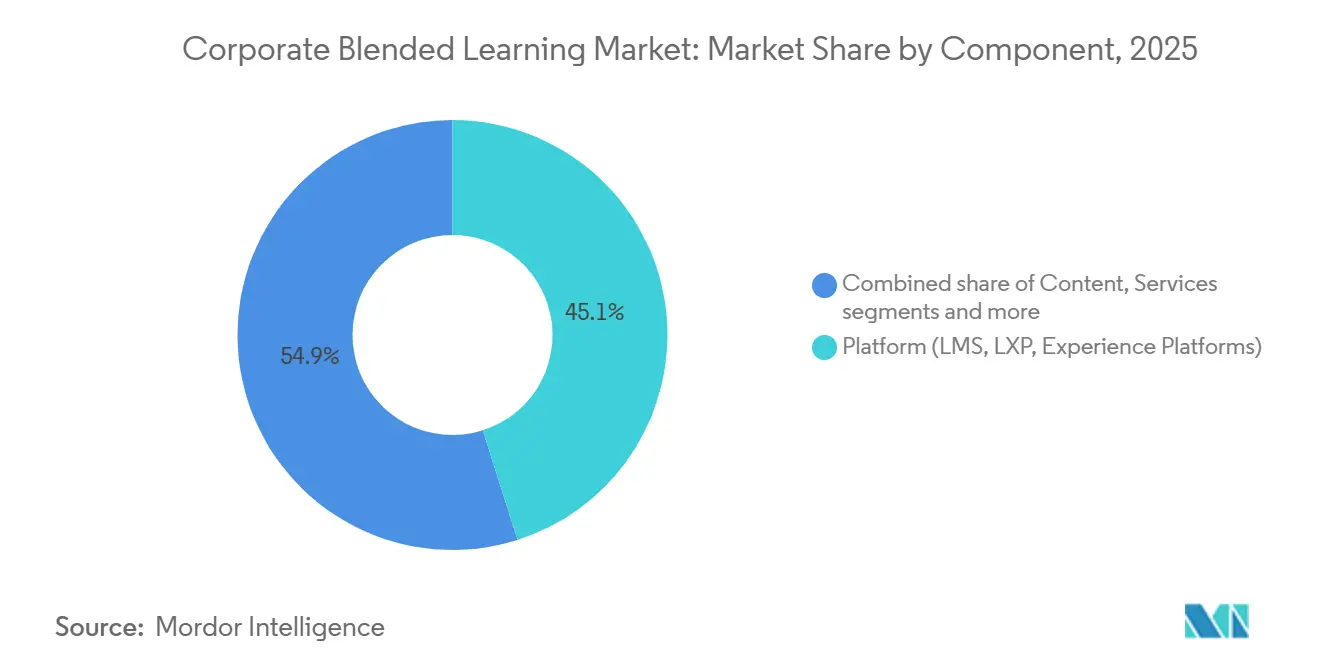
- Por componentes, las soluciones de plataforma representaron el 45.1% del mercado de aprendizaje combinado corporativo en 2025, mientras que se prevé que los servicios se expandan a una tasa de crecimiento anual compuesta del 9.6% hasta 2031.
- En cuanto al tamaño de la organización, las grandes empresas acapararon el 68.8% del mercado de aprendizaje combinado corporativo en 2025, mientras que se prevé que las pymes registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 9.2%, hasta 2031.
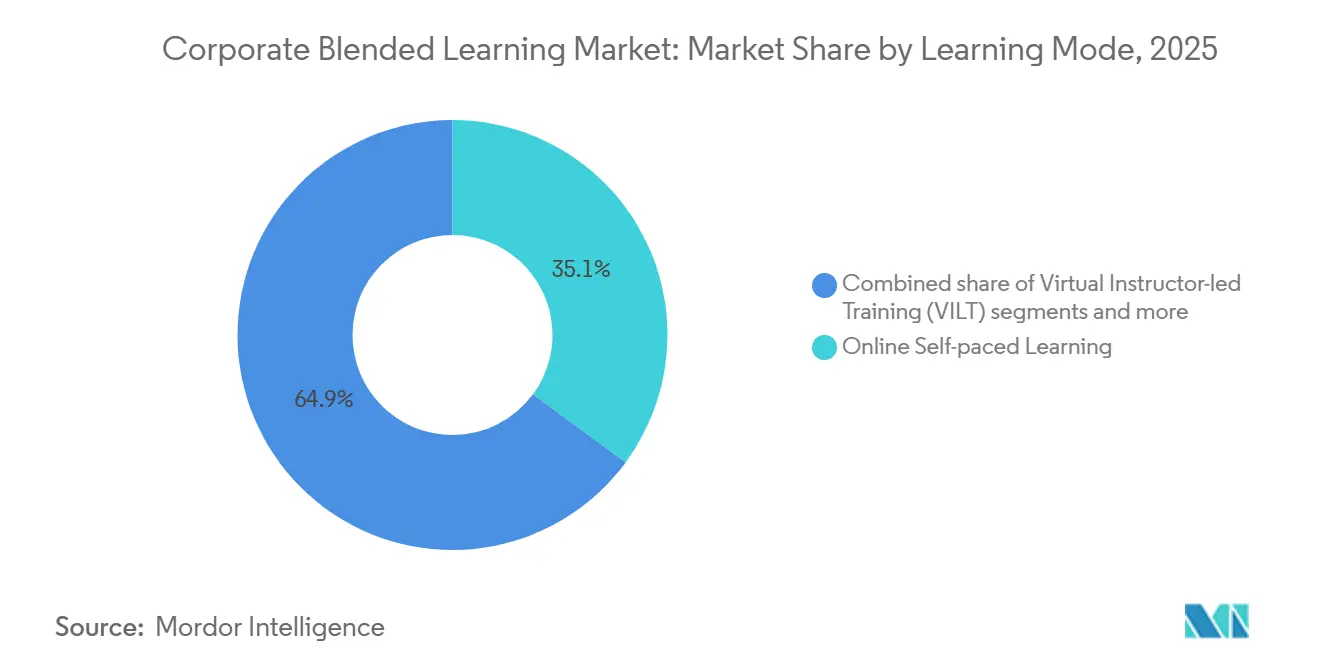
- En cuanto a la modalidad de aprendizaje, el aprendizaje en línea a ritmo propio lideró con una cuota del 35.1 % del mercado de aprendizaje combinado corporativo en 2025, mientras que se prevé que el aprendizaje experiencial se expanda a una tasa de crecimiento anual compuesta del 10.6 % hasta 2031.
- Por sectores verticales, las tecnologías de la información y las telecomunicaciones representaron una cuota del 24.5 % del tamaño del mercado de la formación combinada corporativa en 2025, mientras que se espera que el sector sanitario y de ciencias de la vida crezca a una tasa de crecimiento anual compuesta del 9.8 % hasta 2031.
- Geográficamente, Norteamérica representó el 38.4% del mercado de la formación combinada corporativa en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta del 9.9% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de aprendizaje combinado corporativo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor necesidad de capacitación escalable para plantillas de trabajadores dispersos. | + 1.8% | Global, el más alto en Norteamérica y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Demanda de itinerarios de aprendizaje personalizados basados en análisis de datos | + 1.5% | América del Norte y Europa, expandiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Compromisos ESG corporativos que impulsan la sostenibilidad y la formación en DEI. | + 0.8% | Liderada por la UE, con repercusiones en Norteamérica y Asia-Pacífico. | Mediano plazo (2-4 años) |
| La adopción de la generación de contenido mediante IA reduce los costos de los cursos. | + 1.4% | Global, en particular las grandes empresas de Norteamérica. | Corto plazo (≤ 2 años) |
| El microaprendizaje gamificado aumenta la tasa de finalización de los cursos de cumplimiento normativo. | + 0.9% | A nivel mundial, especialmente en los sectores de servicios financieros, bancarios y de seguros, y de atención médica. | Corto plazo (≤ 2 años) |
| Paquetes de LMS y contenido ofrecidos por el proveedor mediante suscripciones | + 0.7% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor necesidad de capacitación escalable para plantillas de trabajadores dispersos.
El mercado de la formación combinada corporativa está cobrando impulso ante la creciente brecha entre las necesidades de cualificación de la plantilla y la capacidad de respuesta de los modelos de formación convencionales. El Foro Económico Mundial informó en 2025 que el 63 % de los empleadores consideraba la falta de cualificaciones como el principal obstáculo para la transformación empresarial, y el 85 % planeaba priorizar la mejora de las cualificaciones de la plantilla entre 2025 y 2030. El mismo informe indicaba que 59 de cada 100 trabajadores necesitarían reciclarse o mejorar sus cualificaciones para 2030, lo que subraya que la formación exclusivamente presencial resulta demasiado limitada para plantillas numerosas y dispersas. Por ello, el mercado de la formación combinada corporativa se está orientando hacia modelos que automatizan digitalmente el aprendizaje fundamental y reservan el tiempo presencial para la aplicación práctica, el asesoramiento y la resolución de incidencias. ATD también informó un gasto promedio directo en aprendizaje de USD 1,054 por empleado y 13.7 horas de aprendizaje formal en 2025, lo que subraya lo ajustado que es el tiempo de aprendizaje empresarial y por qué las capas digitales siempre disponibles siguen siendo necesarias [2] TD.ORG https://www.td.org/search/research/state-of-the-industry.
Demanda de itinerarios de aprendizaje personalizados basados en análisis de datos
El mercado de aprendizaje combinado corporativo también está siendo moldeado por un cambio claro en las expectativas de los compradores en torno a la prueba de valor. Los líderes de aprendizaje están bajo presión para demostrar cómo la capacitación se conecta con el desempeño empresarial, lo que hace que el simple seguimiento de la finalización sea menos útil que el mapeo de competencias y los motores de recomendación adaptativos. SAP SuccessFactors afirma en su lanzamiento del primer semestre de 2026 que su suite de aprendizaje ahora incluye preguntas y respuestas inteligentes y una personalización más dinámica basada en el nivel profesional, las habilidades, la ubicación y las prioridades organizacionales [3] SAP.COM https://news.sap.com/2026/04/sap-successfactors-1h-2026-release . Docebo refuerza la misma dirección a través de su adquisición en enero de 2026 de 365Talents por USD 54.6 millones, más un pago adicional de hasta USD 5.1 millones, para integrar la inteligencia de habilidades y el análisis de la fuerza laboral más directamente en los flujos de trabajo de aprendizaje. Como resultado, el mercado de aprendizaje combinado corporativo está cambiando hacia sistemas que prescriben el aprendizaje antes de que las brechas se hagan visibles en las evaluaciones de desempeño, los incidentes de cumplimiento o las métricas de productividad.
La adopción de la creación de contenido generativo mediante IA reduce los costos de los cursos.
El mercado de la formación combinada corporativa se beneficia de la reducción de la carga de creación de contenido que permiten las herramientas de IA generativa. El borrador aportado por los usuarios señalaba que el desarrollo tradicional de e-learning personalizado puede costar entre 10 000 y 50 000 USD por hora de curso, y que la tendencia actual favorece las herramientas que acortan los ciclos de producción y permiten a los equipos de formación revisar y perfeccionar el contenido en lugar de crear cada módulo desde cero. Un estudio revisado por pares de 2026 publicado en Applied Sciences presentó un marco para el uso de la IA generativa en la generación de guiones, el diseño de evaluaciones y la creación de medios en el flujo de trabajo de e-learning. Esto facilita que el mercado de la formación combinada corporativa admita bibliotecas de cursos más amplias y rutas de aprendizaje más específicas para cada rol sin el mismo nivel de coste de producción histórico. También aumenta las exigencias de control de calidad en entornos regulados, donde los compradores aún requieren la revisión y validación humana antes de que el contenido generado por IA pueda implementarse en programas de producción.
El microaprendizaje gamificado aumenta la tasa de finalización de los cursos de cumplimiento normativo.
El mercado de la formación combinada corporativa sigue experimentando una fuerte demanda en entornos con altos requisitos normativos, donde la atención del alumno suele ser limitada, pero la finalización de la formación es obligatoria. Las unidades de aprendizaje más cortas se adaptan mejor a los horarios laborales, y las estructuras gamificadas pueden mejorar la participación cuando el tema de la formación es procedimental o repetitivo. El mercado de la formación combinada corporativa se beneficia de esta tendencia, ya que las empresas de los sectores sanitario, financiero e industrial deben mantener programas de actualización vinculados a las obligaciones regulatorias, incluso cuando los presupuestos están bajo escrutinio. La encuesta de formación empresarial de Francia de 2026 reveló que la formación combinada representó el 65 % de toda la formación impartida en las empresas francesas durante 2025, y el microaprendizaje con gamificación se identificó como un factor clave para su adopción, tal como se refleja en el borrador aportado por el usuario. Esto respalda la continua demanda de diseños de aprendizaje modular en el mercado de la formación combinada corporativa, especialmente cuando el objetivo es la finalización sistemática en lugar de la participación prolongada en el aula.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Localización de contenidos en empresas multilingües | -0.6% | Núcleo de Asia y el Pacífico, con propagación a Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Preocupaciones sobre ciberseguridad y privacidad de datos en los sistemas de gestión del aprendizaje en la nube (Cloud LMS) | -0.5% | A nivel mundial, especialmente la UE e India. | Corto plazo (≤ 2 años) |
| La sobresaturación de proveedores de sistemas de gestión del aprendizaje (LMS) provoca parálisis en la toma de decisiones. | -0.4% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Normalización del presupuesto de formación tras la pandemia | -0.5% | Global, concentrado en grandes empresas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Localización de contenidos en empresas multilingües
El mercado de la formación semipresencial corporativa aún enfrenta importantes barreras de adopción en organizaciones multinacionales, donde el idioma es solo una parte del problema de la localización. El contenido de la formación suele incluir ejemplos, escenarios, tono y referencias normativas que no se adaptan bien a los distintos mercados, incluso cuando la traducción es precisa. Esto eleva los costes de mantenimiento, ya que las empresas necesitan mantener actualizadas decenas de versiones, preservando al mismo tiempo la calidad de la enseñanza y la coherencia en las auditorías. Por lo tanto, el mercado de la formación semipresencial corporativa prefiere a los proveedores de servicios que puedan combinar herramientas de traducción con la revisión de la formación y la adaptación al cumplimiento normativo en cada mercado. Esto también ayuda a explicar por qué los servicios se están expandiendo más rápido de lo que algunos compradores esperaban inicialmente, dado que el trabajo de localización sigue siendo difícil de estandarizar en grandes programas de formación transfronterizos.
Preocupaciones sobre ciberseguridad y privacidad de datos en los sistemas de gestión del aprendizaje en la nube (Cloud LMS)
El mercado de aprendizaje combinado corporativo también se ve limitado por el hecho de que los sistemas de aprendizaje ahora almacenan registros confidenciales de empleados, historiales de evaluación y perfiles de habilidades en un solo lugar. Bajo el RGPD, los datos de actividad del alumno generan obligaciones formales de procesamiento en torno a la base legal, los derechos de acceso y la notificación de violaciones de seguridad, lo que impulsa a los compradores empresariales a examinar más de cerca a los proveedores de aprendizaje [4] EUR-LEX.EUROPA.EU https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A32016R0679 . En Estados Unidos, sectores regulados como el de la salud también vinculan los entornos de aprendizaje con las expectativas de protección de datos y control de la formación bajo HIPAA y los requisitos de registros electrónicos de la FDA. Estas capas de cumplimiento aumentan los costos para los proveedores más pequeños y fortalecen la posición de las plataformas que pueden demostrar una gobernanza de seguridad más sólida y una mayor preparación para auditorías. Por lo tanto, el mercado de aprendizaje combinado corporativo sigue siendo favorable para los proveedores con recursos suficientes, ya que las normas de privacidad y los estándares de seguridad en la nube se vuelven más visibles en las decisiones de adquisición.
Análisis de segmento
Por componente: El dominio de la plataforma puesto a prueba por el crecimiento impulsado por los servicios
Las soluciones de plataforma representaron el 45.1 % de los ingresos por componentes en 2025, lo que las mantiene en el centro del mercado de aprendizaje combinado corporativo. Las empresas siguen prefiriendo las plataformas LMS, LXP y de experiencia integrada porque simplifican la administración, las pistas de auditoría, los informes y la entrega de contenido bajo un único contrato. Esta preferencia es especialmente fuerte cuando los compradores necesitan un sistema único de registro para la documentación de cumplimiento y el seguimiento de las capacidades de la fuerza laboral en grandes bases de empleados. El segmento de servicios, aunque más pequeño, se proyecta que registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 9.6 % hasta 2031, lo que indica que los compradores buscan cada vez más ayuda con la implementación, la localización, la curación y la gestión de resultados, en lugar de solo software.
Este cambio es importante porque la industria del aprendizaje combinado corporativo se está alejando de las fronteras claras entre plataformas, contenido y servicios. Skillsoft afirma que su plataforma Percipio de próxima generación, lanzada en febrero de 2026, combina el mapeo de habilidades, la detección de brechas, la evaluación y la medición en una sola interfaz. Cornerstone realiza un movimiento similar en 2026 al unificar de manera más estrecha el aprendizaje, el contenido y la inteligencia de la fuerza laboral dentro de una sola plataforma. Las bibliotecas de contenido siguen siendo relevantes, pero se enfrentan a la presión cuando las herramientas de IA reducen el costo de la creación de cursos personalizados y desplazan el valor hacia la curación, la especialización y el contenido validado en áreas reguladas. En el mercado del aprendizaje combinado corporativo, esto significa que las bibliotecas especializadas para GxP, ciberseguridad o capacitación financiera regulada están mejor posicionadas para mantener el poder de fijación de precios que los catálogos de cursos generalistas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de organización: las grandes empresas lideran, las pymes cierran la brecha.
Las grandes empresas representaron el 68.8 % de los ingresos de 2025, lo que refleja la estructura actual del mercado de la formación combinada corporativa. Su poder adquisitivo, mayor número de empleados, contratos plurianuales y mayores obligaciones de cumplimiento normativo las convierten en las compradoras naturales de paquetes de formación integrados. Además, tienen una necesidad más clara de una impartición estandarizada en todos los departamentos y regiones, lo que facilita las implementaciones a nivel empresarial. Sin embargo, se prevé que las pymes crezcan más rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 9.2 % hasta 2031, ya que los precios SaaS, la creación de contenido basada en plantillas y el contenido preelaborado reducen las dificultades de adopción.
La oportunidad en el mercado de aprendizaje combinado corporativo está ligada a la brecha de habilidades que aún existe en las empresas más pequeñas. TÜV-Verband informó en abril de 2026 que solo el 21% de las pequeñas empresas alemanas con 20 a 49 empleados habían capacitado a su personal en habilidades de IA, en comparación con el 49% entre las grandes empresas. ATD también informó en 2025 que las pequeñas empresas en los Estados Unidos gastaron USD 1,091 por alumno, mientras que las grandes corporaciones gastaron USD 468, lo que sugiere que las empresas más pequeñas a menudo invierten más por puesto incluso cuando sus presupuestos totales siguen siendo menores. Bitkom Akademie descubrió en 2025 que el 48.8% de las empresas encuestadas consideraban el aprendizaje digital como una parte central de su estrategia de capacitación, lo que respalda la idea de que la demanda de las PYME debería seguir ampliándose a medida que aumentan las necesidades de habilidades. Para la industria del aprendizaje combinado corporativo, esto crea espacio para paquetes construidos en torno a la velocidad de implementación, el seguimiento del cumplimiento y el contenido prediseñado basado en roles en lugar de una personalización profunda.
Por modo de aprendizaje: el aprendizaje a ritmo propio sigue siendo fundamental, el aprendizaje experiencial se acelera.
El aprendizaje en línea a ritmo propio representó el 35.1 % de los ingresos de 2025 y sigue siendo la base más amplia del mercado de la formación combinada corporativa. Su posición se debe a ventajas sencillas, como el ritmo de aprendizaje controlado por el alumno, el acceso en cualquier momento y la escalabilidad para equipos distribuidos. La formación presencial sigue siendo importante cuando se requiere colaboración, desarrollo de liderazgo o una facilitación más personalizada, pero los formatos digitales e híbridos han reducido su cuota de mercado. La formación virtual con instructor y las modalidades colaborativas se sitúan entre ambos extremos del espectro y ayudan a las empresas a mantener la interacción sin tener que recurrir a la formación presencial tradicional.
El aprendizaje experiencial es la modalidad de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.6 % hasta 2031, lo que lo convierte en el segmento de mayor crecimiento en el mercado de la formación combinada corporativa. La demanda es más fuerte en sectores donde la precisión procedimental es crucial, como la atención médica, la manufactura y otros entornos donde la seguridad es fundamental. En su anuncio de producto de mayo de 2026, Absorb Software afirma que su motor Aura está diseñado para admitir rutas de aprendizaje personalizadas, automatización, simulación y mentoría dentro de un sistema de aprendizaje más participativo, lo que refleja la creciente superposición entre los flujos de aprendizaje experiencial y digital estándar, tal como se describe en el borrador del usuario. Esta tendencia sugiere que los formatos de aprendizaje a ritmo propio y experiencial se están volviendo menos distintos en la práctica, ya que la simulación, la toma de decisiones guiada y la dramatización asistida por IA ahora pueden integrarse en itinerarios de aprendizaje más amplios. Para el mercado de la formación combinada corporativa, esto respalda implementaciones de mayor valor donde el resultado depende de la capacidad aplicada en lugar de solo de la exposición al contenido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector vertical: TI y telecomunicaciones impulsan la demanda, la atención médica es el sector de mayor crecimiento.
El sector de TI y telecomunicaciones representó el 24.5 % de los ingresos de 2025, convirtiéndose en el sector vertical más grande del mercado de aprendizaje combinado corporativo. Este sector requiere una actualización constante de habilidades en la nube, ciberseguridad, IA, aprendizaje automático y DevOps, por lo que los ciclos de capacitación son frecuentes y a menudo están directamente vinculados a las capacidades del negocio. Pluralsight afirma en su comunicado de marzo de 2026 que su Academia de IA está estructurada en torno a la alfabetización en IA, la productividad en IA y la IA con agentes, y está diseñada para escalar de 500 a 100 000 participantes. El sector BFSI sigue siendo otro comprador importante, ya que los requisitos regulatorios de competencia generan una demanda recurrente de capacitación documentada, independientemente de las condiciones presupuestarias generales.
Se prevé que el sector de la salud y las ciencias de la vida experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.8 % hasta 2031. Los requisitos de cumplimiento excepcionalmente estrictos respaldan este segmento del mercado de la formación corporativa combinada. Los proveedores de atención médica deben gestionar las obligaciones de formación de HIPAA, mientras que los entornos regulados de ciencias de la vida también dependen de los controles de registros electrónicos y las prácticas de validación de la FDA, lo que subraya la importancia de contar con sistemas de aprendizaje preparados para auditorías. La combinación de una alta densidad de cumplimiento y la necesidad de incorporación continua mantiene los volúmenes de formación elevados en comparación con muchos otros sectores. La fabricación y la energía también están adquiriendo mayor importancia, ya que la automatización, las exigencias de seguridad y los programas de descarbonización requieren transiciones estructuradas de la fuerza laboral. En el mercado de la formación corporativa combinada, los sectores minorista y de atención al consumidor siguen siendo más pequeños en la actualidad, pero la formación en habilidades digitales de primera línea sigue creando una clara oportunidad a largo plazo.
Análisis geográfico
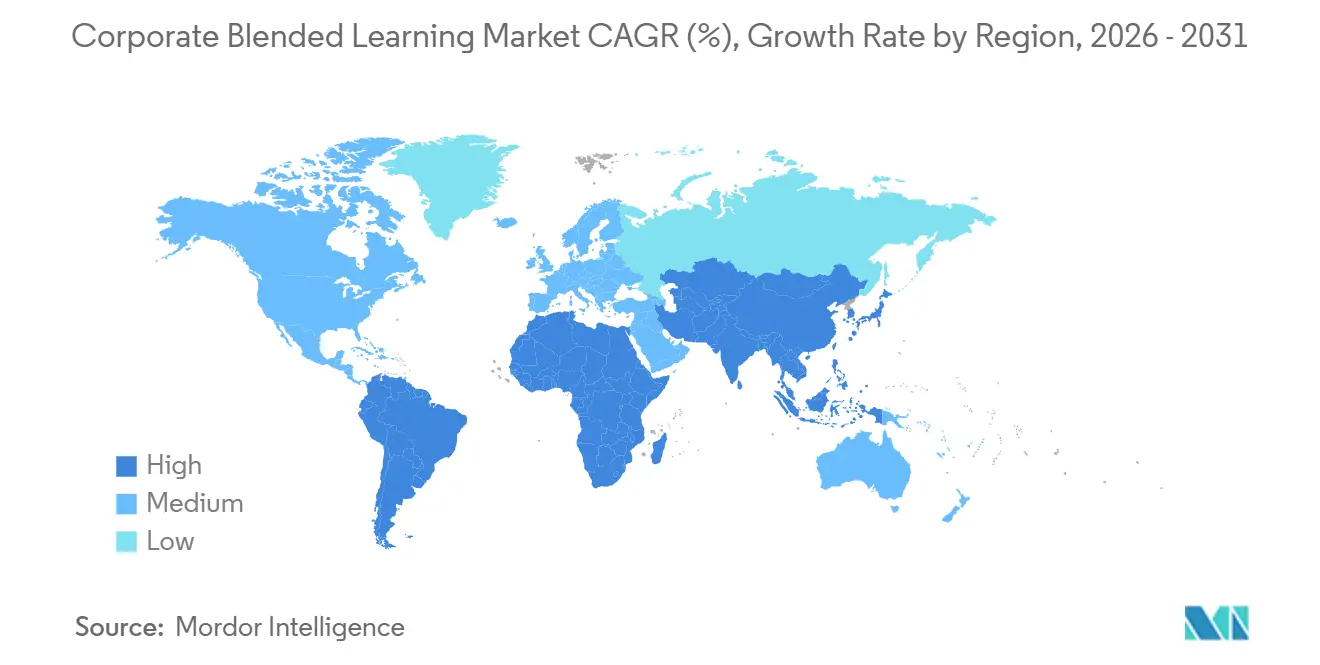
América del Norte representó el 38.4 % de la cuota de mercado de aprendizaje combinado corporativo en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7.0 % hasta 2031. La región sigue siendo la parte más grande del mercado de aprendizaje combinado corporativo debido a la amplia adopción de sistemas de gestión del aprendizaje (LMS) y a que los compradores empresariales se enfrentan a necesidades de cumplimiento normativo complejas en los sectores de salud, servicios financieros y contratación pública. ATD informó que el 89 % de las empresas estadounidenses utilizaban un LMS en 2025, lo que respalda el argumento de la madurez que justifica la escala de América del Norte. Skillsoft también informó que las finalizaciones de referencia de IA aumentaron un 994 % interanual hasta el año fiscal 2026, mientras que las finalizaciones de contenido de IA aumentaron un 261 %, lo que demuestra la rapidez con la que la demanda de aprendizaje centrado en IA se está incorporando a los programas empresariales convencionales. Canadá y México amplían la base de demanda de la región, con requisitos de capacitación bilingüe y transfronteriza que ayudan a mantener los modelos de implementación combinados.
Se prevé que Europa crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.2 % hasta 2031, y el mercado de formación combinada corporativa en la región se ve impulsado por culturas de formación consolidadas y una creciente demanda de competencias digitales. TÜV-Verband informó en 2026 que el 27 % de las empresas alemanas ya habían formado a sus empleados en IA, frente al 12 % en 2024, aunque el 45 % seguía sin considerar necesaria la formación en IA, lo que sugiere una curva de adopción desigual en lugar de una uniforme. El gasto nacional en formación profesional en Francia alcanzó los 33 millones de euros, o 35.6 millones de dólares, en 2024, según el anexo de la ley de presupuestos francesa de 2026, y el mismo borrador aportado por los usuarios muestra que la formación combinada representó el 65 % de toda la formación impartida en las empresas francesas durante 2025. Los cambios en los informes de sostenibilidad de la UE también respaldan la demanda de formación de la plantilla relacionada con los criterios ESG, manteniendo la relevancia de las actividades de formación incluso en un entorno de crecimiento más moderado.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.9 % hasta 2031, lo que la convierte en el bloque regional de mayor crecimiento en el mercado de la formación corporativa combinada. La región se beneficia de una gran población en edad laboral, programas activos de reciclaje profesional y una escala demográfica considerable. El mercado de la formación corporativa combinada en Asia-Pacífico también presenta un panorama de proveedores más abierto que en Norteamérica, lo que permite a los proveedores regionales competir con plataformas globales. Japón y Corea del Sur ofrecen una alta demanda de formación corporativa, mientras que los mercados emergentes del sudeste asiático amplían la base de compradores mediante el desarrollo de infraestructuras digitales y programas de modernización de la fuerza laboral. Sudamérica, con una TCAC del 8.5 %, y Oriente Medio y África, con África al 9.0 % y Asia Occidental al 7.4 %, también ofrecen un atractivo potencial de crecimiento. Sin embargo, la complejidad de la localización y la infraestructura desigual siguen ralentizando la adopción generalizada de plataformas.
Panorama competitivo
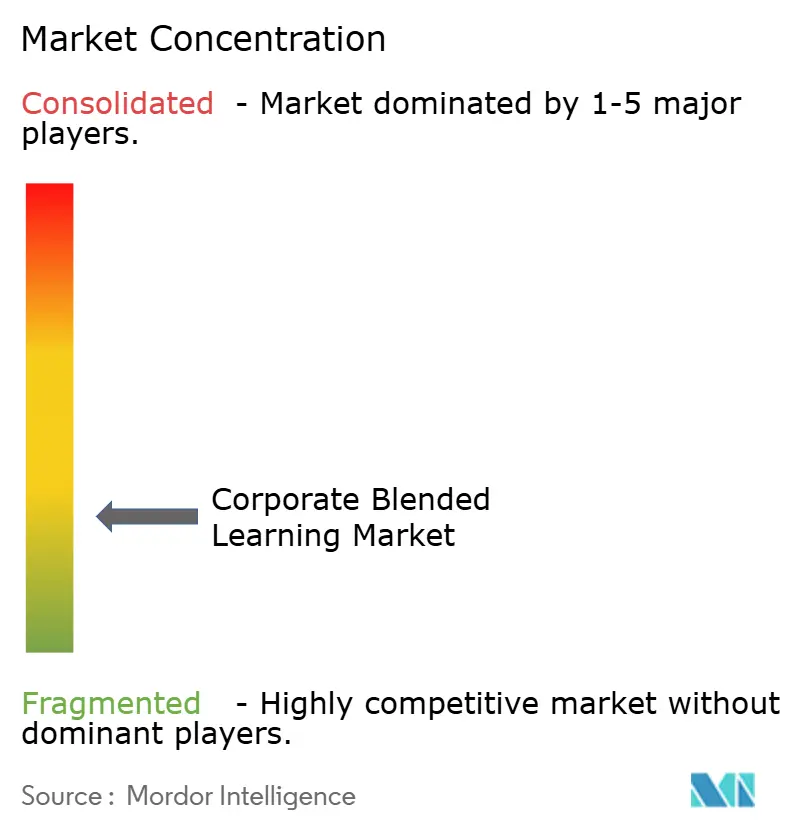
El mercado de la formación semipresencial corporativa está moderadamente fragmentado, con los cinco principales proveedores representando el 38% de los ingresos de 2025. Skillsoft lideró con el 11%, LinkedIn Learning con Microsoft obtuvo el 9%, Cornerstone OnDemand el 8%, SAP SuccessFactors el 6% y Docebo el 4%. Esto deja al mercado de la formación semipresencial corporativa sin una sola empresa que pueda establecer precios o estándares de producto por sí sola. El principal patrón competitivo es la expansión de la plataforma a través de la inteligencia de habilidades, la integración de contenido, el análisis y la simplificación de flujos de trabajo. Los proveedores están intentando que sus sistemas sean más difíciles de reemplazar reduciendo la necesidad de integraciones externas y ofreciendo más funcionalidades en una única suscripción.
Skillsoft ilustra esta dirección mediante el perfeccionamiento de sus productos y la reestructuración de su cartera en 2025 y 2026. La compañía anunció una alianza estratégica con edX en diciembre de 2025 para expandir el aprendizaje universitario dentro de Percipio, y también vendió el negocio de formación presencial de Global Knowledge en mayo de 2026 para centrarse más en su plataforma nativa de IA, según el borrador proporcionado por el usuario y las divulgaciones de la compañía. Cornerstone está impulsando una estrategia similar al integrar asistentes de IA y agentes adaptativos de forma más directa en la creación de cursos y los flujos de trabajo de aprendizaje. La adquisición de 365Talents por parte de Docebo añade otro ejemplo, mostrando cómo los proveedores están utilizando las fusiones y adquisiciones para acercar la inteligencia de competencias al flujo de trabajo de aprendizaje.
El mercado de la formación combinada corporativa también ofrece espacio para empresas innovadoras basadas en IA que compiten en velocidad de creación de programas y simplicidad de flujos de trabajo, en lugar de centrarse únicamente en la amplitud de su catálogo. Los actores más pequeños se están posicionando cada vez más dentro de ecosistemas más amplios, en lugar de intentar reemplazar por completo los sistemas empresariales establecidos. La versión de abril de 2026 de Pluralsight reforzó sus conexiones con Workday, Cornerstone LMS y SAP SuccessFactors, lo que refleja esta estrategia de ecosistema descrita en el borrador para usuarios. Los estándares de interoperabilidad como SCORM 2004 y xAPI siguen siendo importantes, ya que los compradores empresariales aún esperan que el contenido, la evaluación y los informes sean portátiles entre sistemas. En el mercado de la formación combinada corporativa, esto significa que los proveedores con menor interoperabilidad o mayores deficiencias en el cumplimiento normativo pueden quedar descartados en la fase de selección, incluso cuando su experiencia de usuario sea sólida.
Líderes del sector de la formación combinada corporativa
Skillsoft
LinkedIn Learning (Microsoft)
Cornerstone OnDemand
Factores de éxito de SAP
Docebo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Cornerstone OnDemand lanzó Cornerstone Workforce AI, una plataforma de inteligencia consolidada para la preparación de la fuerza laboral que integra la gestión del aprendizaje, la suscripción a contenido, las academias de preparación para roles y un conjunto completo de asistentes de aprendizaje de IA, lo que representa la renovación de plataforma más completa de la compañía hasta la fecha.
- Mayo de 2026: Skillsoft vendió su negocio de formación presencial Global Knowledge a Enduring Ventures por un importe inicial de 10 millones de dólares, más un pago aplazado de 8 millones de dólares, a abonar en cinco plazos trimestrales. Esta desinversión permite a Skillsoft concentrar el capital y la inversión en su plataforma Percipio, basada en inteligencia artificial.
- Abril de 2026: SAP SuccessFactors lanzó su actualización del primer semestre de 2026, que ofrece más de 400 innovaciones de producto, incluyendo un sistema inteligente de preguntas y respuestas impulsado por Joule AI que muestra las respuestas dentro del contenido de aprendizaje empresarial, y recomendaciones de aprendizaje personalizadas mejoradas que se adaptan dinámicamente según el nivel profesional, la ubicación, las habilidades y las prioridades organizativas.
- Marzo de 2026: Cornerstone OnDemand lanzó su Agente de Aprendizaje Adaptativo y su Asistente de Cursos con Inteligencia Artificial como parte de la actualización de Innovación de Primavera de 2026, integrando la inteligencia artificial contextual directamente en la creación de cursos y el desarrollo de rutas de aprendizaje individuales.
Alcance del informe del mercado global de aprendizaje combinado corporativo
| Plataforma (LMS, LXP, etc.) |
| Contenido |
| Servicios (Implementación, Consultoría, Gestión) |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Formación dirigida por un instructor (ILT) |
| Aprendizaje en línea a su propio ritmo |
| Formación virtual dirigida por un instructor (VILT) |
| Aprendizaje colaborativo |
| Aprendizaje experimental - |
| Otros |
| TI y telecomunicaciones |
| BFSI |
| Salud y Ciencias de la Vida |
| Manufactura |
| Retail y Consumo Masivo |
| Energía y servicios públicos |
| Otros (Hostelería, etc.) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX | |
| NÓRDICOS | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste de Asia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por componente | Plataforma (LMS, LXP, etc.) | |
| Contenido | ||
| Servicios (Implementación, Consultoría, Gestión) | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| Por modo de aprendizaje | Formación dirigida por un instructor (ILT) | |
| Aprendizaje en línea a su propio ritmo | ||
| Formación virtual dirigida por un instructor (VILT) | ||
| Aprendizaje colaborativo | ||
| Aprendizaje experimental - | ||
| Otros | ||
| Por sector vertical | TI y telecomunicaciones | |
| BFSI | ||
| Salud y Ciencias de la Vida | ||
| Manufactura | ||
| Retail y Consumo Masivo | ||
| Energía y servicios públicos | ||
| Otros (Hostelería, etc.) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX | ||
| NÓRDICOS | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado de la formación semipresencial corporativa en 2026?
El mercado de la formación combinada corporativa está valorado en 66.7 millones de dólares en 2026 y se prevé que alcance los 95.1 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.4 %.
¿Qué segmento lidera el espacio de aprendizaje combinado corporativo por componente?
Las soluciones de plataforma están lideradas por un componente que representará el 45.1 % de los ingresos en 2025, lo que refleja la preferencia de los compradores por sistemas integrados que combinan administración, entrega de contenido y análisis.
¿Qué modalidad de aprendizaje experimentará el mayor crecimiento hasta 2031?
El aprendizaje experiencial es la modalidad de aprendizaje de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 10.6 % hasta 2031, impulsada por la demanda de formación basada en simulaciones y centrada en la aplicación práctica.
¿Qué sector industrial ofrece la mayor oportunidad de crecimiento?
El sector de la salud y las ciencias de la vida está creciendo al ritmo más rápido, con una tasa de crecimiento anual compuesta del 9.8 % hasta 2031, impulsado por la densidad de cumplimiento normativo, los sistemas validados y la incorporación continua de nuevos empleados, lo que mantiene elevada la demanda de capacitación.
¿Qué región se está expandiendo más rápidamente?
La región de Asia-Pacífico es la de mayor crecimiento, con una tasa de crecimiento anual compuesta del 9.9 % hasta 2031, impulsada por la magnitud de su fuerza laboral, la demanda de recualificación y la mayor adopción del aprendizaje digital.
¿Por qué los proveedores más grandes están ganando ventaja en las decisiones de compra de las empresas?
Los proveedores más grandes están mejor posicionados porque las expectativas en materia de privacidad, seguridad y cumplimiento normativo están aumentando, y los compradores prefieren cada vez más plataformas que combinen la impartición de formación, el análisis de datos y los controles preparados para auditorías.


