

Tamaño y participación del mercado de deuda corporativa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 61.29 mil millones |
| Tamaño del mercado (2031) | USD 74.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.00% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
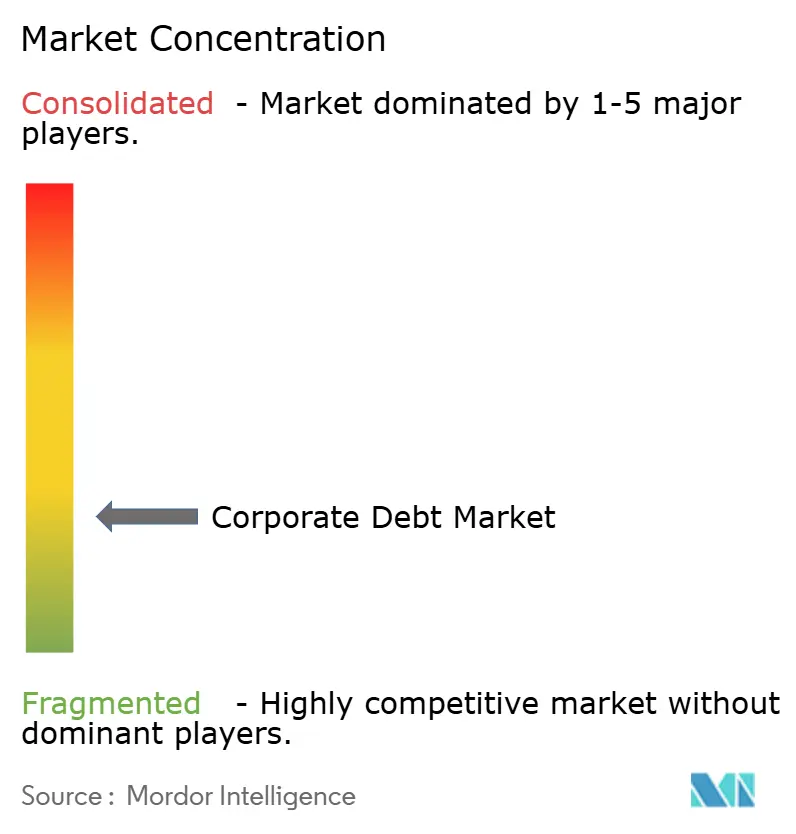
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de deuda corporativa realizado por Mordor Intelligence.
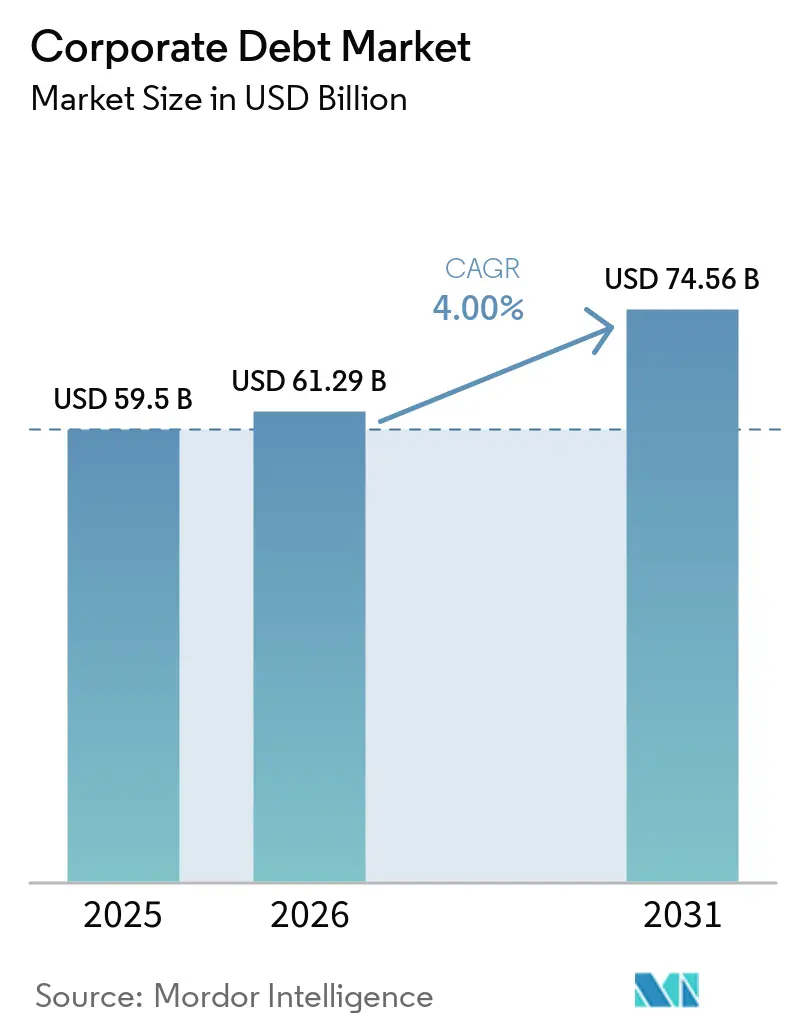
Se prevé que el tamaño del mercado de deuda corporativa sea de 59.5 millones de dólares en 2025, 61.29 millones de dólares en 2026 y alcance los 74.56 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4% entre 2026 y 2031.
El endeudamiento corporativo alcanzó los 13.7 billones de dólares en 2025, incluyendo 6.8 billones en bonos corporativos y 7 billones en préstamos sindicados, lo que demuestra la continua demanda de financiación externa a pesar del aumento de los costes de refinanciación. Se prevé que la refinanciación siga siendo una fuente fundamental de emisión, dado que el 24% de la deuda pendiente con grado de inversión y el 31% de la deuda sin grado de inversión vencían en los tres años posteriores a finales de 2025. El mercado de deuda corporativa se está configurando por las grandes necesidades de capital en los sectores de tecnología, energía y manufactura, junto con un mayor uso del crédito privado. Los tipos de interés más altos ejercen presión sobre los prestatarios con menor solvencia, mientras que los emisores consolidados pueden utilizar canales públicos y privados para gestionar los vencimientos. Es probable que esta diferencia amplíe la brecha en el acceso a la financiación y los costes de endeudamiento entre los distintos perfiles crediticios.
Conclusiones clave del informe
- Por tipo de instrumento de deuda, los bonos corporativos acapararon el 61.22% de la cuota de mercado de deuda corporativa en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.34% hasta 2031.
- En cuanto a la calidad crediticia, la deuda con grado de inversión representó el 66.89% de la cuota de mercado de deuda corporativa en 2025, mientras que se prevé que la deuda sin calificación crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.42% hasta 2031.
- Por tipo de emisor, las corporaciones no financieras captaron el 57.76% del financiamiento total de deuda corporativa en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.73% hasta 2031.
- Por sector industrial, otros sectores representaron el 47.68% del financiamiento total de la deuda corporativa en 2025, mientras que se proyecta que el sector de tecnología, medios y telecomunicaciones crezca a una tasa de crecimiento anual compuesta del 6.81% hasta 2031.
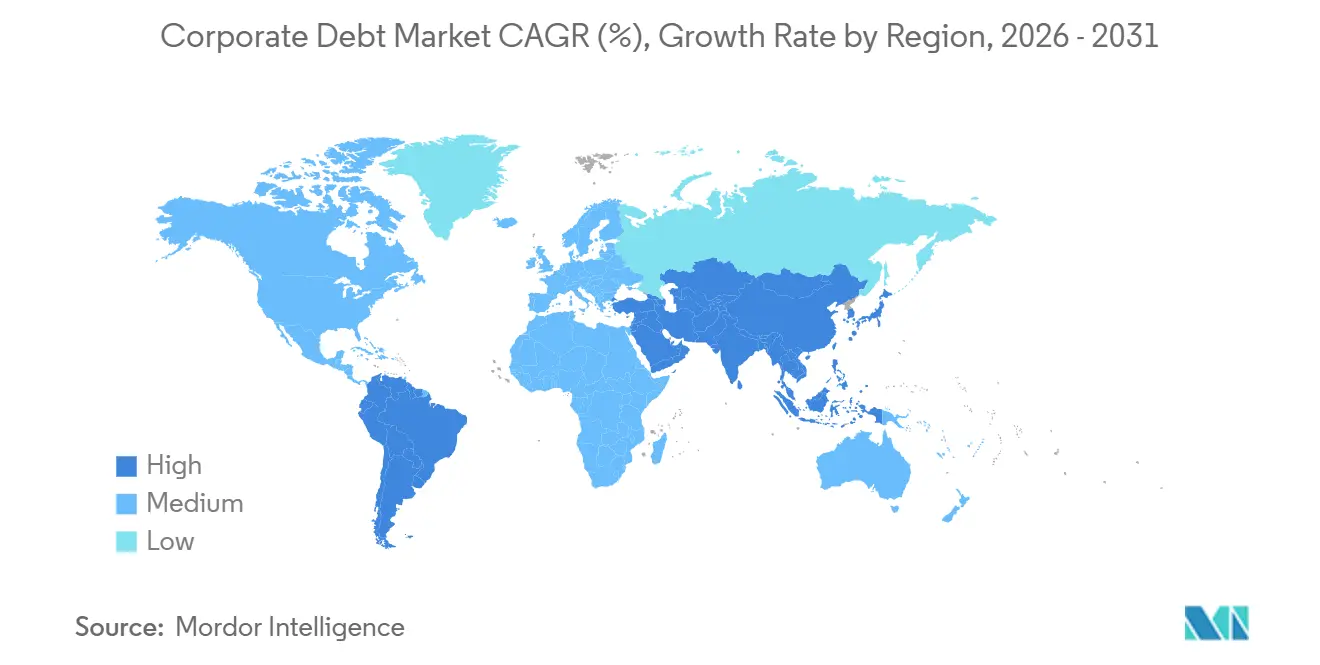
- Geográficamente, Norteamérica representó el 39.92% del total de la financiación mediante deuda corporativa en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta del 5.23% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de deuda corporativa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de financiación para infraestructuras de IA y centros de datos | + 1.2% | Global, concentrada en Norteamérica con repercusiones en Asia-Pacífico y Europa. | Corto plazo (≤ 2 años) |
| Requisitos de refinanciamiento corporativo y vencimiento de la deuda | + 0.8% | Global, más agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Financiamiento mediante deuda externa para gastos de capital corporativos | + 0.6% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crédito privado y canales alternativos de deuda corporativa | + 0.5% | América del Norte y Europa son el núcleo, Asia-Pacífico está ganando terreno. | Mediano plazo (2-4 años) |
| Mayor apetito de riesgo por parte de los inversores y mayor demanda de crédito corporativo. | + 0.4% | Global | Corto plazo (≤ 2 años) |
| Desarrollo de deuda corporativa en mercados emergentes | + 0.5% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La financiación de infraestructuras de IA y centros de datos está transformando la composición sectorial del mercado de bonos.
La inversión en infraestructura de IA es una fuente importante de oferta adicional de bonos corporativos en el mercado de deuda corporativa. Los 5 mayores hiperescaladores emitieron USD 121 mil millones en bonos corporativos de Estados Unidos durante 2025, más de 4 veces su promedio anual de USD 28 mil millones en 2020 a 2024 [1] https://www.reuters.com/business/retail-consumer/analysts-revise-ai-hyperscaler-debt-forecasts-after-amazon-bond-sale-2026-03-17/ . Seis importantes emisores tecnológicos habían emitido colectivamente aproximadamente USD 244 mil millones en bonos para mediados de 2026, aumentando el papel de un pequeño grupo de emisores en los mercados de crédito de grado de inversión. Los bonos relacionados con la IA representaron el 14% del mercado de grado de inversión de Estados Unidos y superaron a los bancos como el sector más grande en el JPMorgan United States Liquid Index. Las empresas de hiperescala presentaban un apalancamiento neto de entre 0.4 y 0.7 veces, en comparación con poco menos de 3 veces para el resto del universo de grado de inversión. Sin embargo, los datos de Morgan Stanley muestran que este ratio de apalancamiento aumentará drásticamente hasta aproximadamente 1.8 veces a mediados de 2026, a medida que se acelere la emisión de bonos. Una desaceleración en el gasto en IA aún podría afectar a los fondos indexados y a las carteras de pensiones con exposición pasiva.
La refinanciación corporativa y el límite de vencimiento generan un flujo de transacciones estructurales.
La deuda corporativa global calificada con vencimiento entre 2025 y 2029 totaliza USD 12.4 billones en bonos, préstamos y líneas de crédito rotatorias [2] https://investorfactbook.spglobal.com/sp-global-ratings/global-corporate-debt-maturities-through-2029/ . El componente de Estados Unidos totaliza USD 5.9 billones y se espera que alcance un máximo de USD 1.461 billones en 2028. Solo en Estados Unidos, se proyecta que los vencimientos no financieros de grado especulativo aumenten de USD 254 mil millones en 2026 a USD 682 mil millones en 2028. Muchos emisores refinanciarán deuda que se obtuvo cuando las tasas de política monetaria estaban cerca de cero, lo que puede aumentar los costos entre 150 y 400 puntos básicos con respecto a los cupones anteriores. Las empresas con grado de inversión generalmente están mejor posicionadas para absorber estos costos que los prestatarios de mercado medio y con calificación B. La consiguiente demanda de operaciones de modificación y prórroga, así como de reestructuraciones de crédito privado, respalda el flujo de transacciones incluso cuando los márgenes de los préstamos sindicados se reducen.
El crecimiento del crédito privado y los canales alternativos de deuda corporativa desafían la primacía del mercado público.
Los activos de crédito privado bajo gestión superaron los 2 billones de USD en 2026 y podrían alcanzar los 3.4 billones a 4 billones de USD para 2030 [3] https://www.pwc.com/gx/en/industries/private-equity/private-credit-survey.html . Los préstamos directos son comparables en escala con el mercado de préstamos sindicados en general, entre 1.5 billones y 2 billones de USD. Apollo y Blackstone completaron una solución de capital de 35 mil millones de USD para la plataforma AI XPV de Broadcom en junio de 2026, que Apollo describió como la mayor transacción de crédito privado registrada. La transacción muestra que el crédito privado puede servir a contrapartes que también tienen acceso a los mercados de bonos públicos. Esto amplía el conjunto de opciones de financiamiento dentro del mercado de deuda corporativa. El crédito privado podría proporcionar 800 mil millones de USD para financiamiento de infraestructura de IA durante los próximos 4 años. Los requisitos de capital de Basilea III continúan limitando algunas actividades del balance de los bancos y amplían la base de préstamos direccionables para proveedores no bancarios.
El desarrollo de deuda corporativa en mercados emergentes diversifica la base de emisores.
El universo corporativo de mercados emergentes en moneda fuerte se sitúa en USD 2.6 billones, que es 1.4 veces el tamaño del universo de bonos soberanos de mercados emergentes [4] https://assets.im.natixis.com/en-au/insights/fixed-income/2026/meaningful-distinctions-emerging-market-corporate-bonds-versus-emerging-market-sovereigns?utm_source=chatgpt.com . El universo corporativo de mercados emergentes en moneda fuerte se sitúa en USD 2.6 billones, que es 1.4 veces el tamaño del universo de bonos soberanos de mercados emergentes. La oferta corporativa bruta de mercados emergentes fuera de China alcanzó un récord de USD 398 mil millones en 2025, con una previsión de oferta para 2026 de USD 460 mil millones. El creciente comercio entre economías emergentes ha reducido la dependencia de los ciclos de demanda de los mercados desarrollados para el crédito corporativo. La emisión de bonos empresariales no financieros en China alcanzó los 13.94 billones de yuanes (1.93 billones de dólares) en 2025, y el saldo pendiente llegó a los 31.29 billones de yuanes (4.33 billones de dólares). Estos avances amplían la base de emisores en el mercado de deuda corporativa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayores costos de intereses y gastos de refinanciamiento | -0.8% | Global, más agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Aumento del apalancamiento corporativo y de la carga del servicio de la deuda | -0.5% | Global, concentrada en segmentos de alto rendimiento y de baja calificación crediticia. | Mediano plazo (2-4 años) |
| Limitaciones de absorción por parte de los inversores y riesgo de concentración | -0.3% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Liquidez del mercado secundario y vulnerabilidad ante perturbaciones del mercado | -0.3% | Global, con mayor incidencia en los segmentos de crédito privado y mercados emergentes. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los mayores costos de intereses y los gastos de refinanciamiento reducen los márgenes de los prestatarios más débiles.
La refinanciación a las tasas actuales está limitando el apetito de emisión entre los prestatarios con calificaciones más bajas en el mercado de deuda corporativa. A finales de 2025, el 15% de la deuda que no era de grado de inversión tenía un costo de interés del 8% o más, en comparación con el 9% en 2022. La proporción de deuda con un precio del 2% o menos cayó de casi el 25% en 2021 al 14% en 2025. Las empresas de software representan el 16% del mercado de préstamos apalancados y enfrentan tanto la interrupción de los ingresos relacionada con la IA como las necesidades de refinanciación. Las mejoras de grado de inversión en Estados Unidos se mantuvieron en una proporción de 3:1 con respecto a las rebajas en el segundo trimestre de 2026, aunque este resultado general oculta la presión entre los prestatarios más débiles. La fortaleza del dólar estadounidense puede aumentar aún más los costos del servicio de la deuda para los emisores de mercados emergentes con obligaciones en moneda fuerte e ingresos en moneda local.
El creciente apalancamiento corporativo y las cargas del servicio de la deuda señalan la fragilidad estructural en el segmento de grado especulativo.
El apalancamiento neto medio para los prestatarios con grado de inversión ha promediado 1.7x desde 2021, pero los segmentos de deuda y préstamos de menor calidad enfrentan una mayor presión en el mercado de deuda corporativa. Del total de deuda sin grado de inversión con vencimiento entre 2026 y 2028, el 67% se emitió originalmente con cupones del 6% o menos. Las empresas con calificación B o inferior han alcanzado su pico de vencimiento antes que el mercado en general. Los emisores de telecomunicaciones tienen 15.6 millones de dólares en deuda con calificación B o inferior que vence en 24 meses. Ares Management y Oaktree Capital han identificado una mayor actividad de reestructuración en partes de sus carteras de crédito privado. Por lo tanto, la diferencia entre los balances resilientes de grado de inversión y los prestatarios con grado especulativo en dificultades se está volviendo más pronunciada.
Análisis de segmento
Por instrumento de deuda: Los bonos corporativos consolidan la emisión a medida que se multiplican las estructuras híbridas.
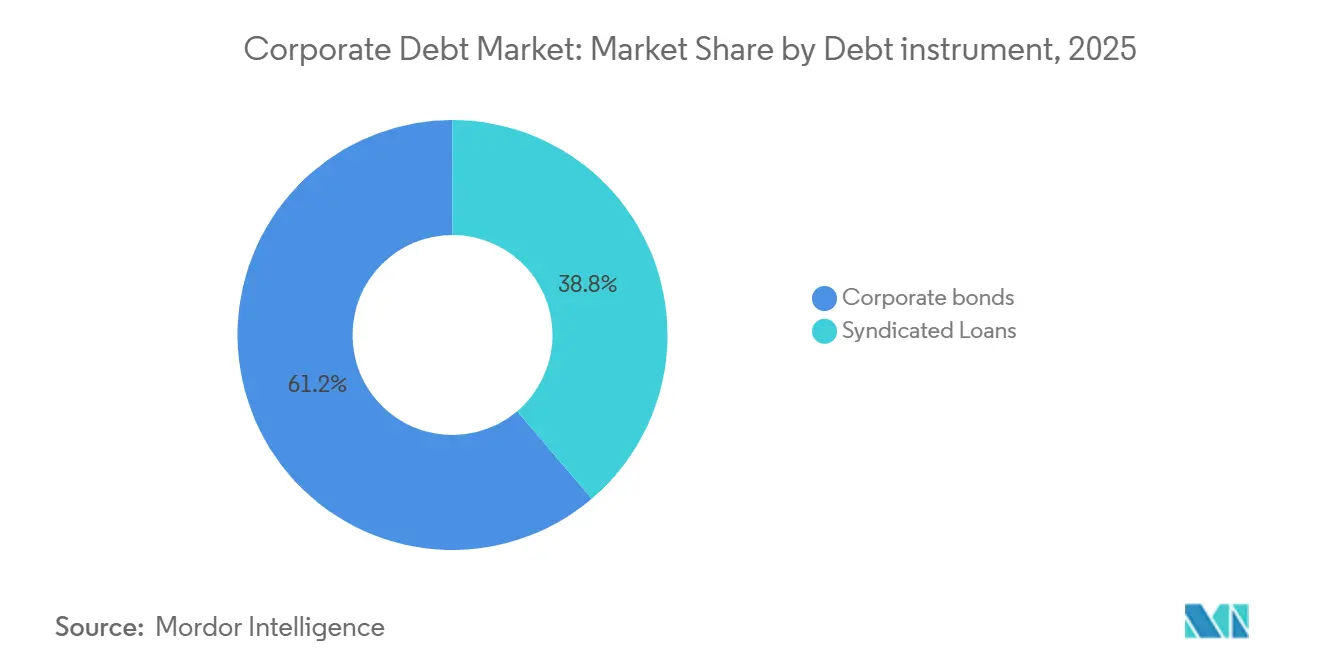
En 2025, los bonos corporativos representaron el 61.22% del mercado de deuda corporativa, mientras que los préstamos sindicados constituyeron el 38.78% restante. Se prevé que los bonos corporativos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.34% entre 2026 y 2031, lo que convierte al segmento de instrumentos más grande en el de mayor crecimiento. La proporción de bonos estadounidenses con grado de inversión que no se negociaron semanalmente cayó al 10% en 2025. Los mercados de bonos públicos pueden respaldar eficientemente grandes transacciones que requieren una escala sustancial. Estas condiciones han hecho que la ejecución de bonos públicos sea más competitiva para grandes transacciones.
La emisión de bonos corporativos en Estados Unidos alcanzó los 1.681 billones de dólares hasta julio de 2026, un 26.9% más que el año anterior. El volumen medio diario de negociación aumentó un 14.4% hasta los 68.100 millones de dólares durante el mismo periodo. En 2026 se realizaron siete operaciones con grado de inversión en Estados Unidos por valor de 25.000 millones de dólares o más, cifra igual a la registrada en los siete años anteriores. Los activos de crédito privado gestionados alcanzaron los 1.8 billones de dólares en junio de 2025 y se encaminaban a alcanzar los 2 billones de dólares en 2026. Las transacciones de crédito privado relacionadas con la IA totalizaron 59.000 millones de dólares en 2025, y su participación en el valor total de las operaciones de crédito privado aumentó del 9% al 34%.
Por calidad crediticia: El segmento de grado de inversión impulsa los volúmenes, mientras que el segmento sin calificación registra el crecimiento más rápido.
En 2025, la deuda con calificación de grado de inversión representó el 66.89 % del financiamiento total de deuda corporativa, impulsada por la demanda de fondos de pensiones, aseguradoras y fondos soberanos. Se prevé que la deuda sin calificación crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.42 % hasta 2031, la tasa más alta dentro del segmento de calidad crediticia. Las empresas con calificación de grado de inversión generaron 768 mil millones de dólares en emisiones netas durante 2025. Las empresas financieras y no financieras representaron una proporción prácticamente igual de dichas emisiones. Los volúmenes de deuda con calificación de grado de inversión continuaron constituyendo el núcleo de la emisión de deuda corporativa de alta calidad.
La deuda no calificada se está expandiendo a medida que los emisores de mercados emergentes que se inician en este mercado y las empresas medianas más pequeñas acceden a capital sin el costo ni la demora de una calificación pública. La proporción de 3:1 entre las mejoras y las rebajas de grado de inversión en Estados Unidos en el segundo trimestre de 2026 respaldó la emisión de grado de inversión a pesar de los elevados rendimientos absolutos. Los bonos con etiqueta de IA representaron el 15 % del mercado de grado de inversión de Estados Unidos en 2025, aumentando la concentración sectorial y de duración en un segmento que normalmente se valora por su diversificación. Los bonos 144A respaldados por empresas conjuntas para campus de centros de datos de IA añaden una exposición que puede no ser totalmente visible en los balances de los emisores. Las normas de divulgación mejoradas de la SEC y la regulación de prospectos de la UE están mejorando la transparencia para los nuevos emisores no calificados.
Por tipo de emisor: Las corporaciones no financieras impulsan la expansión del mercado a lo largo de los ciclos de gasto de capital.
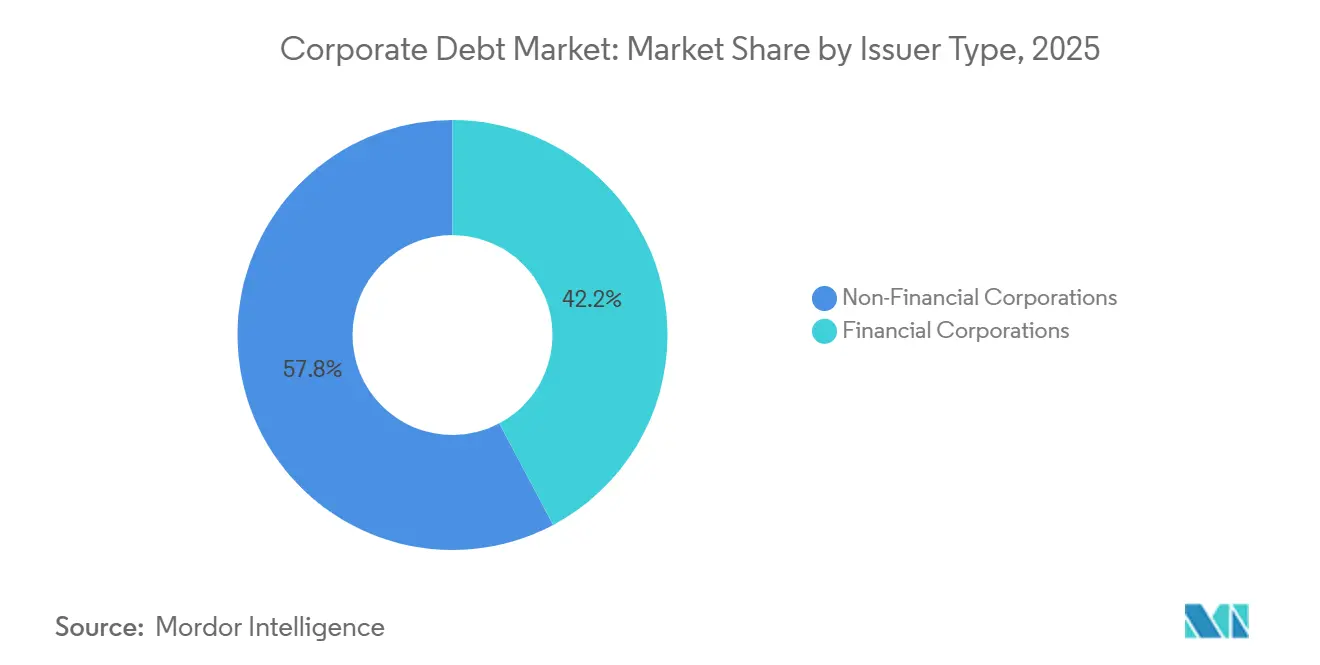
Las corporaciones no financieras captaron el 57.76 % del financiamiento total de deuda corporativa en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.73 % hasta 2031. Las corporaciones financieras mantuvieron el 42.24 % restante del mercado de deuda corporativa en 2025. La emisión de deuda no financiera con grado de inversión en Estados Unidos alcanzó los 726 mil millones de dólares en el primer semestre de 2026. Este total representó el 70 % de la oferta agregada de deuda con grado de inversión en Estados Unidos. Las empresas tecnológicas contribuyeron con 210 mil millones de dólares de esta emisión.
Oracle prevé captar entre 45 y 50 millones de dólares mediante deuda y capital en 2026 para desarrollar su infraestructura en la nube. Amazon también emitió bonos por valor de 25 millones de dólares, lo que evidencia las necesidades de financiación derivadas de las inversiones de capital de las empresas no financieras. Bancos, aseguradoras y gestores de activos están ajustando sus estrategias de balance en respuesta a las normativas de capital y la competencia del crédito privado. Ares Management ha ampliado sus alianzas estructuradas con bancos y su financiación basada en activos, que identifica como una oportunidad de 28 billones de dólares. Estos acuerdos mantienen los volúmenes de originación al tiempo que transfieren un mayor riesgo de los balances regulados a los gestores de activos alternativos.
Por sector industrial: Tecnología, medios de comunicación y telecomunicaciones lideran, mientras que los sectores diversificados proporcionan escala.
Se prevé que el sector de tecnología, medios y telecomunicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.81 % hasta 2031, convirtiéndose así en el segmento de la industria de deuda corporativa de más rápido crecimiento. Otros sectores representaron el 47.68 % del financiamiento total de deuda corporativa en 2025 e incluyeron energía y servicios públicos, industria y manufactura, salud y ciencias de la vida, productos y servicios de consumo e inmobiliario. La inversión en hiperescaladores y una base más amplia de emisores de centros de datos, semiconductores y torres de telecomunicaciones están impulsando los requerimientos de financiamiento de TMT. Las empresas de TMT podrían obtener 400 mil millones de dólares en deuda de alta calidad en Estados Unidos durante 2026. El sector tecnológico podría aportar 252 mil millones de dólares, el de medios y entretenimiento 85 mil millones de dólares y el de telecomunicaciones 56 mil millones de dólares de este financiamiento.
El sector energético y de servicios públicos representa el 16% del total de bonos no financieros en circulación. La emisión de bonos de servicios públicos con grado de inversión en Estados Unidos alcanzó los 135 millones de dólares en 2025 y se proyecta en 145 millones de dólares en 2026, ya que la demanda de centros de datos requiere la expansión de la red eléctrica y la generación de energía. Los sectores industrial y manufacturero representan el 29% de la deuda no financiera en circulación y se benefician de los incentivos para la relocalización de la producción en Norteamérica y Europa. La emisión de bonos en el sector de la salud y las ciencias de la vida está respaldada por la financiación de fusiones y transacciones de licencias biofarmacéuticas, mientras que el sector inmobiliario se está recuperando fuera del subsector de oficinas en dificultades, a medida que se estabilizan los balances de los REIT. Los bonos de innovación tecnológica de China, introducidos en mayo de 2025, respaldaron la emisión de bonos industriales, ya que la emisión total de bonos empresariales no financieros alcanzó los 13.94 billones de yuanes, equivalentes a 1.93 billones de dólares, en 2025.
Análisis geográfico
América del Norte representó el 39.92% del financiamiento total de deuda corporativa en 2025, respaldada por la profundidad de los mercados de bonos de grado de inversión y de alto rendimiento de Estados Unidos. Los bonos de grado de inversión en circulación en Estados Unidos totalizaron USD 11.7 billones en el primer trimestre de 2026. La emisión de grado de inversión en Estados Unidos se encamina hacia USD 1.81 billones en 2026 a medida que el gasto de capital en IA y la actividad de fusiones impulsan la oferta. La deuda corporativa de Estados Unidos con vencimiento entre 2025 y 2029 totaliza USD 5.9 billones y se espera que alcance un máximo de USD 1.461 billones en 2028. La negociación electrónica representó el 50% de la negociación de bonos corporativos en Estados Unidos en noviembre de 2025 y ha reducido los costos de ejecución al tiempo que ha ampliado la participación minorista.
Europa sigue siendo una fuente importante de actividad en el mercado de deuda corporativa, con emisiones centradas en el Reino Unido, Alemania, Francia, Italia y España. El crédito en moneda extranjera denominado en euros creció a una tasa anual del 11% en 2025, alcanzando los importes pendientes los 4.9 billones de euros. Los requisitos de divulgación europeos, incluida la Directiva sobre Informes de Sostenibilidad Corporativa y el Estándar Europeo de Bonos Verdes, están configurando las prácticas de los emisores en materia de deuda sostenible. Brasil captó 5.9 millones de dólares en bonos soberanos en abril de 2026, mientras que la emisión corporativa no financiera de mercados emergentes fuera de China aumentó un 66% interanual en ese mes. Se proyecta un crecimiento del 4.1% en los mercados emergentes para 2026, lo que supone 2.6 puntos porcentuales más que el crecimiento de los mercados desarrollados.
Se proyecta que la región de Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5.23 % hasta 2031, la tasa regional más alta en el mercado de deuda corporativa. La emisión de bonos internacionales en Asia aumentó un 14 % en 2025, alcanzando los 527 mil millones de dólares, mientras que la emisión en la ASEAN se recuperó un 31 % por encima del promedio del período 2022-2024. China concentra la mayor parte de la emisión de bonos corporativos en Asia, mientras que India, Japón, Corea del Sur y Singapur están expandiendo sus mercados de deuda nacionales e internacionales. Oriente Medio y África están experimentando una mayor emisión vinculada a programas soberanos de infraestructura, con Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica a la cabeza de la actividad en el mercado de deuda corporativa. La actividad de bonos digitales también está incrementando la conexión de la región con la infraestructura global del mercado de capitales.
Panorama competitivo
El mercado de deuda corporativa está fragmentado. Los grandes bancos lideran la emisión primaria de bonos y la originación de préstamos sindicados. Los gestores de activos alternativos están expandiendo sus operaciones de préstamos directos y compiten y se asocian cada vez más con estos bancos. JPMorgan, Goldman Sachs, Bank of America, Citigroup, Morgan Stanley, Barclays, BNP Paribas, Deutsche Bank, HSBC y Wells Fargo siguen activos en la emisión de bonos con grado de inversión y apalancados. Apollo, Ares, Blackstone, KKR, Blue Owl, BlackRock, HPS Investment Partners, Oaktree, Carlyle Group y Golub Capital operan plataformas de préstamos directos que igualan en escala al mercado de préstamos sindicados.
JPMorgan y Goldman Sachs se asociaron con Apollo en mayo de 2025 para sindicar y negociar crédito privado con grado de inversión. La transacción de Broadcom de Apollo en junio de 2026, por un valor de 35 millones de dólares, incluyó a Goldman Sachs, Wells Fargo, BNP Paribas, Citigroup, Bank of America y Morgan Stanley como coorganizadores o agentes colocadores. Estos acuerdos demuestran cómo los bancos y los gestores alternativos pueden combinar la distribución, la suscripción y la capacidad de sus balances. Los préstamos para empresas medianas siguen siendo relevantes cuando las necesidades de financiación superan la capacidad de un solo prestamista, pero no se ajustan a la emisión de bonos públicos. La financiación especializada para la transición energética y la infraestructura de IA también se está convirtiendo en un área de competencia cada vez más importante en el mercado de deuda corporativa.
La suscripción de valores habilitada por IA, la vigilancia crediticia en tiempo real y la emisión de bonos digitales se están convirtiendo en factores diferenciadores operativos en el mercado de deuda corporativa. El marco de divulgación de colocaciones privadas de la SEC, el régimen piloto de DLT de la UE y el programa piloto de bonos tokenizados de SEBI están definiendo los requisitos de cumplimiento para los participantes del mercado. Las empresas con capacidades legales, tecnológicas y de distribución están mejor posicionadas para cumplir con estos requisitos a gran escala. Blackstone, Apollo y KKR han revelado inversiones en sistemas propios de evaluación de riesgos basados en IA. Las instituciones más grandes conservan ventajas en la ejecución, el acceso de los inversores y la capacidad de respaldar financiamientos complejos.
Líderes del sector de la deuda corporativa
JPMorgan Chase & Co.
Citigroup Inc.
Bank of America Corporation
Grupo Goldman Sachs, Inc.
Morgan Stanley
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: Bank of America acordó invertir aproximadamente 1.9 millones de dólares para adquirir una participación de hasta el 49.9% en Jio Credit, la filial de préstamos de Jio Financial Services, ampliando así su presencia en el creciente mercado de crédito digital de la India.
- Agosto de 2026: Goldman Sachs acordó adquirir NEOS Investments, lo que supuso la incorporación de aproximadamente 30 millones de dólares a través de 19 ETF de renta basados en opciones y la expansión de su plataforma de ETF de gestión activa.
- Junio de 2026: Apollo Global Management y Blackstone completan una solución de capital de 35 millones de dólares para la plataforma XPV de IA de Broadcom, la mayor operación de crédito privado registrada hasta la fecha. Goldman Sachs, Wells Fargo, BNP Paribas, Citi, Bank of America y Morgan Stanley actuaron como coorganizadores o agentes colocadores, y se prevé que 15 millones de dólares de los títulos sean negociables a principios de 2027.
- Junio de 2026: VEON cierra una emisión de bonos senior no garantizados de doble tramo por valor de 1.4 millones de dólares a través de VEON Midco BV, refinanciando prácticamente todos los vencimientos de 2027 antes de lo previsto. La operación atrajo una demanda superior al umbral de la oferta y refleja la gestión proactiva de los vencimientos por parte del sector de las telecomunicaciones, anticipándose al pico de deuda especulativa de 2028.
Alcance del informe sobre el mercado global de deuda corporativa
| Bonos corporativos |
| Préstamos sindicados |
| Grado de inversión |
| Grado no de inversión |
| Unrated |
| Corporaciones financieras |
| Sociedades no financieras |
| Energía y servicios Públicos |
| Industria y manufactura |
| Tecnología, Medios y Telecomunicaciones |
| Salud y ciencias de la vida |
| Productos y servicios de consumo |
| Sector Inmobiliario |
| Otros sectores |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Mediante instrumento de deuda | Bonos corporativos | |
| Préstamos sindicados | ||
| Por calidad crediticia | Grado de inversión | |
| Grado no de inversión | ||
| Unrated | ||
| Por tipo de emisor | Corporaciones financieras | |
| Sociedades no financieras | ||
| Por sector industrial | Energía y servicios Públicos | |
| Industria y manufactura | ||
| Tecnología, Medios y Telecomunicaciones | ||
| Salud y ciencias de la vida | ||
| Productos y servicios de consumo | ||
| Sector Inmobiliario | ||
| Otros sectores | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué factores impulsan el crecimiento de la deuda corporativa?
El gasto en infraestructura de IA, la demanda de refinanciación, el gasto de capital corporativo y un mayor uso del crédito privado impulsarán la expansión del apoyo hasta 2031.
¿Cuál será el volumen de deuda corporativa en 2026?
Se estima que el sector alcanzará los 61.3 billones de dólares en 2026 y se prevé que llegue a los 74.6 billones de dólares en 2031.
¿Qué instrumento de deuda lidera la financiación corporativa?
Los bonos corporativos representaron el 61.22% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.34% hasta 2031.
¿Qué segmento de calidad crediticia está creciendo más rápido?
Se prevé que la deuda no calificada crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.42 % hasta 2031, a medida que más emisores primerizos accedan al capital de deuda.
¿Qué región está experimentando el mayor crecimiento en la emisión de deuda corporativa?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.23 % hasta 2031, impulsada por la expansión de los mercados de deuda en China, India, Japón, Corea del Sur y Singapur.
¿Cuál es el principal riesgo al que se enfrentan las empresas prestatarias?
Los mayores costes de refinanciación suponen un reto mayor para los emisores con menor calificación crediticia que necesitan sustituir deuda con bajos tipos de interés a los tipos actuales.


