

Tamaño y cuota de mercado de las soluciones de deuda corporativa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 65.95 mil millones |
| Tamaño del mercado (2031) | USD 85.04 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.22% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de soluciones para la deuda corporativa realizado por Mordor Intelligence
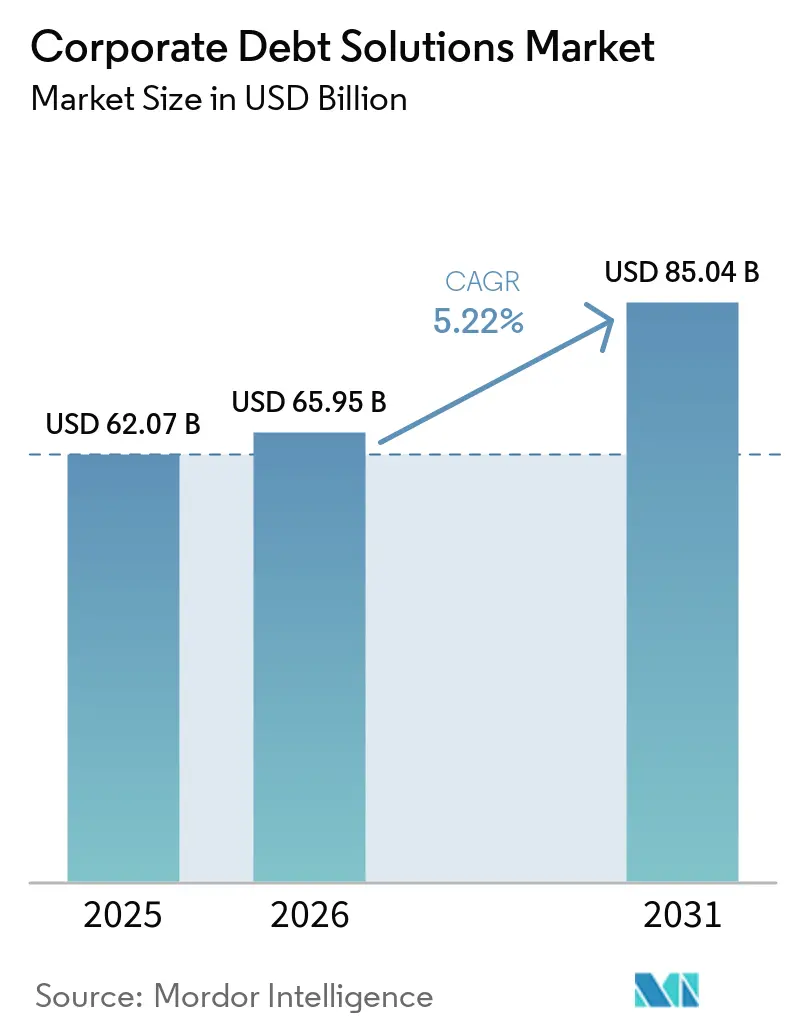
Se prevé que el tamaño del mercado de soluciones para la deuda corporativa se expanda de 62.07 millones de dólares en 2025 y 65.95 millones de dólares en 2026 a 85.04 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.22% entre 2026 y 2031.
Un importante ciclo de refinanciación mantiene la demanda de servicios de asesoramiento, originación y estructuración en los mercados de deuda. La deuda corporativa estadounidense, de 5.9 billones de dólares, vence entre 2025 y 2029, alcanzando su punto máximo en 2028 con 1.46 billones de dólares. El endeudamiento corporativo global llegó a 13.7 billones de dólares en 2025, incluyendo 6.8 billones en bonos y 7 billones en préstamos sindicados, mientras que la deuda corporativa pendiente alcanzó los 59.5 billones de dólares a finales de año. El gasto en inteligencia artificial también está incrementando las necesidades de financiación, ya que las principales empresas de hiperescala planean invertir 4.1 billones de dólares en gastos de capital entre 2026 y 2030, y en lo que va de 2026 se han emitido casi 500 millones de dólares en deuda relacionada con la inteligencia artificial. Por lo tanto, el mercado de soluciones de deuda corporativa combina un alto volumen de refinanciación rutinaria con encargos de financiación cada vez más complejos para tecnología, infraestructura, financiación sostenible y transacciones respaldadas por patrocinadores.
Conclusiones clave del informe
- Por tipo de servicio, la originación, suscripción y sindicación de deuda acapararon el 81.8% de la cuota de mercado de soluciones de deuda corporativa en 2025, mientras que se prevé que la gestión de pasivos y el asesoramiento en reestructuración crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.6% hasta 2031.
- Por tipo de instrumento de deuda, los bonos y pagarés corporativos representaron el 56.2% del mercado de soluciones de deuda corporativa en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.7% hasta 2031.
- En cuanto a la calidad crediticia, los créditos con calificación de grado de inversión representaron el 62.3% de la cuota de mercado de soluciones de deuda corporativa en 2025, mientras que se prevé que los créditos sin calificación de grado de inversión y los créditos apalancados crezcan a una tasa de crecimiento anual compuesta del 6.7% hasta 2031.
- Por tipo de cliente, los emisores corporativos no financieros representaron el 48% del mercado de soluciones de deuda corporativa en 2025, mientras que se prevé que los patrocinadores financieros crezcan a una tasa de crecimiento anual compuesta del 7% hasta 2031.
- Por sectores verticales, el sector de servicios financieros y bancarios (BFSI) acaparó el 36.1% del mercado de soluciones de deuda corporativa en 2025, mientras que se prevé que la tecnología, el software y la infraestructura digital crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.4% hasta 2031.
- Geográficamente, Norteamérica representaba el 41.8% del mercado de soluciones de deuda corporativa en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.1% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de soluciones para la deuda corporativa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de refinanciamiento y gestión de vencimientos de deuda corporativa | + 2% | Global, con máxima intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión del crédito privado y la financiación alternativa mediante deuda. | + 1.2% | Global, concentrado en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente demanda de financiación corporativa flexible y a medida. | + 0.6% | Global | Mediano plazo (2-4 años) |
| Requisitos de capital para infraestructura, tecnología digital y centros de datos a gran escala | + 0.8% | América del Norte y la Unión Europea, con repercusiones en Asia-Pacífico | Corto plazo (≤ 2 años) |
| La creciente complejidad de la financiación de la deuda sostenible y de transición | + 0.5% | Liderando la Unión Europea, con crecimiento en Asia-Pacífico y Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Optimización de la deuda transfronteriza y multidivisa | + 0.4% | Global, con mayor presencia en Asia-Pacífico y Europa, Oriente Medio y África. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de refinanciamiento y gestión de vencimientos de deuda corporativa
La refinanciación se ha convertido en el tema principal de emisión en los mercados de deuda globales, impulsando la actividad de asesoramiento y originación durante la segunda mitad de la década. Las refinanciaciones representaron más del 70% de la emisión de bonos de alto rendimiento en Estados Unidos en 2025 y el 40% de la emisión de grado de inversión. Las necesidades de refinanciación durante 2026-2028 equivalen al 31% de la deuda pendiente que no es de grado de inversión [1] https://www.oecd.org/en/publications/global-debt-report-2026_e9d80efd-en/full-report/corporate-debt-market-outlook-in-a-transforming-world_cf86a220.html . De esta deuda, el 67% tiene un cupón inferior al 6%, lo que significa que muchos emisores enfrentan mayores costos de endeudamiento de mercado al refinanciar. Esta brecha respalda el trabajo de gestión de pasivos, incluyendo extensiones de vencimiento y cambios en los términos de la deuda.
Expansión del crédito privado y la financiación alternativa mediante deuda.
El crédito privado está ampliando las opciones de financiación disponibles para las empresas y los patrocinadores. Se espera que los activos de crédito privado gestionados en préstamos corporativos superen los 2 billones de USD en 2026 y se acerquen a los 4 billones de USD para finales de la década [2] https://www.moodys.com/web/en/us/insights/credit-risk/outlooks/private-credit-2026.html . Los préstamos directos representaron el 58.4% del capital de deuda privada captado en 2024, pero disminuyeron al 31% en el primer trimestre de 2026, a medida que la actividad se extendió a la deuda de infraestructura, el crédito inmobiliario, la financiación basada en activos y las estrategias relacionadas con la inteligencia artificial. Las transacciones de crédito privado relacionadas con la inteligencia artificial alcanzaron los 59 millones de USD en 2025, mientras que su participación en el valor global de las operaciones de crédito privado aumentó del 9% en 2024 al 34% en 2025. Los emisores y patrocinadores necesitan cada vez más asesoramiento sobre estructuras que combinen deuda sindicada, crédito privado e instrumentos estructurados. Esta mayor variedad de fuentes de financiación se suma al trabajo que se realiza dentro del mercado de soluciones de deuda corporativa.
Creciente demanda de financiación corporativa flexible y a medida.
Las empresas que solicitan financiación requieren cada vez más opciones que se ajusten a su estructura de capital, perfil operativo y calendario de transacciones. Los formatos estándar de bonos o préstamos pueden no satisfacer las necesidades de quienes gestionan diversas fuentes de financiación simultáneamente. Estas situaciones pueden requerir modificaciones en los plazos de vencimiento, las cláusulas contractuales, las garantías y las condiciones de reembolso. Esta necesidad se hace especialmente evidente cuando las empresas se refinancian, realizan adquisiciones o gestionan carteras de deuda complejas. Por lo tanto, los equipos de asesoría deben coordinar las necesidades de prestatarios, prestamistas, inversores y agencias de calificación. Esta demanda impulsa el mercado de soluciones de deuda corporativa al ampliar el papel de los asesores más allá de la simple evaluación y ejecución de riesgos.
Requisitos de capital para infraestructura, tecnología digital y centros de datos a gran escala
Los proyectos de centros de datos de inteligencia artificial están creando requisitos de financiación que utilizan varias estructuras de deuda dentro de la misma transacción. Casi 500 mil millones de USD de deuda relacionada con inteligencia artificial se habían emitido en lo que va del año 2026, y los mercados de deuda financian alrededor de 1 tercio del gasto de capital de los hiperescaladores [3] https://www.goldmansachs.com/insights/goldman-sachs-exchanges/how-ai-debt-is-reshaping-the-credit-market . Meta y Blue Owl comprometieron USD 27 mil millones a una empresa conjunta de centro de datos, financiada principalmente a través de USD 27 mil millones en bonos de grado de inversión emitidos por Pimco a través de un vehículo a prueba de quiebras. Estas estructuras combinan financiación de proyectos, crédito estructurado, préstamos privados y deuda corporativa. La tecnología representó el 9.6% de la emisión global de bonos corporativos no financieros en 2025, un aumento de 3.9 puntos porcentuales con respecto a 2024. El mercado de soluciones de deuda corporativa se beneficia de la necesidad de alinear la financiación especializada con programas de capital grandes y a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos elevados de endeudamiento y refinanciamiento | -0.2% | Global, urgente para prestatarios con calificación especulativa y transfronterizos. | Corto plazo (≤ 2 años) |
| Restricciones en la disponibilidad de crédito para prestatarios más pequeños y con menor calificación crediticia. | -0.1% | Global, con mayor incidencia en Sudamérica, Oriente Medio y África. | Mediano plazo (2-4 años) |
| Deterioro del crédito corporativo y riesgo de impago | -0.1% | Global, con mayor incidencia en Europa y en los mercados de préstamos apalancados. | Mediano plazo (2-4 años) |
| Volatilidad del mercado de deuda y reducción de la liquidez durante crisis financieras. | -0.1% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Costos elevados de endeudamiento y refinanciamiento
Los mayores costos de endeudamiento siguen limitando la rentabilidad de las emisiones para los prestatarios de menor calificación y del mercado medio. A finales de 2024, los costos de la nueva deuda superaron los de la deuda en circulación en 1.4 puntos porcentuales para los emisores con calificación inferior a grado de inversión. La diferencia se redujo a 0.7 puntos porcentuales en 2025, pero el 31% de la deuda en circulación con calificación inferior a grado de inversión deberá refinanciarse entre 2026 y 2028 a tasas más altas. Los prestatarios sin calificación y con calificación inferior a grado de inversión, sin relaciones establecidas de préstamos sindicados, se enfrentan a una diferencia de costos mayor. Esta presión puede reducir la rentabilidad de las comisiones de asesoramiento en algunas categorías de emisores con menor calificación. También puede generar demanda de extensiones de vencimiento y servicios de gestión de pasivos, lo que produce un efecto mixto en el mercado de soluciones de deuda corporativa.
Restricciones en la disponibilidad de crédito para prestatarios más pequeños y con menor calificación crediticia.
Los prestatarios más pequeños y con calificaciones crediticias más bajas suelen tener menos opciones de financiación durante periodos de incertidumbre crediticia. Su acceso a los mercados de capitales tradicionales puede ser más limitado que el de los grandes emisores con grado de inversión. Esta limitación es más grave en Sudamérica, Oriente Medio y África, según la evaluación geográfica mencionada. Los precios más elevados pueden reducir aún más la gama de estructuras de deuda disponibles. Los prestatarios podrían verse obligados a recurrir a un número menor de prestamistas o a revisar las condiciones de la financiación propuesta. Estas condiciones pueden ralentizar la ejecución de las transacciones y limitar el crecimiento del mercado de soluciones de deuda corporativa para los grupos de prestatarios afectados.
Análisis de segmento
Por tipo de servicio: Volumen de clientes potenciales de originación y crecimiento de clientes potenciales de reestructuración
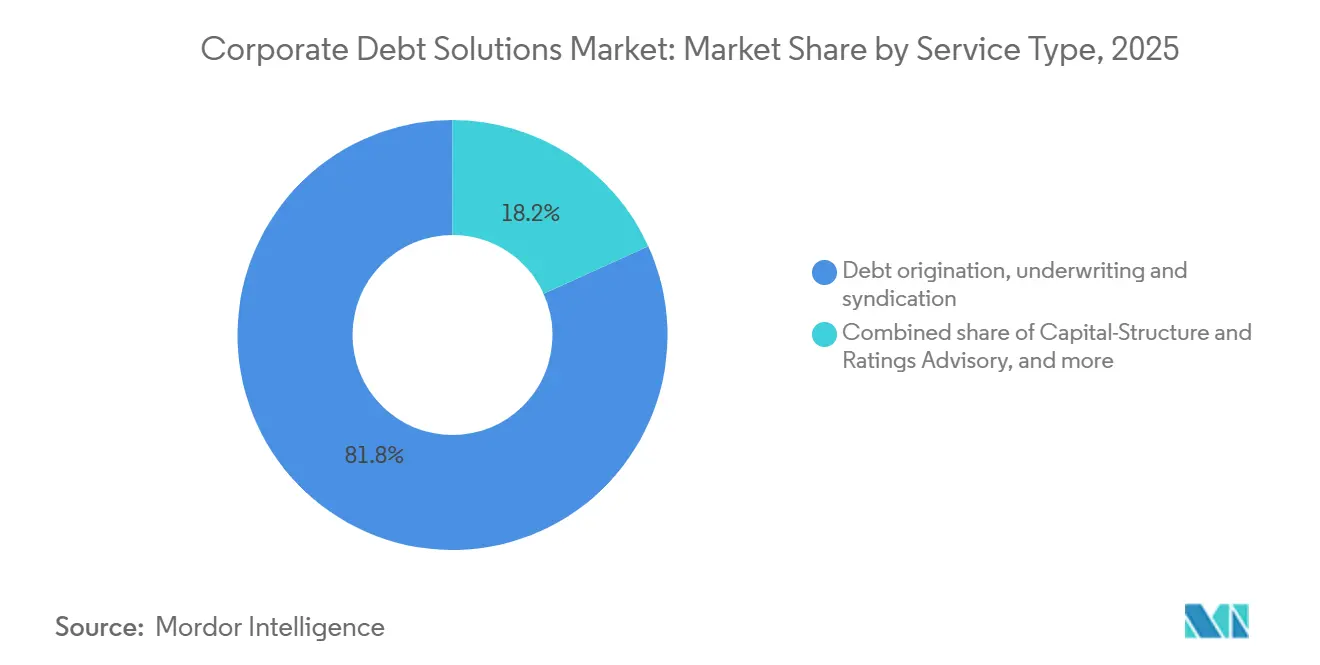
La originación, suscripción y sindicación de deuda representaron el 81.8% del mercado de soluciones de deuda corporativa en 2025. Esta posición reflejó el volumen de emisiones primarias de grado de inversión y alto rendimiento gestionadas por los principales bancos. Se espera que la emisión bruta de bonos corporativos en Estados Unidos alcance los 2.46 billones de dólares en 2026. La emisión neta de empresas no financieras con grado de inversión y grado especulativo se mantuvo positiva, lo que indica una actividad primaria sostenida. El asesoramiento sobre estructura de capital y calificaciones cobra importancia cuando los prestatarios deben gestionar conjuntamente las calificaciones, la comunicación con los inversores y el plazo de financiación. Los mayores costes de refinanciación hacen que estas decisiones sean más trascendentales para los emisores.
El asesoramiento en gestión de pasivos y reestructuración es el servicio de mayor crecimiento, con una CAGR proyectada del 7.6 % durante el período 2026-2031. Las estructuras multitranche con cláusulas flexibles emitidas en 2020 y 2021 están llegando a puntos de decisión para prestatarios y acreedores. Houlihan Lokey asesoró en 83 transacciones globales de deuda en dificultades y quiebras en 2025. El equipo de Gestión de Pasivos y Reestructuración de Evercore fue nombrado Asesor de Reestructuración del Año de IFR Americas en 2025. Los bancos suscriptores pueden enfrentar conflictos al representar a los acreedores, lo que crea un rol para los asesores independientes. Por lo tanto, la industria de soluciones de deuda corporativa tiene diferentes modelos competitivos para la originación de alto volumen y mandatos de reestructuración complejos.
Por instrumento de deuda: los bonos lideran la cuota de mercado y el crecimiento.
Los bonos y pagarés corporativos representaron el 56.2% del mercado de soluciones de deuda corporativa en 2025. También registraron el mayor crecimiento proyectado entre los instrumentos de deuda, con una CAGR del 5.7% hasta 2031. Los bonos corporativos en circulación aumentaron a 36.19 billones de dólares a finales de 2025. La emisión neta de empresas no financieras con calificación inferior a grado de inversión se tornó positiva por primera vez desde 2021. Esto amplió la base de emisores de bonos más allá de los prestatarios con grado de inversión más frecuentes. La negociación electrónica de bonos corporativos en Estados Unidos alcanzó el 50% del total de la negociación en noviembre de 2025, mientras que los diferenciales medianos entre compra y venta disminuyeron a 30 puntos básicos a finales de año.
Los préstamos sindicados siguen siendo importantes para las adquisiciones apalancadas y la financiación de adquisiciones transfronterizas. Se utilizan cuando los prestatarios necesitan líneas de crédito amplias y flexibles con una participación coordinada de los prestamistas. Las grandes transacciones de patrocinadores continúan poniendo a prueba la relación de precios entre los préstamos sindicados y el crédito privado. Esta competencia se identifica como una fuente de trabajo continuo en la selección de instrumentos y la estrategia de sindicación. Las estructuras de capital híbridas también pueden requerir que los prestamistas y asesores equilibren las alternativas de bonos, préstamos y financiación privada. Estos requisitos respaldan el mercado de soluciones de deuda corporativa, ya que el instrumento de financiación está vinculado a la estructura de capital general del prestatario. Por lo tanto, la industria de soluciones de deuda corporativa debe abordar tanto la ejecución en el mercado de bonos líquidos como la financiación basada en préstamos para transacciones de patrocinadores.
Por calidad crediticia: El grado de inversión proporciona estabilidad y el crédito apalancado añade complejidad.
Los créditos con grado de inversión representaron el 62.3% del mercado de soluciones de deuda corporativa en 2025. La cobertura de intereses mediana para los emisores con grado de inversión fue de 6.9 en 2024, en comparación con un promedio histórico de 5.9. Los diferenciales de crédito corporativo se mantuvieron cerca de mínimos históricos, respaldados por los fundamentos corporativos, las primas de liquidez más bajas y el apetito de riesgo de los inversores. Los emisores con grado de inversión generan trabajo constante a través de la emisión recurrente de bonos, el mantenimiento de calificaciones, la gestión de pasivos y la financiación transfronteriza. Las empresas no financieras completaron una emisión neta de bonos con grado de inversión por USD 768 mil millones en 2025. Esta emisión respalda la originación estable y los ingresos por asesoría para el mercado de soluciones de deuda corporativa.
Se prevé que los créditos apalancados y de baja calificación crediticia crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.7 % hasta 2031. Las adquisiciones por parte de patrocinadores financieros y las refinanciaciones respaldadas por estos son las principales fuentes de este crecimiento. Fitch Ratings declaró en enero de 2026 que el perfil de vencimiento global de la financiación apalancada seguía estando bien escalonado para los emisores de alto rendimiento y mayor calidad. La combinación está sesgada hacia prestatarios con calificación BB, lo que favorece la flexibilidad de refinanciación antes del pico de vencimientos de 2029. Las transacciones apalancadas suelen requerir un trabajo coordinado en materia de convenios, fijación de precios de la deuda y seguimiento continuo. Basilea III y Basilea IV también influyen en la disposición de los bancos a mantener préstamos apalancados en su balance, lo que respalda las estructuras de financiación no bancarias y a los asesores especializados.
Por tipo de cliente: Los emisores corporativos lideran el volumen y los patrocinadores financieros crecen más rápido.
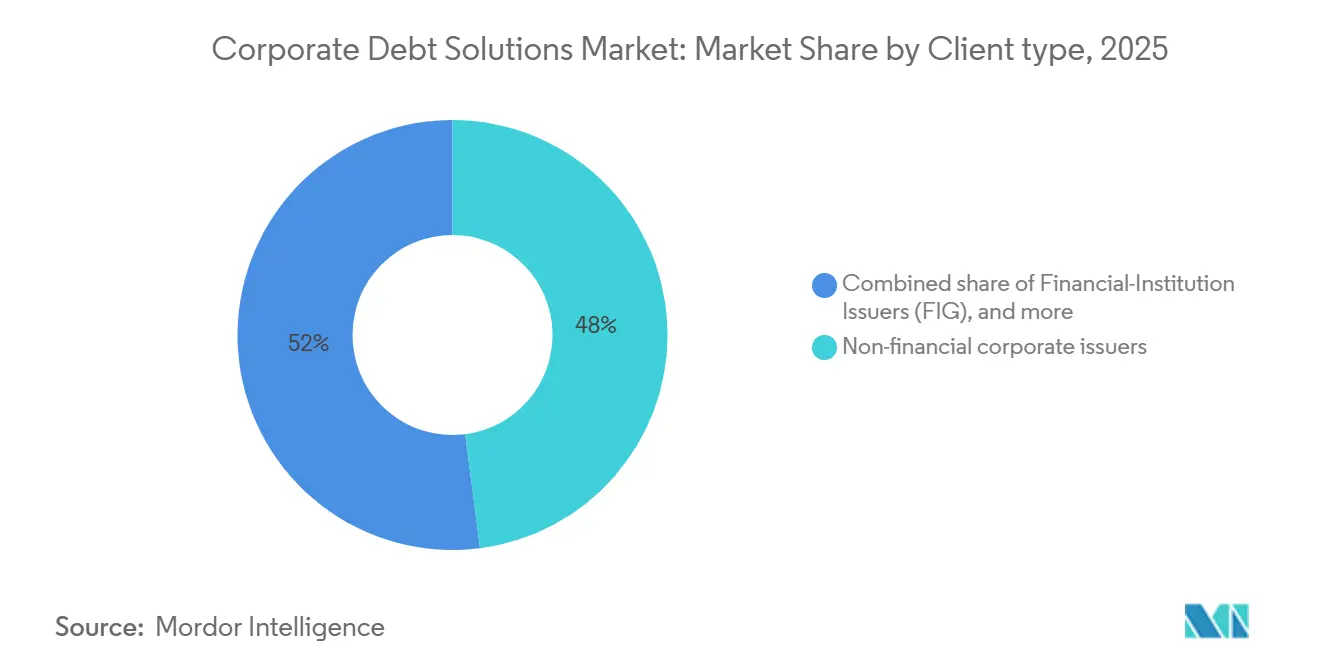
En 2025, los emisores corporativos no financieros acapararon el 48 % del mercado de soluciones de deuda corporativa. Su demanda se sustenta en la emisión recurrente de bonos y la refinanciación de préstamos. Entre 2026 y 2028, el 65 % de la deuda con grado de inversión que vence tiene un cupón del 4 % o inferior. Esto expone a muchos prestatarios solventes a tipos de interés de mercado más elevados al refinanciar. Los emisores de instituciones financieras tienen necesidades específicas relacionadas con las normas prudenciales, el capital híbrido y los bonos garantizados. Por consiguiente, tanto los emisores corporativos como las instituciones financieras representan una amplia base de trabajo para el sector de soluciones de deuda corporativa.
Los patrocinadores financieros constituyen el tipo de cliente de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7 % para el período 2026-2031. El valor neto de los activos de capital privado no vendidos al final de su vida útil teórica de 12 años podría casi duplicarse, alcanzando los 903 mil millones de dólares para 2029. Esta situación favorece la financiación de vehículos de continuidad, reestructuraciones de cartera y otras soluciones de capital híbridas. Los mandatos de los patrocinadores suelen involucrar a varios prestamistas, un paquete de deuda considerable y un calendario de adquisiciones definido. Estas operaciones requieren coordinación entre préstamos a plazo, líneas de crédito rotatorias y funciones de coorganizadores dentro del mercado de soluciones de deuda corporativa.
Por sector vertical: BFSI tiene la mayor participación y Tecnología tiene el mayor crecimiento.
En 2025, el sector BFSI (Banca, Servicios Financieros y Seguros) representaba el 36.1% del mercado de soluciones de deuda corporativa. Las compañías financieras constituyen el 58% de los bonos corporativos en circulación en Asia-Pacífico. Este sector es tanto un importante emisor como un intermediario clave en los mercados de deuda. La demanda de asesoría abarca trabajos de estructura de capital, emisión de capital adicional de nivel 1 y nivel 2, y gestión de capital regulatorio. Los bonos garantizados, la deuda subordinada y las estructuras senior no garantizadas también generan encargos recurrentes. Esta combinación mantiene al sector BFSI en una posición central dentro del mercado de soluciones de deuda corporativa.
La tecnología, el software y la infraestructura digital son los sectores verticales de mayor crecimiento, con una CAGR del 8.4 % hasta 2031. La tecnología representó el 9.6 % de la emisión global de bonos corporativos no financieros en 2025, un aumento de 3.9 puntos porcentuales con respecto a 2024. Los programas de capital de inteligencia artificial están aumentando la escala y la complejidad de las decisiones de financiación. Los sectores manufacturero e industrial necesitan financiación para fusiones y adquisiciones transfronterizas. Los sectores de energía, servicios públicos y recursos naturales requieren financiación de proyectos y estructuras de deuda de transición, mientras que el sector inmobiliario y de la construcción se enfrentan a necesidades de refinanciación bajo tasas de capitalización más altas. Los sectores de salud, consumo, comercio minorista y transporte generan una demanda constante a través de cambios en la propiedad de capital privado, fusiones y adquisiciones, y estructuras de deuda relacionadas con el capital de trabajo.
Análisis geográfico
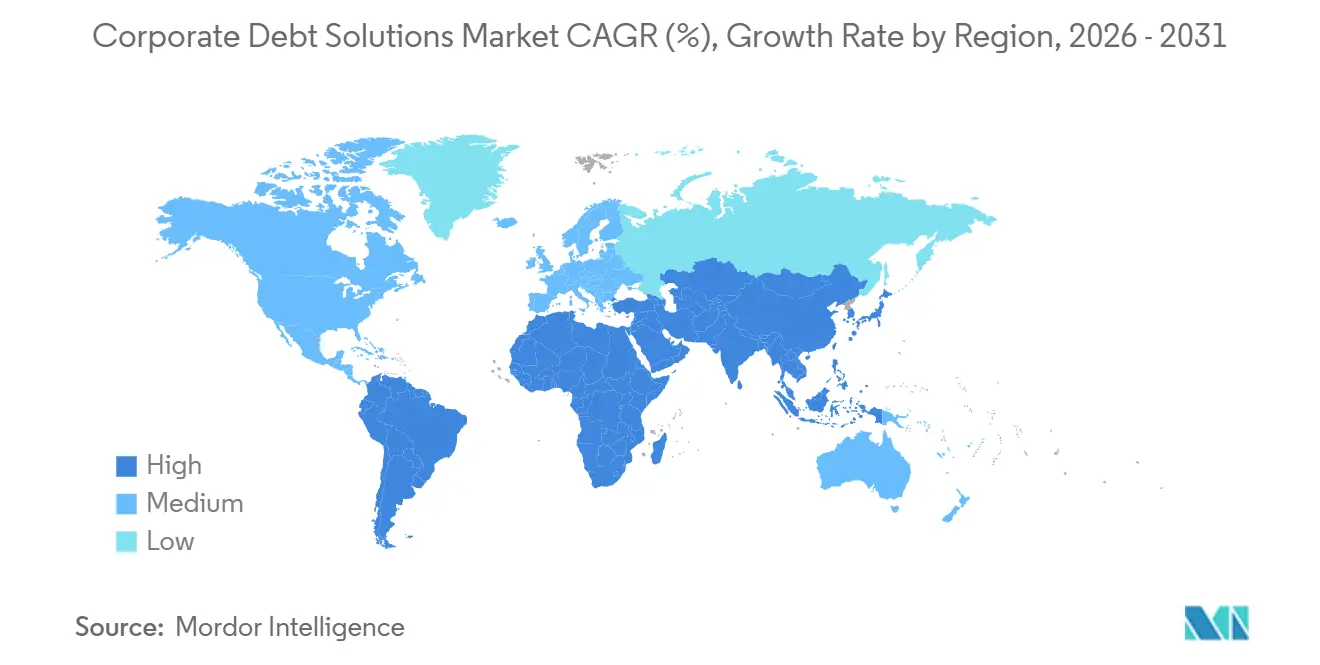
América del Norte representó el 41.8% del mercado de soluciones de deuda corporativa en 2025. La región se beneficia de la profundidad de los mercados de bonos corporativos de Estados Unidos y la concentración de la actividad de los mercados de capital de deuda en los grandes bancos. Se espera que la emisión bruta de bonos corporativos de Estados Unidos alcance los 2.46 billones de dólares en 2026. El endeudamiento de los hiperescaladores de inteligencia artificial se identifica como la principal fuente adicional de demanda de emisión. Canadá apoya la actividad de asesoría transfronteriza, mientras que México enfrenta condiciones más restrictivas debido a las preocupaciones sobre su trayectoria fiscal soberana. En América del Sur, Brasil apoya la emisión internacional por parte de empresas selectas con grado de inversión, y Azul SA salió del Capítulo 11 en febrero de 2026 después de reestructurar más de 1.3 millones de dólares de deuda financiada.
Europa apoya el mercado de soluciones de deuda corporativa mediante una regulación madura y marcos de financiación sostenible. El Estándar de Bonos Verdes de la Unión Europea impulsó la expansión del asesoramiento en bonos sostenibles durante 2025 y 2026. La financiación apalancada europea alcanzó nuevos máximos en la segunda mitad de 2025, a medida que patrocinadores y empresas refinanciaron, renegociaron precios y ampliaron su deuda. La refinanciación siguió siendo el principal tema de emisión, ya que los prestatarios buscaban asegurar precios. El Reino Unido apoya la gestión de pasivos y las adquisiciones apalancadas. Alemania apoya las grandes refinanciaciones industriales, mientras que Francia e Italia apoyan transacciones complejas que combinan préstamos sindicados y ejecución en el mercado de bonos.
Asia-Pacífico es el mercado regional de más rápido crecimiento, con una CAGR proyectada del 7.1% entre 2026 y 2031. La emisión de bonos corporativos asiáticos alcanzó los 2.77 billones de dólares en 2025, un aumento del 20% en términos reales con respecto al promedio de 2022-2024, y los bonos corporativos en circulación aumentaron un 3% hasta los 10.8 billones de dólares. La emisión internacional en Asia alcanzó los 527 mil millones de dólares en 2025, liderada por Japón, China y la Asociación de Naciones del Sudeste Asiático. El mercado de bonos corporativos de la India alcanzó los 59 billones de rupias, equivalentes a 704 mil millones de dólares, y registró una CAGR del 10.4% durante los 5 años fiscales anteriores. Los bonos corporativos representaron el 17% del producto interno bruto de la India, lo que deja margen para el desarrollo del mercado. Oriente Medio y África también apoyan la emisión de bonos convencionales, sukuk y financiación de transición, liderada por Arabia Saudita y los Emiratos Árabes Unidos.
Panorama competitivo
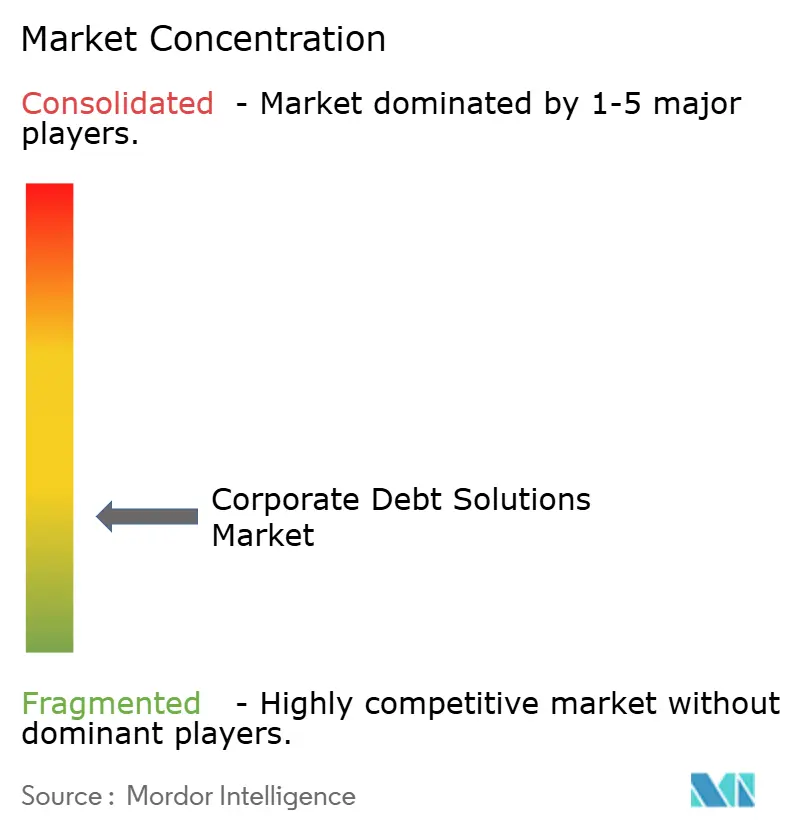
El mercado de soluciones de deuda corporativa está fragmentado. Los 5 bancos más grandes, JPMorgan, Bank of America, Citi, Morgan Stanley y Goldman Sachs, concentraron el 35% de la cuota global de comisiones de banca de inversión en los primeros 5 meses de 2026. Goldman Sachs reportó USD 9.34 millones en comisiones de banca de inversión para 2025, incluyendo USD 2.82 millones en suscripción de deuda. JPMorgan reportó USD 2.88 millones en comisiones de banca de inversión en el primer trimestre de 2026. La escala del mercado primario favorece a los grandes bancos universales, mientras que los asesores independientes siguen siendo prominentes en la reestructuración. Houlihan Lokey asesoró en 83 transacciones globales de deuda en dificultades y quiebras en 2025.
La adopción de tecnología se está convirtiendo en un factor competitivo clave en el mercado de soluciones de deuda corporativa. Deutsche Bank se asoció con Google Cloud en agosto de 2026 para implementar Gemini Enterprise for Financial Services en su división de Banca Corporativa. Esta implementación permite realizar evaluaciones de riesgo crediticio, monitorear carteras y sintetizar información del mercado. DBS amplió el uso de herramientas de inteligencia artificial a 1,500 empleados a nivel mundial durante agosto de 2026. El banco utiliza más de 70 agentes especializados para convertir información en bruto en borradores de notas de crédito. Estas medidas demuestran cómo los bancos buscan reducir el trabajo manual en los procesos de crédito y asesoría.
Los asesores independientes compiten cuando los mandatos implican la gestión de pasivos, la representación de acreedores y reestructuraciones complejas. Este segmento del mercado de soluciones de deuda corporativa puede generar conflictos para los bancos suscriptores que mantienen relaciones con emisores. Los prestatarios del mercado medio siguen recibiendo servicios menos completos en materia de refinanciación integrada, seguimiento de la deuda y gestión de convenios. Debitos presentó su solución de diligencia debida basada en inteligencia artificial en febrero de 2026 para transacciones de crédito privado complejas. Las plataformas de datos y análisis podrían desafiar las tarifas establecidas en el seguimiento de convenios y la evaluación crediticia con el tiempo. En consecuencia, el mercado de soluciones de deuda corporativa permanece dividido entre bancos orientados a la escala y firmas de asesoría especializadas.
Desarrollos recientes de la industria
Líderes del sector en soluciones para la deuda corporativa
JP Morgan Chase y compañía.
Grupo Goldman Sachs, Inc.
Houlihan Lokey, Inc.
Rothschild y compañía
PJT Socios Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: Google Cloud lanzó Gemini Enterprise para servicios financieros con Deutsche Bank como socio de diseño inicial, implementando agentes de inteligencia artificial para automatizar las evaluaciones de riesgo crediticio, el monitoreo de cartera y la síntesis de noticias de mercado en toda la división de Banca Corporativa del banco.
- Agosto de 2026: Victory Capital Holdings firmó un acuerdo definitivo para adquirir First Eagle Investments por un importe total de 7 millones de dólares, financiado mediante un nuevo préstamo a plazo B de 3.5 millones de dólares, 950 millones de dólares en nuevos bonos garantizados y una línea de crédito rotatoria ampliada a 200 millones de dólares.
- Febrero de 2026: Debitos lanzó la herramienta de diligencia debida basada en inteligencia artificial, una solución integrada destinada a acelerar el proceso de diligencia debida en transacciones complejas de crédito privado.
- Febrero de 2026: Azul SA salió de la bancarrota bajo el Capítulo 11 tras reducir la deuda financiada en más de 1.3 millones de dólares, emitir 1.375 millones de dólares en bonos de salida con garantía preferente y obtener compromisos de capital de hasta 950 millones de dólares.
Alcance del informe del mercado global de soluciones para la deuda corporativa
| Originación, suscripción y sindicación de deuda |
| Asesoría en estructura de capital y calificaciones crediticias |
| Asesoría en gestión de pasivos y reestructuración |
| Bonos y pagarés corporativos |
| Préstamos sindicados |
| Grado de inversión |
| Grado no de inversión / Apalancado |
| Emisores corporativos no financieros |
| Emisores de instituciones financieras (FIG) |
| Patrocinadores financieros |
| BFSI |
| Tecnología, software e infraestructura digital |
| Manufactura e industria |
| Energía, servicios públicos y recursos naturales |
| Inmobiliaria y Construcción |
| Salud y ciencias de la vida |
| Consumo, comercio minorista y ocio |
| Transporte y Logística |
| Otras Industrias |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de servicio | Originación, suscripción y sindicación de deuda | |
| Asesoría en estructura de capital y calificaciones crediticias | ||
| Asesoría en gestión de pasivos y reestructuración | ||
| Mediante instrumento de deuda | Bonos y pagarés corporativos | |
| Préstamos sindicados | ||
| Por calidad crediticia | Grado de inversión | |
| Grado no de inversión / Apalancado | ||
| Por tipo de cliente | Emisores corporativos no financieros | |
| Emisores de instituciones financieras (FIG) | ||
| Patrocinadores financieros | ||
| Por sector vertical | BFSI | |
| Tecnología, software e infraestructura digital | ||
| Manufactura e industria | ||
| Energía, servicios públicos y recursos naturales | ||
| Inmobiliaria y Construcción | ||
| Salud y ciencias de la vida | ||
| Consumo, comercio minorista y ocio | ||
| Transporte y Logística | ||
| Otras Industrias | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué factores impulsan la demanda de soluciones de deuda corporativa hasta 2031?
Las necesidades de refinanciación, la inversión en inteligencia artificial, la expansión del crédito privado y los requisitos de financiación sostenible están impulsando la actividad hasta 2031.
¿Qué tamaño tendrá el sector de soluciones de deuda corporativa en 2026?
El sector está valorado en USD 66 millones en 2026 y se proyecta que alcance los USD 85 millones en 2031 con una CAGR del 5.2%.
¿Qué servicio de soluciones para la deuda corporativa está creciendo más rápido?
Se prevé que los servicios de asesoramiento en gestión de pasivos y reestructuración crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.6 % hasta 2031.
¿Qué instrumento de deuda desempeña el papel más importante en la actividad de financiación?
Los bonos y pagarés corporativos representaron el 56.2% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.7% hasta 2031.
¿Qué región está experimentando el mayor crecimiento en el sector de la asesoría de deuda corporativa?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.1% hasta 2031, impulsada por la emisión récord de bonos corporativos asiáticos en 2025.
¿Qué grado de concentración presenta el sector de soluciones de deuda corporativa?
El mercado de soluciones para la deuda corporativa obtiene una puntuación de concentración de 3 sobre 10, ya que los 5 principales bancos concentraron el 35% de la cuota de mercado mundial en comisiones de banca de inversión durante los primeros 5 meses de 2026, mientras que el asesoramiento en reestructuración sigue estando fragmentado.


