

Tamaño y participación en el mercado de servicios de transporte de empleados corporativos
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
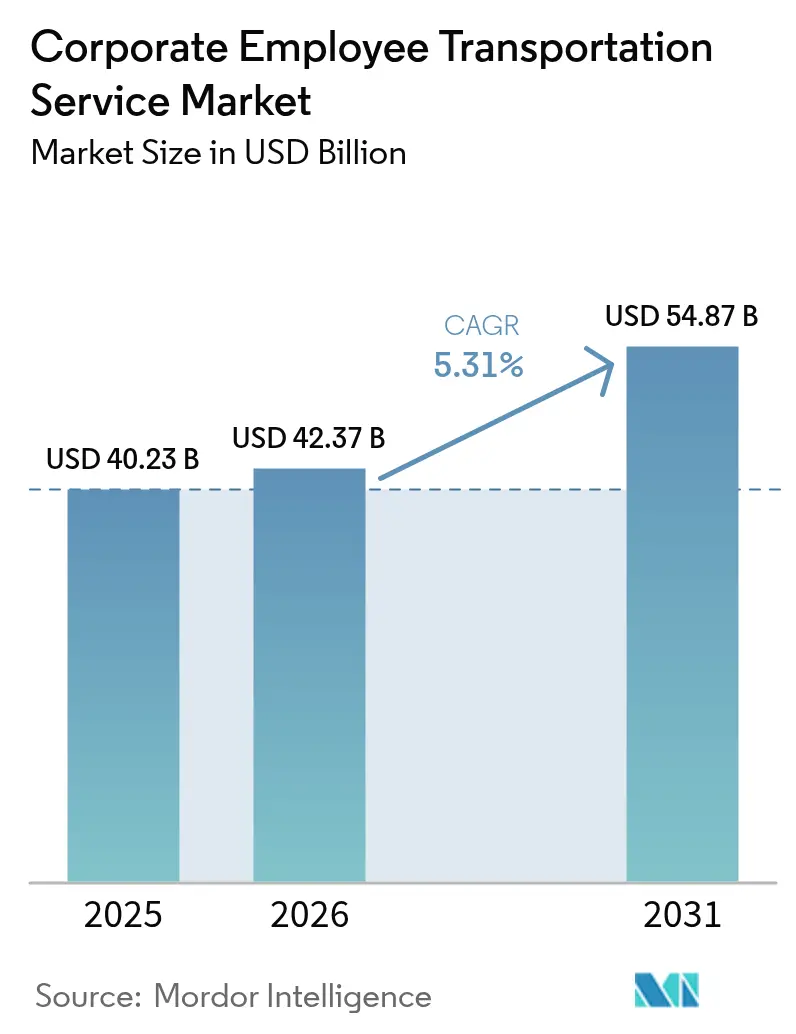
| Tamaño del mercado (2026) | USD 42.37 mil millones |
| Tamaño del mercado (2031) | USD 54.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.31% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de transporte de empleados corporativos por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios de transporte de empleados corporativos se expandirá de USD 40.23 mil millones en 2025 y USD 42.37 mil millones en 2026 a USD 54.87 mil millones para 2031, registrando una CAGR del 5.31% entre 2026 y 2031. Las empresas están pasando de poseer flotas a optar por servicios externalizados o de alquiler. Esta transición no solo convierte un gasto de capital en un costo variable, sino que también se ve reforzada por los mandatos de flotas de cero emisiones. Estos mandatos ahora incluyen transporte para empleados bajo los requisitos de informes de Alcance 3. Las plataformas digitales, al agrupar dinámicamente a los pasajeros, han logrado reducir significativamente el costo por milla-empleado. Esto ha impulsado a los contratistas de autobuses tradicionales a repensar sus estrategias. En Alemania, Francia y Bélgica, el impulso hacia la electrificación está cobrando impulso. Los créditos fiscales están desempeñando un papel fundamental, reduciendo los gastos de nómina de los empleadores y, al mismo tiempo, garantizando el cumplimiento de las propuestas de la Comisión Europea. Se prevé que la región Asia-Pacífico aporte una parte sustancial de los ingresos futuros y que crezca de forma sostenida. Este crecimiento se debe principalmente a la expansión de las ciudades de segundo nivel en India y China, que superan las inversiones en transporte público. El panorama competitivo se está intensificando. Los agregadores basados en software están encontrando vías más lucrativas para monetizar datos de rutas y paneles de ESG, en comparación con sus homólogos con una gran cantidad de activos.
Conclusiones clave del informe
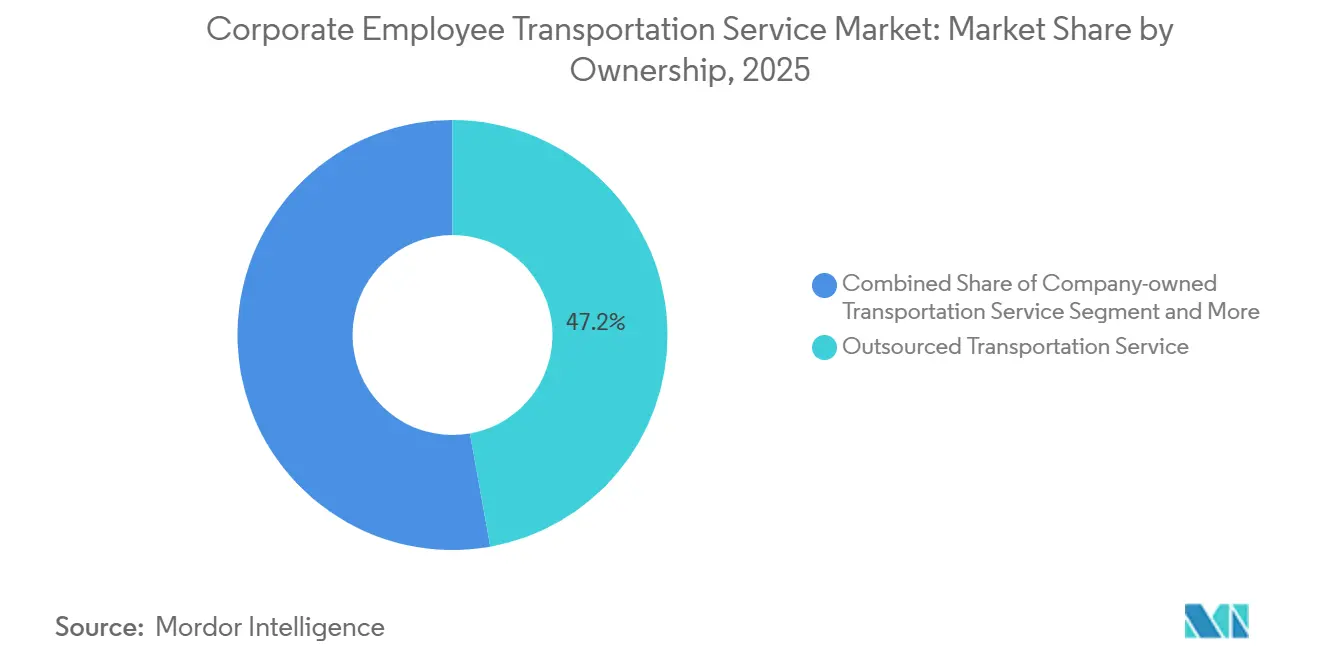
- Por modelo de propiedad, el servicio de transporte subcontratado tenía el 47.18% de la participación de mercado de servicios de transporte de empleados corporativos en 2025, mientras que los alquileres y arrendamientos avanzan a una CAGR del 5.33% hasta 2031.
- Por tipo de vehículo, los autobuses y autocares contribuyeron con el 42.37% de los ingresos de 2025, mientras que se proyecta que las furgonetas y los monovolúmenes crecerán a una CAGR del 5.37% hasta 2031.
- Por modelo de servicio, las plataformas MaaS capturaron el 37.12 % de los ingresos de 2025 y se están fortaleciendo a una CAGR del 5.47 % hasta 2031.
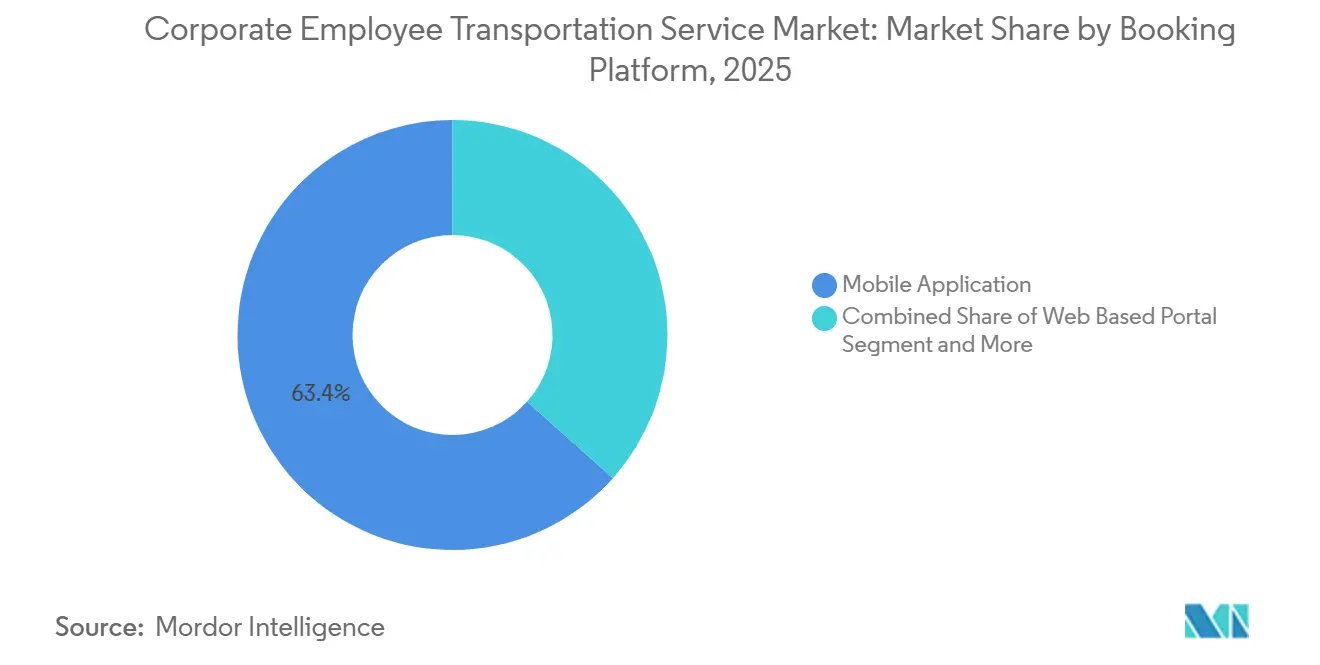
- Por plataforma de reservas, las aplicaciones móviles dominaron con una participación del 63.37% en 2025 y se expandirán a una CAGR del 5.49% hasta 2031.
- Por industria de usuario final, TI y los servicios habilitados por TI contribuyeron con el 31.24 % de los ingresos de 2025, pero la atención médica y las ciencias biológicas registrarán la CAGR más rápida del 5.41 % hasta 2031.
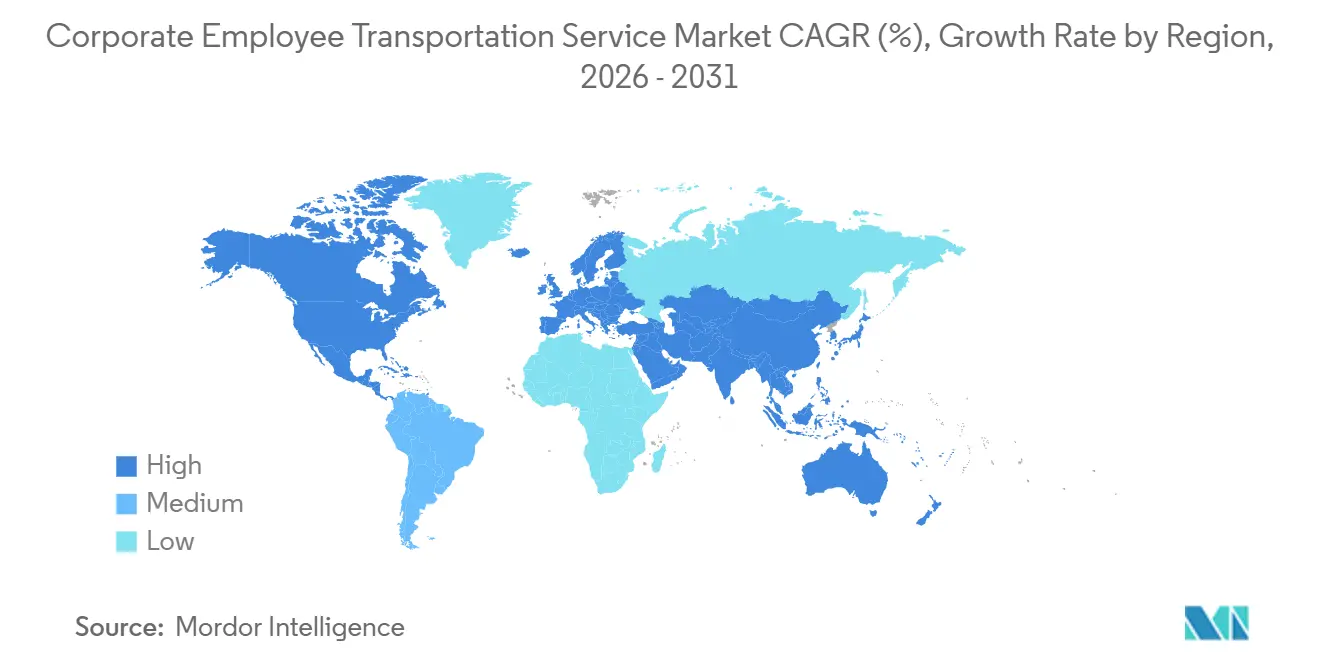
- Por geografía, Asia Pacífico representó la mayor participación (37.73 %) de los ingresos por servicios de transporte de empleados corporativos en 2025 y se proyecta que registre la CAGR más rápida (5.44 %) entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios de transporte de empleados corporativos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los empleadores se centran cada vez más en los criterios ESG y en la reducción de emisiones de Alcance 3 | + 1.5% | América del Norte y la UE: repercusión en las multinacionales de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Plataformas de transporte digital bajo demanda que se expanden globalmente | + 1.2% | Global, con tracción inicial en India, Emiratos Árabes Unidos y el Sudeste Asiático. | Mediano plazo (2-4 años) |
| Expansión urbana acelerada en ciudades de segundo nivel de Asia y África | + 1.1% | India (Pune, Hyderabad, Coimbatore), China (Chengdu, Hangzhou), África subsahariana | Mediano plazo (2-4 años) |
| La guerra corporativa por el talento impulsa los beneficios para quienes viajan diariamente | + 0.9% | Núcleo de Asia Pacífico (India, ciudades de nivel 2 de China), centros tecnológicos de América del Norte | Corto plazo (≤ 2 años) |
| Incentivos fiscales para la movilidad compartida en Europa | + 0.8% | Francia, Alemania, Bélgica, Países Bajos | Corto plazo (≤ 2 años) |
| Los pilotos de transbordadores autónomos entran en la fase comercial | + 0.6% | Francia, Singapur, Estados Unidos (Texas, California), Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


Creciente enfoque de los empleadores en ESG y reducción de emisiones de Alcance 3
Las empresas que subvencionan los desplazamientos diarios deben ahora divulgar las emisiones de categoría 7. Esto ha provocado un aumento de las instalaciones telemáticas en las flotas de transporte. Mientras tanto, la normativa actualizada de la Comisión Europea exige una proporción significativa de vehículos corporativos de cero emisiones en los próximos años, con una transición completa prevista a largo plazo. En los últimos años, Francia aumentó su crédito fiscal Forfait Mobilités Durables y Alemania elevó el límite de sus subvenciones a las empresas, todo ello sin afectar a los impuestos sobre la nómina. Los operadores de flotas, interesados en el cumplimiento normativo, han comenzado a reservar modelos como el Ford E-Transit y el BYD e-Bus. Dado que la mayoría de los trabajadores del conocimiento más jóvenes consideran la sostenibilidad en sus desplazamientos al elegir su trabajo, y que los inversores valoran cada vez más los riesgos climáticos, la alineación con los principios ESG se ha convertido en un imperativo competitivo.
Las plataformas de transporte digital bajo demanda se están expandiendo globalmente
Los motores de enrutamiento nativos de la nube ahora actualizan las asignaciones de asientos cada 15 minutos, lo que reduce el costo por milla de empleado en un 20-30% en comparación con las rutas fijas. MoveInSync procesa más de 1 millón de viajes diarios en 50 ciudades de la India, brindando agrupación dinámica impulsada por IA que reduce los kilómetros inactivos a una tasa mínima en 2025. Swvl ingresó a los Emiratos Árabes Unidos y España con una oferta SaaS antes de que su quiebra en 2024 expusiera los riesgos de escala [1] “Informe anual 2025”, MoveInSync Technology Pvt Ltd, moveinsync.com . En China, Carplus presta servicios en más de 30 ciudades, mientras que un estudio de GIZ de 2024 registró 6,000 rutas bajo demanda en 36 ciudades, lo que señala el apoyo del sector público [2] “Transporte y cambio climático”, Deutsche Gesellschaft für Internationale Zusammenarbeit, giz.de. Cada vez más plataformas ofrecen paneles de control de carbono en tiempo real para cumplir con los requisitos de informes de las multinacionales, transformando los datos de desplazamientos diarios de centro de costes a activo de cumplimiento normativo.
Expansión urbana acelerada en ciudades de segundo nivel de Asia y África
Según un estudio del IIT Bhilai, la infraestructura de transporte público presenta un retraso de 5 a 7 años respecto al crecimiento poblacional en muchos proyectos de ciudades inteligentes. La empresa estatal de autobuses de Telangana incorporó 275 autobuses eléctricos en 2025, pero persisten deficiencias en la última milla del corredor fintech de Hyderabad. Los centros de transporte de segundo nivel de China, como Chengdu y Hangzhou, absorben el talento tecnológico que huye de las megaciudades de alto costo, pero los parques industriales suburbanos siguen estando desatendidos. En el África subsahariana, las oficinas administrativas de multinacionales en Nairobi y Lagos alquilan furgonetas dedicadas debido a la falta de fiabilidad de las redes informales de matatu. Los empleadores se están convirtiendo en clientes clave para las colaboraciones público-privadas en el transporte público que posteriormente podrían extender el servicio a comunidades más amplias.
La guerra corporativa por el talento impulsa los beneficios para quienes viajan diariamente
Los empleadores en ciudades indias de segundo nivel, como Pune y Coimbatore, donde las tasas de deserción son relativamente más bajas, obtienen mejores resultados que sus contrapartes en Bengaluru, donde las tasas son significativamente más altas. Los empleadores en estas ciudades de segundo nivel están mejorando los paquetes de reubicación con servicios de transporte colectivo subsidiados. En un futuro próximo, Hical Technologies busca reducir las demandas de ocupación individual mediante la integración de la herramienta de reserva multimodal de Tummoc en la circunvalación exterior de Bengaluru. En EE. UU., los empleadores ubicados en parques de oficinas suburbanos están recurriendo a Zum, una empresa que recientemente obtuvo una financiación sustancial, para ofrecer soluciones de transporte adaptadas a los turnos, abordando eficazmente los desiertos de transporte. Los hospitales, en su afán por mantener la acreditación de la Joint Commission, recurren cada vez más a servicios de transporte colectivo fiables las 24 horas, lo que subraya la importancia de los beneficios para los viajeros como una estrategia fundamental de retención.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de mano de obra para conductores comerciales con licencia | -0.8% | Global, agudo en América del Norte, Europa e India. | Corto plazo (≤ 2 años) |
| Aumento de las primas de seguros para flotas corporativas | -0.6% | América del Norte, Europa y repercusión en Asia Pacífico | Mediano plazo (2-4 años) |
| Oposición de Legacy Union a los modelos de viajes compartidos | -0.4% | Europa, América del Norte (California, Nueva York), América Latina | Mediano plazo (2-4 años) |
| Reacción contra las aplicaciones de seguimiento de empleados por cuestiones de privacidad de datos | -0.3% | UE (jurisdicciones GDPR), California (CCPA), emergente en Asia Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de mano de obra para conductores comerciales con licencia
La FMCSA proyecta que Estados Unidos enfrentará una escasez significativa de conductores para 2025, debido al envejecimiento de la fuerza laboral y a los salarios competitivos en el almacenamiento. Mientras tanto, la Unión Internacional de Transporte por Carretera (ITU) de Europa destaca un déficit notable en todo el continente, con Alemania experimentando una escasez aún mayor a medida que los conductores regresan a casa en busca de mejores salarios. En India, el Congreso de Transporte Motorizado de toda la India estima un déficit sustancial, lo que conlleva aumentos salariales anuales constantes, lo que a su vez reduce los márgenes de los operadores. Esta escasez está impulsando las inversiones en tecnologías de asistencia al conductor y de conducción autónoma, aunque los retrasos en los plazos de aprobación siguen planteando desafíos.
Aumento de las primas de seguros para flotas corporativas
En los últimos años, AM Best ha observado un importante aumento anual de las primas, vinculando este incremento con la inflación médica y las complejidades de las reparaciones autónomas. Mientras tanto, Verisk Analytics destacó un notable aumento en la gravedad de los siniestros en los últimos años, lo que aumenta el riesgo asociado con los veredictos nucleares. Ante la imposición de límites a los presupuestos de los transbordadores por parte de las empresas, los operadores se enfrentan a un dilema: autoasegurarse (viable solo para grandes flotas) o abandonar rutas con bajo margen de beneficio, lo que conlleva una disminución del servicio en los mercados secundarios.
Análisis de segmento
Por propiedad: la subcontratación domina, los alquileres aumentan
Los proveedores externalizados captaron el 47.18 % de los ingresos de 2025, lo que subraya el interés de las empresas por modelos con activos reducidos que convierten la depreciación de la flota en gastos de servicio y transfieren la exposición regulatoria. Se prevé que el tamaño del mercado de servicios de transporte de empleados corporativos, tanto para alquiler como para arrendamiento, aumente a una tasa de crecimiento anual compuesta (TCAC) del 5.33 % hasta 2031, ya que los contratos de 3 a 12 meses cubren la volatilidad del trabajo híbrido. Las empresas que mantienen flotas propias suelen superar los 500 pasajeros diarios en turnos predecibles, pero incluso ellas ahora complementan el enrutamiento SaaS con acuerdos de mantenimiento externalizados.
El alquiler ofrece la ventaja de una capacidad flexible con poca antelación. Sin embargo, debido a las limitaciones en la oferta de vehículos, las tarifas de arrendamiento han aumentado significativamente. Este aumento ha reducido la diferencia de costo entre el arrendamiento y la propiedad, especialmente en corredores de alta utilización. Los arrendamientos integrales, que incluyen mantenimiento y seguro, trasladan el riesgo del valor residual de los arrendatarios a los arrendadores. Además, plataformas como la división de movilidad corporativa de Enterprise Holdings están optimizando las furgonetas de alquiler con telemática e informes de carbono. Esta innovación permite a las empresas cumplir con sus requisitos de divulgación de Alcance 3 sin verse limitadas por compromisos de capital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tipo de vehículo: Los autobuses se consolidan, las furgonetas ganan agilidad
Los autobuses y autocares generaron el 42.37 % de los ingresos del segmento en 2025, favorecidos por su densidad de más de 50 plazas en rutas troncales. Sin embargo, las furgonetas y los monovolúmenes están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.37 %, ya que las empresas priorizan la agilidad en el último tramo. La cuota de mercado de servicios de transporte de empleados corporativos, dominada por las furgonetas, aumentará gracias a que los modelos eléctricos como el E-Transit de Ford ofrecen un coste energético inferior a USD 0.25 por milla, superando a los minibuses diésel en rutas de menos de 130 kilómetros.
Los gestores de flotas implementan cada vez más jerarquías multimodales: autocares de 50 plazas durante las horas punta de la mañana, minibuses de 20 plazas para los servicios de enlace del mediodía y furgonetas eléctricas de 15 plazas en las noches de baja densidad. La presión regulatoria acelera la reducción de personal; la norma COM(2025)96 aplica con mayor antelación cuotas estrictas de cero emisiones para vehículos pesados, lo que impulsa a los operadores hacia furgonetas eléctricas de tamaño adecuado que cumplen antes con los objetivos de cumplimiento. Fabricantes de equipos originales chinos como BYD ofrecen precios más bajos que los operadores europeos en el nicho de los minibuses eléctricos, lo que cataliza la rotación de personal.
Por modelo de servicio: las plataformas MaaS lideran y aceleran
Las plataformas MaaS ya representan el 37.12 % de los ingresos y crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5.47 % hasta 2031, lo que impulsará el mercado de servicios de transporte corporativo para empleados hacia una economía centrada en el software. Uber for Business y Lyft Business ahora integran módulos de viajes compartidos en las conocidas aplicaciones de transporte, utilizando datos de calendario para activar la creación automática de grupos.
Los operadores híbridos combinan la propiedad de vehículos con algoritmos propios, obteniendo un margen tanto por la utilización de activos como por la suscripción a la plataforma. El middleware de Ridecell permite un mantenimiento predictivo que reduce significativamente el tiempo de inactividad, lo que ilustra cómo los bucles de datos defienden su cuota de mercado. Los disruptores de MaaS puros tienen dificultades con los costes de adquisición de conductores; los operadores tradicionales realizan ventas cruzadas a sus bases de consumidores existentes con un gasto de marketing marginal, lo que intensifica la presión de consolidación.
Por plataforma de reservas: las aplicaciones móviles dominan la transición digital
Las aplicaciones móviles representaron el 63.37 % de las transacciones en 2025 y crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5.49 %, consolidando la comodidad de la app como estándar. Los portales web persisten para las tareas administrativas, pero ceden la participación de los pasajeros a los smartphones. El tamaño del mercado de servicios de transporte corporativo para empleados, vinculado a las reservas por SMS y USSD, se está reduciendo a medida que se extiende la adopción de Android de bajo coste en el África subsahariana.
Las aplicaciones ahora integran funciones como pedidos de cafetería, reservas de escritorios y registros de seguridad, además de la reserva de desplazamientos. La aplicación de MoveInSync ha introducido un enfoque gamificado para el ahorro de CO₂ mediante tablas de clasificación, lo que ha mejorado significativamente la retención de usuarios. Los operadores que no consiguen tiempos de carga rápidos ni notificaciones push nativas experimentan una disminución notable en la cantidad de usuarios activos mensuales. Esta deficiencia ha llevado a algunos a buscar soluciones de marca blanca de Fleet Complete. Dado que los empleados dudan en descargar varias aplicaciones de movilidad laboral, existe un impulso hacia la integración de estos servicios en plataformas como Slack o Microsoft Teams, lo que indica una creciente tendencia hacia la consolidación en el mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: TI ancla, atención médica en auge
Los servicios de TI y los servicios facilitados por TI contribuyeron con el 31.24 % del gasto en 2025, concentrándose en Bangalore, Hyderabad y Manila, donde el transporte público no cubre los grandes campus tecnológicos. Sin embargo, los sectores de la salud y las ciencias de la vida registrarán una tasa de crecimiento anual compuesta (TCAC) del 5.41 %, la más alta entre los sectores verticales, lo que ampliará su cuota de mercado en servicios de transporte de empleados corporativos, ya que los turnos de trabajo 24/7 requieren una programación precisa de los transportes.
Los hospitales se consideran esenciales para la misión; el cumplimiento de la Comisión Conjunta y la financiación de Medicare dependen de la disponibilidad de personal, lo que permite precios premium. Los campus de ciencias de la vida, como el centro de Genentech en el sur de San Francisco, se extienden a lo largo de cientos de hectáreas, lo que requiere circuitos internos de alta frecuencia sincronizados con protocolos de bioseguridad. Por el contrario, el trabajo híbrido reduce la cantidad de pasajeros de TI entre un 30 % y un 40 %, lo que impulsa la consolidación de rutas y una inflación del coste por viaje que mercantiliza los márgenes de los operadores.
Análisis geográfico
Mercado de servicios de transporte corporativo para empleados en la región Asia-Pacífico
Asia-Pacífico lidera con el 37.73 % de los ingresos de 2025 y una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.44 %, impulsada por la expansión de la India como un destino de segundo nivel en el CCG y la migración tecnológica de China a ciudades como Chengdu y Hangzhou. El clúster de la circunvalación exterior de Bengaluru, con una gran plantilla, integra Tummoc para reducir la conducción en solitario. La iniciativa de autobuses eléctricos de Telangana aborda la creciente demanda del corredor fintech, pero solo cubre parcialmente las necesidades. Una auditoría reciente destacó la facilitación estatal, mostrando un número considerable de rutas y vehículos a demanda en China. Las capitales del sudeste asiático, que se enfrentan a bajas velocidades en hora punta, están adoptando cada vez más plataformas de pool dinámico en lugar de los autobuses tradicionales de ruta fija.
Mercado de servicios de transporte corporativo para empleados en Norteamérica y Europa
Norteamérica y Europa, que en conjunto representan una parte importante de los ingresos, se ven impulsadas por mandatos ESG e incentivos fiscales. El Forfait Mobilités Durables de Francia y los programas de subsidios de Alemania incentivan a las empresas a adoptar flotas compartidas de cero emisiones ofreciendo beneficios fiscales sobre la nómina. En Estados Unidos, los parques de oficinas suburbanos enfrentan desafíos debido a la falta de opciones de transporte público fijo, y la reciente financiación de Zum busca abordar esta brecha. Sin embargo, el trabajo híbrido ha reducido significativamente el número de pasajeros en ciudades como San Francisco y Seattle. Las empresas ahora priorizan los servicios de transporte como herramientas para la retención del talento, cambiando el enfoque de la rentabilidad a la gestión de la rotación de personal.
Mercado de servicios de transporte corporativo para empleados en Oriente Medio, África y Sudamérica
Oriente Medio, África y Sudamérica aportan el porcentaje restante. En la región NEOM de Arabia Saudí, los autobuses autónomos se posicionan como una solución clave para la movilidad, aunque los recientes recortes de empleo han retrasado su avance. Las zonas francas de Dubái operan circuitos de autobuses eléctricos, mientras que en Argentina, las ventajas fiscales para el transporte de los empleadores, como los créditos del IVA y la desgravación fiscal sobre los combustibles, convierten los autobuses en una opción más rentable que los aumentos salariales. A pesar de que desafíos como la fragmentación regulatoria y las fluctuaciones monetarias en el África subsahariana disuaden a las multinacionales de operar flotas transfronterizas, ciudades como Nairobi y Lagos están alquilando furgonetas para abordar la precariedad de los sistemas de transporte informales.

Panorama competitivo
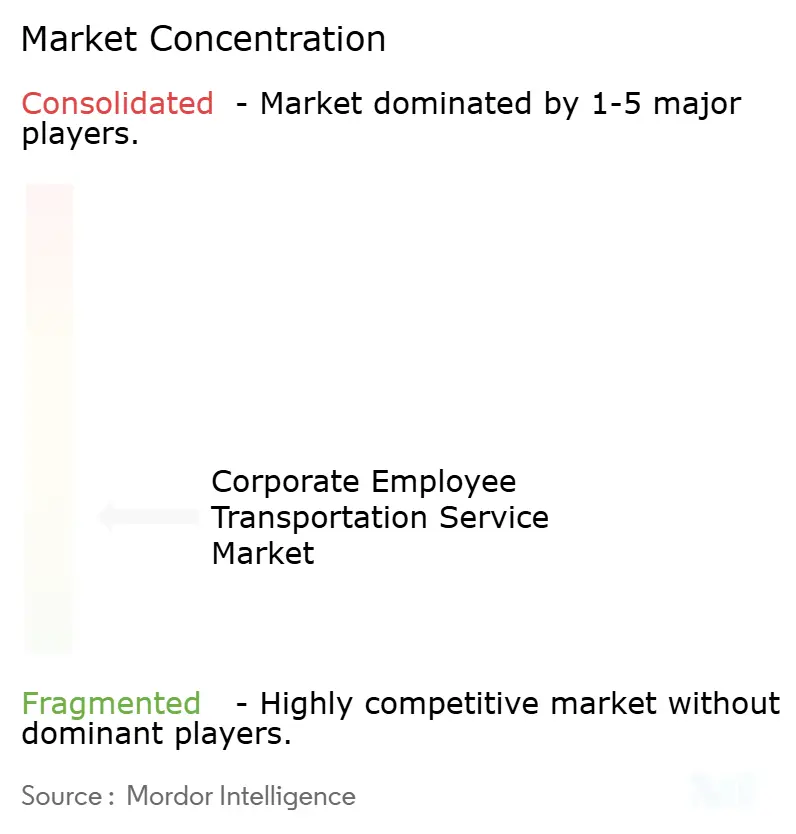
El mercado de servicios de transporte corporativo para empleados está moderadamente fragmentado, con una parte significativa de los ingresos globales concentrada entre los principales operadores. Empresas tecnológicas como MoveInSync en India, Zum en EE. UU. y BusUp en España integran la optimización de rutas, el cumplimiento normativo y los paneles de control ESG en capas SaaS. Esta estrategia les ha permitido alcanzar márgenes brutos considerablemente mayores en comparación con sus homólogas con una gran cartera de activos. En EE. UU., Transdev ha estado adquiriendo activamente operadores regionales de transporte. Mientras tanto, FirstGroup ha reorientado su enfoque, desinvirtiendo en Greyhound para centrarse en el transporte por contrato. La declaración de quiebra de SWVL en 2024 sirve como advertencia, destacando los riesgos del blitzscaling subsidiado por capital riesgo en ausencia de una economía unitaria sostenible.
La tecnología desempeña un papel fundamental en este panorama. Los operadores que aprovechan la experiencia de enrutamiento dinámico basada en IA mejoraron significativamente la utilización de los vehículos. El middleware de automatización de flotas de Ridecell, ahora utilizado por Transdev, integra a la perfección las credenciales de RR. HH. con los sistemas de estacionamiento, creando una relación de confianza con el cliente basada en datos.
Las fusiones globales se enfrentan a desafíos debido a las disparidades regulatorias. Normas como la ISO 39001, la diversidad de regímenes de licencias de conducir y los códigos laborales únicos en cada país hacen improbables los escenarios de "todo para el ganador". Empresas como Navya y EasyMile, que antes se centraban en pilotos universitarios, ahora están consiguiendo contratos con honorarios para sus lanzaderas autónomas. Este cambio indica una tendencia más amplia en la industria: pasar del arbitraje laboral a priorizar la propiedad intelectual del software como principal motor de ganancias.
Líderes de la industria de servicios de transporte de empleados corporativos
Grupo Transdev
MoveInSync Technology Solutions Private Limited
Busbank (Global Charter Services, Inc.)
svl holdings corp
primer grupo plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2025: Swvl, empresa líder en el sector de la movilidad, se expande a Europa con el lanzamiento de su plataforma de software como servicio (SaaS) en el Reino Unido. Con la firma de su primer contrato empresarial, la compañía consolida la promesa de la plataforma como una codiciada solución global para digitalizar la movilidad e impulsar la movilidad laboral.
- Noviembre de 2024: Detroit amplió su servicio de transporte autónomo Accessibil-D, aprovechando el éxito de un programa piloto que logró impresionantes tiempos de espera de 10 minutos. Con una subvención sustancial de 7.5 millones de dólares del Departamento de Transporte de EE. UU., esta iniciativa busca transformar el transporte público local al ofrecer una solución innovadora y eficiente tanto para residentes como para visitantes.
- Agosto de 2024: El Departamento de Transporte de Michigan ha invertido una sustancial suma de 1.67 millones de dólares para dar vida al innovador transbordador Connect AV, que recorrerá una vibrante ruta urbana de 10.8 kilómetros. Este ambicioso proyecto está diseñado para lograr una autonomía total, mostrando el futuro del transporte urbano.


Alcance del informe del mercado global de servicios de transporte de empleados corporativos
El alcance del informe incluye propiedad (propiedad de la empresa, subcontratada y más), tipo de vehículo (automóviles de pasajeros y más), modelo de servicio (MaaS y más), plataforma de reserva (móvil, web y centro de llamadas), industria del usuario final (TI/ITES, BFSI y más) y geografía.
| Servicio de Transporte Propia |
| Servicio de Transporte Subcontratado |
| Alquileres / Arrendamiento |
| Pick & Drop (Servicio de transporte programado) |
| Carros pasajeros |
| Furgonetas y monovolúmenes |
| minibuses |
| Autobuses y autocares |
| Movilidad como servicio (MaaS) |
| Software como servicio (SaaS) / Planificación de viajes |
| Servicios de transporte gestionados |
| Híbrido (MaaS + Flota Gestionada) |
| Aplicación movil |
| Portal basado en la web |
| Centro de llamadas / Fuera de línea |
| TI y servicios habilitados por TI (ITES) |
| Banca, servicios financieros y seguros (BFSI) |
| Fabricación e Industrial |
| Salud y ciencias de la vida |
| Energía y servicios Públicos |
| Otros (Educación, Gobierno, etc.) |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por propiedad | Servicio de Transporte Propia | |
| Servicio de Transporte Subcontratado | ||
| Alquileres / Arrendamiento | ||
| Pick & Drop (Servicio de transporte programado) | ||
| Por tipo de vehículo | Carros pasajeros | |
| Furgonetas y monovolúmenes | ||
| minibuses | ||
| Autobuses y autocares | ||
| Por modelo de servicio | Movilidad como servicio (MaaS) | |
| Software como servicio (SaaS) / Planificación de viajes | ||
| Servicios de transporte gestionados | ||
| Híbrido (MaaS + Flota Gestionada) | ||
| Por plataforma de reserva | Aplicación movil | |
| Portal basado en la web | ||
| Centro de llamadas / Fuera de línea | ||
| Por industria del usuario final | TI y servicios habilitados por TI (ITES) | |
| Banca, servicios financieros y seguros (BFSI) | ||
| Fabricación e Industrial | ||
| Salud y ciencias de la vida | ||
| Energía y servicios Públicos | ||
| Otros (Educación, Gobierno, etc.) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño global proyectado de los servicios de transporte de empleados corporativos para 2031?
Se prevé que los ingresos alcancen los 54.87 millones de dólares en 2031, frente a los 42.37 millones de dólares en 2026.
¿Qué región se espera que registre el crecimiento más rápido hasta 2031?
Se prevé que Asia-Pacífico se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5.44 %, impulsada por la creciente demanda en las ciudades de segundo nivel de India y China.
¿Cómo afectan los mandatos de flotas de cero emisiones a los presupuestos de transporte corporativo?
Los créditos fiscales europeos y las exenciones de nómina compensan entre el 8 y el 12 % de los costos para los empleadores, pero aceleran los plazos de electrificación de los vehículos para cumplir con los objetivos de 2035.
¿Por qué las plataformas de movilidad como servicio están ganando participación entre los empleadores?
Combinan enrutamiento en tiempo real, paneles de carbono y precios flexibles, lo que ayuda a las organizaciones a reducir los costos de transporte por empleado hasta en un 30%.
¿Cuál es el principal riesgo empresarial que genera la escasez de conductores comerciales?
Un déficit global de conductores con licencia infla los salarios entre un 10 y un 15% anualmente, lo que reduce los márgenes de los operadores e impulsa la inversión en automatización.
¿Cómo garantizan los hospitales desplazamientos fiables del personal para operaciones 24 horas al día, 7 días a la semana?
Los contratos de los sistemas de salud ahora especifican transporte exclusivo y sincronizado por turnos cuya confiabilidad respalda el cumplimiento de las normas de la Comisión Conjunta y la continuidad de la atención al paciente.
Última actualización de la página:



