

Tamaño y participación en el mercado de recubrimientos poliméricos de protección contra la corrosión
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 11.12 mil millones |
| Tamaño del mercado (2031) | USD 13.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.82% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
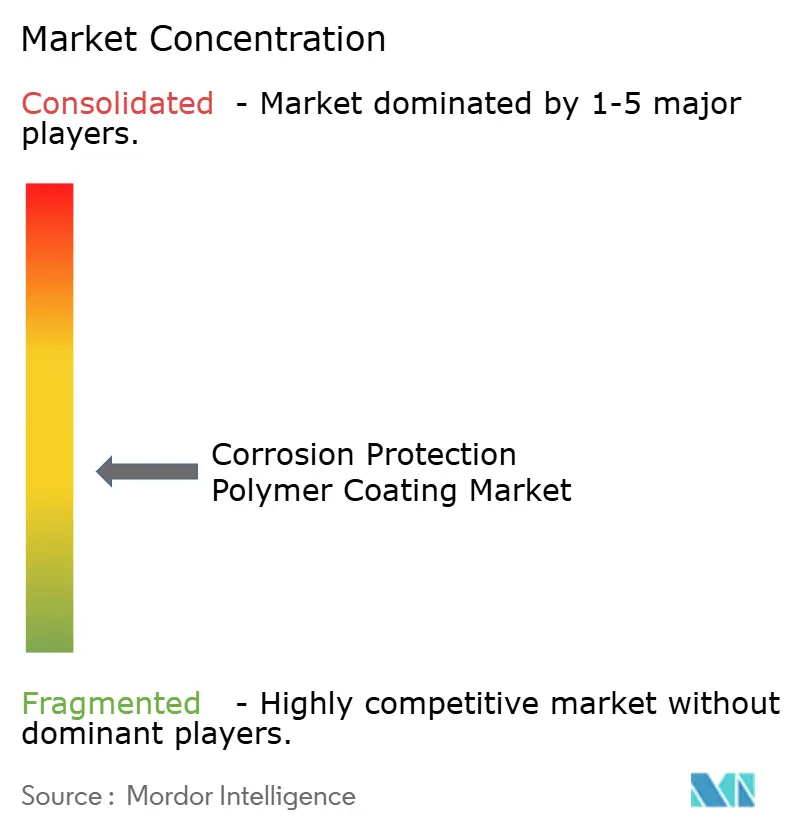
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos poliméricos anticorrosivos de Mordor Intelligence
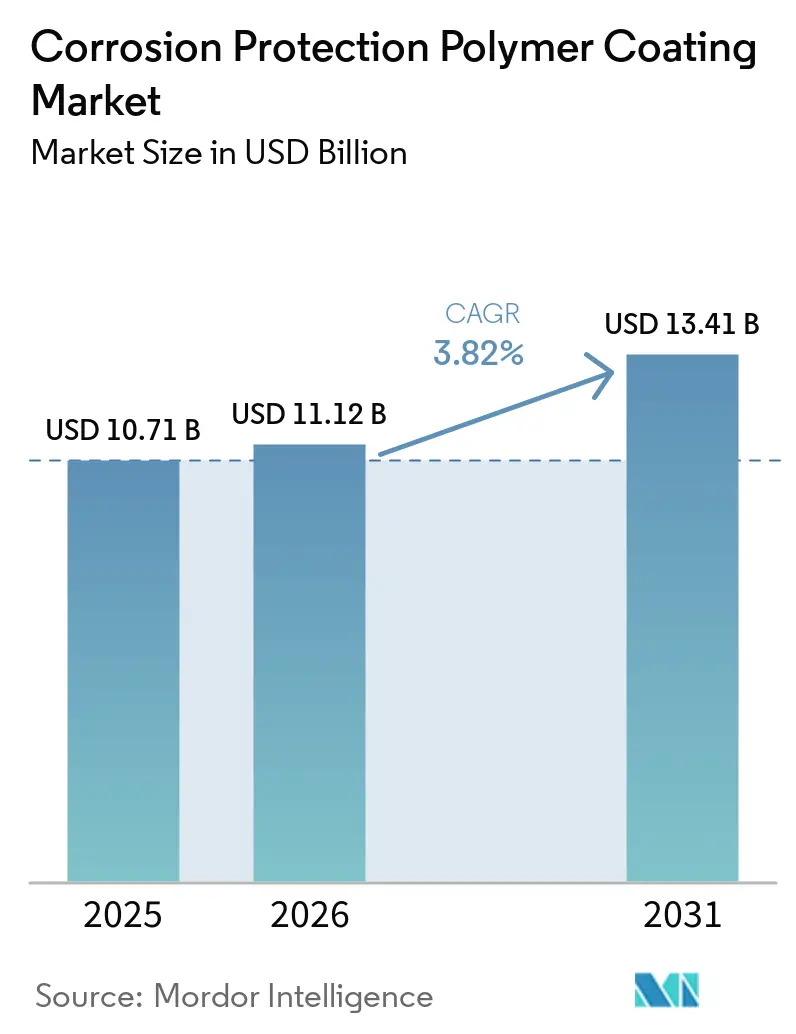
Se espera que el tamaño del mercado de recubrimientos poliméricos de protección contra la corrosión crezca de USD 10.71 mil millones en 2025 a USD 11.12 mil millones en 2026 y se prevé que alcance USD 13.41 mil millones para 2031 con una CAGR del 3.82% durante el período 2026-2031. A medida que el enfoque cambia de simplemente reemplazar activos corroídos a extender su vida útil, los sistemas de recubrimiento avanzados están adquiriendo cada vez más importancia. Estos sistemas ofrecen una durabilidad notable, particularmente en entornos difíciles como zonas de salpicaduras y entornos de aguas profundas. La urgencia de esta durabilidad se ve acentuada por una inminente escasez de mano de obra en los Estados Unidos, donde una importante escasez de trabajadores de infraestructura ha hecho que los equipos de reaplicación calificados sean difíciles de encontrar. Las inversiones están fluyendo cada vez más hacia las químicas de fluoropolímeros, reconocidas por su resistencia a los ataques de cloruro y el cumplimiento de los estándares de pureza del hidrógeno, especialmente en plantas de energía marinas. En este entorno competitivo, los proveedores que combinan plataformas con bajo nivel de ruido con herramientas de mantenimiento de gemelos digitales están cosechando los frutos, ya que los propietarios de activos se inclinan por los modelos predictivos en lugar de las inspecciones tradicionales basadas en calendarios.
Conclusiones clave del informe
- Por tipo de polímero, los sistemas epoxi lideraron con una cuota de ingresos del 40.78 % en 2025, mientras que se prevé que los recubrimientos de fluoropolímeros crezcan a una tasa de crecimiento anual compuesta del 4.57 % hasta 2031.
- Por tipo de formulación, los productos a base de solventes representaron el 44.68% de los ingresos de 2025, mientras que los recubrimientos en polvo están creciendo a una tasa compuesta anual del 4.68% entre 2026 y 2031.
- Por tecnología, las químicas termoendurecibles representaron el 61.19% de los ingresos de 2025; se prevé que los sistemas termoplásticos crezcan a una tasa de crecimiento anual compuesta del 4.83% hasta 2031.
- Por usuario final, las instalaciones de petróleo y gas captaron el 27.78% de la demanda en 2025, mientras que los activos de energía y electricidad registraron la tasa de crecimiento anual compuesta (CAGR) más rápida, del 5.03%, durante el período 2026-2031.
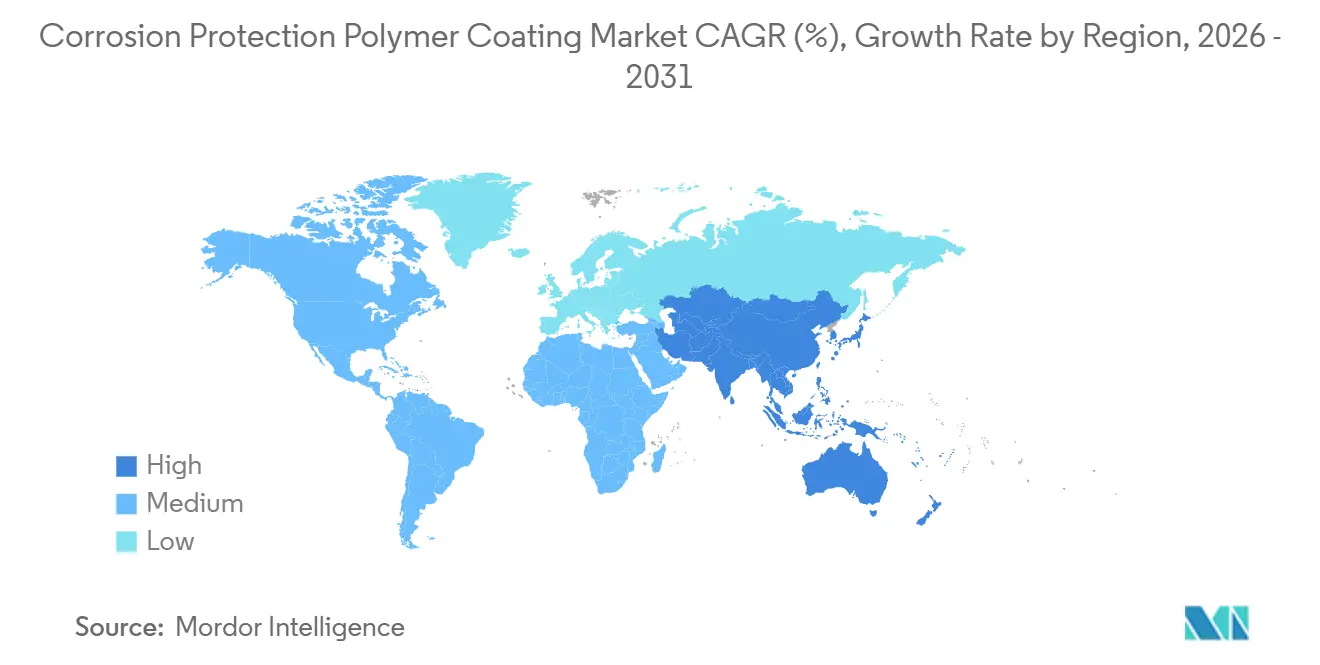
- Geográficamente, la región de Asia-Pacífico generó el 44.78% de los ingresos en 2025 y se prevé que crezca a una tasa compuesta anual del 4.55% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos poliméricos para protección contra la corrosión
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la infraestructura en las economías emergentes | + 1.20% | Núcleo de Asia-Pacífico, con repercusiones en Oriente Medio y Sudamérica. | Mediano plazo (2-4 años) |
| Transición hacia la prolongación de la vida útil de los activos y la reducción de los costes del ciclo de vida. | + 0.90% | Adopción temprana y global en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Proyectos de energía renovable H₂/NH₃ en alta mar en emplazamientos corrosivos | + 0.60% | Mar del Norte, Oriente Medio, Australia, actividad piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción del mantenimiento predictivo impulsado por gemelos digitales | + 0.40% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| La modernización naval requiere recubrimientos de baja magnetismo. | + 0.30% | Estados Unidos, China, India, Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de la infraestructura en las economías emergentes
En 2026, China aprobó proyectos que abarcan aeropuertos, transbordadores transoceánicos, redes de ultra alta tensión y energía hidroeléctrica, todos los cuales requieren protección contra la corrosión a largo plazo. Mientras tanto, el Plan Nacional de Infraestructura de la India ha asignado un presupuesto sustancial para energía y carreteras, impulsando la demanda de sistemas de epoxi y poliuretano que cumplen con los estándares ISO 12944 C5-M [1] NITI Aayog, “Plan Nacional de Infraestructura”, niti.gov.in. Los préstamos multilaterales han aumentado las inversiones privadas en infraestructura en los mercados emergentes. En América Latina y África subsahariana, los retrasos en el mantenimiento a menudo superan porciones significativas del valor de los activos, lo que lleva a los propietarios a adoptar recubrimientos de alto espesor para retrasar los reemplazos. El crecimiento de la IED en proyectos nuevos de infraestructura destaca la creciente influencia del capital privado en la configuración de las especificaciones regionales, a menudo alineándose con los presupuestos públicos. El cambio hacia los estándares internacionales beneficia a los proveedores globales con laboratorios certificados, mientras que perjudica a los actores locales que carecen de datos de terceros.
Transición hacia la extensión de la vida útil de los activos y la reducción de los costos del ciclo de vida.
Sherwin-Williams demostró que un costo inicial ligeramente mayor para un sistema a largo plazo puede generar ahorros sustanciales en los costos totales de propiedad, especialmente si se consideran la mano de obra y el tiempo de inactividad. BioBond enfatizó que el mantenimiento preventivo puede generar ahorros significativos en comparación con las reparaciones reactivas y los reemplazos de emergencia, lo que refuerza la importancia de los recubrimientos de larga duración. Los proyectos de hidrógeno y amoníaco en alta mar, como Atlantico de SwitcH2, han dejado de usar epoxis de menor calidad y optan por recubrimientos superiores de PVDF y PTFE. El craqueador de amoníaco flotante de Wärtsilä integra aleaciones resistentes a la corrosión con revestimientos de polímero diseñados para soportar tanto amoníaco criogénico como agua de mar. Las tendencias de adquisición ahora priorizan el "mejor valor sobre la vida útil del activo", lo que alienta a los proveedores a proporcionar datos de impedancia electroquímica en lugar de depender únicamente de las métricas de espesor de película.
Proyectos de H₂/NH₃ renovables en alta mar en emplazamientos corrosivos
Las FPSO de SwitcH2, ubicadas en zonas de salpicaduras de alta salinidad, integran la electrólisis del agua de mar, la síntesis Haber-Bosch y el almacenamiento criogénico. Estas zonas presentan desafíos para las resinas epoxi marinas convencionales, que son propensas a la sensibilidad a las aminas y a la permeación de hidrógeno. La planta de craqueo en alta mar de Wärtsilä requiere revestimientos de fluoropolímero capaces de resistir tanto el amoníaco líquido como los riesgos de fragilización por hidrógeno. El Consejo Mundial de Energía Eólica prevé un crecimiento significativo de la capacidad eólica marina durante el período 2026-2031. Normas como la ISO 24656:2022 exigen espesores específicos de película seca en zonas de salpicaduras, un nicho donde destacan los polvos termoplásticos y las resinas epoxi de alto espesor. Regiones como el Mar del Norte, Oriente Medio y Australia, con sus ambiciones de conversión de energía a combustibles fósiles, impulsan la demanda de proveedores con experiencia en fluoropolímeros.
Adopción de mantenimiento predictivo impulsado por gemelos digitales
Un artículo de la SAE modeló con éxito una línea de recubrimiento electroforético automotriz, prediciendo zonas delgadas antes de la inspección y, por lo tanto, reduciendo los desechos. Este enfoque de gemelo digital, combinado con sensores de impedancia electroquímica integrados, permite a los propietarios de activos pasar de ciclos fijos a repintados basados en condiciones, extendiendo así la vida útil. La Armada de los EE. UU. está probando gemelos digitales en toda la flota que integran las condiciones de recubrimiento del casco con corrientes de protección catódica para reducir los costos de corrosión. Empresas como Nordson y Gema están utilizando líneas de polvo de circuito cerrado que documentan la formación de la película y las temperaturas de curado, generando datos auditables para reclamaciones de garantía. Aunque solo un pequeño porcentaje de proyectos de recubrimiento actualmente implementan dichos sensores, los primeros en adoptarlos han reportado una reducción significativa en las interrupciones no planificadas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas sobre emisiones de COV/HAP | -0.50% | América del Norte y Europa, en ascenso en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez mundial de aplicadores certificados | -0.30% | Global, con casos agudos en Norteamérica, Europa y Oriente Medio. | Mediano plazo (2-4 años) |
| Ciclos de cualificación prolongados para sistemas novedosos | -0.20% | A nivel mundial, especialmente en los sectores de petróleo, gas y energía nuclear. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativas estrictas sobre emisiones de COV/HAP
En enero de 2025, la EPA de EE. UU. limitó los COV en los recubrimientos en aerosol, otorgando una extensión para el cumplimiento hasta enero de 2027 [2] Agencia de Protección Ambiental de EE. UU., “Estándares Nacionales de Emisión para Recubrimientos en Aerosol”, epa.gov . Esta medida requirió reformulaciones rápidas en la industria. Mientras tanto, en febrero de 2026, la UE endureció las normas de la Etiqueta Ecológica, introduciendo un umbral de huella de carbono del ciclo de vida que favorece a los productos en polvo y a base de agua. Carolina del Norte demuestra cómo las regulaciones estatales pueden superar los límites federales, lo que lleva a la necesidad de múltiples variantes de SKU en diferentes jurisdicciones. La carga financiera de la reformulación es significativa, acompañada de un largo período de prueba, lo que plantea desafíos, particularmente para los actores más pequeños. Como resultado, los esmaltes de alquitrán de hulla y las masillas epoxi de alto solvente están perdiendo cuota de mercado frente a los poliuretanos de alto contenido de sólidos y los sistemas en polvo, que cumplen con los estándares de emisiones y rendimiento.
Escasez mundial de aplicadores certificados
Lanzado en marzo de 2026, TalentForce de AMPP busca abordar la brecha de habilidades mediante programas de aprendizaje y credenciales acumulables. La industria está experimentando una disminución en la rotación de personal en oficios de granallado, pulverización e inspección, junto con una creciente demanda de certificaciones. En Oriente Medio, los retrasos en los proyectos se han incrementado debido a la escasez de cuadrillas calificadas por AMPP. En respuesta, los propietarios están optando por recubrimientos de larga duración para reducir los puntos de contacto durante el ciclo de vida. Los proveedores, conscientes del desafío, han comenzado a operar academias de capacitación en colaboración con AMPP para garantizar un flujo constante de mano de obra.
Análisis de segmento
Por tipo de polímero: Los fluoropolímeros conquistan proyectos offshore de alto valor.
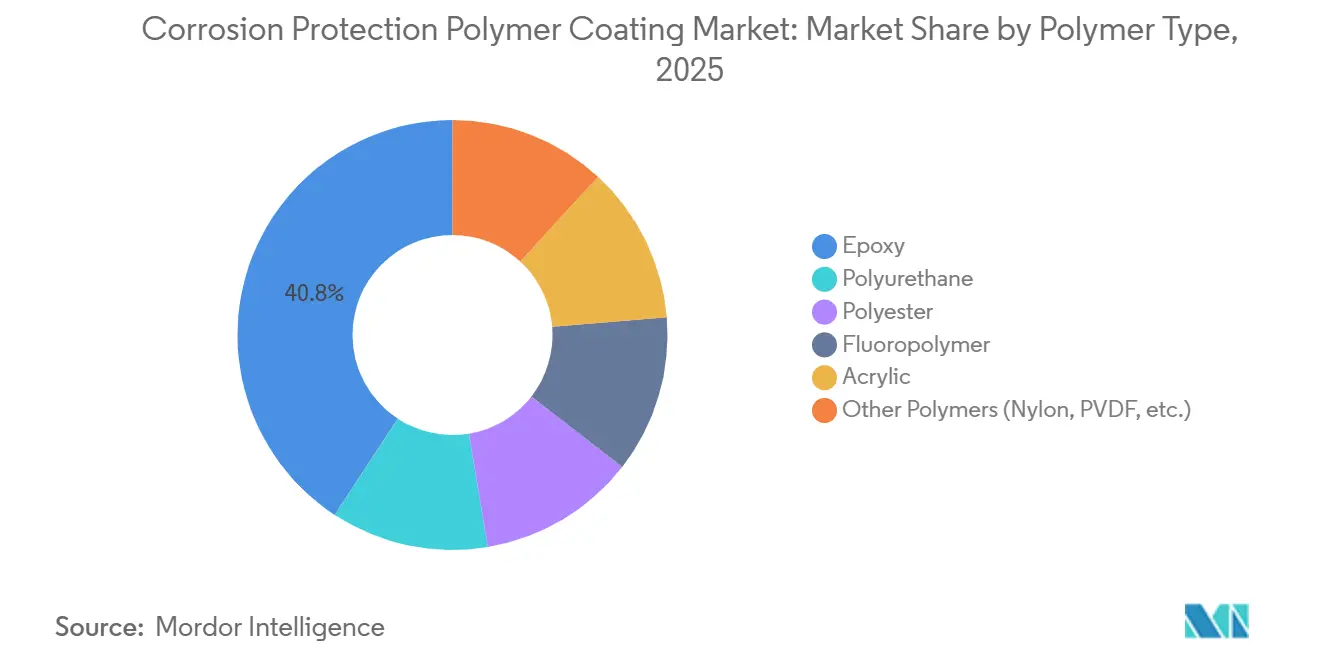
En 2025, los sistemas epoxi dominaron el mercado de recubrimientos poliméricos para protección contra la corrosión, capturando el 40.78% de las ventas, gracias a su larga trayectoria comprobada en tuberías y tanques de lastre. Si bien los volúmenes de fluoropolímeros siguen siendo modestos, se proyecta que alcancen una CAGR del 4.57% durante el período de pronóstico de 2026-2031. Este crecimiento está impulsado por la demanda de PVDF y PTFE en plataformas marinas de hidrógeno y amoníaco, donde la tolerancia a la pulverización de cloruros y la pureza del proceso son primordiales. Entre 2026 y 2031, se espera que los fluoropolímeros superen a otros grupos de polímeros en el mercado de protección contra la corrosión, respaldados por sus precios premium y el cumplimiento de estándares estrictos. Los poliuretanos, apreciados por su resistencia a los rayos UV, son la opción preferida para metales de fachadas y capas de acabado automotrices. Sin embargo, su sensibilidad a la humedad en condiciones húmedas limita su uso en aplicaciones marinas. Por otro lado, el poliéster se utiliza en electrodomésticos y sistemas de climatización, y las resinas de origen biológico desempeñan un papel fundamental en la reducción significativa del carbono incorporado.
Los datos de campo ponen de manifiesto un creciente interés por los revestimientos termoplásticos. United Pipeline Systems ha desplegado extensas líneas de HDPE Tite Liner, una medida que evita las fisuras en la zona de soldadura, habituales en los revestimientos epoxi fusionados. La investigación sobre compuestos de PU/PTFE/nanofibras de celulosa indica una tendencia hacia soluciones de una sola capa, en lugar de las capas múltiples convencionales. Esta evolución se alinea con los objetivos del propietario de minimizar las operaciones de campo. El enfoque actual de la cadena de suministro se centra en los datos del ciclo de vida, yendo más allá de las pruebas de adhesión iniciales. Como resultado, ahora se exige a los proveedores que supervisen los revestimientos instalados mediante sensores EIS y que proporcionen datos de rendimiento de pruebas de niebla salina de terceros para las licitaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formulación: Los recubrimientos en polvo se refuerzan con las normas sobre COV y carbono.
En 2025, los sistemas a base de solventes representaron el 44.68 % de los ingresos en el mercado de recubrimientos poliméricos de protección contra la corrosión, valorados por su aplicación en una sola capa gruesa y la facilidad de reparación en campo. Sin embargo, las regulaciones más estrictas de la EPA y la UE han frenado su expansión, impulsando a los compradores hacia mezclas con alto contenido de sólidos y exentas de solventes. Los recubrimientos en polvo, que experimentaron una tasa de crecimiento anual compuesta (CAGR) del 4.68 % durante el período de pronóstico de 2026-2031, se benefician de la tecnología de polvo sobre polvo que reduce los pasos de curado y de los poliésteres de origen biológico, que están ganando terreno debido a los créditos para la construcción sostenible. Cabe destacar que los recubrimientos en polvo son cada vez más populares en los sectores de electrodomésticos y construcción, donde atributos como el bajo olor y la recuperación del exceso de pulverización son muy demandados.
Las resinas epoxi a base de agua son la opción preferida para aplicaciones de agua potable e interiores que requieren bajo olor. Sin embargo, sus tiempos de curado lentos en astilleros con bajas temperaturas presentan desafíos. Las resinas novolacas de alto contenido en sólidos logran un equilibrio encomiable entre rendimiento y cumplimiento normativo, pero requieren bombas de bombeo calefactadas y mano de obra especializada. Un estudio de 2026 revela polvos autorreparables con microcápsulas de PDMS, con el potencial de duplicar la vida útil y penetrar en los mercados de infraestructura, tradicionalmente dominados por las resinas epoxi a base de solventes. Además, los sistemas de automatización de fábricas ahora monitorean con precisión las temperaturas de curado y el espesor de la película, generando datos para auditorías ESG que destacan reducciones notables en residuos y consumo de energía.
Por tecnología: Avances en termoplásticos para barreras de tuberías sin juntas
En 2025, los compuestos termoendurecibles representaron el 61.19 % de los ingresos en el mercado de recubrimientos poliméricos para la protección contra la corrosión. Los recubrimientos como el epoxi, el poliuretano y el poliéster, conocidos por su resistencia a los disolventes y al calor, desempeñan un papel fundamental en aplicaciones que van desde refinerías hasta tanques de lastre. La demanda de termoplásticos está en aumento, con un crecimiento anual del 4.83 %. Este crecimiento se debe principalmente a los revestimientos de HDPE y PP, que crean barreras sin juntas dentro de las tuberías, eliminando eficazmente los puntos críticos de corrosión en las soldaduras circunferenciales. Se espera que el mercado de sistemas termoplásticos para recubrimientos de tuberías crezca de forma constante durante el período de pronóstico de 2026-2031, respaldado por la adopción de estándares como ISO 21809 y CAN/CSA Z245.21.
Los recubrimientos híbridos, que combinan imprimaciones epoxi con capas de acabado termoplásticas, están estableciendo nuevos estándares en resistencia al impacto y flexibilidad. Los proyectos en aguas profundas ahora especifican capas de polipropileno sintáctico, diseñadas para soportar temperaturas de hasta 140 grados Celsius y profundidades de hasta 3,000 metros. Una característica clave de estos recubrimientos es su reparabilidad; los técnicos pueden fusionar térmicamente las secciones dañadas sin problemas, evitando la necesidad de granallado. Esta capacidad es especialmente importante en situaciones donde la disponibilidad de aplicadores certificados es limitada.
Por sector de usuario final: Energía y electricidad emerge como el sector de mayor crecimiento.
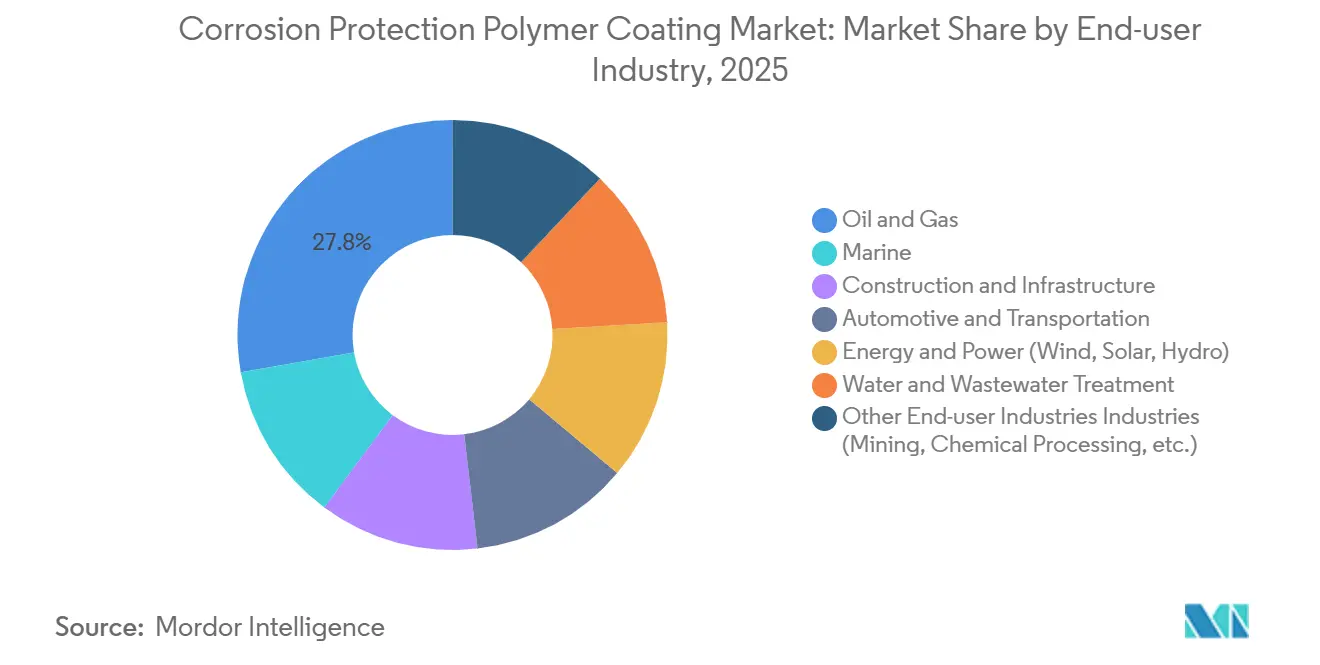
El petróleo y el gas representaron el 27.78 % de la demanda de 2025, lo que subraya la arraigada tradición del sector. Sin embargo, el sector energético está superando este crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 5.03 % durante el período de pronóstico de 2026-2031. Este auge se debe a la necesidad de las industrias eólica marina y solar de contar con sistemas de 1,000 micras para cumplir con los ciclos de trabajo de las normas ISO 12944-9 e ISO 24656. Como resultado, el mercado de recubrimientos poliméricos de protección contra la corrosión para el sector energético se está expandiendo a un ritmo más rápido que el de petróleo y gas, impulsado por un aumento proyectado en la capacidad eólica marina para 2030. Simultáneamente, las flotas marítimas están adoptando recubrimientos de silicona antiincrustantes para cascos con el fin de minimizar la resistencia y contrarrestar la corrosión.
En el sector de la construcción, los usuarios se decantan por barras de refuerzo y aceros para puentes duraderos, considerando minuciosamente los costos del ciclo de vida. En el sector automotriz, se busca reducir el peso para minimizar las áreas de recubrimiento. Este cambio ha moderado el crecimiento del volumen, incluso con la creciente popularidad de los recubrimientos transparentes en polvo. Si bien son nichos de mercado, los sectores de tratamiento de agua y minería mantienen una dependencia constante de revestimientos resistentes a productos químicos y protectores contra la abrasión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de recubrimientos poliméricos para la protección contra la corrosión en la región Asia-Pacífico
En 2025, la región Asia-Pacífico dominó el mercado de recubrimientos poliméricos para la protección contra la corrosión, representando el 44.78 % de los ingresos y proyectando una tasa de crecimiento anual compuesta (CAGR) del 4.55 % durante el período de pronóstico de 2026-2031. Las obras públicas de China y las iniciativas de infraestructura de la India están impulsando la demanda de epoxi y poliuretano, incluso a medida que la región endurece sus regulaciones sobre compuestos orgánicos volátiles (COV). Para satisfacer la creciente demanda en electrodomésticos y motocicletas, gigantes locales como Berger Paints y Kansai Nerolac están ampliando sus operaciones de planta. A medida que las empresas diversifican sus cadenas de suministro, los centros de la ASEAN se están convirtiendo en ubicaciones privilegiadas para inversiones en fábricas. Un ejemplo notable es la expansión de la planta de recubrimientos industriales de PPG en Vietnam, lo que destaca su confianza en la región.
Mercado norteamericano de recubrimientos poliméricos para la protección contra la corrosión
América del Norte está aprovechando la financiación federal para puentes, proyectos hídricos e iniciativas de energía eólica marina en el Atlántico. Si bien los límites de COV de la EPA representan un desafío para los formuladores, las importantes inversiones de PPG en una planta aeroespacial en Carolina y una expansión automotriz en Ohio demuestran su confianza en el potencial de la región. Los oleoductos de arenas bituminosas de Canadá, que favorecen el epoxi fusionado, enfrentan obstáculos de aprobación, lo que impulsa un cambio de enfoque hacia los recubrimientos de mantenimiento. Simultáneamente, los centros automotrices mexicanos están experimentando un aumento en los volúmenes de recubrimiento en polvo y electroforético, debido en gran medida a las tendencias de deslocalización cercana.
Mercado de recubrimientos poliméricos para la protección contra la corrosión en EMEA
La creciente exigencia de la etiqueta ecológica europea está impulsando la orientación de las líneas de solventes hacia aplicaciones especializadas. Los proyectos eólicos marinos en expansión en las regiones del Mar del Norte y el Báltico están aumentando la demanda de epoxis de alto espesor y polvos termoplásticos, especialmente con la obligatoriedad de la norma ISO 24656. La posible fusión de AkzoNobel y Axalta podría alterar la dinámica del mercado, pero también ofrece la oportunidad de aunar recursos de investigación y desarrollo, en particular para formulaciones bajas en carbono. Los desafíos macroeconómicos de Europa del Este están ralentizando el crecimiento, pero el aumento del gasto en defensa está impulsando la demanda de recubrimientos navales en Polonia y Noruega. En Oriente Medio, proyectos ambiciosos como NEOM requieren sistemas resistentes a los rayos UV del desierto y a los choques térmicos. Mientras tanto, los sectores portuario y minero de África experimentan fluctuaciones en la demanda, estrechamente vinculadas a las tendencias mundiales de las materias primas.
Panorama competitivo
El mercado de recubrimientos poliméricos para la protección contra la corrosión está moderadamente fragmentado. Grandes empresas como PPG, Sherwin-Williams, AkzoNobel, Jotun y Hempel dominan este mercado. La alianza AkzoNobel-Axalta, con sus considerables ingresos, está preparada para desafiar el dominio de PPG en el sector marítimo, con la mira puesta en una rápida consolidación. El panorama competitivo de la industria se centra cada vez más en la sostenibilidad, los servicios digitales y la expansión del alcance geográfico. BASF, AkzoNobel y Arkema están a la vanguardia, suministrando resinas de poliéster de origen biológico que reducen significativamente las emisiones de carbono, lo que les otorga una ventaja competitiva en proyectos LEED. En una estrategia clave, Sherwin-Williams lanzó el polvo OneCure, que permite la aplicación dual de imprimación y capa final, reduciendo drásticamente el tiempo de inactividad de la línea de producción.
La integración digital se destaca como un factor diferenciador clave en el mercado. Los modelos de taller de pintura virtual de SAE no solo minimizan los desperdicios, sino que también agilizan la validación. Nukote, gracias al análisis predictivo, registra una notable disminución en las interrupciones. El Programa de Inspectores de Recubrimientos de AMPP mejora la calidad de la aplicación y beneficia indirectamente a los proveedores copatrocinadores mediante estándares de capacitación más elevados. Si bien los especialistas regionales disfrutan de ventajas como tiempos de respuesta rápidos y servicios en idiomas locales, se enfrentan a desafíos de consolidación a medida que los actores globales abogan por productos uniformes, con bajo contenido de COV y con certificación ISO en todo el mundo.
Líderes de la industria de recubrimientos poliméricos de protección contra la corrosión
Akzo Nobel NV
Jotun
Industrias PPG, Inc.
La compañía Sherwin-Williams
Hempel A / S
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Noviembre de 2025: Akzo Nobel NV y Axalta Coating Systems Ltd. han firmado un acuerdo definitivo de fusión mediante intercambio de acciones, creando una compañía global de recubrimientos con un valor empresarial de aproximadamente 25 mil millones de dólares. Esta fusión redefinirá la competencia en el mercado de recubrimientos poliméricos para la protección contra la corrosión.
- Julio de 2024: Akzo Nobel NV ha inaugurado una línea de producción modernizada y automatizada en su planta de Suzhou, China, como parte de una inversión de 14 millones de euros destinada a duplicar la capacidad de la planta para recubrimientos marinos y protectores. Se espera que esta ampliación mejore su gama de recubrimientos poliméricos anticorrosión dentro del segmento de recubrimientos protectores.
Alcance del informe de mercado global de recubrimientos poliméricos con protección contra la corrosión
Los recubrimientos poliméricos anticorrosión son capas delgadas de pintura o recubrimientos elaborados con polímeros que ofrecen una adherencia superior y una excelente protección contra la corrosión. Durante la producción y el uso de diversos productos metálicos, factores como la oxidación y la corrosión, a menudo provocadas por altas temperaturas y humedad, pueden degradar el rendimiento del material o causar fallas. Los recubrimientos poliméricos crean una barrera protectora que impide que los materiales metálicos interactúen con el entorno externo, prolongando así su vida útil.
El mercado de recubrimientos poliméricos de protección contra la corrosión se segmenta por tipo de polímero, formulación, tecnología, industria de usuario final y geografía. Por tipo de polímero, el mercado se segmenta en epoxi, poliuretano, poliéster, fluoropolímero, acrílico y otros polímeros. Por formulación, el mercado se segmenta en recubrimientos a base de solventes, a base de agua, en polvo y de alto contenido de sólidos. Por tecnología, el mercado se segmenta en recubrimientos termoendurecibles y termoplásticos. Por industria de usuario final, el mercado se segmenta en petróleo y gas, sector marítimo, construcción e infraestructura, automoción y transporte, energía, tratamiento de agua y aguas residuales, y otras industrias de usuario final. El informe también cubre el tamaño del mercado y las previsiones para recubrimientos poliméricos de protección contra la corrosión en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (USD).
| Epoxy |
| Poliuretano |
| Poliéster |
| Fluoropolímero |
| Acrílico |
| Otros polímeros (nailon, PVDF, etc.) |
| A base de solvente |
| Llevado por barco |
| Pintura en Polvo |
| Recubrimiento de alto contenido de sólidos |
| Recubrimientos termoendurecibles |
| Recubrimientos Termoplásticos |
| Petróleo y Gas |
| Marine |
| Construcción e Infraestructura |
| Automoción y transporte |
| Energía y potencia (eólica, solar, hidroeléctrica) |
| Tratamiento de aguas y aguas residuales. |
| Otras industrias de usuarios finales Industrias (minería, procesamiento químico, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Sudáfrica |
| Saudi Arabia | |
| Resto de Oriente Medio y África |
| Por tipo de polímero | Epoxy | |
| Poliuretano | ||
| Poliéster | ||
| Fluoropolímero | ||
| Acrílico | ||
| Otros polímeros (nailon, PVDF, etc.) | ||
| Por Formulación | A base de solvente | |
| Llevado por barco | ||
| Pintura en Polvo | ||
| Recubrimiento de alto contenido de sólidos | ||
| por Tecnología | Recubrimientos termoendurecibles | |
| Recubrimientos Termoplásticos | ||
| Por industria del usuario final | Petróleo y Gas | |
| Marine | ||
| Construcción e Infraestructura | ||
| Automoción y transporte | ||
| Energía y potencia (eólica, solar, hidroeléctrica) | ||
| Tratamiento de aguas y aguas residuales. | ||
| Otras industrias de usuarios finales Industrias (minería, procesamiento químico, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Sudáfrica | |
| Saudi Arabia | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de recubrimientos poliméricos para la protección contra la corrosión?
El mercado de recubrimientos poliméricos para la protección contra la corrosión alcanzó los 11.12 millones de dólares en 2026 y se prevé que llegue a los 13.41 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 3.82% entre 2026 y 2031.
¿Qué tipo de polímero se prevé que experimente el mayor crecimiento entre 2026 y 2031?
Se prevé que los recubrimientos de fluoropolímeros, impulsados por los proyectos de hidrógeno y amoníaco en alta mar, registren una tasa de crecimiento anual compuesta (CAGR) del 4.57%, la más alta entre los grupos de polímeros.
¿Cómo influye el endurecimiento de las normas sobre compuestos orgánicos volátiles (COV) en las decisiones de formulación?
Las restricciones más estrictas de la EPA y la UE están alejando a los compradores de las mezclas con base de solventes y orientándolos hacia los sistemas en polvo, con base de agua y de alto contenido de sólidos que cumplen con los umbrales de bajo contenido de COV y huella de carbono.
¿Por qué los propietarios de activos priorizan los sistemas de recubrimiento con una vida útil de 25 a 30 años?
La escasez de mano de obra para aplicadores certificados y el perfil superior de costo total de propiedad de los recubrimientos de larga duración hacen que un menor número de ciclos de reaplicación resulte económicamente atractivo.
¿Qué segmento de usuarios finales se prevé que registre el mayor crecimiento?
Se prevé que las instalaciones de energía y electricidad, especialmente la infraestructura eólica marina, crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.03 % hasta 2031.


