

Tamaño y participación en el mercado de cartón ondulado plegable
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 11.01 mil millones |
| Tamaño del mercado (2031) | USD 13.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.11% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
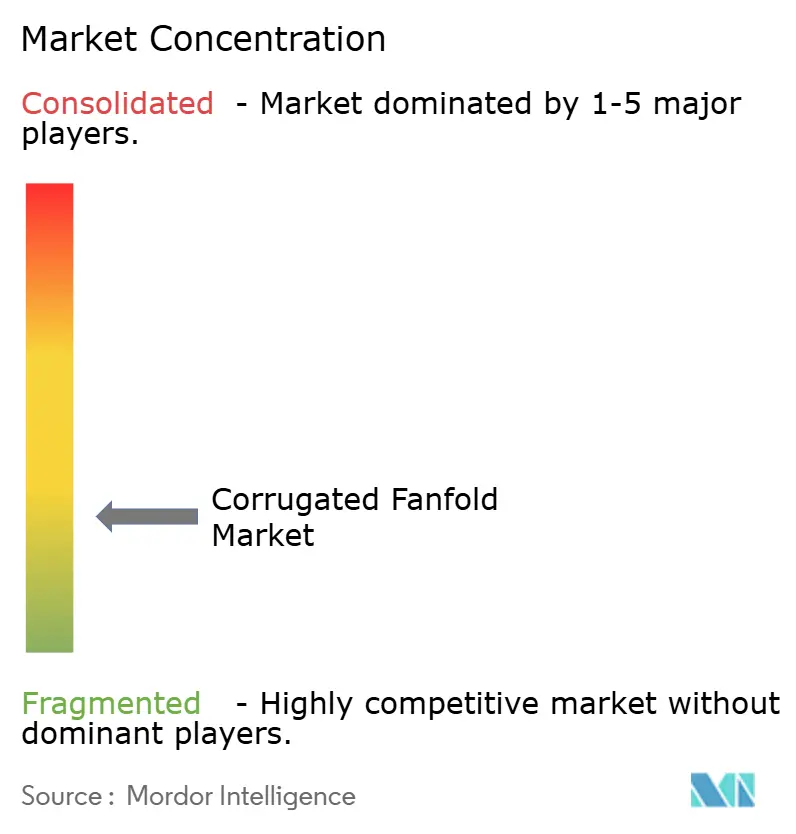
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cartón ondulado plegable por Mordor Intelligence
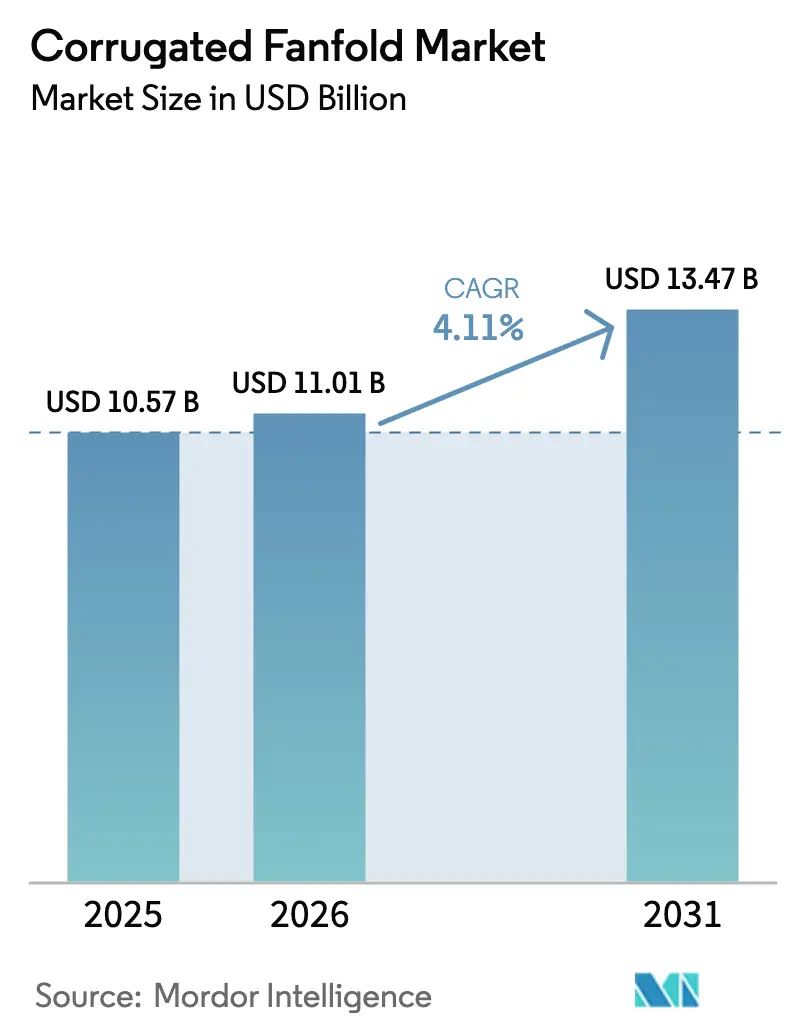
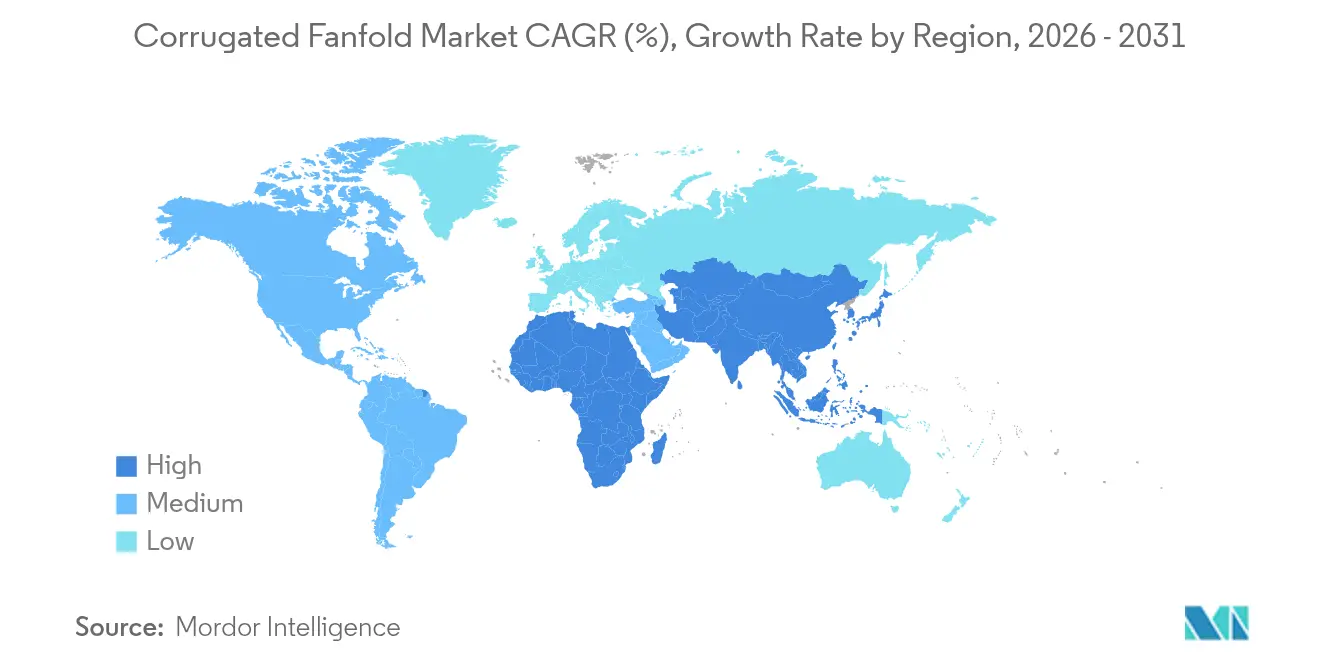
El tamaño del mercado del cartón ondulado continuo se valoró en 10.57 millones de dólares en 2025 y se estima que crecerá de 11.01 millones de dólares en 2026 a 13.47 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.11 % durante el período de pronóstico (2026-2031). Su adopción se acelera porque el cartón ondulado continuo reduce el desperdicio de material en un 26 % y aumenta la utilización de los camiones en un 33 %, lo que optimiza el rendimiento de cada tonelada de cartón para los transportistas. Los flujos de trabajo digitales producen cajas personalizadas en 3.5 segundos, mitigan la escasez de mano de obra y eliminan el uso de rellenos de huecos: beneficios que resultan muy relevantes para los operadores de comercio electrónico que enfrentan costos elevados de última milla. A nivel regional, Norteamérica tuvo la mayor participación de mercado de cartón ondulado continuo, con un 38.54 % en 2024, mientras que Asia-Pacífico se encamina a la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 7.88 %, impulsada por la nueva capacidad de Nine Dragons Paper y la creciente demanda vietnamita. En cuanto a productos, los formatos de pared simple dominaron con una participación del 55.63 % en 2024; sin embargo, los formatos de pared triple se expanden a una TCAC del 7.85 %, ya que las cadenas de suministro de la industria automotriz y farmacéutica requieren mayor resistencia a la compresión.
Conclusiones clave del informe
- Por tipo de pared, la pared simple tenía el 55.32% de la participación de mercado de cartón ondulado en 2025, mientras que se pronostica que la pared triple crecerá a una CAGR del 7.78% hasta 2031.
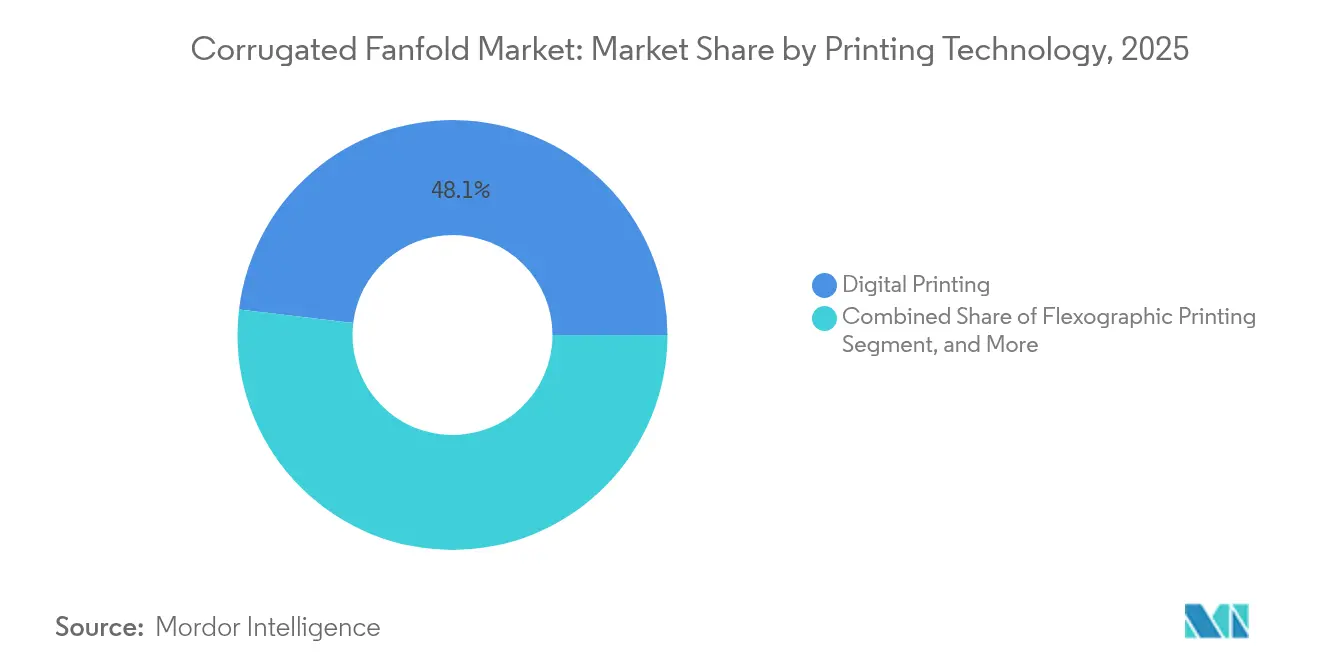
- Por tecnología de impresión, la impresión digital lideró con un 48.10 % de ingresos en 2025; la impresión flexográfica está preparada para la CAGR más rápida del 7.59 % hasta 2031 gracias a prensas híbridas como OnyxOMNIA de Uteco.
- Por uso final, el envío y la logística retuvieron el 42.10 % del tamaño del mercado de cartón ondulado en 2025, mientras que se proyecta que el cumplimiento del comercio electrónico aumente a una CAGR del 8.85 % entre 2026 y 2031.
- Por geografía, América del Norte lideró con un 38.20 % de ingresos en 2025; Asia-Pacífico está avanzando a una CAGR del 7.79 % hasta 2031 gracias a las incorporaciones de capacidad regional.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de cartón ondulado plegable
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la demanda de embalajes del tamaño adecuado en los centros logísticos de comercio electrónico | + 1.2% | Global, con ganancias tempranas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Sistemas automatizados de ajuste al producto (FtP) que aceleran la adopción del formato abanico | + 0.8% | América del Norte y la UE, con repercusión en el núcleo de APAC | Mediano plazo (2-4 años) |
| Los propietarios de marcas optan por soluciones monomateriales reciclables en la acera | + 0.7% | Global, con impulso regulatorio en la UE y California | Mediano plazo (2-4 años) |
| Aumento de los modelos de arrendamiento de máquinas corrugadoras bajo demanda para pymes | + 0.4% | Núcleo APAC, emergente en América Latina | Largo plazo (≥ 4 años) |
| El gobierno prohíbe el uso de poliestireno expandido como relleno en estados clave | + 0.3% | Nacional, con ganancias tempranas en California y Nueva York | Corto plazo (≤ 2 años) |
| Líneas de conversión habilitadas para IoT que mejoran la OEE y reducen los costos de cambio | + 0.6% | Global, con centros de fabricación liderando la adopción | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de la demanda de embalajes del tamaño adecuado en los centros logísticos de comercio electrónico
Los operadores de comercio electrónico siguen priorizando la automatización del tamaño adecuado, ya que los paquetes de gran tamaño conllevan penalizaciones por peso dimensional de hasta un 30 % y frustran a los consumidores con el exceso de relleno. La instalación de la X5 de Packsize en Performance Health aumentó la productividad en un 97 % y redujo a la mitad la mano de obra en la línea de picking, lo que demuestra por qué el mercado del cartón ondulado continuo es fundamental para la logística eficiente. TNT Deals logró 400 pedidos por hora tras migrar al cartón ondulado continuo, lo que redujo el gasto en cartón ondulado en más de un 50 %. Cada máquina dispensa una caja a medida cada 3.5 segundos, superando el tiempo de montaje manual, que puede tardar 30 segundos o más. Las salidas con el tamaño adecuado aumentan la densidad de los remolques en una cuarta parte y reducen el uso de material en un 26 %, lo que mejora directamente las puntuaciones de intensidad de carbono para los minoristas que buscan reducciones de Alcance 3.
Sistemas automatizados adaptados al producto que aceleran la adopción del formato Fanfold
El equipo Fit-to-product (FtP) convierte el fanfold de un sustrato de cartón linerboard genérico en un medio de embalaje de precisión que refleja las dimensiones del producto en tiempo real. El BoxSizer de WestRock redimensiona dinámicamente cada caja para reducir el espacio vacío y el carbono por envío. ReadyWise cambió al X4 de Packsize, lo que permite la producción de 1 millón de bolsas semanales al tiempo que elimina todo el relleno, lo que estimula aún más el crecimiento del mercado de fanfold de cartón corrugado. El “Corrugated 4.0” de BHS Corrugated incorpora sensores IoT para ajustar la calidad en tiempo real, reduciendo los defectos en un 25 % y elevando el OEE al 85 %. [1] BHS Corrugated, “Corrugated 4.0”, bhs-world.com Estas ganancias de productividad refuerzan el atractivo del mercado de fanfold de cartón corrugado para sitios donde el espacio, la mano de obra y el tiempo de actividad se examinan con lupa.
Los propietarios de marcas optan por soluciones monomateriales reciclables en la acera
Los programas de sostenibilidad corporativa exigen cada vez más formatos monomaterial reciclables mediante programas de recogida en la acera, lo que convierte al cartón ondulado en una alternativa intuitiva al EPS o los plásticos multicapa. VELUX sustituyó el plástico por embalajes de cartón ondulado, eliminando 900 toneladas de polímero y reduciendo las emisiones de CO₂ en un 13 %. TailorTemp de DS Smith mantiene los productos refrigerados durante 36 horas, y además está fabricado con fibra totalmente reciclable. Los objetivos europeos de embalaje 100 % reciclable para 2030 impulsan aún más el mercado del cartón ondulado ondulado, ya que sus fibras se pueden reprocesar 25 veces, superando los ciclos limitados de los plásticos.
Líneas de conversión habilitadas para IoT que mejoran la OEE y reducen los costos de cambio
Las plataformas de análisis predictivo y aprendizaje automático prolongan el tiempo de actividad y reducen el desperdicio de recortes, lo que impulsa una industria de cartón ondulado plegable más inteligente. La suite Helios IIoT de SUN Automation reduce las paradas no planificadas en un 35 %, lo que aumenta la capacidad de forma constante sin necesidad de invertir más. La visión de Voith sobre la planta autónoma demuestra cómo la IA puede ajustar con precisión los parámetros de los cartón ondulado plegable para ahorrar un 15 % de energía y mantener la calidad de la calidad. Cada iniciativa se refleja directamente en las métricas del coste total de entrega, lo que refuerza la preferencia de los compradores por los proveedores que dominan la producción basada en datos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios del cartón kraft y del cartón reciclado para contenedores | -0.9% | Global, con presión aguda en América del Norte | Corto plazo (≤ 2 años) |
| Las prensas de impresión digital con uso intensivo de capital limitan su adopción por parte de las PYME | -0.6% | Global, afectando particularmente a los corrugadores independientes | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de bioadhesivos a base de almidón | -0.4% | Global, con concentración de la cadena de suministro en Asia | Corto plazo (≤ 2 años) |
| Infraestructura limitada para el reciclaje de cartón corrugado en las regiones emergentes de Asia y el Pacífico | -0.5% | Mercados emergentes de Asia-Pacífico, redes de distribución rural | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios del cartón kraft y del cartón reciclado para contenedores
El mercado del cartón ondulado continuo se enfrenta a las fluctuaciones cíclicas de la pulpa y el cartón ondulado continuo (OCC), que impulsaron el cartón liner norteamericano hasta 70 USD por tonelada a principios de 2025, lo que presionó los márgenes de los convertidores y provocó repercusiones de precios a corto plazo para los fabricantes de equipos originales (OEM). Las limitaciones a las importaciones chinas de papel usado siguen desestabilizando los flujos globales de fibra recuperada, lo que provoca una escasez de suministro justo cuando aumentan los volúmenes del comercio electrónico. Si bien las empresas integradas compensan parcialmente los picos con sus fábricas internas, las plantas de láminas de las pymes se enfrentan a una mayor exposición, lo que obliga a muchas a cubrirse mediante contratos de fibra a largo plazo o fórmulas de láminas mixtas que moderan los costos, pero dificultan la gestión de la calidad.
Las prensas de impresión digital con uso intensivo de capital limitan la adopción por parte de las PYME
Las prensas digitales de inyección de tinta de una sola pasada pueden superar los 3 millones de dólares, un obstáculo para las empresas independientes que representan una gran parte del mercado del cartón ondulado continuo. Los sistemas híbridos de inyección de tinta y flexografía intentan conciliar la rentabilidad con los gráficos personalizados; sin embargo, los contratos de planchas, tinta y servicios siguen saturando los presupuestos de las pymes. El arrendamiento de equipos alivia las cargas iniciales, pero alarga los plazos de amortización, lo que obliga a algunos convertidores a utilizar maquinaria obsoleta que tiene dificultades para gestionar las SKU de tiradas cortas impulsadas por la venta omnicanal. Esta fricción en la inversión puede frenar la penetración en regiones desatendidas hasta que se escalen los planes de financiación.
Análisis de segmento
Por tipo de pared: La triple pared cobra impulso en aplicaciones de servicio pesado
Los grados de pared simple mantuvieron una cuota de mercado del 55.32 % en el cartón ondulado continuo en 2025, gracias a la preferencia de los minoristas por una estructura rentable para las unidades de mantenimiento de alta velocidad. Sin embargo, se prevé que las variantes de triple pared se expandan a una tasa de crecimiento anual compuesta (TCAC) del 7.78 %, ya que los módulos de baterías para vehículos eléctricos, la maquinaria industrial y los productos farmacéuticos sensibles a la temperatura exigen una mayor resistencia al aplastamiento de los bordes.
El programa de Smurfit Kappa para Scania ilustra este cambio: los embalajes de triple pared redujeron el gasto en materiales en un 30 % y aseguraron las piezas en circuitos de manipulación automatizados, lo que validó la adopción de la prima. A medida que proliferan los almacenes automatizados, los compradores consideran cada vez más el cartón ondulado de alta resistencia como un seguro contra caídas que pueden detener las líneas de producción, lo que posiciona el cartón ondulado de triple pared como una palanca de crecimiento dentro del mercado del cartón ondulado de alta resistencia.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de flauta: La flauta E surge como catalizador de la impresión digital
La flauta C mantuvo una cuota de mercado del 40.46 % en 2025, lo que refleja su excelente relación resistencia-peso para el transporte de paquetes. Sin embargo, la tasa de crecimiento anual compuesta (TCAC) del 8.06 % de la flauta E muestra cómo los perfiles más delgados se alinean con la optimización del peso dimensional, a la vez que proporcionan una superficie de impresión suave para gráficos de 1,200 × 1,200 DPI.
La X630i de Domino logra impresiones acuosas aptas para alimentos de hasta 246 pies por minuto en flauta E sin imprimación, lo que cumple con los requisitos de las marcas para una presentación lista para el anaquel. Los responsables de logística obtienen un 20 % más de cajas por contenedor al cambiar la flauta C por la E, liberando capacidad de carga y almacenamiento en el mercado global de cartón ondulado continuo.
Por Tecnología de Impresión: La impresión flexográfica se acelera mediante la innovación híbrida
Los sistemas digitales captaron el 48.10 % del mercado de cartón ondulado continuo en 2025, gracias al aumento de la demanda de personalización. No obstante, las prensas flexográficas crecen a una tasa de crecimiento anual compuesta (TCAC) del 7.59 % gracias a las planchas que cambian en minutos y a arquitecturas híbridas como OnyxOMNIA de Uteco, que combina la inyección de tinta de una sola pasada para gráficos variables con una velocidad flexográfica de 400 m/min para una cobertura a gran escala.
Las tintas a base de agua ahora cumplen con las normas de contacto con alimentos, a la vez que reducen las emisiones de COV, reduciendo así la brecha de sostenibilidad con la impresión digital. Las tiradas superiores a 10,000 2031 metros lineales permiten que la flexografía recupere una ventaja en costes de cambio, lo que garantiza una importante retención de cuota de mercado hasta XNUMX en el cambiante mercado del cartón ondulado continuo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por uso final: el cumplimiento del comercio electrónico impulsa la expansión más rápida
El envío y la logística representaron el 42.10 % del mercado de cartón ondulado en abanico en 2025, ya que los operadores logísticos (3PL) continuaron migrando de láminas a cartón ondulado continuo para operaciones de alto rendimiento. Se proyecta que el cumplimiento del comercio electrónico registre una tasa de crecimiento anual compuesta (TCAC) del 8.85 %, gracias a que los sistemas automatizados de ajuste al producto producen 1,020 cajas por hora, lo que permite cumplir con las promesas de envío el mismo día.
Las marcas de alimentos y bebidas utilizan cada vez más cajas plegadas para envases resistentes a fugas, reciclables en la acera y que cumplen con las normativas de la cadena de frío, como se vio en los envíos de postres a menos de 7 °C de la panadería Taartenwinkel. Las empresas de cuidado personal y salud utilizan este medio para experiencias de desempaquetado premium, integrando trazabilidad mediante códigos QR sin añadir etiquetas, lo que amplía la penetración del cartón ondulado plegada en las categorías de estilo de vida.
Análisis geográfico
Mercado norteamericano de cajas de cartón corrugado plegables
Norteamérica es la base del mercado del cartón ondulado continuo, representando el 38.20% de los ingresos en 2025, a medida que los centros logísticos de todo el país se apresuran a automatizarse ante volúmenes récord de paquetes y el aumento del salario mínimo. Las prohibiciones estatales de EPS, como la Ordenanza 187717 de Los Ángeles, obligan a los transportistas a adoptar alternativas basadas en fibra, lo que garantiza la demanda a corto plazo. La volatilidad del precio de la fibra sigue siendo un obstáculo, pero las inversiones en las plantas —1 millones de dólares en la planta de Green Bay Packaging en Arkansas y la modernización de Georgia-Pacific en Alabama, valorada en 80 millones de dólares— indican confianza en el consumo regional.
Mercado de cajas plegables de cartón corrugado en la región Asia-Pacífico
Se prevé que Asia-Pacífico registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.79 %, hasta 2031, impulsada por el aumento de la capacidad de Nine Dragons Paper, que se sitúa entre 600,000 y 900,000 toneladas anuales, y el apetito de Vietnam por envases, valorado en 3.5 millones de dólares, con un crecimiento anual del 9.73 %. Las fábricas chinas, con escasez de fibra recuperada, reportan aumentos del 3.04 % en los precios del cartón para embalaje en 2024, mientras que la escasez de reciclaje en los mercados emergentes de la ASEAN limita la seguridad de la materia prima y aumenta la dependencia de las importaciones de cartón ondulado continuo (OCC). Por lo tanto, los gobiernos están acelerando los programas de recolección, lo que a su vez refuerza la oferta para el floreciente mercado de cartón ondulado continuo de la región.
Mercado europeo de cajas de cartón ondulado plegables
Europa mantiene un crecimiento de un dígito medio gracias a la seguridad regulatoria. El Reglamento de la UE sobre Envases y Residuos de Envases exige la reciclabilidad total para 2030, convirtiendo el cartón ondulado en una norma de cumplimiento para las marcas. Los transformadores están reposicionando sus activos en consecuencia: la conversión de Golbey, con un coste de 320 millones de euros, por parte de Norske Skog, permite la producción de 550,000 toneladas anuales de cartón reciclado para envases, mientras que la adquisición de Junnikkala por parte de Stora Enso asegura 700,000 m³ adicionales de troncos de aserrado para tableros de fibra. Con tasas de reciclaje continentales cercanas al 90%, los productores europeos disfrutan de una ventaja estructural en materia prima que sustenta un suministro constante al mercado de cartón ondulado ondulado.

Panorama competitivo
El mercado del cartón ondulado continuo presenta una fragmentación moderada, con la coexistencia de multinacionales integradas y más de 1,100 corrugadoras estadounidenses independientes. La fusión de Smurfit-WestRock por 11.2 7.2 millones de dólares y la compra de DS Smith por parte de International Paper por 34 millones de dólares crean entidades globales que generan alrededor de 40 XNUMX millones de dólares en ventas combinadas en más de XNUMX países. Su integración vertical unifica los servicios de cartón ondulado, conversión y diseño, lo que permite operaciones a gran escala en Norteamérica, Europa y Latinoamérica.
Los convertidores de nivel medio se diferencian gracias a la tecnología. BHS Corrugated ofrece líneas "Corrugated 4.0" con mantenimiento predictivo integrado, mientras que Packsize se asocia con Henkel para reducir la huella de carbono de los adhesivos en un 32 % en 340 millones de cajas al año. El concepto de molino autónomo de Voith promete un ahorro energético del 15 %, lo que ofrece un liderazgo en costes para quienes lo adoptan. Estas innovaciones en los procesos consolidan la fidelidad de las marcas globales que buscan embalajes fiables y con bajas emisiones de carbono.
Las plantas de láminas independientes aprovechan los contratos de equipo como servicio (EaaS) que sustituyen inversiones de capital de entre 2 y 5 millones de dólares por arrendamientos mensuales inferiores a 50,000 XNUMX dólares, lo que facilita la entrada en la industria del cartón ondulado continuo. El acceso a paneles de control del IoT mejora la OEE y acorta los cambios, lo que permite a las empresas más pequeñas atender SKU especializados que los gigantes pasan por alto. Se prevé que este panorama de dos niveles perdure, ya que la agilidad de los nichos de mercado compensa la capacidad adquisitiva de los conglomerados en el mercado global del cartón ondulado continuo.
Líderes de la industria del cartón ondulado
International Paper Company
mondi plc
Corporación Oji Holdings
Smurfit WestRock
Compañía de Productos Sonoco
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2025: Stora Enso finalizó la adquisición del aserradero Junnikkala Oy por 137 millones de euros (155 millones de dólares), añadiendo 700,000 m³ de capacidad anual para futuros tipos de tableros.
- Abril de 2025: UFP Industries inauguró su tercera planta de cartón corrugado para satisfacer la creciente demanda de múltiples industrias.
- Abril de 2025: Packaging Corporation of America registró ingresos récord en el primer trimestre con envíos un 1 % más interanuales.
- Enero de 2025: DS Smith presentó TailorTemp, un paquete de cadena de frío reciclable que mantiene el control de la temperatura durante 36 horas.


Alcance del informe sobre el mercado global de cartón ondulado plegable
El cartón ondulado plegado en abanico es una lámina larga de cartón que se ha ranurado y doblado a intervalos regulares para que parezca un abanico. Cuando se utiliza con máquinas automáticas para fabricar cajas, permite a las grandes empresas producir embalajes personalizados a pedido. La investigación también examina los factores de crecimiento subyacentes y los proveedores importantes de la industria, todos los cuales ayudan a respaldar las estimaciones de mercado y las tasas de crecimiento durante el período previsto. Las estimaciones y proyecciones de mercado se basan en los factores del año base y llegan a enfoques de arriba hacia abajo y de abajo hacia arriba.
El mercado de cartón ondulado en abanico está segmentado por tipo de pared (pared simple, pared doble y pared triple), por tipo de flauta (flauta C, flauta B, flauta E y otras), por tecnología de impresión (impresión digital, impresión flexográfica e impresión litográfica), por uso final (envío y logística, comercio electrónico, productos farmacéuticos, cuidado personal y cosméticos, alimentos y bebidas y otros usos finales) y por geografía (América del Norte, Europa, Asia Pacífico, América del Sur y Oriente Medio y África). El tamaño del mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Pared simple |
| Doble pared |
| Triple pared |
| Pared cuádruple |
| Flauta C |
| Flauta B |
| Mi flauta |
| Flauta F |
| Otro tipo de flauta |
| Impresión digital |
| Impresión flexográfica |
| Impresión litográfica |
| Inyección de tinta offset |
| Envío y Logística |
| Comercio electrónico, cumplimiento y 3PL |
| Alimentos y Bebidas |
| Farmacia y Salud |
| Cuidado personal y cosméticos |
| Piezas industriales y automotrices |
| Otro uso final |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de pared | Pared simple | ||
| Doble pared | |||
| Triple pared | |||
| Pared cuádruple | |||
| Por tipo de flauta | Flauta C | ||
| Flauta B | |||
| Mi flauta | |||
| Flauta F | |||
| Otro tipo de flauta | |||
| Por tecnología de impresión | Impresión digital | ||
| Impresión flexográfica | |||
| Impresión litográfica | |||
| Inyección de tinta offset | |||
| Por uso final | Envío y Logística | ||
| Comercio electrónico, cumplimiento y 3PL | |||
| Alimentos y Bebidas | |||
| Farmacia y Salud | |||
| Cuidado personal y cosméticos | |||
| Piezas industriales y automotrices | |||
| Otro uso final | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de cajas plegadas de cartón corrugado?
El tamaño del mercado de cartón ondulado alcanzó los USD 11.01 mil millones en 2026 y se proyecta que alcance los USD 13.47 mil millones para 2031.
¿Qué región lidera el mercado de cajas plegadas de cartón ondulado?
América del Norte lideró con un 38.20% de ingresos en 2025 gracias a la automatización avanzada y las restricciones de EPS.
¿Qué segmento está creciendo más rápido dentro del mercado de cajas plegadas de cartón ondulado?
El cumplimiento del comercio electrónico se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 8.85 % a medida que la automatización del tamaño adecuado se vuelve común.
¿Por qué el sistema fanfold de triple pared está ganando terreno?
Los transportistas industriales, automotrices y farmacéuticos necesitan una mayor resistencia a la compresión, lo que impulsa la CAGR del 7.78 % del triple pared.
¿Cómo influyen las regulaciones en la adopción?
Las prohibiciones de la UE y los EE. UU. al poliestireno expandido y los mandatos de embalaje reciclable llevan a las marcas hacia soluciones de envases plegados a base de fibra.
¿Qué tecnologías están transformando la eficiencia productiva?
Las líneas de conversión habilitadas para IoT y las prensas flexográficas-digitales híbridas están mejorando la OEE y reduciendo los costos de cambio para los convertidores.
Última actualización de la página:



