

Tamaño y participación en el mercado de materiales corrugados
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
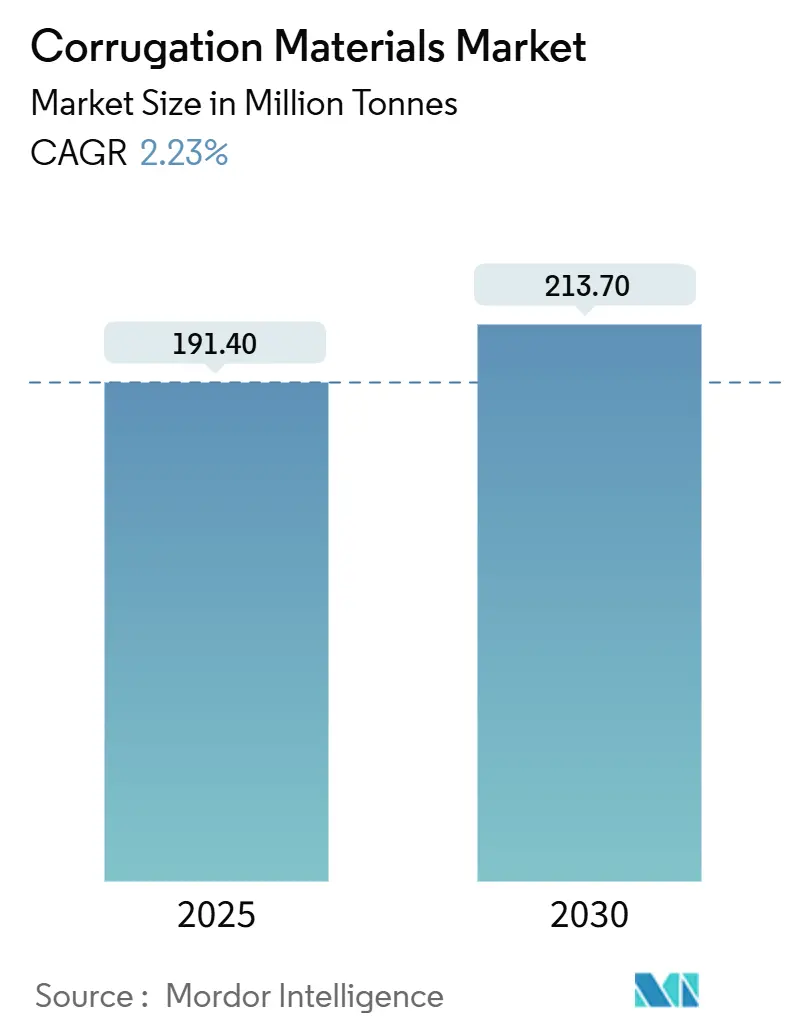
| Volumen de mercado (2025) | 191.40 millones de toneladas |
| Volumen de mercado (2030) | 213.70 millones de toneladas |
| Tasa de crecimiento (2025 - 2030) | 2.23% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
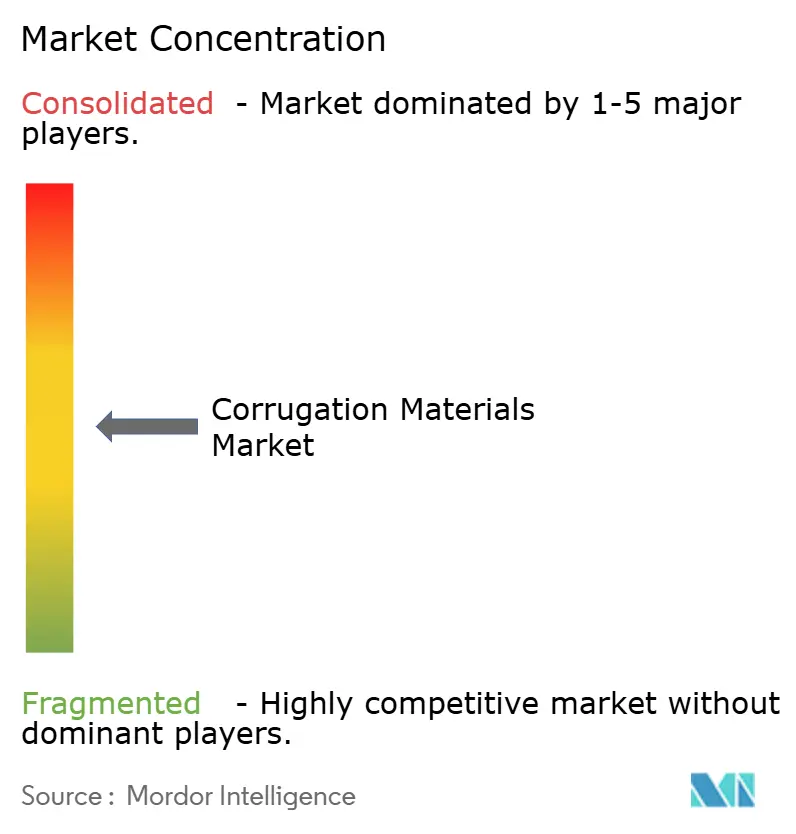
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de materiales corrugados por Mordor Intelligence
El tamaño del mercado de materiales para corrugado alcanzó los 191.4 millones de toneladas en 2025 y se prevé que alcance los 213.7 millones de toneladas para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 2.23 % durante dicho período. Esta perspectiva se sustenta en el crecimiento del cumplimiento del comercio electrónico, unas normas de reciclabilidad más estrictas y una transición en toda la industria, desde el tonelaje básico hacia grados de ingeniería de valor que equilibran el aligeramiento con el rendimiento. Asia-Pacífico sigue siendo el motor de la demanda gracias a la recuperación de la fabricación y a las mejoras logísticas del comercio digital, mientras que Europa y Norteamérica siguen marcando las tendencias globales de especificaciones a través de la legislación sobre sostenibilidad. La intensidad competitiva aumenta a medida que los productores integrados adquieren actores regionales para asegurar los flujos de fibra y la experiencia en impresión digital. Las innovaciones en microcanales, los soportes con barreras reforzadas y los diseños de cartón preparados para la automatización están abriendo nichos de mercado premium que respaldan la resiliencia de los precios, incluso cuando la volatilidad del papel recuperado comprime los márgenes. Las credenciales de sustentabilidad ahora influyen en la adjudicación de contratos a medida que las principales marcas adoptan objetivos climáticos basados en la ciencia y requieren una circularidad verificable en todas las cadenas de suministro de envases.
Conclusiones clave del informe
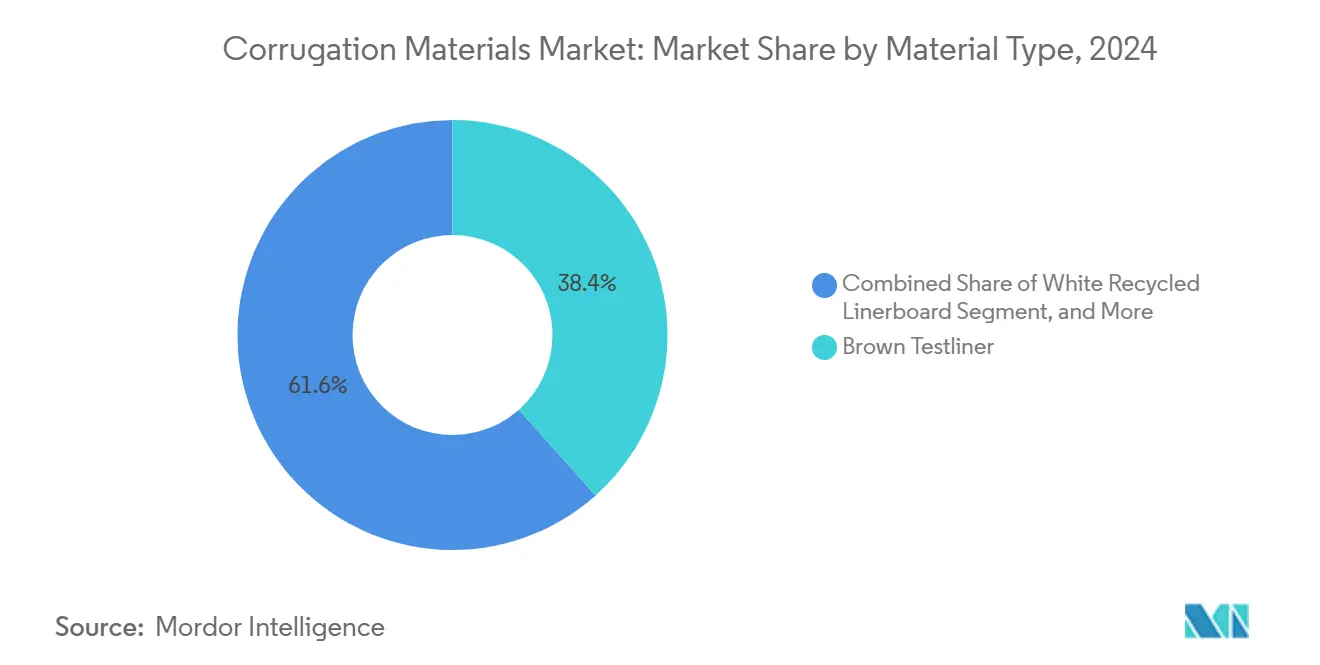
- Por tipo de material, Brown Testliner lideró con una participación de mercado del 38.42% en materiales corrugados en 2024.
- Por tipo de flauta, la flauta C representó el 31.63 % del tamaño del mercado de materiales corrugados en 2024.
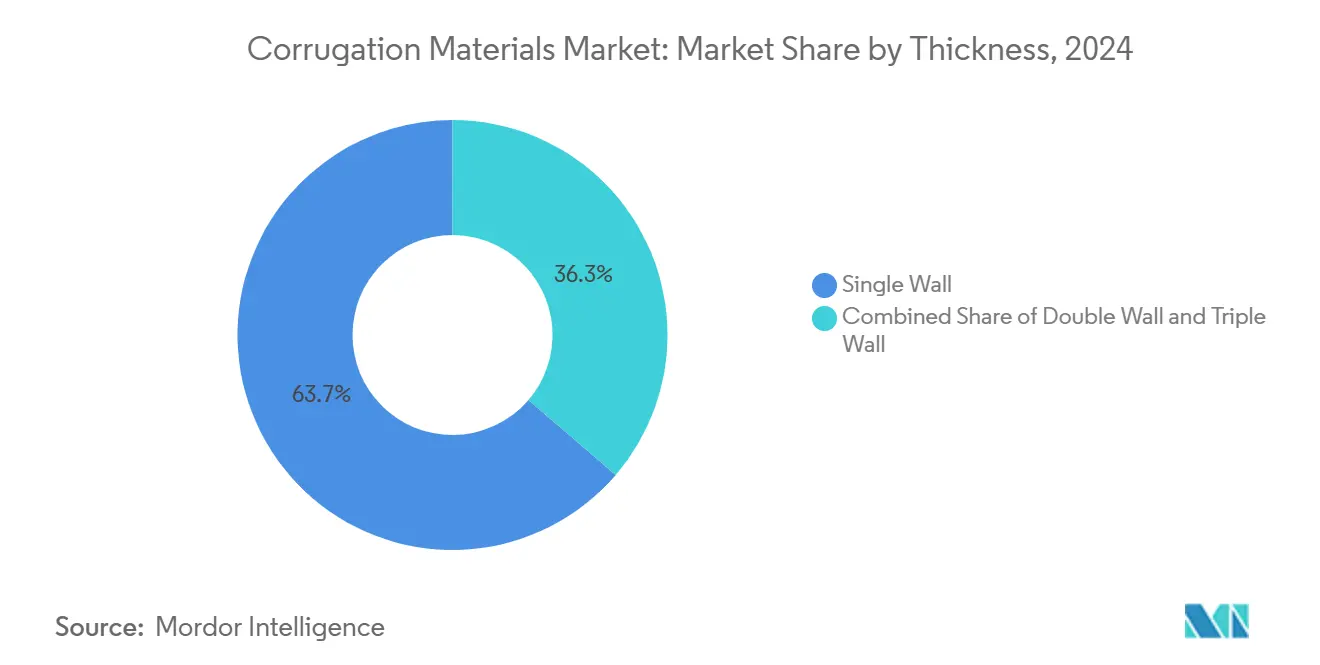
- Por espesor, Single Wall representó el 63.72 % del tamaño del mercado de materiales corrugados en 2024.
- Por uso final, se proyecta que el tamaño del mercado de materiales corrugados para el comercio electrónico y minorista crecerá a una CAGR del 5.46 % entre 2025 y 2030.
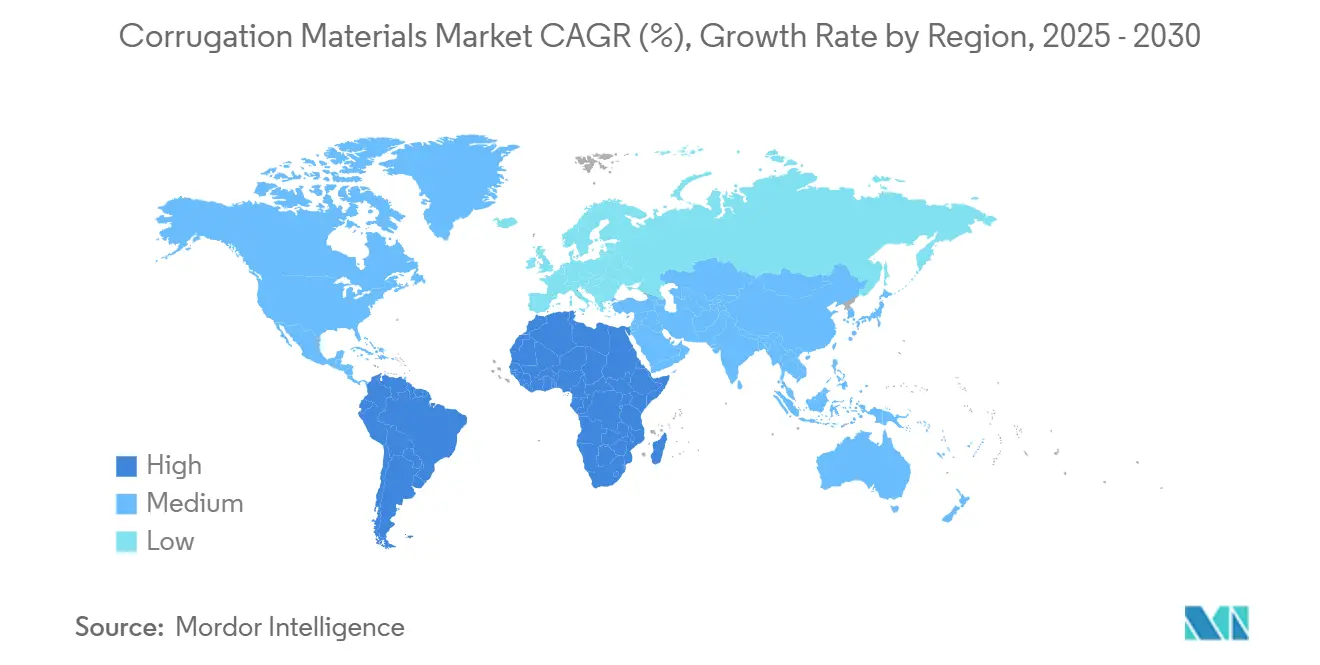
- Por geografía, se proyecta que el tamaño del mercado de materiales corrugados para Asia-Pacífico crecerá a una CAGR del 5.03 % entre 2025 y 2030.
Tendencias y perspectivas del mercado global de materiales corrugados
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del cumplimiento del comercio electrónico después de 2025 | + 0.8% | Global, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos de sostenibilidad y objetivos de reciclabilidad | + 0.6% | Europa y América del Norte, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Iniciativas de aligeramiento de grado alimenticio | + 0.4% | Primero los mercados globales y desarrollados | Mediano plazo (2-4 años) |
| Recuperación de la producción manufacturera en los mercados emergentes | + 0.5% | Núcleo de Asia-Pacífico, propagación a América Latina | Corto plazo (≤ 2 años) |
| Adopción de calidades de estriado de alto rendimiento y peso ligero de próxima generación | + 0.3% | América del Norte y Europa, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Sustratos corrugados listos para impresión digital | + 0.2% | Mercados premium globales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del cumplimiento del comercio electrónico después de 2025
El crecimiento del envío de paquetes está transformando la geometría de las ondulaciones, el gramaje del cartón y las demandas de superficie de impresión, a medida que las marcas optimizan los formatos de los paquetes para pedidos por correo. Packaging Corporation of America registró un aumento del 2.5 % en el volumen de envíos de cartón corrugado durante el primer trimestre de 1, atribuyéndolo a los flujos directos al consumidor. Las entregas más pequeñas y frecuentes requieren cartones que resistan la clasificación automatizada y, al mismo tiempo, minimicen la fibra por paquete, lo que acelera la adopción de microondulaciones que ofrecen mayor resistencia al aplastamiento de los bordes y gráficos vibrantes. Asia-Pacífico sigue siendo crucial, ya que el comercio electrónico transfronterizo está en camino de alcanzar el 2025 % del PIB mundial en 6.4. Las presiones resultantes en el rendimiento están obligando a los convertidores a expandir las líneas de impresión digital que permiten la personalización en etapas avanzadas sin ralentizar los nodos de cumplimiento. Los proveedores de materiales capaces de suministrar sustratos consistentes, ligeros y de alta imprimibilidad están ganando la condición de proveedor preferente en los contratos omnicanal.
Mandatos de sostenibilidad y objetivos de reciclabilidad
El paquete de economía circular de la Unión Europea y las leyes estatales de responsabilidad extendida del productor de Estados Unidos exigen un contenido reciclado mínimo y la presentación de informes transparentes sobre el ciclo de vida, lo que impulsa a las plantas a impulsar la integración de fibra recuperada. WestRock ahora declara que el 97.8 % de su producción es reciclable o reutilizable y ha asignado más de mil millones de dólares a iniciativas forestales que garantizan la continuidad del suministro. Las marcas multinacionales exigen embalajes armonizados en todas las regiones, por lo que las presiones de cumplimiento en Europa se extienden a Asia y Latinoamérica. Los plazos regulatorios favorecen a las plantas que pueden verificar la cadena de custodia y entregar revestimientos de menor espesor sin comprometer el rendimiento de las cajas. En consecuencia, la investigación sobre aditivos para aumentar la resistencia de la fibra y el refinado de la pulpa se ha intensificado, ya que los productores buscan reducir el gramaje manteniendo la resistencia del apilado.
Iniciativas de aligeramiento de grado alimenticio
Las marcas de alimentos refrigerados y a temperatura ambiente están reduciendo el peso de sus envases secundarios para reducir las emisiones del transporte y cumplir con los objetivos científicos. La autorización de la FDA estadounidense para derivados avanzados de celulosa en contacto con alimentos permite el acceso a nuevas tecnologías de barrera que mantienen a raya la grasa y la humedad. Graphic Packaging generó más de 200 millones de dólares en ventas relacionadas con la innovación al comercializar bandejas de cartón corrugado con revestimiento de barrera que sustituyen a las cajas de plástico tipo clamshell. Los revestimientos resistentes a la humedad están ganando terreno en los canales de productos frescos, donde el flujo de aire y el transporte de vapor de agua determinan la vida útil. Las economías desarrolladas lideran la adopción, pero los exportadores mundiales de alimentos están siguiendo el ejemplo para cumplir con las regulaciones de los mercados de destino. Los proveedores que combinan la pureza de la fibra virgen con la rentabilidad de la fibra reciclada están en posición de conseguir contratos de suministro plurianuales.
Recuperación de la producción manufacturera en los mercados emergentes
La producción industrial en Asia y Oceanía (excluyendo China) creció un 1.7 % en el segundo trimestre de 2, lo que impulsó la demanda de contenedores marítimos para la industria final. La producción china de cartón corrugado aumentó un 2024 % en 12.34, alcanzando los 2021 millones de toneladas. Las importaciones mexicanas de maquinaria de embalaje ascendieron a 26.85 millones de dólares en 906, lo que refleja la afluencia de capital a la agroindustria y la deslocalización. Este resurgimiento acorta las rutas de suministro e incentiva la conversión de cartón local para reducir los gastos de transporte y la huella de gases de efecto invernadero. Los proveedores de materiales para cartón corrugado están acelerando su capacidad en el Sudeste Asiático y el norte de México para captar la migración industrial de las regiones con mayores costos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios del papel recuperado y la pulpa virgen | -0.4% | Regiones globales dependientes de las importaciones | Corto plazo (≤ 2 años) |
| La amenaza de la sustitución de plásticos y envases flexibles | -0.3% | Nichos globales sensibles a los costos | Mediano plazo (2-4 años) |
| Recargos de flete y cuellos de botella logísticos | -0.2% | Regiones globales dependientes del comercio | Corto plazo (≤ 2 años) |
| Limitaciones por estrés hídrico en plantas de pulpa y cartón ondulado | -0.2% | Zonas con escasez de agua | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios del papel recuperado y la pulpa virgen
El Índice de Precios al Productor (IPP) del cartón reciclado alcanzó los 412.949 en marzo de 2025, mientras que el precio de la pulpa de madera alcanzó un máximo de 219.835 en mayo de 2024, lo que pone de relieve las fluctuaciones de costes que erosionan los márgenes de los convertidores. Smurfit WestRock señaló que los elevados gastos en fibra recuperada eran uno de los principales lastres para las ganancias del segundo trimestre de 2. Las regiones que dependen de las importaciones se enfrentan a un riesgo cambiario adicional al cubrir contratos, lo que complica la planificación presupuestaria. Las grandes empresas integradas absorben mejor las turbulencias, ya que los circuitos de reciclaje cautivos reducen la exposición. Las pequeñas empresas independientes recurren a cláusulas de recargo o a una menor validez de las cotizaciones, lo que a su vez perjudica las relaciones con los clientes.
Amenaza de sustitución de plásticos y envases flexibles
Las continuas mejoras en el polietileno monomaterial y las películas de alta barrera amenazan el cartón ondulado en unidades de mantenimiento de referencia (SKU) sensibles a la humedad y de alta visibilidad. Si bien la opinión pública europea se inclina hacia la fibra, los compradores en los mercados emergentes, preocupados por los costes, aún optan por bolsas o sobres que rebajan los precios de las cajas hasta en un 30 %. Por lo tanto, los proveedores de cartón ondulado amplían su I+D hacia revestimientos con revestimiento de barrera y almidón estable a la humedad para cumplir con los parámetros de rendimiento. El incumplimiento de estos parámetros de referencia supone el riesgo de fugas de volumen hacia los plásticos, precisamente en los sectores de consumo de alto crecimiento.
Análisis de segmento
Por tipo de material: El contenido reciclado impulsa la innovación
Brown Testliner, con una cuota de mercado del 38.42% en materiales para corrugado en 2024, consolida la oferta global gracias a su ventaja en costes y a su amplia compatibilidad con las máquinas corrugadoras. El cartón blanco reciclado para liner muestra una tasa de crecimiento anual compuesta (TCAC) del 4.28%, lo que refleja la preferencia de las marcas por superficies de alta calidad con un enfoque en la economía circular. El cartón blanco de fibra fresca para liner conserva su nicho de mercado en formatos para contacto con alimentos, donde la pureza prima sobre el coste. Brown Kraftliner y Fresh Fibre Fluting prestan servicios a transportistas industriales y de alta resistencia que aceptan sobreprecios por la resistencia al estallido. El cartón reciclado para liner sigue siendo el subsegmento de cartón ondulado más grande, gracias a mejoras de calidad que igualan a los grados vírgenes en las métricas de aplastamiento de bordes y aplastamiento plano. Se prevé que el tamaño del mercado de materiales para corrugado para el cartón reciclado para liner se amplíe a medida que las plantas integradas alcancen un rendimiento de reciclaje del 93% en OCC, protegiendo las cadenas de suministro de la variabilidad de la pulpa virgen. Los productores integrados aprovechan las redes de recogida de circuito cerrado que garantizan la materia prima y contribuyen al cumplimiento de los objetivos de emisiones.
Las iniciativas de supraciclaje ahora exploran el destintado enzimático y la preservación de la longitud de las fibras para obtener soportes blancos reciclados de mayor valor. Los convertidores multinacionales estandarizan los grados reciclados para limitar las discrepancias regulatorias entre regiones, acelerando así la convergencia de la demanda. Los productores que escalan el uso de productos químicos blanqueadores sin cloro podrían reducir el consumo de energía y aumentar el brillo sin añadir cloro. Por lo tanto, la diferenciación de materiales se está desplazando del tonelaje básico hacia mezclas de fibras diseñadas, alineadas con las especificaciones de impresión y barrera posteriores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de flauta: las microflautas ganan terreno
La flauta C retuvo el 31.63 % de los envíos en 2024 gracias a un equilibrio entre amortiguación, rigidez y ahorro de fibra. Sin embargo, se prevé que las microflautas F y G crezcan una tasa de crecimiento anual compuesta (TCAC) del 3.61 % hasta 2030, ya que las marcas de comercio electrónico, cosmética y electrónica de consumo prefieren perfiles delgados que se adaptan a los marcos de selección y embalaje automatizados. El mercado de materiales de corrugado para las calidades de microflauta está en expansión, ya que los calibres delgados reducen los costos de peso dimensional a la vez que preservan la resistencia al aplastamiento. La flauta A predomina en componentes de electrodomésticos e industriales donde el relleno de huecos es importante, mientras que la flauta E se utiliza en expositores laminados que requieren gráficos offset. La flauta B se utiliza en multipacks para minoristas que requieren eficiencia de espacio, pero una amortiguación moderada.
Las máquinas corrugadoras de gama media se modernizan con ranuradoras de alta velocidad y precalentadores de precisión para limitar el efecto de lavado de las ondulaciones en calibres más bajos. La I+D de FEFCO en celulosa nanofibrilada y reticulación de almidón mejora la rigidez de las microondulaciones, lo que permite a los convertidores reducir el calibre del papel y lograr un rendimiento equivalente. Con la proliferación de la impresión digital, la suavidad de las ondulaciones finas se convierte en un valor de marca, lo que refuerza la tendencia a abandonar los tamaños de ondulación tradicionales.
Por espesor: persiste el predominio de una sola pared
El cartón de pared simple representó el 63.72 % del tonelaje mundial en 2024, ya que cumple con la mayoría de los requisitos de durabilidad para envíos al menor costo. La tasa de crecimiento anual compuesta (TCAC) del 3.07 % del cartón de pared doble se ve impulsada por las grandes cargas del comercio electrónico y la transición de los usuarios industriales a la fibra en lugar de las cajas de madera o EPS. Se prevé que el mercado de materiales corrugados para el cartón de pared doble crezca, ya que la automatización requiere una capacidad de apilado constante. El cartón de pared triple, aunque especializado, consigue contratos en la exportación de maquinaria especializada y paneles de construcción, donde los criterios de prueba de caída son estrictos.
La automatización de las líneas de empaque beneficia el cartón plano y cuadrado; por lo tanto, las fábricas invierten en controles de perfil de humedad más estrictos para aumentar el rendimiento de la conversión. Los grados de pared simple ahora incorporan estrías de alta fluidez y soportes de base ligera para reducir la masa sin perder compresión. Las variantes de pared doble presentan estructuras híbridas con microestrías sobre combinaciones de estrías C para fusionar gráficos con núcleos estructurales robustos, lo que ilustra cómo la flexibilidad de diseño se extiende a todas las categorías de espesor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: el comercio electrónico transforma la demanda
El sector de Alimentos y Bebidas mantuvo una participación del 46.31% en 2024, lo que demuestra el papel de las cajas de cartón corrugado en la protección de los productos perecederos, a la vez que ofrece un espacio de exhibición atractivo para los comercios minoristas. Los pedidos de comercio electrónico y minoristas están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 5.46%, lo que respalda la trayectoria del tamaño del mercado de materiales de cartón corrugado hasta 2030, a medida que persisten los hábitos de entrega a domicilio de los consumidores. Los envíos de electrónica de consumo adoptan insertos troquelados y envoltorios de microcanal para su presentación en caja. Las piezas industriales y automotrices utilizan paredes dobles y triples de alta resistencia para proteger los componentes de precisión. Los segmentos de Agricultura y Productos Frescos optan por cajas transpirables y revestidas que inhiben la condensación durante el transporte en cadena de frío. Las unidades de mantenimiento de existencias (SKU) de cuidado personal exigen gráficos con calidad fotográfica, mientras que los pedidos de Salud y Farmacia requieren sellos de seguridad y trazabilidad validada.
Las estrategias de marca dirigidas al consumidor priorizan la estética del unboxing, impulsando a los convertidores a combinar tintas, barnices y relieves a base de agua en soportes reciclados. Las normativas de seguridad alimentaria impulsan la demanda de tintas sin aceites minerales y recubrimientos con certificación de barrera contra alérgenos. Los proveedores que integran laboratorios de diseño con redes de distribución globales consiguen colaboraciones a largo plazo porque garantizan la consistencia en los centros de distribución regionales.
Análisis geográfico
El tamaño del mercado de materiales para corrugado en Asia-Pacífico superó los 97 millones de toneladas en 2025 y probablemente superará los 124 millones de toneladas para 2030, impulsado por el volumen de exportación de productos electrónicos y los centros regionales de distribución. China representa aproximadamente el 47 % del consumo regional, seguida de India con el 18 %, aunque Indonesia y Vietnam muestran los crecimientos incrementales más rápidos gracias a la deslocalización de calzado y prendas de vestir. Los incentivos gubernamentales para la importación de papel reciclado y las exenciones fiscales para las nuevas máquinas corrugadoras aceleran la ampliación de capacidad, optimizando las cadenas de suministro que anteriormente dependían de la importación de cartón para liner.
Norteamérica consumió 43 millones de toneladas en 2025, con una distribución equilibrada entre las grandes empresas integradas y las empresas independientes de alimentación de hojas. El comercio electrónico sigue siendo la principal palanca de crecimiento; las previsiones de volumen de paquetería apuntan a una demanda de cartón de dos dígitos durante al menos tres años. Las marcas ahora exigen estructuras a prueba de manipulaciones y con precinto de seguridad, lo que impulsa a los convertidores a introducir tiras desprendibles ocultas y etiquetas RFID. Los cambios regulatorios hacia la responsabilidad extendida del productor en estados como California introducen tasas de recuperación de costos que impulsan la optimización del contenido de fibra.
Europa se encuentra por detrás de Norteamérica en tonelaje, pero lidera la adopción de calidades altamente recicladas. La cuota de mercado de materiales para cartón ondulado reciclado en Europa supera el 80 % gracias a las sólidas redes de recolección. Europa del Sur y del Este registró una mayor demanda de cajas en 2024 que los mercados occidentales maduros, ya que el crecimiento de los bienes de consumo envasados superó el PIB. Continúan las inversiones en Polonia y Turquía para plantas de láminas que abastecen los corredores de exportación regionales hacia Alemania y Francia.
América Latina alcanzó los 12 millones de toneladas en 2025, impulsada por la agroindustria. Los exportadores mexicanos de tomate especifican cartón resistente al agua para resistir el impacto de la cadena de frío entre las granjas y los supermercados estadounidenses. Los gigantes forestales brasileños aprovechan las plantaciones con certificación FSC para competir en las exportaciones de kraftliner de fibra virgen. Mientras tanto, los casos de uso en Oriente Medio y África se centran en las importaciones de alimentos procesados y bienes de consumo de alta rotación (FMCG) envasados en cajas de pared simple enviadas desde Asia. Se espera que el aumento de la capacidad local de procesamiento de alimentos impulse la adopción de microcanales para los envases de snacks en el comercio minorista.
Panorama competitivo
La capacidad global está moderadamente consolidada: los cinco grupos más grandes concentraron aproximadamente el 45% de los envíos en 2024, mientras que numerosas fábricas regionales y de productos especializados representaron el resto. La compra de DS Smith por parte de International Paper por 8.5 millones de dólares aseguró su presencia europea e integró sus activos de impresión digital. Packaging Corporation of America adquirió las fábricas de cartón corrugado de Greif por 1.8 millones de dólares, lo que sumó 800,000 toneladas de producción de kraftliner en julio de 2025. Smurfit WestRock cerró 500,000 toneladas de capacidad existente en 2025, reorientando su inversión de capital hacia grados reciclados ligeros.
Las ventajas competitivas se derivan de bucles de fibra integrados, recubrimientos de barrera patentados y huellas de conversión a gran escala. WestRock destaca que el 60% de sus plantas de cajas ahora operan líneas de encolado de alta automatización, reduciendo el costo de mano de obra por unidad en un 15%. Mondi está invirtiendo 0.6 mil millones de euros para expandir la capacidad de cartón ondulado de Europa del Este, apostando por la deslocalización cercana del ensamblaje de bienes de consumo duraderos [1] Mondi Group, “Interim Mondi Group Half-Year Results 2024,” mondi.com . La estrategia de Billerud enfatiza el cartón más ligero y resistente destinado a reemplazar las bandejas de plástico en los restaurantes de servicio rápido [2] Billerud, “Billerud CMD 2024,” billerud.com.
Entre los agentes disruptivos se incluyen recicladores especializados que producen pulpa destintada de alto brillo y empresas tecnológicas que ofrecen pronósticos de demanda basados en IA que reducen drásticamente el inventario. Las solicitudes de patente de Eastman Chemical para películas de éster de celulosa buscan combinar la rigidez del papel con la transparencia del plástico [3] Google Patents, “Cellulose and Cellulose Ester Film”, patents.google.com . Las negociaciones contractuales dan cada vez más importancia a la divulgación de la huella de carbono, lo que impulsa a las fábricas rezagadas hacia la conversión a energías renovables.
Líderes de la industria de materiales corrugados
International Paper Company
mondi plc
Stora Enso Oyj
Smurfit WestRock plc
Corporación Oji Holdings
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Packaging Corporation of America completó su adquisición por USD 1.8 millones del negocio de cartón para contenedores de Greif, agregando 800,000 toneladas de capacidad.
- Mayo de 2025: Smurfit WestRock reportó ventas netas en el primer trimestre por USD 1 millones y confirmó el cierre de 7.656 toneladas de capacidad de papel en América del Norte.
- Abril de 2025: International Paper registró USD 5.9 millones en ventas en el primer trimestre tras la adquisición de DS Smith y abrió una sede europea en Londres.
- Diciembre de 2024: Billerud detalló su enfoque en materiales corrugados más livianos y resistentes durante su Día de los Mercados de Capitales
Alcance del informe del mercado global de materiales corrugados
| Cartón de fibra fresca blanca |
| Cartón blanco reciclado |
| Kraftliner marrón |
| Delineador de prueba marrón |
| Acanalado de fibra fresca |
| Fluting Reciclado |
| una flauta |
| Flauta B |
| Flauta C |
| Mi flauta |
| Flautas F y G (Micro) |
| Pared simple |
| Doble pared |
| Triple pared |
| Alimentos y Bebidas |
| Comercio electrónico y minorista |
| Electrónica de Consumo: |
| Piezas industriales y automotrices |
| Agricultura y productos frescos |
| Cuidado personal y artículos para el hogar |
| Salud y Farmacia |
| Otra industria de uso final |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Indonesia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de material | Cartón de fibra fresca blanca | ||
| Cartón blanco reciclado | |||
| Kraftliner marrón | |||
| Delineador de prueba marrón | |||
| Acanalado de fibra fresca | |||
| Fluting Reciclado | |||
| Por tipo de flauta | una flauta | ||
| Flauta B | |||
| Flauta C | |||
| Mi flauta | |||
| Flautas F y G (Micro) | |||
| por espesor | Pared simple | ||
| Doble pared | |||
| Triple pared | |||
| Por industria de uso final | Alimentos y Bebidas | ||
| Comercio electrónico y minorista | |||
| Electrónica de Consumo: | |||
| Piezas industriales y automotrices | |||
| Agricultura y productos frescos | |||
| Cuidado personal y artículos para el hogar | |||
| Salud y Farmacia | |||
| Otra industria de uso final | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Indonesia | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de materiales corrugados en 2025?
El tamaño del mercado de materiales corrugados será de 191.4 millones de toneladas en 2025.
¿Cuál es la CAGR prevista para los materiales corrugados de 2025 a 2030?
Se proyecta que los envíos aumentarán a una tasa compuesta anual del 2.23 % hasta 2030.
¿Qué región genera la mayor demanda de materiales corrugados?
Asia-Pacífico lidera con el 51.27% del volumen mundial en 2024 y es la región que crece más rápido hasta 2030.
¿Qué tipo de flauta está ganando más terreno en el packaging del comercio electrónico?
Las micro flautas F y G se expanden a una tasa de crecimiento anual compuesta (CAGR) del 3.61 % porque cumplen con los requisitos de aligeramiento y capacidad de impresión.
¿Por qué los revestimientos reciclados están creciendo más rápido que los vírgenes?
Los mandatos de sustentabilidad y los objetivos de reciclabilidad de las marcas están impulsando la adopción de cartón ondulado blanco reciclado, actualmente el segmento de material de más rápido crecimiento.
¿Qué adquisición reciente transformó el panorama competitivo?
La adquisición de DS Smith por parte de International Paper por 8.5 millones de dólares amplió su presencia europea y su capacidad de impresión digital.


