

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
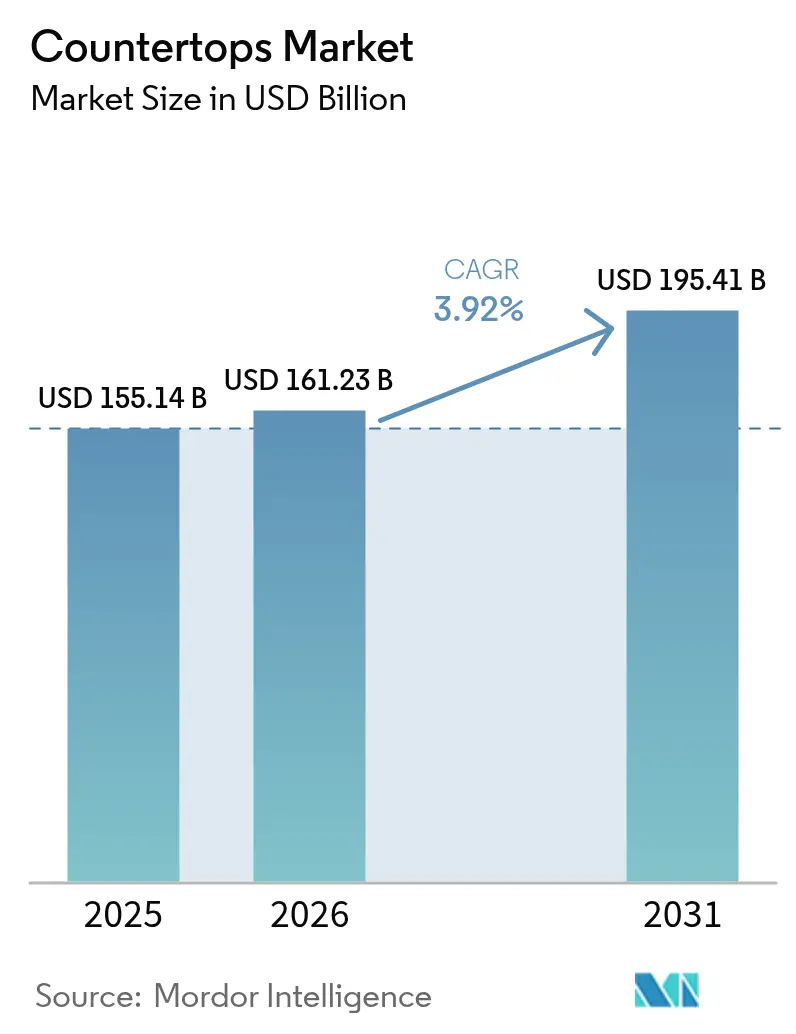
| Tamaño del mercado (2026) | USD 161.23 mil millones |
| Tamaño del mercado (2031) | USD 195.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de encimeras por Mordor Intelligence
El tamaño del mercado de encimeras en 2026 se estima en 161.23 millones de dólares, creciendo desde los 155.14 millones de dólares de 2025, con proyecciones para 2031 de 195.41 millones de dólares, con un crecimiento del 3.9 % CAGR entre 2026 y 2031. Esta expansión orgánica ilustra la resiliencia del sector, ya que la demanda persiste incluso con las fluctuaciones de los ciclos de gasto en construcción. La rápida urbanización en Asia-Pacífico, la mejora de los ingresos disponibles de los hogares en varias economías emergentes y la constante actividad de renovación en Norteamérica y Europa constituyen los catalizadores de volumen más importantes. Mientras tanto, una tendencia constante hacia materiales de superficie premium impulsa el crecimiento del valor, ya que el cuarzo artificial, la piedra sinterizada y la porcelana de gran formato tienen precios de venta promedio más altos que el granito convencional. A lo largo de la cadena de suministro, los requisitos de sostenibilidad, las normativas más estrictas en materia de seguridad laboral y el surgimiento de la venta minorista omnicanal crean nuevas vías para la diferenciación y la protección de márgenes.
Conclusiones clave del informe
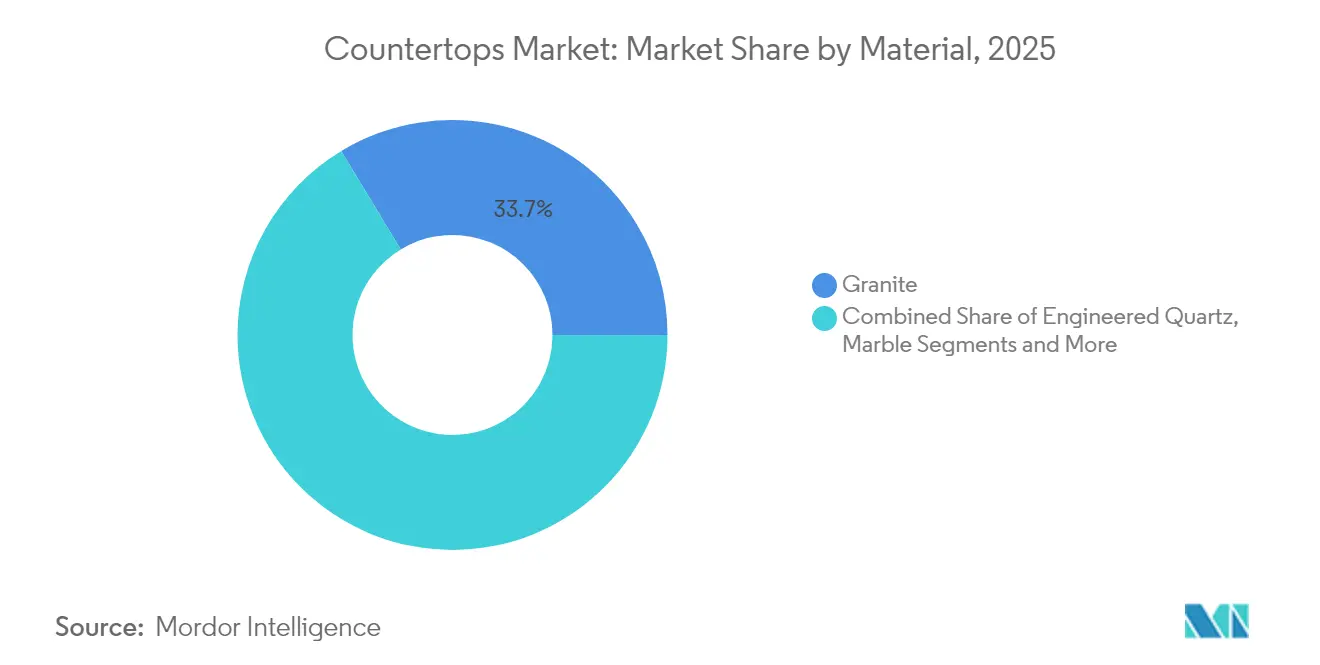
- Por material, el granito representó el 33.65 % de la participación en los ingresos del mercado de encimeras en 2025; se prevé que el cuarzo artificial crezca a una CAGR del 7.12 % hasta 2031.
- Por usuario final, la construcción residencial representó el 61.80 % del mercado de encimeras en 2025, mientras que se proyecta que ese mismo segmento progresará a una CAGR del 4.63 % hasta 2031.
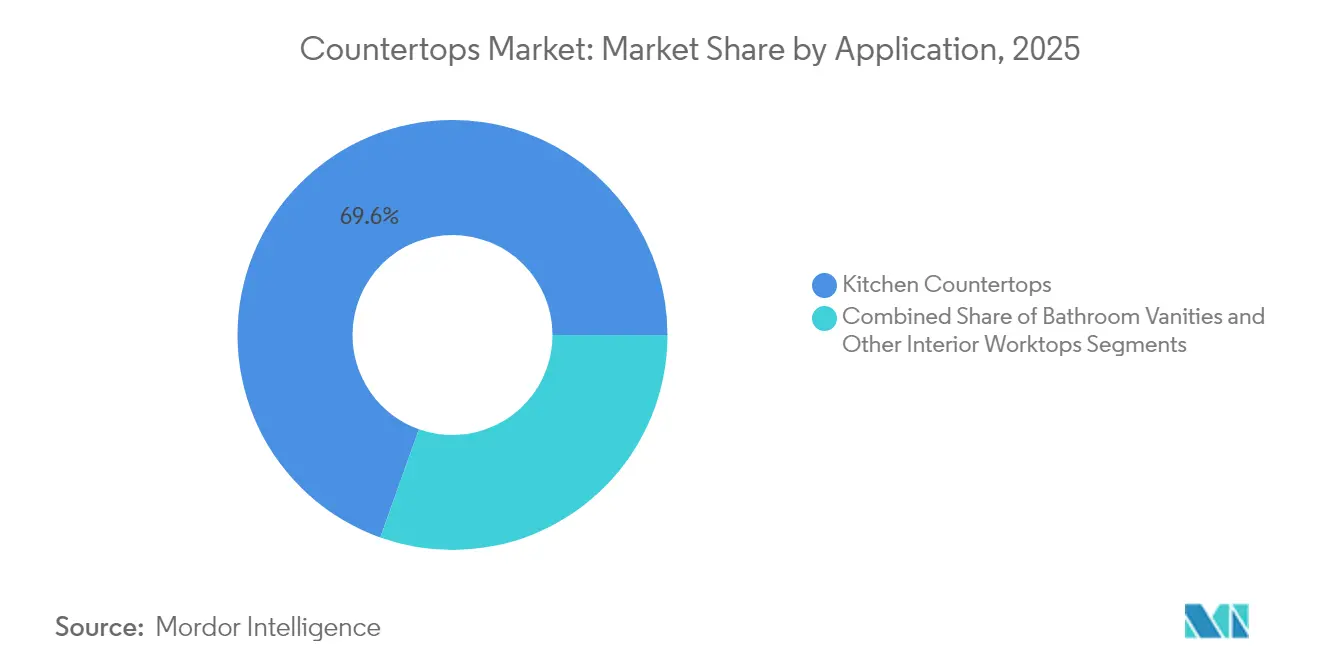
- Por aplicación, las encimeras de cocina capturaron el 69.55 % del tamaño del mercado de encimeras en 2025 y están avanzando a una CAGR del 5.18 % hasta 2031.
- Por tipo de instalación, los proyectos de renovación representaron el 55.70% del mercado de encimeras en 2025, y las instalaciones de nueva construcción muestran el crecimiento más rápido con un CAGR del 4.89%.
- Por geografía, Asia-Pacífico representó el 37.05 % de la participación de mercado de encimeras en 2025 y exhibe la CAGR regional más rápida con un 6.02 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de encimeras
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Remodelaciones residenciales y renovaciones de cocinas en aumento | + 1.2% | Global (más fuerte en América del Norte y Europa) | Mediano plazo (2-4 años) |
| Creciente adopción de superficies de cuarzo diseñadas | + 0.8% | Global (liderado por América del Norte y Asia-Pacífico) | Largo plazo (≥ 4 años) |
| Expansión de cadenas organizadas de venta minorista y mejoras para el hogar | + 0.6% | Núcleo de Asia y el Pacífico; propagación a Oriente Medio y África | Mediano plazo (2-4 años) |
| Cambie a encimeras antibacterianas y no porosas | + 0.4% | Global (acelerado en los mercados desarrollados) | Corto plazo (≤ 2 años) |
| La tecnología de piedra sinterizada con losas delgadas reduce los costos logísticos de exportación | + 0.3% | Global (los exportadores de Europa y Asia se benefician) | Largo plazo (≥ 4 años) |
| Reciclaje de recortes de piedra mediante economía circular | + 0.2% | América del Norte y la UE, expandiéndose en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Remodelación residencial y renovaciones de cocinas en ascenso
La renovación de cocinas sigue siendo el principal detonante para proyectos de reemplazo de encimeras, ya que los propietarios perciben las mejoras de superficies como mejoras de alto impacto que mejoran de inmediato tanto la estética como la usabilidad diaria. La volatilidad de las tasas hipotecarias ha prolongado la tenencia de la propiedad, lo que a su vez impulsa a los hogares a remodelar en lugar de mudarse, un patrón que respalda el gasto sostenido en encimeras de alta calidad. Las publicaciones de The Home Depot y Lowe's para el año fiscal 2024 revelan comparaciones interanuales más débiles, pero confirman que las categorías de cocinas superaron a otras líneas de proyectos discrecionales, lo que subraya la relativa resiliencia de las encimeras. Los fabricantes también informan que los planos de planta abiertos están aumentando los requisitos promedio de pies lineales, lo que impulsa los volúmenes de material por trabajo. A mediano plazo, la antigüedad del parque inmobiliario en Estados Unidos, Canadá y gran parte de Europa Occidental mantendrá activas las carteras de remodelación, ya que las propiedades construidas durante el auge de principios de la década de 2000 están entrando ahora en su primer ciclo completo de renovación.
Creciente adopción de superficies de cuarzo de ingeniería
El cuarzo de ingeniería combina una alta resistencia a la compresión y una matriz no porosa, lo que elimina la necesidad de sellados periódicos y ofrece una resistencia superior a las manchas en comparación con la mayoría de las piedras naturales. La tecnología de colada continua ahora ofrece patrones que emulan convincentemente las vetas del mármol, lo que aumenta el atractivo para los compradores que priorizan el diseño. La reafirmación por parte de Health Canada en 2025 de la sílice cristalina como carcinógeno de categoría 1A ha endurecido los requisitos de higiene industrial durante la fabricación. Sin embargo, los principales productores de losas han tomado medidas para mitigar el riesgo en el taller mediante formulaciones con menor contenido de sílice y celdas de trabajo automatizadas de corte húmedo. La demanda se mantiene sólida porque los propietarios valoran la previsibilidad del rendimiento del cuarzo y los constructores aprecian sus cadenas de suministro estables en comparación con ciertos granitos exóticos que enfrentan fluctuaciones en la producción de canteras. Durante los próximos cinco años, las reducciones incrementales de costos impulsadas por la escala, la sustitución de resinas y la oferta de losas más delgadas deberían acelerar aún más la captura de participación del cuarzo.
Expansión de cadenas organizadas de venta minorista y mejoras para el hogar
Grandes superficies, cadenas especializadas de bricolaje y plataformas de comercio electrónico nativas digitales han convergido en un modelo de sala de exposición y fabricación que integra diseño, presupuesto e instalación profesional en un único contrato. En países como India, Indonesia y Vietnam, las ferreterías que cotizan en bolsa duplicaron su presencia entre 2022 y 2024, ofreciendo a las marcas internacionales un espacio en los anaqueles que antes estaba monopolizado por los almacenes de piedra fragmentados. Estos minoristas ofrecen facilidades de crédito al consumidor y garantías extendidas, lo que facilita la experiencia del comprador y acerca los materiales premium al segmento de consumo masivo. Paralelamente, las integraciones de planificación de recursos empresariales ahora informan sobre la disponibilidad de losas en tiempo real a los quioscos en tienda, acortando los ciclos de decisión y reduciendo los costosos pedidos excesivos. Si bien la desaceleración macroeconómica puede reducir el tráfico, los altos márgenes brutos de los programas de mostradores garantizan que los minoristas sigan ofreciendo a esta categoría un espacio de primera calidad.
Opte por encimeras antibacterianas y no porosas
La COVID-19 incrementó las preferencias por interiores higiénicos, colocando el cuarzo de ingeniería, los acrílicos de superficie sólida y la porcelana esmaltada en las listas de consideración más importantes tanto para propietarios de viviendas como para administradores de instalaciones. Los paquetes de aditivos antimicrobianos, a menudo con iones de plata o infusión de cobre, se han vuelto estándar en los últimos lanzamientos de productos de Cosentino y DuPont, según sus hojas de datos corporativos de 2025. En cocinas comerciales y entornos de atención médica, los códigos regulatorios ya estipulan superficies de trabajo fáciles de desinfectar, lo que significa que los contratistas especifican losas no porosas durante la planificación del proyecto en lugar de realizar sustituciones posteriores. Los adoptantes residenciales posteriormente adoptan estas preferencias de materiales, especialmente cuando la cobertura mediática de brotes de enfermedades transmitidas por alimentos aumenta. La comunidad del diseño refuerza aún más la tendencia al favorecer los bordes de cascada y los fregaderos integrados que eliminan las típicas líneas de lechada donde pueden albergar bacterias.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas y la energía | -0.7% | Global (especialmente Asia-Pacífico y Europa) | Corto plazo (≤ 2 años) |
| Normativas más estrictas sobre la exposición al polvo de sílice | -0.5% | Global (liderado por América del Norte y Europa) | Mediano plazo (2-4 años) |
| Aranceles comerciales sobre la piedra fabricada | -0.4% | Rutas comerciales globales; corredores entre Estados Unidos y Asia | Corto plazo (≤ 2 años) |
| Gabinetes prefabricados integrados | -0.3% | América del Norte y Europa; extendiéndose a Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas y la energía
La arena de cuarzo, las resinas de poliéster, los pigmentos y el diésel representan en conjunto más de la mitad del coste de los productos vendidos de piedra artificial, por lo que los picos de precios se traducen directamente en una reducción de márgenes. La crisis del gas natural en Europa en 2024 obligó a los operadores de hornos a reducir sus plazos, lo que redujo la disponibilidad de losas de porcelana y elevó los precios al contado para los instaladores. En Asia, las fluctuaciones en los fletes y las fluctuaciones cambiarias generan mayor incertidumbre, ya que los importadores suelen comprar losas en dólares estadounidenses, pero venden en monedas locales con escasas reservas. Los fabricantes intentan cubrirse manteniendo inventarios más grandes, pero esto inmoviliza el capital circulante y aumenta los gastos generales de almacén. En consecuencia, algunos distribuidores experimentan ahora con software de cotización de tasa variable que vincula los precios minoristas a los índices de resina y energía publicados por las bolsas de materias primas.
Normativas más estrictas sobre la exposición al polvo de sílice
La Administración de Seguridad y Salud Ocupacional de los Estados Unidos aplica un nivel de acción de 25 µg/m³ para sílice cristalina respirable, mientras que Australia introdujo propuestas preliminares aún más estrictas en 2025 [1] Administración de Seguridad y Salud Ocupacional, “Estándar de sílice cristalina respirable”, osha.gov . Cumplir con estos umbrales requiere herramientas de circuito cerrado alimentadas con agua, extracción de alto vacío y programas de monitoreo personal del aire, todo costoso para pequeños talleres con flujo de efectivo limitado. El incumplimiento conlleva fuertes sanciones que pueden cerrar negocios, acelerando la consolidación a medida que las empresas más grandes adquieren competidores con escaso capital. A largo plazo, una posible migración hacia piedras sinterizadas con bajo contenido de sílice podría aliviar algunos costos de salud ocupacional, pero requeriría inversiones adicionales en capacitación y cambio de herramientas.
Análisis de segmento
Por material: Las superficies de ingeniería desafían el dominio de la piedra natural
El granito representó el 33.65 % del mercado de encimeras en 2025, lo que demuestra su larga reputación de durabilidad, variedad de colores y amplia segmentación de precios, que abarca desde piedras nacionales de gama básica hasta exóticas importaciones de alta gama. Sin embargo, el cuarzo artificial registró la trayectoria de crecimiento más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 7.12 %, impulsada por la consistencia controlada en fábrica y la replicación rentable de patrones, atractiva para contratistas que buscan rendimientos predecibles. La cuota de mercado del mármol se ha mantenido estable en la hostelería de lujo y en entornos residenciales formales, aunque su susceptibilidad al grabado y las manchas limita su penetración en cocinas de consumo masivo. Los acrílicos de superficie sólida, en particular DuPont Corian, siguen siendo esenciales en proyectos de salud y educación, donde las juntas sin juntas cumplen con estrictos protocolos de limpieza. Las losas de porcelana de gran formato han comenzado a erosionar la cuota de mercado del granito al ofrecer una estética de veteado similar, mejor resistencia a los rayos UV y espesores mucho más finos, en consonancia con las preferencias de diseño contemporáneo.
Los usuarios finales también están experimentando con materiales de nicho, como el vidrio reciclado y el hormigón, para crear piezas a medida, aunque estos aún representan una pequeña porción del mercado. El coste relativo de las encimeras de acero inoxidable sigue siendo alto, lo que limita su adopción principalmente a entornos de preparación de alimentos comerciales. La dinámica del suministro es igualmente diversa: los conglomerados multinacionales operan plantas de fabricación integradas que procesan desde la cantera hasta losas, mientras que los fabricantes regionales adquieren bloques exóticos mediante importaciones en contenedores y luego los personalizan localmente. En conjunto, estas innovaciones están transformando los criterios de selección de materiales, inclinando la balanza competitiva hacia opciones de ingeniería que prometen un mantenimiento más sencillo, un abastecimiento trazable y credenciales ESG alineadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: la demanda residencial impulsa el crecimiento del mercado
El segmento residencial contribuyó con el 61.80 % de los ingresos de 2025, lo que refleja tanto la finalización de nuevas construcciones como las mejoras de modernización en mercados inmobiliarios consolidados. Las remodelaciones de viviendas unifamiliares, especialmente en los estados del Cinturón del Sol, presentan requisitos de superficie promedio por proyecto superiores a 60 metros cuadrados, impulsados por la popularidad de las islas de gran tamaño. En los desarrollos multifamiliares, los promotores especifican cada vez más cuarzo de gama media en lugar de laminado de gama baja para posicionar las unidades de forma competitiva en mercados de alquiler saturados. Además, los influencers de diseño en redes sociales propagan ciclos de tendencias acelerados, impulsando la experimentación con colores y acabados que impulsa aún más la demanda de reemplazo incluso antes de que expire su vida útil.
Aunque la demanda comercial constituye solo una pequeña parte de las ventas totales, muestra una diversidad significativa. Las cadenas de restaurantes de comida rápida reemplazan sus encimeras cada cinco a siete años debido a la renovación de su imagen de marca, mientras que los hoteles boutique especifican losas distintivas de piedra natural para crear una estética específica para cada lugar. Los centros de salud instalan láminas de superficie sólida que permiten la reparación in situ tras una exposición intensa a desinfectantes, protegiendo así los costos del ciclo de vida. El volumen de equipamiento de oficinas se mantiene bajo debido a que los modelos de trabajo híbrido reducen las nuevas construcciones, pero los operadores de coworking aún invierten en mostradores de recepción duraderos y visualmente atractivos para reforzar la identidad de marca. En general, los ciclos residencial y comercial no siempre coinciden, lo que brinda a los fabricantes un elemento de cobertura de la demanda que modera la volatilidad agregada.
Por aplicación: Las encimeras de cocina mantienen la posición central
Las encimeras de cocina representaron el 69.55 % del volumen de aplicaciones en 2025 y siguen creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.18 % debido a la transición de la cocina, que ha pasado de ser una zona de servicio a un núcleo social. Las instalaciones de islas suelen superar los 9 m en un solo tramo, lo que requiere placas de cuerpo ancho que los avances en fabricación ahora suministran de forma rutinaria. La integración de electrodomésticos, como las placas de inducción empotradas, impulsa la demanda de porcelana resistente al calor, mientras que las rejillas de ventilación descendentes y los enchufes emergentes requieren cortes CNC precisos, lo que aumenta la complejidad de la fabricación y el valor añadido. Los diseñadores adoptan los bordes en cascada para lograr una continuidad visual, duplicando la superficie vertical utilizada por proyecto y aumentando el tonelaje total de material. Además, los diseños de planta abierta permiten que las encimeras formen parte de las líneas de visión desde la sala de estar y el comedor, lo que incentiva a los propietarios a invertir en materiales visualmente impactantes.
Los tocadores de baño representan la segunda mayor cuota de mercado y se benefician del auge de los diseños de baños en suite de lujo con configuraciones de doble lavabo. Los aseos de cortesía se han convertido en espacios de diseño donde las exclusivas losas de mármol o vidrio reciclado desempeñan un papel protagonista. Los cuartos de lavado, antes relegados al laminado, incorporan cada vez más cuarzo de gama media, a medida que los hogares buscan una estética coherente en todos los espacios secundarios. Las cocinas exteriores aprovechan la porcelana de alta densidad y ciertos granitos resistentes a los ciclos de congelación y descongelación, un nicho de mercado que se expande en climas cálidos, pero que también se encuentra en segundas residencias en climas fríos con patios climatizados. El impacto conjunto de estas ampliaciones de uso garantiza que la diversidad de aplicaciones siga aumentando, reforzando las oportunidades de venta adicional incluso dentro de los espacios ya existentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de instalación: Los proyectos de renovación lideran la actividad del mercado
Las renovaciones generaron el 55.70 % de los ingresos globales en 2025, lo que pone de relieve cómo el parque de viviendas existente funciona como un motor de demanda constante cuando se prolonga la tenencia de la propiedad. Las encimeras de granito antiguas instaladas durante el auge de la década de 1990 y principios de la década de 2000 están llegando a su obsolescencia estética, lo que obliga a reemplazarlas independientemente de su integridad estructural. Las reparaciones financiadas por seguros tras fallos de fontanería o daños causados por tormentas introducen sustituciones forzadas, lo que contribuye en varios puntos porcentuales al volumen anual en regiones propensas a ciclones y huracanes. Mientras tanto, los incentivos programáticos para la renovación, como la Ley de Eficiencia Constructiva de Alemania, fomentan el intercambio de materiales sostenibles, lo que indirectamente estimula la rotación de encimeras. Las aplicaciones de medición digital ahora permiten a los instaladores franquiciados capturar las dimensiones de campo de forma remota, acortando los plazos de entrega y haciendo que los proyectos de modernización sean menos disruptivos para los ocupantes.
Las nuevas construcciones presentan la mayor tasa de crecimiento anual compuesta (TCAC) anticipada del 4.89 %, impulsada por iniciativas de vivienda pública en China, la actividad de promotores privados en India y el inicio de la construcción de viviendas unifamiliares en la región del Sun Belt de Estados Unidos. Los constructores cierran cada vez más acuerdos nacionales de suministro con productores de losas para asegurar entregas justo a tiempo, una práctica que reduce las roturas en obra y los requisitos de capital circulante. En urbanizaciones de alta gama, las mejoras de especificaciones, de laminado a Cuarzo Nivel 1, permiten a los promotores diferenciarse en el mercado con un coste incremental mínimo en relación con el precio total de la vivienda. Los promotores multifamiliares optan por módulos de tocador estandarizados con encimeras premontadas para acortar los ciclos de la lista de pendientes y reducir la mano de obra en obra. En conjunto, la diversificación del tipo de instalación ayuda a los productores a equilibrar las fluctuaciones estacionales inherentes a los plazos de construcción.
Análisis geográfico
Mercado de encimeras en la región Asia-Pacífico
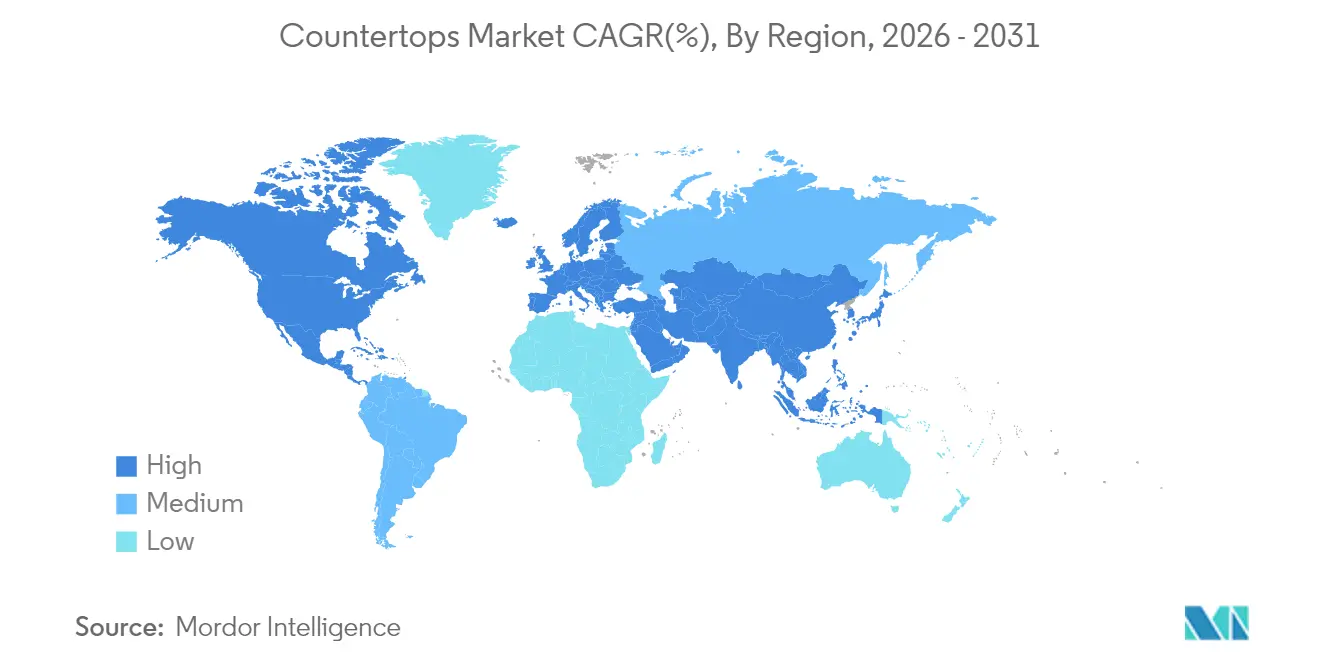
En 2025, la región de Asia-Pacífico contribuyó con el 37.05 % a los ingresos del mercado mundial de encimeras. Con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.02 %, la región está preparada para impulsar un crecimiento significativo del mercado. El proceso de urbanización en China sigue siendo ambicioso, con gobiernos provinciales que subvencionan la compra de primeras viviendas, las cuales incluyen cocinas equipadas con sistemas estandarizados, cada una con al menos una losa de piedra artificial. La Misión de Ciudades Inteligentes de la India ha acelerado el desarrollo de la infraestructura municipal y ha apoyado proyectos residenciales privados de gran altura, lo que ha generado una sólida demanda de granito asequible de origen local, proveniente de Rajastán y Karnataka. Las economías del sudeste asiático, especialmente Vietnam e Indonesia, muestran un crecimiento de dos dígitos en la construcción de viviendas, y el aumento de los ingresos disponibles impulsa a los consumidores hacia superficies de cuarzo de gama media, disponibles en las cadenas de grandes superficies de bricolaje en expansión. Los mercados de renovación de Japón y Corea del Sur son maduros pero atractivos, ya que el gasto por metro cuadrado se mantiene elevado a medida que los consumidores reemplazan los laminados antiguos por porcelana de primera calidad para lograr una estética elegante y minimalista. La demanda australiana se beneficia de la alta inmigración y los frecuentes ciclos de compraventa de viviendas en las zonas metropolitanas, aunque la distancia de los principales países exportadores de losas mantiene elevados los costes de importación y fomenta el desarrollo de canteras locales.
Mercado de encimeras en Norteamérica
Para 2025, se proyecta que Norteamérica liderará el mercado de encimeras, con Estados Unidos contribuyendo con más de cuatro quintas partes del volumen regional. Este dominio se atribuye a su extensa base de viviendas instaladas y a la adopción generalizada de un enfoque de remodelación "hazlo tú mismo". El mercado canadiense de encimeras muestra una adopción relativa más rápida del cuarzo debido a que los códigos de construcción provinciales y las directrices de seguros enfatizan el uso de materiales no porosos para mitigar el riesgo de moho en climas más fríos. México se está consolidando como un centro de fabricación para la exportación a Estados Unidos, aprovechando las disposiciones favorables del Tratado entre Estados Unidos, México y Canadá (T-MEC) que eluden los aranceles punitivos a las importaciones asiáticas. A pesar de los obstáculos a corto plazo derivados de las elevadas tasas hipotecarias, los fabricantes estadounidenses que cotizan en bolsa aún reportan importantes retrasos, ya que los propietarios priorizan los muebles de cocina sobre los muebles discrecionales, según las presentaciones de resultados de 2025. Un mayor escrutinio a nivel regional sobre la seguridad de los trabajadores en relación con el polvo de sílice está catalizando el gasto de capital en pulidoras robóticas y de perfiles con chorro de agua, nivelando las ventajas hacia los operadores de mediana capitalización mejor capitalizados.
Mercado europeo de encimeras
En 2025, Europa enfrentó dificultades económicas, pero aprovechó las subvenciones para renovaciones orientadas a la eficiencia energética, que a menudo se integraban con iniciativas de mejora de interiores. Italia y España mantuvieron su liderazgo en el mercado del mármol y el granito, aportando más de la mitad del volumen de exportación de bloques de la UE. Simultáneamente, los fabricantes centroeuropeos, en particular los de Polonia y Chequia, priorizaron cada vez más el procesamiento de piedra artificial con valor añadido. Las elevadas tarifas eléctricas impulsaron las innovaciones en el uso de la energía en hornos; varias plantas de porcelana ibérica adoptaron la sinterización asistida por microondas en 2024. Los consumidores escandinavos demuestran un gran interés por los materiales sostenibles certificados, por lo que el vidrio reciclado y el cuarzo de biorresina ocupan un lugar destacado en las estanterías de las tiendas de Suecia y Noruega. Los controles aduaneros relacionados con el Brexit ralentizaron momentáneamente las importaciones de losas al Reino Unido durante 2024, pero la normalización de los inventarios se produjo a mediados de 2025, y los distribuidores locales diversificaron sus fuentes hacia Turquía e Italia para mitigar futuras fricciones fronterizas.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
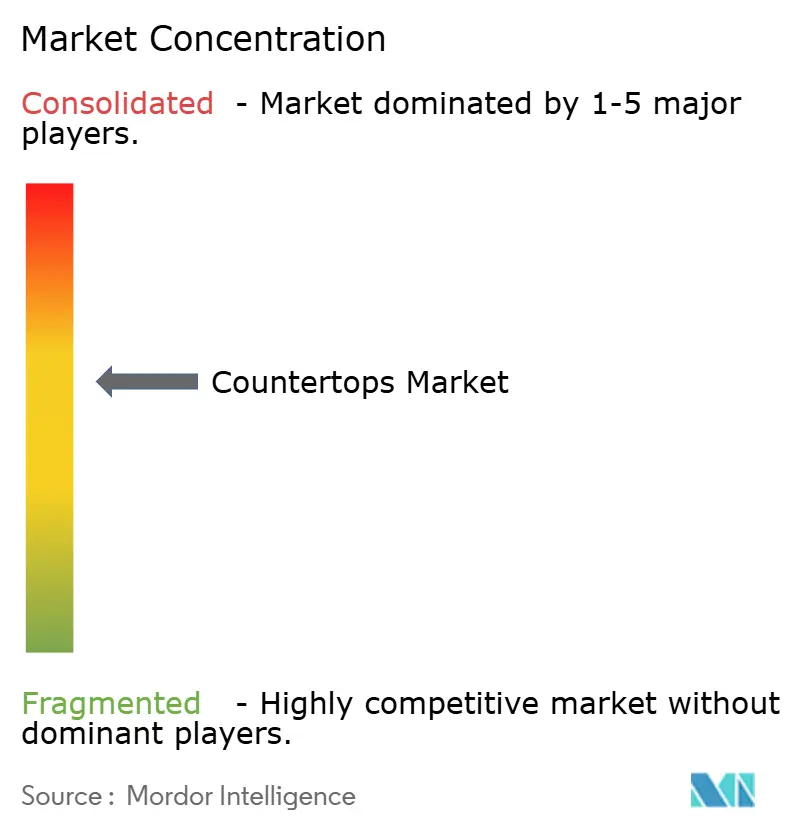
El mercado de encimeras muestra una fragmentación moderada, con los cinco principales fabricantes representando en conjunto una participación notable del mercado global. Esta estructura ofrece oportunidades para la consolidación a través de fusiones y adquisiciones regionales complementarias. DuPont aprovecha su marca bien establecida Corian para dominar el segmento de láminas de superficie sólida, que se utiliza ampliamente en renovaciones de atención médica y educación debido a sus uniones sin juntas que mejoran el control de infecciones [3] DuPont, “Bio-Based Corian Design Week Launch”, dupont.com . LX Hausys, Vicostone y varias empresas chinas, incluida Fasa Industrial, ocupan el siguiente nivel competitivo, asegurando sus posiciones a través de distribución regional estratégica y acuerdos de marca blanca OEM.
Los temas estratégicos se centran en la integración vertical, la interacción digital y el posicionamiento ESG. Varias grandes empresas incorporaron líneas Bretonstone a aserraderos de piedra natural existentes, lo que permitió la venta cruzada de materiales a través de las mismas redes de distribuidores. Los visualizadores en línea con inteligencia artificial ahora aparecen en casi todos los sitios web de las principales marcas, lo que permite a los consumidores arrastrar y soltar texturas de losas de alta resolución en una fotografía de cocina, acortando así el proceso de venta. Las certificaciones de sostenibilidad, incluidas las Declaraciones Ambientales de Producto (DPE) y las etiquetas Declare, actúan como desempate en las licitaciones comerciales, ofreciendo a los primeros usuarios ventaja en la fijación de precios. Las firmas de capital privado están invirtiendo activamente en clústeres de fabricantes familiares en Florida, São Paulo y Baviera, apostando por la escala de compras y los sistemas administrativos centralizados para impulsar la expansión del margen EBITDA. Mientras tanto, los instaladores regionales defienden su cuota de mercado local mediante promesas de entrega en cinco días y galerías de losas móviles, respaldadas por un software de cotización en la nube desarrollado en colaboración con fabricantes de equipos originales (OEM).
Líderes de la industria de encimeras
Grupo Cosentino (Silestone, Dekton)
caesarstone ltd.
DuPont de Nemours (Corian)
LX Hausys (HI-MACS, Viatera)
Industrias Mohawk (Superficies MSI)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2025: DuPont anunció la marca Qnity, la nueva empresa pública independiente derivada de su plan de escisión del negocio de Electrónica. Qnity se centrará en proporcionar soluciones avanzadas para las industrias de semiconductores y electrónica, impulsando el progreso en informática, tecnologías inteligentes y conectividad. El nombre "Qnity" (pronunciado cu-ni-ti) refleja la combinación de "Q" (carga eléctrica) y "unidad" (colaboración).
- Marzo de 2025: CRH plc finalizó 40 adquisiciones por un valor de USD 5.0 millones durante 2024, ampliando la capacidad de agregados, concreto premezclado y piedra artificial en 28 países para abordar la creciente demanda de paquetes integrados de materiales de construcción.
- Marzo de 2025: Health Canada reafirmó que la sílice de cuarzo es un carcinógeno de categoría 1A y emitió una nueva nota de orientación técnica que describe protocolos obligatorios de monitoreo del aire para talleres de fabricación de encimeras.
- Diciembre de 2024: CRH plc informó ingresos totales de USD 35.6 mil millones para 2024, de los cuales el 35 % provino de productos residenciales que incluyen encimeras, lo que indica la importancia del segmento dentro de una cartera diversificada.
Alcance y metodología
Este informe tiene como objetivo proporcionar un análisis detallado del mercado de encimeras. Se enfoca en la dinámica del mercado, las tendencias emergentes en los segmentos y mercados regionales, y los conocimientos sobre varios tipos de productos y aplicaciones. Además, analiza los jugadores clave y el panorama competitivo en el mercado de encimeras.
El mercado de Encimeras está segmentado por material (granito, superficie sólida, laminado, mármol, superficies de cuarzo y otros materiales), usuario final (residencial y comercial), tipo (cocina, baño y otros tipos) y geografía (América del Norte, Europa, Asia-Pacífico, América Latina y Oriente Medio y África). El informe ofrece los tamaños de mercado y las previsiones en valor (miles de millones de dólares) para todos los segmentos anteriores.
Por material
| Granito |
| Cuarzo de ingeniería |
| Marmol |
| Superficie sólida / Acrílico |
| Losa de cerámica y porcelana |
| Concreto |
| Bloque de carnicero / Madera |
| Otros (Vidrio Reciclado, Acero Inoxidable, etc.) |
Por usuario final
| Residencial |
| Comercial |
por Aplicación
| Encimeras de cocina |
| Tocadores de baño |
| Otras encimeras de interior |
Por tipo de instalación
| Nueva construcción |
| Renovación / Modernización |
Por geografía
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por material | Granito | |
| Cuarzo de ingeniería | ||
| Marmol | ||
| Superficie sólida / Acrílico | ||
| Losa de cerámica y porcelana | ||
| Concreto | ||
| Bloque de carnicero / Madera | ||
| Otros (Vidrio Reciclado, Acero Inoxidable, etc.) | ||
| Por usuario final | Residencial | |
| Comercial | ||
| por Aplicación | Encimeras de cocina | |
| Tocadores de baño | ||
| Otras encimeras de interior | ||
| Por tipo de instalación | Nueva construcción | |
| Renovación / Modernización | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cual es el valor actual del mercado de encimeras?
El mercado de encimeras alcanzará los 161.23 mil millones de dólares en 2026, lo que refleja una sólida demanda tanto de proyectos de nueva construcción como de renovación.
¿Qué material está creciendo más rápido en el mercado de encimeras?
El cuarzo diseñado registra el mayor impulso, con una CAGR proyectada del 7.12 % hasta 2031, respaldada por ventajas de durabilidad y consistencia en el diseño.
¿Qué tan grande es la participación de Asia-Pacífico en el mercado de encimeras?
Asia-Pacífico contribuye con el 37.05% de los ingresos globales en 2025 y registra la CAGR regional más alta, un 6.02%, gracias a la urbanización sostenida y al crecimiento de la clase media.
¿Por qué son importantes los productos de piedra sinterizada en losas delgadas?
Las placas delgadas de porcelana y la piedra ultracompacta reducen los costos de envío, disminuyen el carbono incorporado y permiten nuevas aplicaciones de revestimiento vertical y muebles que el granito más grueso no puede igualar.
¿Qué tan estrictas son las nuevas regulaciones sobre el polvo de sílice para la fabricación de encimeras?
Agencias como OSHA y Health Canada exigen límites de sílice en el aire de 25 µg/m³ o menos, lo que obliga a los talleres a instalar sistemas de extracción de alto vacío, sistemas de corte húmedo y dispositivos de monitoreo continuo del aire.
¿Cuál es la perspectiva de crecimiento general para el mercado de encimeras?
Se proyecta que entre 2026 y 2031, el mercado de encimeras se expandirá a una tasa compuesta anual confiable del 3.92 %, alcanzando los USD 195.41 mil millones al final del período de pronóstico.


