

Tamaño y participación en el mercado del vodka artesanal
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.57 mil millones |
| Tamaño del mercado (2031) | USD 8.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.42% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del vodka artesanal por Mordor Intelligence
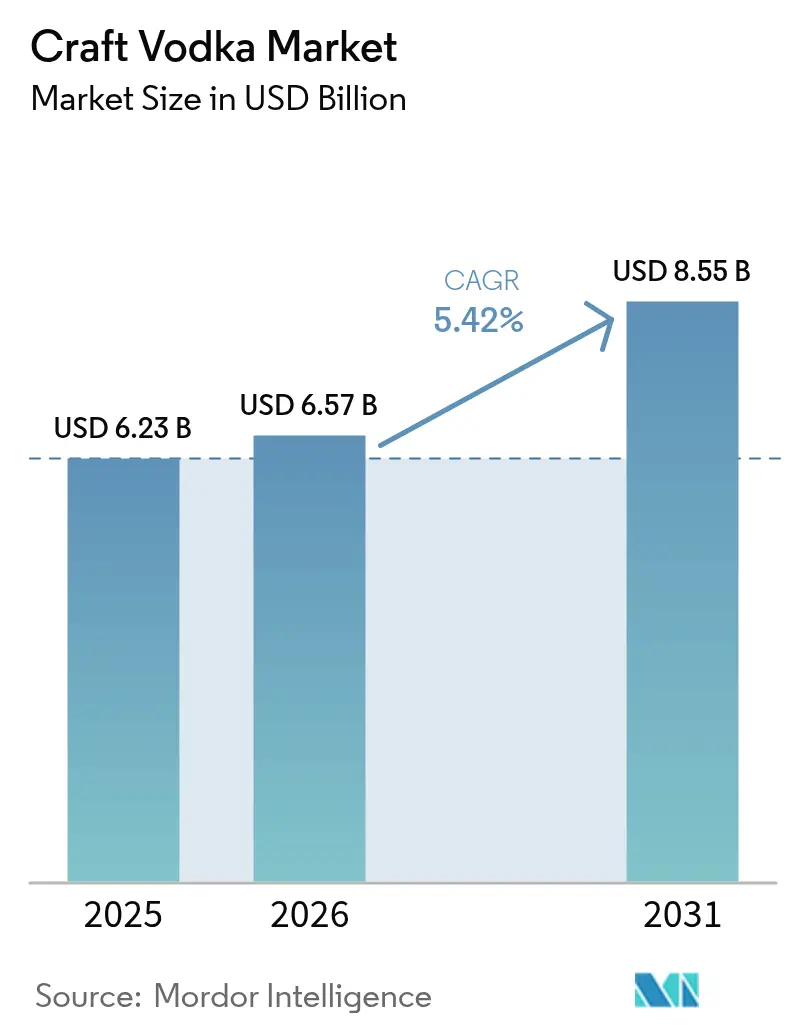
Se espera que el tamaño del mercado del vodka artesanal crezca de 6.23 millones de dólares en 2025 a 6.57 millones de dólares en 2026 y se prevé que alcance los 8.55 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.42 % entre 2026 y 2031. El aumento de la renta disponible, la tendencia global a la premiumización de las bebidas alcohólicas y una legislación más estricta sobre la venta directa al consumidor están llevando a los consumidores hacia marcas de lotes pequeños que priorizan la procedencia, la transparencia y la complejidad sensorial. Norteamérica sigue siendo la base regional más grande, beneficiándose de una infraestructura de distribución consolidada. Europa es el territorio de mayor crecimiento, ya que el mercado del vodka artesanal convierte la cultura de la coctelería, el turismo y las prioridades de sostenibilidad en ganancias en las estanterías. La innovación en sabores, las materias primas alternativas y la interacción digital ayudan a los destiladores más jóvenes e independientes a capturar ocasiones históricamente dominadas por las marcas del mercado masivo. El impulso de la oferta se ve reforzado por la desgravación fiscal para pequeños productores en el Reino Unido y la ampliación de los privilegios de las salas de cata en California, lo que refuerza la resiliencia del flujo de caja.
Conclusiones clave del informe
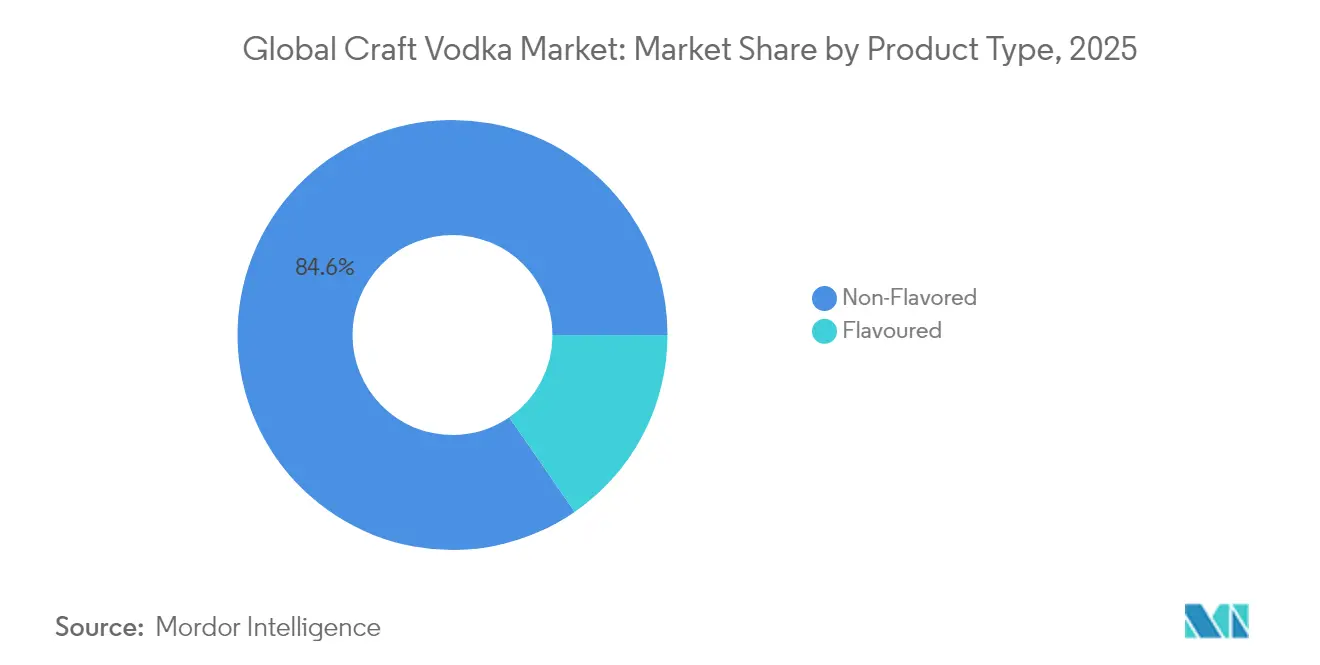
- Por tipo de producto, las bebidas espirituosas sin sabor representaron el 84.62 % de la participación de mercado del vodka artesanal en 2025, mientras que se prevé que las variantes con sabor crezcan a una CAGR del 5.85 % hasta 2031.
- Por materia prima, la producción a base de granos representó el 68.92% del tamaño del mercado de vodka artesanal en 2025; se proyecta que los sustratos alternativos aumenten un 6.21% anual hasta 2031.
- Por usuario final, los hombres representaron el 68.96% del consumo en 2025, aunque se prevé que las mujeres aumenten a una CAGR del 6.52%, el ritmo más rápido del segmento.
- Por categoría, las marcas del mercado masivo capturaron el 58.05 % de los ingresos en 2025, mientras que se prevé que las ofertas premium se aceleren a una CAGR del 7.11 % hasta 2031.
- Por canal de distribución, el off-trade generó el 85.73% de los ingresos en 2025, mientras que el on-trade se está recuperando a una tasa compuesta anual del 5.66% hasta 2031, a medida que los volúmenes de la hostelería se recuperan.
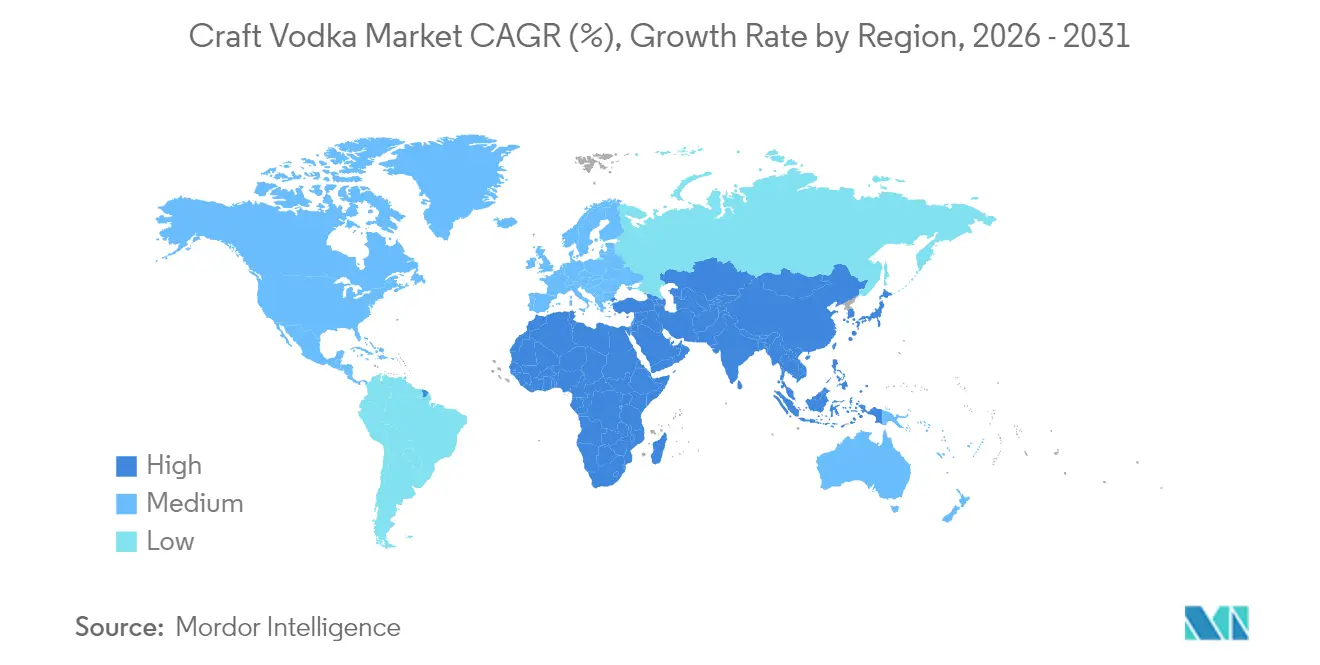
- Por geografía, América del Norte lideró con el 38.12% de la participación de mercado del vodka artesanal en 2025, mientras que Europa avanzará a una CAGR del 7.49% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del vodka artesanal
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Un número creciente de microcervecerías impulsa la demanda de bebidas espirituosas artesanales | + 1.2% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Avance tecnológico en términos de producción | + 0.8% | Global | Largo plazo (≥4 años) |
| Innovación en sabor e ingredientes | + 0.9% | Ganancias globales tempranas en América del Norte | Corto plazo (≤2 años) |
| El sector turístico y hotelero en crecimiento | + 0.7% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Sostenibilidad y abastecimiento ético | + 0.6% | Europa y América del Norte | Largo plazo (≥4 años) |
| Expansión estratégica de las cadenas de pubs y bares | + 0.5% | Global | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Un número creciente de microcervecerías impulsa la demanda de bebidas espirituosas artesanales
En Estados Unidos, la amplia presencia de microcervecerías está configurando el panorama comercial de las marcas emergentes de vodka. La integración de cadenas de suministro superpuestas, la narrativa comunitaria y las atractivas experiencias en las salas de cata, características clave del ecosistema microcervecero, están agilizando la entrada al mercado de nuevos productores de vodka. Para los pequeños destiladores que buscan crecimiento regional, las redes compartidas de distribución y los acuerdos de venta al público, originalmente diseñados para la cerveza artesanal, han reducido significativamente las barreras de entrada. Estados con una alta concentración de cervecerías, como Kentucky, destacan los beneficios estratégicos de la agrupación. Estas regiones brindan acceso a mano de obra cualificada, contratos consolidados de ingredientes complementarios y sólidos circuitos turísticos, todo lo cual mejora la visibilidad y la comercialización de las bebidas espirituosas locales. Además, los consumidores acostumbrados a buscar productos de edición limitada encuentran un valor similar en los vodkas de una sola finca, lo que permite a los productores posicionar sus ofertas a precios premium. Además, las narrativas de marca que enfatizan la autenticidad del grano al vaso se alinean perfectamente con las estrategias de marketing de las rutas de las microcervecerías, impulsando la participación del consumidor, alentando las pruebas de productos y promoviendo las compras repetidas.
Avances tecnológicos en términos de producción
Los productores de vodka artesanal están aprovechando alambiques avanzados con un control superior de temperatura y presión para optimizar el proceso de destilación, ofreciendo bebidas espirituosas más limpias y suaves. Los sistemas automatizados garantizan una calidad constante en todos los lotes, manteniendo la integridad de la producción a pequeña escala. Las unidades de destilación modernas y escalables permiten a los productores aumentar la producción sin comprometer su atractivo artesanal. Mediante la adopción de tecnologías innovadoras, están reduciendo el consumo de energía y los residuos, disminuyendo los costos de producción y fortaleciendo una marca con conciencia ecológica. Los sistemas de destilación continua con alambiques patentados producen bebidas espirituosas neutras de mayor graduación alcohólica, a la vez que conservan los congéneres esenciales para la textura en boca, armonizando la artesanía con las exigencias de consistencia. Los controles de proceso basados en sensores optimizan el cumplimiento de las regulaciones de pureza de bebidas espirituosas neutras al ajustar las proporciones de reflujo en tiempo real, garantizando así el cumplimiento de las normas legales establecidas por la Agencia Tributaria y de Aduanas de Su Majestad. Estas eficiencias operativas ayudan a compensar las desventajas de la producción a pequeña escala y aceleran los plazos de equilibrio para las destilerías emergentes.
Innovación en sabor e ingredientes
Las marcas premium de vodka artesanal se diferencian en el mercado al adoptar la experimentación innovadora con sabores. Esto incluye el uso de infusiones botánicas, frutas destiladas en frío y granos con influencia del terroir, que aportan características únicas a sus ofertas. La Oficina de Impuestos y Comercio de Alcohol y Tabaco (TTB) ha introducido recientemente regulaciones que permiten el uso limitado de tratamientos con azúcar o ácido cítrico. Este cambio regulatorio brinda a las marcas una mayor flexibilidad creativa, a la vez que garantiza que el vodka conserve su perfil neutro, sello distintivo de la categoría. Además, los avances en tecnologías analíticas, como la espectroscopia de infrarrojo cercano desarrollada por el Instituto de Investigación del Whisky Escocés, permiten a las marcas optimizar los procesos de selección de ingredientes. Estas tecnologías también ayudan a reducir los costos asociados con los paneles sensoriales tradicionales, mejorando la eficiencia operativa. Asimismo, las alianzas entre el USDA y la TTB han establecido vías claras para la certificación orgánica. Esto permite a las marcas integrar declaraciones de sostenibilidad en su etiquetado, complementando sus perfiles de sabor únicos y atrayendo al creciente segmento de consumidores preocupados por la salud.
El sector turístico y hotelero en crecimiento
Con el resurgimiento de los viajes de placer, las destilerías de destino están aprovechando estratégicamente el aumento del tráfico peatonal para impulsar las ventas de botellas con alto margen de beneficio y fomentar la promoción de la marca a largo plazo. Según datos del Ministerio de Turismo de la India, el Ocio, las Vacaciones y la Recreación representaron el 46.2 % de las llegadas de turistas extranjeros (FTA) en 2023, lo que reafirma la posición de la India como un destino vacacional de primer nivel a nivel mundial.[ 1 ]Fuente: Ministerio de Turismo, "Compendio de datos de turismo de la India 2024", www.tourism.gov.inEn Europa, la sinergia entre el turismo patrimonial y las ofertas exclusivas, como los programas de barricas in situ y las ediciones limitadas en salas de cata, realza el atractivo de las destilerías como destinos experienciales. De igual manera, en la región Asia-Pacífico, los resorts están innovando con la introducción de menús de vodka premium "de la granja a la coctelera", respondiendo eficazmente a la creciente demanda de experiencias de cócteles de alta gama. Además, la continua escasez de personal en los bares ha impulsado a los operadores a priorizar las bebidas espirituosas que cuentan con sistemas de apoyo integrales. En respuesta, las destilerías están ofreciendo de forma proactiva módulos de formación para bármanes y bibliotecas digitales de recetas, que no solo abordan los desafíos operativos, sino que también fortalecen la fidelidad a la marca entre los profesionales de la hostelería.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Regulaciones gubernamentales estrictas | -0.9% | Global | Largo plazo (≥4 años) |
| Inclinación de los consumidores hacia las bebidas saludables | -0.7% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Problemas de salud por el consumo excesivo | -0.6% | Global | Mediano plazo (2-4 años) |
| Creciente demanda de productos con bajo contenido de alcohol | -0.5% | Global | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones gubernamentales estrictas
Las complejidades regulatorias plantean barreras significativas para los productores de vodka artesanal. Los requisitos de etiquetado de alérgenos y nutrición propuestos por la Oficina de Impuestos y Comercio de Alcohol y Tabaco, con un plazo de cumplimiento de cinco años después de la publicación de la norma final, aumentan las dificultades administrativas para los pequeños productores. Además, las variaciones en las regulaciones estatales agravan las dificultades de cumplimiento. Por ejemplo, el Proyecto de Ley 2869 del Senado de Misisipi establece definiciones de bebidas espirituosas artesanales y requisitos de permisos que difieren de las normas federales. Asimismo, las leyes estatales que favorecen a los productores locales generan incertidumbre legal en virtud de la Cláusula de Comercio, como se demostró en casos como Granholm contra Heald, que abordó la discriminación contra fabricantes de otros estados. Estas presiones regulatorias afectan desproporcionadamente a los pequeños productores con recursos limitados para el cumplimiento, lo que podría restringir su entrada al mercado y sus oportunidades de crecimiento.
Inclinación de los consumidores hacia las bebidas saludables
Las directrices canadienses, que clasifican el consumo de alcohol en zonas de riesgo que van desde “sin alcohol” (sin riesgo) hasta “más de 7 bebidas por semana” (alto riesgo), destacan un cambio significativo hacia patrones de consumo conscientes de la salud.[ 2 ]Fuente: Statistics Canada, "Niveles de consumo de alcohol en Canadá", www.statcan.gc.caEste cambio desafía cada vez más el dominio de las categorías tradicionales de bebidas alcohólicas en el mercado. El Informe sobre la Situación Mundial del Alcohol y la Salud de la Organización Mundial de la Salud enfatiza la importancia de implementar políticas públicas para abordar los daños relacionados con el alcohol. Estas intervenciones han aumentado la presión regulatoria, obligando a la industria a adoptar un mensaje que promueve la reducción del consumo de alcohol. En consecuencia, la demanda de alternativas con menor contenido alcohólico está en aumento, lo que presenta tanto oportunidades como desafíos para los actores del mercado. Si bien las categorías tradicionales de bebidas espirituosas enfrentan obstáculos para adaptarse a estas preferencias cambiantes de los consumidores, los productores de vodka artesanal están aprovechando esta tendencia mediante la adopción de estrategias de posicionamiento premium. Al enfatizar la calidad superior y alinearse con la creciente preferencia por la moderación, estos productores están atendiendo eficazmente los patrones de consumo cambiantes del mercado.
Análisis de segmento
Por tipo: La innovación con sabor impulsa el posicionamiento premium
Las expresiones sin sabor retuvieron el 84.62 % de los ingresos de 2025, consolidando el mercado del vodka artesanal como la referencia para martinis clásicos y tragos con tragos largos. Sin embargo, las líneas con sabor impulsarán los ingresos a una tasa de crecimiento anual compuesta (TCAC) del 5.85 % hasta 2031, a medida que las destilerías lancen productos botánicos naturales y maceraciones de una sola fruta que eviten los aditivos artificiales. En los datos de venta minorista, las referencias de limón y hierbaluisa y pepino y menta se reabastecen más rápido que las extensiones tradicionales de vainilla o cereza, lo que confirma una transición hacia perfiles con matices. La demanda de lanzamientos de temporada limitada estimula el tráfico en las salas de degustación y favorece el aumento de los precios de las botellas, lo que fortalece los márgenes de beneficio de la marca.
El impulso de crecimiento se alinea con las revisiones de la Oficina de Impuestos y Comercio de Alcohol y Tabaco (TTB), que permiten un endulzamiento mínimo, manteniendo el estándar neutro del vodka. Esto da a los productores la libertad de añadir sutiles matices de dulzor y acidez sin caer en la clasificación de licor. La estrategia responde a las necesidades de bienestar, centrándose en extractos de fruta real y etiquetas limpias en lugar de sabores intensos a jarabe.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por materia prima: el dominio de los granos se enfrenta a la innovación alternativa
Los granos siguen siendo la base de la producción, representando el 68.92 % en 2025, gracias a la rentabilidad y la familiaridad del consumidor con los destilados de trigo y maíz. La adquisición regional de granos refuerza el mensaje de sostenibilidad y fomenta las alianzas entre agricultores y destiladores, lo que garantiza un suministro trazable mediante contratos a plazo negociados. Sin embargo, bases alternativas como la quinua, el arroz e incluso la leche permean los calendarios de lanzamiento, impulsando una tasa de crecimiento anual compuesta (TCAC) del 6.21 % para el segmento "otros".
La adopción de estos sustratos no convencionales responde a la creciente preocupación de los consumidores por los alérgenos e introduce perfiles de sabor únicos que satisfacen las preferencias de los bebedores aventureros y experimentales. Además, la experiencia técnica del Instituto de Investigación del Whisky Escocés (Scotch Whisky Research Institute) en la optimización de nuevos almidones está acelerando el desarrollo de recetas innovadoras. Esta transición hacia una gama más amplia de materias primas no solo diversifica el segmento, sino que también crea importantes oportunidades para la especialización regional y el establecimiento de sólidas alianzas agrícolas.
Por el usuario final: Las mujeres impulsan el crecimiento del consumo
Los consumidores masculinos representaron el 68.96 % del consumo de vodka artesanal en 2025, lo que refleja los patrones tradicionales de consumo de bebidas espirituosas, mientras que las mujeres representan el grupo demográfico de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.52 % hasta 2031. Esta dinámica de género refleja las tendencias generales de consumo de alcohol. El crecimiento del segmento femenino se correlaciona con la expansión de la cultura de la coctelería artesanal y la creciente presencia de mujeres en puestos de liderazgo en la industria hotelera.
Las consumidoras priorizan la calidad sobre la cantidad, en consonancia con el posicionamiento premium y los métodos de producción artesanal del vodka artesanal. Los datos canadienses destacan las diferencias de consumo según el género: el 20 % de los hombres consume 7 o más bebidas a la semana, en comparación con el 11 % de las mujeres, lo que indica una preferencia femenina por las ocasiones de consumo moderado y de alta calidad. Este cambio demográfico representa una oportunidad para que los productores artesanales desarrollen estrategias de marketing que prioricen la artesanía, la sostenibilidad y el consumo responsable. La transición hacia un marketing y un desarrollo de productos inclusivos desde el punto de vista del género refleja cambios sociales más amplios, que benefician a las categorías de bebidas espirituosas premium que priorizan la calidad y la autenticidad en lugar de la imagen de marca masculina tradicional.
Por categoría: El segmento premium acelera su crecimiento
El mercado masivo de vodka representa una participación del 58.05 % en 2025, lo que refleja la sensibilidad de los segmentos de consumidores a los precios y las relaciones de distribución consolidadas. Por su parte, las categorías premium impulsan un crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 7.11 % hasta 2031. La expansión del segmento premium se alinea con las tendencias más generales de la industria de las bebidas espirituosas, con las marcas High End Premium y Super Premium del whisky estadounidense. El vodka artesanal premium se beneficia de la tendencia general de premiumización que afecta a todas las categorías de bebidas espirituosas, donde los consumidores priorizan cada vez más la calidad, la procedencia y los métodos de producción sobre el precio.
El dominio del mercado masivo se atribuye al uso generalizado del vodka como bebida espirituosa para mezclar en grandes cantidades, mientras que el crecimiento del segmento premium se ve impulsado por el consumo puro y el uso en cócteles artesanales, donde las diferencias de calidad son más evidentes. La cartera premium plus de MGP Ingredients, que supera el crecimiento de la categoría, destaca el éxito de las estrategias de posicionamiento premium, incluso cuando las ventas de bebidas espirituosas de marca se enfrentan a retos derivados de los elevados niveles de inventario. La trayectoria del mercado indica una creciente polarización, con productos de mercado masivo orientados al valor por un lado y ofertas artesanales premium por el otro, lo que ejerce una mayor presión sobre las marcas de gama media en ambos extremos del espectro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el predominio del comercio minorista contrasta con la recuperación del comercio minorista
Los canales off-trade controlan el 85.73% del mercado en 2025, lo que refleja los patrones de compra de los consumidores y la accesibilidad de los comercios minoristas, mientras que los locales on-trade muestran un crecimiento del 5.66% hasta 2031, a medida que el sector hotelero se recupera de los efectos de la pandemia. El dominio del off-trade se debe a la conveniencia, las ventajas de precio y la mayor presencia de licores artesanales en licorerías especializadas y canales de alimentación premium. Las licorerías especializadas dentro del segmento off-trade ofrecen una formación de marca crucial y oportunidades de posicionamiento premium para los productores de vodka artesanal que buscan diferenciarse de las alternativas del mercado masivo.
El resurgimiento del sector hostelero subraya la tenacidad del sector. Los establecimientos del Reino Unido, impulsados por iniciativas gubernamentales como la ayuda energética y la reducción de las tasas comerciales, se esfuerzan por mantener sus operaciones. En California, las destilerías artesanales se benefician de una ampliación de los derechos de venta directa al consumidor, lo que facilita vías de distribución que eluden el sistema convencional de tres niveles. Este cambio no solo promete mayores márgenes de beneficio, sino que también fomenta la relación directa con los clientes. A medida que las preferencias de los consumidores se inclinan hacia la flexibilidad de compra y la interacción con la marca en múltiples puntos de contacto, la evolución del sector hacia estrategias omnicanal se hace evidente.
Análisis geográfico
Mercado de vodka artesanal de Norteamérica
Norteamérica es la base del mercado del vodka artesanal con una participación del 38.12% en los ingresos en 2025. La posición competitiva de la región se ve reforzada por redes de distribución consolidadas, lanzamientos de productos respaldados por celebridades y un suministro estable de maíz y trigo. Estados como California y Texas aprovechan los privilegios de venta directa al consumidor, reduciendo la dependencia de los mayoristas nacionales y facilitando modelos de negocio rentables de salas de cata.
Mercado europeo de vodka artesanal
Se proyecta que Europa alcance una tasa de crecimiento anual del 7.49 % hasta 2031, impulsada por el auge del turismo experiencial y la creciente influencia de los consumidores con conciencia ecológica. Los viajeros comprometidos con la sostenibilidad participan cada vez más en visitas a destilerías y compran botellas, lo que contribuye al crecimiento del mercado. Además, el mensaje constante de Spirits Europe sobre el consumo responsable de alcohol apoya a las marcas premium que priorizan la moderación y la artesanía por encima de las ventas a gran escala.
Mercado de vodka artesanal en Asia-Pacífico, Oriente Medio y África y Sudamérica
Asia-Pacífico ofrece un importante potencial de crecimiento, impulsado por la expansión de los segmentos de consumidores de altos ingresos. La creciente cultura de los cócteles en la región está creando oportunidades para las marcas premium de vodka. En Tailandia y Vietnam, donde el turismo prospera, el vodka de arroz de elaboración local se está convirtiendo en un regalo popular, rivalizando con las marcas importadas. Si bien los volúmenes de ventas actuales son modestos, el crecimiento de la región supera los promedios mundiales, lo que subraya su importancia en los próximos años. Factores como el aumento de la llegada de turistas, la urbanización y el auge de la clase media están marcando las tendencias en Oriente Medio, África y Sudamérica. Además, la influencia de las redes sociales en estas zonas está intensificando el interés de los consumidores por explorar nuevos sabores y variedades.

Panorama regulatorio
Los productores de vodka artesanal operan bajo estrictas definiciones de bebidas espirituosas y normas de etiquetado que afectan tanto a las opciones de formulación como a la comercialización transfronteriza. En Estados Unidos, el vodka está regulado por las normas de identidad de la Parte 5 del Título 27 del Código de Regulaciones Federales (27 CFR Parte 5), incluyendo la sección 5.141 del 27 CFR, que exige un carácter neutro y prescribe las normas de designación y etiquetado. La Oficina de Impuestos y Comercio de Alcohol y Tabaco (TTB) también supervisa las aprobaciones de etiquetas y ofrece orientación sobre bebidas espirituosas destiladas. En enero de 2025, el Registro Federal impulsó la reglamentación de las Declaraciones de Información sobre el Alcohol para vinos, bebidas espirituosas destiladas y bebidas de malta, lo que refuerza la idea de que la preparación para el cumplimiento y la gestión del cambio de etiquetas pueden traducirse en costos y retrasos reales para las marcas más pequeñas.
En Europa, el Reglamento (UE) 2019/787 establece definiciones de bebidas espirituosas y requisitos de etiquetado, incluyendo la divulgación de materias primas cuando el vodka se produce a partir de fuentes distintas a los cereales o las patatas, lo que determina cómo se posicionan los vodkas artesanales de base alternativa en torno a su procedencia. El Reglamento (UE) 2024/1143 refuerza el marco institucional en torno a la protección del origen y la denominación al establecer un sistema unificado para las indicaciones geográficas (IG) en todos los productos, incluidas las bebidas espirituosas, elevando el nivel de trazabilidad y cumplimiento vinculado al posicionamiento de las IG. En febrero de 2026, el Reglamento (UE) 2026/471 modificó los requisitos de etiquetado de las bebidas espirituosas para mejorar la flexibilidad de la cadena de suministro y reducir ciertas cargas administrativas que pueden ser más pronunciadas para las PYME que gestionan variaciones frecuentes de SKU, envases y etiquetas específicas del mercado.
Panorama competitivo
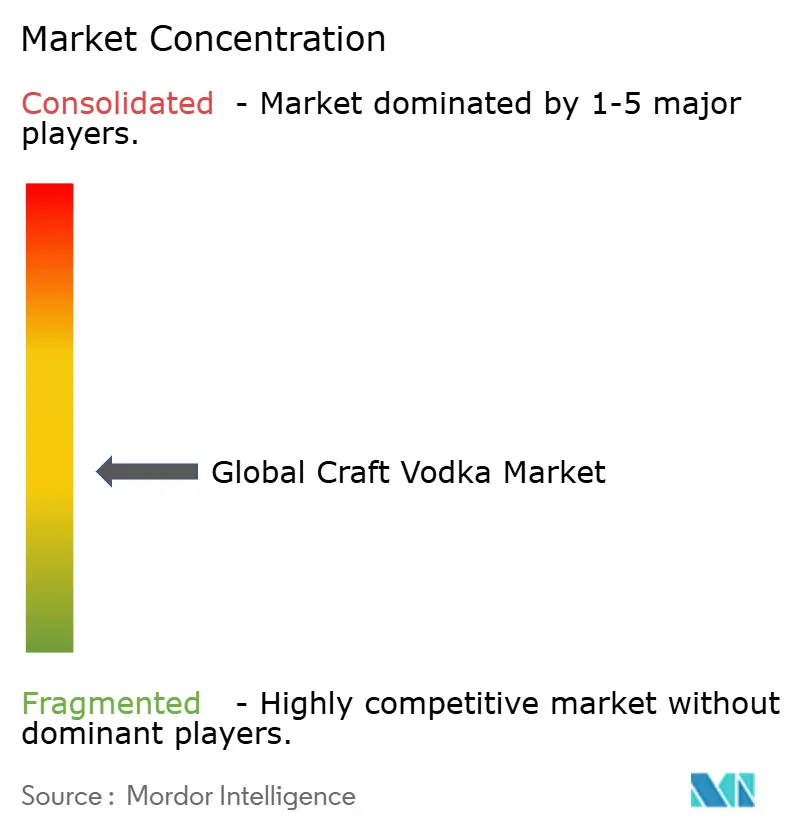
El mercado del vodka artesanal está moderadamente fragmentado debido a la presencia de grandes empresas regionales y nacionales en diferentes países. Se hace hincapié en la fusión, expansión, adquisición y asociación de empresas, así como en el desarrollo de nuevos productos, como estrategias adoptadas por las empresas líderes para impulsar la presencia de su marca entre los consumidores. Entre los principales actores que operan en el mercado se encuentran Diageo Plc, Pernod Ricard SA, William Grant and Sons Ltd, Suntory Global Spirits Inc y Heaven Hill Brands.
Los destiladores priorizan la autenticidad sobre la escala, enfocándose en granos regionales e iniciativas de energía renovable. La adopción de tecnologías como alambiques de destilación automatizados y la trazabilidad de ingredientes basada en blockchain garantiza la consistencia de los lotes, manteniendo al mismo tiempo una imagen de marca artesanal. MGP Ingredients, proveedor clave de bebidas espirituosas neutras para numerosas marcas artesanales, está expandiendo simultáneamente su portafolio premium, lo que resalta su influencia estratégica en el mercado.
Los productores de lotes pequeños están aprovechando el crowdfunding y la emisión de bonos locales para obtener financiación para almacenes de barriles y centros de visitantes, diversificando así sus fuentes de ingresos. Las iniciativas de sostenibilidad, como los objetivos de neutralidad de carbono y los sistemas de agua de circuito cerrado, están dejando de ser factores diferenciadores competitivos para convertirse en estándares básicos del sector.
Líderes de la industria del vodka artesanal
-
diageo plc
-
Pernod Ricard S.A.
-
William Grant and Sons Ltd
-
Suntory Global Spirits Inc
-
Marcas de Heaven Hill.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Second Act Spirits amplió su producción en Amsterdam, Nueva York, inaugurando una nueva planta para dar soporte a una mayor producción y una distribución más amplia. La empresa combinó este aumento de capacidad con lanzamientos como el vodka de frutos del bosque, lo que demuestra cómo las inversiones en instalaciones se utilizan para acelerar el ritmo de innovación y mejorar la visibilidad en los puntos de venta.
- Mayo de 2026: OVO Vodka trasladó sus operaciones de destilación de Jacksonville, Florida, a Waterbury, Connecticut, en colaboración con CoreBev y su filial de producción, Connecticut Distilling. Esta reubicación consolida la producción en un centro especializado, lo que permite tiempos de respuesta más rápidos en la cadena de suministro y un desarrollo más flexible de productos personalizados para el sector minorista y de hostelería.
- Octubre de 2024: Pernod Ricard India inició la construcción de una destilería de malta a gran escala y una planta de maduración en Nagpur, Maharashtra, como parte de un plan de inversión a largo plazo. Si bien el proyecto se centra en la malta, evidencia la asignación sostenida de capital por parte de grandes empresas a la infraestructura de destilación en Asia, lo que puede transformar el abastecimiento regional, las opciones de destilación por contrato y el acceso al mercado para las carteras de bebidas espirituosas premium, incluido el vodka.


Alcance y metodología
El mercado mundial de vodka artesanal se ha segmentado por tipo en vodka artesanal con y sin sabor; y por canal de distribución en canales dentro y fuera del comercio. Además, el estudio proporciona un análisis del mercado del vodka artesanal en los mercados emergentes y establecidos en todo el mundo, incluidos América del Norte, Europa, Asia-Pacífico, América del Sur y Medio Oriente y África.
| De Sabor |
| sin sabor |
| A base de granos |
| a base de patata |
| Otros |
| Hombres |
| Mujeres |
| Misa |
| Premium |
| En el comercio | |
| Fuera de comercio | Tiendas especializadas/licores |
| Otros canales fuera del comercio |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Egipto | |
| Marruecos | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | De Sabor | |
| sin sabor | ||
| Por Materia Prima | A base de granos | |
| a base de patata | ||
| Otros | ||
| Por usuario final | Hombres | |
| Mujeres | ||
| Por categoría | Misa | |
| Premium | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Tiendas especializadas/licores | |
| Otros canales fuera del comercio | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Egipto | ||
| Marruecos | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado del vodka artesanal?
El mercado del vodka artesanal está valorado en 6.57 millones de dólares en 2026 y se proyecta que alcance los 8.55 millones de dólares en 2031.
¿Qué región lidera las ventas globales?
América del Norte posee la mayor participación, con un 38.12 % de los ingresos de 2025, respaldada por una distribución madura y sólidas leyes de venta directa al consumidor.
¿Qué segmento está creciendo más rápido?
Se pronostica que el vodka saborizado registrará una CAGR del 5.85 % hasta 2031, superando a las expresiones sin sabor, ya que los consumidores buscan infusiones botánicas naturales.
¿Cómo afectan las regulaciones a los productores artesanales?
Las normas propuestas en Estados Unidos sobre etiquetado de alérgenos y nutrición aumentan los costos de cumplimiento, mientras que el impuesto basado en la graduación alcohólica del Reino Unido aumenta los impuestos a las bebidas espirituosas con un grado alcohólico superior al 22 %.
Última actualización de la página:



