

Tamaño y participación en el mercado de las creperas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 158.56 mil millones |
| Tamaño del mercado (2031) | USD 224.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.17% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de máquinas para hacer crepes por Mordor Intelligence
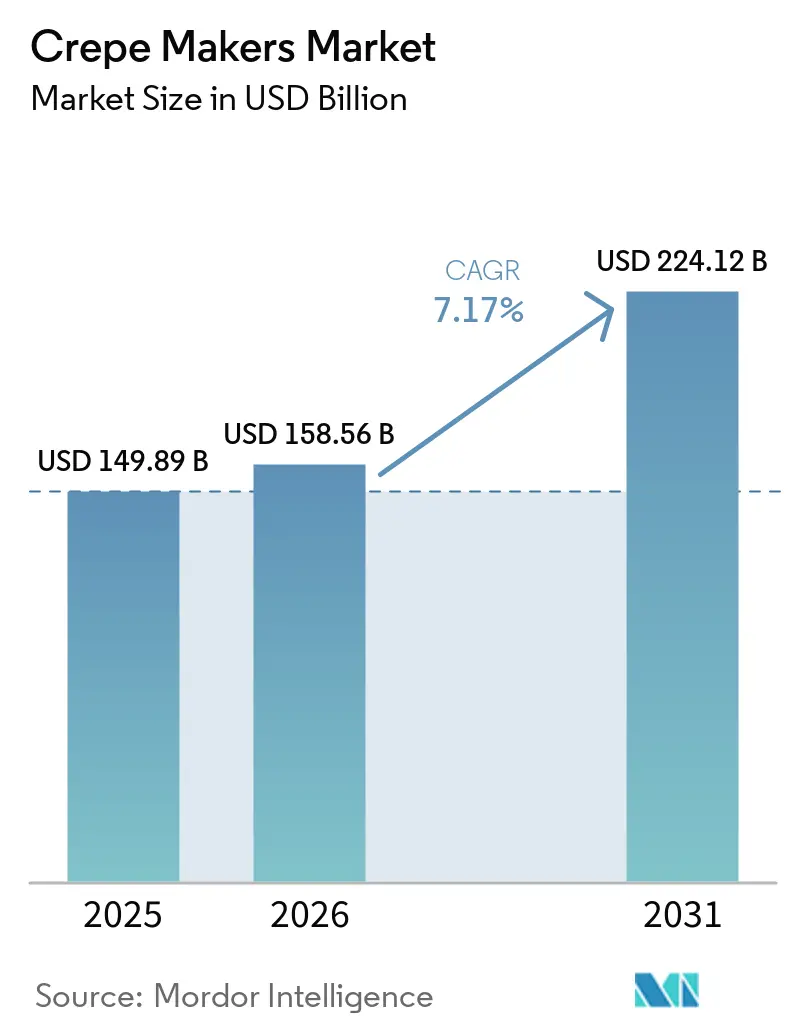
Se proyecta que el mercado de máquinas para crepes alcance los 149.89 millones de dólares en 2025, los 158.56 millones en 2026 y los 224.12 millones en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.17 % entre 2026 y 2031. La demanda en este mercado se beneficia del auge de la restauración fuera del hogar y de la recuperación del gasto en hostelería impulsada por el turismo en las principales zonas de Asia-Pacífico y Norteamérica. La electrificación impulsada por políticas públicas también está transformando las especificaciones, con mandatos de construcción totalmente eléctricos e incentivos para plataformas de inducción que promueven la transición hacia equipos eficientes y conformes a la normativa. La presión regulatoria paralela sobre las sustancias PFAS en los utensilios de cocina está acortando los ciclos de vida de los productos e impulsando la adopción de platos y recubrimientos libres de PFAS, lo que orienta el desarrollo de productos y las prioridades de adquisición. Por último, las compras digitales y la financiación integrada están ampliando la oferta y acelerando las decisiones de compra, incrementando así la contribución online al mercado de máquinas para crepes.
Conclusiones clave del informe
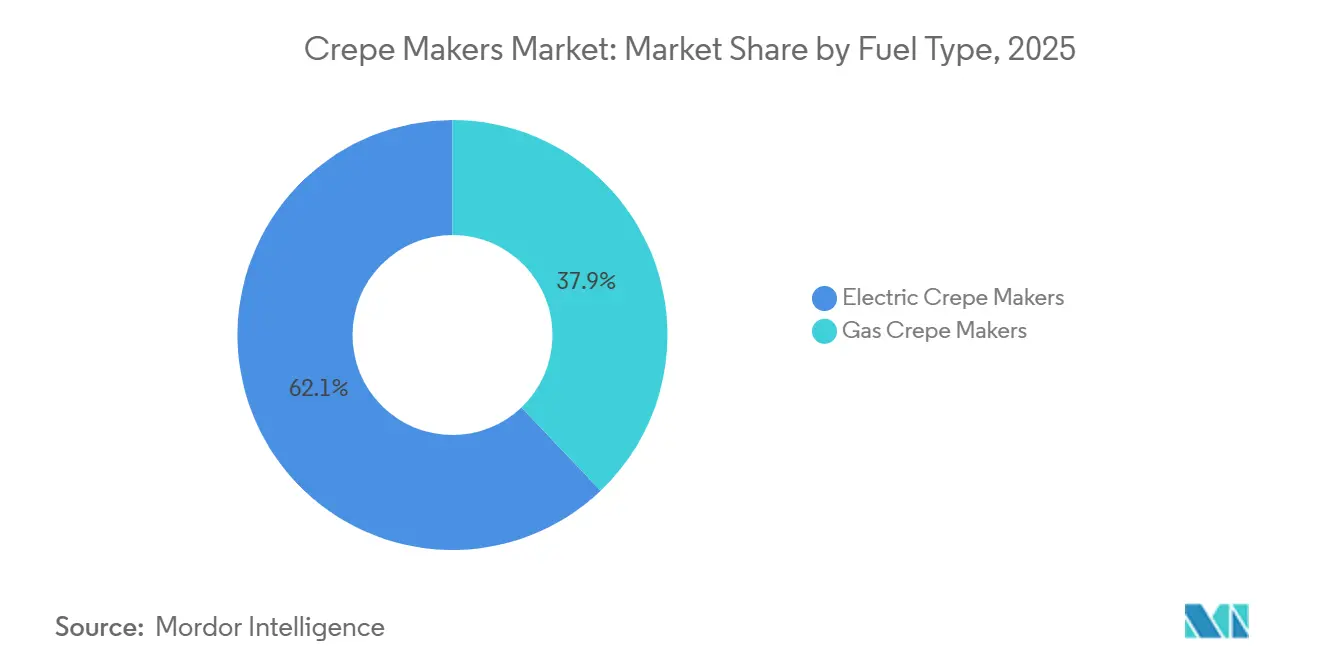
- Por tipo de combustible, la eléctrica lideró con el 62.11% de la cuota de mercado de las máquinas para hacer crepes en 2025, y es la de mayor crecimiento con una tasa de crecimiento anual compuesta del 7.56% hasta 2031.
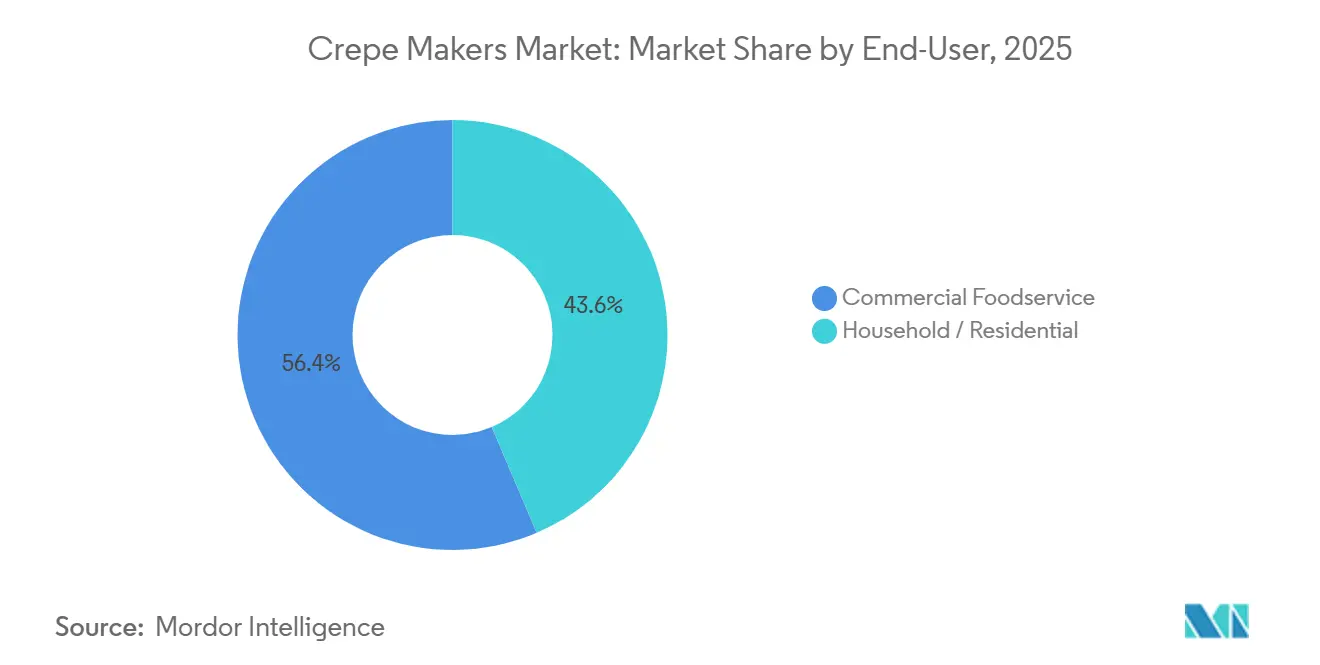
- Por tipo de usuario final, el sector de servicios de alimentación comercial representó el 56.41% del mercado de máquinas para hacer crepes en 2025, mientras que se prevé que el sector doméstico y residencial crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.94% hasta 2031.
- En cuanto al diámetro de la placa, la categoría de 14 a 16 pulgadas acaparó el 44.32 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.29 % hasta 2031 en el mercado de máquinas para hacer crepes.
- En cuanto al nivel de automatización, las unidades manuales de sobremesa dominaron el mercado de las máquinas para hacer crepes con una cuota del 61.11 % en 2025, mientras que las líneas continuas totalmente automáticas avanzan a un ritmo de crecimiento anual compuesto del 7.83 % hasta 2031.
- Por canal de distribución, el comercio minorista físico representó el 55.43% de la cuota de mercado en 2025 en el sector de las máquinas para hacer crepes, mientras que los canales online son los que crecen más rápidamente, con una tasa de crecimiento anual compuesta del 9.44% hasta 2031.
- Geográficamente, Norteamérica representó el 38.81% de los ingresos de 2025 en el mercado de máquinas para hacer crepes, y se prevé que Asia-Pacífico sea la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 7.69% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de máquinas para hacer crepes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de las ventas de restaurantes y del servicio de comidas fuera del hogar | + 1.8% | Presencia global, con mayor presencia en los corredores urbanos de Asia-Pacífico y Norteamérica. | Mediano plazo (2-4 años) |
| La recuperación del turismo está impulsando los cafés, los quioscos callejeros y los servicios de catering para eventos. | + 1.2% | Mercados turísticos globales, más pronunciados en el sudeste asiático, el Mediterráneo y América del Norte. | Corto plazo (≤ 2 años) |
| Transición hacia equipos de cocina comerciales conectados y de bajo consumo energético. | + 1.5% | América del Norte y las zonas regulatorias de la Unión Europea, con repercusiones en las áreas metropolitanas de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Penetración del comercio electrónico en pequeños electrodomésticos de cocina | + 0.9% | Global, liderado por los mercados digitales de Norteamérica y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Las políticas de electrificación de edificios están impulsando a los operadores hacia modelos eléctricos. | + 1.3% | Se están ampliando los mandatos a nivel nacional en Nueva York y California, en mercados seleccionados de la Unión Europea y a nivel municipal. | Largo plazo (≥ 4 años) |
| El escrutinio sobre las sustancias PFAS está acelerando el cambio hacia placas de hierro fundido y cerámica. | + 0.5% | Los regímenes estatales de Estados Unidos, Dinamarca y partes de la Unión Europea están incluidos en el ámbito de aplicación. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de las ventas en restaurantes y servicios de comida fuera del hogar
El crecimiento de las ventas de restaurantes y la expansión de las cadenas están impulsando una mayor demanda de equipos de cocina que apoyan directamente los formatos de postres y refrigerios a base de masa. Se proyecta que los ingresos del mercado de servicios de alimentos del sudeste asiático aumenten de USD 223.8 mil millones en 2025 a USD 416.37 mil millones para 2030, a una CAGR del 13.2%, lo que es un fuerte telón de fondo para nuevas aperturas de cafés y despliegues de quioscos que dependen de equipos compactos de calentamiento rápido [1] QSR Magazine Staff, “Global Expansion Plans at Leading QSR Chains,” QSR Magazine, qsrmagazine.com . McDonald's planea agregar alrededor de 10,000 ubicaciones en todo el mundo para 2027, con más de un tercio en China, lo que indica construcciones y reemplazos de cocina sostenidos que se extienden a electrodomésticos especializados. Starbucks agregó cientos de tiendas netas nuevas en el año fiscal 2025 y está guiando un crecimiento continuo de unidades en 2026, reforzando el flujo para la adquisición de equipos alineados con los segmentos del día de desayuno y refrigerio. A medida que los operadores estandarizan los menús y optimizan la productividad, adoptan plataformas especializadas que ofrecen una producción constante y rápida, lo que impulsa las mejoras en el mercado de las máquinas para hacer crepes. El crecimiento de las unidades y la innovación en los menús, especialmente en zonas urbanas con gran afluencia de público, se traducen en la adquisición de equipos para múltiples estaciones y la renovación de la flota de máquinas como parte de estrategias más amplias de optimización de la cocina.
La recuperación del turismo impulsa la compra de cafés, quioscos callejeros y equipos para eventos.
La recuperación del turismo ha mejorado el rendimiento de los servicios de alimentos y bebidas en los hoteles e impulsado la actividad de los quioscos callejeros, lo que ha generado un mayor interés en los pedidos de equipos en los micrositios de hostelería. En el sudeste asiático, el gasto de los visitantes internacionales en alimentos y bebidas aumentó un 180 % entre 2022 y 2024, mientras que los hoteles registraron incrementos del 40 % al 50 % en los ingresos por alimentos y bebidas por habitación disponible, lo que incentivó la adquisición de plataformas de cocina compactas y duraderas. El programa MyKiosk de Malasia formalizó la venta ambulante, con una fuerte adopción en sucesivas fases, brindando a los vendedores acceso a estructuras estandarizadas y listas para la alimentación eléctrica que se adaptan a la cocción portátil por inducción. Los operadores en estos entornos buscan ciclos rápidos de montaje y desmontaje, así como un rendimiento de calentamiento constante durante largos periodos de servicio, lo que centra la atención en unidades de tamaño mediano y fáciles de limpiar. La combinación del flujo de visitantes impulsado por el turismo y los formatos de microcomercio formalizados favorece la compra recurrente en el mercado de las creperas, a medida que los conceptos se replican en lugares de alto tránsito. A medida que se normalizan los volúmenes de hoteles y eventos, las flotas de equipos se están renovando para adaptarse a una mayor ocupación y a una oferta de menús más diversificada en cafeterías y quioscos.
Transición hacia equipos de cocina comerciales conectados y de bajo consumo energético.
La eficiencia y la conectividad se están convirtiendo en elementos centrales de las decisiones de compra en las cocinas profesionales. Las plataformas de inducción convierten la energía con una eficiencia de aproximadamente el 90 %, en comparación con el 40 % del gas, lo que reduce los costos de energía en más de un tercio y mantiene las cocinas más frescas. Los incentivos políticos ofrecen un atractivo fiscal, incluido un crédito fiscal del 30 % de hasta USD 5,000 por unidad de inducción bajo la Sección 25C de la Ley de Reducción de la Inflación, que acorta los períodos de recuperación de la inversión para las actualizaciones eléctricas. La capacidad financiera también es favorable, ya que los volúmenes de financiación de equipos se mantuvieron sólidos hasta 2026, con amplias tasas de aprobación de crédito, lo que facilita a los operadores la financiación de equipos de tecnología avanzada. Las tasas de aprobación para préstamos de equipos varían según el tipo de prestamista y siguen siendo favorables tanto para prestamistas especializados como en línea, lo que acelera la adopción de electrodomésticos conectados y de bajo consumo energético. En cuanto a los productos, los utensilios de cocina inteligentes M Sense de Miele utilizan sensores integrados para comunicarse con las placas de inducción. Al mismo tiempo, la tecnología SmartThings Energy de Samsung puede reducir el consumo de energía al activar el Modo de Energía con IA, lo que demuestra la convergencia entre hardware y software. Estos factores están definiendo las especificaciones para el mercado de las creperas, donde los modelos eléctricos y equipados con sensores se ajustan a los requisitos de cumplimiento y a los objetivos operativos.
Las políticas de electrificación de edificios impulsan a los operadores hacia las máquinas de crepes eléctricas.
La creciente regulación en Norteamérica está impulsando la transición de las cocinas comerciales hacia la infraestructura eléctrica, y los operadores están adaptando sus procesos de adquisición para protegerse ante la creciente rigidez de los códigos. La Ley de Edificios Totalmente Eléctricos del Estado de Nueva York prohíbe los sistemas de combustibles fósiles en los nuevos edificios comerciales de menos de 7 pisos a partir del 1 de enero de 2026, lo que afecta directamente la elección de equipos de cocina en las nuevas construcciones. Los cambios en el código energético de California para 2025 entrarán en vigor en 2026 e impulsan la creación de cocinas preparadas para la electricidad, lo que aumenta el atractivo de las plataformas de inducción en nuevos proyectos y renovaciones importantes. A nivel local, decenas de ciudades estadounidenses han promulgado medidas que restringen o eliminan gradualmente las conexiones de gas en edificios comerciales, lo que incrementa el riesgo de que los electrodomésticos que solo funcionan con gas queden obsoletos. Paralelamente, jurisdicciones como Los Ángeles y San Francisco vinculan las emisiones de los restaurantes a las obligaciones de cumplimiento y las sanciones, lo que refuerza la necesidad de modernizar los equipos eléctricos. Los operadores también deben cumplir con las normas de seguridad y los códigos aplicables a los sistemas sin ventilación y de recirculación, como UL 710B y NFPA 96, que priorizan los modelos eléctricos que cumplen con la normativa y cuentan con filtración certificada. Estos requisitos están inclinando el costo total de propiedad a favor de las unidades eléctricas en el mercado de las máquinas para hacer crepes, ya que los operadores planifican inversiones en equipos de larga duración.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital iniciales y obstáculos financieros para los operadores de PYMES. | -1.4% | Global, con especial atención a las regiones emergentes de Asia-Pacífico y América Latina. | Mediano plazo (2-4 años) |
| La transición hacia productos antiadherentes y con PFAS aumenta los costos de la lista de materiales y de cumplimiento. | -0.7% | Regímenes estatales de Estados Unidos y mercados influenciados por la Unión Europea | Mediano plazo (2-4 años) |
| Problemas relacionados con la uniformidad del calor y la facilidad de mantenimiento en los modelos de gama baja. | -0.3% | Global, concentrado en niveles de equipamiento económicos. | Corto plazo (≤ 2 años) |
| Competencia de planchas y parrillas multifuncionales. | -0.5% | Con presencia global, su mayor fortaleza se encuentra en las cocinas comerciales de Norteamérica y en los mercados emergentes de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Elevados gastos de capital iniciales y obstáculos de financiación para los operadores de pymes.
La intensidad de capital y la selectividad de los prestamistas pueden ralentizar los ciclos de reemplazo de las plataformas de cocina especializadas. Muchas pequeñas empresas informaron haber buscado financiación en 2025, pero menos de la mitad recibieron la aprobación completa, lo que limitó la capacidad de comprar electrodomésticos no esenciales en plazos cortos [2] GoFoodservice, “Restaurant Financing and Profitability Benchmarks”, GoFoodservice, gofoodservice.com . Las tasas de aprobación varían según el tipo de prestamista, siendo los canales de financiación en línea y cautivos generalmente más flexibles. Sin embargo, la evaluación crediticia sigue siendo más estricta que antes, lo que empuja a algunos operadores hacia el arrendamiento en lugar de la compra. Los restaurantes operan con márgenes de beneficio antes de impuestos reducidos, y las compras de equipos deben alinearse con los ciclos de ingresos y la disponibilidad de efectivo, lo que alarga los plazos de decisión para las unidades de un solo propósito. Cuando las aprobaciones son claras, los costos de los intereses y las inyecciones de capital requeridas influyen en la elección entre modelos manuales y automatizados, ya que los operadores optimizan el flujo de caja a corto plazo. Estas dinámicas de financiación moderan el ritmo de las actualizaciones en el mercado de las máquinas para hacer crepes, a pesar del fuerte interés en el producto impulsado por el ahorro de energía y el cumplimiento normativo.
Competencia de planchas, sartenes y superficies planas multifunción.
Las planchas y superficies planas multiusos ofrecen una alta utilización a lo largo del día, compitiendo por el mismo espacio en la encimera y presupuesto que las máquinas de crepes especializadas. Una plancha de gas de 91 cm (36 pulgadas) puede costar entre 1,500 y 3,500 dólares estadounidenses y permite preparar desayunos y almuerzos con diversos platos en un espacio reducido. A medida que los utensilios de cocina inteligentes incorporan funciones como la retroalimentación de sensores y la regulación automática de la potencia, la diferencia de rendimiento con los electrodomésticos especializados se reduce en contextos de menor volumen, lo que aumenta la presión de sustitución. Los formatos orientados al reparto a domicilio y las cocinas pequeñas suelen preferir plataformas modulares que permiten cambiar de concepto sin necesidad de reconfiguración, lo que refuerza la propuesta de valor de las superficies multifuncionales. Las máquinas de crepes especializadas mantienen una ventaja en cuanto a consistencia y velocidad a altos volúmenes. Sin embargo, el segmento de mercado más sensible al presupuesto seguirá evaluando planchas y sartenes que cumplan múltiples funciones con una sola compra. Este efecto de sustitución persiste tanto en compradores comerciales como residenciales y afecta progresivamente al mercado de las máquinas de crepes.
Análisis de segmento
Por tipo de combustible: El dominio de la energía eléctrica se acelera gracias a las políticas favorables.
Las creperas eléctricas acapararon el 62.11 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.56 % hasta 2031, el crecimiento más rápido entre los segmentos de combustible. Los códigos de electrificación en Norteamérica y algunos mercados europeos están impulsando las nuevas construcciones hacia instalaciones preparadas para la inducción, lo que aumenta el riesgo a largo plazo de activos que solo funcionan con gas y queden obsoletos. Las medidas municipales para limitar las nuevas conexiones de gas y los objetivos de emisiones municipales contribuyen al cambio estructural hacia los equipos eléctricos. Los operadores también obtienen beneficios laborales gracias a cocinas más frescas y un control preciso de la temperatura, ventajas adicionales de las plataformas de inducción. Incentivos como un crédito fiscal del 30 % de hasta 5,000 USD por unidad de inducción en virtud de la Sección 25C mejoran aún más la rentabilidad de los modelos eléctricos en el mercado de las creperas.
Las unidades de gas siguen siendo útiles para operadores que valoran la familiaridad y el calor instantáneo, o que operan en regiones con infraestructura de gas consolidada y menos restricciones normativas a corto plazo. Sin embargo, cada vez más localidades limitan el suministro de gas a edificios comerciales, reduciendo así la base potencial para plataformas exclusivamente de gas durante los ciclos de nueva construcción. Donde los precios locales de la energía se mantienen estables y el riesgo normativo es bajo, los equipos de gas podrían persistir hasta que los periodos de reemplazo se alineen con planes de electrificación más amplios. Durante el período de pronóstico, la electricidad seguirá siendo la opción preferida, ya que el cumplimiento normativo, la eficiencia y la financiación convergen en una misma trayectoria, lo que también favorece una mayor integración de funciones conectadas.
Por diámetro de plato: La gama de tamaño medio equilibra la producción y el espacio ocupado.
El segmento de 14 a 16 pulgadas acaparó el 44.32 % del mercado de creperas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.29 % hasta 2031, lo que refleja un equilibrio entre la productividad y el espacio en el mostrador para cafeterías y quioscos. Las plataformas de diámetro medio pueden producir más de 60 crepes por hora en espacios reducidos, como se observa en los nuevos diseños de doble superficie con elementos calefactores integrados y controles programables. Estas unidades también se adaptan a los formatos estandarizados de quioscos y cocinas pequeñas que priorizan la rapidez, la uniformidad y la sencillez de la limpieza. A medida que se generalizan las tecnologías de autoservicio en la zona de atención al cliente, los operadores suelen replicar esa eficiencia con equipos de tamaño medio y alta productividad detrás del mostrador. Este segmento está bien posicionado para la demanda de reemplazo y de nuevas unidades en el mercado de creperas, dado que el espacio urbano se reduce.
Las placas de ≤13 pulgadas están orientadas al uso doméstico y a pequeños operadores que priorizan la portabilidad sobre la máxima productividad. Se integran bien con placas de inducción portátiles y presupuestos de energía reducidos, lo que resulta ideal para puestos temporales y de temporada. Por otro lado, las placas de ≥17 pulgadas y los modelos dobles o industriales están dirigidos a entornos de alto volumen, como comedores y empresas de catering. Estas unidades suelen combinarse con funciones de automatización y dispensación por batería para estabilizar el rendimiento, aunque su mayor inversión limita su adopción a operadores con un capital considerable. Con el tiempo, la estandarización de las cadenas y los modelos de comedores deberían aumentar la demanda de formatos más grandes donde la mano de obra y la uniformidad son los factores limitantes.
Por nivel de automatización: predominan las unidades manuales, la automatización gana terreno a medida que aumentan los costos laborales.
Las máquinas manuales de mostrador dominaron el mercado con una cuota del 61.11 % en 2025, ya que los compradores valoran los bajos costes de adquisición, la sencillez de uso y la mínima formación requerida. Sus precios se ajustan a los de las pequeñas cafeterías y los vendedores ambulantes, y se adaptan a las limitaciones de energía y espacio sin necesidad de instalaciones complejas. La financiación para las máquinas de menor precio sigue siendo favorable en los canales de préstamos especializados y en línea, lo que favorece ciclos de renovación estables. Los sistemas semiautomáticos reducen la fatiga del operario y mejoran la uniformidad de las porciones en establecimientos de volumen medio, y sirven de puente entre la elaboración manual y la automatización completa. Esta dinámica mantiene una amplia base instalada de máquinas manuales en el mercado de las creperas, incluso a medida que la automatización gana terreno.
Las líneas continuas totalmente automáticas, aunque actualmente tienen una base más pequeña, se proyecta que crecerán a una tasa de crecimiento anual compuesta (CAGR) del 7.83 % hasta 2031, a medida que la robótica y la IA alcancen la madurez comercial. Los sistemas de fritura automatizados de Miso Robotics demuestran cómo la robótica en la trastienda puede duplicar la productividad humana, reducir el tiempo de instalación y ofrecer fiabilidad en múltiples turnos. Los modelos de robótica como servicio (Robotics-as-a-Service), que tarifican la automatización mensualmente en lugar de mediante una inversión inicial (CAPEX), también están ampliando el acceso para operadores de cadenas y plantas de alto rendimiento. Las demostraciones en el CES y los proyectos piloto sugieren que los sistemas conectados y con gran cantidad de sensores están pasando de las pruebas a la implementación a gran escala en tareas de preparación específicas. A medida que los costos laborales sigan aumentando en 2026, las líneas de producción automatizadas se vuelven cada vez más atractivas para los economatos y las operaciones de entrega que buscan disponibilidad las 24 horas del día, los 7 días de la semana.
Por usuario final: el segmento comercial domina, el residencial experimenta un fuerte crecimiento tras la pandemia.
El sector de servicios de alimentación comercial representó el 56.41 % del mercado de máquinas para hacer crepes en 2025, impulsado por la expansión de las cadenas, la densidad de cafeterías y el volumen de ventas generado por eventos en los corredores de hostelería. El mercado de servicios de alimentación del sudeste asiático se encuentra en una senda de crecimiento de dos dígitos hasta 2030, y las grandes cadenas siguen invirtiendo en nuevos establecimientos, lo que resulta positivo para la adquisición de equipos de cocina. McDonald's ha presentado planes para añadir alrededor de 10 000 locales a nivel mundial para 2027, con un fuerte impulso en las ciudades de menor tamaño de China, lo que impulsa la implementación de equipos estandarizados. Starbucks mantuvo un saldo neto de nuevas aperturas en el ejercicio fiscal de 2025 y planea continuar su expansión en 2026, lo que mantiene una demanda constante de plataformas compactas y de alta producción. La recuperación del turismo y de los servicios de alimentación y bebidas en hoteles también contribuye a la base de compras de quioscos y cafeterías que dependen de unidades duraderas y de calentamiento rápido.
Los compradores residenciales y domésticos representaron el 43.59 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.94 % hasta 2031, la más rápida entre los usuarios finales. El comercio electrónico y la financiación integrada amplían el acceso, incluyendo los préstamos para equipos con pago a plazos (BNPL) y los préstamos en línea que reducen las barreras de entrada para electrodomésticos especializados. La adopción de cocinas inteligentes está en aumento, con los utensilios de cocina con sensores integrados de Miele y los electrodomésticos con IA de Samsung que demuestran cómo el software mejora el control de la temperatura y los perfiles de energía en el hogar. El interés de los consumidores en utensilios de cocina libres de PFAS está influyendo en la elección de materiales, y las marcas comunican los protocolos de prueba para reducir el riesgo percibido. Los compradores residenciales prefieren unidades manuales fáciles de almacenar con una estética limpia y un calor predecible, lo que respalda la continua adhesión a los ecosistemas de electrodomésticos de encimera en el mercado de las creperas.
Por canal de distribución: El canal offline sigue predominando, mientras que el online experimenta un auge en las compras y la financiación digitales.
En 2025, las redes de venta minorista y de distribuidores sin conexión a internet alcanzaron una cuota de mercado del 55.43 %, gracias a la evaluación práctica de los productos, el soporte para la instalación y la posibilidad de negociar el servicio. Las tiendas físicas también permiten realizar demostraciones que muestran la uniformidad del calor y el rendimiento antiadherente, factores que siguen siendo diferenciadores clave. Los distribuidores se encargan de la planificación del espacio y de los servicios, además de coordinar la formación, lo que beneficia a los operadores más pequeños que carecen de experiencia técnica interna.
Los canales online alcanzaron una cuota de mercado del 44.57 % en 2025 y están creciendo a un ritmo anual compuesto del 9.44 % hasta 2031, el más rápido entre los canales del mercado de creperías. La financiación integrada y el sistema BNPL (compra ahora, paga después) aumentan la accesibilidad, mientras que las altas tasas de aprobación en los préstamos online reducen las fricciones en el proceso de pago. Los marketplaces agregan inventario, mejoran la transparencia de precios y agilizan los ciclos de adquisición, lo que resulta ideal para los operadores más jóvenes y con una clara orientación digital. Los formatos de reparto a domicilio y las cocinas fantasma suelen adquirir equipos online para acortar los plazos de apertura y comparar ofertas de múltiples proveedores en una sola sesión. Los portales B2B online también admiten pedidos de mayor importe para tecnologías de atención al cliente, como los quioscos de autoservicio, que cada vez se combinan más con equipos de gestión de cocina optimizados.
Análisis geográfico
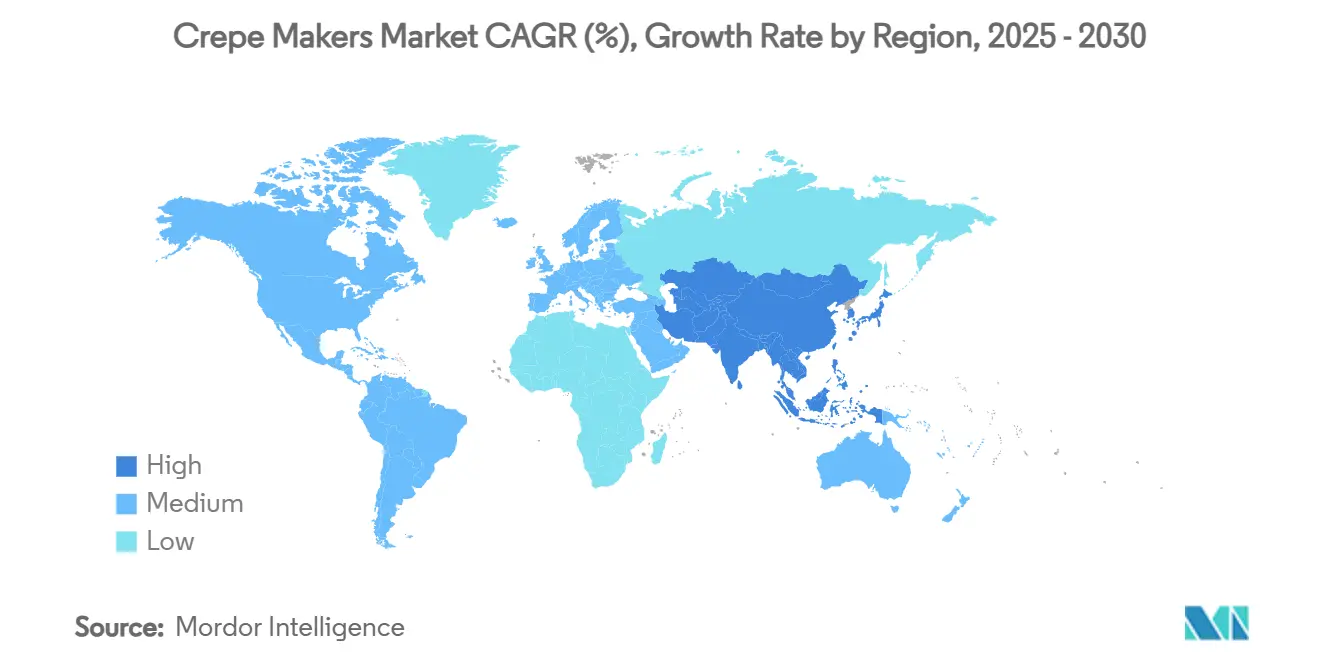
América del Norte representó el 38.81% del mercado de máquinas para hacer crepes en 2025, respaldado por una infraestructura de servicios de alimentos madura, apoyo regulatorio para la electrificación y un alto gasto de los consumidores en restaurantes. La Ley de Edificios Totalmente Eléctricos de Nueva York obliga a un cambio a la electricidad en los nuevos proyectos a partir de 2026, lo que refuerza la necesidad de plataformas de cocción basadas en inducción [3]. Las medidas a nivel municipal restringen aún más las nuevas conexiones de gas e impulsan a los operadores hacia cocinas preparadas para la electricidad en los nuevos ciclos de construcción. Las regulaciones sobre PFAS a nivel estatal, incluidos los mandatos de divulgación y etiquetado, están acortando los plazos para las transiciones de utensilios de cocina e impulsando la adopción de materiales libres de PFAS. Las condiciones de financiamiento se mantuvieron favorables hasta 2026, aunque la disciplina de suscripción ha aumentado, lo que extiende los plazos de cierre para algunos prestatarios. Los operadores esperan que los costos laborales continúen aumentando en 2026, lo que aumenta el interés en la automatización y los equipos de eficiencia energética para proteger los márgenes. Estos factores favorecen una oferta constante en el mercado de las máquinas para hacer crepes, con una tendencia hacia los modelos eléctricos y conectados que se ajustan a los objetivos de cumplimiento normativo y de costes.
Se prevé que Asia-Pacífico sea la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.69 % hasta 2031, impulsada por la proliferación de restaurantes de comida rápida, la densidad de cafeterías y el creciente gasto de la clase media. Se espera que el mercado de servicios de alimentación del sudeste asiático crezca de 223.8 millones de dólares en 2025 a 416.37 millones de dólares en 2030, con una TCAC del 13.2 %, lo que indica una cartera de proyectos plurianual para equipos de cocina compactos y de alto rendimiento en cafeterías y quioscos. Los planes de expansión de McDonald's hasta 2027, con un fuerte enfoque en China, respaldarán una inversión constante en equipos estandarizados para la trastienda. Starbucks continúa invirtiendo en toda Asia, lo que mantiene la demanda de formatos de desayuno y refrigerio que se adaptan a los casos de uso de las máquinas de crepes. El programa MyKiosk de Malasia tuvo una fuerte acogida en sus sucesivas rondas, lo que refuerza el papel del microcomercio formalizado en la demanda de equipos. A medida que las plataformas de pago y entrega digitales se consolidan en las áreas metropolitanas de Asia-Pacífico, las necesidades de equipamiento se adaptan al servicio rápido y al tamaño compacto de los locales del mercado de las máquinas para hacer crepes.
Europa muestra un crecimiento constante, impulsado por clústeres de fabricación de alta calidad, prioridades en eficiencia energética y la cultura del café en centros urbanos y corredores turísticos. Los proveedores europeos hacen hincapié en la construcción duradera y las funciones de conectividad, lo que se alinea con los precios más altos de la energía y los objetivos de sostenibilidad. Las iniciativas de gestión de productos y reciclaje se están expandiendo, como se observa en los programas de reciclaje de utensilios de cocina que pueden extenderse a categorías adyacentes con el tiempo. El turismo mediterráneo favorece los formatos de café y postres, mientras que el enfoque en la sostenibilidad del norte de Europa fomenta la adopción de modelos energéticamente eficientes y libres de PFAS. Fuera de Europa, Sudamérica, Oriente Medio y África, existen bases más pequeñas con margen de crecimiento a medida que se expande la infraestructura formalizada de servicios de alimentación y turismo. Sin embargo, las cadenas de suministro y las condiciones de financiación varían ampliamente según el mercado. En general, el mercado de creperas se beneficia de cambios en las políticas, los productos y los canales que favorecen plataformas eficientes y que cumplen con la normativa en todas las regiones.
Panorama competitivo
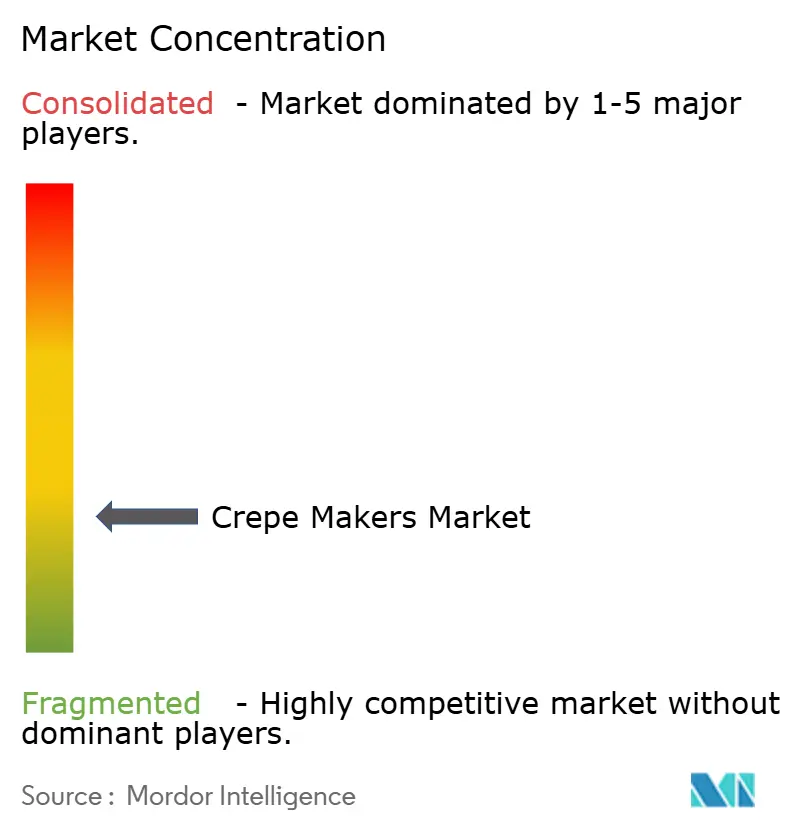
El mercado de máquinas para hacer crepes sigue fragmentado, con los cinco principales proveedores representando menos de la mitad de la cuota de mercado en 2025, lo que refleja diversos casos de uso, desde electrodomésticos de encimera para el hogar hasta líneas industriales continuas. Los grupos de servicios de alimentación de primer nivel están refinando sus carteras para centrarse en los dominios comerciales, como lo demuestra la adquisición de Bunn Commercial LP por parte de Ali Group en marzo de 2026, que amplió sus capacidades en equipos para bebidas [4] Oficina de Prensa de Ali Group, “Ali Group adquiere Bunn Commercial LP”, Ali Group, aligroup.com . La venta por parte de Middleby de una participación del 51% en su negocio de Cocinas Residenciales en febrero de 2026 puso de manifiesto un giro hacia el sector de servicios de alimentación comercial puro. Groupe SEB, matriz de Krampouz y Tefal, informó de unos ingresos de 8,169 millones de euros en 2025 y continuó invirtiendo en programas de sostenibilidad y capacidad de reacondicionamiento que pueden influir en las hojas de ruta de los productos. Estos cambios estratégicos indican que los actores de gran escala están reajustando sus recursos hacia la automatización, el IoT y las iniciativas de economía circular que pueden dar forma a las categorías especializadas con el tiempo.
La diferenciación de productos se centra en placas libres de PFAS, distribución de calor por inducción y conectividad para mantenimiento predictivo. La plataforma multipropósito XPress de Waring demostró un alto rendimiento en formatos compactos y ganó un premio a la innovación del sector, lo que indica mejoras continuas en los tiempos de ciclo y la consistencia. Los innovadores en robótica consiguieron financiación para ampliar la producción y el despliegue en aeropuertos, hospitales y entornos institucionales, lo que coincide con las cocinas donde la uniformidad y el tiempo de actividad son fundamentales. Estos avances elevan las expectativas de rendimiento en todo el mercado de máquinas para hacer crepes, incluidas las unidades manuales y de diámetro medio que constituyen el núcleo de la demanda. Los proveedores especializados también están encontrando nichos de mercado en soluciones de servicio de alimentos móviles y quioscos modulares, donde los diseños de inducción duraderos y fáciles de usar satisfacen las limitaciones de potencia y espacio.
La tecnología se ha convertido en una palanca estratégica para la ventaja competitiva. Los utensilios de cocina con sensores integrados de Miele y las funciones de ahorro de energía basadas en IA de Samsung demuestran cómo los proveedores están transformando el hardware en sistemas ricos en datos que facilitan el control de calidad y la gestión de costes. Las estrategias de cartera, incluidas las adquisiciones de marcas de equipos y las inversiones en instalaciones de Groupe SEB, favorecen la sinergia entre diseño, materiales y modelos de servicio. A medida que los operadores buscan paquetes llave en mano que incluyan hardware, financiación y servicio, los proveedores que combinan plataformas conectadas, afirmaciones creíbles sobre sostenibilidad y una asistencia eficaz están mejor posicionados para ganar cuota de mercado en el sector de las creperas.
Líderes de la industria de las creperas
Krampuz
Parrilla Enrollable / Equipex (Sodir)
bartscher
Tefal (Grupo SEB)
Waring comercial
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Ali Group completó la adquisición de Bunn Commercial LP para fortalecer su liderazgo en sistemas de dispensación de bebidas en Norteamérica y otras regiones clave.
- Febrero de 2026: Middleby Corporation vendió una participación del 51% en su negocio de cocinas residenciales a 26North Partners, cambiando su enfoque estratégico hacia el sector de la restauración comercial.
- Noviembre de 2025: Appetronix cerró una ronda de financiación inicial de más de 10 millones de dólares para ampliar la implementación de cocinas robóticas en aeropuertos, hospitales, centros de ocio, universidades y oficinas, utilizando un modelo de robótica como servicio.
- Marzo de 2025: Chef Robotics anunció una ronda de financiación Serie A de 43.1 millones de dólares para expandir el ensamblaje de comidas mediante inteligencia artificial y acelerar la implementación de RaaS (Rash Robotics as a Service).
Alcance del informe del mercado global de máquinas para hacer crepes
Las creperas son electrodomésticos especializados diseñados para extender la masa de manera uniforme y cocinar crepes finas y delicadas de forma eficiente. A diferencia de las sartenes estándar, estos dispositivos proporcionan una superficie de cocción plana y dedicada, optimizada para una distribución uniforme del calor, que satisface las demandas culinarias tanto cotidianas como de alto volumen. El mercado de creperas se segmenta por tipo de combustible, diámetro de la placa, nivel de automatización, usuario final, canal de distribución y geografía. Por tipo de combustible, el mercado se segmenta en creperas eléctricas y creperas de gas. Por diámetro de la placa, el mercado se segmenta en ≤ 13 pulgadas, 14 – 16 pulgadas y ≥ 17 pulgadas (doble e industrial). Por nivel de automatización, el mercado se segmenta en unidades manuales de mostrador, máquinas rotativas semiautomáticas y líneas continuas totalmente automáticas. Por usuario final, el mercado se segmenta en servicios de alimentación comerciales y hogares/residenciales. Por canal de distribución, el mercado se segmenta en venta minorista física (tiendas especializadas, hipermercados, redes de distribuidores) y venta minorista en línea (tiendas electrónicas de marca, marketplaces, portales B2B). Geográficamente, el mercado se segmenta en Norteamérica, Sudamérica, Asia-Pacífico, Europa, Oriente Medio y África. El informe ofrece el tamaño del mercado en dólares estadounidenses para todos los segmentos mencionados.
| Creperas Eléctricas |
| Creperas a gas |
| ≤ 13 pulgadas |
| 14-16 pulgadas |
| ≥ 17 pulgadas (doble e industrial) |
| Unidades de encimera manuales |
| Máquinas rotativas semiautomáticas |
| Líneas continuas totalmente automáticas |
| Servicios de alimentación comercial |
| Hogar / Residencial |
| Venta minorista fuera de línea (tiendas especializadas, hipermercados, redes de distribuidores) |
| Venta minorista en línea (tiendas electrónicas de marca, mercados, portales B2B) |
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia y el Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de combustible | Creperas Eléctricas | |
| Creperas a gas | ||
| Por diámetro de placa | ≤ 13 pulgadas | |
| 14-16 pulgadas | ||
| ≥ 17 pulgadas (doble e industrial) | ||
| Por nivel de automatización | Unidades de encimera manuales | |
| Máquinas rotativas semiautomáticas | ||
| Líneas continuas totalmente automáticas | ||
| Por usuario final | Servicios de alimentación comercial | |
| Hogar / Residencial | ||
| Por canal de distribución | Venta minorista fuera de línea (tiendas especializadas, hipermercados, redes de distribuidores) | |
| Venta minorista en línea (tiendas electrónicas de marca, mercados, portales B2B) | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia y el Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva de crecimiento del mercado de máquinas para hacer crepes hasta 2031?
Se prevé que el tamaño del mercado de máquinas para hacer crepes aumente de 158.56 millones de dólares en 2026 a 224.12 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta del 7.17 % durante el período 2026-2031.
¿Qué tipo de combustible lidera la demanda en el mercado de las máquinas para hacer crepes?
Las máquinas eléctricas para hacer crepes lideran el mercado con una cuota del 62.11% en 2025 y registran el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 7.56% hasta 2031, gracias a las políticas de electrificación y al ahorro energético.
¿Qué usuario final está creciendo más rápidamente en el mercado de las máquinas para hacer crepes?
Los compradores particulares y residenciales muestran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 7.94% hasta 2031, mientras que el sector de servicios de alimentación comercial sigue siendo la base más grande, con una cuota del 56.41% en 2025.
¿Qué diámetro de placa prefieren los operarios?
La categoría de 14 a 16 pulgadas acaparó el 44.32 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7.29 %, equilibrando la producción con el espacio en los mostradores de cafeterías y quioscos.
¿Qué región experimentará el mayor crecimiento en el mercado de máquinas para hacer crepes?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.69 % hasta 2031, impulsada por la expansión de los restaurantes de comida rápida, la mayor densidad de cafeterías y el aumento del gasto de la clase media.
¿Cómo afectarán los canales online al comportamiento de compra de equipos?
Los canales online están creciendo a un ritmo anual compuesto del 9.44 % hasta 2031, ya que la financiación integrada, las aprobaciones más rápidas y una amplia gama de productos simplifican las compras tanto para las pymes como para las grandes cadenas.


