

Tamaño y participación en el mercado de crioenfriadores
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.81 mil millones |
| Tamaño del mercado (2031) | USD 5.26 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.37% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de refrigeradores criogénicos por Mordor Intelligence
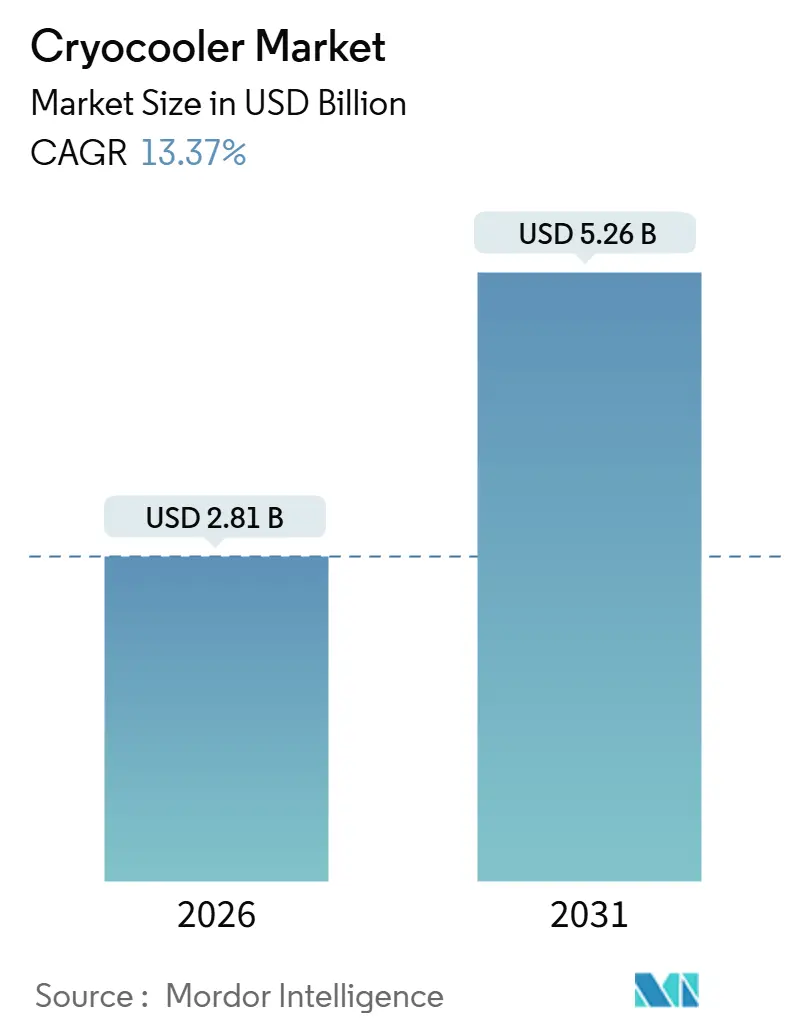
El tamaño del mercado de crioenfriadores se sitúa en 2.81 millones de dólares en 2026 y se proyecta que alcance los 5.26 millones de dólares para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 13.37 % durante dicho período. El crecimiento se ve impulsado por la ampliación de la computación cuántica, que requiere preenfriadores de menos de 4 kelvin, la rápida cadencia de lanzamiento de constelaciones de satélites pequeños y las exigencias de compensación de defensa que localizan la producción en India y Emiratos Árabes Unidos. Las arquitecturas Stirling siguen siendo las más utilizadas en volumen, pero los diseños de tubos de pulso se están acelerando gracias a que el funcionamiento sin vibraciones prolonga la vida útil de los instrumentos de precisión. El sector sanitario sigue dominando los ingresos de la base instalada gracias a la expansión de la resonancia magnética sin criógeno, pero la tecnología cuántica avanza a mayor velocidad a medida que los laboratorios realizan la transición a líneas de fabricación a escala piloto. A nivel regional, América del Norte se beneficia de los programas de reducción de picos de consumo de gas natural licuado y de sensores cuánticos del Departamento de Defensa, mientras que Asia Pacífico construye salas de resonancia magnética urbanas de nivel 2 y centros soberanos de computación cuántica. A lo largo de los ciclos operativos, los sistemas de circuito cerrado lideran las implementaciones, pero los expansores Joule-Thomson de circuito abierto están penetrando en usos militares portátiles donde la logística del helio es manejable.
Conclusiones clave del informe
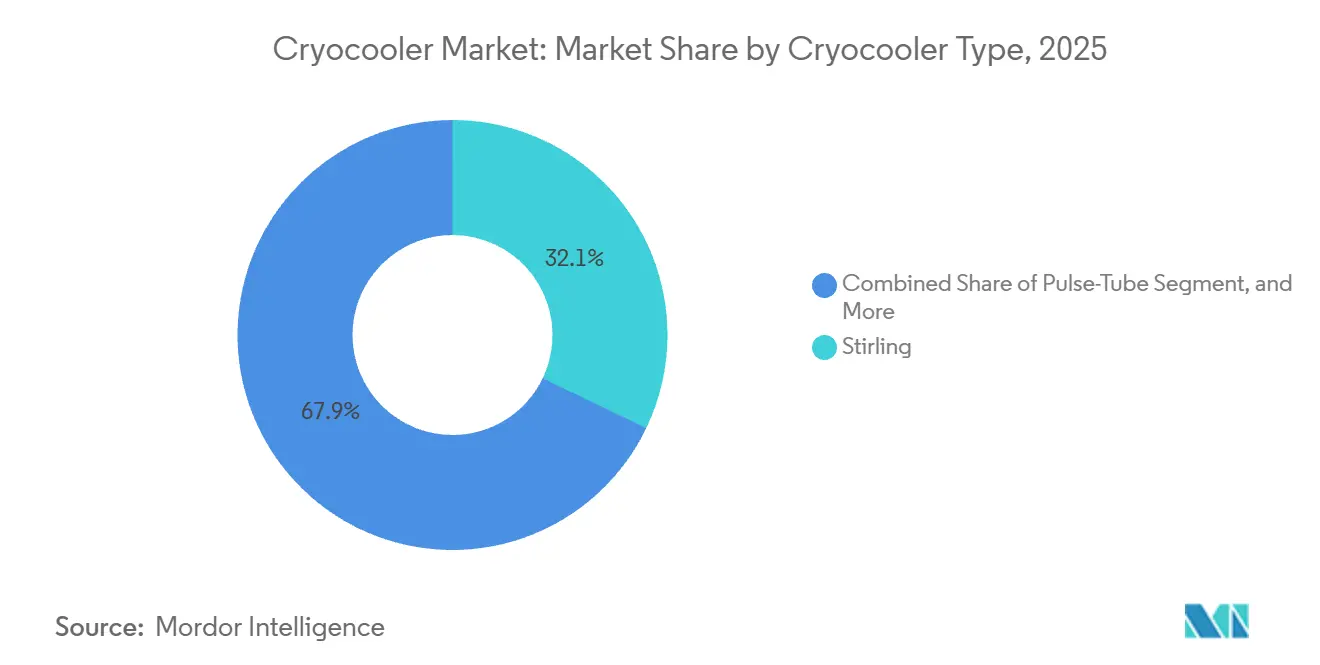
- Por tipo de crioenfriador, las unidades Stirling tenían el 32.13 % de la participación de mercado de crioenfriadores en 2025, mientras que se prevé que las soluciones de tubo de pulso se expandan a una CAGR del 14.87 % hasta 2031.
- Por rango de temperatura, la banda de 77 kelvin a 200 kelvin capturó el 41.76 % del tamaño del mercado de crioenfriadores en 2025; se proyecta que el segmento de 1 kelvin a 20 kelvin aumente a una CAGR del 15.27 % hasta 2031.
- Por ciclo operativo, los diseños de circuito cerrado representaron el 68.49% de las instalaciones en 2025, mientras que se prevé que los expansores de circuito abierto crezcan un 16.19% anual hasta 2031.
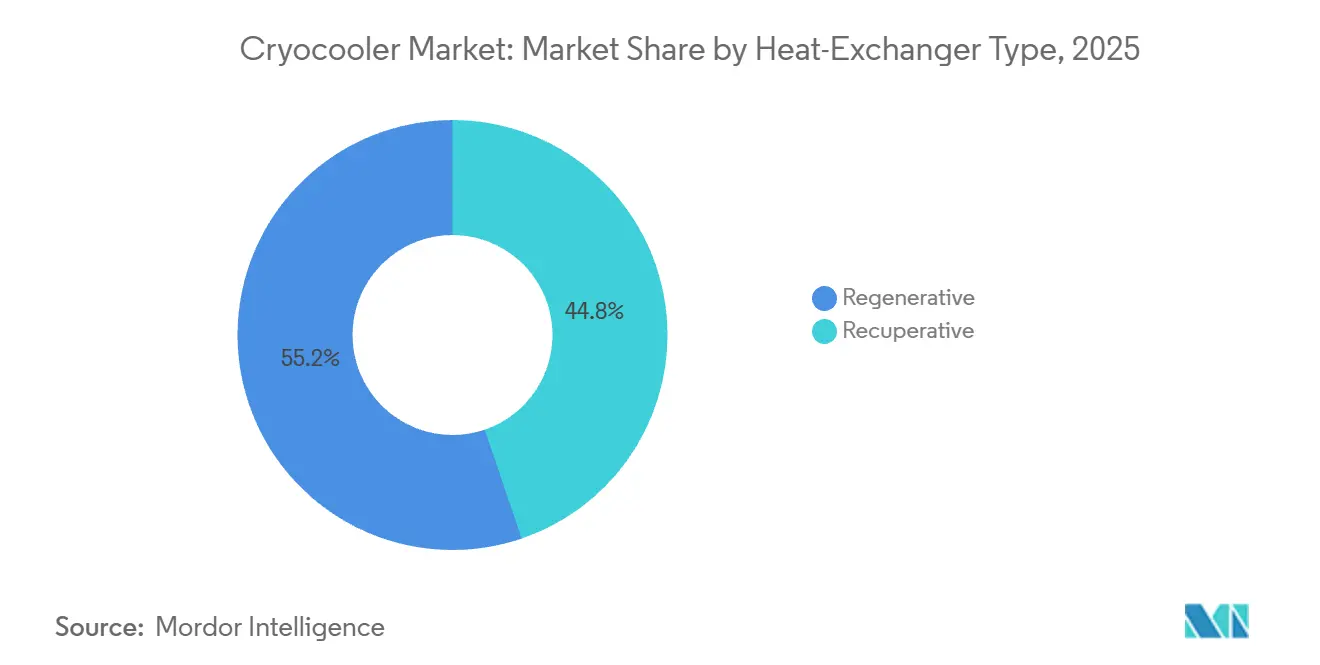
- Por tipo de intercambiador de calor, los núcleos regenerativos lideraron con una participación del 55.22 % en 2025; se espera que las variantes recuperativas registren una CAGR del 15.19 % durante el pronóstico.
- Por sector vertical de usuario final, la atención médica mantuvo una participación del 27.38 % en 2025, aunque se prevé que las aplicaciones de tecnología cuántica tengan una CAGR del 14.19 % hasta 2031.
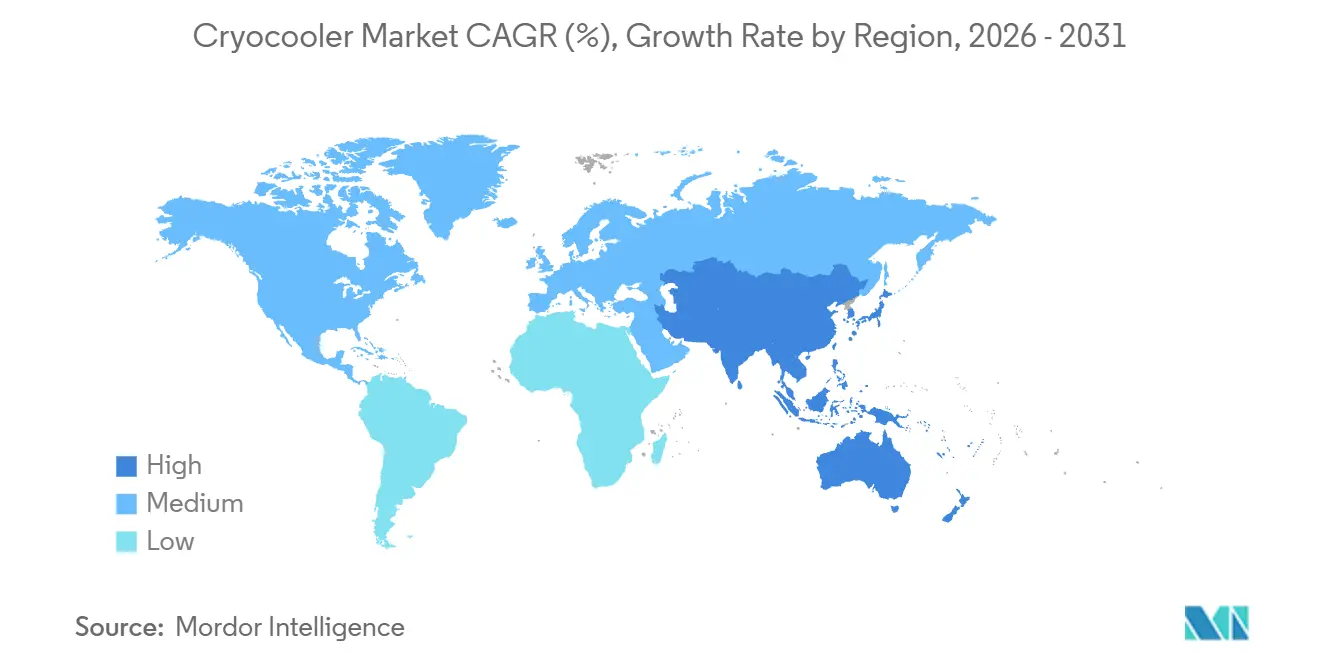
- Por geografía, América del Norte representó el 34.51% de los ingresos en 2025, mientras que se espera que Asia Pacífico aumente a una CAGR del 14.16% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de refrigeradores criogénicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de refrigeración criogénica compacta para sensores IR en dispositivos transportados por soldados | + 2.1% | Global, con concentración en América del Norte, Europa, India y Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| La rápida expansión de las constelaciones de satélites pequeños requiere crioenfriadores espaciales de larga duración | + 2.4% | Global, liderado por América del Norte, Europa y Asia Pacífico | Largo plazo (≥ 4 años) |
| Crecientes instalaciones de sistemas de resonancia magnética en ciudades de segundo nivel con economías emergentes | + 2.3% | Núcleo de Asia Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Proyectos de reducción de picos de GNL en América del Norte y China que impulsan sistemas GM de gran capacidad | + 1.8% | América del Norte y China, con un impacto secundario en Europa | Corto plazo (≤ 2 años) |
| La ampliación de la tecnología cuántica requiere preenfriadores de dilución sub-4 K | + 2.5% | América del Norte y Europa, con actividad emergente en Asia Pacífico | Largo plazo (≥ 4 años) |
| Programas de compensación de defensa que fomentan la producción nacional de refrigeradores criogénicos en India y Emiratos Árabes Unidos | + 1.6% | India y Emiratos Árabes Unidos, con repercusión regional en Oriente Medio y el sur de Asia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de refrigeración criogénica compacta para sensores IR en dispositivos transportados por soldados
Los enfriadores Stirling miniaturizados de menos de 500 gramos alimentan cámaras termográficas montadas en cascos que realizan patrullas de ocho horas con un solo juego de baterías, eliminando la necesidad de cambiar las baterías a mitad de la misión. [1] Organización de Investigación y Desarrollo de la Defensa, “Memorando de Entendimiento con el Ejército Indio para la Indigenización del Crioenfriador Stirling”, drdo.gov.in El memorando de marzo de 2025 de la India con el Ejército apunta a la producción de 10 000 unidades locales de 0.5 vatios para 2028, limitando el costo unitario a 3,000 USD. Los criorefrigeradores rotativos Ricor registran un tiempo medio entre fallas superior a 25 000 horas, lo que aumenta la confianza en la fiabilidad en entornos hostiles. Los mandatos de compensación en los Emiratos Árabes Unidos obligan a los contratistas principales a transferir el conocimiento de fabricación, reduciendo los plazos de entrega regionales a seis meses. La creciente preferencia por los módulos reemplazables en el campo está segmentando el suministro entre variantes de alto rendimiento para fuerzas especiales y dispositivos de infantería optimizados en costos.
La rápida expansión de las constelaciones de satélites pequeños requiere criorrefrigeradores espaciales de larga duración
Los operadores especifican una vida útil orbital de 15 años y un consumo de energía inferior a 10 vatios para proteger los márgenes de las baterías de los satélites. El historial de Northrop Grumman supera los 300 años orbitales, lo que supone un obstáculo para los nuevos participantes que carecen de datos de vuelo de larga duración. Las unidades Stirling de pistón libre de Sunpower acumulan 525,000 horas en 230 lanzamientos, pero la migración a modelos de tubo de pulsos se está acelerando gracias a que el funcionamiento sin vibraciones preserva la precisión del rastreador estelar. Los programas Copernicus de la ESA y Gaofen de China priorizan una eficiencia de tubo de pulsos cercana a los 70 kelvin para cargas útiles infrarrojas. Bluefors presentó el PT205 en marzo de 2025, satisfaciendo el requisito de menos de 10 kelvin de los satélites de detección cuántica.
Crecientes instalaciones de sistemas de resonancia magnética en ciudades de segundo nivel con economías emergentes
Los imanes superconductores sin criógeno integran enfriadores de tubo de pulso que mantienen 4.2 kelvin, eliminando así los contratos de helio que pueden superar los 50,000 USD anuales. La línea de Shenzhen de Siemens Healthineers, inaugurada en enero de 2025, produce imanes DryCool para hospitales regionales de segundo nivel. El programa Ayushman Bharat de la India asignó 1.200 millones de USD en 2025 a equipos de diagnóstico en ciudades de entre 0.5 y 1 millón de habitantes, lo que permitirá contar con 300 instalaciones de resonancia magnética para 2028. El imán BlueSeal de GE HealthCare reduce el inventario de helio de 1,500 litros a 0.7 litros, aunque el enfriador integrado añade 80,000 USD al coste de capital. Los intervalos de mantenimiento se reducen de trimestrales a anuales, liberando a los técnicos del hospital para otros sistemas de diagnóstico por imagen.
La ampliación de tecnología cuántica requiere preenfriadores de dilución sub-4 K
Las fábricas cuánticas comerciales requieren cientos de refrigeradores de dilución por sitio; cada una emplea una etapa de tubo de pulso que alcanza los 3 kelvin antes de la mezcla de helio-3/helio-4. La plataforma Cryo-CMOS de milikelvin de Bluefors, lanzada en julio de 2025, alberga la electrónica de control a 4 kelvin, lo que permite un recuento de cúbits superior a 1,000 por chip. Una integración entre Bluefors y Cryomech en marzo de 2025 duplicó la potencia de refrigeración a 3 kelvin, reduciendo el consumo de refrigeradores de dilución en un 25 %. Las subvenciones del Departamento de Defensa de Honeywell, en el marco de los programas CRUISE y QUEST, financian sistemas de dilución móviles robustos, lo que permite que la tecnología se traslade de los laboratorios estacionarios. A medida que la densidad de cúbits se duplica anualmente, el inventario total de helio-3 por fábrica aumenta, lo que intensifica la demanda de criorrefrigeradores de mayor rendimiento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Limitaciones de elevación de calor por debajo de 10 W en plataformas de menos de 5 kg | -1.4% | Global, con un impacto agudo en vehículos aéreos no tripulados y aplicaciones transportadas por soldados | Mediano plazo (2-4 años) |
| Cuello de botella en el suministro de helio-3 para aplicaciones sub-1 K | -1.7% | Global, con concentración en investigación cuántica en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Incumplimiento de las normas de ruido vibroacústico para cargas útiles EO aerotransportadas | -1.2% | Mercados de defensa de América del Norte, Europa y Asia Pacífico | Corto plazo (≤ 2 años) |
| Prima de gasto de capital del tubo de pulso sobre GM para una elevación de calor superior a 100 W | -1.3% | Aplicaciones industriales y energéticas globales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Limitaciones de elevación de calor por debajo de 10 W en plataformas de menos de 5 kg
Los enfriadores miniaturizados rara vez superan los 8 vatios a 77 kelvin cuando la masa total debe mantenerse por debajo de los 5 kilogramos. Las variantes Stirling de pistón libre alcanzan una potencia de enfriamiento específica cercana a los 1.6 W/kg, pero requieren costosos regeneradores de berilio para obtener mayores ganancias, lo que eleva los precios unitarios por encima de los 15 000 USD. Los modelos Stirling rotatorios reducen la vibración, pero sacrifican un 20 % de elevación térmica en comparación con sus homólogos lineales. Los enfoques de tubo de pulso eliminan los extremos fríos móviles, pero implican compresores más pesados, lo que supera los límites de masa. Algunos sistemas militares cambian a módulos termoeléctricos con una elevación térmica inferior a 5 W, lo que permite que los enfriadores criogénicos se centren en cargas útiles militares y espaciales de mayor rendimiento.
Cuello de botella en el suministro de helio-3 para aplicaciones sub-1 K
La producción mundial de helio-3 es de aproximadamente 8,000 litros por año, y el Departamento de Energía de EE. UU. representa alrededor del 60 % a través de la desintegración del tritio. [2] Departamento de Energía de EE. UU., “Producción y gestión del suministro de helio-3”, energy.gov Cada refrigerador de dilución requiere de 10 a 50 litros, lo que limita los envíos mundiales a menos de 200 sistemas anuales. Los precios al contado superaron los USD 2,000 por litro en 2025, lo que refleja la demanda de detectores de neutrones y computadoras cuánticas. Las unidades de ciclo cerrado limitan la pérdida anual de gas al 1 %, pero el inventario inicial agrega USD 40 000 a 100 000 por sistema, lo que ejerce presión sobre los presupuestos académicos. Los enfriadores alternativos de desmagnetización adiabática alcanzan temperaturas subkelvin de forma intermitente, no son adecuados para el funcionamiento continuo de procesadores cuánticos.
Análisis de segmento
Por tipo de crioenfriador: el tubo de pulso gana en el borde sin vibraciones
Las máquinas Stirling captaron el 32.13 % del mercado de criorrefrigeradores en 2025 gracias a su eficiente funcionamiento a 77 kelvin para sensores de soldados y satélites pequeños. Se espera que los ingresos de los tubos de pulso superen este crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 14.87 %, gracias a su funcionamiento sin vibraciones, que prolonga la vida útil de las cargas útiles electroópticas aerotransportadas y los imanes de resonancia magnética. Los sistemas Gifford-McMahon siguen siendo relevantes para las tareas de GNL y gases industriales, donde la sustentación térmica superior a 100 vatios supera los problemas de vibración. Las unidades de ciclo Joule-Thomson y Brayton siguen siendo un nicho de mercado, prestando servicio a plataformas portátiles o aeroespaciales con requisitos únicos de apertura o flujo inverso.
El impulso innovador refuerza la trayectoria del tubo de pulso. Bluefors incorporó la experiencia en regeneradores Cryomech a su cartera en marzo de 2025, duplicando la potencia de refrigeración a 3 kelvin y permitiendo la instalación de pilas cuánticas de un solo proveedor. El catálogo de Stirling de Northrop Grumman sigue marcando la pauta en fiabilidad, con 300 años orbitales registrados para enero de 2025. Los proveedores de resonancia magnética reducen el mantenimiento al cambiar de Stirling a tubo de pulso, pasando las visitas de servicio de trimestrales a anuales. Las plataformas Stirling rotativas de Ricor ofrecen baja vibración, pero reducen el margen de elevación térmica, lo que impulsa la selección hacia compensaciones específicas para cada aplicación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por rango de temperatura: el segmento sub-20 K aumenta con la demanda cuántica
La banda de 77 kelvin a 200 kelvin contribuyó con el 41.76 % del tamaño del mercado de criorrefrigeradores en 2025, impulsando las aplicaciones de resonancia magnética (MRI), licuefacción de gases industriales y HTS. Sin embargo, se espera que los ingresos en la banda de 1 kelvin a 20 kelvin experimenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 15.27 %, ya que los procesadores cuánticos y los detectores IR espaciales requieren entornos por debajo de los 10 kelvin. Los regímenes operativos entre 20 kelvin y 77 kelvin favorecen la licuefacción de GNL e hidrógeno, dominios dominados por los ciclos Gifford-McMahon y Brayton.
Los lanzamientos tecnológicos reflejan esta combinación. El PT205 de Bluefors se dirige a satélites sensibles a las vibraciones que utilizan detectores superconductores por debajo de 10 kelvin. El imán DryCool de Siemens, en producción en serie desde enero de 2025, mantiene la temperatura del núcleo del reactor de resonancia magnética a 4.2 kelvin sin helio líquido, lo que reduce los costos operativos durante su vida útil en un 30 %. Los contratos de navegación de defensa de Honeywell amplían la refrigeración robusta por debajo de kelvin más allá de los laboratorios, a plataformas móviles. Las unidades Gifford-McMahon siguen siendo indiscutibles para la licuefacción a 20 kelvin, donde el costo por vatio sigue siendo decisivo.
Por ciclo operativo: el circuito abierto se expande en aplicaciones tácticas
Las máquinas de circuito cerrado representaron el 68.49 % de los envíos de 2025, eliminando el criógeno desechable y simplificando el mantenimiento para instalaciones fijas de MRI, LNG e investigación. Se prevé que los expansores Joule-Thomson de circuito abierto crezcan un 16.19 % anual hasta 2031, ya que los kits de soldados y las cargas útiles de drones aceptan recargas de criógeno para reducir la masa del sistema. [3] Organización de Investigación y Desarrollo de la Defensa, “Memorando de Entendimiento con el Ejército Indio para la Indigenización del Criorefrigerador Stirling”, drdo.gov.in Los dispositivos de infantería desmontada consumen menos de 1 litro de nitrógeno líquido en una misión de ocho horas, intercambiando un menor costo de adquisición por un gasto en consumibles.
El liderazgo en confiabilidad favorece el circuito cerrado. Los diseños rotativos de Ricor superan las 25,000 horas de tiempo medio entre fallos en pruebas de campo. Aun así, Thales y Northrop Grumman establecieron empresas conjuntas en los EAU para ensamblar expansores de circuito abierto para la producción regional de UAV, aprovechando las zonas francas y la proximidad a los clientes del Golfo. Las primas de capital del 60% para los tubos de pulso de circuito cerrado de menos de 10 vatios siguen siendo un obstáculo en misiones con limitaciones de peso; sin embargo, las unidades de fuerzas especiales a menudo justifican la inversión para una mayor vida útil de la misión.
Por tipo de intercambiador de calor: ganancias recuperativas en plataformas compactas
Los núcleos regenerativos representaron el 55.22 % en 2025 en los sistemas Stirling, Gifford-McMahon y de tubo de pulso, donde la eficiencia supera la masa. Se prevé una tasa de crecimiento anual compuesta (TCAC) del 15.19 % para los diseños recuperativos en las plataformas Brayton y Joule-Thomson, que priorizan la geometría compacta sobre el máximo rendimiento termodinámico. Los enfriadores Stirling miniaturizados reducen el peso en un 15 % al cambiar a matrices recuperativas, aunque la eficiencia disminuye entre un 10 % y un 15 %, lo que limita su adopción a vehículos aéreos no tripulados (UAV) y sensores para soldados.
Los enfoques híbridos combinan ambos tipos. La pila Cryo-CMOS de milikelvin de Bluefors combina etapas de tubo de pulso regenerativo con circuitos Joule-Thomson recuperativos para alcanzar temperaturas inferiores a 1 kelvin. Los picos de GNL europeos de Linde se reducen mediante circuitos recuperativos Brayton combinados con unidades de carga base regenerativas Gifford-McMahon para equilibrar la inversión de capital y la flexibilidad. Mientras tanto, las mejoras en los tubos de pulso regenerativos, como los materiales regeneradores derivados de Cryomech, han retrasado la migración generalizada a la recuperación para muchos usuarios estacionarios.
Por sector vertical de usuario final: la tecnología cuántica revoluciona el sector sanitario
El sector sanitario generó el 27.38 % de los ingresos de 2025, gracias a la instalación de salas de resonancia magnética sin criógeno en hospitales urbanos de segundo nivel. La tecnología cuántica, aunque de menor tamaño en la actualidad, registra una tasa de crecimiento anual compuesta (TCAC) del 14.19 % a medida que las fábricas amplían su alcance, desde pilotos de laboratorio hasta cientos de refrigeradores de dilución por emplazamiento. Las cargas útiles espaciales crecen aproximadamente un 13.5 % anual gracias a las constelaciones de observación terrestre y alerta de misiles, mientras que la demanda militar avanza un 13.8 % gracias a programas aerotransportados y de transporte de soldados.
Los cambios de proveedores reflejan las prioridades verticales. La línea DryCool de Siemens reduce los costos operativos de los hospitales y evita la logística del helio en los mercados emergentes. Bluefors y Qblox colaboran en electrónica de control de baja disipación, crucial a medida que la densidad de cúbits se duplica cada año. El Departamento de Defensa de Honeywell otorga sensores cuánticos pivotantes de la investigación a la producción, favoreciendo a los proveedores con acreditación de seguridad. Las políticas de compensación de India y Emiratos Árabes Unidos transfieren la experiencia de ensamblaje de Stirling a nivel local, expandiendo los ecosistemas de defensa regionales.
Análisis geográfico
Norteamérica generó el 34.51% de los ingresos de 2025, gracias a las plantas de GNL que reducen los picos de demanda en el noreste de Estados Unidos, la adquisición de sensores cuánticos por parte del Departamento de Defensa y el lanzamiento de pequeños satélites comerciales. Chart Industries puso en marcha sistemas de licuefacción de hidrógeno que operan a 20 kelvin, aprovechando la floreciente economía estadounidense del hidrógeno. Las adjudicaciones de navegación de Honeywell, otorgadas en julio de 2025, impulsan el desarrollo de refrigeradores de dilución móviles robustos, ampliando su uso más allá de los laboratorios estacionarios. El legado de 300 años orbitales de Northrop Grumman refuerza la ventaja tecnológica de la región. A pesar de la demanda, la asignación de helio-3 bajo la custodia del Departamento de Energía limita las entregas de refrigeradores de dilución en Norteamérica a menos de 120 unidades anuales, lo que limita la expansión de la computación cuántica.
Se prevé una tasa de crecimiento anual compuesta (TCAC) del 14.16 % para Asia Pacífico hasta 2031, gracias a la inversión de China, India y Japón en salas de resonancia magnética sin criógeno, iniciativas cuánticas soberanas y constelaciones de satélites. La planta de Siemens en Shenzhen, inaugurada en enero de 2025, produce imanes DryCool que reducen el gasto anual de helio en 50 000 USD por resonancia magnética. La asignación de 1200 millones de USD a Ayushman Bharat para diagnóstico en India garantiza la construcción de 300 salas de resonancia magnética para 2028. El programa Stirling de DRDO, basado en compensaciones, busca un 70 % de contenido local, lo que fomenta una base de suministro en el sur de Asia. La capacidad de China para reducir los picos de demanda de GNL aumentó 8 millones de metros cúbicos en 2025, lo que abastece la demanda de grandes unidades Gifford-McMahon.
Europa registra un crecimiento anual de alrededor del 12.8 %, impulsado por los satélites Copernicus de la ESA, la modernización de la defensa y los proyectos de gas industrial. Linde combina enfriadores regenerativos de carga base Gifford-McMahon con picos recuperativos Brayton, optimizando así la infraestructura europea de GNL. Thales busca la producción conjunta con los Emiratos Árabes Unidos para aprovechar los presupuestos de defensa del Golfo. Oriente Medio se expande aproximadamente un 13.5 % gracias a las compensaciones de defensa, mientras que Sudamérica y África se mantienen por debajo del 10 % de los ingresos mundiales, afectados por la limitada penetración de la resonancia magnética, pero impulsados por las inversiones en salud pública de Brasil y los programas astronómicos de Sudáfrica.
Panorama regulatorio
Los controles medioambientales y comerciales influyen cada vez más en el diseño, el suministro y la entrega transfronteriza de criorefrigeradores para aplicaciones en los sectores cuántico, espacial y de defensa. En la Unión Europea, el Reglamento de Ejecución (UE) 2024/3120 (diciembre de 2024) y el Reglamento (UE) 2026/286 (febrero de 2026) de la Comisión establecieron exenciones temporales para usos específicos de refrigeración a temperaturas ultrabajas y en la fabricación de semiconductores que implican gases fluorados, lo que refleja la tensión entre el alto rendimiento criogénico y los requisitos de reducción gradual de refrigerantes.
En materia de cumplimiento normativo comercial, los controles de exportación se están endureciendo en torno a la capacidad de ultra baja temperatura asociada con la detección cuántica y avanzada. En Estados Unidos, la BIS amplió los controles (septiembre de 2024) para abarcar ciertos sistemas de refrigeración criogénica y configuraciones específicas de tubos de pulso bajo la ECCN 3A904, mientras que los exportadores de la UE operan bajo el marco de doble uso de la Unión (Reglamento (UE) 2021/821). Por otra parte, la EPA de EE. UU. finalizó los cambios en el marco del programa de Transiciones Tecnológicas de la Ley AIM (mayo de 2026), con fecha de entrada en vigor el 27 de julio de 2026, lo que aumenta las exigencias de cumplimiento para los sistemas de refrigeración y enfriadores utilizados en procesos industriales donde se combinan arquitecturas de refrigeración criogénica y por debajo de la temperatura ambiente.
Análisis de la cadena de valor
La cadena de valor de los criorefrigeradores comienza con insumos especializados, que incluyen gases de alta pureza (como helio para la carga y las pruebas), cojinetes y compresores de precisión, materiales regeneradores, sensores y metales y conjuntos soldados de alta integridad. La fabricación intermedia se concentra en un pequeño grupo de fabricantes de equipos originales (OEM) y proveedores de componentes especializados (por ejemplo, SHI Cryogenics Group y Lihan Cryogenics), y la producción generalmente sigue un modelo de ingeniería bajo pedido que combina simulación térmica y de vibraciones, mecanizado de precisión, control de contaminación y pruebas de calificación multipunto para los requisitos de confiabilidad de los sectores espacial, de defensa y médico.
En la fase posterior, las rutas de comercialización varían según la criticidad de la aplicación. Los compradores de defensa, espacio e investigación cuántica suelen adquirir directamente de los fabricantes de equipos originales (OEM) o a través de integradores de sistemas (empresas de cargas útiles, proveedores de refrigeradores de dilución y fabricantes de imanes), mientras que las configuraciones más estandarizadas pueden distribuirse a través de distribuidores técnicos y redes de servicio. Entre los principales obstáculos se encuentran la integración de vibraciones ultrabajas para cargas útiles sensibles y la limitación del helio-3 para sistemas de dilución subkelvin, incluso cuando los criorefrigeradores gestionan la etapa de preenfriamiento de 3-4 K. Esto desplaza el enfoque de adquisición hacia los servicios de ciclo de vida, la gestión del helio y las arquitecturas modulares reemplazables en campo.
Panorama competitivo
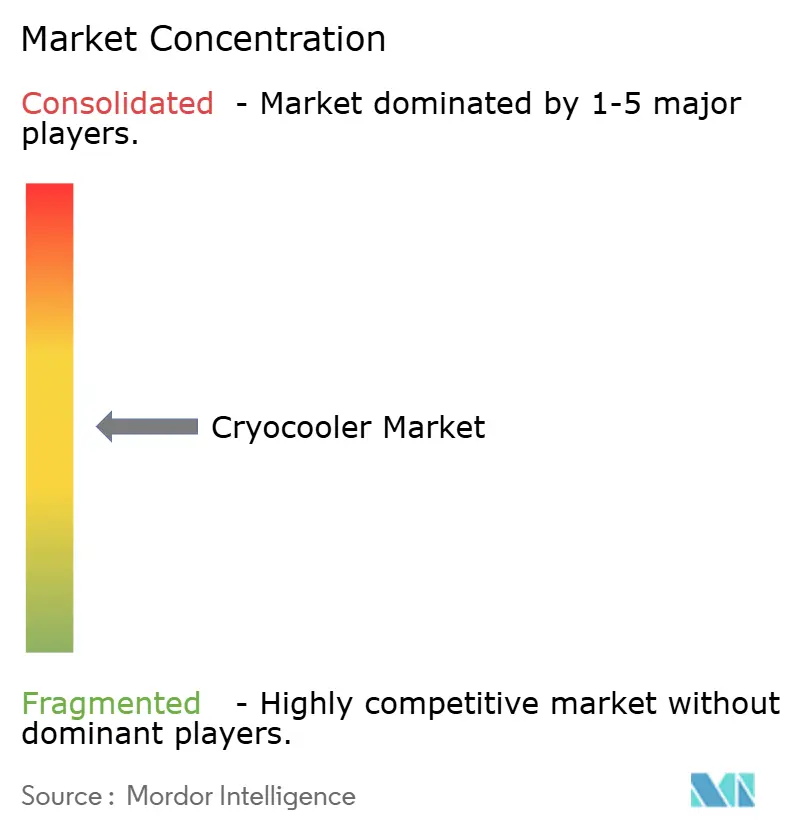
La concentración del mercado es moderada; las cinco empresas más grandes captan casi el 55% de los ingresos, pero las normas de compensación en India y los Emiratos Árabes Unidos impulsan a nuevos participantes regionales. Sumitomo Heavy Industries, Northrop Grumman y Bluefors dominan las aplicaciones espaciales y cuánticas gracias a su trayectoria de varias décadas y sus récords en órbita.
La fusión de Bluefors con la tecnología de tubo de pulso Cryomech en marzo de 2025 duplicó la potencia de refrigeración en 3 kelvin, lo que permitió la integración de pilas cuánticas integrales que reducen el riesgo para los compradores de centros de datos de hiperescala. Thales, Ricor y Honeywell aprovechan la experiencia de Stirling rotatorio o lineal para obtener cargas útiles aerotransportadas y militares donde la baja vibración exige precios superiores.
Existe espacio en blanco en sistemas de menos de 5 kilogramos que requieren más de 8 vatios de elevación térmica a 77 kelvin. Proveedores especializados como Absolut System y CryoSpectra se dedican a la molienda criogénica y la refrigeración de componentes electrónicos, segmentos que representan menos del 5% de los ingresos, pero que crecen a un 15%. La fabricación distribuida reduce los plazos de entrega, pero aumenta los costes iniciales en un 15%, lo que abre espacio para integradores con capacidad para localizar sin comprometer la calidad. Las compras gubernamentales, ejemplificadas por los programas CRUISE y QUEST de Honeywell, impulsan la producción de prototipos, favoreciendo a los operadores con autorizaciones de seguridad y experiencia en vuelo.
Líderes de la industria de los refrigeradores criogénicos
Sumitomo Industrias Pesadas Ltda.
Corporación Northrop Grumman
Cryomech Inc. (Bluefors Oy)
Grupo Thales
Sunpower Inc. (AMETEK)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Bluefors lanzó el reliqueficador de helio Cryomech HeRL01-RM para la recuperación directa de helio de sistemas de RMN individuales. El producto está dirigido a usuarios finales que buscan reducir el consumo de helio y las interrupciones operativas, reforzando la presencia de Bluefors en la gestión de criógenos junto con las instalaciones de criorefrigeradores.
- Julio de 2025: Honeywell Aerospace obtuvo contratos de producción del Departamento de Defensa de EE. UU. para sistemas de navegación con sensores cuánticos en el marco de los programas CRUISE y QUEST. Este logro transforma la detección cuántica, que hasta entonces se encontraba en fase de prototipos, en una demanda de producción definida por las propias empresas, lo que respalda el suministro de subsistemas criogénicos reforzados para plataformas de defensa.
- Marzo de 2024: Bluefors y Qblox firmaron un memorando de entendimiento para desarrollar conjuntamente arquitecturas de control de baja disipación para procesadores cuánticos de alta densidad. Esta colaboración vincula la reducción de la carga térmica de los componentes electrónicos con el dimensionamiento de los criorefrigeradores y refrigeradores de dilución, lo que influye en los requisitos del sistema para el preenfriamiento a menos de 4 K en pilas cuánticas.
Alcance y metodología
Los refrigeradores criogénicos son dispositivos diseñados para alcanzar temperaturas criogénicas, normalmente inferiores a 120 Kelvin (-153 °C o -243 °F). Se utilizan en aplicaciones en las que se requieren temperaturas extremadamente bajas, como la investigación científica, la obtención de imágenes médicas (IRM) y la tecnología espacial. El estudio también abarca el impacto de las tendencias macroeconómicas en el mercado. Además, se han abordado en el estudio los factores que pueden afectar a la evolución del mercado en el futuro próximo, como los impulsores y las limitaciones.
El mercado de refrigeradores criogénicos está segmentado por sector vertical de usuario final (espacio, atención médica, militar, comercial, transporte y otros sectores verticales de usuario final) y geografía (América del Norte, Europa, Asia-Pacífico y resto del mundo). Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Stirling |
| Gifford-McMahon |
| Tubo de pulso |
| Joule-Thomson |
| Brayton |
| 1K - 20K |
| 20K - 77K |
| 77K - 200K |
| Más de 200 K |
| Bucle cerrado |
| Lazo abierto |
| Internacional |
| Recuperativo |
| Espacio |
| Sector Sanitario |
| Militar y Defensa |
| Comercial e Industrial |
| Energía y poder |
| Transporte |
| Investigación y Académica |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Southeast Asia | |
| Resto de Asia y el Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa |
| Por tipo de crioenfriador | Stirling | |
| Gifford-McMahon | ||
| Tubo de pulso | ||
| Joule-Thomson | ||
| Brayton | ||
| Por rango de temperatura | 1K - 20K | |
| 20K - 77K | ||
| 77K - 200K | ||
| Más de 200 K | ||
| Por ciclo operativo | Bucle cerrado | |
| Lazo abierto | ||
| Por tipo de intercambiador de calor | Internacional | |
| Recuperativo | ||
| Por vertical de usuario final | Espacio | |
| Sector Sanitario | ||
| Militar y Defensa | ||
| Comercial e Industrial | ||
| Energía y poder | ||
| Transporte | ||
| Investigación y Académica | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Southeast Asia | ||
| Resto de Asia y el Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de crioenfriadores hasta 2031?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 13.37%, pasando de USD 2.81 mil millones en 2026 a USD 5.26 mil millones en 2031.
¿Qué tipo de crioenfriador está ganando terreno más rápidamente?
Se proyecta que las máquinas de tubo de pulso crecerán a una tasa anual compuesta del 14.87 % porque el funcionamiento sin vibraciones beneficia a los imanes de resonancia magnética y a los procesadores cuánticos.
¿Por qué la disponibilidad de helio-3 es una preocupación para los proyectos de computación cuántica?
El suministro mundial es de sólo unos 8,000 litros por año, lo que limita la construcción anual de refrigeradores de dilución a menos de 200 sistemas y suma un costo inicial de entre 40,000 y 100,000 dólares por unidad.
¿Qué región experimentará el crecimiento más rápido de los ingresos por refrigeradores criogénicos?
Se prevé que Asia Pacífico registre una CAGR del 14.16 % hasta 2031, a medida que China e India agreguen salas de resonancia magnética sin criógeno y financian programas cuánticos soberanos.
¿Qué participación tuvo la atención sanitaria en 2025?
La atención sanitaria representó el 27.38% de los ingresos, impulsada por la expansión de los sistemas de resonancia magnética sin helio en los hospitales urbanos de segundo nivel.
¿Cómo están las compensaciones de defensa transformando el panorama de proveedores?
Las políticas de la India y los Emiratos Árabes Unidos obligan a los fabricantes extranjeros a transferir la tecnología Stirling localmente, acortando los plazos de entrega pero aumentando los costos de la fase inicial en aproximadamente un 15%.


