

Tamaño y cuota de mercado de los seguros de criptomonedas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
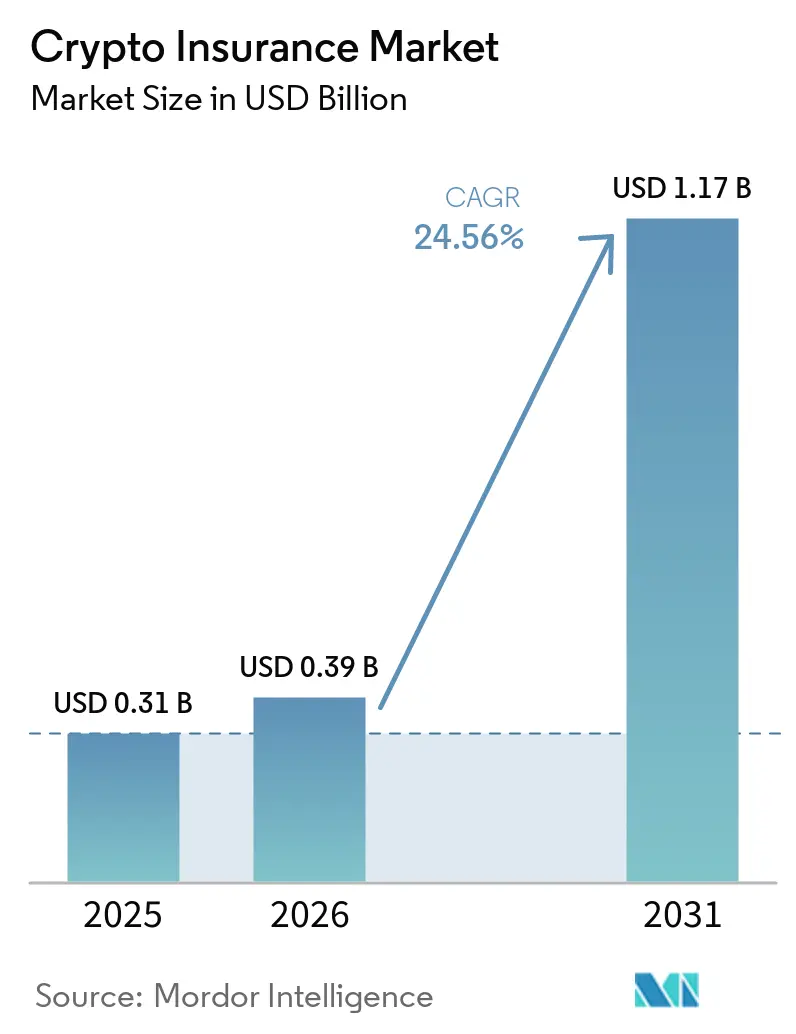
| Tamaño del mercado (2026) | USD 0.39 mil millones |
| Tamaño del mercado (2031) | USD 1.17 mil millones |
| Tasa de crecimiento (2026 - 2031) | 24.56% CAGR |
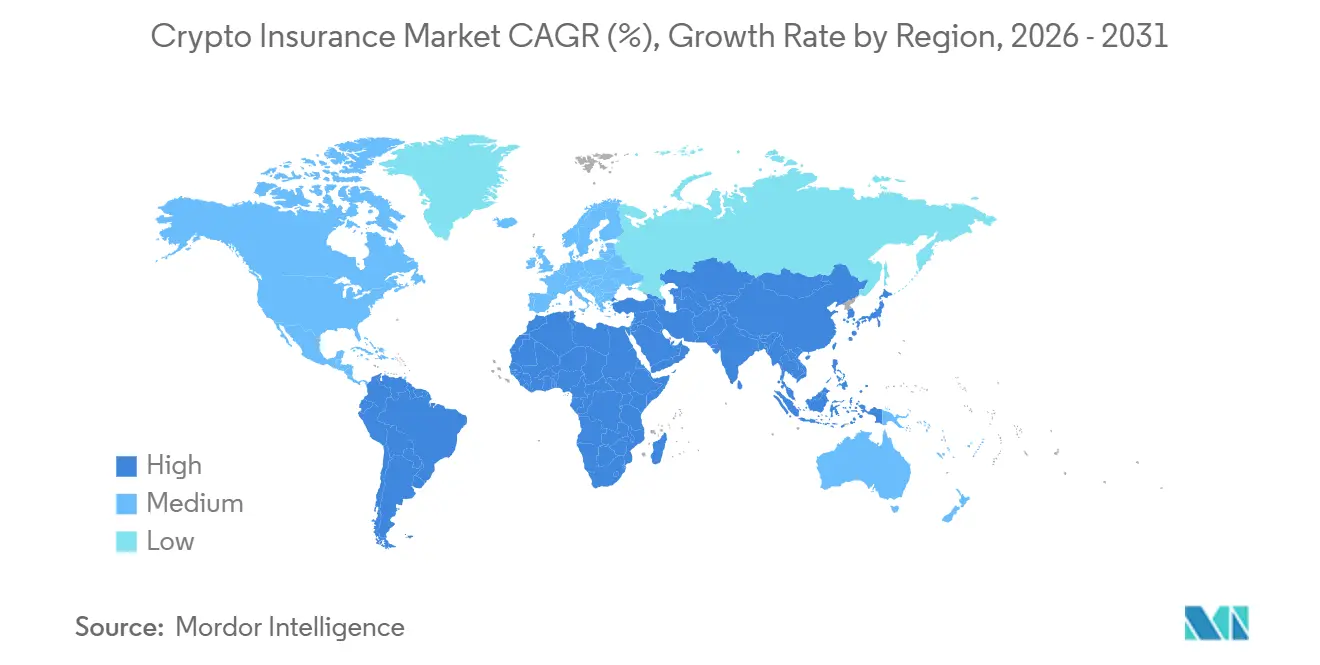
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
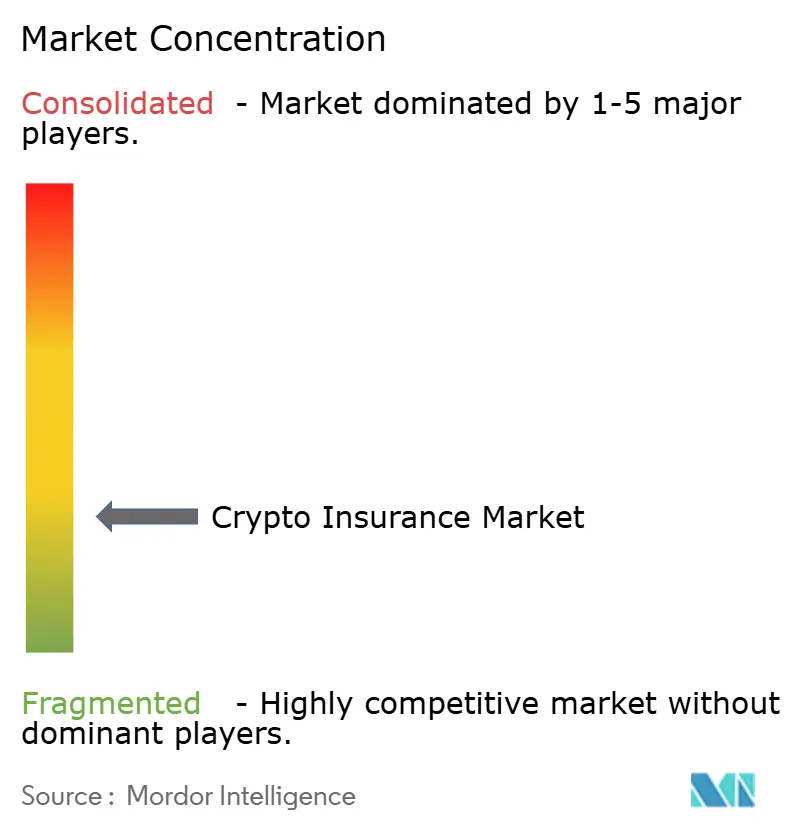
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros de criptomonedas realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de seguros de criptomonedas se expanda de 0.31 mil millones de dólares en 2025 y 0.39 mil millones de dólares en 2026 a 1.17 mil millones de dólares para 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 24.56% entre 2026 y 2031.
La demanda va más allá de la protección discrecional, ya que los inversores institucionales y las empresas reguladas de activos digitales dan mayor importancia a la custodia, la resiliencia operativa y la cobertura de responsabilidad civil. La Ley GENIUS estableció un marco federal para las stablecoins en 2025 con un respaldo de reserva del 100 % y requisitos de divulgación pública mensual de las reservas, lo que refuerza la necesidad de evaluar las exposiciones no aseguradas en todo el ecosistema de activos digitales. El robo y las pérdidas cibernéticas siguen influyendo en las decisiones de compra: en 2025 se robaron 3.4 millones de dólares de los servicios de criptomonedas, y el incidente de Bybit, por sí solo, representó 1.5 millones de dólares. El mercado de seguros de criptomonedas también se está configurando por la integración gradual de la cobertura en monederos, exchanges y plataformas de custodia, lo que puede reducir el esfuerzo necesario para obtener protección. Al mismo tiempo, la limitada capacidad de suscripción y la redacción inconsistente de las pólizas siguen restringiendo las contrataciones de mayor envergadura y mantienen al mercado de seguros de criptomonedas dependiente de la capacidad especializada.
Conclusiones clave del informe
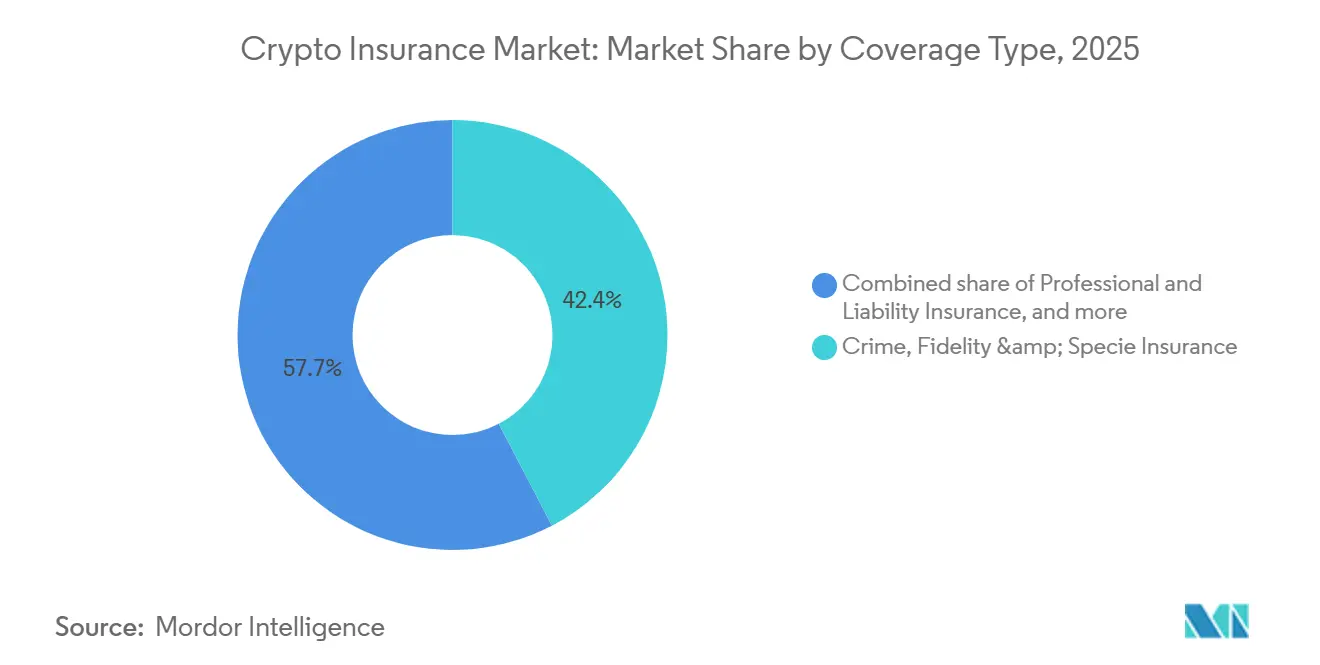
- Por tipo de cobertura, los seguros contra delitos, fraude y objetos de valor captaron el 42.4% de la cuota de mercado de los seguros de criptomonedas en 2025, mientras que se prevé que los seguros de responsabilidad cibernética y de errores y omisiones tecnológicas crezcan a una tasa de crecimiento anual compuesta del 29.1% hasta 2031.
- En cuanto al modelo de seguro, los seguros tradicionales centralizados y regulados representaron el 68.3% de la cuota de mercado de los seguros de criptomonedas en 2025, mientras que se prevé que los protocolos mutuos y de cobertura descentralizados y en cadena crezcan a una tasa de crecimiento anual compuesta del 36.3% hasta 2031.
- Por canal de distribución, los corredores e intermediarios especializados acapararon el 54.7% de la cuota de mercado de los seguros de criptomonedas en 2025, mientras que se prevé que la distribución integrada y a través de plataformas crezca a una tasa de crecimiento anual compuesta (CAGR) del 32.3% hasta 2031.
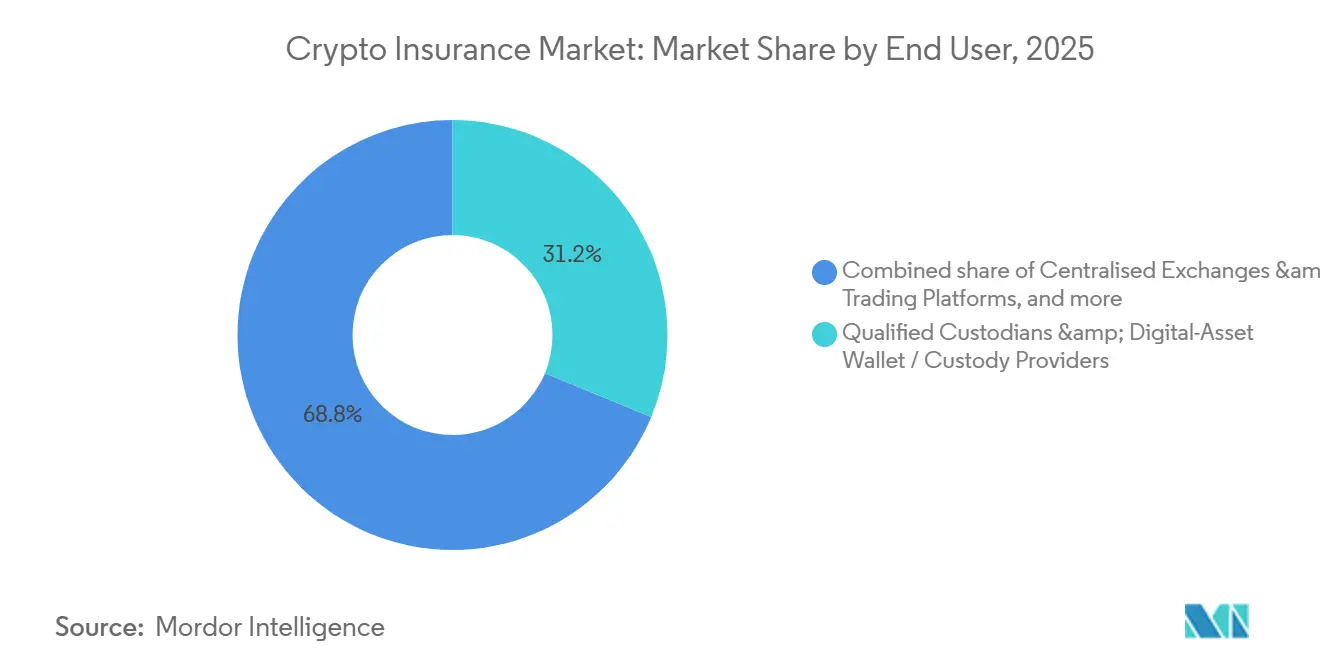
- En lo que respecta a los usuarios finales, los custodios cualificados y los proveedores de monederos y custodia de activos digitales representaron el 31.2 % de la cuota de mercado de los seguros de criptomonedas en 2025, mientras que se prevé que los inversores institucionales y los gestores de activos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 31.2 % hasta 2031.
- En términos de activos asegurados y exposición, las criptomonedas acapararon el 59.1% de la cuota de mercado de los seguros de criptomonedas en 2025, mientras que se prevé que otros tokens fungibles y activos tokenizados crezcan a una tasa de crecimiento anual compuesta (CAGR) del 32.8% hasta 2031.
- Geográficamente, Norteamérica acaparó el 41.10% de la cuota de mercado de los seguros de criptomonedas en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 29.75% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de seguros de criptomonedas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción institucional de activos digitales | + 6.0% | Global, con ganancias iniciales concentradas en Norteamérica y Europa. | Mediano plazo (2-4 años) |
| Creciente demanda de cobertura de custodia, intercambio y responsabilidad civil por activos digitales. | + 5.0% | América del Norte y Europa, con repercusiones en los principales mercados de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Expansión de DeFi y activos tokenizados | + 4.5% | Global, liderado por Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Aumento del robo de criptomonedas, los ciberataques y las vulnerabilidades en los contratos inteligentes. | + 5.0% | Global | Corto plazo (≤ 2 años) |
| Seguros integrados en plataformas de activos digitales | + 3.5% | Asia-Pacífico y América del Norte, con una creciente demanda europea. | Mediano plazo (2-4 años) |
| Análisis mejorado del riesgo de las criptomonedas y suscripción especializada. | + 3.0% | América del Norte y Europa, con una adopción progresiva en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente adopción institucional transforma la composición de la demanda.
Las tenencias institucionales de activos digitales están haciendo que la custodia asegurada sea más importante para las empresas con responsabilidades fiduciarias y de supervisión. Los fondos de pensiones, los fondos soberanos y los asesores de inversión registrados se enfrentan a una mayor presión para utilizar acuerdos de custodia que puedan abordar la exposición a pérdidas propias. Este cambio convierte la protección en una condición para una mayor participación institucional, en lugar de una opción adicional. La Ley de Protección del Usuario de Activos Virtuales de Corea del Sur, vigente desde julio de 2024, exige a los proveedores de servicios de activos virtuales que mantengan seguros o reservas equivalentes a al menos el 5 % del valor económico de las tenencias en monederos digitales. La póliza de Samsung Fire & Marine para Korea Digital Asset comenzó con una prima del 15 % y posteriormente se renovó al 10 %, lo que demuestra cómo la demanda institucional temprana puede impulsar la determinación de precios en una nueva jurisdicción. El mercado de seguros de criptomonedas se beneficia cuando las obligaciones regulatorias y los estándares fiduciarios se aplican simultáneamente, ya que la demanda de cobertura se vuelve menos dependiente de los ciclos de precios de las criptomonedas.
El aumento de las pérdidas por delitos con criptomonedas refuerza la necesidad de seguros estructurales.
El valor robado de los servicios de criptomonedas alcanzó los 3.4 millones de dólares en 2025, y los actores patrocinados por el Estado norcoreano fueron responsables de al menos 2.02 millones de dólares de esa cantidad [1] Chainalysis, “Crypto Hacking and Stolen Funds in 2025,” Chainalysis, chainalysis.com . La misma fuente informó que estos actores representaron el 76% de las vulneraciones de servicios, lo que destaca la concentración de eventos de grandes pérdidas. Solo el 4.2% de los activos pirateados se recuperaron en la primera mitad de 2025, lo que aumenta la importancia de la protección financiera de primera parte cuando los esfuerzos de recuperación fracasan. Los incidentes de contratos inteligentes requieren análisis forenses de blockchain, revisión de código y evidencia en la cadena, que difieren del trabajo convencional de reclamaciones cibernéticas. CertiK registró pérdidas por valor de 3.35 millones de dólares en 760 incidentes en la cadena de bloques durante 2025, lo que supone un aumento del 37.1 % con respecto a 2024. Estos sucesos impulsan la demanda en el mercado de seguros de criptomonedas, pero también generan cautela entre las aseguradoras en cuanto a precios, acumulación y límites disponibles.
La expansión de DeFi y los activos tokenizados crea una nueva frontera de cobertura.
DeFi y los activos tokenizados están creando exposiciones que no encajan fácilmente dentro de las estructuras de pólizas de propiedad o cibernéticas convencionales. Menos del 2% del valor total bloqueado de DeFi tenía cobertura de seguro, y Nexus Mutual representó la mayor parte de los USD 123.5 millones de valor total bloqueado del sector de seguros rastreado en 2026 [2] Los hackers están drenando miles de millones de DeFi pero casi ninguna de sus criptomonedas está asegurada . El fondo tokenizado BUIDL de BlackRock superó los USD 1 millones en activos en 2024, introduciendo exposiciones de reserva, custodia, clave privada y contrato inteligente en la misma estructura de producto. Un artículo de 2025 del Journal of Banking and Finance encontró que la cobertura paramétrica en cadena puede complementar o reemplazar la cobertura de indemnización tradicional cuando el riesgo base es moderado [3] “Decentralized Finance Risk Transfer and Smart Contract-Based Insurance,” Journal of Banking and Finance, sciencedirect.com . La evidencia disponible brinda a los suscriptores una base más sólida para evaluar la exposición a DeFi que la que proporcionaban los modelos de mercado anteriores. Por lo tanto, el mercado de seguros de criptomonedas puede expandirse más allá de la cobertura de custodia y delitos, a medida que los protocolos y los emisores de activos tokenizados buscan acuerdos de transferencia de riesgos más formales.
La integración de seguros incorporada reduce la fricción y amplía la penetración.
La penetración de los seguros se ha mantenido baja porque los compradores a menudo necesitan contratar la cobertura por separado de sus actividades principales con activos digitales. La distribución integrada coloca la protección dentro de las interfaces de intercambio, las plataformas de custodia y las bóvedas DeFi, reduciendo el paso de adquisición por separado. Las Bóvedas Cubiertas de OpenCover ofrecen hasta 50 millones de USD de capacidad de cobertura por bóveda a través de la infraestructura de suscripción de Nexus Mutual [4] OpenCover, “Introducing Covered Vaults The First Primitive for Vault-Native Risk Transfer,” OpenCover, opencover.com . La estructura hace que la cobertura sea parte del producto subyacente en lugar de una capa de póliza independiente. Picnic utilizó Bóvedas Cubiertas en una experiencia de neobanco que combinaba tenencias de dólares digitales, gastos con tarjeta, rendimiento en cadena y protección integrada. Este enfoque puede extender el mercado de seguros de criptomonedas a usuarios minoristas y pequeñas empresas que no se benefician de un proceso dirigido por un corredor.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Datos históricos limitados sobre pérdidas e incertidumbre en la modelización de riesgos. | -2.0% | Global | Mediano plazo (2-4 años) |
| Capacidad de suscripción limitada para exposiciones de criptomonedas de alto riesgo. | -1.5% | Global | Mediano plazo (2-4 años) |
| Costos de primas elevados y términos de cobertura restrictivos. | -1.0% | Asia-Pacífico y Oriente Medio y Norte de África, con repercusiones en los mercados emergentes. | Corto plazo (≤ 2 años) |
| Exclusiones amplias para pérdidas de mercado, errores del usuario y fallas sistémicas. | -1.0% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez de datos limita la confianza actuarial.
La corta trayectoria de los activos digitales limita la disponibilidad de datos estables sobre pérdidas para la suscripción de pólizas. AM Best afirmó en 2025 que los datos significativos sobre pérdidas de criptoactivos seguían siendo escasos debido a la corta trayectoria operativa del sector y su anterior dependencia del autoaseguro. Las grandes pérdidas también dificultan la previsión, ya que pueden distorsionar los promedios históricos y las suposiciones sobre la gravedad de los siniestros. El incidente de Bybit, por valor de 1.5 millones de dólares, superó en más de 1,000 veces el valor medio de los incidentes, según Chainalysis. Immunefi documentó 191 incidentes reportados públicamente entre 2024 y 2025, por un total de 4.67 millones de dólares. Hasta que las aseguradoras obtengan un historial más extenso de reclamaciones estructuradas, es probable que el mercado de seguros de criptomonedas se enfrente a una capacidad limitada y a primas más altas en varias líneas de cobertura.
La brecha estructural en la capacidad de suscripción limita la expansión del mercado.
La capacidad disponible para exposiciones de alto riesgo a activos digitales sigue concentrada en un pequeño grupo de sindicatos de Lloyd's y aseguradoras especializadas. Esta estructura puede dificultar la obtención de límites para una exposición importante a exchanges, custodios o monederos digitales. Relm Insurance declaró en mayo de 2026 que un evento de la magnitud de Bybit seguía siendo difícil de asegurar debido a los límites de capacidad globales y las preocupaciones sobre pérdidas correlacionadas. EIOPA recomendó un requisito de capital del 100 % para las tenencias de criptoactivos de las aseguradoras de la UE en marzo de 2025, lo que aumentó la carga de capital asociada con el respaldo de reaseguro convencional. Core V2 de Symbiotic introdujo garantías compartidas para seguros, crédito y activos tokenizados en julio de 2026, y la compañía afirmó que el modelo proporcionaba una eficiencia de capital un 70 % mayor que los pools independientes. El reconocimiento regulatorio de estas estructuras de reaseguro en cadena aún es incompleto, por lo que la limitación de capacidad seguirá limitando el mercado de seguros de criptomonedas a corto plazo.
Análisis de segmento
Por tipo de cobertura: La cobertura contra delitos y fraudes lidera a medida que se acelera la responsabilidad cibernética.
Los seguros contra delitos, fraude y fraude en especie representaron el 42.4 % de la cuota de mercado de seguros de criptomonedas en 2025. Este segmento sigue siendo la cobertura principal para custodios institucionales, exchanges y operaciones de tesorería que necesitan protección contra robo, fraude de empleados y pérdidas físicas. La cobertura contra delitos en almacenamiento en frío ha atraído una mayor participación de los sindicatos de Lloyd's, ya que el entorno de control es más fácil de evaluar que la exposición a monederos calientes. La cobertura para monederos calientes conlleva primas más altas y requisitos de seguridad más estrictos debido a que enfrenta amenazas operativas y cibernéticas más frecuentes. Mosaic Insurance lanzó un producto combinado de ciberseguridad y delitos para instituciones financieras a través del Sindicato 1609 de Lloyd's, que ofrece hasta 10 millones de dólares en capacidad de ciberseguridad y tecnología y 5 millones de dólares en capacidad contra delitos. El producto refleja la necesidad de una cobertura integrada cuando una pérdida puede involucrar tanto fallas tecnológicas como delitos financieros.
Se prevé que los seguros de responsabilidad cibernética y de errores y omisiones tecnológicas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 29.1 % entre 2026 y 2031. La MiCA, la DORA y el régimen de criptoactivos de la FCA están aumentando la atención a la resiliencia operativa y la responsabilidad tecnológica entre las entidades autorizadas. Estos requisitos están ampliando la demanda de cobertura relacionada con fallos de seguridad, errores tecnológicos e interrupciones del servicio. Los seguros de custodia de activos digitales y contra delitos, la cobertura de contratos inteligentes y protocolos, los seguros de riesgo financiero para stablecoins y DeFi, la responsabilidad profesional y la protección de infraestructuras siguen formando parte de la gama de coberturas más amplia. El artículo 67 de la MiCA permite a los proveedores de servicios de criptoactivos utilizar una póliza de seguro cualificada como alternativa a la tenencia de ciertos recursos financieros, lo que respalda directamente la demanda de cobertura de responsabilidad en la Unión Europea. Por lo tanto, el tamaño del mercado de seguros de criptomonedas continúa combinando la protección de custodia establecida con nuevas formas de póliza para el riesgo tecnológico regulado.
Por modelo de seguro: las aseguradoras tradicionales lideran, pero los modelos en cadena se aceleran.
En 2025, los seguros tradicionales, centralizados y regulados, acapararon el 68.3 % del mercado de seguros de criptomonedas. Los sindicatos de Lloyd's y las aseguradoras especializadas lideraron las colocaciones institucionales, dado que las bolsas reguladas y los inversores institucionales suelen exigir coberturas calificadas. Su posición también refleja una mayor capacidad, procesos de reclamaciones consolidados y su aceptación dentro de programas de cumplimiento normativo formales. Los protocolos descentralizados aún no cumplen con todos los requisitos de elegibilidad de las aseguradoras en la mayoría de las jurisdicciones. Native Risk Collective, lanzado en julio de 2025, vinculó los descuentos en las primas con controles de seguridad verificados y reunió a Mosaic Insurance, Chaucer y proveedores de tecnología de seguridad. El programa demuestra cómo la capacidad tradicional utiliza controles técnicos para mejorar la confianza en la suscripción de pólizas.
Se prevé que los protocolos mutuos y de cobertura descentralizados y en cadena crezcan a una tasa de crecimiento anual compuesta (TCAC) del 36.3 % entre 2026 y 2031. Estos modelos utilizan la agrupación de contratos inteligentes y la gobernanza comunitaria para abordar riesgos que pueden quedar fuera de la redacción convencional de las pólizas. Nexus Mutual se integró con Symbiotic en 2025 para crear una capa de reaseguro generadora de rendimiento respaldada por el capital de re-apuesta. Este acuerdo puede aumentar la capacidad efectiva sin depender exclusivamente de reservas inactivas dedicadas. Los modelos híbridos y alternativos de reparto de riesgos siguen siendo relevantes cuando los compradores necesitan tanto cobertura regulada como transferencia de riesgos en cadena. Un estudio publicado en el Journal of Banking and Finance respalda el papel de los seguros DeFi cuando el riesgo de base y el riesgo de impago se mantienen moderados. Por lo tanto, se espera que el tamaño del mercado de seguros de criptomonedas se beneficie de la adopción gradual de modelos de transferencia de riesgos tanto regulados como en cadena.
Por canal de distribución: los intermediarios siguen siendo fundamentales a medida que las plataformas amplían el acceso.
Los corredores y los intermediarios especializados representaron el 54.7 % de la cuota de mercado de seguros de criptomonedas en 2025. Su función refleja la complejidad de la colocación de riesgos de activos digitales y la necesidad de conectar a compradores especializados con capacidad de suscripción limitada. Marsh McLennan, Aon, Elmore, Howden y Native han apoyado las colocaciones institucionales mediante asesoramiento de riesgos y acceso a Lloyd's y a la capacidad de exceso y excedente. Los corredores también ayudan a los compradores a describir los controles de custodia, la gobernanza y las prácticas de seguridad en formatos que los suscriptores pueden evaluar. WTW adquirió Redefind en junio de 2026, incorporando una plataforma centrada en el coste de rastreo y recuperación de activos digitales robados. Esta transacción ilustra cómo los intermediarios están añadiendo servicios relacionados con la recuperación junto con la colocación de pólizas.
Se prevé que la distribución integrada y en plataformas crezca a una tasa de crecimiento anual compuesta (TCAC) del 32.3 % entre 2026 y 2031. Este canal permite presentar la cobertura dentro de una billetera, exchange o bóveda, en lugar de requerir que los usuarios inicien una búsqueda de seguro por separado. El modelo puede reducir la fricción en la adquisición para los usuarios de DeFi y los participantes de exchanges minoristas. La distribución directa y los mercados de seguros digitales atienden a clientes que prefieren comprar en línea pero no requieren una colocación institucional compleja. El enfoque basado en bóvedas de OpenCover demuestra cómo la distribución orientada al producto puede agregar capacidad de cobertura directamente a la actividad en la cadena de bloques de un usuario. El tamaño del mercado de seguros de criptomonedas podría aumentar la participación de minoristas y pequeñas empresas a medida que los productos basados en plataformas se vuelvan más comunes.
Por usuario final: Los custodios lideran los ingresos, mientras que los inversores institucionales impulsan el crecimiento.
En 2025, los custodios cualificados y los proveedores de custodia y monederos de activos digitales representaron el 31.2 % de la cuota de mercado de los seguros de criptomonedas. Su posición de liderazgo refleja los requisitos de licencia, cumplimiento normativo y cobertura de pérdidas propias en las principales jurisdicciones de activos digitales. En Estados Unidos, la Unión Europea, Singapur y Hong Kong, se espera que los proveedores de custodia mantengan seguros o una protección financiera comparable. Sus activos bajo gestión también generan una clara necesidad de transferir los riesgos de robo, pérdida y exposición operativa. En marzo de 2026, Aon completó una prueba de concepto de pago de primas con stablecoins para Coinbase y Paxos utilizando USDC en Ethereum y PYUSD en Solana. Este evento demostró que la infraestructura de liquidación de seguros se está adaptando a los modelos operativos de los principales clientes de custodia y exchanges.
Se prevé que los inversores institucionales y los gestores de activos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 31.2 % entre 2026 y 2031. Los administradores de fondos de pensiones y los comités de inversión esperan cada vez más que las asignaciones de activos digitales cuenten con acuerdos de custodia similares a los utilizados para los activos financieros tradicionales. Esta expectativa incrementa la importancia de una cobertura que respalde la supervisión fiduciaria. En febrero de 2026, LTP Group amplió su programa de seguro de custodia de activos digitales a 100 millones de dólares en capacidad comprometida, con Canopius como asegurador. Los exchanges, los protocolos DeFi, las empresas y los inversores minoristas tienen perfiles de riesgo y necesidades de cobertura diferentes. Los usuarios minoristas siguen siendo el grupo de usuarios finales más desatendido, ya que las colocaciones convencionales intermediadas no están diseñadas para transacciones pequeñas. Por lo tanto, se espera que el mercado de seguros de criptomonedas se expanda a medida que aumenten la participación institucional y los requisitos de custodia de activos digitales.
Por Activo Asegurado / Exposición: Las criptomonedas siguen siendo fundamentales a medida que se expanden los activos tokenizados.
Las criptomonedas representaron el 59.1 % de la exposición asegurada de activos en 2025. Bitcoin, ether y las principales altcoins mantenidas en entornos de custodia y de intercambio conformaron la mayor base de exposición establecida. Las prácticas de suscripción para la custodia de criptomonedas están más maduras que para los productos tokenizados más recientes. La cobertura de almacenamiento en frío es más fácil de respaldar cuando existen controles de acceso y procedimientos operativos sólidos. Las colocaciones en monederos calientes aún requieren primas más altas y requisitos de seguridad más estrictos debido a su mayor vulnerabilidad al robo cibernético. Los tokens no fungibles y la infraestructura de activos digitales siguen representando una parte menor de la cobertura, y los riesgos de infraestructura a menudo se colocan junto con la cobertura más amplia de errores y omisiones tecnológicas.
Se prevé que otros tokens fungibles y activos tokenizados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 32.8 % entre 2026 y 2031. Los activos del mundo real tokenizados y las tesorerías de los protocolos DeFi generan perfiles de riesgo que incluyen vulnerabilidades en los contratos inteligentes, compromiso de la clave privada, fallos de custodia y riesgo de reserva. El fondo BUIDL de BlackRock superó los 1 millones de dólares en activos en 2024, lo que puso de manifiesto la necesidad de asegurar los productos financieros tokenizados. Las stablecoins también están adquiriendo mayor relevancia en el mercado de seguros de criptomonedas a medida que la divulgación de reservas y las obligaciones de reembolso se formalizan. BDIC lanzó StableCover Pro a finales de 2025 para stablecoins que cumplen con la normativa de la SEC, con el objetivo de prevenir fallos de reserva, incumplimientos de garantías de reembolso y riesgos de custodia. Estos avances apuntan a una base de activos asegurados más amplia a medida que los productos de activos digitales se institucionalizan y respaldan el crecimiento del mercado de seguros de criptomonedas.
Análisis geográfico
América del Norte acaparó el 41.1% de la cuota de mercado de seguros de criptomonedas en 2025. La región se beneficia de una concentración de capital institucional en activos digitales, asesores de inversión registrados, aseguradoras especializadas y capacidad de mercado de exceso y excedente. La Ley de Claridad del Mercado de Activos Digitales (Digital Asset Market Clarity Act) fue aprobada por la Cámara de Representantes de Estados Unidos en 2025 y buscaba definir las responsabilidades de la SEC y la CFTC en relación con los activos digitales. La Ley GENIUS también proporcionó un marco para las stablecoins que redujo la incertidumbre en torno a los estándares de reserva y la divulgación de información. La postura de Canadá sobre los fondos cotizados en bolsa de criptomonedas y el registro de plataformas de intercambio, junto con la creciente actividad minorista en México, contribuye a la demanda regional. La ventaja de América del Norte también refleja la amplia red de agentes generales de gestión especializados y estructuras de coaseguro que pueden conformar límites de riesgo único más elevados. Esta amplia red permite a las aseguradoras compartir colocaciones de mayor tamaño sin depender de un único balance. La estructura regional ofrece a los compradores establecidos un mayor acceso a la suscripción especializada que muchos otros mercados.
Europa fue el segundo mercado regional más grande en 2025. La Ley MiCA entró en plena vigencia en diciembre de 2024 y transformó la manera en que las aseguradoras interactúan con los proveedores de servicios de criptoactivos regulados. El artículo 67 permite que la cobertura de seguro elegible respalde las necesidades de recursos financieros en los 27 estados miembros de la Unión Europea. La Ley DORA entró en vigor el 17 de enero de 2025, añadiendo requisitos de resiliencia operativa que influyen cada vez más en las negociaciones de renovación de seguros. El Reino Unido permanece fuera de la Ley MiCA, pero aporta capacidad a través de Lloyd's of London y el marco de criptoactivos en desarrollo de la FCA. Alemania, Francia y los países del Benelux son importantes centros de demanda a medida que los proveedores completan la autorización de la Ley MiCA e integran la cobertura en sus requisitos operativos.
Se proyecta que la región Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 29.8 % entre 2026 y 2031. Singapur, Hong Kong y Australia impulsan este crecimiento mediante la concesión de licencias, la entrada de capitales institucionales y una elevada actividad de transacciones con activos digitales. La Comisión de Valores y Futuros de Hong Kong publicó su hoja de ruta ASPI-Re en 2025, ampliando el abanico de actividades reguladas con activos virtuales y fomentando acuerdos de seguros formales. Singapur activó su marco para proveedores de servicios de tokens digitales el 30 de junio de 2025, exigiendo a los proveedores offshore la obtención de licencias y el cumplimiento de las normas contra el blanqueo de capitales y la financiación del terrorismo. En febrero de 2025, Canopius seleccionó a Qubit, una agencia de gestión de seguros con sede en Hong Kong, como su primer agente de Lloyd's en Asia-Pacífico, contribuyendo así a la expansión de la distribución regional de productos de custodia y lucha contra el delito. Oriente Medio, Sudáfrica y Sudamérica siguen representando áreas de oportunidad más reducidas, mientras que los Emiratos Árabes Unidos, Brasil y otros mercados activos generan demanda de cobertura de custodia y responsabilidad civil.
Panorama competitivo
El mercado de seguros de criptomonedas cuenta con una base de aseguradoras fragmentada, pero con una gran concentración de capacidad institucional. Canopius, Beazley, Arch Insurance International, Tokio Marine HCC y otros sindicatos de Lloyd's y aseguradoras especializadas controlan una gran parte de los límites disponibles para riesgos individuales. Chubb y Munich Re suelen proporcionar capacidad de reaseguro a través de entidades especializadas, en lugar de suscribir pólizas primarias directamente. Esta estructura de mercado hace que la sindicación sea importante cuando las bolsas, los custodios y los inversores institucionales requieren límites elevados. Native Risk Collective combinó a las aseguradoras de Lloyd's, Mosaic Insurance y Chaucer, con proveedores de valores para integrar controles verificados en el marco de suscripción. Este acuerdo ilustra cómo las aseguradoras utilizan alianzas de valores para reducir la incertidumbre de las pérdidas antes de ampliar su capacidad.
Arch Insurance International se unió a OneInfinity y Evertas en un acuerdo de seguro de custodia para HashKey Exchange en agosto de 2025. Esta operación demostró cómo el coaseguro puede ofrecer límites que una sola aseguradora podría no estar dispuesta a proporcionar. Canopius también se asoció con EX.IO en mayo de 2025 para ofrecer un seguro de custodia que cumple con los estándares de salvaguardia de la Comisión de Valores y Futuros de Hong Kong. Estas acciones se centran en exchanges regulados y proveedores de custodia que puedan demostrar controles establecidos. Las oportunidades siguen siendo limitadas para exposiciones a monederos calientes y puentes entre cadenas superiores a 50 millones de dólares, eventos de desvinculación sistémica de stablecoins y riesgos para minoristas o pequeñas empresas. La colocación tradicional a través de corredores sigue siendo menos rentable para pólizas pequeñas, lo que deja espacio para soluciones digitales distribuidas y en cadena. Las aseguradoras siguen favoreciendo las colocaciones donde la gobernanza, los controles de monedero y los procedimientos de incidentes pueden revisarse antes de la contratación. Esta preferencia mantiene las exposiciones más complejas concentradas en empresas con controles operativos maduros.
Los fondos de reaseguro en cadena, las herramientas de suscripción automatizadas y los mecanismos de liquidación paramétricos buscan abordar estas deficiencias. Symbiotic lanzó Core V2 en julio de 2026 para permitir garantías compartidas entre seguros, crédito y liquidez de activos tokenizados. Su modelo podría respaldar un mayor uso del capital en múltiples fondos de riesgo, aunque la aceptación regulatoria aún no está completa. Una plataforma con sede en Bermuda solicitó en 2026 una entidad independiente en Luxemburgo para atender directamente a clientes regulados por MiCAR, lo que demuestra que el posicionamiento regulatorio se está convirtiendo en un factor competitivo. La automatización de reclamaciones basada en activadores de contratos inteligentes también puede acortar los plazos tradicionales de ajuste de pérdidas cuando el evento asegurado se puede verificar mediante datos en cadena. Estos modelos son más relevantes donde la capacidad convencional se ha visto limitada por los requisitos de capital y el riesgo de agregación. Su papel más amplio dependerá de si los reguladores aceptan estas estructuras como formas confiables de capacidad de seguro o reaseguro.
Líderes de la industria de seguros de criptomonedas
mercado de sindicatos Lloyd's de Londres
Evertas
Grupo Canopius
nexo mutuo
Chubb Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Symbiotic lanzó Core V2, una actualización de la infraestructura de garantía compartida que permite desplegar capital simultáneamente en seguros, crédito y liquidez de activos tokenizados, con una eficiencia de capital un 70 % mayor que la de los fondos independientes. Esta actualización solucionó el límite de capacidad estructural en los seguros de criptomonedas.
- Junio de 2026: WTW adquirió Redefind, una plataforma insurtech con sede en el Reino Unido que asegura el costo de recuperación de activos digitales robados. Esta adquisición amplió la práctica de asesoría de WTW en materia de activos digitales para incluir la cobertura de costos de recuperación.
- Abril de 2026: Relm Insurance lanzó un seguro contra secuestro y rescate para ejecutivos de activos digitales y del sector del cannabis, que ofrece cobertura contra secuestro, extorsión, detención maliciosa y amenazas de rescate en medio de los crecientes riesgos de seguridad física que afectan a ejecutivos de alto perfil.
- Marzo de 2026: Aon completó su primer pago de prima de seguro con stablecoins, utilizando USDC en Ethereum y PYUSD en Solana para demostrar cómo las stablecoins pueden agilizar la liquidación y el pago de primas en el mercado de seguros comerciales.
Alcance del informe del mercado global de seguros con criptomonedas
| Seguros contra el crimen, la fidelidad y las especies |
| Responsabilidad cibernética y errores y omisiones tecnológicas |
| Seguros profesionales y de responsabilidad civil |
| Seguros para propiedades y ferretería |
| Otras cubiertas especiales e híbridas |
| Seguro tradicional centralizado/regulado |
| Modelos híbridos y alternativos de transferencia de riesgos |
| Protocolos mutuos y de cobertura descentralizados/en cadena |
| Distribucion directa |
| Corredores e intermediarios especializados |
| Distribución integrada/de plataforma |
| Mercados de seguros digitales y canales en línea |
| Bolsas y plataformas de negociación centralizadas |
| Custodios cualificados y proveedores de monederos/custodia de activos digitales |
| Protocolos DeFi y organizaciones descentralizadas/Web3 |
| Inversores institucionales y gestores de activos |
| Otras empresas de activos digitales |
| Invesores minoristas |
| Criptomonedas |
| Stablecoins |
| Otros tokens fungibles y activos tokenizados |
| Fichas no fungibles (NFT) |
| Infraestructura de activos digitales y riesgos operativos relacionados |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de cobertura | Seguros contra el crimen, la fidelidad y las especies | |
| Responsabilidad cibernética y errores y omisiones tecnológicas | ||
| Seguros profesionales y de responsabilidad civil | ||
| Seguros para propiedades y ferretería | ||
| Otras cubiertas especiales e híbridas | ||
| Por modelo de seguro | Seguro tradicional centralizado/regulado | |
| Modelos híbridos y alternativos de transferencia de riesgos | ||
| Protocolos mutuos y de cobertura descentralizados/en cadena | ||
| Por canal de distribución | Distribucion directa | |
| Corredores e intermediarios especializados | ||
| Distribución integrada/de plataforma | ||
| Mercados de seguros digitales y canales en línea | ||
| Por usuario final | Bolsas y plataformas de negociación centralizadas | |
| Custodios cualificados y proveedores de monederos/custodia de activos digitales | ||
| Protocolos DeFi y organizaciones descentralizadas/Web3 | ||
| Inversores institucionales y gestores de activos | ||
| Otras empresas de activos digitales | ||
| Invesores minoristas | ||
| Por activo/exposición asegurado | Criptomonedas | |
| Stablecoins | ||
| Otros tokens fungibles y activos tokenizados | ||
| Fichas no fungibles (NFT) | ||
| Infraestructura de activos digitales y riesgos operativos relacionados | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de seguros de criptomonedas para 2031?
Se prevé que el mercado de seguros de criptomonedas alcance los 1,174.9 millones de dólares estadounidenses en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 24.6 % entre 2026 y 2031. Este crecimiento refleja la creciente demanda de protección contra la custodia, los riesgos cibernéticos y la responsabilidad civil entre los participantes institucionales y regulados del mercado de activos digitales.
¿Qué tipo de cobertura tiene la mayor cuota de mercado en los seguros de criptomonedas?
Los seguros contra delitos, fraude y fraude de valores representaron el 42.4 % de los ingresos en 2025, dado que los custodios y las bolsas necesitan protección contra el robo y la deshonestidad. Sigue siendo la principal cobertura para las operaciones de custodia institucional y la gestión de riesgos de tesorería.
¿Qué factores impulsan la demanda de seguros para activos digitales?
La adopción institucional, los requisitos de custodia y responsabilidad, las pérdidas cibernéticas, los activos tokenizados y la distribución en plataformas integradas son factores clave de la demanda. Estos factores están incrementando la necesidad de acuerdos más formales de transferencia de riesgos entre exchanges, custodios y operadores de protocolos.
¿Qué modelo de seguro está creciendo más rápidamente para los activos digitales?
Se prevé que los protocolos mutuos y de cobertura descentralizados y basados en la cadena de bloques crezcan a una tasa de crecimiento anual compuesta (CAGR) del 36.3 % entre 2026 y 2031. El modelo utiliza la agrupación de riesgos basada en contratos inteligentes y la gobernanza comunitaria para ofrecer alternativas para los riesgos que no se contemplan en la terminología convencional.
¿Qué región lidera la demanda de seguros de criptomonedas?
América del Norte lideró con el 41.1 % de los ingresos en 2025, gracias al capital institucional, la capacidad especializada y los avances regulatorios. Sus estructuras de coaseguro también contribuyen a la formación de colocaciones de mayor volumen para bolsas y custodios consolidados.
¿Por qué es limitada la capacidad de los seguros de criptomonedas?
La escasez de datos históricos sobre siniestros, los grandes siniestros, las restricciones de reaseguro y las condiciones restrictivas siguen limitando la capacidad de suscripción disponible. Estos factores dificultan la estructuración y el mantenimiento de colocaciones de alto riesgo con límites elevados.


