

Tamaño y participación del mercado del cumeno
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
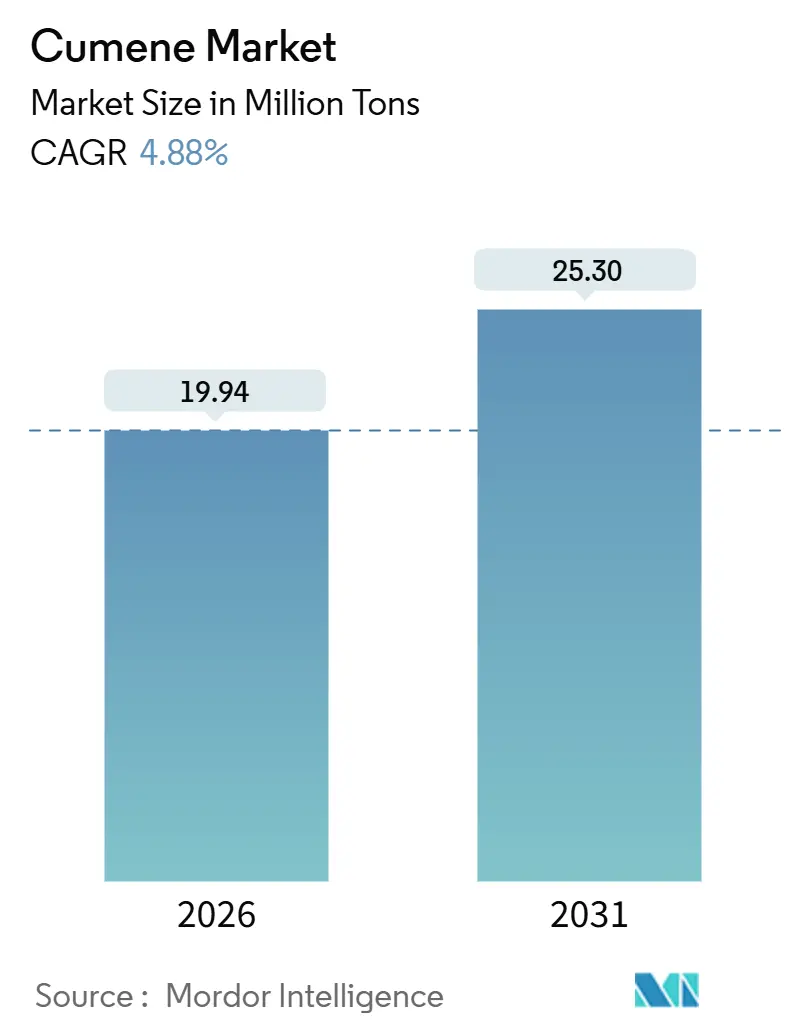
| Volumen de mercado (2026) | 19.94 millones de toneladas |
| Volumen de mercado (2031) | 25.30 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.88% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del cumeno por Mordor Intelligence
El tamaño del mercado de cumeno se estima en 19.94 millones de toneladas en 2026 y se espera que alcance los 25.30 millones de toneladas para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.88 % durante el período de pronóstico (2026-2031). La dinámica actual refleja cómo los complejos integrados de refinería y petroquímica y los catalizadores de zeolita de alta selectividad están elevando los rendimientos, reduciendo los costos de los subproductos y disminuyendo las emisiones unitarias. Los proveedores con acceso a corrientes internas de benceno y propileno continúan mostrando resiliencia en sus márgenes, incluso cuando se amplían los diferenciales de las materias primas vinculadas al crudo. El mercado de cumeno también se beneficia de la demanda sostenida de fenol en el acristalamiento de policarbonato para vehículos eléctricos y las resinas epoxi utilizadas en palas eólicas y compuestos aeroespaciales. Las normas de emisiones más estrictas, como la norma 40 CFR 60.112c de la EPA y el límite de exposición de 50 ppm de la OSHA, están impulsando a las plantas a adoptar sistemas de manipulación de circuito cerrado, recuperación de vapor y monitoreo en tiempo real. Estas mejoras están impactando significativamente el presupuesto de las nuevas construcciones.
Conclusiones clave del informe
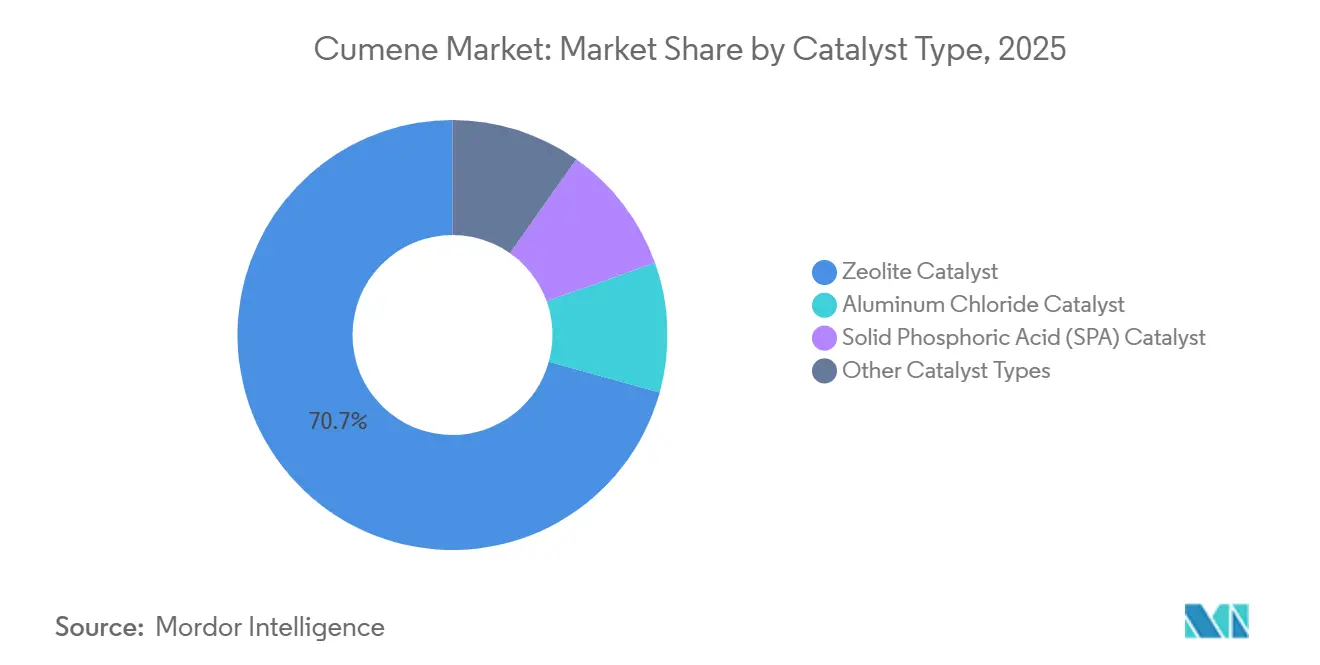
- Por tipo de catalizador, los catalizadores de zeolita lideraron con una participación de mercado de cumeno del 70.68 % en 2025; se prevé que avancen a una CAGR del 6.17 % hasta 2031.
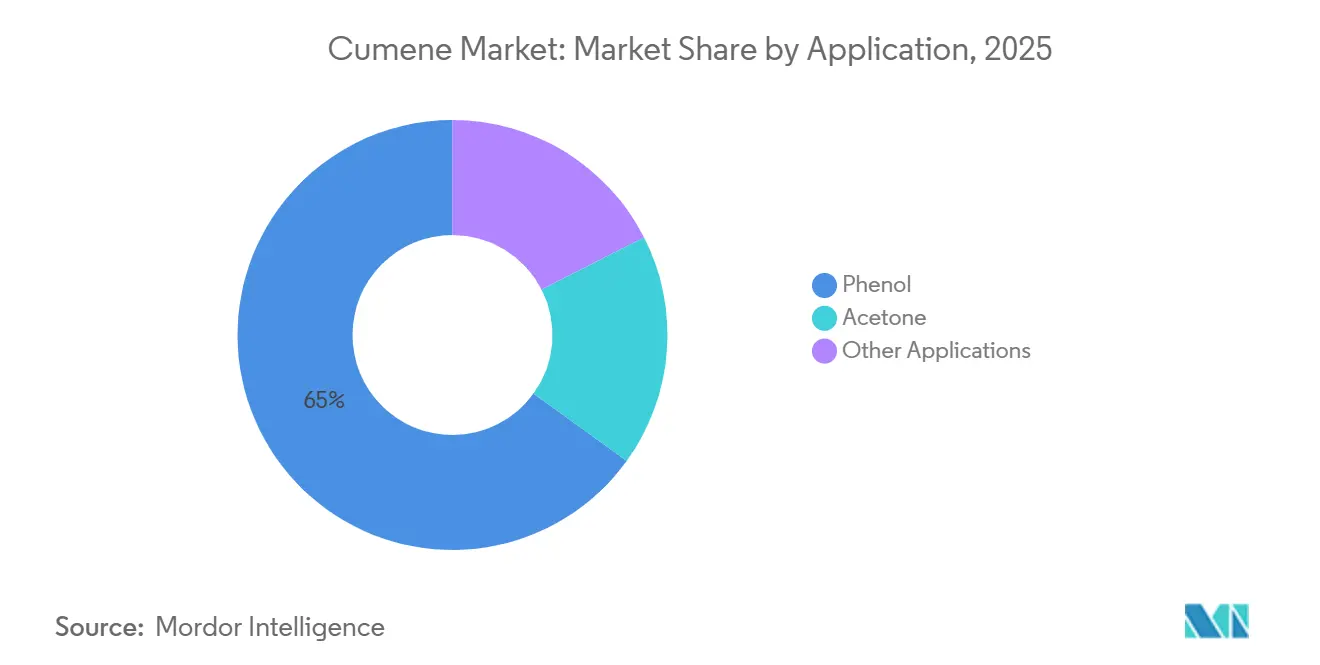
- Por aplicación, el fenol representó el 65.04% del tamaño del mercado de cumeno en 2025 y se prevé que crezca a una CAGR del 5.05% hasta 2031.
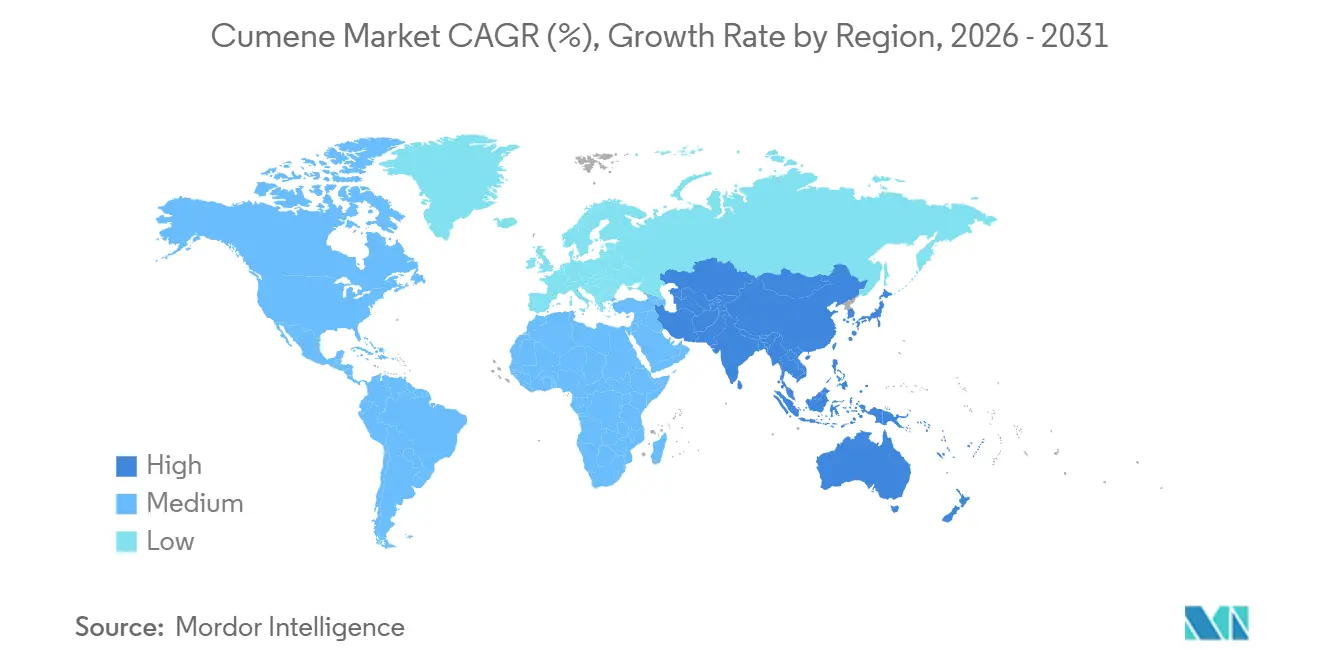
- Por geografía, Asia-Pacífico poseía el 61.26 % del tamaño del mercado de cumeno en 2025 y se está expandiendo a una CAGR del 5.97 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del cumeno
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de policarbonatos y resinas epoxi a base de fenol | + 1.2% | Global, con concentración en centros automotrices de Asia-Pacífico (China, Japón, Corea del Sur), clústeres de electrónica de América del Norte y mercados de energía eólica europeos. | Mediano plazo (2-4 años) |
| Ampliación del uso de acetona en disolventes y MMA | + 0.6% | Núcleo de Asia-Pacífico (China, India, Sudeste Asiático), sector de recubrimientos industriales de América del Norte, productos químicos especiales de Europa | Mediano plazo (2-4 años) |
| Complejos integrados de refinería y petroquímica que mejoran la economía del cumeno | + 0.9% | Oriente Medio (Arabia Saudita, Qatar, Emiratos Árabes Unidos), provincias costeras de China (Zhejiang, Jiangsu, Shandong), costa del Golfo de EE. UU. | Largo plazo (≥ 4 años) |
| Adopción rápida de catalizadores de zeolita de alta selectividad | + 0.7% | Global, con adopción temprana en Europa y América del Norte, acelerando la implementación en Asia-Pacífico y Medio Oriente | Corto plazo (≤ 2 años) |
| Creciente demanda de fenol por parte de la industria del plástico | + 1.0% | Núcleo de Asia-Pacífico (China, India, Japón, Corea del Sur), propagación a la integración descendente de Oriente Medio y aligeramiento de la industria automotriz en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de policarbonatos y resinas epoxi a base de fenol
Los vehículos eléctricos están reduciendo su masa gracias al uso de acristalamiento de policarbonato, lo que contribuye a sus objetivos de ampliación de autonomía. A medida que se estabiliza la demanda general de construcción, los fabricantes de productos electrónicos están recurriendo a resinas ópticamente transparentes para pantallas de alta resolución, lo que impulsa la demanda de fenol. Las palas de energía eólica marina y las estructuras primarias en la industria aeroespacial, que requieren una alta resistencia a la fatiga, están impulsando un aumento en el consumo de resina epoxi. En los sistemas de frenos de automóviles, los aglutinantes fenólicos están sustituyendo cada vez más a los materiales de fricción metálicos, lo que se traduce en reducciones tanto de peso como de ruido. Si bien las empresas chinas con integración inversa han conectado unidades de cumeno, fenol y bisfenol A en emplazamientos únicos para mitigar los riesgos de suministro, esta estrategia ha generado inadvertidamente un exceso de capacidad regional.
Complejos integrados de refinería y petroquímica que mejoran la economía del cumeno
Los proyectos de conversión de crudo a productos químicos combinan craqueadores de alimentación mixta con unidades de aromáticos, lo que proporciona a los operadores flujos internos de benceno y propileno a precios de transferencia que no se ven afectados por las fluctuaciones del mercado spot. La expansión de la refinería Yasref en Arabia Saudita agregará benceno para las cadenas de fenol-acetona posteriores para 2029, y el craqueador Ras Laffan en Qatar está programado para comenzar en 2026 con deshidrogenación de propileno a propósito para equilibrar los rendimientos de craqueo de alimentación ligera [1] Saudi Aramco, “Yasref Expansion Framework Agreement”, ARAMCO.COM . Estos complejos eliminan la logística entre plantas, acortan los ciclos de capital de trabajo y permiten cambios rápidos entre cumeno y otros aromáticos cuando cambian las señales de margen.
Adopción rápida de catalizadores de zeolita de alta selectividad
La estructura MCM-22 de ExxonMobil impulsa más de la mitad de la capacidad mundial, logrando altos índices de selectividad y reduciendo significativamente la formación de diisopropilbenceno. La unidad Marl de INEOS demuestra una notable reducción de las emisiones de CO₂ en comparación con la tecnología tradicional de ácido fosfórico sólido. El sistema Q-Max de UOP ofrece una mayor vida útil del catalizador, lo que se traduce en menores tiempos de inactividad y costos de regeneración. Este cambio en la industria se ve reforzado por las presiones regulatorias, ya que las zeolitas no solo cumplen con los umbrales de captura de COV, sino que también lo hacen con un hardware de reducción más sencillo, superando los métodos de SPA o cloruro de aluminio.
Aumento de la demanda de fenol en la cadena de valor de los plásticos
El fenol sirve como precursor del policarbonato, las resinas fenólicas y los intermedios de nailon-6, estableciendo un vínculo directo entre el mercado del cumeno y sectores como los vehículos eléctricos, la energía eólica y los textiles de ingeniería. China depende de las importaciones para satisfacer su demanda de fenol, e India está preparada para cubrir esta necesidad mediante nuevos proyectos en Haldia y Deepak Chem Tech. Mientras tanto, los productores de caprolactama del Sudeste Asiático están ampliando su capacidad de producción de ciclohexanona, impulsando indirectamente la demanda de fenol, a pesar de que el estireno representa casi la mitad del consumo mundial de benceno.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgos para la salud y el medio ambiente derivados de la exposición al cumeno | -0.5% | Global, con una fuerte presión regulatoria en América del Norte (EPA, OSHA) y Europa (ECHA, REACH), adopción gradual en Asia-Pacífico | Mediano plazo (2-4 años) |
| Volatilidad del precio del petróleo crudo/benceno-propileno | -0.8% | Global, con un impacto agudo en las regiones dependientes de las importaciones (India, Sudeste Asiático, Europa), impacto moderado en el Medio Oriente integrado y América del Norte | Corto plazo (≤ 2 años) |
| Normas de emisiones más estrictas aumentan los costos de cumplimiento | -0.6% | América del Norte y la UE (EPA 40 CFR 60.112c, EU ETS, CBAM), con adopción gradual en China y otros mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios del petróleo crudo, el benceno y el propileno
Entre abril y mayo de 2024, el noreste asiático experimentó fluctuaciones en los diferenciales de benceno y nafta. En cambio, Europa Occidental experimentó una caída significativa durante el mismo período. Esta disminución se debió al craqueo de GLP, que desplazó al benceno derivado del pygas. El propileno, estrechamente vinculado al Brent, ve sus márgenes reducirse drásticamente cada vez que suben los precios del crudo de referencia. Las plantas de craqueo de etano de Norteamérica producen una cantidad mínima de propileno. Como resultado, los productores de cumeno están recurriendo al suministro de PDH específico, pero con un sobreprecio. Las plantas asiáticas que no están integradas están sufriendo la mayor presión, ya que su dependencia de las importaciones las hace vulnerables a las fluctuaciones de los fletes y las divisas.
Normas de emisiones más estrictas aumentan los costos de cumplimiento
Tras la clasificación del cumeno por parte del Programa Nacional de Toxicología como "razonablemente previsible que sea un carcinógeno humano", la EPA ha endurecido los límites de las emisiones fugitivas de los tanques de almacenamiento y las operaciones de carga. Según las regulaciones de OSHA, con un límite máximo de exposición permisible de 50 ppm, los operadores ahora están obligados a implementar sistemas de transferencia de circuito cerrado equipados con bombas sin fugas. Además, el monitoreo de COV en tiempo real y la recuperación de gas de antorcha han aumentado los presupuestos de capex de campo nuevo [2] Administración de Seguridad y Salud Ocupacional, "Datos químicos del cumeno", OSHA.GOV . Las plantas europeas también están lidiando con el aumento de los precios del carbono del EU-ETS. Además, el CBAM impondrá estos costos de carbono a las importaciones a partir de 2026.
Análisis de segmento
Por tipo de catalizador: la zeolita mantiene un liderazgo dominante
Los sistemas de zeolita capturaron el 70.68 % de la cuota de mercado del cumeno en 2025, y su producción crece un 6.17 % anual hasta 2031. Se prevé que la tecnología de zeolita impulse su contribución al mercado del cumeno en los próximos años. En el complejo Marl de INEOS, la adopción de la tecnología de zeolita ha generado una notable reducción de los flujos fuera de especificación y una disminución de las emisiones de CO₂ por tonelada. Por otro lado, las unidades MCM-22 de ExxonMobil ofrecen rendimientos que los sistemas de ácido fosfórico sólido no pueden igualar, especialmente considerando sus costos adicionales de neutralización cáustica.
Los métodos con cloruro de aluminio representan actualmente una pequeña parte de la capacidad instalada total, principalmente en instalaciones chinas antiguas que están a punto de ser modernizadas o cerrarse inminentemente. En cumplimiento de los objetivos nacionales de bajas emisiones de carbono anunciados antes de la COP28, los proyectos nuevos en Oriente Medio optan predominantemente por estructuras de zeolita. Demostrando su compromiso con la autosuficiencia, la empresa china Wanhua Chemical ha mejorado con éxito su catalizador de zeolita interno, incrementando su capacidad de cumeno. Sin embargo, los operadores que aún utilizan unidades SPA se encuentran en desventaja: la norma EPA 40 CFR 60.112c exige un control riguroso de la eficiencia, lo que implica importantes inversiones de capital para la recuperación de vapor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el fenol amplía su dominio
El fenol controló el 65.04 % de la cuota de mercado del cumeno en 2025, en medio de la creciente demanda de acristalamientos para vehículos eléctricos y compuestos de alto rendimiento. Los ingresos del segmento crecen a una tasa de crecimiento anual compuesta (TCAC) del 5.05 %. Los proyectos eólicos, que constantemente baten récords de longitud, impulsan la producción de resina epoxi. Al fin y al cabo, cada pala de turbina requiere varias toneladas de resina a base de bisfenol A.
En China, la acetona, que se cogenera con fenol, se enfrenta a un exceso de oferta. Este excedente no solo ha reducido los márgenes unitarios, sino que también ha obligado a algunas unidades de fenol a reducir sus tarifas. Las refinerías integradas, como SABIC, que tienen líneas de refinación en MMA o BPA, están en condiciones de absorber el exceso. En cambio, los vendedores independientes recurren con frecuencia al arbitraje de exportaciones, con el objetivo de alcanzar el Sudeste Asiático. Si bien otros mercados más pequeños, como los aditivos para combustible de aviación y las tintas, representan una proporción menor de la demanda de cumeno, su crecimiento se mantiene estancado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de cumeno en Asia-Pacífico
Asia-Pacífico retuvo el 61.26% del mercado de cumeno en 2025 y se espera que registre una CAGR del 5.97% hasta 2031. Entre 2025 y 2027, China introdujo una importante capacidad de fenol-acetona en el mercado, incluyendo proyectos como la línea Jintang de Rongsheng. Sin embargo, con el aumento del exceso de capacidad de benceno, se redujeron las tasas de producción de bisfenol A. Mitsui Chemical anunció el cierre de su planta de fenol de Ichihara para el año fiscal 2026, atribuyendo la decisión a un exceso de oferta estructural. En contraste, India lidia con un déficit de fenol. Haldia Petrochemicals incrementó su producción de fenol en 2026, y Deepak Chem Tech está impulsando nuevos proyectos que se inaugurarán en 2027. Mientras tanto, PTTGC, un actor clave en el Sudeste Asiático, opera una planta de fenol, que atiende a los sectores de embalaje y electrónica de la región.
Mercado de cumeno en Norteamérica
América del Norte aprovecha el bajo costo del etano, logrando altos rendimientos en la producción de etileno. Sin embargo, este proceso genera corrientes de propileno de menor calidad. En consecuencia, el mercado estadounidense de cumeno depende de materia prima proveniente de unidades FCC o PDH de refinería, a menudo a un precio superior. En 2024, los precios del benceno reflejaron una escasez de suministro, especialmente debido al creciente consumo de estireno. Desde 2021, las ampliaciones de capacidad en la costa del Golfo de Estados Unidos, en particular por parte de Baystar y GCGV, han mejorado la disponibilidad de propileno integrado. No obstante, este progreso suele verse ensombrecido por la volatilidad, especialmente cuando los huracanes interrumpen las operaciones de las refinerías.
Mercado de cumeno de Europa y Oriente Medio
Europa se enfrenta al aumento vertiginoso de los costes energéticos y a la creciente responsabilidad en materia de carbono, especialmente en el marco del RCDE UE y el CBAM. En una decisión estratégica para 2024, BASF está optimizando las operaciones en su planta de Ludwigshafen, reduciendo el consumo de productos intermedios no esenciales para reasignar recursos a activos integrados. Este cambio pone de relieve la creciente presión sobre sus líneas tradicionales de fenol. En 2024, los diferenciales de benceno-nafta en Europa Occidental se ajustaron, lo que provocó un aumento repentino de las importaciones de cumeno procedentes de Oriente Medio. Si bien muchos en la región se enfrentan a desafíos, la avanzada planta Marl de INEOS destaca. Su innovadora plataforma de zeolita, combinada con su proximidad a las unidades de fenol de Gladbeck, ayuda a mitigar el impacto de los elevados costes energéticos regionales.
MEA y el mercado de cumeno de América del Sur
Oriente Medio está consolidando su posición como un centro de exportación competitivo en la industria del cumeno. Saudi Aramco está realizando una importante apuesta, invirtiendo fuertemente en una estrategia integral de conversión de líquidos a productos químicos. Su ambiciosa hoja de ruta prevé la integración de plantas de craqueo, aromáticos y complejos de alquilación, con el objetivo de convertir grandes volúmenes de crudo diariamente para 2030. La iniciativa Ras Laffan de QatarEnergy producirá propileno específicamente para la producción de cumeno. Con la finalización de la fase mecánica prevista para 2026, el proyecto apunta a exportaciones principalmente a Europa y el sur de Asia. En Sudamérica, los niveles de producción son modestos. Tanto Brasil como Argentina están concentrando sus esfuerzos en satisfacer sus necesidades internas de resina fenólica. Mientras tanto, África subsahariana depende de las importaciones para cubrir casi la totalidad de su demanda de fenol.
Panorama competitivo
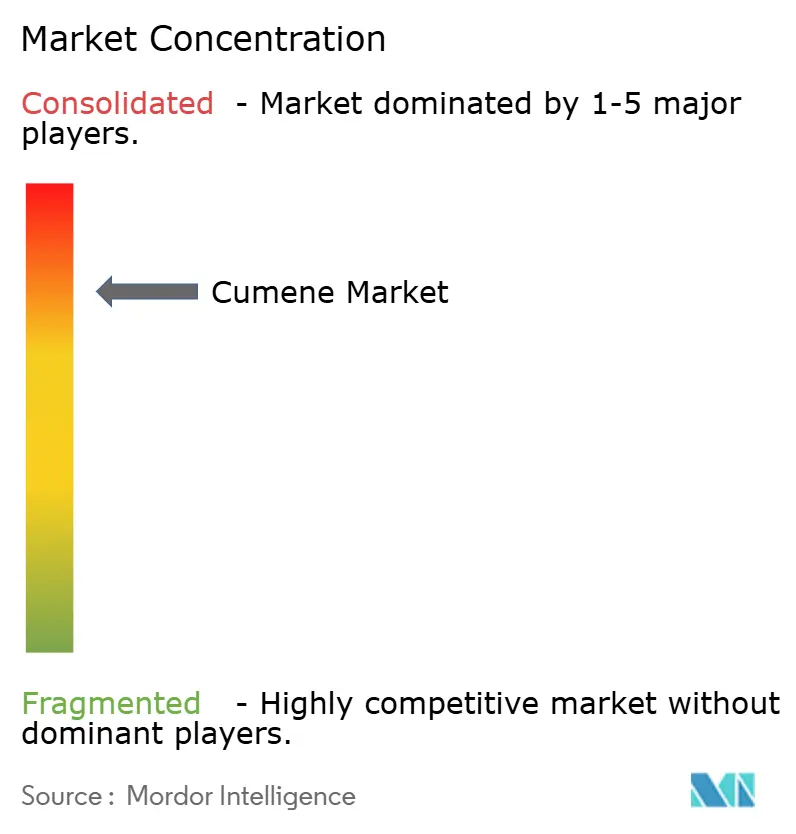
El mercado del cumeno está consolidado. ExxonMobil se ha posicionado como licenciante de tecnología; la estructura MCM-22 de su unidad Badger se encuentra en más de la mitad de la base instalada global, generando regalías sin necesidad de inversión de capital. Los exportadores de Oriente Medio están ganando terreno a medida que las bajas huellas de carbono atraen a clientes europeos que buscan cubrir las obligaciones de CBAM. El liderazgo tecnológico es decisivo: los usuarios de zeolita registran menores costes de eliminación y menores emisiones de CO₂ por tonelada, lo que proporciona una ventaja de costes justificable que probablemente acelere el cierre de plantas de SPA y cloruro de aluminio hasta 2031. Mitsui y Mitsubishi Chemical han puesto en marcha un estudio conjunto para asegurar las cadenas de suministro de fenol tras anunciar el cierre de Ichihara. Entre los innovadores, las empresas emergentes están probando benceno de origen biológico derivado de biomasa lignocelulósica y rutas catalíticas para recuperar fenol del policarbonato al final de su vida útil, aunque la escala comercial está a varios años de distancia.
Líderes de la industria del cumeno
Versalis SpA
Braskem
Cepsa
Grupo Chang Chun
Corporación Petrolera CITGO
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2024: IndianOil Corp. Ltd. (IOCL) seleccionó la tecnología de cumeno de Lummus/Versalis para una unidad de 440 mil toneladas métricas (KTA) en Paradip, India. Esta unidad forma parte de la expansión de petroquímica y polímeros de IOCL en su complejo de Paradip. Se espera que esta operación impulse el mercado del cumeno al aumentar la capacidad de producción.
- Enero de 2024: Ineos inauguró la mayor planta de cumeno de Europa en Marl, Alemania, con una capacidad de 750,000 toneladas métricas al año. El cumeno se utiliza para producir fenol, clave para el bisfenol A y las resinas fenólicas. El nuevo sistema de calefacción de la planta reduce su huella de carbono hasta en un 50 %. Se conecta mediante tuberías a las plantas de fenol y acetona de Ineos en Gladbeck, al Chempark de Evonik en Marl y a la refinería de BP en Gelsenkirchen. Este desarrollo refuerza la posición de Ineos en el mercado del cumeno al mejorar la eficiencia y la sostenibilidad.
Alcance del informe de mercado global de cumeno
El cumeno (nombre químico: isopropilbenceno) es un hidrocarburo aromático alifático sustituido presente en todo el petróleo crudo y los combustibles refinados. Es un líquido incoloro e inflamable con un punto de ebullición de 152 °C. El cumeno se produce mediante la destilación de alquitrán de hulla y fracciones de petróleo o mediante la reacción de alquilación catalizada por ácido del benceno con propeno.
El mercado del cumeno está segmentado por tipo de catalizador, aplicación y ubicación geográfica. Por tipo de catalizador, el mercado se divide en catalizador de cloruro de aluminio, catalizador de ácido fosfórico sólido (SPA), catalizador de zeolita y otros. Por aplicación, el mercado se segmenta en fenol, acetona y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones para el mercado del cumeno en 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| Catalizador de cloruro de aluminio |
| Catalizador de ácido fosfórico sólido (SPA) |
| Catalizador de zeolita |
| Otros tipos de catalizadores |
| Fenol |
| Acetona |
| Otras aplicaciones (pinturas, esmaltes, combustibles de aviación, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de catalizador | Catalizador de cloruro de aluminio | |
| Catalizador de ácido fosfórico sólido (SPA) | ||
| Catalizador de zeolita | ||
| Otros tipos de catalizadores | ||
| por Aplicación | Fenol | |
| Acetona | ||
| Otras aplicaciones (pinturas, esmaltes, combustibles de aviación, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de cumeno en 2026?
El tamaño del mercado de cumeno será de 19.94 millones de toneladas en 2026.
¿A qué velocidad se espera que crezca la demanda mundial de cumeno?
Se prevé que la demanda de volumen se expanda a una tasa compuesta anual del 4.88 % entre 2026 y 2031, alcanzando los 25.30 millones de toneladas.
¿Qué región domina el consumo de cumeno?
Asia-Pacífico concentra el 61.26% de la demanda mundial, a pesar del exceso de capacidad en China que contrasta con la escasez en India y el Sudeste Asiático.
¿Cuáles son los principales riesgos que enfrentan los productores de cumeno?
Los principales desafíos son la volatilidad de los márgenes derivados de los precios del benceno y el propileno vinculados al crudo y los crecientes costos de cumplimiento bajo normas de emisiones más estrictas.


