

Tamaño y participación en el mercado de vasos y tapas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
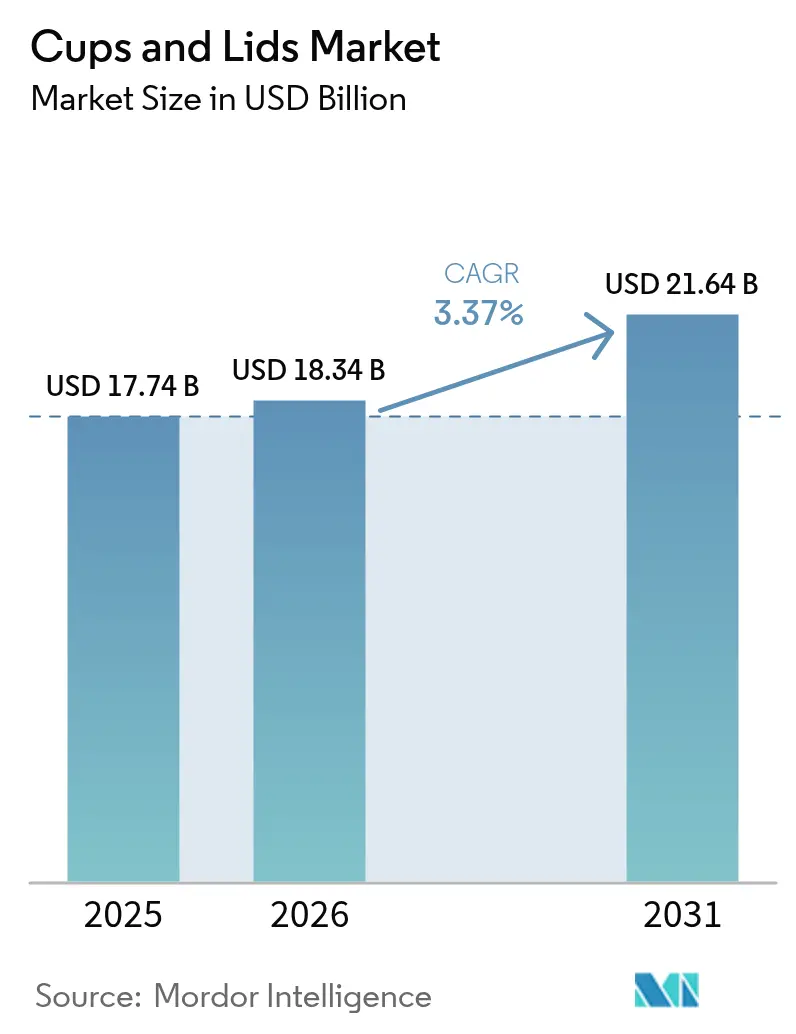
| Tamaño del mercado (2026) | USD 18.34 mil millones |
| Tamaño del mercado (2031) | USD 21.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.37% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
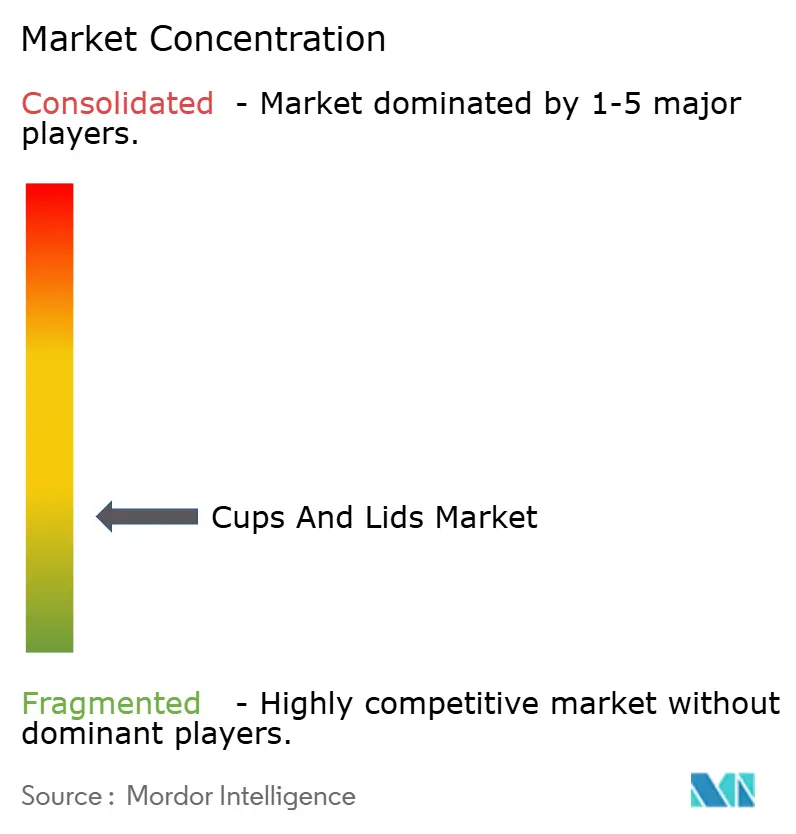
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tazas y tapas por Mordor Intelligence
El tamaño del mercado de vasos y tapas en 2026 se estima en USD 18.34 millones, creciendo desde el valor de 2025 de USD 17.74 millones, con proyecciones para 2031 que muestran USD 21.64 millones, creciendo a una CAGR del 3.37% entre 2026 y 2031. Este crecimiento moderado pero constante refleja la recuperación pospandemia de los servicios de alimentación, el aumento de los volúmenes de comercio electrónico y la expansión de los hábitos de consumo para llevar que dependen de los envases de bebidas de un solo uso. Las tendencias de materiales muestran que los plásticos conservarán una participación del 61.35% en 2024, mientras que el papel y el cartón registran la CAGR más rápida del 4.63%, gracias a los mandatos de sostenibilidad y las innovaciones en fibra moldeada. Los vasos para bebidas representan el 52.21% de los ingresos globales, aunque las tapas registran la CAGR más rápida del 4.49%, a medida que los formatos a prueba de derrames y de manipulación ganan terreno. El sector de servicios de alimentación se mantiene como el mayor consumidor final, con una cuota del 49.65 %, aunque los establecimientos minoristas y de comercio electrónico crecen a una tasa de crecimiento anual compuesta (TCAC) del 4.86 %, a medida que las marcas blancas de bebidas y kits de comida aumentan la demanda de envases de marca para llevar. A nivel regional, Norteamérica lidera con una cuota del 39.42 %, pero Asia-Pacífico presenta la TCAC más alta, del 4.51 %, impulsada por la expansión de las cadenas de restaurantes de comida rápida y la cultura del café urbano en China e India.
Conclusiones clave del informe
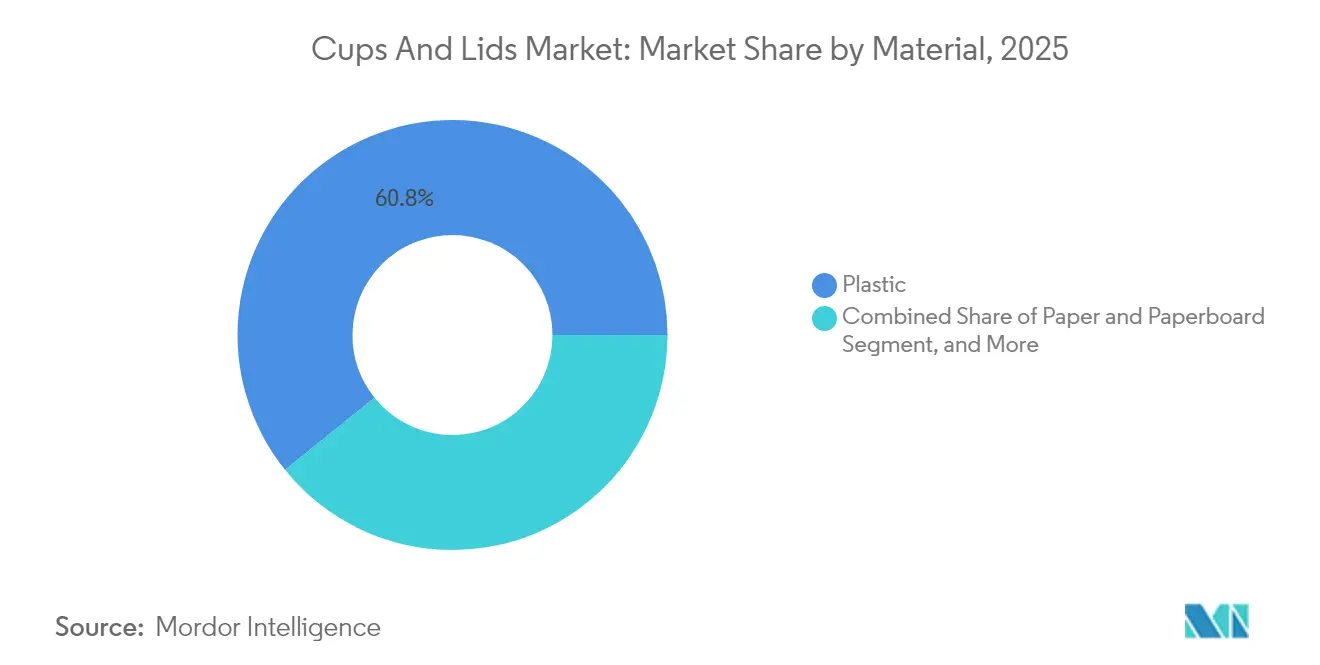
- Por material, los plásticos representaron el 60.78% de la cuota de mercado de vasos y tapas en 2025.
- Por tipo de producto, se proyecta que el mercado de vasos y tapas crezca a una CAGR del 4.41 % entre 2026 y 2031.
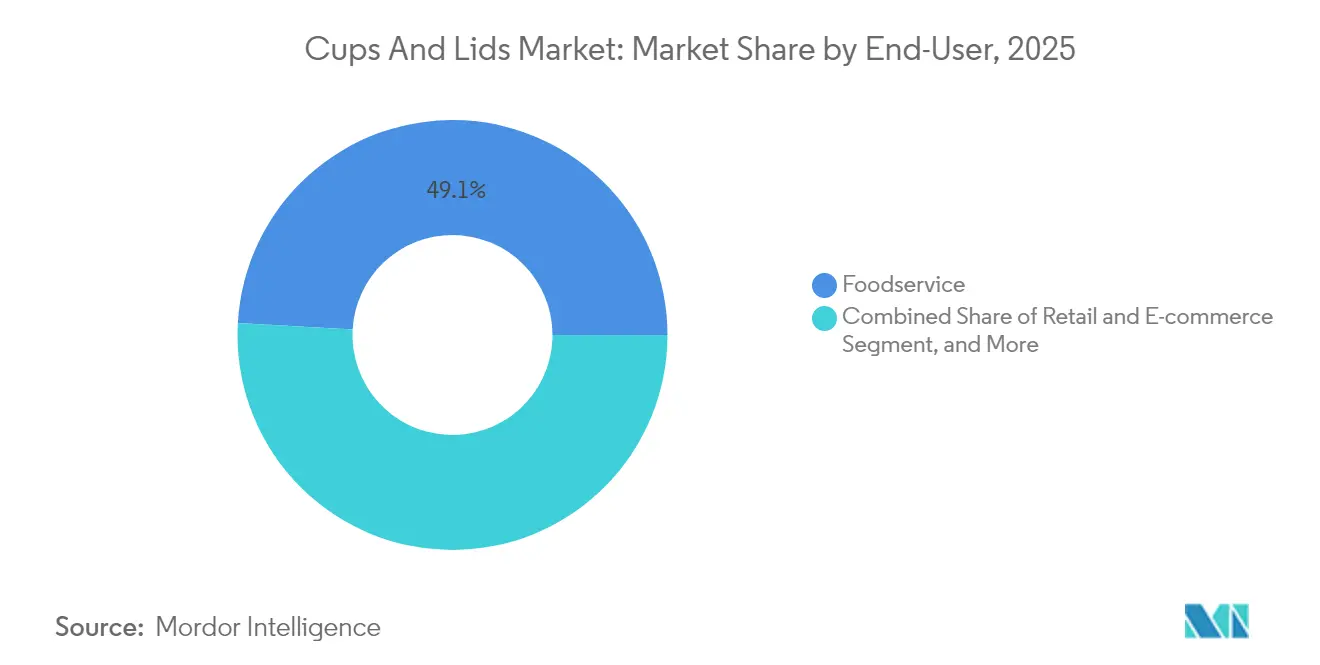
- Por usuario final, el servicio de alimentos representó una participación del 49.12 % del tamaño del mercado de vasos y tapas en 2025.
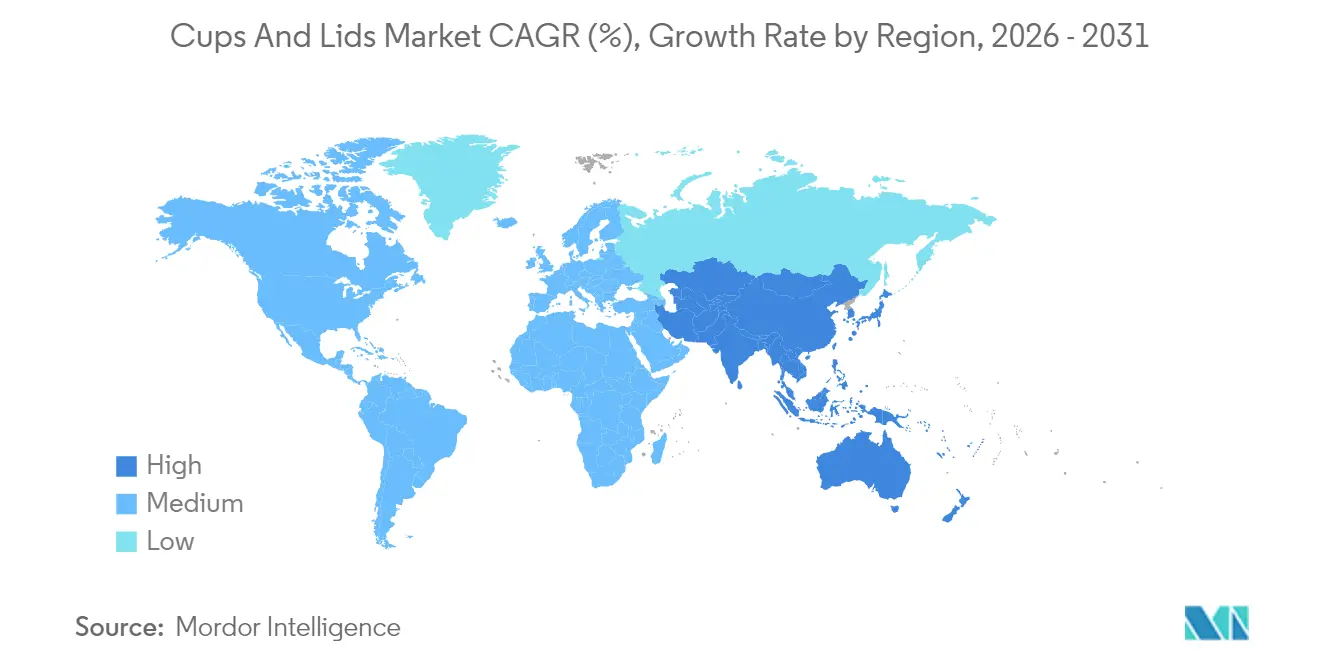
- Por geografía, se proyecta que el mercado de vasos y tapas en la región Asia-Pacífico crecerá a una CAGR del 4.44 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de vasos y tapas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de los restaurantes QSR y la entrega de comida a domicilio | + 0.8% | Global, con mayor impacto en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento de las bebidas para llevar | + 0.6% | Global, particularmente centros urbanos en mercados desarrollados | Corto plazo (≤ 2 años) |
| Cambio del vidrio al plástico | + 0.4% | América del Norte y Europa, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| El auge de los SKU de marca blanca | + 0.5% | Centro de América del Norte y Europa, expansión a mercados emergentes | Mediano plazo (2-4 años) |
| Tecnología de fibra moldeada en seco | + 0.3% | Adopción temprana en Europa y América del Norte, expansión global | Largo plazo (≥ 4 años) |
| Inventario optimizado con IA | + 0.2% | Mercados desarrollados inicialmente, penetración gradual en mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de los restaurantes QSR y la entrega de comida a domicilio
La rápida expansión de los restaurantes de servicio rápido y el crecimiento de dos dígitos en los pedidos a domicilio aumentan la necesidad de envases monodosis. McDonald's abrió más de 1,100 nuevos establecimientos en 2024, mientras que DoorDash registró un aumento interanual del 18 % en el valor bruto de los pedidos hasta alcanzar los 18.7 1 millones de dólares en el primer trimestre de 2025. [1] McDonald's Corporation, «Resultados del cuarto trimestre y del año completo de 2024», corporate.mcdonalds.com Cada comida a domicilio suele contener varias bebidas, lo que requiere vasos a prueba de fugas y tapas a prueba de manipulaciones que protejan la seguridad alimentaria durante el transporte. El aumento anima a los fabricantes a añadir ventilación integrada, seguimiento mediante código QR y formatos multicompartimento. Los mercados asiáticos se benefician enormemente porque la penetración de los restaurantes de servicio rápido sigue estando por debajo de los niveles occidentales, pero crece a dos dígitos, lo que genera una demanda incremental de productos desechables.
Crecimiento de las bebidas para llevar
Las visitas a cafeterías a nivel mundial aumentaron un 12% en 2024, gracias a la demanda de bebidas para llevar por parte de los usuarios urbanos. Esta tendencia se extiende a los cafés fríos, batidos de proteínas y zumos naturales, cada uno con propiedades de barrera y resistencia a la temperatura específicas. Starbucks eliminó las pajitas de plástico al adoptar tapas con boquilla en sus 30,000 locales, eliminando mil millones de pajitas al año y demostrando cómo el comportamiento del consumidor impulsa el rediseño de las tapas. Los fabricantes responden con tapas sin polipropileno y respiraderos de papel que superan las pruebas de llenado en caliente, aprovechando los mensajes ESG para captar un espacio premium en los lineales.
El auge de los SKU de marca blanca
Las marcas blancas aumentaron su cuota de mercado al 20.2 % en 2024, un aumento interanual de 110 puntos básicos. Los minoristas buscan envases rentables que sigan demostrando calidad, lo que impulsa a los proveedores a estandarizar las dimensiones de los vasos y las roscas de las tapas. Los convertidores regionales, con plazos de entrega más cortos y tiradas de impresión flexibles, obtienen pedidos de las cadenas de supermercados que lanzan líneas exclusivas de bebidas. Walmart suministró más de 500 millones de vasos para sus bebidas Great Value en 2024, lo que demuestra las ventajas de escalabilidad para los proveedores ágiles. Este cambio promueve los contratos de compra a granel que estabilizan la utilización de la capacidad de los convertidores.
Tecnología de fibra moldeada en seco
El proceso de fibra moldeada en seco de PulPac elimina el agua de la etapa de formado, lo que reduce el consumo de energía y los costos unitarios en un 30% en comparación con el moldeo húmedo. Dart Container invirtió junto con PulPac en 2025 para comercializar vasos de fibra que buscan la paridad de costos con el plástico en el mercado del café para llevar. La tecnología admite perfiles de embutición más profundos y logotipos en relieve, lo que permite a las marcas cambiar la resina sin perder funcionalidad. La expansión de Huhtamäki en Alemania, con una inversión de 27.3 millones de dólares, aumentará la producción de fibra moldeada en un 40% y señala una aceleración de la expansión en toda Europa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reglamento sobre plásticos | -0.7% | Europa y algunos estados de EE. UU. lideran la expansión global | Corto plazo (≤ 2 años) |
| Precios de resinas volátiles | -0.5% | Global, con mayor impacto en segmentos sensibles a los costos | Corto plazo (≤ 2 años) |
| Creciente cultura reutilizable | -0.4% | Mercados desarrollados inicialmente, adopción global gradual | Largo plazo (≥ 4 años) |
| Prohibiciones de barreras de PFAS | -0.3% | Se espera una expansión regulatoria en el núcleo de América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Reglamento sobre plásticos
La Directiva Europea sobre Plásticos de un Solo Uso y el mandato SB 54 de California exigen a los productores el pago de nuevas tasas de entre 0.05 y 0.15 EUR por vaso y exigen una reducción del 25 % en el uso de plástico para 2032. El cumplimiento de la normativa incrementa los costes de capital para la conversión de materiales y fomenta la creación de carteras de productos específicas para cada región. Los pequeños convertidores se enfrentan a cargas desproporcionadas y podrían abandonar el mercado de vasos y tapas, lo que conlleva una mayor consolidación.
Precios de resinas volátiles
Los precios del polietileno fluctuaron un 35% durante 2024, y el del poliestireno se disparó un 28% en el primer trimestre de 2025 antes de caer un 15% en el segundo trimestre, lo que redujo los márgenes de las empresas de conversión. Los frecuentes ajustes de precios presionan a las cadenas de restaurantes con precios fijos en los menús y generan riesgos de inventario para las operaciones justo a tiempo. Las empresas de conversión adoptan estrategias de cobertura y un mayor uso de material reciclado; sin embargo, las empresas más pequeñas sin acceso a derivados financieros siguen expuestas a fuertes aumentos de costos.
Análisis de segmento
Por material: el papel gana terreno a medida que se profundiza el impulso a la sostenibilidad
El papel y el cartón registraron una tasa de crecimiento anual compuesta (TCAC) del 4.55 % hasta 2031, superando a los plásticos, a pesar de que estos últimos aún mantenían una cuota de mercado del 60.78 % en vasos y tapas en 2025. Se proyecta que el tamaño del mercado de vasos y tapas para formatos basados en fibra se expandirá de forma constante a medida que las cadenas de cafeterías prueben tapas de fibra moldeada que cumplan con los requisitos de llenado en caliente. El poliestireno expandido continúa disminuyendo a medida que se amplían las prohibiciones municipales, mientras que los bioplásticos siguen siendo un nicho de mercado debido a los altos costos de las materias primas.
Los convertidores deben abastecerse de dos fuentes para cumplir con los distintos regímenes regulatorios, por lo que la asignación de capital se centra en líneas flexibles que alternan entre PET, rPET y cartón estucado. La línea de vasos de papel de Dart Container, valorada en 180 millones de dólares, permite cambios rápidos en los pedidos, lo que demuestra cómo los principales productores diversifican el riesgo de los materiales a la vez que buscan la demanda de etiquetas ecológicas. Las marcas exigen recubrimientos de barrera sin químicos para evitar las restricciones de PFAS, lo que impulsa la inversión en dispersiones a base de agua que aún resisten temperaturas de 100 °C para bebidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Las tapas lideran la curva de innovación
Las tapas registraron la mayor tasa de crecimiento anual compuesta (TCAC) del 4.41 % y ahora atraen financiación para I+D para la geometría de los vasos, las bandas de seguridad y los sellos QR inteligentes. Los vasos para bebidas aún generan el 51.62 % de los ingresos, pero los clientes solicitan kits de tapas y vasos a juego para simplificar los procesos de reciclaje, de modo que los proveedores integran el diseño y las ventas. Los vasos para porciones son útiles para empresas de kits de comidas en rápido crecimiento que requieren formatos herméticos para salsas y condimentos durante su proceso de envío de dos días.
La adopción de la tapa sin pajita por parte de Starbucks demuestra cómo un solo minorista puede redefinir las normas de diseño e impulsar una adopción más amplia. Los comercios electrónicos prefieren perfiles de vasos apilables que reducen la altura de vóxel en las cajas de envío, ahorrando así en costes de transporte. Los principales convertidores han presentado múltiples patentes sobre ventilaciones sin bisagras y tapas con contenido reciclado posconsumo, lo que garantiza los costes de cambio para los compradores.
Por usuario final: el comercio minorista y el comercio electrónico superan al sector de servicios de alimentación
El sector de servicios de alimentación mantiene el 49.12 % de la cuota de mercado global, mientras que los canales minoristas y de comercio electrónico disfrutan de una tasa de crecimiento anual compuesta (TCAC) del 4.79 % gracias a la proliferación de cadenas de supermercados y marcas de venta directa al consumidor. Se prevé que el tamaño del mercado de vasos y tapas asociado con los envíos de comestibles en línea se duplique para 2030, a medida que crezca la demanda de zumos naturales, kits para batidos y cafés listos para beber.
Las marcas omnicanal requieren empaques que se transporten bien y que se abran fácilmente durante los momentos de desempaquetado en redes sociales. Amazon redujo el peso de los empaques en un 38 % en 2024, lo que exige a los proveedores validar su rendimiento bajo estrés mediante pruebas automatizadas. Los convertidores que pueden enviar pedidos con cantidades mínimas de pedido flexibles y ofrecen multipacks coenvasados ganan cuota de mercado entre las startups alimentarias emergentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Norteamérica conservó una cuota de mercado del 38.96 % en vasos y tapas en 2025, gracias a una arraigada cultura de autoservicio y a la disposición de los consumidores a pagar por mejoras en los envases sostenibles. La prohibición del plástico de un solo uso en Canadá en 2024 impulsó la migración al cartón estucado, mientras que la creciente presencia de restaurantes de servicio rápido en México impulsó el crecimiento del volumen de vasos de PET de bajo coste. Las regulaciones de la FDA sobre contacto con alimentos plantean barreras para los nuevos participantes, pero protegen a los ya existentes con sólidos equipos de cumplimiento.
Asia-Pacífico registró la tasa de crecimiento anual compuesta (TCAC) más alta, del 4.44 %, y sigue siendo el foco principal de expansión de capacidad. China experimentó un aumento del 20 % en el consumo de café en 2024, lo que impulsó la demanda de tapas especiales que conservan la textura de la crema durante el servicio de comida para llevar. El sector minorista organizado de la India, con un valor de 70 000 millones de dólares, ahora especifica marcadores de volumen estandarizados en las tazas, lo que facilita grandes producciones y diseños de pared delgada que reducen el uso de resina. Las ventajas salariales regionales también atraen a las multinacionales convertidoras, que están construyendo centros de exportación que envían a compradores en Oriente Medio.
Europa creció modestamente, pero se mantiene a la vanguardia en innovación, en gran parte gracias a las estrictas tarifas de Responsabilidad Extendida del Productor que favorecen los sistemas monomaterial reciclables. El objetivo de Alemania de alcanzar una tasa de reciclaje del 70 % para 2025 anima a las marcas a adoptar vasos de PET transparentes con tapas de PET a juego, lo que mejora la recogida selectiva. El Plan de Acción para la Economía Circular de la Comisión Europea incorpora sistemas de depósito que añaden entre 0.05 y 0.15 EUR por unidad, lo que genera demanda de formatos ligeros que protejan el coste total. Los proveedores con certificación de contenido reciclado trazable reciben preferencia de compra de las grandes cadenas de bebidas.
Panorama regulatorio
La regulación de los envases de bebidas de un solo uso se está volviendo cada vez más estricta, lo que impulsa el rediseño de vasos y tapas y acelera la sustitución de materiales y componentes químicos. En Europa, la Directiva sobre plásticos de un solo uso (Directiva (UE) 2019/904) incluye requisitos que afectan a los vasos y tapas de bebidas, incluidas normas sobre tapas sujetas con cordón que se aplican a ciertos envases de plástico para bebidas y prioridades de diseño relacionadas con el reciclaje que influyen en la geometría de las tapas y los conceptos de sujeción en los envases para servicios de alimentación.
El cumplimiento de la normativa sobre contacto con alimentos también es un factor clave para el acceso al mercado. La UE está actualizando las listas de sustancias autorizadas y las restricciones para los materiales plásticos en contacto con alimentos mediante enmiendas al Reglamento (UE) n.º 10/2011 (actualizaciones positivas de la lista), e introdujo nuevos requisitos relacionados con el BPA en virtud del Reglamento (UE) 2026/250, incluido un plazo de venta del 20 de julio de 2026 para los artículos desechables en contacto con alimentos que no cumplen la normativa. En Estados Unidos, el procedimiento de Notificación de Contacto con Alimentos (FCN) de la FDA sigue siendo fundamental para las nuevas resinas, aditivos y recubrimientos utilizados en vasos y tapas, con múltiples FCN nuevas registradas entre marzo y mayo de 2026. Esto refuerza la necesidad de una revisión y documentación continuas de la formulación entre los transformadores y los propietarios de marcas.
Panorama competitivo
La competencia global está moderadamente fragmentada. Los cinco principales actores concentraban aproximadamente el 35 % de los ingresos en 2024, con Amcor, Dart Container y Huhtamäki a la cabeza. La consolidación aumentó cuando Amcor adquirió la división de envases para el consumidor de Berry Global por 8.43 millones de dólares en 2025 y Novolex compró Pactiv Evergreen por 2.3 millones de dólares, creando entidades con carteras más amplias y mayor poder de negociación en materia de materias primas. [3] Amcor plc, “Completa la adquisición de Berry Global”, amcor.com
La estrategia se centra cada vez más en la sostenibilidad. Huhtamäki destina el 65 % de su inversión de capital a proyectos de fibra moldeada que cumplen los requisitos para la financiación verde de la UE. Dart Container instala herramientas de inventario de IA que reducen las existencias de productos terminados en un 18 %, liberando así efectivo para financiar líneas de recubrimiento de última generación. Los competidores regionales aprovechan la proximidad y los menores costes de transporte para conseguir contratos de marca blanca, aunque corren el riesgo de una erosión de márgenes cuando se disparan los precios de la resina.
La adopción de tecnología es rápida. La alianza de PulPac con Dart para el desarrollo de fibra moldeada en seco prevé la producción comercial para 2026, enfocada en las bebidas calientes que actualmente se sirven en vasos de papel con revestimiento de PE. Novolex integra sensores de mantenimiento predictivo que reducen las paradas imprevistas en un 12 %. La propiedad intelectual relacionada con los recubrimientos vegetales y la geometría de los respiraderos se convierte en una moneda de cambio en acuerdos de desarrollo conjunto con marcas de bebidas que buscan experiencias de consumo exclusivas.
Líderes de la industria de vasos y tapas
Huhtamäki Oyj
amcor plc
mondi plc
Empresa holding de envases gráficos
International Paper Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Huhtamaki confirmó una colaboración con Hesburger para suministrar tapas de fibra para vasos de bebidas frías y calientes, como alternativa a las tapas de plástico. Esta colaboración permite la adopción de tapas de fibra en establecimientos de comida rápida de alto volumen y fortalece la posición del proveedor en el mercado de fibra moldeada y sustitutos del plástico.
- Mayo de 2026: Amcor anunció la disponibilidad comercial de su línea PP Revolution de envases y tapas de polipropileno para condimentos y salsas. Este lanzamiento amplía la oferta de Amcor en formatos monomateriales, en línea con las iniciativas de reciclaje para envases de servicios de alimentación y venta minorista.
- Septiembre de 2024: Huhtamaki se convirtió en el socio oficial de sostenibilidad de Slush y proporcionó vasos reciclables para las bebidas servidas en el evento. Esta iniciativa sirve como plataforma de prueba visible para los formatos de vasos reciclables en lugares con gran afluencia de público, lo que facilita su adopción por parte de los clientes y su validación en el sector de la restauración.
Alcance del informe del mercado global de vasos y tapas
Los vasos y tapas son vajillas y envases desechables que se utilizan en las industrias de alimentos y bebidas y de servicios de alimentos. Previenen derrames y mantienen la temperatura del producto. Los productos se ofrecen en varios materiales y múltiples tamaños.
El mercado de vasos y tapas está segmentado por material (plástico, papel y espuma), por producto (vasos para bebidas, vasos para envases y otros vasos (vasos para porciones y vasos para alimentos) y tapas), por usuario final (alimentos y bebidas, servicios de alimentos y venta minorista) y por geografía (América del Norte (Estados Unidos, Canadá), Europa (Reino Unido, Alemania, Francia, Resto de Europa), Asia-Pacífico (China, Japón, India, Resto de Asia Pacífico), América Latina (Brasil, México, Resto de América Latina), Medio Oriente y África (Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica, Resto de Medio Oriente y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor USD para todos los segmentos anteriores.
| Plástico |
| Papel y carton |
| Espuma (EPS) |
| Fibra moldeada / Bagazo |
| Otros tipos de materiales |
| Copas beber |
| Vasos para porciones y envases |
| Tapas |
| Alimentos y Bebidas |
| Servicio de comida |
| Minorista y comercio electrónico |
| Otro usuario final |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por material | Plástico | ||
| Papel y carton | |||
| Espuma (EPS) | |||
| Fibra moldeada / Bagazo | |||
| Otros tipos de materiales | |||
| Por tipo de producto | Copas beber | ||
| Vasos para porciones y envases | |||
| Tapas | |||
| Por usuario final | Alimentos y Bebidas | ||
| Servicio de comida | |||
| Minorista y comercio electrónico | |||
| Otro usuario final | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de vasos y tapas en 2026?
El tamaño del mercado de vasos y tapas fue de USD 18.34 mil millones en 2026 con una perspectiva de CAGR del 3.37 % hasta 2031.
¿Qué material está creciendo más rápido?
El papel y el cartón registran una CAGR del 4.55 % debido a las regulaciones de sostenibilidad y las innovaciones en fibras moldeadas.
¿Por qué las tapas crecen más rápido que los vasos?
Los diseños a prueba de derrames y de manipulación necesarios para la entrega y los formatos sin pajita impulsan las tapas a una CAGR del 4.41 %.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Asia-Pacífico lidera con una CAGR del 4.44 % a medida que las cadenas de restaurantes de comida rápida y la cultura del café se expanden en China e India.
¿Cómo afectan las regulaciones a los vasos de plástico?
Las prohibiciones estatales de la UE y de los EE. UU. introducen tarifas por unidad y objetivos de reducción que elevan los costos y aceleran los cambios de materiales hacia la fibra o el PET reciclado.


