

Tamaño y participación en el mercado del cartón para vasos
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Volumen de mercado (2025) | 5.10 millones de toneladas |
| Volumen de mercado (2030) | 6.20 millones de toneladas |
| Tasa de crecimiento (2025 - 2030) | 4.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
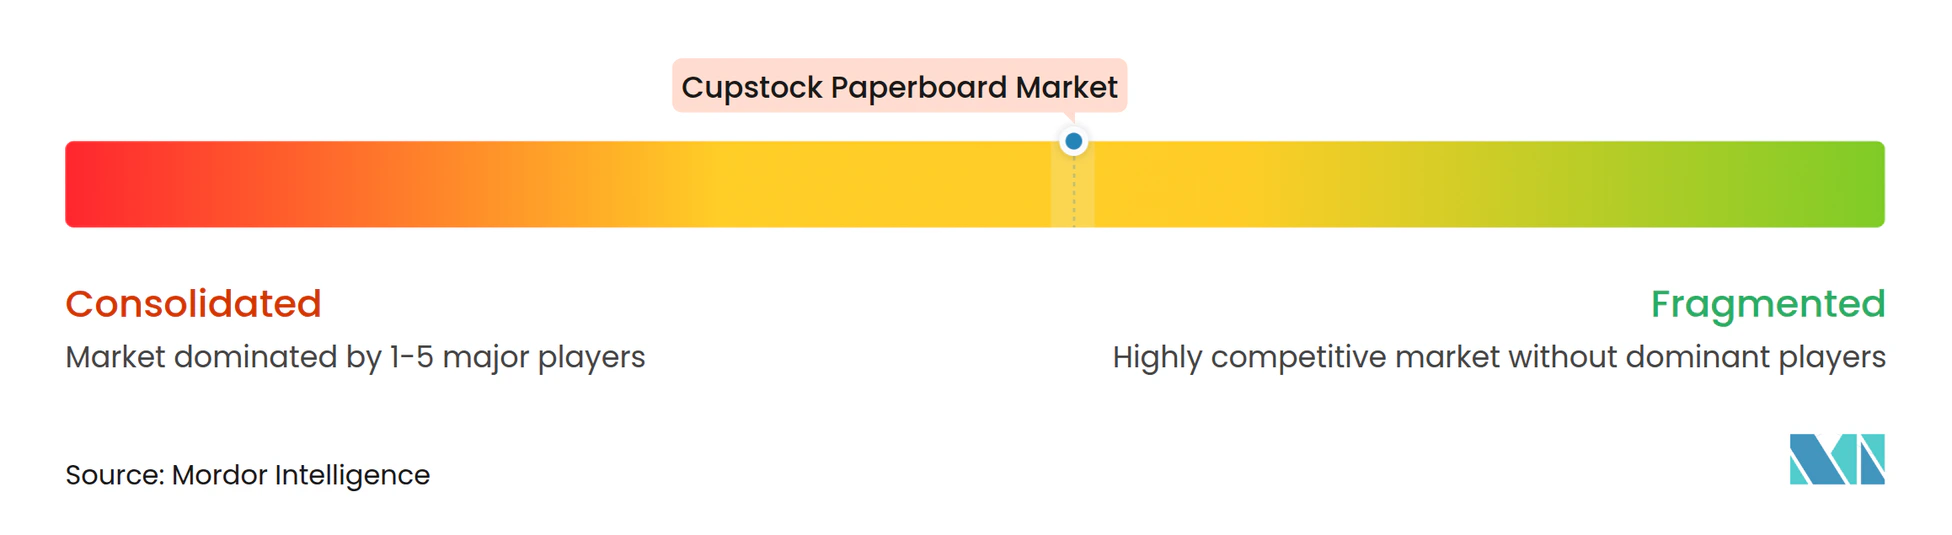
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cartón para vasos realizado por Mordor Intelligence
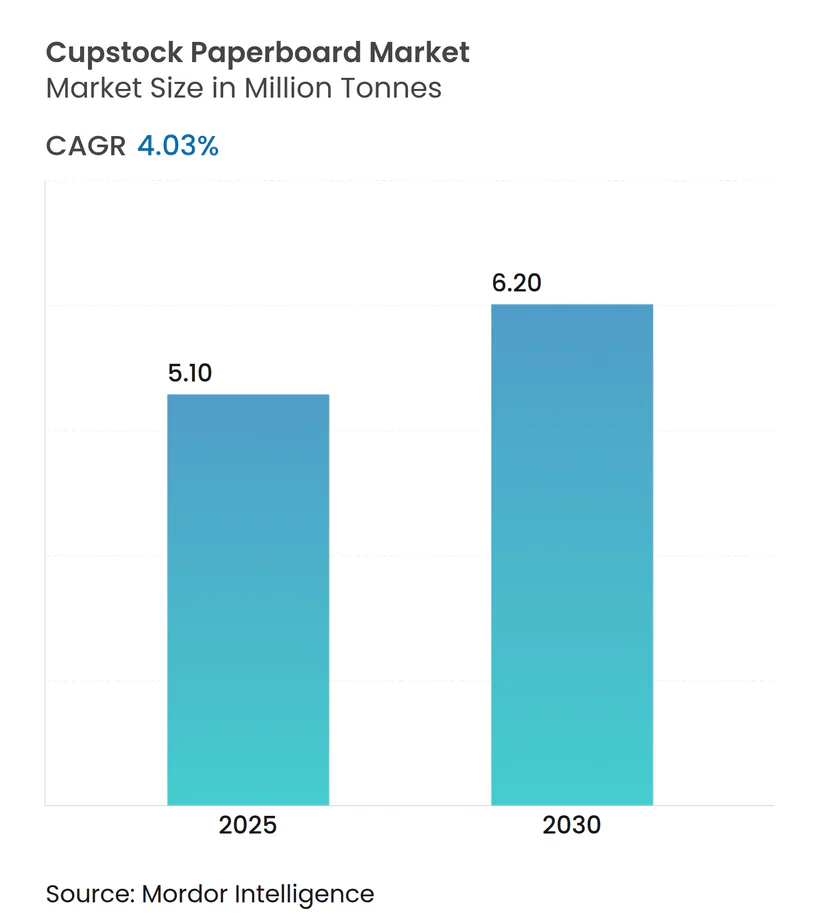
El tamaño del mercado de cartón para vasos se sitúa en 5.1 millones de toneladas en 2025 y se proyecta que alcance los 6.2 millones de toneladas para 2030, lo que refleja una CAGR del 4.03 %. La continua adopción de envases a base de fibra en restaurantes de servicio rápido, las normas más estrictas sobre plásticos de un solo uso y los avances incrementales en la química de barrera libre de PFAS impulsan una mayor demanda. [1] Equipo editorial de SGS, “La UE emite nueva legislación para envases y residuos de envases”, SGS, sgs.com Los productores están invirtiendo en máquinas más grandes y eficientes que reducen el gramaje a la vez que conservan la rigidez, lo que hace que el mercado de cartón para vasos sea más competitivo en costes frente a los vasos de PET y PP. La consolidación entre los principales actores integrados está reconfigurando la oferta mundial, pero las fábricas de nivel medio con capacidades de recubrimiento de nicho siguen siendo relevantes donde las marcas regionales requieren plazos de entrega cortos. La colaboración tecnológica a lo largo de la cadena de valor del recubrimiento acorta los ciclos de cualificación para revestimientos de dispersión acuosa, acelerando la penetración en el mercado. Las fluctuaciones en los costos de las materias primas, vinculadas al suministro de fibra virgen, siguen siendo el principal riesgo a corto plazo, pero los grupos forestales integrados amortiguan parcialmente la volatilidad mediante plantaciones propias.
Conclusiones clave del informe
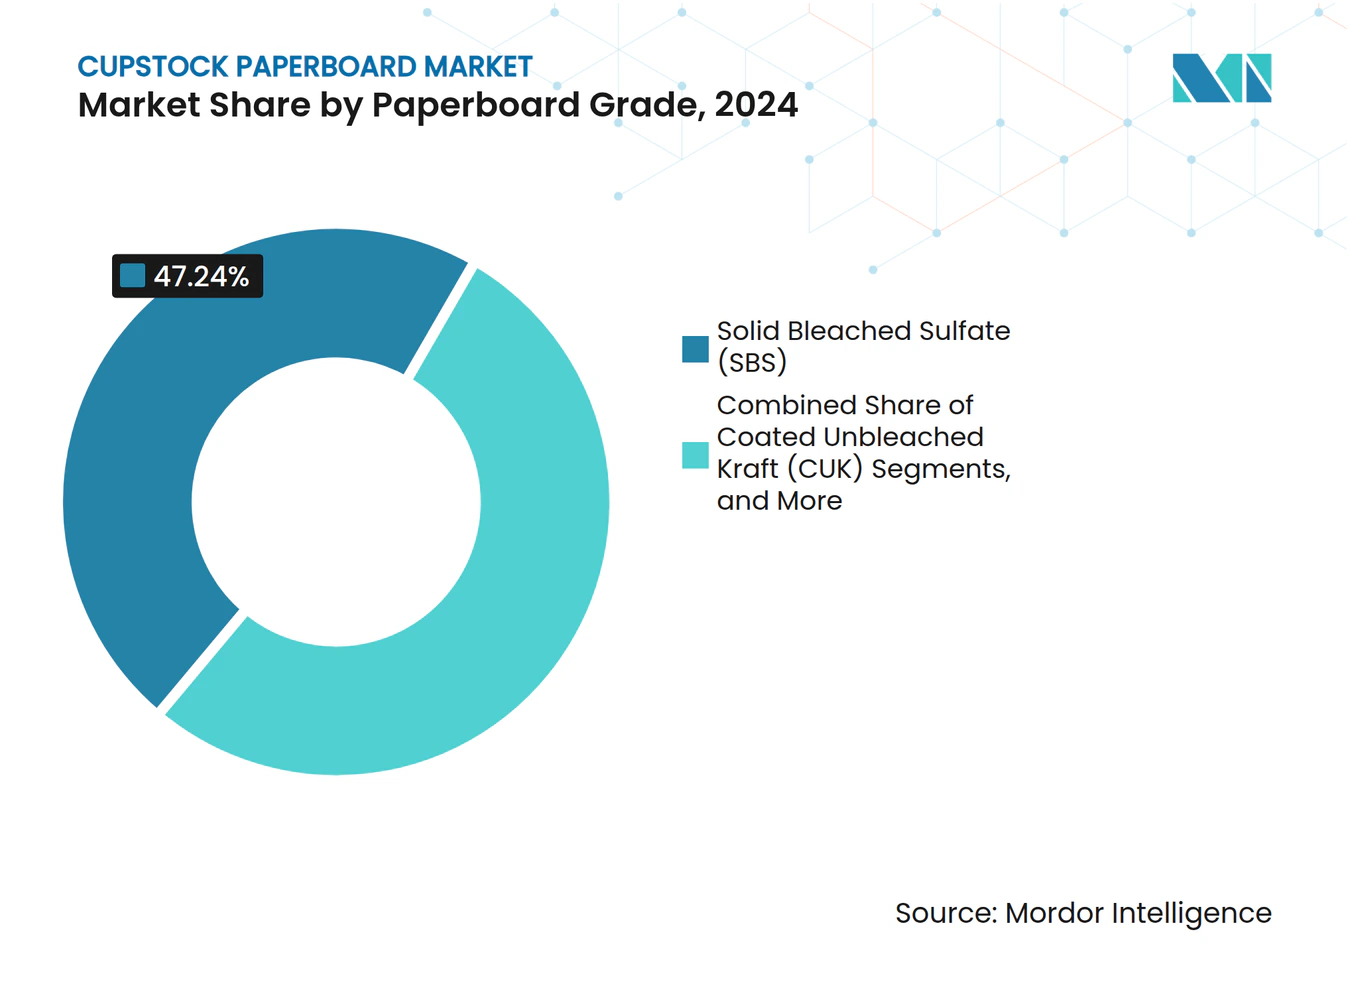
- Por tipo de cartón, el sulfato blanqueado sólido capturó el 47.24 % del mercado de cartón para vasos en 2024.
- Por tipo de recubrimiento, se proyecta que el mercado de cartón corrugado para el segmento de recubrimientos de dispersión acuosa crezca a una CAGR del 7.03 % entre 2025 y 2030.
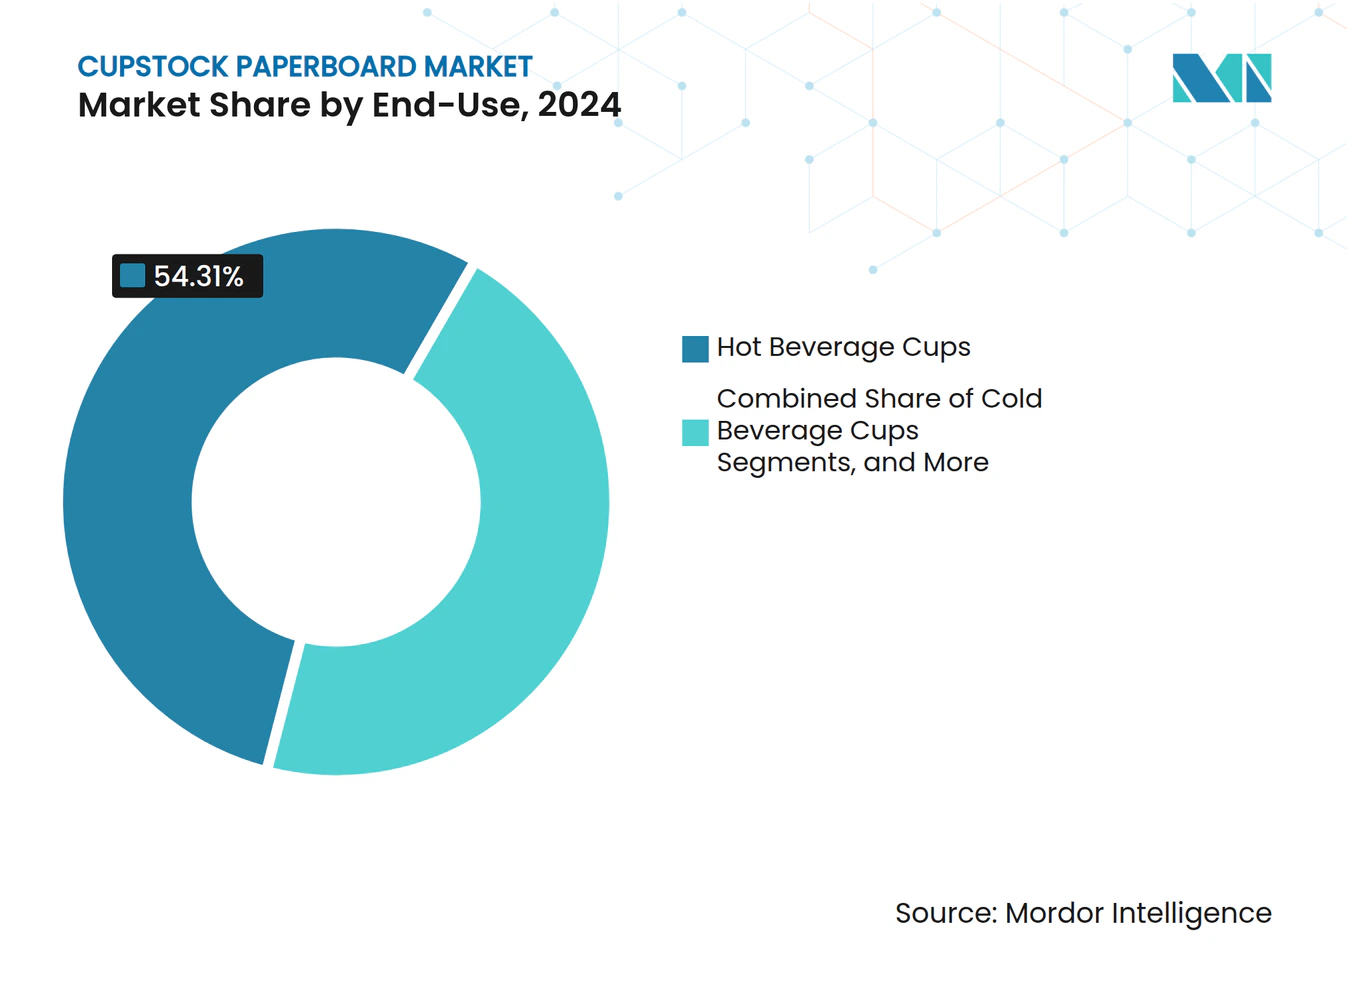
- Por uso final, los vasos para bebidas calientes capturaron una participación del 54.31 % del mercado de cartón para vasos en 2024.
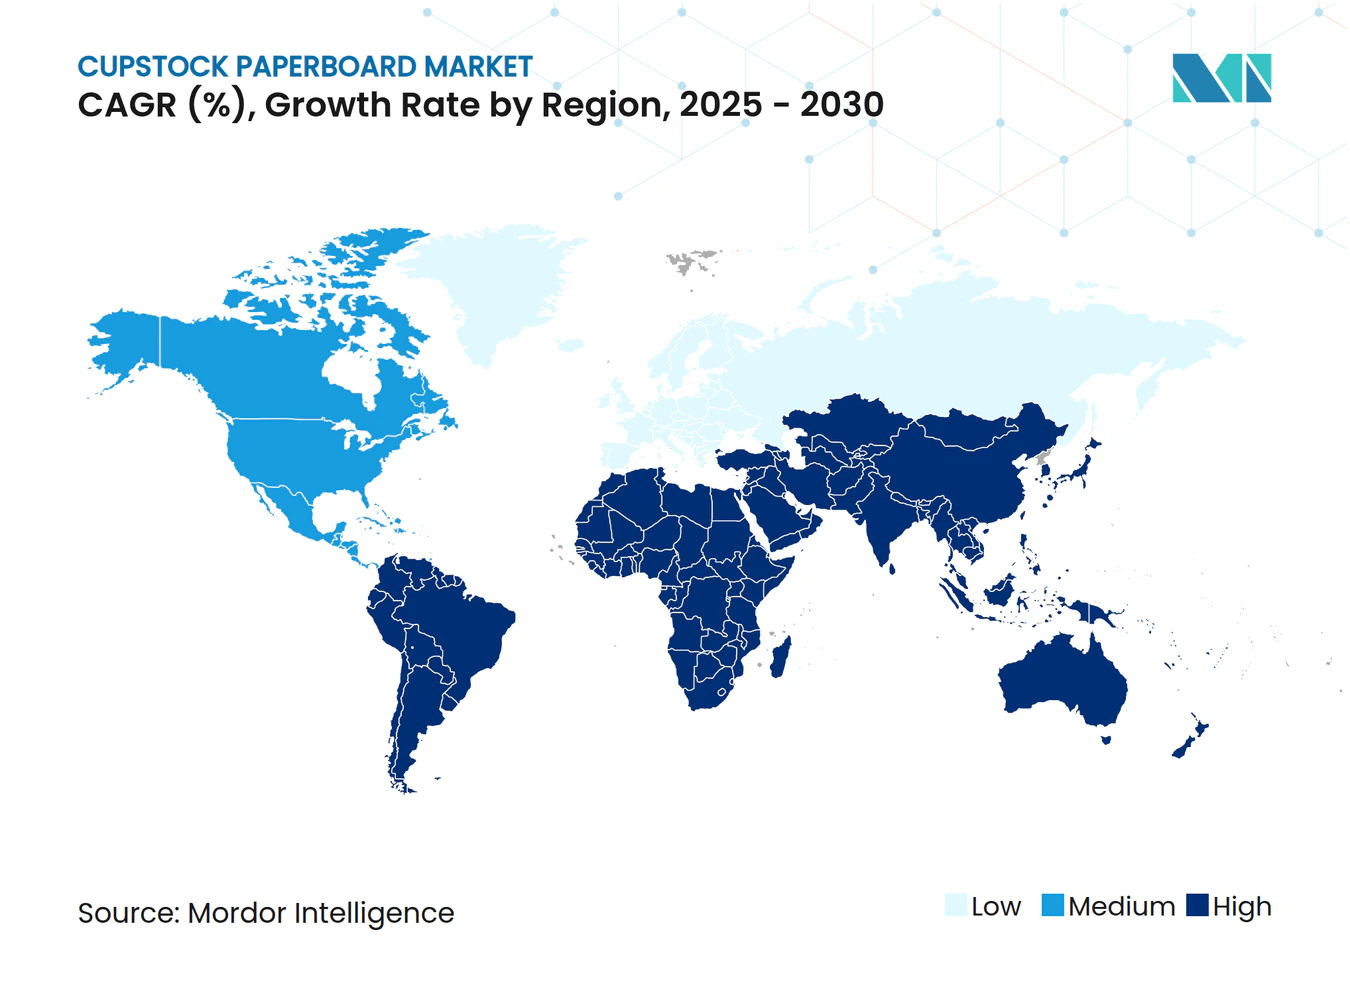
- Geográficamente, se proyecta que el mercado de cartón para vasos para la región Asia-Pacífico crecerá a una CAGR del 6.21 % entre 2025 y 2030.
Tendencias y perspectivas del mercado mundial de cartón para vasos
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La transición del plástico al papel está impulsada por la prohibición de los plásticos de un solo uso | + 1.2% | Global, con la UE y APAC liderando la implementación | Mediano plazo (2-4 años) |
| Crecimiento de las bebidas para llevar a través de cadenas de restaurantes de servicio rápido y cafeterías | + 0.8% | Núcleo de Asia-Pacífico, propagación a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción rápida de recubrimientos de barrera acuosos y PLA | + 0.6% | América del Norte y la UE, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Recubrimientos resistentes al calor de celulosa microfibrilada (MFC) | + 0.4% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| SBS/FBB ligero y de alta resistencia para una menor intensidad de carbono | + 0.3% | Global | Mediano plazo (2-4 años) |
| Mandatos de trazabilidad FSC/PEFC orientados al Alcance 3 | + 0.2% | Global, con la aplicación más estricta en la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La transición del plástico al papel está impulsada por la prohibición de los plásticos de un solo uso
Nuevas normas, como el Reglamento de la Unión Europea sobre Envases y Residuos de Envases, que entró en vigor en febrero de 2025, obligan a los propietarios de marcas a emplear materiales reciclables y a limitar las PFAS a 25 ppb. Este mandato elimina el arbitraje regulatorio entre mercados, ya que un vaso idéntico ahora debe cumplir con el estándar global más estricto. Las grandes cadenas de servicios de alimentación han emitido códigos de proveedor alineados con la legislación, lo que garantiza el volumen una vez finalizada la certificación del recubrimiento. Los pioneros pueden demostrar una mejora en la recuperación de fibra en circuito cerrado, prioridad en la lista de precios y contratos más largos. Los mercados sin prohibiciones formales importan vasos terminados que cumplen con las normas de la UE, lo que transfiere la demanda a las plantas exportadoras. Los costos de cumplimiento para los últimos en adoptar la normativa aumentan a medida que los activos de recubrimiento de PE existentes necesitan reconstrucciones o reemplazos.
Crecimiento de las bebidas para llevar a través de cadenas de restaurantes de servicio rápido y cafeterías
La urbanización, los hogares con doble ingreso y el creciente gasto discrecional en China, India e Indonesia impulsan una mayor afluencia de clientes a restaurantes de comida rápida y cafeterías especializadas. La expansión de la cartera de productos, que va más allá del café caliente tradicional, incluye opciones como el café frío, el té de burbujas y la leche saborizada, lo que aumenta el número promedio de formatos de vasos por tienda. Las franquicias globales de restaurantes de comida rápida armonizan las especificaciones en todas las regiones, concentrando los pedidos en fábricas que pueden enviar envases preimpresos a gran escala. Los convertidores regionales asiáticos amplían su capacidad de laminación y troquelado cerca de los centros urbanos para acortar los ciclos de reposición. El rendimiento resultante permite una utilización de las fábricas que compensa la presión de las promociones y los descuentos. La incorporación de bebidas frías al menú con mayores volúmenes de llenado eleva la necesidad de gramos por vaso a pesar de las tendencias de aligeramiento, lo que beneficia aún más al mercado de cartón para vasos.
Adopción rápida de recubrimientos de barrera acuosos y PLA
Los recubrimientos de dispersión acuosa migran de los grados piloto a los comerciales a medida que los proveedores demuestran una resistencia a la grasa y al agua cercana a los estándares de PE, permitiendo a la vez la recuperación de fibra en plantas estándar. Las curvas de aprendizaje de la producción han reducido los sobrecostos por debajo del 8% sobre la base del costo total en uso. Los revestimientos de PLA, ofrecidos principalmente en Norteamérica, logran ventanas de sellado térmico más resistentes para los vasos de las máquinas expendedoras, y los convertidores utilizan procesos combinados para minimizar el riesgo de suministro. Los propietarios de marcas publicitan la transición hacia el abandono de los productos químicos fluorados en informes ambientales, utilizando logotipos en los envases para atraer a los consumidores preocupados por la sostenibilidad. Las plantas que modernizan las estaciones de recubrimiento con varillas para manejar formulaciones a base de agua reportan un rendimiento de la máquina más uniforme y un menor tiempo de inactividad que el sugerido en las pruebas iniciales.
Recubrimientos resistentes al calor de celulosa microfibrilada (MFC)
Las suspensiones de MFC dispersas con almidón crean una barrera densa y renovable que mantiene su integridad hasta 150 °C, satisfaciendo así las necesidades de rendimiento de un servicio de espresso premium. La rentabilidad de la producción depende de la generación de MFC in situ, donde hay pulpa sobrante disponible, un modelo ya adoptado por las fábricas escandinavas. Las propiedades de barrera al oxígeno de esta tecnología abren oportunidades en el sector de las sopas listas para beber, ampliando el volumen de consumo. Los primeros en adoptarla pueden cerrar acuerdos de suministro con patentes, lo que desalienta la entrada de competidores más pequeños. Los fabricantes de equipos informan de retrasos en los pedidos de recubridoras capaces de manejar MFC de alta viscosidad, lo que implica una ventaja de varios años para los pioneros. Esta innovación también reduce el contenido de plástico a casi cero, lo que contribuye a las estrategias corporativas de cero emisiones netas.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los costos de la fibra virgen e interrupciones del suministro | -0.7% | Global, con un impacto agudo en las regiones que dependen de las importaciones | Corto plazo (≤ 2 años) |
| Infraestructura de reciclaje limitada para vasos revestidos de polietileno | -0.5% | América del Norte y los mercados en desarrollo | Mediano plazo (2-4 años) |
| La eliminación gradual de los PFAS aumenta los costos de los productos químicos de barrera | -0.4% | UE y América del Norte | Mediano plazo (2-4 años) |
| Competencia de formatos de vasos de fibra moldeada y bioplástico | -0.3% | Global, con mayor impacto en segmentos premium | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los costos de la fibra virgen e interrupciones del suministro
La madera representa entre el 40 y el 60 % del costo total de producción de la materia prima para vasos, lo que convierte las fluctuaciones del tipo de cambio y los contratiempos en la cosecha causados por el clima en una amenaza directa para los márgenes de las fábricas. La actualización del primer trimestre de 2025 de Stora Enso citó los elevados precios de la madera redonda nórdica que compensaron los aumentos de precios de los tableros. [2] Relaciones con los inversores de Stora Enso, “Informe provisional enero-marzo de 2025”, Stora Enso, storaenso.com Los convertidores dependientes de las importaciones en el sur de Asia pagan primas cuando la escasez regional de contenedores extiende los ciclos de entrega. Los actores integrados cubren el riesgo mediante contratos de madera en pie a largo plazo y la eliminación de cuellos de botella en los aserraderos internos. Las fábricas más pequeñas sin tales reservas pueden paralizar la capacidad durante los picos de precios, reduciendo la oferta general y aumentando aún más los precios del mercado libre.
Infraestructura de reciclaje limitada para vasos revestidos de polietileno
Solo unas pocas instalaciones municipales separan los recubrimientos de PE de la fibra, lo que resulta en que el material se desvíe a flujos de recuperación de energía en lugar de volver a despulparse. La reputación de la marca se resiente cuando los medios destacan las bajas tasas de reciclaje, lo que impulsa a las cadenas de bebidas a probar materiales alternativos. La inversión en plantas de separación específicas para vasos enfrenta dificultades para recuperar la inversión debido a la dispersión de los volúmenes de materia prima. Los gobiernos estatales de Estados Unidos están implementando de forma piloto tarifas de responsabilidad extendida del productor (REP) para financiar las mejoras, pero los plazos se extienden más allá de 2027. Hasta que los sistemas se escalen, los productos revestidos de PE corren el riesgo de ser excluidos del etiquetado de "reciclable", lo que reduce su atractivo en las licitaciones orientadas a la sostenibilidad.
Análisis de segmento
Por Paperboard Grade: El dominio de SBS se enfrenta al desafío de CUK
El SBS generó el 47.24 % de la demanda en 2024, manteniendo su liderazgo gracias a su brillo superior y su neutralidad de olores, que satisfacen las especificaciones de las cafeterías premium. El mercado de cartón para vasos de SBS alcanzó los 2.4 millones de toneladas en 2024 y registrará un crecimiento moderado a medida que las marcas acepten precios superiores por una impresión impecable. El Kraft sin blanquear estucado, con una tasa de crecimiento anual compuesta (TCAC) del 5.74 % hasta 2030, se está recuperando gracias a las mejoras en la superficie que permiten una imagen de marca vibrante con menor intensidad de fibra. La superficie recubierta de arcilla de CUK ahora rivaliza con el SBS en retención de tinta, y su reverso marrón natural facilita una imagen de marca ecológica. El cartón aglomerado reciclado con revestimiento blanco se utiliza en establecimientos de descuento, pero sigue limitado a aplicaciones en frío debido a las limitaciones de olor.
Las ampliaciones de capacidad subrayan este cambio. La línea Oulu de Stora Enso suministrará 1.2 millones de toneladas de CUK una vez que concluya la producción en 2027, lo que garantiza economías de escala que reducen la brecha de costos con respecto a SBS. Las plantas de Brasil e India también están poniendo en servicio máquinas CUK integradas con recubridoras acuosas en línea, lo que indica una mayor aceptación geográfica. Si bien SBS sigue liderando los precios, las políticas de doble abastecimiento implican que los convertidores asignan cada vez más SKU de alta producción a CUK, reservando SBS solo para productos estrella. Esta sustitución respalda el repunte a medio plazo previsto para el mercado de cartón para vasos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de recubrimiento: El retiro de PE acelera la adopción acuosa
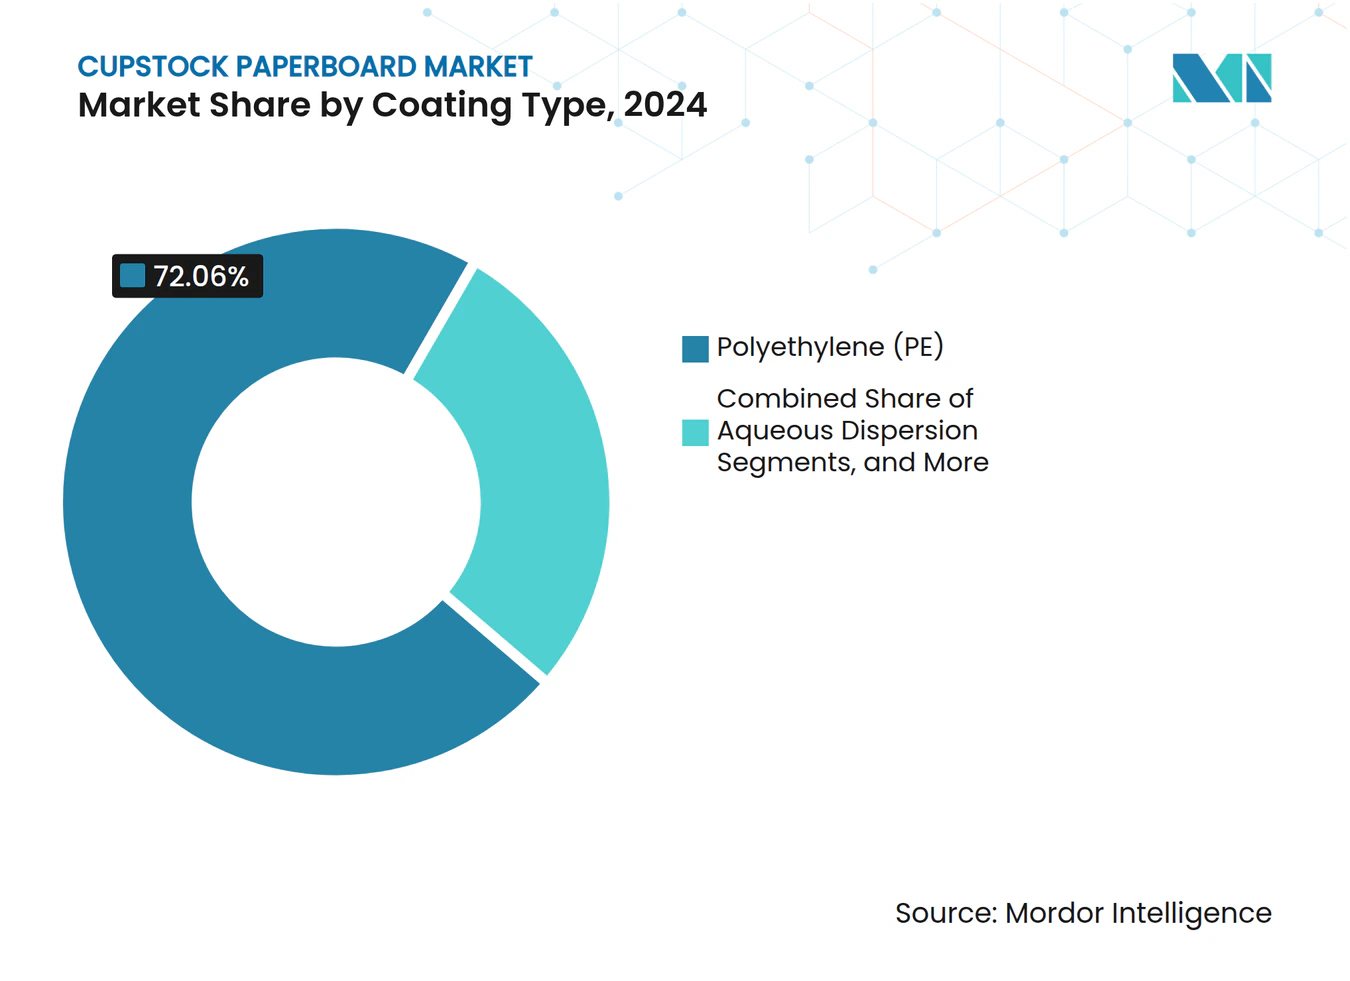
Los revestimientos de polietileno representaron el 72.06 % del mercado de cartón para vasos en 2024, equivalente a 3.7 millones de toneladas. Las medidas regulatorias restrictivas y el aumento de las tasas de vertido provocaron una pérdida prevista de 240 puntos básicos para 2030. Se prevé que el tamaño del mercado de cartón para vasos con revestimiento de dispersión acuosa alcance los 1.2 millones de toneladas para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 7.03 %. Los productos de dispersión presentan un rendimiento de fibra superior al 90 % en plantas de reciclaje estándar, cumpliendo así los criterios de reciclabilidad del PPWR de la UE. Los recubrimientos de PLA, aunque más caros, son prometedores cuando las temperaturas de llenado en caliente superan los 90 °C. Los recubrimientos de base biológica sin polímeros, aplicados mediante la extrusión de compuestos de almidón, cumplen los compromisos de las marcas nicho de cero plástico, pero requieren un control cuidadoso de la humedad en la logística.
La retirada del PE se ve acelerada por la eliminación gradual de las extrusoras tándem dedicadas por parte de los convertidores, que no pueden procesar alternativas a base de agua sin reconstrucciones importantes. La planificación de capital ahora favorece las recubridoras universales capaces de realizar cambios rápidos entre PE, dispersión y PLA. Los proveedores de recubrimientos están integrando equipos técnicos in situ en las plantas para perfeccionar las formulaciones, facilitando la transición. Se espera alcanzar la paridad de costos con el PE a principios de la próxima década, una vez que los volúmenes de aglutinantes de dispersión superen los umbrales críticos, lo que marcará un hito estructural en la evolución del mercado del cartón para vasos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por uso final: las bebidas frías impulsan el crecimiento de la innovación
Los vasos para bebidas calientes representaron el 54.31 % de los envíos de 2024, impulsados por los arraigados hábitos de consumo de café a nivel mundial. Sin embargo, los vasos para bebidas frías experimentarán el mayor crecimiento en volumen a medida que se popularicen las cadenas de café helado y té de burbujas, especialmente en el sudeste asiático. La cuota de mercado del cartón para vasos en aplicaciones de bebidas frías fue del 34 % en 2024 y podría superar el 38 % en 2030. El tiempo de contacto prolongado con líquidos ácidos exige un diseño de barrera superior, lo que lleva a los fabricantes a especificar envolturas exteriores de PLA o dispersión a doble cara. Graphic Packaging reportó más de 200 millones de dólares en ventas de innovación relacionadas con sustratos para bebidas frías en 2023, lo que indica un dinamismo comercial. [3] Graphic Packaging International ESG Team, “2023 ESG Report,” Graphic Packaging, graphicpkg.com
La variación de temperatura sigue siendo el mayor obstáculo de diseño. El riesgo de condensación impulsa a algunas cadenas hacia formatos de dos piezas de vaso y funda, lo que aumenta el tonelaje de cartón por ración. Las fábricas colaboran con proveedores de adhesivos para garantizar la resistencia de la unión de la funda sin comprometer la reciclabilidad. El crecimiento también proviene del sector de las bebidas funcionales con proteínas o electrolitos, donde los gerentes de marca buscan gráficos con calidad de cartelera que se puedan lograr en SBS. Las tarrinas de helado y los envases de lácteos mantienen una demanda estable, beneficiándose del auge de los formatos individuales de affogato y yogur helado en Europa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de cartón para vasos en la región Asia-Pacífico
Asia-Pacífico generó el 38.62 % del tonelaje de 2024, equivalente a 1.9 millones de toneladas, y sigue siendo el mayor mercado de cartón para vasos. Grandes aglomeraciones urbanas favorecen la recolección eficiente de vasos para proyectos piloto de reciclaje en Shanghái y Bangalore. Medidas gubernamentales, como las cuotas mínimas de contenido de reciclaje de China para 2025, aceleran el cambio de marcas hacia el plástico. Los consumidores de ingresos medios adoptan la cultura de las cafeterías, lo que aumenta las tasas de consumo per cápita. Las fábricas nacionales se expanden rápidamente; la producción china de papel y cartón alcanzó los 121.05 millones de toneladas en 2021, lo que confirma la disponibilidad de fibra local. La primera fábrica de pulpa quimiotermomecánica blanqueada de la India, puesta en marcha por ITC, alivia la prolongada dependencia de las importaciones. Las fábricas de Indonesia, orientadas a la exportación, utilizan troncos de pulpa libres de impuestos para mantener bajos los costos, atendiendo a los compradores del norte de Asia durante la escasez de fibra nacional.
Mercado norteamericano de cartón para vasos
Norteamérica sigue ocupando el segundo lugar en volumen, gracias a la arraigada costumbre de comprar en el autoservicio y a la amplia oferta de rellenos en las máquinas de refrescos. Las pruebas de vasos con revestimiento de dispersión se ampliaron rápidamente tras la aprobación de la legislación EPR en California en 2024. Los programas de devolución de vasos en los estadios son prometedores, aunque la cobertura aún es irregular. Los vasos con revestimiento de PE siguen siendo comunes en las cafeterías independientes, pero las principales cadenas se comprometen a completar la conversión para 2027, lo que reorientará drásticamente las compras hacia el suministro de productos con revestimiento de dispersión. Los precios de la fibra fluctúan a medida que las infestaciones de escarabajos reducen la cosecha de abeto canadiense, lo que impulsa a las fábricas a probar recetas de maderas nobles mixtas que mantienen la resistencia a la tracción dentro de las especificaciones.
Mercado europeo de cartón para vasos
Europa ejerce una influencia desproporcionada en las tendencias de especificaciones, a pesar de contribuir con menos del 18 % del tonelaje de 2024. El nuevo PPWR dicta las normas de cumplimiento globales. Los altos precios de la energía durante el invierno de 2024 impulsaron la inversión en recuperación de calor residual en las plantas de conversión de vasos. Los países escandinavos implementan programas piloto de devolución de depósitos para vasos de papel, lo que ha impulsado las tasas de recolección por encima del 70 %. La racionalización de la capacidad tras la fusión con Smurfit-Westrock podría restringir el suministro a los convertidores independientes, obligándolos a abastecerse de fábricas de Europa del Este que producen predominantemente CUK. La cultura del café en el sur de Europa sigue estando orientada a las bebidas calientes, lo que ofrece una protección contra las amenazas de sustitución asociadas a la dinámica de las bebidas frías.
Panorama competitivo
La industria está moderadamente consolidada; los diez grupos principales representan aproximadamente el 55% de la capacidad mundial. La fusión Smurfit Kappa-WestRock, completada en julio de 2024, creó un líder en envases con una facturación de USD 21.1 millones, una capacidad de producción anual de 400 millones de toneladas de pasta para vasos y sinergias previstas de USD 400 millones. La nueva entidad logra una retrointegración sin precedentes en el sector de la pulpa semiquímica en América, lo que reduce los costos de conversión y refuerza su poder de negociación con las cadenas de servicios de alimentación. Los competidores responden con estrategias de nicho geográfico, ubicando las plantas cerca de grandes cadenas de cafeterías para garantizar la resiliencia del suministro.
Stora Enso se centra en la diferenciación tecnológica; su línea de conformación en seco en Skene utiliza PulPac para producir tapas de fibra que aprovechan los accesorios de plástico. Graphic Packaging vendió la planta de cartón blanqueado de Augusta a Clearwater Paper por 700 millones de dólares, liberando capital para la capacidad de recubrimiento de alta barrera en el Medio Oeste. Clearwater asume un claro objetivo de crecimiento en grados estucados, con un objetivo de producción de 600,000 toneladas y un EBITDA de 150 millones de dólares para 2026.
Las empresas japonesas y coreanas, aunque de menor tamaño a nivel mundial, lideran la impresión digital de alta velocidad de tiradas cortas de vasos, diseñados para promociones en tiendas de conveniencia. Las plantas brasileñas aprovechan la proximidad a los bosques y el bajo costo de la pulpa de eucalipto para atender a los compradores de Oriente Medio que enfrentan escasez de agua, lo que limita la expansión local de la pulpa. La competencia de las empresas emergentes de fibra moldeada está cobrando relevancia; los grupos de plantas se asocian o adquieren para cubrir riesgos. La carrera por comercializar recubrimientos sin PFAS intensifica la colaboración entre proveedores de productos químicos y fabricantes de cartón, con líneas piloto conjuntas que aceleran el plazo de comercialización de nuevas formulaciones.
Líderes de la industria del cartón para vasos
Smurfit Westrock plc
Empaquetado gráfico internacional, LLC
Stora Enso Oyj
Corporación de papel Clearwater
Industrias de papel Nippon Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: International Paper informó ventas netas en el primer trimestre de 1 de USD 2025 millones, frente a los USD 5.9 millones del año anterior, lo que refleja la consolidación de los activos de DS Smith.
- Febrero de 2025: La Unión Europea implementó el Reglamento sobre envases y residuos de envases que establece mandatos de reciclabilidad y límites de PFAS.
- Febrero de 2025: Stora Enso confirmó un aumento de ventas del 9% hasta los 2.362 millones de euros (2.556 millones de dólares) y continuó ampliando la línea de tableros de consumo de Oulu, con el objetivo de alcanzar su capacidad máxima para 2027.
- Octubre de 2024: Clearwater Paper publicó su Informe de Sostenibilidad 2024 después de adquirir la fábrica de Augusta de Graphic Packaging por USD 700 millones.
Alcance del informe del mercado global de cartón para vasos
| Sulfato Sólido Blanqueado (SBS) |
| Kraft sin blanquear estucado (CUK) |
| Tablero aglomerado con revestimiento blanco / Reciclado |
| Cartón Kraft Sin Blanquear (UBK) |
| Polietileno (PE) |
| Ácido Poliláctico (PLA) |
| Dispersión acuosa |
| Libre de polímeros de base biológica |
| Vasos para bebidas calientes |
| Vasos para bebidas frías |
| Envases para helados y lácteos |
| Tazones y recipientes de comida para llevar |
| Conos para máquinas expendedoras y dispensadores de agua |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por grado de cartón | Sulfato Sólido Blanqueado (SBS) | ||
| Kraft sin blanquear estucado (CUK) | |||
| Tablero aglomerado con revestimiento blanco / Reciclado | |||
| Cartón Kraft Sin Blanquear (UBK) | |||
| Por tipo de revestimiento | Polietileno (PE) | ||
| Ácido Poliláctico (PLA) | |||
| Dispersión acuosa | |||
| Libre de polímeros de base biológica | |||
| Por uso final | Vasos para bebidas calientes | ||
| Vasos para bebidas frías | |||
| Envases para helados y lácteos | |||
| Tazones y recipientes de comida para llevar | |||
| Conos para máquinas expendedoras y dispensadores de agua | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado mundial de cartón para vasos?
El mercado se sitúa en 5.1 millones de toneladas en 2025 y se prevé que alcance los 6.2 millones de toneladas en 2030, lo que se traduce en una CAGR del 4.03%.
¿Qué región tiene la mayor participación y muestra la expansión más rápida?
Asia-Pacífico lidera con una participación del 38.62 % en 2024 y se proyecta que crecerá a una CAGR del 6.21 % hasta 2030.
¿Qué calidades de cartón dominan la demanda?
El sulfato blanqueado sólido representa el 47.24 % del volumen de 2024, mientras que el kraft sin blanquear recubierto es el grado de más rápido crecimiento, con una CAGR del 5.74 %.
¿Cómo está evolucionando la tecnología de recubrimiento en este mercado?
Los revestimientos de polietileno aún tienen una participación del 72.06%, pero los recubrimientos de dispersión acuosa están aumentando a una CAGR del 7.03% a medida que las marcas buscan opciones totalmente reciclables y libres de PFAS.
¿Qué cambios regulatorios influyen más en las decisiones de compra?
El Reglamento de la UE sobre envases y residuos de envases, que entrará en vigor en 2025, exige la reciclabilidad total y limita los PFAS a 25 ppb, lo que impulsa a los propietarios de marcas hacia nuevas sustancias químicas de barrera.


