

Tamaño y cuota de mercado de máquinas y equipos de corte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 35.84 mil millones |
| Tamaño del mercado (2031) | USD 42.61 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.52% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
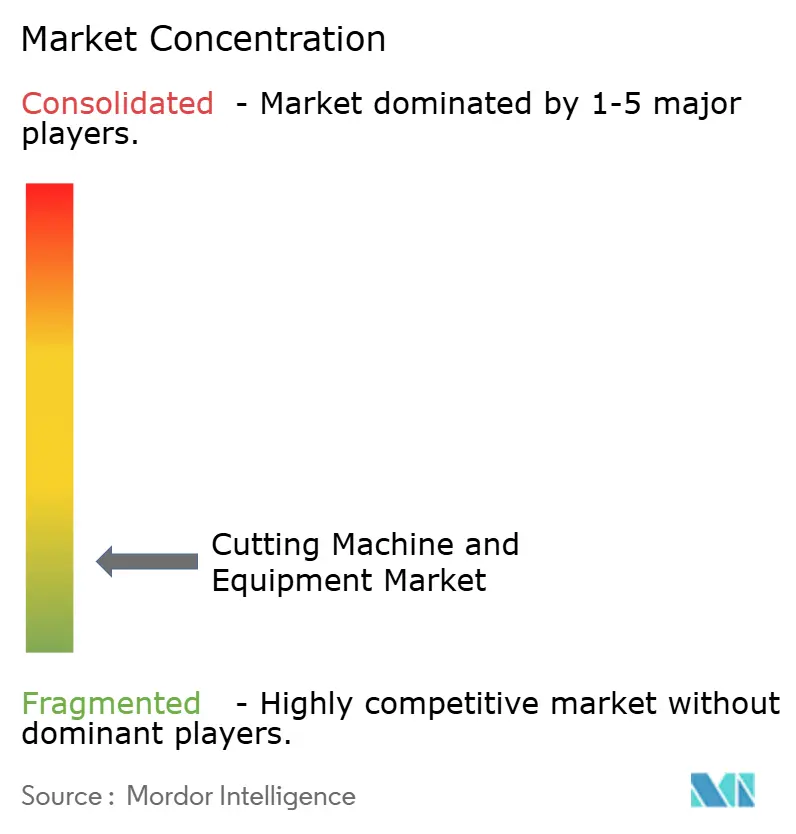
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de máquinas y equipos de corte realizado por Mordor Intelligence
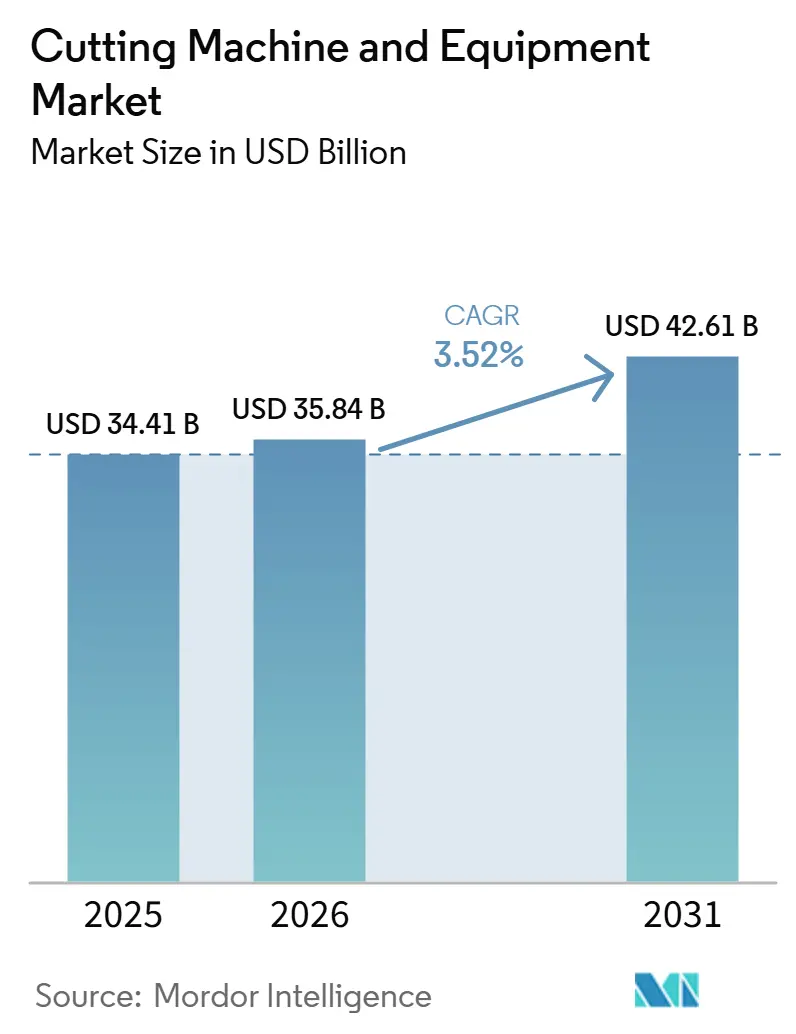
Se prevé que el tamaño del mercado de máquinas y equipos de corte se expanda de 34.41 millones de dólares en 2025 y 35.84 millones de dólares en 2026 a 42.61 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 3.52% entre 2026 y 2031.
El mercado de máquinas y equipos de corte está entrando en una fase más estable, ya que los compradores están redirigiendo su gasto hacia sistemas que mejoran el rendimiento, la calidad de los bordes y la productividad en entornos de producción exigentes, en lugar de centrarse únicamente en la expansión de grandes volúmenes. Las adquisiciones para la defensa, los programas de construcción naval, la fabricación de equipos de hidrógeno y la construcción de plantas de baterías están proporcionando al mercado de máquinas y equipos de corte una base de pedidos sólida y menos expuesta a las fluctuaciones de la demanda a corto plazo para la fabricación de chapa estándar. El cambio de los sistemas de CO₂ y llama a las plataformas láser de fibra también impulsa el crecimiento de los ingresos, ya que los compradores están pagando por un menor consumo de energía, un control de procesos más preciso y una mejor compatibilidad con estándares de producción cada vez más estrictos. El panorama competitivo se está volviendo más desigual a medida que los proveedores europeos y japoneses de alta gama profundizan la integración de software y servicios. Al mismo tiempo, los fabricantes chinos están expandiendo su presencia en los segmentos de chapa media y gruesa con capacidades técnicas más sólidas que en ciclos anteriores. La presión sobre el coste de la electricidad, los costes de cumplimiento relacionados con las emisiones de carbono, la escasez de controladores de movimiento y el riesgo de la regulación de refrigerantes también están influyendo en el momento de la inversión en todo el mercado de máquinas y equipos de corte, especialmente para los operadores que aún utilizan procesos heredados de alto consumo energético.
Conclusiones clave del informe
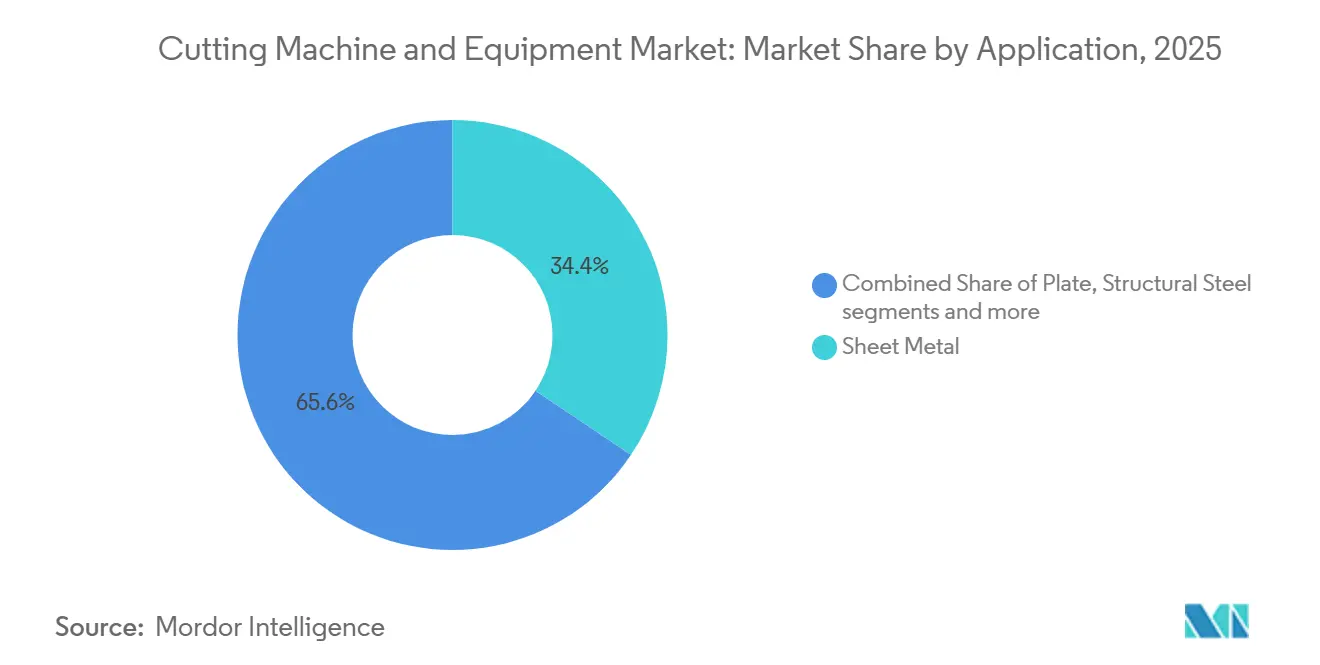
- Por aplicación, la chapa metálica representó el 34.4% de la cuota de mercado de máquinas y equipos de corte en 2025, mientras que se prevé que el sector de tubos y tuberías crezca a una tasa de crecimiento anual compuesta del 4.1% hasta 2031.
- Por tecnología, el láser representó el 41.7% del tamaño del mercado de máquinas y equipos de corte en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta del 4.5% hasta 2031.
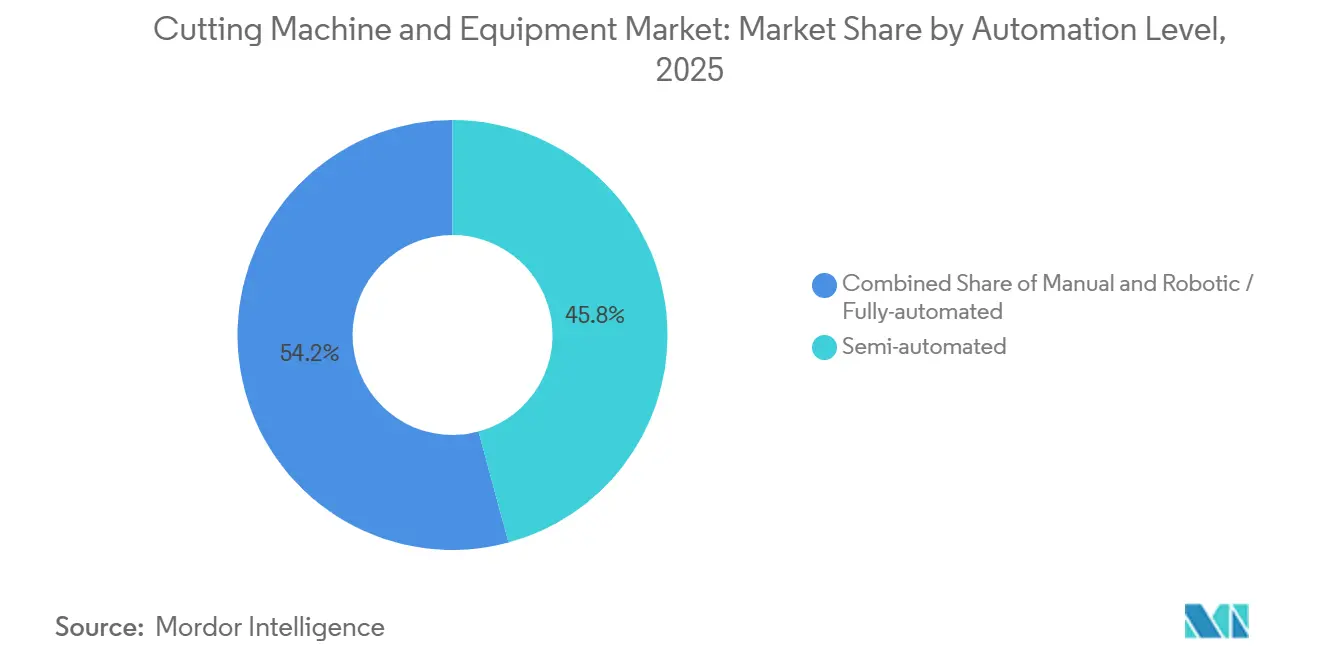
- En cuanto al nivel de automatización, los sistemas semiautomatizados representaron el 45.8% de los ingresos en 2025, mientras que se prevé que los sistemas robóticos/totalmente automatizados crezcan a una tasa de crecimiento anual compuesta del 4.8% hasta 2031.
- Por sector de usuario final, el sector automotriz representó el 30.9% de los ingresos en 2025, mientras que se prevé que el sector aeroespacial y de defensa crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.2% hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 47.7% de los ingresos en 2025 y se prevé que experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 4.4% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de máquinas y equipos de corte
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El ciclo mundial de rearme en defensa y construcción naval impulsa un aumento en los pedidos de sistemas de corte de chapa gruesa. | + 0.8% | Global, concentrada en la OTAN Europa, América del Norte, Corea del Sur y Australia. | Corto plazo (≤ 2 años) |
| Aumento significativo de la demanda de placas procedentes de gigafábricas y electrolizadores de hidrógeno. | + 0.7% | Global, con Asia-Pacífico liderando las gigafábricas y Europa liderando la inversión en acero de hidrógeno. | Mediano plazo (2-4 años) |
| El impulso a la sostenibilidad acelera la transición hacia láseres de fibra de bajo consumo energético. | + 0.6% | Con presencia global, su mayor fortaleza se encuentra en Europa y Asia Oriental. | Corto plazo (≤ 2 años) |
| Las iniciativas de cero emisiones netas impulsan la adopción de láseres de alta potencia, protegidos con nitrógeno para una baja emisión de gotas. | + 0.5% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Las normativas sobre palas de aerogeneradores terrestres en el marco de la economía circular impulsan un aumento de la demanda de perfiles compuestos. | + 0.4% | Europa, América del Norte, China e India | Largo plazo (≥ 4 años) |
| El acabado preciso posterior a la impresión se vuelve crucial a medida que aumenta la escala de la fabricación híbrida aditiva-sustractiva. | + 0.3% | América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


El ciclo mundial de rearme en defensa y construcción naval impulsa un aumento en los pedidos de sistemas de corte de chapa gruesa.
El gasto militar mundial alcanzó los 2,887 mil millones de dólares en 2025, y el gasto europeo aumentó un 14% hasta los 864 mil millones de dólares, lo que amplió considerablemente la base de clientes potenciales para la demanda de equipos de fabricación pesada. [1] Instituto Internacional de Investigación para la Paz de Estocolmo, “El aumento del gasto militar mundial continúa a medida que aumentan los gastos europeos y asiáticos”, SIPRI, sipri.org Los aliados europeos de la OTAN y Canadá también aumentaron los desembolsos combinados a más de 571 mil millones de dólares en 2025, tras el compromiso de la alianza de avanzar hacia el 5% del PIB para 2035, lo que fortalece la visibilidad de las adquisiciones a largo plazo que respaldan el mercado de máquinas y equipos de corte. El presupuesto de defensa de Estados Unidos para el año fiscal 2026 asigna 47.4 millones de dólares a la construcción y conversión de buques de la Armada, financiando 19 nuevos buques de la fuerza de combate que requieren planchas gruesas de grado naval cortadas con tolerancias estrictas. [2] Servicio de Investigación del Congreso de los Estados Unidos, “Estructura de la Fuerza Naval y Planes de Construcción Naval: Antecedentes y Cuestiones para el Congreso”, Congreso de los Estados Unidos, congress.gov Esto importa más allá de los contratos de defensa directos porque el acero militar certificado consume capacidad de laminación de primera calidad, lo que deja a los fabricantes de placas comerciales con un suministro más ajustado y mayores costos de insumos. En respuesta, los compradores en el mercado de máquinas y equipos de corte están favoreciendo sistemas más rápidos y de mayor rendimiento que pueden proteger los márgenes por tonelada procesada, mientras que Corea del Sur y Australia agregan más profundidad al ciclo global de adquisiciones navales.
Aumento significativo de la demanda de placas procedentes de gigafábricas y electrolizadores de hidrógeno.
La capacidad instalada mundial de electrolizadores aumentó de 0.6 GW a 4.9 GW entre 2021 y 2025, mientras que la capacidad de fabricación alcanzó los 57 GW anuales, ampliando así la base de fabricación que abastece al mercado de maquinaria y equipos de corte. A escala de 1 MW, cada pila de electrolizadores alcalinos requiere entre 4,365 kg y 13 095 kg de acero, según la configuración, por lo que cada aumento de capacidad se traduce en una demanda real de corte de chapa, en lugar de ser solo un gasto de capital abstracto. Europa representó más del 70 % de la nueva inversión en la producción de acero basada en hidrógeno. [3] Por tipo de segmento Segmento más grande Participación en 2025 Segmento de mayor crecimiento anual compuesto Por aplicación Chapa metálica 34.4% Tubos y tuberías 4.1% Por tecnología Láser 41.7% Láser 4.5% Por nivel de automatización Semiautomatizado 45.8% Robótico / Totalmente automatizado 4.8% Por industria de usuario final Automotriz 30.9% Aeroespacial y defensa 5.2% Por geografía Asia-Pacífico 47.7% Asia-Pacífico 4.4% Por tipo de segmento Segmento más grande Participación en 2025 Segmento de mayor crecimiento anual compuesto Por aplicación Chapa metálica 34.4% Tubos y tuberías 4.1% Por tecnología Láser 41.7% Láser 4.5% Por nivel de automatización Semiautomatizado 45.8% Robótico / Totalmente automatizado 4.8% Por industria de usuario final Automotriz 30.9% Aeroespacial y defensa 5.2% Por geografía Asia-Pacífico 47.7% Asia-Pacífico 4.4 % En 2024, se invirtieron cerca de 15.000 millones de dólares en tecnologías industriales limpias, de los cuales el 80 % se destinó a proyectos de descarbonización del acero, lo que sitúa a la región en el centro de la demanda de placas de precisión a corto plazo. Las plantas de baterías añaden otra capa de demanda, ya que las carcasas, los bastidores y los componentes de refrigeración requieren grandes volúmenes de acero y aluminio cortados en numerosos subconjuntos. El mercado de maquinaria y equipos de corte se beneficia porque los compradores de electrolizadores y gigafábricas especifican una calidad de borde y una precisión de manipulación que los sistemas estándar de plasma y llama no pueden ofrecer de forma consistente, lo que impulsa la demanda hacia plataformas avanzadas de láser y chorro de agua.
El impulso a la sostenibilidad acelera la transición hacia láseres de fibra de bajo consumo energético.
Los láseres de fibra operan con una eficiencia de entre el 30 % y el 45 % en la red eléctrica, en comparación con el 8 % al 12 % de los sistemas de CO₂ y el 3 % al 5 % de los sistemas Nd:YAG, lo que ofrece al mercado de máquinas y equipos de corte una clara vía de actualización orientada a la eficiencia. Esta diferencia tecnológica reduce el consumo de electricidad por unidad de trabajo entre un 20 % y un 30 %, lo cual es importante para los fabricantes que operan en varios turnos y que gestionan facturas de electricidad elevadas y precios más ajustados para sus clientes. El Crédito Fiscal para la Inversión en Fabricación de Tecnologías Limpias de Canadá para 2025 otorga un crédito del 30 % sobre las inversiones en maquinaria elegible, lo que mejora la rentabilidad de las compras de láseres de fibra y reduce las dudas sobre los precios de los sistemas premium. La AIE informó que la eficiencia energética global mejoró del 1 % en 2024 al 1.8 % en 2025, y que las mejoras en la electrificación industrial contribuyeron a esta mejora, lo que respalda el interés sostenido en la modernización láser. En todo el mercado de máquinas y equipos de corte, esto significa que la transición a los láseres de fibra no es solo un ciclo de reemplazo, sino que también se está convirtiendo en una decisión de control de costos y cumplimiento normativo.
Las iniciativas de cero emisiones netas impulsan la adopción de láseres de alta potencia, protegidos con nitrógeno para una baja emisión de gotas.
Los programas de descarbonización de la fabricación están cambiando las opciones de gases de corte, y el corte láser de alta potencia con protección de nitrógeno está ganando terreno porque ofrece una mejor calidad de borde y menos retrabajo. TRUMPF presentó el TruLaser Tube 7000 en marzo de 2026 con 9 kW de potencia láser de fibra y gas de corte de nitrógeno, que ofrece hasta un 30 % más de productividad y velocidades de avance hasta un 150 % más que la generación anterior en el trabajo de tubos de acero dulce. La protección de nitrógeno reduce la oxidación en el borde de corte, lo que reduce la carga de rectificado y retrabajo posterior y mejora la utilización total del material. La política Fit for 55 de la Unión Europea está aumentando la presión sobre los fabricantes para que documenten opciones de producción con bajas emisiones, y los flujos de trabajo de corte más limpios satisfacen esa necesidad, incluso cuando los compradores siguen centrados en el coste. La boquilla X-Blast 2.0 de TRUMPF, que se lanzará en mayo de 2026, también demuestra que el mercado de máquinas y equipos de corte se está orientando hacia soluciones que combinan la sostenibilidad con un ahorro directo de costes, ya que permite sustituir el nitrógeno por aire comprimido en aplicaciones de conformado en caliente para la industria automotriz, reduciendo los costes en un 75 % y disminuyendo los costes de los componentes hasta en un 20 %.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de las tarifas eléctricas industriales está reduciendo los márgenes operativos de los talleres de láser de más de 15 kW. | -0.5% | Europa, Japón y Sudáfrica | Corto plazo (≤ 2 años) |
| La escasez de controladores de movimiento de grado semiconductor retrasa la entrega de pórticos CNC avanzados | -0.4% | Global, con la disrupción centrada en Japón, Alemania y China. | Corto plazo (≤ 2 años) |
| La inminente prohibición de refrigerantes con PFAS eleva los costos de modernización de las instalaciones de corte por chorro de agua abrasivo. | -0.3% | Unión Europea, Canadá, Estados Unidos y Australia | Mediano plazo (2-4 años) |
| Los aranceles al carbono del programa CBAM de la UE penalizan los procesos de plasma/llama de alto consumo energético. | -0.2% | Unión Europea y exportadores a la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de las tarifas eléctricas industriales está reduciendo los márgenes operativos de los talleres de láser de más de 15 kW.
Los sistemas láser de fibra de alta potencia superiores a 15 kW consumen entre 30 y 60 kWh por hora de funcionamiento, incluyendo los sistemas de refrigeración y soporte, lo que convierte los costes de electricidad en una variable de margen directa para el mercado de maquinaria y equipos de corte. Se prevé que el precio medio nacional de la electricidad industrial en Estados Unidos alcance los 8.54 céntimos por kWh en 2026, lo que explica por qué los usuarios norteamericanos se enfrentan a una estructura de costes diferente a la de muchos talleres europeos. Los precios mayoristas de la electricidad en Estados Unidos también aumentaron más del 12 % en 2025 debido al incremento de los costes del gas natural y a que la demanda de los centros de datos absorbió más electricidad de la red, lo que indica que la presión energética se está extendiendo incluso a las regiones más competitivas. Esta diferencia de costes afecta a las compras, ya que los fabricantes multinacionales comparan la ubicación de los proveedores no solo en función de la mano de obra y la logística, sino también de la exposición a la volatilidad de los precios de la energía. Por consiguiente, el mercado de maquinaria y equipos de corte observa una mayor demanda de sistemas láser eficientes, pero también una lentitud en las decisiones de actualización por parte de los talleres que no pueden trasladar el aumento de los costes operativos a los clientes.
La escasez de controladores de movimiento de grado semiconductor retrasa la entrega de pórticos CNC avanzados
El mercado de máquinas y equipos de corte sigue dependiendo de hardware de control de movimiento de alta precisión, y la escasez de componentes de controlador está prolongando los plazos de entrega de los sistemas CNC avanzados. Los plazos de entrega de los CNC japoneses se extendieron a 6 meses en 2026, y más del 67 % de los controladores multieje de alta precisión dependen de unidades de procesamiento de señales basadas en FPGA, lo que subraya la concentración de la cadena de suministro. Además, la asignación para la familia Xilinx Artix-7 disminuyó a medida que las fundiciones priorizaron la producción de aceleradores de IA, dejando a los compradores de pórticos de precisión expuestos a plazos de entrega de entre 24 y 30 semanas. Este retraso es importante porque el rediseño en torno a arquitecturas de controlador alternativas aumenta los costos de cualificación y puede requerir nuevas pruebas según los estándares internacionales de precisión de máquinas herramienta. En el mercado de máquinas y equipos de corte, esto convierte un problema de suministro en un problema de precios y plazos de lanzamiento, especialmente para los fabricantes de equipos originales (OEM) de nivel medio que no disponen de alternativas precalificadas listas para su comercialización.
Análisis de segmento
Por aplicación: El volumen de anclajes de chapa metálica se acelera a medida que se expanden los sistemas de tubos y tuberías.
En 2025, el sector de la chapa metálica representó el 34.4 % de la cuota de mercado de maquinaria y equipos de corte, manteniendo esta aplicación como pilar fundamental de la generación de ingresos gracias a la demanda recurrente de paneles para automóviles, cajas eléctricas y componentes de climatización. El mercado de maquinaria y equipos de corte sigue dependiendo de este segmento como base para su utilización, dado que estos pedidos son frecuentes, estandarizados y están estrechamente vinculados a la actividad de fabricación en general. Esta estabilidad es crucial cuando las aplicaciones más especializadas se mueven en ciclos más rápidos, ya que el trabajo con chapa metálica mantiene la productividad de las flotas de máquinas para una base de clientes más amplia. Esto también explica por qué los proveedores siguen compitiendo intensamente en cuanto a rendimiento, precisión de anidamiento y soporte técnico en el procesamiento estándar de piezas planas.
El segmento de tubos y tuberías es el de mayor crecimiento. Se proyecta que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 4.1 % hasta 2031, lo que refleja una mayor demanda de torres de energía renovable, estructuras de vehículos ligeros y fabricación estructural. La TruLaser Tube 7000 de TRUMPF, lanzada en marzo de 2026, respalda este cambio con corte biselado automatizado y velocidades de avance hasta un 150 % superiores a las de su predecesora, lo que demuestra que los proveedores están destinando un esfuerzo de desarrollo significativo al procesamiento de tubos. Han's Laser también entregó su cortadora de tubos de diámetro ultragrande WTX15055T en marzo de 2026 para tuberías de hasta 550 mm, lo que indica una creciente demanda en entornos offshore, petroquímicos y de construcción naval. El procesamiento de placas también está atrayendo más inversión en láser de fibra a medida que las especificaciones relacionadas con la defensa se vuelven más estrictas, mientras que el acero estructural y las categorías más pequeñas de materiales avanzados están ampliando el mercado de máquinas y equipos de corte a través de la demanda de fabricación de infraestructura, vehículos eléctricos y aeroespacial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tecnología: El láser de fibra amplía su ventaja mientras las tecnologías de nicho defienden su posición.
En 2025, el láser acaparó el 41.7 % del mercado, consolidándose como líder en el sector tecnológico. Esta cuota de mercado en el ámbito de las máquinas y equipos de corte demuestra que los sistemas láser siguen siendo la opción preferida para una amplia gama de necesidades de fabricación. La demanda se mantiene firme gracias a la alta precisión de corte, los bordes más limpios y la mayor consistencia del proceso en la producción de chapa metálica, tubos y piezas de precisión. Su uso también se adapta perfectamente a las líneas de producción automatizadas, donde la repetibilidad y el tiempo de actividad son más importantes que la intervención manual. En consecuencia, los sistemas láser continúan definiendo el núcleo competitivo del mercado de máquinas y equipos de corte.
El láser es también el segmento tecnológico de mayor crecimiento, con una previsión de expansión a una tasa compuesta anual del 4.5 % hasta 2031. Este ritmo demuestra que los compradores siguen invirtiendo en plataformas basadas en láser a medida que los estándares de producción se vuelven más estrictos y la eficiencia operativa cobra mayor importancia. El segmento se beneficia de la adopción constante en los sectores automotriz, aeroespacial, de equipos eléctricos y de fabricación avanzada, donde la calidad del corte y el rendimiento influyen directamente en el valor de la producción. También se beneficia de la sustitución generalizada de los sistemas de corte antiguos por sistemas que admiten una mayor integración de software y una mayor productividad. Con un liderazgo tanto en la cuota de mercado actual como en el crecimiento previsto, el láser sigue siendo el principal motor tecnológico en las perspectivas del mercado de máquinas y equipos de corte.
Según el nivel de automatización: Las limitaciones de mano de obra impulsan la adopción de células de corte robóticas.
En 2025, los sistemas semiautomatizados representaron el 45.8 % del mercado, lo que demuestra que el mercado de maquinaria y equipos de corte sigue estando liderado por compradores que buscan un equilibrio entre la reducción de mano de obra y presupuestos de capital moderados. Este formato resulta ideal para talleres de tamaño mediano, ya que reduce la dependencia del operario sin necesidad de una robótica completa ni una reestructuración importante de la planta. Además, sigue siendo la solución más práctica para empresas que buscan una mayor repetibilidad, pero que aún manejan volúmenes de piezas variables y perfiles de pedidos cambiantes. En este sentido, la semiautomatización continúa siendo la capa de transición por defecto en gran parte del mercado de maquinaria y equipos de corte.
Se prevé que los sistemas robóticos y totalmente automatizados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.8 % hasta 2031, lo que los convierte en el segmento de mayor crecimiento de este mercado. La escasez de mano de obra en el mecanizado de precisión en Alemania, Estados Unidos y Japón está acortando el plazo de amortización de las células robóticas y transformando la automatización, pasando de ser una herramienta de eficiencia a una herramienta de continuidad. El sistema de cobot móvil ROBBI de ESAB, presentado en abril de 2026, refleja este cambio al dirigirse a fabricantes más pequeños que necesitan automatización compacta con espacio limitado. El sistema interconectado TruMatic 5000 de TRUMPF, presentado en Blechexpo 2025, también muestra cómo el mercado de máquinas y equipos de corte se está orientando hacia células integradas que combinan corte, manipulación, almacenamiento y control de software en una única unidad operativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: El sector automotriz domina el volumen, mientras que el aeroespacial lidera el crecimiento.
El sector automotriz representó el 30.9 % del mercado en 2025, convirtiéndose en el segmento de usuarios finales más grande en el mercado de máquinas y equipos de corte, impulsado por la demanda de estructuras de carrocería, piezas de chasis, carcasas de bandejas de baterías para vehículos eléctricos y componentes de seguridad conformados en caliente. Este segmento es importante porque su magnitud permite el uso recurrente de equipos en cadenas de suministro globales, incluso cuando cambian los ciclos de modelos y las combinaciones de materiales. También ejerce una fuerte presión sobre los proveedores para reducir el costo de procesamiento por pieza, mejorar la productividad y controlar los desechos. La boquilla X-Blast 2.0 de TRUMPF, disponible desde mayo de 2026, responde directamente a esta presión al reducir los costos de corte en un 75 % y los costos de los componentes hasta en un 20 % en aplicaciones de conformado en caliente para el sector automotriz.
Se prevé que el sector aeroespacial y de defensa crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.2 % hasta 2031, lo que lo convierte en el segmento de usuario final de mayor crecimiento en el mercado de maquinaria y equipos de corte. Este crecimiento se debe al rearme de la defensa, la renovación de la flota y el mayor uso de aleaciones de titanio, compuestos de fibra de carbono y materiales de aluminio-litio, que requieren un control dimensional más preciso que el que suelen ofrecer los sistemas térmicos tradicionales. La construcción, la infraestructura y los talleres de fabricación de metales siguen constituyendo una importante base de demanda estable, mientras que la construcción naval recupera relevancia a medida que se expanden los programas navales. La actualización del contrato de Fives Group con Hyundai Steel en abril de 2026 también demuestra cómo la inversión en procesamiento avanzado de acero continúa respaldando los requisitos de fabricación posteriores vinculados a la expansión de la fabricación en los sectores automotriz y de defensa.
Análisis geográfico
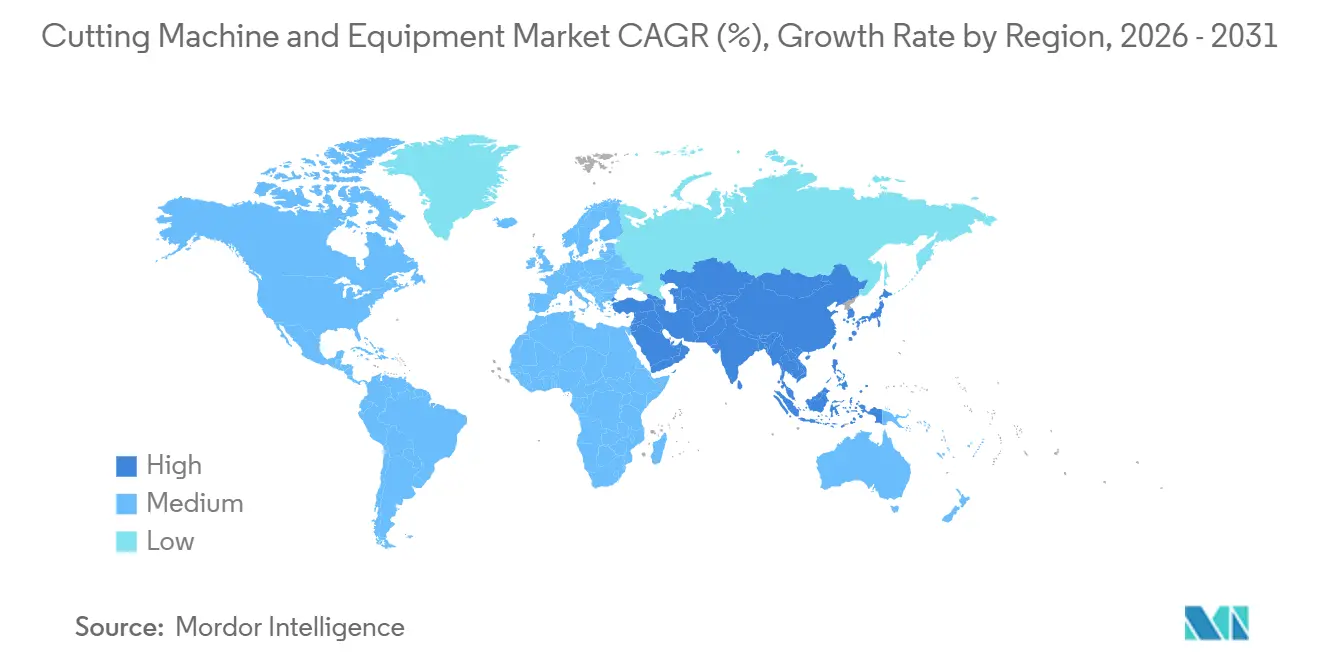
La región de Asia-Pacífico representó el 47.7 % de la cuota de mercado de maquinaria y equipos de corte en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.4 % hasta 2031, lo que la mantiene en el centro de la demanda mundial. China sigue siendo el pilar fundamental, ya que representa el 65 % de la capacidad global instalada y de decisión final de inversión en electrolizadores, y casi el 60 % de la capacidad de fabricación de electrolizadores, factores que respaldan directamente la demanda de fabricación pesada. Esta escala de fabricación proporciona al mercado de maquinaria y equipos de corte en Asia-Pacífico una amplia base que abarca hardware para la transición energética, fabricación de metales y producción orientada a la exportación. India también está emergiendo con mayor rapidez a medida que aumenta el consumo interno de acero y el apoyo político mejora las perspectivas para la inversión en bienes de capital. Japón y Corea del Sur aportan valor añadido en precisión mediante sólidas cadenas de suministro de control de movimiento y óptica, lo que ayuda a la región a combinar una alta demanda con una capacidad de producción de alta especificación.
Europa seguirá siendo una parte importante, aunque más compleja, del mercado de maquinaria y equipos de corte en 2026. El gasto militar de Alemania aumentó un 24 % hasta alcanzar los 114 millones de dólares en 2025, lo que impulsa la demanda de corte de chapa gruesa en programas navales y de vehículos blindados. El Mecanismo de Ajuste en Frontera del Carbono de la UE entró en su fase definitiva en 2026, lo que incrementa la carga de cumplimiento en las rutas de producción de acero con alta huella de carbono y refuerza la inversión en sistemas láser. España, los países nórdicos y el Reino Unido también siguen siendo compradores activos, con la fabricación de energía eólica marina, el mantenimiento aeroespacial y la fabricación de alta definición como motores de la demanda de equipos.
América del Norte continúa beneficiándose de las adquisiciones de defensa, la relocalización de la manufactura y la inversión en plantas de baterías, lo que mantiene el mercado de máquinas y equipos de corte diversificado. La asignación de 47.4 millones de dólares para la construcción naval en Estados Unidos en el año fiscal 2026 respalda la demanda de equipos durante varios años en los programas de submarinos y destructores. Canadá brinda apoyo a través de proyectos de la cadena de suministro de vehículos eléctricos y su crédito fiscal para la fabricación de tecnologías limpias, lo que mejora la justificación para reemplazar los sistemas de CO₂ más antiguos con láseres de fibra. América del Sur, Oriente Medio y África siguen siendo mercados más pequeños en la actualidad. Sin embargo, Brasil, Chile, Arabia Saudita y Sudáfrica muestran una demanda vinculada a la infraestructura, la minería, la diversificación industrial y la inversión en fabricación energéticamente eficiente.

Panorama competitivo
El mercado de máquinas y equipos de corte se caracteriza por su fragmentación. Los segmentos premium de láser y automatización integrada se concentran moderadamente en torno a fabricantes europeos y japoneses consolidados que compiten en profundidad de software, estabilidad de procesos y alcance del servicio. El mercado en general está mucho más fragmentado, ya que los proveedores chinos, indios y de Europa del Este compiten en cuentas de gama media y baja, ofreciendo plazos de entrega más cortos y una mayor variedad de productos. Esta combinación dificulta dominar el mercado de máquinas y equipos de corte únicamente con hardware. Además, ejerce presión sobre los proveedores de gama media, que se sitúan entre las marcas premium y los competidores agresivos de menor coste.
Los proveedores chinos ya no compiten únicamente por precio, lo que está transformando el comportamiento del mercado de maquinaria y equipos de corte en las regiones exportadoras. Han's Laser entregó en abril de 2026 un sistema láser de fibra de gran formato con doble pórtico de 40 kW, con un área de trabajo estándar de 13 m x 3 m y la posibilidad de futuras actualizaciones a más de 60 kW, lo que indica un mayor potencial técnico en aplicaciones de chapa gruesa. TRUMPF responde con sistemas de tubos de mayor productividad y un enfoque de fabricación local para Norteamérica, lo que refuerza la capacidad de respuesta y el posicionamiento del producto. La alianza de Bystronic con SSAB en julio de 2025 también demuestra que la estrategia de los proveedores se está extendiendo a la compatibilidad con materiales de bajas emisiones y a las necesidades de descarbonización de los clientes, en lugar de limitarse únicamente a la velocidad de corte.
La diferenciación en el mercado de máquinas y equipos de corte también se está abriendo en nichos donde la regulación o la complejidad del proceso elevan las barreras de entrada. La plataforma de chorro de agua NX Pro de Flow International, con reciclaje automatizado de abrasivos y hasta un 50 % menos de consumibles anuales y costes de eliminación, apunta precisamente al punto donde convergen la presión del cumplimiento normativo y la economía operativa. El cartucho HyPilot de Hypertherm, disponible en junio de 2026, es otro ejemplo, ya que una mayor vida útil de los consumibles ayuda a generar ingresos recurrentes y una mayor fidelización del cliente en aplicaciones de plasma robótico. Los proveedores que pueden combinar hardware, consumibles, automatización, software y preparación para el cumplimiento normativo están obteniendo una posición más sólida que aquellos que compiten únicamente en función del precio base de la máquina. Por ello, es probable que el mercado de máquinas y equipos de corte siga fragmentado en general, incluso a medida que el segmento más avanzado del sector se vuelve más exigente y más difícil de igualar para los competidores más pequeños.
Líderes de la industria de máquinas y equipos de corte
TARJETA DE TRIUNFO
Bystronic
Amada
Poder primero
Láser de Han
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: TRUMPF presentó la última generación de TruLaser Tube 7000 para el mercado norteamericano, con una potencia láser de 9 kW y gas de corte de nitrógeno, logrando hasta un 30 % más de productividad y hasta un 150 % más de velocidad de avance en acero dulce. El sistema también está previsto para su producción en Estados Unidos, en el marco de la estrategia de fabricación local de TRUMPF, dirigida a fabricantes de equipos de construcción, automoción, aeroespacial y maquinaria agrícola.
- Mayo de 2026: TRUMPF lanzó comercialmente la boquilla X-Blast 2.0 en combinación con la tecnología de conformación de haz BrightLine Speed, lo que permite que el aire comprimido reemplace al nitrógeno en las operaciones de corte láser de conformado en caliente para la industria automotriz, que funcionan las 24 horas del día, los 7 días de la semana, reduciendo los costos de corte en un 75 % y los costos generales de los componentes hasta en un 20 %, una respuesta directa a la presión sobre los costos operativos en las cadenas de suministro de primer nivel de la industria automotriz.
- Abril de 2026: Han's Laser entregó un sistema de corte láser de fibra de gran formato con doble pórtico de 40 kW, con un área de trabajo estándar de 13 m × 3 m, ampliable a 26 m × 30 m y con posibilidad de actualización futura a más de 60 kW, para clientes internacionales dedicados al procesamiento de chapas gruesas. Esta entrega representa un importante avance comercial en la expansión global de Han's Laser en el sector de alta potencia, más allá de su base nacional.
- Marzo de 2026: Han's Laser entregó su primera máquina de corte láser de tubos de gran diámetro y alta resistencia WTX15055T, capaz de procesar tuberías de hasta 550 mm de diámetro con un sistema automatizado de carga y descarga de 15 metros. El sistema está diseñado para entornos de fabricación en alta mar, petroquímicos y de construcción naval, donde la estabilidad, la precisión y la automatización son esenciales para la operación.


Alcance del informe sobre el mercado global de máquinas y equipos de corte
El informe del mercado de máquinas y equipos de corte se segmenta por aplicación (chapa metálica, tubos y tuberías, entre otros), por tecnología (láser, plasma, entre otros), por nivel de automatización (manual, semiautomático, robótico/totalmente automatizado), por sector de usuario final (automoción, aeroespacial y defensa, entre otros) y por geografía (Norteamérica, Europa, Asia-Pacífico, entre otros). Las previsiones del mercado se presentan en términos de valor (USD) y volumen (unidades).
| Lamina de acero |
| Placa |
| Tubo y tubería |
| Acero estructural |
| Otros |
| Láser | Fibra |
| CO₂ | |
| Otros | |
| Plasma | Alta definición |
| Convencional | |
| Chorro de agua | Abrasivo |
| Pure | |
| Llama / Oxicombustible | |
| Ultrasónico y emergente |
| Manual |
| semiautomatizado |
| Robótico / Totalmente automatizado |
| Motorium |
| Aeroespacial |
| Electrica y electronica |
| Construcción e Infraestructura |
| Talleres de fabricación de metales |
| construcción naval |
| Potencia energética |
| Otros (dispositivos médicos, etc.) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Sudeste asiático (Indonesia, Vietnam, Tailandia, Malasia, Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| por Aplicación | Lamina de acero | |
| Placa | ||
| Tubo y tubería | ||
| Acero estructural | ||
| Otros | ||
| por Tecnología | Láser | Fibra |
| CO₂ | ||
| Otros | ||
| Plasma | Alta definición | |
| Convencional | ||
| Chorro de agua | Abrasivo | |
| Pure | ||
| Llama / Oxicombustible | ||
| Ultrasónico y emergente | ||
| Por nivel de automatización | Manual | |
| semiautomatizado | ||
| Robótico / Totalmente automatizado | ||
| Por industria del usuario final | Motorium | |
| Aeroespacial | ||
| Electrica y electronica | ||
| Construcción e Infraestructura | ||
| Talleres de fabricación de metales | ||
| construcción naval | ||
| Potencia energética | ||
| Otros (dispositivos médicos, etc.) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Sudeste asiático (Indonesia, Vietnam, Tailandia, Malasia, Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es la previsión de valor para el mercado de máquinas y equipos de corte en 2031?
Se prevé que el sector alcance los 42.61 millones de dólares en 2031, frente a los 35.84 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 3.52%.
¿Qué aplicación experimentará el mayor crecimiento hasta 2031?
El segmento de tubos y tuberías es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 4.1 % hasta 2031.
¿Qué tecnología lidera los ingresos actuales?
En 2025, la tecnología láser lideró el mercado con una cuota de ingresos del 41.7%, gracias a su mayor eficiencia y a su uso más extendido en trabajos de fabricación exigentes.
¿Qué grupo de usuarios finales ofrece las mejores perspectivas de crecimiento?
El sector aeroespacial y de defensa muestra las perspectivas de crecimiento más sólidas en cuanto a usuarios finales, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 5.2 % hasta 2031.
¿Cuál es la región más grande y de mayor crecimiento en la actualidad?
La región de Asia-Pacífico representó el 47.7% de los ingresos en 2025 y se espera que experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 4.4% hasta 2031.
Última actualización de la página:



