

Visión general del mercado
| Periodo de estudio | 2017 - 2030 |
|---|---|
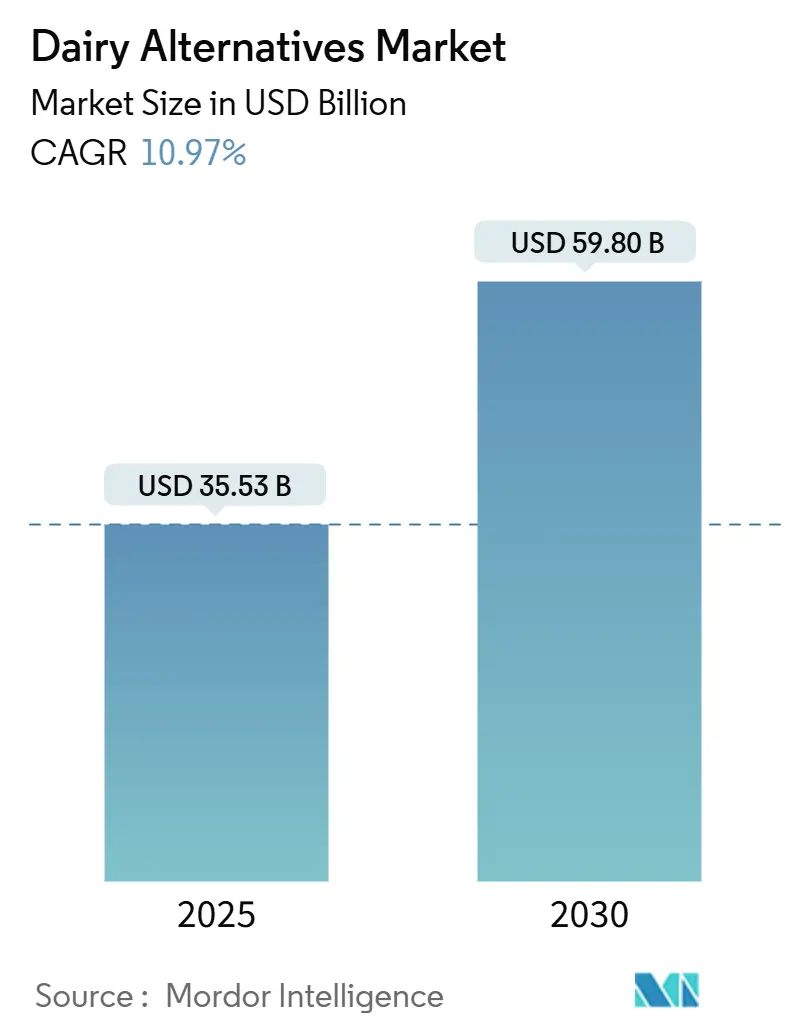
| Tamaño del mercado (2025) | USD 35.53 mil millones |
| Tamaño del mercado (2030) | USD 59.80 mil millones |
| Tasa de crecimiento (2025 - 2030) | 10.97% CAGR |
| Mercado de más rápido crecimiento | Fuera de comercio |
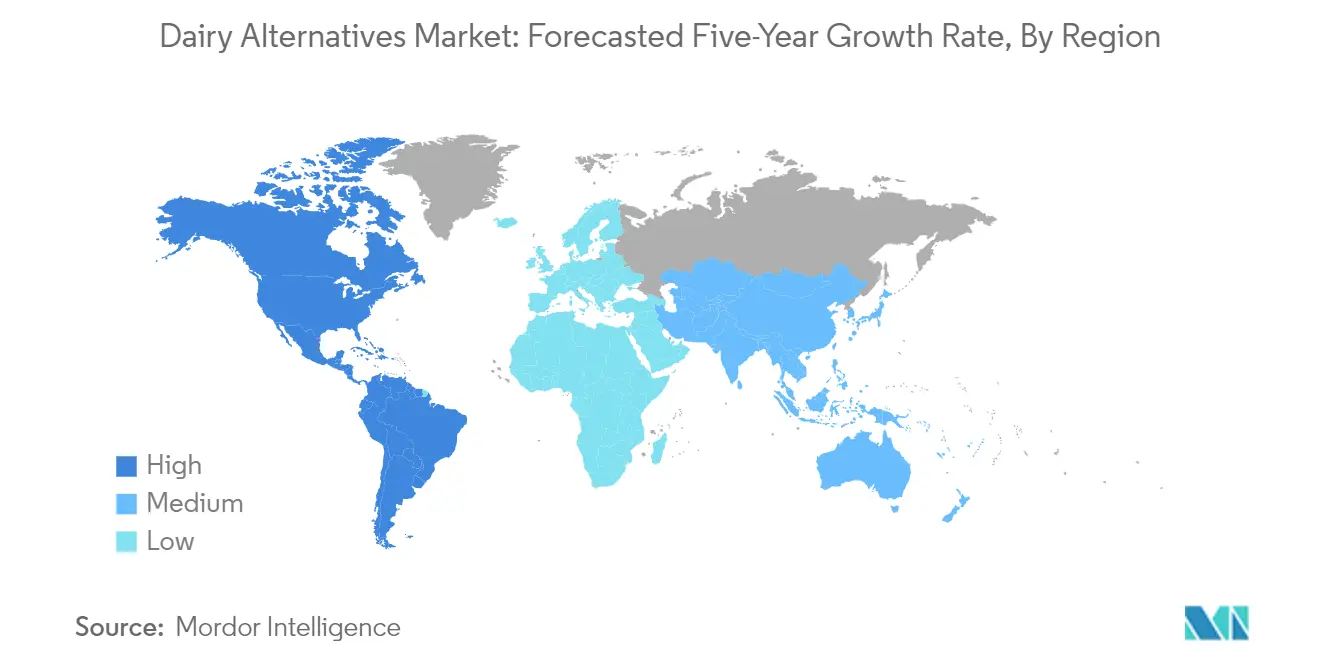
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de alternativas lácteas por Mordor Intelligence
Se estima que el tamaño del mercado de alternativas lácteas será de USD 35.53 mil millones en 2025 y se espera que alcance los USD 59.80 mil millones para 2030, con una CAGR del 10.97 % durante el período de pronóstico (2025-2030).
El mercado de las alternativas lácteas está experimentando una transformación significativa impulsada por la evolución de las preferencias de los consumidores y las opciones de estilo de vida. Se evidencia un cambio notable en el comportamiento de los consumidores, ya que más del 65 % de los consumidores mundiales informaron haber consumido alternativas lácteas en 2022, lo que indica una fuerte aceptación generalizada de estos productos. Esta transformación se ve respaldada además por la creciente adopción de dietas flexitarianas, ya que muchos consumidores incorporan opciones basadas en plantas a sus rutinas alimentarias habituales. La industria ha respondido a esta demanda ampliando las carteras de productos y mejorando los perfiles de sabor, la textura y el contenido nutricional de las alternativas lácteas para igualar o superar a sus contrapartes lácteas tradicionales.
El panorama de la distribución del mercado de alternativas lácteas ha evolucionado significativamente, y los canales minoristas se han adaptado a los patrones de compra cambiantes de los consumidores. Los supermercados e hipermercados siguen dominando los canales de venta, y en 60 representaron más del 2022 % de las ventas totales a nivel mundial, ofreciendo a los consumidores la comodidad de comparar productos y tomar decisiones de compra informadas. El sector del comercio electrónico se ha convertido en un canal de distribución crucial, y los minoristas se asocian cada vez más con plataformas en línea para mejorar su presencia digital. Los principales minoristas están implementando estrategias multicanal, y empresas como Morrisons, Booths y Co-op están ampliando su alcance a través de asociaciones con Amazon Fresh y ofreciendo servicios de entrega en el mismo día.
Las capacidades de producción y el abastecimiento de materias primas se han convertido en factores críticos para satisfacer la creciente demanda de alternativas lácteas. La importante capacidad de producción de Japón se ejemplifica con su utilización de aproximadamente 67.8 mil toneladas métricas de soja para la producción de leche de soja, lo que da como resultado 123 mil kilolitros de leche de soja. Estados Unidos se ha establecido como un actor clave en la cadena de suministro de materias primas, produciendo alrededor de 2,002,742 toneladas de almendras al año, lo que ha sido fundamental para respaldar el creciente segmento de la leche de almendras. Esta sólida infraestructura de la cadena de suministro ha permitido a los fabricantes mantener una calidad constante del producto y satisfacer la creciente demanda de los consumidores.
La innovación en el desarrollo de productos sigue impulsando la expansión del mercado, y los fabricantes se centran en productos de etiqueta limpia y perfiles nutricionales mejorados. Las empresas están invirtiendo en investigación y desarrollo para crear nuevas fórmulas que imiten mejor el sabor y la textura de los productos lácteos tradicionales, manteniendo al mismo tiempo su integridad vegetal. La industria ha puesto especial atención en el desarrollo de productos especializados para diferentes ocasiones de consumo, desde leche vegetal estilo barista para cafeterías hasta variedades enriquecidas con proteínas para consumidores preocupados por la salud. Esta tendencia de innovación está respaldada por avances tecnológicos en los métodos de procesamiento y la optimización de los ingredientes, lo que conduce a una mejor estabilidad del producto y características sensoriales.
Tendencias y perspectivas del mercado mundial de alternativas lácteas
La creciente población vegana, la intolerancia a la lactosa y la creciente conciencia sobre los beneficios para la salud y el medio ambiente de las alternativas lácteas están impulsando el consumo de diferentes tipos de productos alternativos a los lácteos en todo el mundo.
- El consumo de diferentes tipos de productos lácteos alternativos está aumentando en todo el mundo debido al aumento significativo de la población vegana, sumado al crecimiento de la población intolerante a la lactosa. Incluso se celebran exposiciones, ferias y festivales de música veganos en diferentes países para promover el estilo de vida vegano. Por ejemplo, Australia ocupa el tercer lugar en porcentaje de veganos per cápita a nivel mundial. En 2022, 2.5 millones de personas eran veganas y vegetarianas en el país.
- La leche de origen vegetal es la categoría más consumida entre todas las alternativas lácteas en todo el mundo. La leche de soja, la leche de almendras y la leche de avena fueron muy populares y, en conjunto, registraron más del 70 % de la cuota total del consumo de leche vegetal en 2022. Esto se debió a la creciente prevalencia de alergias a la leche, lo que impulsó la demanda de leche vegetal en todo el mundo. Por ejemplo, la leche de soja es una rica fuente de vitaminas, proteínas y potasio, y tiene un contenido calórico menor que la leche de vaca. Debido a su alto contenido de nutrientes, se considera un sustituto ideal para productos lácteos.
- Hay una gran demanda de queso no lácteo Variedades como el queso vegetal, especialmente el queso en lonchas, gozan de gran popularidad en varios países. Los consumidores españoles y alemanes muestran una mayor predisposición a consumir queso vegetal en lugar de los convencionales. Por ejemplo, los consumidores alemanes prefieren el queso crema vegetal (32%), el queso en lonchas (32%) y la mozzarella vegetal (31%) disponibles en los supermercados. Ante la creciente demanda de nuevas innovaciones lácteas de origen vegetal, se prevé que el consumo de alternativas lácteas aumente aún más durante el periodo de pronóstico.

Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
OTRAS TENDENCIAS CLAVE DE LA INDUSTRIA CUBIERTAS EN EL INFORME
Análisis de segmento
Segmento de leche no láctea en el mercado mundial de alternativas lácteas
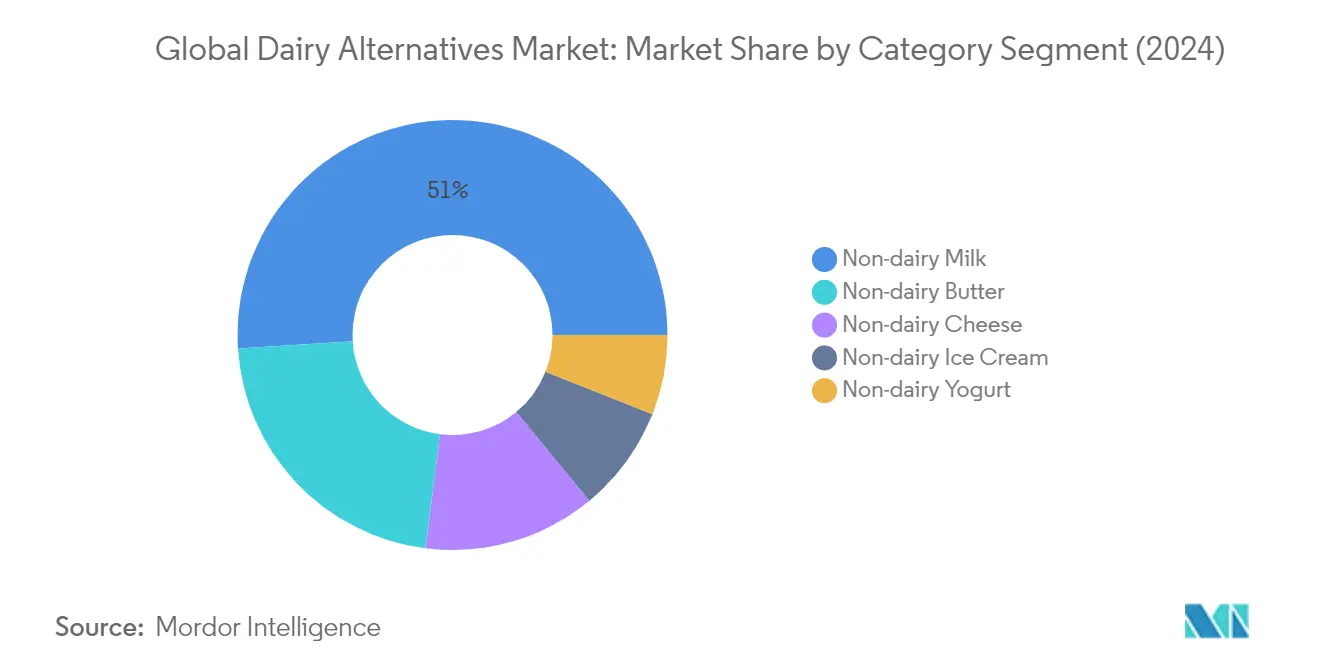
La leche no láctea domina el mercado mundial de alternativas lácteas, y representa aproximadamente el 51 % de la participación de mercado en 2024. La sólida posición del segmento se debe a la creciente preferencia de los consumidores por alternativas lácteas sin lácteos, como la leche de soja, la leche de almendras y la leche de avena. La leche de soja lidera la categoría de leches vegetales debido a su alto contenido de proteínas y beneficios nutricionales, mientras que la leche de almendras y la leche de avena están ganando popularidad debido a sus perfiles de sabor y credenciales de sostenibilidad. El crecimiento es particularmente notable en las regiones de Asia-Pacífico y América del Norte, donde la creciente conciencia de la salud y la intolerancia a la lactosa entre los consumidores están impulsando la adopción. Los principales minoristas y cadenas de café están ampliando sus ofertas de leches vegetales, lo que hace que estos productos sean más accesibles para los consumidores generales.
Segmento de quesos no lácteos en el mercado mundial de alternativas lácteas
El segmento de quesos no lácteos está surgiendo como la categoría de más rápido crecimiento en el mercado de productos lácteos alternativos, con una proyección de crecimiento de aproximadamente el 22 % anual entre 2024 y 2029. Este notable crecimiento está impulsado por las continuas innovaciones de los productos y las mejoras en los perfiles de sabor y textura que imitan más de cerca al queso lácteo tradicional. Los fabricantes están introduciendo varios formatos, que incluyen rebanadas, tiras, bloques y cremas para untar, para satisfacer diferentes aplicaciones culinarias. La expansión del segmento es particularmente fuerte en Europa y América del Norte, donde alrededor del 67 % de los consumidores en países como Bélgica y el Reino Unido muestran altas tasas de penetración del consumo de queso de origen vegetal. El crecimiento se ve respaldado además por el aumento de los consumidores flexitarianos y la creciente conciencia sobre el impacto ambiental de la producción láctea tradicional.
Segmentos restantes en el mercado de alternativas lácteas
El mercado de alternativas lácteas también abarca los segmentos de mantequilla, helado y yogur sin lácteos , cada uno de los cuales satisface necesidades y preferencias específicas de los consumidores. Las alternativas a la mantequilla sin lácteos están ganando popularidad debido a su menor contenido en grasas saturadas y sus beneficios ambientales en comparación con la mantequilla tradicional. El segmento de helados sin lácteos está experimentando un crecimiento impulsado por sabores innovadores y texturas mejoradas, que resultan especialmente atractivas para los consumidores preocupados por su salud y aquellos con restricciones dietéticas. Las alternativas al yogur sin lácteos están ampliando su presencia a través de diversos sabores y formatos, incluyendo variantes al estilo griego y opciones enriquecidas con probióticos, para satisfacer la creciente demanda de alimentos funcionales.
Análisis de segmentos: Canal de distribución
Segmento de venta al por menor en el mercado mundial de alternativas lácteas
El canal de distribución off-trade domina el mercado global de alternativas lácteas, siendo los supermercados e hipermercados los principales canales de venta. En 2024, se espera que el segmento off-trade represente aproximadamente el 90% del valor total del mercado. Esta importante participación de mercado se puede atribuir a la amplia red de tiendas minoristas, la fácil accesibilidad y la capacidad de ofrecer una amplia gama de sustitutos lácteos bajo un mismo techo. Dentro del segmento off-trade, los supermercados e hipermercados tienen la mayor participación, alrededor del 60% de las ventas, ya que estas tiendas brindan a los consumidores varios beneficios, incluidas opciones de compra al por mayor, descuentos de temporada y secciones dedicadas a productos sin lácteos que mejoran la experiencia de compra.
Segmento de venta minorista en línea en el mercado mundial de alternativas lácteas
El canal de venta minorista en línea está surgiendo como el segmento de más rápido crecimiento en el mercado de alternativas lácteas, y se prevé que experimente un sólido crecimiento entre 2024 y 2029. La rápida expansión de este canal está impulsada por la creciente penetración de los teléfonos inteligentes, la amplia accesibilidad a Internet y la evolución de las preferencias de los consumidores por opciones de compra convenientes. El crecimiento es particularmente pronunciado en regiones con altas tasas de adopción del comercio electrónico, como América del Norte y Europa, donde alrededor del 68% de las personas pidieron productos alimenticios en línea en 2024. Los minoristas en línea están fortaleciendo su posición al ofrecer ofertas exclusivas, servicios de suscripción y opciones de entrega mejoradas, al mismo tiempo que brindan información detallada sobre los productos y reseñas de clientes que ayudan a los consumidores a tomar decisiones de compra informadas.
Segmentos restantes en el canal de distribución
Los canales de distribución restantes incluyen establecimientos de hostelería, tiendas de conveniencia y minoristas especializados, cada uno de los cuales atiende distintas necesidades de los consumidores en el mercado de alternativas lácteas. El segmento de hostelería, que comprende restaurantes, cafés y establecimientos de servicios de alimentación, desempeña un papel crucial a la hora de introducir a los consumidores a los productos sin lácteos a través de bebidas y alimentos preparados. Las tiendas de conveniencia ofrecen accesibilidad y opciones de compra rápida para los consumidores que buscan alternativas lácteas durante horarios de compra no tradicionales, mientras que los minoristas especializados ofrecen una selección curada de sustitutos lácteos de primera calidad y de nicho, que a menudo satisfacen requisitos y preferencias dietéticas específicos.
Análisis geográfico
Mercado de alternativas a los productos lácteos en África
El mercado africano de alternativas lácteas está experimentando un crecimiento significativo impulsado por una mayor conciencia de la salud y la creciente adopción de dietas basadas en plantas. La dinámica del mercado de la región está determinada principalmente por países como Egipto, Nigeria y Sudáfrica, cada uno de los cuales contribuye de manera única al desarrollo del mercado. El crecimiento está respaldado por varios factores, entre ellos la creciente prevalencia de la intolerancia a la lactosa, una creciente población vegana y una mayor conciencia de los consumidores sobre los beneficios para la salud de las alternativas lácteas.
Mercado de productos alternativos a los lácteos en Sudáfrica
Sudáfrica domina el mercado africano de alternativas lácteas, con una participación de mercado de aproximadamente el 40 % en 2024. El liderazgo del mercado del país está impulsado por sólidas redes de distribución y una creciente preferencia de los consumidores por los productos de origen vegetal. El mercado se caracteriza por una sólida infraestructura minorista y una creciente conciencia de la salud entre los consumidores. Los consumidores sudafricanos están adoptando cada vez más alternativas lácteas debido a la creciente conciencia sobre la intolerancia a la lactosa y los beneficios para la salud asociados con los productos de origen vegetal. El país también ha visto importantes inversiones en innovación de productos y campañas de marketing que promueven las alternativas lácteas.
Mercado de productos alternativos a los lácteos en Nigeria
Nigeria representa el mercado de alternativas lácteas de más rápido crecimiento en África, con una tasa de crecimiento prevista de aproximadamente el 8% durante 2024-2029. El crecimiento está impulsado principalmente por la creciente urbanización y el aumento de los niveles de ingresos disponibles. Los consumidores nigerianos están mostrando un interés cada vez mayor en las alternativas de origen vegetal, en particular entre la población más joven. El mercado del país está siendo testigo de la rápida expansión de los formatos minoristas modernos y la mejora de las redes de distribución, lo que está facilitando un mejor acceso a los productos lácteos alternativos. El mercado también se está beneficiando de una mayor conciencia sobre la intolerancia a la lactosa y los beneficios para la salud asociados a las dietas basadas en plantas.
Mercado de alternativas lácteas en Asia-Pacífico
La región de Asia y el Pacífico representa un mercado importante para las alternativas lácteas, con preferencias de los consumidores y patrones de consumo diversos en diferentes países. El mercado abarca las principales economías como China, Japón y Corea del Sur, así como mercados emergentes como India, Indonesia y Malasia. El crecimiento de la región está impulsado por factores como la creciente conciencia sobre la salud, el aumento de los ingresos disponibles y la creciente conciencia sobre la intolerancia a la lactosa. El mercado también se beneficia de sólidas redes de distribución y lanzamientos de productos innovadores.
Mercado de alternativas a los productos lácteos en China
China lidera el mercado de alternativas lácteas en Asia-Pacífico, con una participación de mercado de aproximadamente el 45 % en 2024. El dominio del país se atribuye a su gran base de consumidores y redes de distribución bien establecidas. Los consumidores chinos están adoptando cada vez más alternativas lácteas debido a las altas tasas de intolerancia a la lactosa y la creciente conciencia de la salud. El mercado se caracteriza por una fuerte presencia de actores nacionales e internacionales, que ofrecen una amplia gama de productos de origen vegetal. La sólida infraestructura de comercio electrónico del país también ha desempeñado un papel crucial en el crecimiento del mercado.
Mercado de alternativas a los productos lácteos en la India
La India se perfila como el mercado de más rápido crecimiento en la región Asia-Pacífico, con una tasa de crecimiento prevista de aproximadamente el 10 % durante 2024-2029. El crecimiento está impulsado por la creciente urbanización, la creciente conciencia sobre la salud y una creciente población vegana. Los consumidores indios están adoptando cada vez más alternativas a los lácteos debido a la creciente conciencia sobre los beneficios para la salud y las preocupaciones ambientales. El mercado está siendo testigo de importantes inversiones en innovación de productos e iniciativas de marketing. La sólida cultura vegetariana tradicional del país proporciona un entorno favorable para el crecimiento de las alternativas a los lácteos.
El mercado de las alternativas lácteas en Europa
El mercado europeo de alternativas lácteas muestra un fuerte potencial de crecimiento, respaldado por una mayor conciencia de los consumidores sobre la salud y la sostenibilidad. La región abarca importantes mercados, como Alemania, Francia, el Reino Unido e Italia, así como mercados emergentes como Rusia y Turquía. Las preferencias de los consumidores varían significativamente en los distintos países, lo que influye en el desarrollo de productos y las estrategias de marketing. El mercado se caracteriza por una fuerte presencia de actores establecidos y por innovaciones continuas de productos.
Mercado de productos alternativos a los lácteos en Alemania
Alemania mantiene su posición como el mayor mercado de alternativas lácteas en Europa. El liderazgo del país en el mercado se atribuye a la gran conciencia de los consumidores sobre los productos de origen vegetal y a una sólida infraestructura minorista. Los consumidores alemanes muestran una fuerte preferencia por los productos orgánicos y sostenibles, lo que impulsa el crecimiento del mercado. El país tiene una red de distribución bien desarrollada y una fuerte presencia de actores nacionales e internacionales.
Mercado de productos alternativos a los lácteos en Rusia
Rusia se perfila como el mercado de alternativas lácteas de mayor crecimiento en Europa. El crecimiento está impulsado por una mayor conciencia de la salud y la creciente adopción de dietas basadas en plantas. Los consumidores rusos están mostrando un creciente interés en las alternativas lácteas, en particular en las zonas urbanas. El mercado está siendo testigo de importantes inversiones en el desarrollo de productos e iniciativas de marketing. La mejora de la infraestructura minorista y las redes de distribución del país están apoyando el crecimiento del mercado.
Mercado de productos alternativos a los lácteos en Oriente Medio
El mercado de alternativas lácteas en Oriente Medio muestra un potencial de crecimiento prometedor, con una mayor conciencia de los consumidores sobre los beneficios para la salud y una creciente adopción de dietas basadas en plantas. La región abarca varios mercados, entre ellos Arabia Saudita, Emiratos Árabes Unidos, Irán, Kuwait, Bahréin, Qatar y Omán. Arabia Saudita lidera el mercado en términos de tamaño, mientras que Irán muestra la tasa de crecimiento más rápida. El mercado se caracteriza por una fuerte presencia de marcas internacionales y una creciente capacidad de producción nacional. Las preferencias de los consumidores están cambiando cada vez más hacia alternativas más saludables, respaldadas por una mayor conciencia de la salud y una mayor conciencia sobre la intolerancia a la lactosa.
Mercado de alternativas lácteas en América del Norte
El mercado de alternativas lácteas de América del Norte muestra un crecimiento sólido, impulsado por la creciente preferencia de los consumidores por los productos de origen vegetal y la creciente conciencia de la salud. La región, que comprende Estados Unidos, Canadá y México, muestra diversas preferencias de los consumidores y patrones de consumo. El mercado de alternativas lácteas de Estados Unidos lidera el mercado en términos de tamaño, mientras que México muestra la tasa de crecimiento más rápida. El mercado se caracteriza por una fuerte presencia de actores establecidos, innovaciones continuas de productos y redes de distribución bien desarrolladas. La conciencia de los consumidores sobre los beneficios para la salud y la sostenibilidad ambiental continúa impulsando el crecimiento del mercado en toda la región.
Mercado de alternativas lácteas en Sudamérica
El mercado de alternativas lácteas en Sudamérica muestra un potencial de crecimiento significativo, impulsado por una mayor conciencia sobre la salud y la creciente adopción de dietas basadas en plantas. La región, representada principalmente por Brasil y Argentina, demuestra una evolución de las preferencias de los consumidores y una creciente conciencia sobre las alternativas lácteas. Brasil lidera el mercado en términos de tamaño, mientras que Argentina muestra la tasa de crecimiento más rápida. El mercado se caracteriza por el aumento de las inversiones en el desarrollo de productos e iniciativas de marketing. La conciencia de los consumidores sobre los beneficios para la salud y la sostenibilidad ambiental continúa impulsando el crecimiento del mercado, respaldado por la mejora de las redes de distribución y la infraestructura minorista.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
Principales empresas del mercado de alternativas lácteas
El mercado de alternativas lácteas se caracteriza por la innovación continua de productos y las iniciativas de expansión estratégica de actores líderes como Danone SA, Hebei Yangyuan Zhihui Beverage Co. Ltd, Blue Diamond Growers y Oatly Group AB. Las empresas se están centrando en el desarrollo de nuevas fórmulas de origen vegetal, en particular en alternativas a la leche como variedades de avena, almendras y soja, al tiempo que se expanden hacia categorías adyacentes como el queso y el yogur no lácteos. La agilidad operativa se demuestra a través de inversiones en instalaciones de fabricación especializadas y centros de I+D para respaldar el desarrollo de productos y satisfacer la creciente demanda de los consumidores. Los movimientos estratégicos incluyen asociaciones con operadores de servicios de alimentación y cadenas minoristas para mejorar las redes de distribución, mientras que la expansión geográfica se persigue a través del crecimiento orgánico y las adquisiciones. Las empresas se están centrando especialmente en los mercados emergentes de Asia-Pacífico y están estableciendo instalaciones de producción regionales para servir mejor a los mercados locales y optimizar las cadenas de suministro.
Los líderes globales dominan una estructura de mercado fragmentada
El mercado de alternativas lácteas presenta una estructura competitiva fragmentada con una mezcla de conglomerados globales y fabricantes especializados de productos de origen vegetal. Grandes empresas multinacionales como Danone SA aprovechan sus extensas redes de distribución y carteras de marcas para mantener el liderazgo del mercado, mientras que los actores regionales como Hebei Yangyuan se centran en dominar mercados geográficos específicos a través de un profundo conocimiento del mercado local y ofertas de productos a medida. El mercado está siendo testigo de una mayor participación tanto de empresas lácteas establecidas que se diversifican en alternativas de origen vegetal como de empresas de proteínas alternativas puras.
La industria está experimentando una intensa actividad de fusiones y adquisiciones a medida que las empresas buscan expandir sus carteras de productos de origen vegetal y su presencia geográfica. Los grandes actores están adquiriendo empresas emergentes innovadoras para obtener acceso a nuevas tecnologías y formulaciones de productos, al tiempo que establecen alianzas estratégicas para fortalecer su posición en el mercado. Las adquisiciones transfronterizas son cada vez más comunes a medida que las empresas buscan establecer una presencia en mercados de alto crecimiento, en particular en Asia-Pacífico y Europa, donde la demanda de alternativas lácteas por parte de los consumidores está creciendo rápidamente.
La innovación y la distribución, claves para el crecimiento
El éxito en el mercado de productos lácteos y alternativas a los lácteos depende cada vez más de la capacidad de las empresas para innovar en las formulaciones de los productos, los envases y las estrategias de marketing. Los fabricantes deben centrarse en mejorar los perfiles de sabor y el contenido nutricional, manteniendo al mismo tiempo las credenciales de etiquetado limpio para satisfacer las cambiantes preferencias de los consumidores. Establecer relaciones sólidas con los minoristas y los operadores de servicios de alimentación es crucial para la penetración en el mercado, al igual que desarrollar capacidades logísticas eficientes de la cadena de frío. Las empresas también deben invertir en iniciativas de sostenibilidad y cadenas de suministro transparentes para abordar las crecientes preocupaciones ambientales entre los consumidores.
Para que las empresas tengan éxito en el mercado, tendrán que adaptarse a los posibles cambios normativos en materia de etiquetado y de declaraciones nutricionales, manteniendo al mismo tiempo la diferenciación de sus productos en un mercado cada vez más concurrido. Los fabricantes deben desarrollar estrategias para abordar la sensibilidad a los precios y, al mismo tiempo, mantener los márgenes, en particular cuando los costos de las materias primas fluctúan. La creación de canales directos al consumidor y el establecimiento de una sólida presencia en línea serán cada vez más importantes para el éxito en el mercado. Las empresas también deben centrarse en el marketing educativo para aumentar la concienciación de los consumidores sobre los beneficios de las alternativas lácteas y ampliar el tamaño general del mercado, manteniendo al mismo tiempo su posición competitiva.
Líderes de la industria de alternativas lácteas
Cultivadores de diamantes azules
Danone SA
Co. Ltd de la bebida de Hebei Yangyuan Zhihui
Grupo Oatly AB
saputo inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Noviembre de 2022: Oatly Group AB anunció el lanzamiento de una nueva gama de yogur de avena. Esta nueva gama está disponible en cuatro sabores: fresa, arándano, natural y estilo griego.
- Octubre de 2022: Sheese lanzó dos nuevos productos de queso vegano en el Reino Unido, a saber, Sheese Italiano y Sheese Mighty Melter.
- Octubre de 2022: Vitasoy International Holdings Ltd planeó expandir su negocio de alternativas lácteas adquiriendo las acciones de su subsidiaria conjunta Bega Cheese, National Food Holdings Ltd.
Alcance del informe sobre el mercado mundial de alternativas lácteas
La mantequilla vegetal, el queso vegetal, el helado vegetal, la leche vegetal y el yogur vegetal se segmentan por categoría. Los segmentos de consumo masivo y consumo en establecimientos se segmentan por canal de distribución. África, Asia-Pacífico, Europa, Oriente Medio, Norteamérica y Sudamérica se segmentan por región.Por tipo de producto
| Leche no láctea | Leche de avena |
| Leche de cáñamo | |
| Leche De Avellana | |
| Leche De Soja | |
| Leche de almendras | |
| Leche de coco | |
| Leche de anacardo | |
| Queso no lácteo | |
| Postres sin lácteos | |
| Yogur no lácteo | |
| Otros |
Por tipo de embalaje
| Botellas de PET |
| latas |
| Cartones |
| Otros |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Tiendas de conveniencia |
| Supermercados / Hipermercados | |
| Canales minoristas en línea | |
| Otros (clubes de almacén, gasolineras, etc.) |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Colombia | |
| Chile | |
| Perú | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Leche no láctea | Leche de avena |
| Leche de cáñamo | ||
| Leche De Avellana | ||
| Leche De Soja | ||
| Leche de almendras | ||
| Leche de coco | ||
| Leche de anacardo | ||
| Queso no lácteo | ||
| Postres sin lácteos | ||
| Yogur no lácteo | ||
| Otros | ||
| Por tipo de embalaje | Botellas de PET | |
| latas | ||
| Cartones | ||
| Otros | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Tiendas de conveniencia | |
| Supermercados / Hipermercados | ||
| Canales minoristas en línea | ||
| Otros (clubes de almacén, gasolineras, etc.) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Colombia | ||
| Chile | ||
| Perú | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Alternativas lácteas - Las alternativas lácteas son alimentos elaborados con leche/aceites de origen vegetal en lugar de sus productos animales habituales, como queso, mantequilla, leche, helado, yogur, etc. La alternativa a la leche de origen vegetal o no láctea es la alternativa rápida. segmento en crecimiento en la categoría de desarrollo de productos alimenticios más nuevos de bebidas funcionales y especiales en todo el mundo.
- Mantequilla no láctea - La mantequilla sin lácteos es una alternativa a la mantequilla vegana que se elabora a partir de una mezcla de aceites vegetales. Con el aumento de dietas alternativas como el vegetarianismo, el veganismo y la intolerancia al gluten, la mantequilla vegetal es un sustituto no lácteo saludable de la mantequilla normal.
- Helado sin lácteos - El helado a base de plantas es una categoría en crecimiento. El helado vegetal es un tipo de postre elaborado sin ningún ingrediente animal. Por lo general, se considera un sustituto del helado normal para quienes no pueden o no comen productos animales o derivados de animales, incluidos huevos, leche, crema o miel.
- Leche a base de plantas - Las leches de origen vegetal son sucedáneos de la leche que se elaboran a partir de frutos secos (p. ej., avellanas, semillas de cáñamo), semillas (p. ej., sésamo, nueces, cocos, anacardos, almendras, arroz, avena, etc.) o legumbres (p. ej., soja). Las leches de origen vegetal, como la leche de soja y la leche de almendras, han sido populares en el este de Asia y Oriente Medio durante siglos.
| Palabra clave | Definición |
|---|---|
| Mantequilla cultivada | La mantequilla cultivada se prepara sometiendo la mantequilla cruda a un procesamiento químico y se le añaden ciertos emulsionantes e ingredientes extraños. |
| Mantequilla sin cultivar | Este tipo de mantequilla es aquella que no ha sido procesada de ninguna manera. |
| Queso Natural | El tipo de queso en su forma más natural. Está elaborado a partir de productos e ingredientes naturales y sencillos, que incluyen sales frescas y naturales, colorantes naturales, enzimas y leche de alta calidad. |
| Queso fundido | El queso fundido pasa por los mismos procesos que el queso natural; sin embargo, requiere más pasos y muchas formas diferentes de ingredientes. Hacer queso procesado implica derretir queso natural, emulsionarlo y agregar conservantes y otros ingredientes o colorantes artificiales. |
| Crema única | La nata única contiene alrededor de un 18% de grasa. Es una sola capa de nata que aparece sobre la leche hervida. |
| Doble crema | La nata doble contiene un 48% de grasa, más del doble que la nata simple. Es más pesado y espeso que la crema simple. |
| Crema batida | Tiene un porcentaje de grasa mucho mayor que la nata (36%). Se utiliza para cubrir pasteles, tartas y pudines y como espesante para salsas, sopas y rellenos. |
| Postres Congelados | Postres que deben consumirse congelados. Por ejemplo, sorbetes, sorbetes, yogures helados. |
| Leche UHT (Leche a temperatura ultraalta) | Leche calentada a muy alta temperatura. El procesamiento de leche a temperatura ultraalta (UHT) implica calentarla durante 1 a 8 segundos a 135 a 154 °C. que mata el microorganismo patógeno formador de esporas, dando como resultado un producto con una vida útil de varios meses. |
| Mantequilla vegetal/mantequilla de origen vegetal | Mantequilla elaborada a partir de aceites de origen vegetal como coco, palma, etc. |
| Yogur no lácteo | Yogur elaborado típicamente con nueces, como almendras, anacardos, cocos e incluso otros alimentos como soja, plátanos, avena y guisantes. |
| En el comercio | Se refiere a restaurantes, QSR y bares. |
| Fuera de comercio | Se refiere a supermercados, hipermercados, canales online, etc. |
| Queso Neufchatel | Uno de los tipos de queso más antiguos de Francia. Es un queso suave, ligeramente quebradizo, madurado con moho y de corteza florecida elaborado en la región de Neufchâtel-en-Bray en Normandía. |
| Flexitariana | Se refiere a un consumidor que prefiere una dieta semivegetariana, es decir, centrada en alimentos vegetales con una inclusión limitada u ocasional de carne. |
| Intolerancia a la lactosa | La intolerancia a la lactosa es una reacción del sistema digestivo a la lactosa, el azúcar de la leche. Provoca síntomas incómodos en respuesta al consumo de productos lácteos. |
| Queso crema | El queso crema es un queso fresco suave y cremoso con un sabor picante elaborado con leche y nata. |
| Sorbetes | El sorbete es un postre helado elaborado con hielo combinado con jugo de frutas, puré de frutas u otros ingredientes, como vino, licor o miel. |
| Sorbete | El sorbete es un postre helado endulzado elaborado con fruta y algún tipo de producto lácteo como leche o nata. |
| Estable en estantería | Alimentos que pueden almacenarse de forma segura a temperatura ambiente, o "en el estante", durante al menos un año y que no necesitan cocinarse ni refrigerarse para consumirse de forma segura. |
| DSD | La entrega directa en tienda es el proceso en la gestión de la cadena de suministro en el que el producto se entrega desde la planta de fabricación directamente al minorista. |
| ou kosher | Ortodoxa Union Kosher es una agencia de certificación kosher con sede en la ciudad de Nueva York. |
| Gelato | El helado es un postre cremoso helado elaborado con leche, nata espesa y azúcar. |
| Vacas alimentadas con pasto | A las vacas alimentadas con pasto se les permite pastar en pastos, donde comen una variedad de pastos y trébol. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se prueban con los números de mercado históricos disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




