

Tamaño y cuota de mercado de los aditivos para piensos de ganado lechero
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
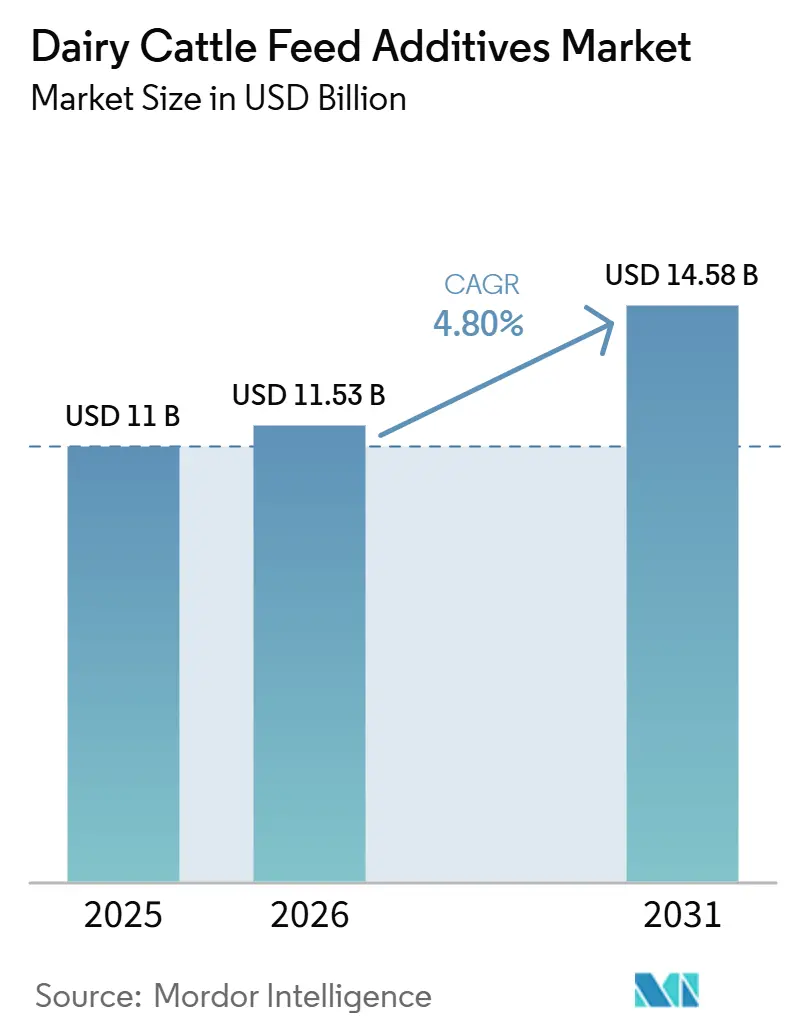
| Tamaño del mercado (2026) | USD 11.53 mil millones |
| Tamaño del mercado (2031) | USD 14.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.80% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
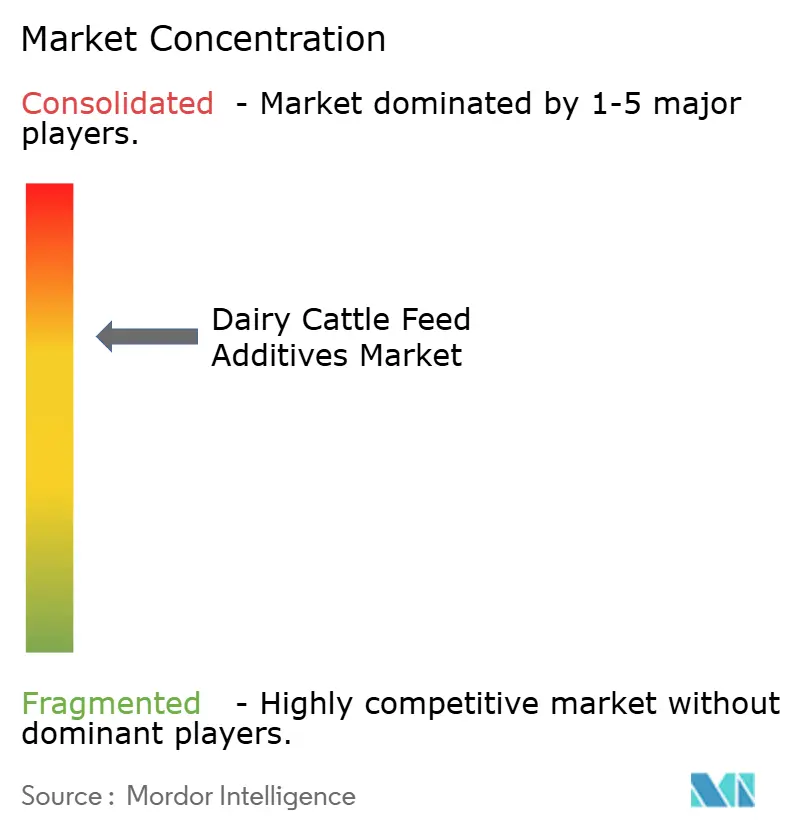
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aditivos para piensos de ganado lechero realizado por Mordor Intelligence
El mercado de aditivos para piensos de ganado lechero alcanzó los 11 millones de dólares en 2025 y se prevé que llegue a los 11.53 millones de dólares en 2026, expandiéndose hasta los 14.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.8% durante el periodo 2026-2031. El crecimiento del mercado también se ve impulsado por una normativa más estricta sobre antibióticos, un mayor énfasis en la seguridad alimentaria y la creciente adopción de herramientas digitales de gestión de raciones en las grandes explotaciones lecheras. El mercado sigue siendo sensible al precio entre los pequeños productores, pero las explotaciones comerciales están incorporando cada vez más aditivos con eficacia demostrada en la gestión nutricional rutinaria. La competencia se centra en la validación de productos, las aprobaciones regulatorias y la capacidad de los proveedores para combinar los aditivos con servicios de asesoramiento nutricional y soporte digital. En Europa, el Reglamento (UE) 2019/6 sobre medicamentos veterinarios y el Reglamento (UE) 2019/4 sobre piensos medicados han acelerado la transición hacia alternativas funcionales al uso rutinario de antibióticos, influyendo en las prácticas de aprovisionamiento en muchos mercados lácteos orientados a la exportación.
Conclusiones clave del informe
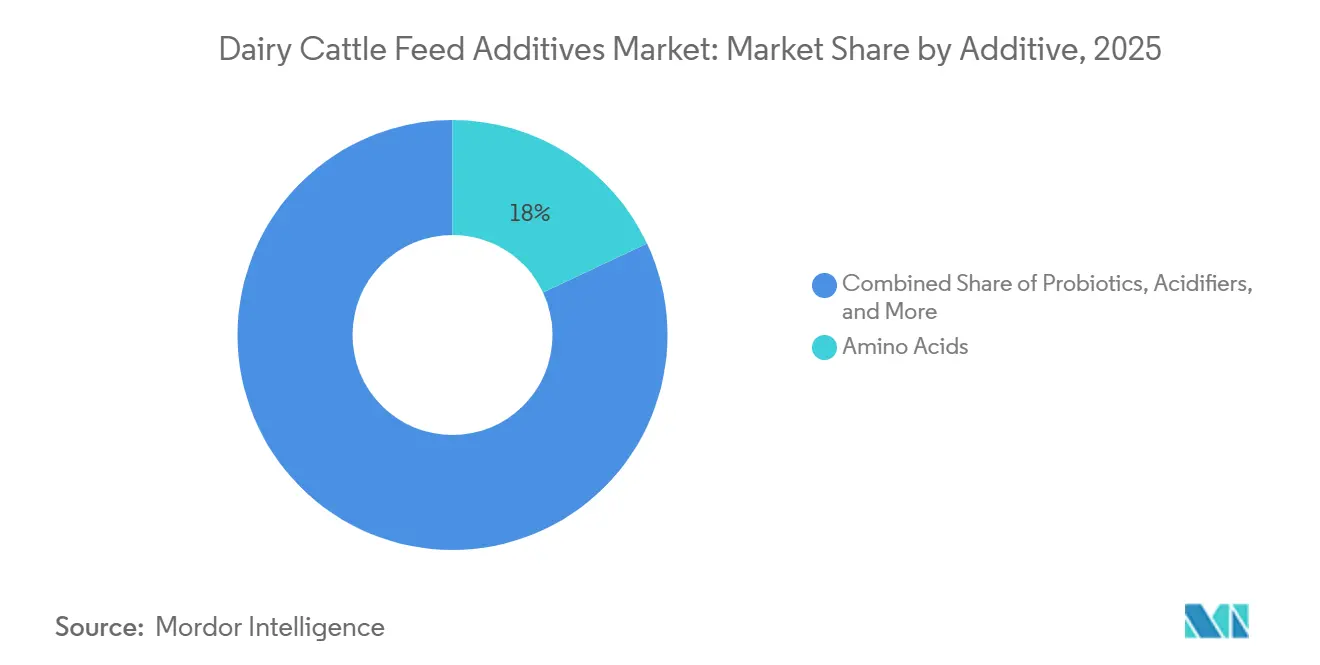
- La cuota de mercado de los aditivos para piensos de ganado lechero estuvo liderada por los aminoácidos, que representaron el 18% en 2025, mientras que se prevé que el tamaño del mercado de aditivos para piensos de ganado lechero para probióticos se expanda a la tasa de crecimiento anual compuesta (CAGR) más alta, del 9.1%, durante el período de previsión 2025-2031.
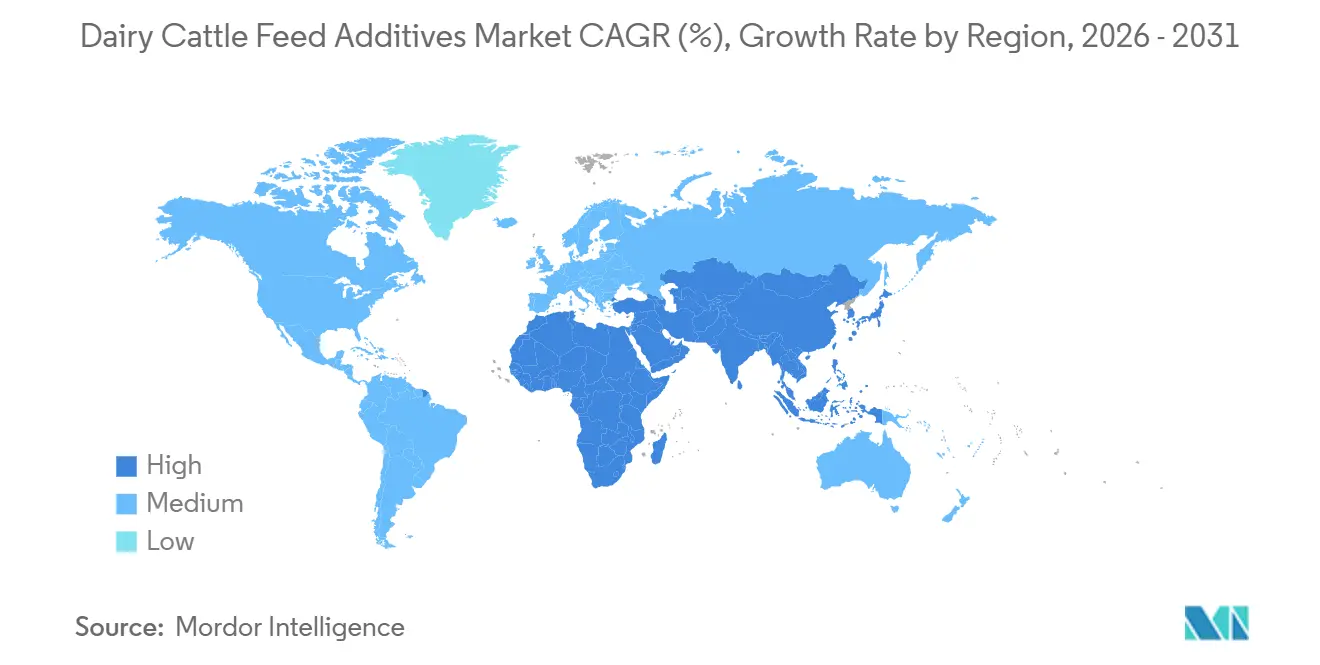
- Geográficamente, la región de Asia-Pacífico representó el 28% de los ingresos mundiales en 2025, y se prevé que registre la mayor tasa de crecimiento anual compuesto (CAGR) del 7.6% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aditivos para piensos de ganado lechero
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de mayor producción de leche y eficiencia en la alimentación. | + 1.5% | Global, con la mayor demanda proveniente de grandes rebaños comerciales en Asia-Pacífico y América del Norte, donde la economía de las raciones se mide con precisión. | Corto plazo (≤ 2 años) |
| Ampliación del uso de soluciones para la optimización de la salud ruminal. | + 1.0% | América del Norte, Europa y los sistemas lecheros comerciales en auge en Asia-Pacífico, donde la prevención de la acidosis ruminal subaguda se ha convertido en algo habitual. | Mediano plazo (2-4 años) |
| Creciente adopción de la nutrición de precisión en las explotaciones lecheras comerciales | + 1.0% | América del Norte y Europa primero, seguidas de Asia-Pacífico a medida que aumente la producción de piensos y herramientas de control de rebaños. | Mediano plazo (2-4 años) |
| Fuerte cambio hacia la reducción de antibióticos en la gestión de rebaños lecheros. | + 0.8% | Europa lidera, con una creciente influencia en Norteamérica y en los sistemas lácteos regulados de Asia. | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Mayor necesidad de controlar el riesgo de micotoxinas en los ingredientes de piensos almacenados. | + 0.7% | Global, con especial relevancia en América del Sur, África y el sur de Asia, donde las condiciones de almacenamiento cálidas y húmedas aumentan el riesgo. | Corto plazo (≤ 2 años) |
| Creciente demanda de producción láctea con conciencia de los residuos y con etiqueta limpia. | + 0.6% | Primero Europa, luego Norteamérica y los productores asiáticos orientados a la exportación que abastecen a procesadores de alta gama. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de mayor producción de leche y eficiencia en la alimentación.
Las explotaciones lecheras comerciales se centran cada vez más en mejorar la producción de leche por vaca, controlando al mismo tiempo los costes de alimentación, lo que genera una mayor demanda de tecnologías que optimicen la eficiencia alimenticia y el rendimiento animal. Según Novonesis A/S, en abril de 2026, los costes de alimentación representaban entre el 60 % y el 70 % de los gastos totales de producción de leche en los sistemas lecheros comerciales, lo que pone de manifiesto por qué incluso mejoras modestas en la productividad pueden justificar el uso de aditivos para piensos. Esto es especialmente relevante en los rebaños intensivos que utilizan raciones mixtas totales de alta energía, donde los productos ruminalmente activos pueden ayudar a mantener el rendimiento cuando fluctúan la calidad del forraje o los costes de los ingredientes del pienso. En consecuencia, los aditivos que ofrecen mejoras cuantificables en la producción de leche, la conversión alimenticia o la composición de la leche están adquiriendo cada vez más importancia en los programas de alimentación de las explotaciones lecheras. El valor competitivo de estos productos se ve reforzado cuando los proveedores ofrecen asistencia técnica, datos de ensayos locales y evidencia generada en condiciones de explotación comercial, en lugar de basarse únicamente en resultados de laboratorio.
Ampliación del uso de soluciones para la optimización de la salud ruminal.
Los rebaños lecheros de alta producción son particularmente vulnerables a la inestabilidad ruminal cuando las dietas contienen altos niveles de energía fermentable, lo que ha incrementado el interés en estrategias nutricionales que favorecen la eficiencia digestiva y la salud animal. Como resultado, los programas de aditivos para piensos hacen cada vez más hincapié en enfoques preventivos diarios basados en levaduras vivas, probióticos y tecnologías enzimáticas, en lugar de depender únicamente de intervenciones correctivas. Según Lallemand Animal Nutrition, en octubre de 2025, la empresa lanzó LEVUCELL Trivantage en Estados Unidos, una solución multicomponente que combina levadura ruminal viva, un componente para el intestino inferior a base de Bacillus y un postbiótico de la pared celular de la levadura. Esta introducción refleja la tendencia general hacia plataformas de aditivos integradas diseñadas para abordar simultáneamente múltiples aspectos del rendimiento animal. Dichos enfoques simplifican la inclusión y el monitoreo, a la vez que permiten una gestión más integral de la producción de leche, la estabilidad del consumo de alimento y la salud intestinal. En consecuencia, es probable que los proveedores capaces de demostrar beneficios consistentes en varios parámetros de rendimiento fortalezcan su posición competitiva en el mercado de aditivos para piensos de ganado lechero.
Creciente adopción de la nutrición de precisión en las explotaciones lecheras comerciales
La alimentación de precisión está siendo adoptada cada vez más por las grandes explotaciones lecheras a medida que los productores buscan optimizar la utilización de nutrientes y mejorar la eficiencia de la producción. Según una revisión de 2025 publicada en Frontiers in Animal Science, la metionina protegida ruminalmente juega un papel importante en la salud, el rendimiento y las estrategias de suplementación del ganado lechero, lo que respalda la adopción más amplia del equilibrio de aminoácidos dirigido. En marzo de 2026, Evonik Industries AG anunció un aumento de precio para MetAMINO y reportó 5.9 mil millones de euros (6.37 mil millones de dólares) en ventas de su segmento de Tecnologías Avanzadas durante 2025 [1] Fuente: Evonik Industries AG, “Evonik to Increase Its Global Price for MetAMINO”, Evonik, evonik.com , lo que refleja la inversión continua en tecnologías de nutrición especializada. Según dsm-firmenich AG, la empresa lanzó el módulo de inteligencia artificial Lore para ganado lechero en agosto de 2025 y lo integró con FarmTell Milk [2] Fuente: dsm-firmenich AG, “dsm-firmenich lanza el nuevo módulo de inteligencia artificial Lore para ganado lechero en Agroleite 2025”, dsm-firmenich, dsm-firmenich.com , que, según la empresa, es utilizado por más de 15 000 explotaciones ganaderas en todo el mundo. En conjunto, estos avances ponen de manifiesto la creciente convergencia de las tecnologías digitales y la nutrición de precisión en los sistemas modernos de producción lechera.
Fuerte cambio hacia la reducción de antibióticos en la gestión de rebaños lecheros.
La gestión del uso de antimicrobianos se está convirtiendo cada vez más en una prioridad a largo plazo en la producción lechera, impulsando la demanda de soluciones nutricionales que contribuyan a mantener la salud animal y a reducir la dependencia de los antibióticos. En 2025, la Federación Internacional de Lechería (FIL) actualizó su Guía para el Uso Prudente de Agentes Antimicrobianos en la Producción Lechera, reforzando las expectativas de gestión responsable entre productores, fabricantes de piensos y toda la cadena de valor láctea. En julio de 2025, la Agencia Europea de Medicamentos (EMA) recomendó la terapia selectiva para vacas secas en lugar del tratamiento generalizado rutinario, fomentando aún más las prácticas de manejo que minimizan el uso de antibióticos. Estos avances están incrementando el interés en soluciones nutricionales y microbianas que favorezcan la salud de las vacas en transición y el rendimiento general del rebaño.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sensibilidad al precio entre las pequeñas y medianas explotaciones lecheras | -0.60% | Es más fuerte en África, Sudamérica y el sur de Asia, donde el tamaño de los rebaños es menor y las primas de los procesadores son menos consistentes. | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Pruebas desiguales a nivel de explotación agrícola sobre el retorno de la inversión en las distintas clases de aditivos. | -0.40% | Global, con el mayor impacto donde el apoyo de asesoramiento y la validación local aún son limitados. | Mediano plazo (2-4 años) |
| Control regulatorio sobre las declaraciones funcionales y los ingredientes microbianos. | -0.40% | Europa y América del Norte, donde la aprobación del nivel de cepa y la revisión de las reclamaciones son estrictas. | Mediano plazo (2-4 años) a Largo plazo (≥ 4 años) |
| Complejidad de la formulación en función de la calidad del forraje, la raza y la etapa de lactancia. | -0.30% | Global, especialmente en sistemas de producción mixtos con bases forrajeras y perfiles de razas variados. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Sensibilidad al precio entre las pequeñas y medianas explotaciones lecheras
La adopción de aditivos para piensos tiende a ser más lenta cuando los productores no pueden recuperar los mayores costos de alimentación mediante el aumento de los ingresos por leche o un mejor rendimiento del rebaño. Este desafío es particularmente evidente en los sistemas lecheros de pequeña y mediana escala, donde las estructuras de precios de la leche a menudo ofrecen incentivos limitados para mejorar la composición, la salud animal o la eficiencia alimenticia. En consecuencia, la barrera no radica únicamente en la reticencia a invertir, sino también en la falta de correspondencia entre la oferta de productos de alta calidad y la realidad del flujo de caja de los sistemas lecheros comerciales en desarrollo. En estos mercados, incluso los aditivos técnicamente eficaces pueden experimentar una adopción más lenta cuando los incentivos para los procesadores, las primas por calidad de la leche y los mecanismos de compra cooperativa están poco desarrollados. Por consiguiente, el uso real de aditivos para piensos por vaca suele estar por debajo del potencial de crecimiento general del sector lácteo en muchos mercados emergentes.
Pruebas desiguales a nivel de explotación agrícola sobre el retorno de la inversión en las distintas clases de aditivos.
La adopción comercial de aditivos para piensos no siempre avanza al mismo ritmo que la evidencia científica, ya que los resultados de rendimiento pueden variar según la calidad del forraje, el manejo del rebaño, las condiciones climáticas, las características de la raza y la presión de enfermedades. Este desafío es particularmente relevante para categorías más recientes, como prebióticos, fitogénicos y probióticos multicepa, donde los resultados observados en condiciones experimentales pueden no replicarse de manera consistente en diferentes sistemas de producción. La complejidad aumenta en los programas de ración total mezclada, donde a menudo se utilizan varios aditivos simultáneamente, lo que dificulta aislar la contribución de cada producto. En consecuencia, la adopción puede ser más lenta incluso para categorías con un gran potencial a largo plazo. Este entorno favorece a los proveedores que complementan la investigación publicada con demostraciones locales, apoyo técnico y validación a nivel de explotación, ayudando a los productores a evaluar el rendimiento del producto en sus propias condiciones de operación.
Análisis de segmento
Por tipo de aditivo: la ciencia de la nutrición y los cambios regulatorios transforman la cartera de productos.
Los aminoácidos representaron el 18 % de la cuota de mercado de aditivos para piensos de ganado lechero en 2025, convirtiéndose en la categoría de aditivos más importante, ya que la metionina y la lisina protegidas ruminalmente siguieron siendo fundamentales en los programas de ración comerciales para ganado lechero. Los minerales constituyeron el siguiente bloque de gasto principal, respaldado por su papel en la síntesis de leche y el equilibrio electrolítico, mientras que los oligoelementos quelados ganaron terreno bajo los límites de inclusión en piensos europeos. Las enzimas y las vitaminas también siguieron siendo importantes porque mejoraron la digestibilidad, la eficiencia del fósforo, la salud durante la transición y los resultados reproductivos en los sistemas de producción lechera comerciales. Los acidificantes continuaron desempeñando un papel constante en el mercado de aditivos para piensos de ganado lechero a través de la conservación del alimento y el control del pH ruminal en el ensilado y en la ración.
El segmento de probióticos es la categoría de mayor crecimiento, y se proyecta que el mercado de aditivos para piensos de ganado lechero con probióticos crecerá a una tasa compuesta anual del 9.1 % entre 2026 y 2031, gracias a los esfuerzos por reducir el uso de antibióticos y fomentar una mayor adopción de microorganismos. Los desintoxicantes de micotoxinas se han convertido en un área prioritaria, ya que las soluciones de biotransformación abordan las toxinas de Fusarium que los productos tradicionales a base de arcilla no pueden controlar eficazmente, según los datos de seguimiento del primer trimestre de 2026. Los fitogénicos, los prebióticos y la levadura también están ganando relevancia comercial, dado que los productores buscan herramientas para mejorar la salud intestinal, el sistema inmunitario y la gestión de la microbiota. Al mismo tiempo, el segmento de antibióticos se enfrenta a una presión estructural en el mercado de aditivos para piensos de ganado lechero, ya que su uso se restringe debido a una supervisión veterinaria más estricta en las regiones reguladas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de aditivos para piensos de ganado lechero en la región Asia-Pacífico
Asia-Pacífico representó el 28% de los ingresos mundiales en 2025, convirtiéndose en el mayor contribuyente regional al mercado de aditivos para piensos de ganado lechero. Se proyecta que la región también registre la CAGR más rápida del 7.6% durante 2026-2031. Según un estudio de 2025 publicado en Xu Mu Shou Yi Za Zhi, las preparaciones de enzimas compuestas incluidas al 0.2% mejoraron los parámetros de fermentación ruminal y la diversidad microbiana en vacas lecheras periparturientas, lo que destaca el creciente respaldo científico para los aditivos avanzados para piensos en la región. En febrero de 2026, Cargill, Incorporated puso en marcha su segunda planta de piensos para ganado lechero en Wazirabad, Punjab, India, con una inversión de 36 millones de dólares y la describió como la planta de piensos para ganado lechero más grande del sur de Asia [3] Fuente: Cargill, Incorporated, “Cargill abre la planta de piensos para ganado lechero más grande del sur de Asia en Punjab”, Cargill, cargill.com . Según dsm-firmenich AG, Japón autorizó el uso de Bovaer para ganado lechero y de carne en el marco de la estrategia MIDORI en noviembre de 2024, lo que demuestra que los mercados asiáticos regulados se están expandiendo más allá de la demanda básica de vitaminas y minerales.
Mercado de aditivos para piensos de ganado lechero en Europa y Norteamérica
Europa y Norteamérica siguen figurando entre las regiones con mayor gasto por vaca, gracias a prácticas consolidadas de nutrición de precisión, fábricas de piensos, redes de asesoramiento y sistemas de cumplimiento normativo. En Norteamérica, las explotaciones ganaderas integran cada vez más la formulación de raciones con el software de monitorización del rebaño y de productividad, lo que impulsa la demanda sostenida de aminoácidos, estabilizadores ruminales, oligoelementos y programas multiaditivos más amplios. Es probable que estas regiones sigan siendo los principales centros de pruebas para estrategias aditivas de alto valor, incluso a medida que se observa un crecimiento porcentual más rápido en otros lugares.
Mercado de aditivos para piensos de ganado lechero en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África tienen mercados más pequeños, pero siguen siendo estratégicamente importantes debido a sus patrones de demanda particulares. Sudamérica presenta una fuerte demanda de control de toxinas y protección de piensos, donde los sistemas de alimentación a base de granos y las condiciones de almacenamiento en caliente aumentan los riesgos de contaminación. África está transitando gradualmente de la producción a pequeña escala hacia sistemas lecheros más comerciales, aunque la sensibilidad al precio sigue limitando la adopción generalizada de productos premium. Según un estudio de 2025 publicado en Discover Applied Sciences, se identificó contaminación por aflatoxina B1 en piensos para ganado lechero en Etiopía, lo que subraya la importancia continua de los productos aglutinantes y las soluciones de seguridad alimentaria en los mercados africanos. Oriente Medio respalda la demanda de sistemas lecheros de alta tecnología centrados en la calidad de la producción y la seguridad alimentaria. Estas regiones ofrecen importantes oportunidades a largo plazo, aunque el ritmo de adopción seguirá dependiendo de la asequibilidad, la validación local y el desarrollo de la cadena de suministro.
Panorama competitivo
El mercado de aditivos para piensos de ganado lechero presenta una estructura moderadamente concentrada. Cargill, Incorporated, Archer Daniels Midland Company (ADM), dsm-firmenich AG, BASF SE y Evonik Industries AG conforman el grupo líder, mientras que un amplio segundo nivel incluye a Alltech, Inc., Adisseo, Novus International, Inc., Novonesis A/S, Lallemand Inc., Kemin Industries, Inc. y AB Vista Ltd. Esta composición competitiva indica que la escala sigue siendo importante, si bien la especialización continúa generando oportunidades para proveedores diferenciados. En consecuencia, el mercado no está dominado por una sola empresa ni por una sola plataforma tecnológica.
El posicionamiento competitivo depende cada vez más de la eficacia documentada, la preparación regulatoria y la capacidad de respaldar el uso del producto a nivel de granja. Los proveedores que combinan aditivos con herramientas digitales, diagnósticos y servicios de asesoramiento nutricional están fortaleciendo su posición en el mercado. Según dsm-firmenich AG, la empresa lanzó el módulo Lore para ganado lechero en agosto de 2025 y lo integró con FarmTell Milk, demostrando cómo las herramientas digitales se vinculan directamente con los programas de aditivos. Según Lallemand Animal Nutrition, LEVUCELL Trivantage se presentó en octubre de 2025, destacando la transición de la industria hacia plataformas microbianas integradas en lugar de productos independientes. En abril de 2026, Novonesis A/S lanzó Bovacillus en la Unión Europea, enfatizando la importancia de contar con expedientes regulatorios sólidos y validación científica antes de su comercialización.
La expansión geográfica también influye en la competencia. Según Cargill, Incorporated, la empresa puso en marcha una importante planta de piensos para ganado lechero en India en febrero de 2026, mientras que dsm-firmenich AG inauguró su planta de Jadcherla, también en India, en agosto de 2025 para respaldar las soluciones de gestión del riesgo de micotoxinas en toda la región de Asia-Pacífico. Estas inversiones subrayan la importancia estratégica de Asia-Pacífico como región clave para el crecimiento. Las empresas con capacidad para gestionar aprobaciones regulatorias complejas en Europa y Norteamérica también están mejor posicionadas para acelerar la comercialización. Los proveedores más pequeños pueden seguir compitiendo ofreciendo sólidas evidencias sobre el mecanismo de acción o soluciones locales específicas. Sin embargo, la escala, los expedientes regulatorios y el soporte técnico sobre el terreno siguen siendo importantes obstáculos para consolidar una cuota de mercado duradera en el mercado de aditivos para piensos de ganado lechero.
Líderes de la industria en aditivos para piensos de ganado lechero
Cargill, Incorporated
Archer Daniels Midland Company
dsm-firmenich AG
BASF SE
Evonik Industries AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Novonesis A/S lanzó Bovacillus en la Unión Europea, el primer probiótico Bacillus aprobado en el continente específicamente para vacas lecheras en lactancia.
- Octubre de 2025: Lallemand Animal Nutrition lanzó LEVUCELL Trivantage en Estados Unidos, un suplemento alimenticio todo en uno a base de levadura que combina LEVUCELL SC, PROTERNATIVE y AGRIMOS para productores de ganado lechero y de carne.
- Agosto de 2025: DSM-Firmenich AG inauguró su primera planta de fabricación de aditivos para piensos en Jadcherla, India, una instalación de 11,200 metros cuadrados equipada con tecnología Bühler y dedicada a la producción de las soluciones Mycofix Secure y Mycofix Shield para la gestión del riesgo de micotoxinas en piensos para ganado lechero y otros animales de granja en toda la región de Asia-Pacífico.
Alcance del informe sobre el mercado mundial de aditivos para piensos de ganado lechero
El mercado de piensos para ganado lechero comprende productos nutricionalmente formulados que favorecen la producción de leche y la salud del rebaño. El informe sobre el mercado de aditivos para piensos de ganado lechero se segmenta por aditivo (acidificantes, aminoácidos, antibióticos, antioxidantes, aglutinantes, enzimas, aromatizantes y edulcorantes, minerales, desintoxicantes de micotoxinas, entre otros) y por región geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
| Acidificantes | por subaditivo | Ácido fumárico |
| Ácido láctico | ||
| Ácido propiónico | ||
| Otros Acidificantes | ||
| Aminoácidos | por subaditivo | Lisina |
| Metionina | ||
| Treonina | ||
| El triptófano | ||
| Otros aminoácidos | ||
| Antibióticos | por subaditivo | Bacitracina |
| penicilinas | ||
| Tetraciclinas | ||
| Tilosina | ||
| Otros antibióticos | ||
| Los antioxidantes | por subaditivo | Butilhidroxianisol (BHA) |
| Hidroxitolueno butilado (BHT) | ||
| Ácido cítrico | ||
| Etoxiquina | ||
| Galato de propilo | ||
| Los tocoferoles | ||
| Otros antioxidantes | ||
| AGLOMERANTES | por subaditivo | Aglutinantes naturales |
| Aglutinantes sintéticos | ||
| Enzimas | por subaditivo | Carbohidrasas |
| fitasas | ||
| Otras enzimas | ||
| Sabores y Edulcorantes | por subaditivo | Sabores |
| Edulcorantes | ||
| Minerales | por subaditivo | Los Macrominerales |
| Microminerales | ||
| Desintoxicantes de micotoxinas | por subaditivo | AGLOMERANTES |
| Biotransformadores | ||
| Fitogénicos | por subaditivo | Aceite esencial |
| Hierbas y especias | ||
| Otros fitogénicos | ||
| Pigmentos | por subaditivo | Los carotenoides |
| Cúrcuma y espirulina | ||
| Prebióticos | por subaditivo | Fructo Oligosacáridos |
| Galacto Oligosacáridos | ||
| La inulina | ||
| Lactulosa | ||
| Oligosacáridos de manano | ||
| Oligosacáridos de xilo | ||
| Otros prebióticos | ||
| Probióticos | por subaditivo | Bifidobacterias |
| Enterococo | ||
| Lactobacilos | ||
| pediococo | ||
| Estreptococo | ||
| Otros probióticos | ||
| Vitaminas | por subaditivo | Vitamina A |
| La vitamina B | ||
| Vitamina C | ||
| Vitamina E | ||
| Otras vitaminas | ||
| Levadura | por subaditivo | Levadura viva |
| Levadura de selenio | ||
| Levadura gastada | ||
| Levadura Seca Torula | ||
| Levadura de suero | ||
| Derivados de levadura |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Kenia | |
| Resto de Africa |
| Por aditivo | Acidificantes | por subaditivo | Ácido fumárico |
| Ácido láctico | |||
| Ácido propiónico | |||
| Otros Acidificantes | |||
| Aminoácidos | por subaditivo | Lisina | |
| Metionina | |||
| Treonina | |||
| El triptófano | |||
| Otros aminoácidos | |||
| Antibióticos | por subaditivo | Bacitracina | |
| penicilinas | |||
| Tetraciclinas | |||
| Tilosina | |||
| Otros antibióticos | |||
| Los antioxidantes | por subaditivo | Butilhidroxianisol (BHA) | |
| Hidroxitolueno butilado (BHT) | |||
| Ácido cítrico | |||
| Etoxiquina | |||
| Galato de propilo | |||
| Los tocoferoles | |||
| Otros antioxidantes | |||
| AGLOMERANTES | por subaditivo | Aglutinantes naturales | |
| Aglutinantes sintéticos | |||
| Enzimas | por subaditivo | Carbohidrasas | |
| fitasas | |||
| Otras enzimas | |||
| Sabores y Edulcorantes | por subaditivo | Sabores | |
| Edulcorantes | |||
| Minerales | por subaditivo | Los Macrominerales | |
| Microminerales | |||
| Desintoxicantes de micotoxinas | por subaditivo | AGLOMERANTES | |
| Biotransformadores | |||
| Fitogénicos | por subaditivo | Aceite esencial | |
| Hierbas y especias | |||
| Otros fitogénicos | |||
| Pigmentos | por subaditivo | Los carotenoides | |
| Cúrcuma y espirulina | |||
| Prebióticos | por subaditivo | Fructo Oligosacáridos | |
| Galacto Oligosacáridos | |||
| La inulina | |||
| Lactulosa | |||
| Oligosacáridos de manano | |||
| Oligosacáridos de xilo | |||
| Otros prebióticos | |||
| Probióticos | por subaditivo | Bifidobacterias | |
| Enterococo | |||
| Lactobacilos | |||
| pediococo | |||
| Estreptococo | |||
| Otros probióticos | |||
| Vitaminas | por subaditivo | Vitamina A | |
| La vitamina B | |||
| Vitamina C | |||
| Vitamina E | |||
| Otras vitaminas | |||
| Levadura | por subaditivo | Levadura viva | |
| Levadura de selenio | |||
| Levadura gastada | |||
| Levadura Seca Torula | |||
| Levadura de suero | |||
| Derivados de levadura | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Resto de américa del norte | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Francia | |||
| Reino Unido | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| Australia | |||
| New Zealand | |||
| Resto de Asia-Pacífico | |||
| Medio Oriente | Saudi Arabia | ||
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es la previsión de tamaño para el mercado de aditivos para piensos de ganado lechero en 2026?
Se estima que el mercado de aditivos para piensos de ganado lechero alcanzará los 11.53 millones de dólares en 2026.
¿Qué categoría de aditivos representó la mayor cuota de mercado en el sector de aditivos para piensos de ganado lechero?
Los aminoácidos representaron la mayor parte, con un 18% en 2025, gracias al uso intensivo de metionina y lisina protegidas del rumen en los programas comerciales de ración para ganado lechero.
¿Por qué los probióticos están adquiriendo cada vez más importancia en la nutrición del ganado lechero?
El crecimiento está ligado a la reducción de antibióticos, el enfoque en la salud intestinal y una mejor validación comercial. Novonesis lanzó Bovacillus en la Unión Europea en abril de 2026, lo que supuso un paso importante para los probióticos Bacillus en vacas lecheras.
¿Cómo están afectando las regulaciones a la demanda de aditivos para piensos en la producción lechera?
Las normativas europeas sobre medicamentos veterinarios, piensos medicados, aprobación de aditivos para piensos y reducción de antimicrobianos están impulsando la demanda hacia los probióticos, la levadura, los fitogénicos, los aminoácidos y otras alternativas funcionales.


