

Tamaño y participación en el mercado de enzimas lácteas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
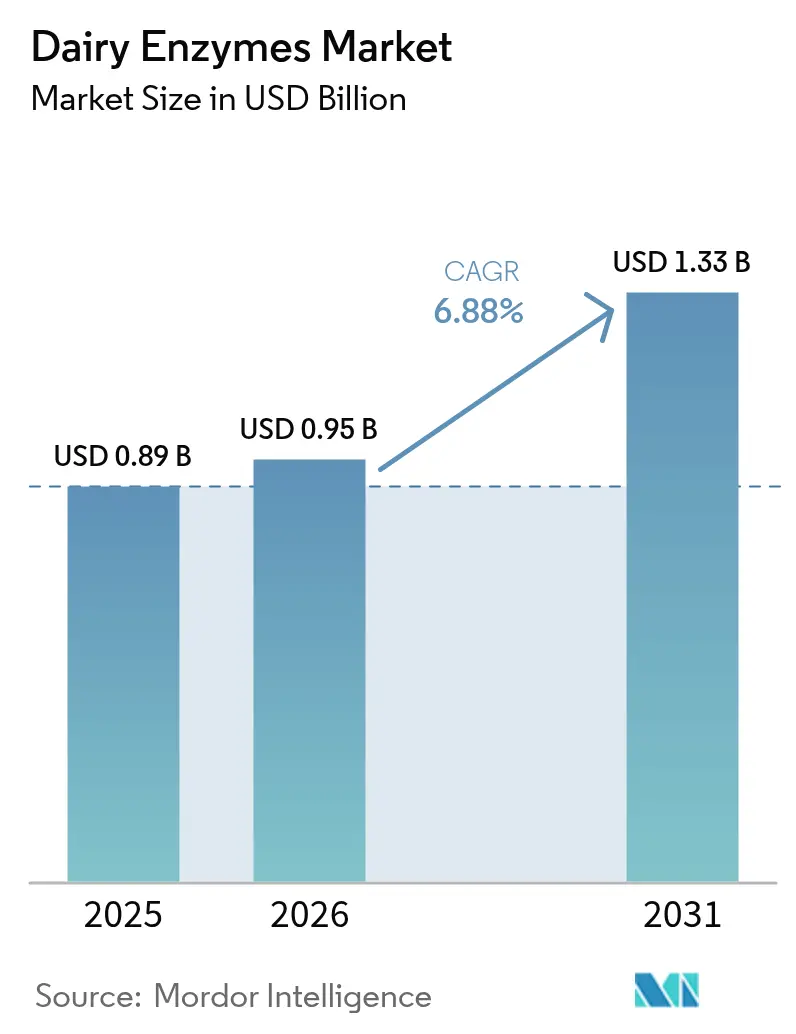
| Tamaño del mercado (2026) | USD 0.95 mil millones |
| Tamaño del mercado (2031) | USD 1.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.88% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de enzimas lácteas por Mordor Intelligence
El tamaño del mercado de enzimas lácteas se valoró en USD 0.89 millones en 2025 y se estima que crecerá de USD 0.95 millones en 2026 a USD 1.33 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.88 % durante el período de pronóstico (2026-2031). Este crecimiento se debe a la creciente dependencia de las enzimas por parte de los procesadores de alimentos para satisfacer las cambiantes demandas de los consumidores y la industria. Las enzimas desempeñan un papel fundamental en la producción de leche sin lactosa, la aceleración de los procesos de maduración del queso y la mejora de la textura del yogur, todo ello cumpliendo con las estrictas regulaciones de etiquetado limpio. Los avances regulatorios impulsan aún más la expansión del mercado. En 2024, la FDA de EE. UU. añadió varias enzimas específicas para lácteos a su inventario GRAS, lo que confirma su seguridad para un uso comercial extensivo y fomenta una adopción más amplia. El mercado también está experimentando un aumento en el lanzamiento de productos adaptados a los consumidores intolerantes a la lactosa, junto con la adopción de tecnologías de fermentación sostenibles que reducen el impacto ambiental. Estas innovaciones no solo satisfacen las preferencias de los consumidores, sino que también se alinean con los objetivos globales de sostenibilidad. Además, las alianzas tecnológicas estratégicas entre fabricantes de enzimas y procesadores de lácteos se centran en plataformas de fermentación de precisión. Estas plataformas mejoran los niveles de actividad enzimática y reducen los costos de producción, mejorando así la eficiencia operativa y los márgenes de ganancia para ambas partes. La combinación de apoyo regulatorio, avances tecnológicos e iniciativas de sostenibilidad posiciona al mercado de enzimas lácteas para un crecimiento sólido durante el período de pronóstico.
Conclusiones clave del informe
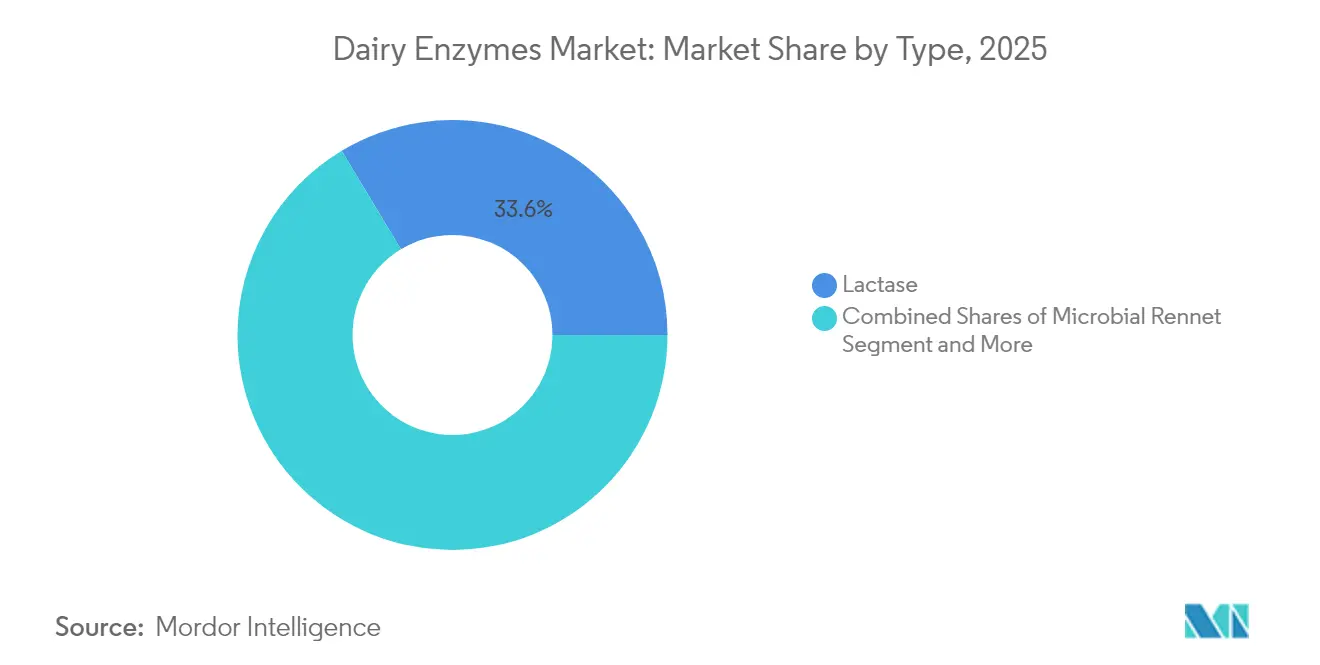
- Por tipo, la lactasa tenía el 33.62% de la participación de mercado de enzimas lácteas en 2025, mientras que el cuajo microbiano se expandía a una CAGR del 8.33% hasta 2031.
- Por fuente, las variantes microbianas dominaron con una participación de ingresos del 72.83 % en 2025; sus contrapartes basadas en plantas registraron el aumento más rápido con una CAGR del 8.12 %.
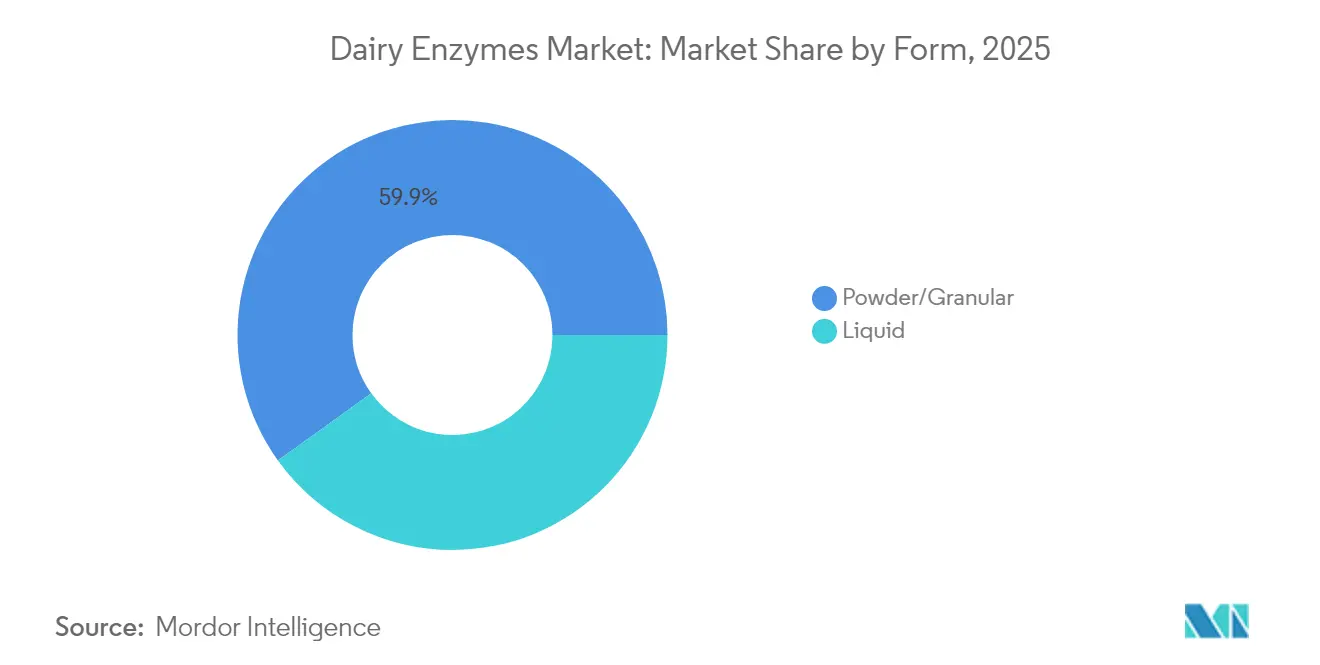
- Por forma, los polvos representaron el 59.92% de las ventas en 2025, mientras que los líquidos registran la CAGR proyectada más alta, con un 8.05% hasta 2031.
- Por aplicación, la fabricación de queso lideró con una participación de ingresos del 37.74 % en 2025; se prevé que el yogur crezca más rápido, con una CAGR del 8.54 %.
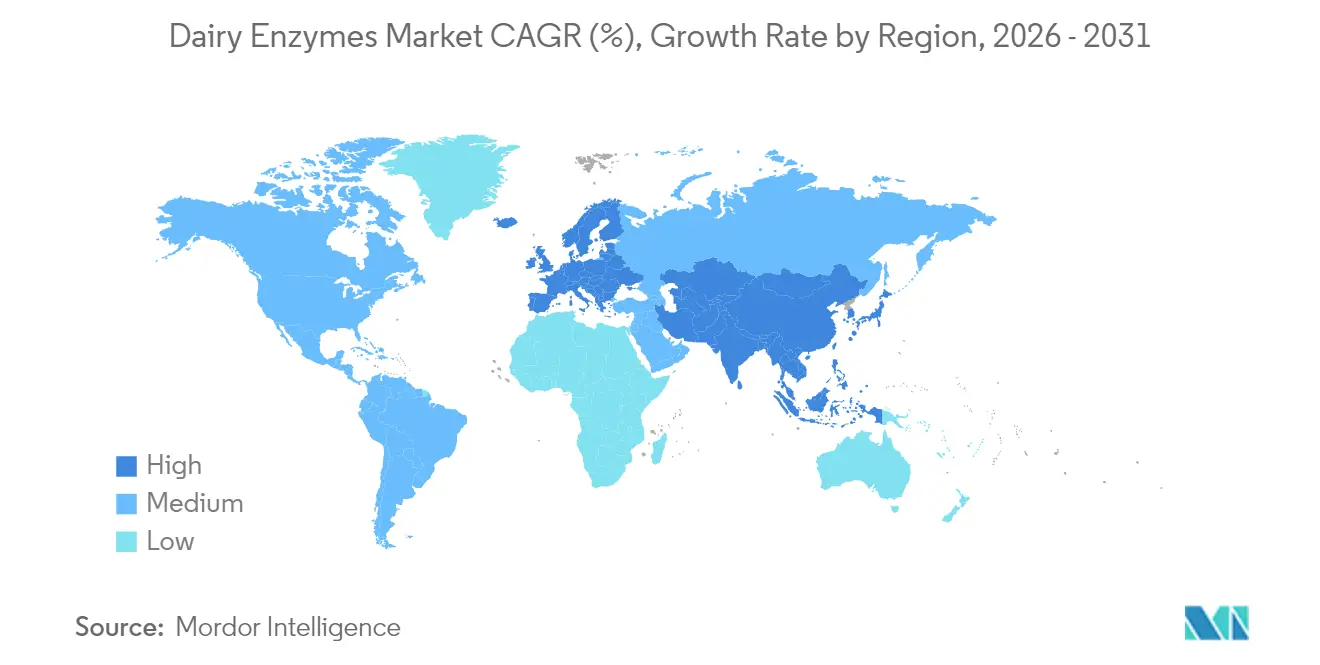
- Por geografía, Europa representó el 33.27% de los ingresos de 2025, pero se prevé que Asia-Pacífico crezca más rápido, con una CAGR del 8.52%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de enzimas lácteas
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los avances tecnológicos mejoran la funcionalidad del producto y respaldan los productos lácteos fortificados | + 1.8% | Global, con concentración en Europa y América del Norte | Mediano plazo (2-4 años) |
| La creciente prevalencia de la intolerancia a la lactosa impulsa la adopción de enzimas | + 2.1% | Global, particularmente Asia-Pacífico y América Latina | Largo plazo (≥ 4 años) |
| Uso de enzimas en la elaboración de yogur y queso mejorando el rendimiento y la textura. | + 1.5% | Global, con adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Ampliación de líneas de productos lácteos funcionales y fortificados | + 1.2% | América del Norte y Europa, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Personalización de enzimas para obtener sabores, texturas y perfiles nutricionales específicos. | + 0.9% | Mercados desarrollados, segmentos premium a nivel mundial | Largo plazo (≥ 4 años) |
| Cambiar hacia soluciones de procesamiento sostenibles y ecológicas | + 1.1% | Europa y América del Norte, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente prevalencia de la intolerancia a la lactosa impulsa la adopción de enzimas
La prevalencia mundial de la intolerancia a la lactosa es un factor clave para la adopción de enzimas lactasas en los procesos de elaboración de productos lácteos. Según el Informe de Población Mundial, los países con mayor intolerancia a la lactosa en 2025 fueron Corea del Sur, Yemen, Ghana y Malawi con un 100%, e Islas Salomón con un 99%. El inventario de Sustancias Añadidas a los Alimentos de la FDA incluye una gama de enzimas relevantes para aplicaciones lácteas, lo que destaca el reconocimiento regulatorio de su seguridad y eficacia para abordar la intolerancia a la lactosa.[ 1 ]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, "Sustancias añadidas a los alimentos (anteriormente EAFUS)", usda.govEsta condición fisiológica generalizada ha pasado de ser un problema de salud específico a una oportunidad de mercado general, con una demanda regional de productos lácteos tratados con enzimas que varía significativamente debido a las diferencias demográficas. En los mercados desarrollados, el envejecimiento de la población impulsa aún más el crecimiento, ya que la malabsorción de lactosa tiende a aumentar con la edad. Este cambio demográfico subraya la importancia de los productos lácteos tratados con enzimas para los adultos mayores que dependen de los lácteos para obtener nutrientes esenciales. Además, los recientes avances regulatorios, como la aprobación de las enzimas lactasas para aplicaciones de suplementos dietéticos, enfatizan la necesidad de un historial bien documentado del uso seguro de los ingredientes enzimáticos. La creciente conciencia del consumidor sobre el manejo de la intolerancia a la lactosa, junto con el apoyo regulatorio para aplicaciones seguras de enzimas en el procesamiento de alimentos, está impulsando la transición hacia soluciones basadas en enzimas, consolidando su papel en el mercado lácteo en evolución.
Uso de enzimas en la elaboración de yogur y queso mejorando el rendimiento y la textura.
La producción de yogur y queso ha avanzado significativamente, superando los procesos básicos de coagulación para incorporar técnicas avanzadas destinadas a optimizar la textura y maximizar el rendimiento. El informe técnico del USDA sobre enzimas en la producción de alimentos orgánicos ofrece una visión general completa de las enzimas procedentes de plantas comestibles, hongos y bacterias, destacando su papel fundamental en la fermentación y la necesidad de utilizar organismos no modificados genéticamente para cumplir con los estándares de producción orgánica. Las innovaciones en las formulaciones enzimáticas permiten ahora un control preciso de la proteólisis durante la maduración del queso, lo que permite a los fabricantes reducir significativamente los tiempos de maduración manteniendo altos estándares de calidad. Estos avances tienen un impacto directo en la mejora de la eficiencia de la producción, la reducción de costes y la optimización de la gestión del inventario. Además, la Autoridad Europea de Seguridad Alimentaria ha reforzado sus directrices sobre enzimas alimentarias, introduciendo requisitos específicos de evaluación de la seguridad y herramientas como el Modelo de Ingesta de Enzimas Alimentarias para estimar con precisión la exposición alimentaria a las enzimas alimentarias. Los avances recientes en las aplicaciones de enzimas se centran en mejorar la estabilidad y la calidad del producto, garantizando al mismo tiempo el cumplimiento de los estrictos marcos regulatorios de seguridad alimentaria y protección del consumidor, atendiendo eficazmente las necesidades tanto de la industria como de los consumidores.
Ampliación de líneas de productos lácteos funcionales y fortificados
El segmento de lácteos funcionales está experimentando un sólido crecimiento a medida que los fabricantes utilizan cada vez más tecnologías enzimáticas para desarrollar productos con perfiles nutricionales mejorados y mayores beneficios para la salud. Un hito regulatorio significativo se logró cuando la Comisión Nacional de Salud de China aprobó la 2'-fucosil-lactosa (2'-FL), un oligosacárido de la leche materna, para su uso en fórmulas infantiles.[ 2 ]Fuente: Departamento de Agricultura de EE. UU., "NHC aprueba nuevos materiales y aditivos alimentarios, incluidas las enzimas derivadas de OMG", apps.fas.usda.govEsta aprobación valida la seguridad y eficacia de los ingredientes funcionales derivados de enzimas y refleja la creciente aceptación regulatoria de las tecnologías enzimáticas en aplicaciones lácteas funcionales en China. Además, el acelerado proceso de aprobación en China destaca un entorno regulatorio favorable para la innovación en este ámbito. En India, la Autoridad de Seguridad Alimentaria y Normas ha introducido regulaciones integrales para productos de nutrición infantil, lo que fomenta oportunidades para la aplicación de enzimas especializadas en la fabricación de fórmulas, garantizando al mismo tiempo la seguridad y la adecuación nutricional. La creciente demanda de productos de etiqueta limpia por parte de los consumidores impulsa aún más los avances en las aplicaciones de enzimas. Estas innovaciones buscan reemplazar los aditivos químicos con soluciones basadas en enzimas que mantengan la funcionalidad del producto y prolonguen su vida útil, respaldadas por marcos regulatorios que enfatizan estrictos estándares de seguridad y eficacia para las aprobaciones de enzimas.
Cambiar hacia soluciones de procesamiento sostenibles y ecológicas
Los imperativos de sostenibilidad están impulsando cambios significativos en la selección de enzimas y las estrategias de aplicación en las operaciones de procesamiento de lácteos. Las directrices del USDA para enzimas en la producción orgánica enfatizan el papel crucial de los organismos no modificados genéticamente y las prácticas de producción sostenibles, lo que refleja una tendencia más amplia de la industria hacia soluciones de procesamiento más limpias y respetuosas con el medio ambiente. Además, la evaluación de la Comisión Europea sobre la competitividad de la industria biotecnológica destaca su considerable impacto económico. Las enzimas alimentarias siguen siendo un área de aplicación clave en este sector. Los fabricantes están adoptando cada vez más fuentes de enzimas de origen vegetal para reducir la dependencia de materiales de origen animal, un cambio respaldado por la evolución de los marcos regulatorios que dan cabida a nuevas fuentes de enzimas, garantizando al mismo tiempo la seguridad y el cumplimiento normativo. La adopción de métodos de producción sostenibles no solo se alinea con los objetivos ambientales, sino que también proporciona a las empresas una ventaja competitiva. Las organizaciones que demuestran un menor impacto ambiental sin comprometer el rendimiento de las enzimas están mejor posicionadas para aprovechar las oportunidades del mercado. Esta tendencia se ve reforzada por las iniciativas gubernamentales destinadas a promover la innovación y la sostenibilidad en biotecnología, lo que subraya la creciente importancia de integrar prácticas respetuosas con el medio ambiente en las aplicaciones de enzimas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos estrictos de cumplimiento normativo y de seguridad | -1.4% | Global, con intensidad variable según la región | Largo plazo (≥ 4 años) |
| Riesgo de reacciones alérgicas a determinadas fuentes de enzimas | -0.6% | Mercados globales, especialmente desarrollados | Mediano plazo (2-4 años) |
| Los altos costos de producción limitan la asequibilidad de los fabricantes más pequeños | -0.5% | Global, afectando a todos los segmentos del mercado | Corto plazo (≤ 2 años) |
| Alta dependencia del almacenamiento en terrones para la estabilidad de las enzimas | -0.8% | Global, particularmente en los mercados en desarrollo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos estrictos de cumplimiento normativo y de seguridad
Las complejidades regulatorias de los mercados globales plantean obstáculos significativos para la comercialización y la entrada de enzimas en el mercado. Los fabricantes se enfrentan a importantes barreras debido a los procesos de aprobación que exigen documentación de seguridad detallada y evaluaciones tecnológicas exhaustivas. La Autoridad Europea de Seguridad Alimentaria (AESA) ha endurecido las directrices para las enzimas alimentarias, exigiendo la secuenciación completa del genoma de microorganismos y estableciendo umbrales específicos de detección de ADN en productos de fermentación. Estas estrictas medidas han incrementado los costos de cumplimiento normativo y alargado los plazos de desarrollo, ralentizando el ritmo de la innovación. En EE. UU., el proceso de notificación de la FDA para sustancias generalmente reconocidas como seguras (GRAS) se ha endurecido. Para 2024, solo 13 sustancias obtuvieron la categoría GRAS, lo que representa una disminución significativa con respecto a años anteriores. Esta disminución se debe a protocolos de revisión más estrictos y a la creciente complejidad de las solicitudes, lo que requiere datos técnicos y de seguridad sólidos.[ 3 ]Fuente: Administración de Alimentos y Medicamentos de EE. UU., "Sustancias que obtienen el estatus GRAS", fda.govEn China, la Comisión Nacional de Salud solo autorizó 9 nuevas enzimas alimentarias en 2024, a pesar de la avalancha de solicitudes. Esta decisión subraya una tendencia global: un cambio hacia evaluaciones exhaustivas de seguridad en detrimento de un acceso rápido al mercado. Para agravar estos desafíos, el Reglamento de Transparencia de 2021 de la EFSA exige una mayor participación de las partes interesadas y la divulgación de datos de seguridad pública. Esto ha alargado aún más los plazos de desarrollo y ha incrementado los costos regulatorios para los productores de enzimas. A medida que evolucionan estos marcos regulatorios, las empresas deben adoptar enfoques estratégicos para gestionar con agilidad los procesos de aprobación, manteniendo al mismo tiempo un estricto cumplimiento de las normas de seguridad.
Riesgo de reacciones alérgicas a determinadas fuentes de enzimas
Las enzimas son proteínas, e incluso residuos traza pueden desencadenar hipersensibilidad mediada por IgE en consumidores sensibles o trabajadores de planta, según los CDC (Centros para el Control y la Prevención de Enfermedades). El borrador de la guía de la FDA sobre análisis de peligros para procesadores de lácteos destaca la transferencia de enzimas como un "riesgo razonablemente previsible", instruyendo a las plantas a validar los controles preventivos y las verificaciones de las etiquetas de alérgenos. La Asociación de Productos para el Cuidado de la Salud del Consumidor recomienda que los fabricantes de suplementos dietéticos documenten un historial de uso seguro y realicen evaluaciones de alergenicidad, incluyendo estudios de unión de IgE sérica, antes de comercializar cualquier nuevo ingrediente enzimático. La guía del expediente de enzimas de 2024 de la EFSA ahora requiere que los solicitantes analicen los motivos alergénicos conocidos y proporcionen análisis de homología de péptidos in silico para mitigar los riesgos de exposición del consumidor. Estas expectativas regulatorias aumentan el tiempo de comercialización y los costos de cumplimiento, particularmente para los proveedores más pequeños que dependen de nuevas fuentes microbianas o vegetales sin largos registros de seguridad, según la FDA. Como resultado, los fabricantes deben invertir en rigurosos pasos de purificación, etiquetado de alérgenos y vigilancia continua posterior a la comercialización para mantener la confianza del consumidor y la aprobación regulatoria, según el Departamento de Agricultura de EE. UU.
Análisis de segmento
Por tipo: Lactasa Liderazgo en soluciones sin lactosa
En 2025, las enzimas lactasas representarían una importante cuota de mercado del 33.62 %, lo que refleja su papel crucial en la transición de la industria láctea mundial hacia el desarrollo de productos sin lactosa. Este predominio se atribuye principalmente a la creciente prevalencia de la intolerancia a la lactosa y la consiguiente demanda de alternativas lácteas adecuadas. El respaldo regulatorio refuerza aún más esta posición, con el inventario de la FDA de sustancias añadidas a los alimentos, que incluye enzimas diseñadas específicamente para aplicaciones lácteas. Además, el informe técnico del USDA sobre enzimas para la producción de alimentos orgánicos destaca la importancia de la lactasa para reducir el contenido de lactosa en los productos lácteos, garantizando la accesibilidad para los consumidores intolerantes a la lactosa y cumpliendo con los estándares de certificación orgánica. A medida que la tecnología de la lactasa alcanza su madurez, el enfoque de la industria se ha centrado en mejorar la estabilidad de las enzimas y reducir los costos de producción. Esta evolución se sustenta en marcos regulatorios que validan sistemáticamente la seguridad y eficacia de la lactasa en el procesamiento de lácteos. El segmento también se beneficia de una infraestructura de producción consolidada y un historial de seguridad comprobado, que agilizan los procesos de aprobación regulatoria en los mercados globales.
El cuajo microbiano se perfila como el tipo de enzima de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.33 % hasta 2031. Este crecimiento se debe a la creciente capacidad mundial de producción de queso y a la creciente preferencia por agentes de coagulación compatibles con productos vegetarianos. Las directrices del USDA sobre enzimas para la producción orgánica subrayan un cambio significativo de las enzimas tradicionales de origen animal a alternativas microbianas, en línea con la demanda de los consumidores de productos lácteos vegetarianos y orgánicos. En 2024, la Comisión Nacional de Salud de China aprobó varias enzimas derivadas de GMM, incluidas las relevantes para el procesamiento de lácteos, lo que indica una creciente aceptación regulatoria de las tecnologías de enzimas microbianas. De igual manera, el marco de Presunción Cualificada de Seguridad (CPS) de la Autoridad Europea de Seguridad Alimentaria, establecido en 2005, continúa evaluando y actualizando la seguridad de los microorganismos en la cadena alimentaria, apoyando el desarrollo y la aprobación de aplicaciones de cuajo microbiano. Las innovaciones en cuajo microbiano se centran en mejorar la pureza y optimizar la termolabilidad, lo que preserva el valor del suero y aborda aspectos tanto cualitativos como económicos en la elaboración de queso. Estos avances posicionan al cuajo microbiano como un motor clave del crecimiento y la innovación en el mercado de enzimas lácteas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por fuente: dominio microbiano mediante seguridad comprobada
En 2025, las fuentes microbianas dominarán el mercado de enzimas lácteas, con una cuota de mercado significativa del 72.83 %. Este liderazgo se debe a su escalabilidad, rendimiento consistente y amplia aceptación regulatoria en los mercados globales. La infraestructura de fermentación consolidada y los perfiles de seguridad comprobados de las enzimas microbianas simplifican los procesos de aprobación regulatoria, consolidando aún más su posición en el mercado. El informe técnico del USDA sobre enzimas para la producción orgánica destaca el papel crucial de los organismos no modificados genéticamente en los sistemas orgánicos, posicionando las fuentes microbianas como una alternativa fiable a las enzimas de origen animal. Además, el marco de QPS de la Autoridad Europea de Seguridad Alimentaria proporciona una metodología estructurada para evaluar la seguridad de los microorganismos utilizados en la producción de alimentos. Las actualizaciones periódicas de este marco garantizan el desarrollo y la adopción continuos de fuentes de enzimas microbianas, lo que refuerza su importancia en el mercado de enzimas lácteas.
Las enzimas de origen vegetal se están consolidando como la categoría de fuentes de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.12 % hasta 2031. Este crecimiento se debe a la creciente demanda de productos lácteos sostenibles, vegetarianos y veganos, junto con el movimiento de sostenibilidad en general. La guía del USDA sobre fuentes de enzimas para la producción de lácteos orgánicos describe los requisitos detallados para las enzimas de origen vegetal, haciendo hincapié en el cumplimiento de las normas orgánicas, manteniendo al mismo tiempo su integridad funcional. El análisis de la Comisión Europea sobre la competitividad de la industria biotecnológica subraya la creciente importancia del desarrollo de enzimas de origen vegetal, respaldado por importantes inversiones en I+D destinadas a fomentar la innovación en este segmento. Los marcos regulatorios están evolucionando para dar cabida a estas nuevas fuentes de enzimas, lo que exige una documentación exhaustiva de seguridad y eficacia para garantizar la protección del consumidor. La transición hacia las enzimas de origen vegetal es especialmente evidente en los segmentos de lácteos premium y orgánicos, donde el posicionamiento de etiqueta limpia se alinea con las preferencias del consumidor por una producción alimentaria ética y sostenible, ofreciendo una clara ventaja competitiva en el mercado.
Por forma: La estabilidad del polvo satisface las demandas de procesamiento
En 2025, las enzimas en polvo y granulares dominarán el mercado con una participación del 59.92 %, gracias a su superior estabilidad de almacenamiento, eficiencia de transporte y facilidad de manejo en diversos entornos de procesamiento. Estas características las hacen especialmente adecuadas para los mercados en desarrollo, donde la infraestructura deficiente de la cadena de frío requiere formulaciones estables capaces de soportar fluctuaciones de temperatura durante la distribución. El informe técnico del USDA sobre enzimas destaca la importancia crucial de unas condiciones adecuadas de manejo y almacenamiento para mantener la estabilidad enzimática, demostrando las formulaciones en polvo una mayor resiliencia en comparación con las alternativas líquidas. Además, el borrador de la guía de la FDA sobre análisis de riesgos subraya la importancia de unas prácticas de almacenamiento óptimas para prevenir la degradación de las enzimas y garantizar la seguridad del producto. Las formulaciones en polvo siguen siendo la opción preferida para aplicaciones que requieren periodos de almacenamiento prolongados, envíos internacionales y operaciones a pequeña escala donde la infraestructura de manejo de líquidos es limitada. Su capacidad para mantener la actividad enzimática durante períodos prolongados consolida aún más su posición en el mercado.
Por el contrario, las formulaciones líquidas de enzimas están experimentando un rápido crecimiento, con una robusta tasa de crecimiento anual compuesta (TCAC) del 8.05 % proyectada hasta 2031. Este crecimiento se atribuye a sus mejores propiedades de manipulación, velocidades de disolución más rápidas y una integración fluida en los sistemas automatizados de procesamiento de lácteos. Las formulaciones líquidas ofrecen ventajas distintivas, como la menor exposición al polvo, la precisión en la dosificación y la eliminación de los pasos de reconstitución que pueden introducir variabilidad en la actividad enzimática. Estas características las hacen cada vez más populares en las operaciones lácteas de gran volumen, donde la automatización y la precisión en la dosificación ofrecen una eficiencia operativa significativa. El Modelo de Ingesta de Enzimas Alimentarias de la Autoridad Europea de Seguridad Alimentaria respalda el desarrollo seguro de ambos tipos de formulaciones al proporcionar herramientas para estimar la exposición alimentaria a las enzimas alimentarias. A medida que evolucionan las tendencias de procesamiento, las formulaciones líquidas están ganando terreno en las industrias que priorizan la eficiencia y la precisión. Los marcos regulatorios continúan adaptándose, garantizando que tanto las formulaciones en polvo como las líquidas cumplan con estrictos estándares de seguridad y eficacia, lo que impulsa su crecimiento sostenido en el mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Fundación para la fabricación de quesos
En 2025, las aplicaciones en queso dominarán el mercado de enzimas lácteas con una participación del 37.74%, lo que destaca el papel crucial de las enzimas de coagulación en la producción de queso y la creciente demanda mundial de queso. Este dominio se ve reforzado por los marcos regulatorios que enfatizan la importancia de las enzimas en los procesos tradicionales de elaboración de queso. Según las estadísticas lácteas de la Unión Europea, la leche que se entrega a las lecherías se procesa para obtener queso y mantequilla, lo que demuestra el papel indispensable de las enzimas en el sector. Además, el informe técnico del USDA sobre enzimas para la producción orgánica proporciona información histórica sobre el uso de enzimas en la elaboración de queso, señalando una transición hacia alternativas microbianas y vegetales para cumplir con los estándares de certificación orgánica. Las vías regulatorias para la aprobación de enzimas en la producción de queso están bien establecidas, y las evaluaciones de seguridad se centran en las características del producto final y los niveles de exposición del consumidor, lo que garantiza el cumplimiento normativo y la seguridad del consumidor.
Se proyecta que las aplicaciones de yogur serán el segmento de mayor crecimiento en el mercado de enzimas lácteas, con una sólida tasa de crecimiento anual compuesta (TCAC) del 8.54 % hasta 2031. Este crecimiento se debe a los avances en innovaciones en lácteos funcionales y al creciente consumo de yogur en los mercados emergentes. La rápida expansión del segmento refleja una mayor preferencia del consumidor por los alimentos y productos funcionales que favorecen la salud digestiva. Las aprobaciones regulatorias para aplicaciones enzimáticas que mejoran la calidad y el valor nutricional del producto refuerzan esta tendencia. Por ejemplo, en octubre de 2023, la aprobación en China de la 2'-fucosil-lactosa para su uso en fórmulas infantiles subraya la creciente aceptación de los ingredientes funcionales derivados de enzimas, que también pueden aplicarse a las formulaciones de yogur. De igual manera, la exhaustiva normativa de la India para productos de nutrición infantil crea oportunidades para aplicaciones enzimáticas especializadas, lo que permite su extensión al yogur y otros productos lácteos fermentados, impulsando así el crecimiento del mercado.
Análisis geográfico
Mercado europeo de enzimas lácteas
En 2025, Europa se asegurará una cuota dominante del 33.27 % del mercado de enzimas lácteas, impulsada por su sólida base de producción de queso, rigurosos estándares de calidad y un riguroso marco regulatorio. El informe anual 2024/2025 de la Asociación Europea de Lácteos destaca el papel fundamental de la innovación y la sostenibilidad para consolidar la posición de Europa como potencia láctea mundial, destacando los productos de valor añadido y la eficiencia operativa. El sector lácteo de la región se beneficia de las rigurosas evaluaciones de seguridad de las enzimas alimentarias realizadas por la Autoridad Europea de Seguridad Alimentaria. Estas evaluaciones exigen medidas avanzadas, como la secuenciación del genoma completo para microorganismos y umbrales precisos de detección de ADN, lo que eleva los estándares de seguridad y refuerza su posicionamiento en el mercado.
Mercado de enzimas lácteas en la región Asia-Pacífico
Asia-Pacífico, con una participación de mercado del 9.34 % en 2025, se perfila como la región con la trayectoria de crecimiento más rápida hasta 2031. Este auge se ve impulsado por el aumento del consumo de lácteos, una oleada de aprobaciones regulatorias y la modernización de los protocolos de seguridad alimentaria. En febrero de 2025, la Comisión Nacional de Salud de China dio luz verde a 20 nuevos materiales y aditivos alimentarios, incluyendo la 2'-fucosil-lactosa para fórmulas infantiles y diversas enzimas derivadas de GMM relevantes para el procesamiento de lácteos, según el Departamento de Agricultura de EE. UU. Esta medida indica una creciente adopción regulatoria de las tecnologías enzimáticas. Mientras tanto, la Autoridad de Seguridad Alimentaria y Normas de la India ha implementado regulaciones detalladas para la nutrición infantil, allanando el camino para aplicaciones enzimáticas especializadas que priorizan la seguridad y el valor nutricional.
Mercado de enzimas lácteas de Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África se destacan como mercados en auge, impulsados por un aumento en la producción láctea y una base de consumidores más exigentes, interesados en la calidad y funcionalidad de los lácteos. Ambas regiones están experimentando un notable aumento en el consumo de queso y una adopción gradual de los hábitos lácteos occidentales. Este cambio amplifica la demanda de tecnologías enzimáticas, facilitando la producción local de estilos lácteos con auge global. Sin embargo, estos mercados enfrentan obstáculos de infraestructura, especialmente en el almacenamiento en frío y la distribución. Estos desafíos orientan la selección de enzimas hacia formulaciones más estables. A medida que los marcos regulatorios evolucionan para incorporar a los proveedores y tecnologías de enzimas internacionales, existe una inversión palpable en infraestructura de procesamiento de lácteos. Esto, sumado a la transferencia de tecnología de mercados experimentados, presenta a los proveedores de enzimas oportunidades excepcionales. Al forjar alianzas estratégicas y establecer una producción local, pueden consolidar su presencia en estas regiones en rápida expansión.

Panorama regulatorio
La comercialización de enzimas lácteas se rige por las vías de aditivos o GRAS en Estados Unidos y por una revisión centralizada previa a la comercialización en la Unión Europea. En EE. UU., las preparaciones enzimáticas utilizadas en alimentos deben cumplir con las regulaciones de aditivos alimentarios de la FDA (incluida la subparte B de la Parte 173 del Título 21 del Código de Regulaciones Federales), a menos que se determine que son Generalmente Reconocidas como Seguras (GRAS) según el marco GRAS de la FDA, que establece los requisitos del expediente en torno a la identidad, los controles de fabricación y los datos de seguridad para aplicaciones lácteas como la lactasa y los coagulantes para queso.
En la UE, el Reglamento (CE) n.º 1332/2008 exige que las enzimas alimentarias sean evaluadas por la Autoridad Europea de Seguridad Alimentaria (EFSA) y autorizadas por la Comisión Europea mediante el procedimiento común de autorización. La Comisión Europea mantiene un Registro de Enzimas Alimentarias para las solicitudes presentadas, cuya actualización está disponible desde febrero de 2026, y que pone de relieve la actividad de revisión en curso y la utilidad práctica de la inclusión en la lista de la Unión para un acceso amplio en todos los Estados miembros.
Análisis de la cadena de valor
La cadena de valor de las enzimas lácteas comienza con la selección de cepas y los insumos iniciales (de origen microbiano o vegetal), y continúa con la fermentación, la recuperación y purificación posteriores, la formulación en polvo o líquido, y la documentación de calidad y normativa para cumplir con los requisitos de seguridad alimentaria para el procesamiento de productos lácteos. Los productores industriales suministran las enzimas directamente a los fabricantes de productos lácteos (para leche, queso, yogur, postres y fórmulas infantiles) o a través de distribuidores de ingredientes que brindan asistencia técnica local, apoyo en la dosificación y gestión de la cadena de frío o la estabilidad, según la formulación.
La actividad en 2026 pone de manifiesto cómo la capacidad, la tecnología de plataforma y el soporte de aplicaciones impulsan la generación de valor en toda la cadena de valor. Kerry inauguró un centro de fabricación de biotecnología ampliado en Carrigaline, condado de Cork, para aumentar la producción de lactasa destinada a productos lácteos sin lactosa y bajos en azúcar, lo que subraya la contribución de las grandes plantas de producción integradas a la garantía de suministro y un rendimiento constante. Paralelamente, Dyadic Applied BioSolutions e Inzymes ApS anunciaron la comercialización prevista para 2026 de una quimosina bovina recombinante no animal, lo que refleja el creciente interés en los coagulantes derivados de la fermentación y la forma en que las colaboraciones conectan las plataformas de expresión y las capacidades de desarrollo con la comercialización posterior en la fabricación de queso.
Panorama competitivo
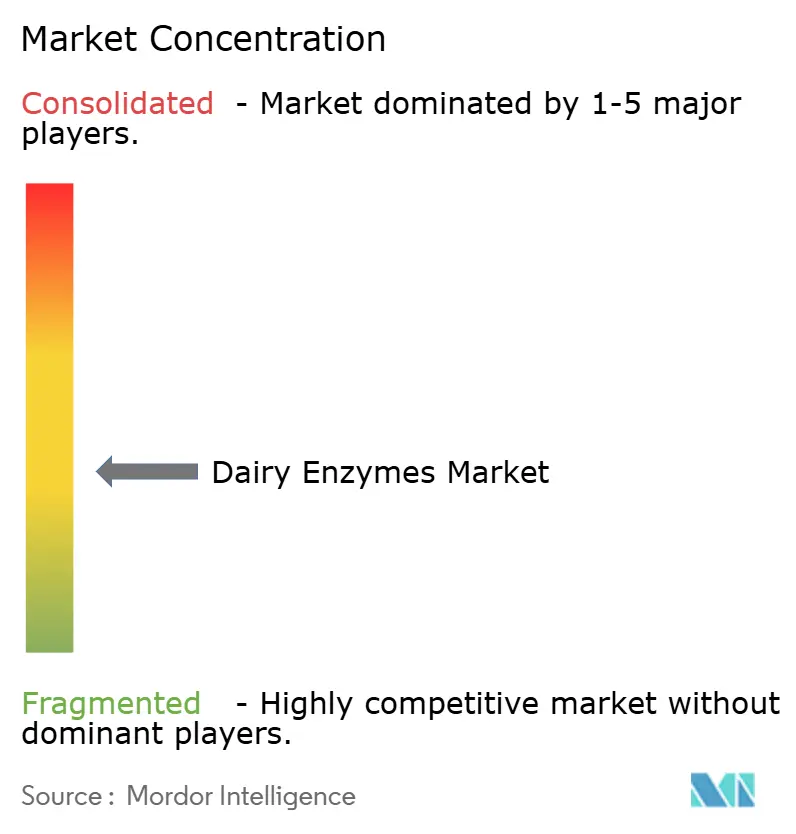
El mercado de enzimas lácteas se caracteriza por una fragmentación moderada, con numerosos actores globales y regionales que compiten activamente. Las empresas se centran en estrategias como el desarrollo de nuevos productos, la expansión geográfica y las adquisiciones para fortalecer su posición en el mercado. Varias empresas líderes están expandiendo su alcance global mediante la adquisición de fabricantes en mercados internacionales para mejorar su capacidad operativa. Entre las empresas destacadas que operan en el mercado de enzimas lácteas se encuentran International Flavors & Fragrances Inc., DSM-Firmenich, Kerry Group plc y Amano Enzyme Inc., entre otras.
Estas empresas están aprovechando las oportunidades de crecimiento en los mercados emergentes para diversificar sus carteras de productos y abordar las necesidades cambiantes de diversos segmentos de clientes. Las estrategias competitivas se centran cada vez más en los avances tecnológicos, como la fermentación de precisión, las prácticas de producción sostenibles y las soluciones enzimáticas personalizadas. Estas innovaciones buscan satisfacer las demandas específicas de los consumidores de mejorar el sabor, la textura y los perfiles nutricionales de los productos lácteos. Además, la reciente fusión entre Novozymes y Chr. Hansen creó una entidad combinada con capacidades mejoradas en la producción de enzimas y cultivos lácteos, lo que demuestra la tendencia de consolidación de la industria hacia soluciones integradas.
Las tendencias de innovación indican un enfoque significativo en las plataformas biotecnológicas, lo que permite el rápido desarrollo y la optimización de enzimas adaptadas a aplicaciones específicas en el sector lácteo. Las empresas también están adoptando estrategias de integración vertical, combinando la producción de enzimas con el desarrollo de cultivos lácteos para ofrecer soluciones integrales a los fabricantes de lácteos. La fusión de DSM y Firmenich en 2022 ha dado lugar a una entidad combinada con ingresos anuales superiores a los 12 XNUMX millones de euros. Esta integración ha mejorado las capacidades de la empresa en aplicaciones de sabor, textura y salud, especialmente en el desarrollo de formulaciones enzimáticas especializadas para el procesamiento de lácteos, posicionándola como líder del mercado.
Líderes de la industria de enzimas lácteas
-
DSM Firmenich
-
Grupo Kerry plc
-
amano enzima inc.
-
International Flavors & Fragrances Inc.
-
Novozymes A / S
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Kerry Group plc inauguró un centro de producción biotecnológica ampliado en Carrigaline, condado de Cork, Irlanda, para aumentar la producción de enzimas lactasa destinadas a productos lácteos sin lactosa y bajos en azúcar. Esta iniciativa refuerza la garantía de suministro para las grandes empresas procesadoras de lácteos y facilita una adopción más rápida del procesamiento enzimático a escala industrial.
- Septiembre de 2025: dsm-firmenich lanzó su serie de cultivos rotativos Dairy Safe, que ofrece cepas productoras e inmunes a la nisina, orientadas a la bioprotección y el control de la fermentación en quesos duros y semiduros. Esto amplía las soluciones más allá de las enzimas y contribuye a obtener resultados de producción de queso más consistentes para los fabricantes que gestionan el deterioro y la variabilidad del proceso.
- Mayo de 2024: Biocatalysts Ltd lanzó las enzimas proteasas Promod 327L y Promod 295L para la hidrólisis de proteínas a medida en aplicaciones de alimentos y bebidas, incluidos los productos lácteos. Estas proteasas amplían las herramientas para el diseño de sabor y funcionalidad en ingredientes proteicos, reforzando el papel de las enzimas especializadas en formulaciones lácteas diferenciadas.


Alcance del informe sobre el mercado mundial de enzimas lácteas
Las enzimas son proteínas que tienen funciones biológicas. Las enzimas de la leche provienen de la leche nativa, la contaminación bacteriana en el aire y las bacterias que se agregan intencionalmente para la fermentación. En la industria láctea, se requieren algunas enzimas para la producción de queso, yogur y otros productos lácteos, mientras que otras se utilizan de manera más especializada para mejorar la textura o el sabor. El mercado mundial de enzimas lácteas está segmentado por tipo en lactasa, lipasa, proteasas, cuajo microbiano y otros tipos. El mercado está segmentado por aplicación en leche, queso, yogur, postres y helados, fórmula infantil y otras aplicaciones. El informe también incluye la segmentación geográfica del mercado. Basado en Geografía, el estudio analiza las enzimas lácteas en los mercados emergentes y establecidos en todo el mundo, incluidos América del Norte, Europa, Asia-Pacífico, América del Sur y Medio Oriente y África. El informe ofrece el tamaño del mercado y las previsiones para el mercado de enzimas lácteas en valor (millones de dólares) para todos los segmentos anteriores.
| La lactasa |
| La lipasa |
| Las proteasas |
| Cuajo microbiano |
| Otros |
| Microbiano |
| Animal |
| Planta |
| Liquid |
| Polvo/Granulado |
| Leche |
| Queso |
| Yogurt |
| Postres y Helados |
| Leche de fórmula para lactantes |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Resto de Medio Oriente y África |
| Por Tipo | La lactasa | |
| La lipasa | ||
| Las proteasas | ||
| Cuajo microbiano | ||
| Otros | ||
| Por fuente | Microbiano | |
| Animal | ||
| Planta | ||
| Por formulario | Liquid | |
| Polvo/Granulado | ||
| por Aplicación | Leche | |
| Queso | ||
| Yogurt | ||
| Postres y Helados | ||
| Leche de fórmula para lactantes | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de enzimas lácteas?
El mercado de enzimas lácteas alcanzó los USD 0.95 mil millones en 2026 y se proyecta que alcance los USD 1.33 mil millones para 2031 con una CAGR del 6.88%.
¿Qué tipo de enzima genera más ingresos?
La lactasa lidera, con el 33.62% de los ingresos de 2025 debido a la creciente demanda de productos lácteos sin lactosa.
¿Por qué son dominantes las fuentes microbianas?
Proporcionan el 72.83% de los ingresos gracias a la fermentación escalable, la pureza constante y la amplia aceptación regulatoria según la lista QPS de la EFSA.
¿Qué segmento de aplicaciones está creciendo más rápido?
Se proyecta que el yogur se expanda a una tasa de crecimiento anual compuesta (CAGR) del 8.54 % hasta 2031 gracias al lanzamiento de productos funcionales y probióticos.
Última actualización de la página:



