

Tamaño y participación del mercado de maquinaria de envasado de productos lácteos
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
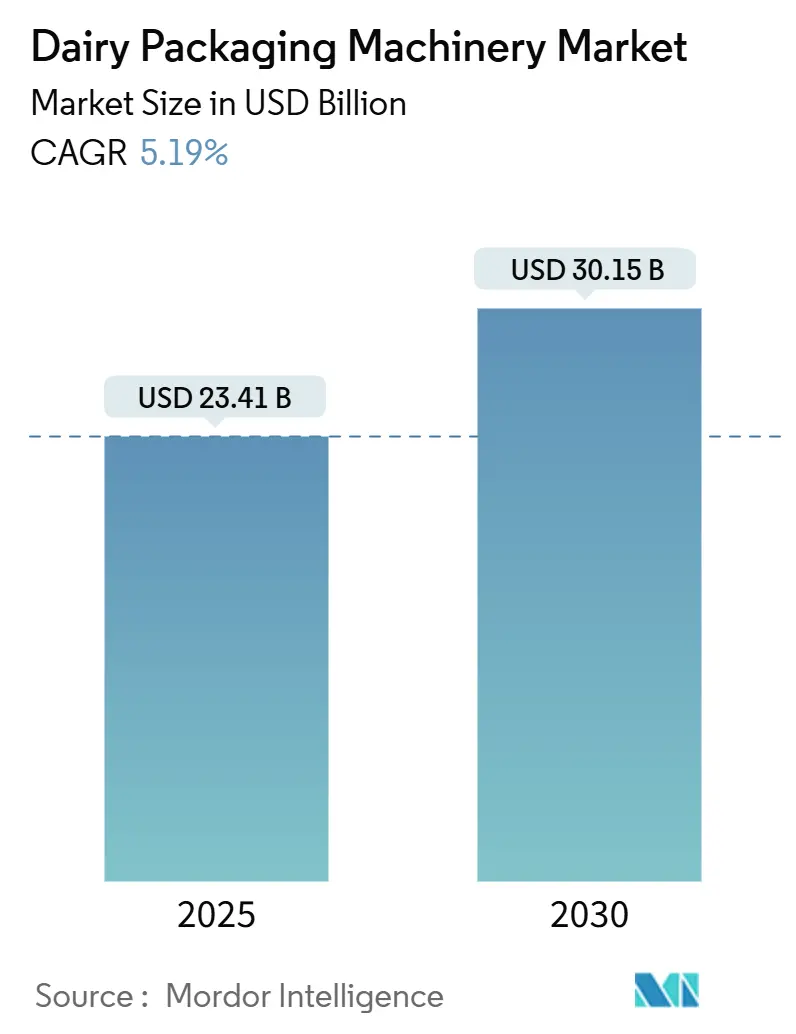
| Tamaño del mercado (2025) | USD 23.41 mil millones |
| Tamaño del mercado (2030) | USD 30.15 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.19% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
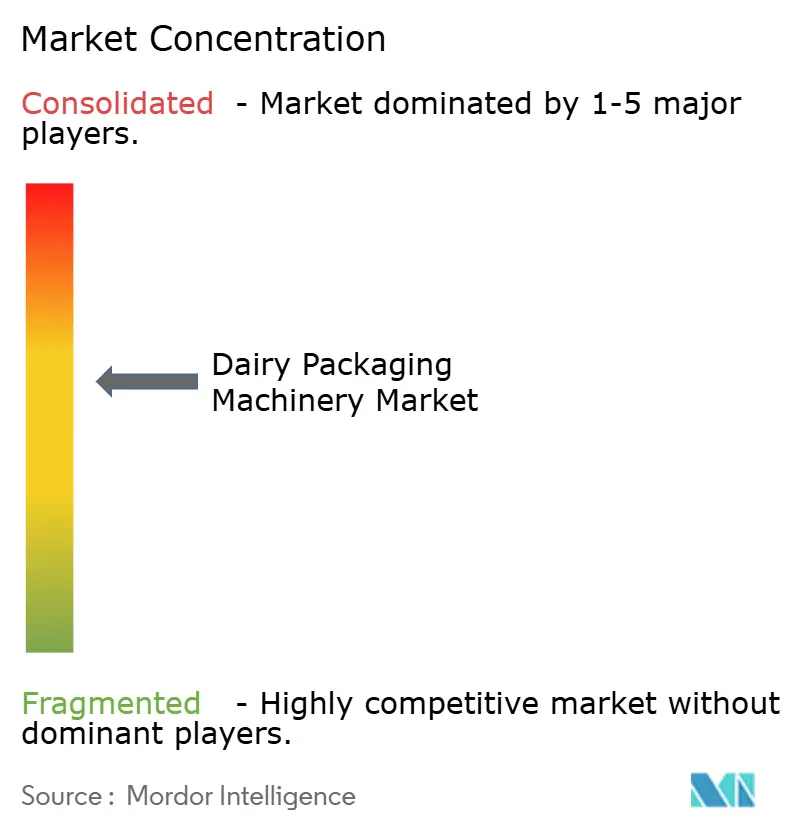
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de maquinaria de envasado de productos lácteos por Mordor Intelligence
El mercado de maquinaria de envasado de productos lácteos alcanzó los 23.41 millones de dólares en 2025 y se prevé que llegue a los 30.15 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 5.19 % durante este periodo. Este impulso refleja las inversiones sostenidas en soluciones integradas de llenado, sellado y paletizado que mejoran la eficiencia de las líneas de producción y, al mismo tiempo, se alinean con las normativas globales de sostenibilidad. La persistente escasez de mano de obra ha elevado los sistemas totalmente automáticos a un papel dominante en las grandes plantas, si bien las alternativas semiautomáticas atraen a las empresas procesadoras de tamaño medio que buscan un equilibrio entre costes y capacidad. Los formatos de cartón y bolsa siguen dividiendo la demanda: los envases de cartón se mantienen firmes en el mercado de la leche líquida, mientras que las bolsas experimentan un auge gracias a la tendencia al control de porciones, que resulta atractiva para los consumidores preocupados por su salud. Europa sigue siendo el principal centro regional gracias a sus ecosistemas de fabricación consolidados y a sus estrictas normas sobre residuos, mientras que Asia-Pacífico presenta el crecimiento más dinámico, impulsado por la expansión de la cadena de frío y el aumento del consumo per cápita de productos lácteos. La intensidad competitiva es moderada, y los principales proveedores están acelerando las fusiones y adquisiciones para añadir formatos flexibles, impresión digital y manipulación de materiales reciclables a sus carteras.
Conclusiones clave del informe
- Por tipo de máquina, el segmento de equipos de llenado capturó el 38.26% de la cuota de mercado de maquinaria de envasado de productos lácteos en 2024.
- Se prevé que el mercado de maquinaria de envasado de productos lácteos en bolsas y sobres, según el tipo de envase, crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.09% entre 2025 y 2030.
- Por nivel de automatización, el segmento de líneas totalmente automáticas capturó el 67.52% de la cuota de mercado de maquinaria de envasado de productos lácteos en 2024.
- Se prevé que el mercado de maquinaria de envasado de productos lácteos para yogur y productos fermentados, según su aplicación, crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.83% entre 2025 y 2030.
- Por geografía, Europa capturó el 29.48% de la cuota de mercado de maquinaria de envasado de productos lácteos en 2024.
Tendencias y perspectivas del mercado mundial de maquinaria de envasado de productos lácteos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de formatos lácteos individuales | + 2.8% | Global, con mayor impacto en Norteamérica y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Automatización para paliar la escasez de mano de obra en el sector lácteo | + 3.2% | Global, particularmente agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Los mandatos de sostenibilidad impulsan los paquetes ligeros | + 2.1% | Núcleo de Europa y América del Norte, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la logística de la cadena de frío en los mercados emergentes | + 2.9% | Asia Pacífico, Oriente Medio y África, América Latina | Mediano plazo (2-4 años) |
| La impresión digital permite la proliferación de SKU | + 1.7% | Global, liderado por los mercados desarrollados | Corto plazo (≤ 2 años) |
| Las regulaciones gubernamentales sobre seguridad alimentaria se endurecen. | + 2.4% | Global, con diferentes plazos de cumplimiento | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de formatos de lácteos individuales
Los consumidores urbanos prefieren yogures en porciones individuales, leche embotellada y palitos de queso que se adaptan a su ritmo de vida ajetreado. Los lanzamientos de productos monodosis representaron más del 40 % de todas las nuevas referencias de productos lácteos en 2024, lo que impulsó a los procesadores a invertir en llenadoras de alta velocidad que mantienen la precisión con volúmenes más pequeños. Los envasadores adoptan válvulas de dosificación de precisión y herramientas de cambio rápido para minimizar el desperdicio de material y maximizar el tiempo de actividad. Esta tendencia también fomenta la adopción de transportadores inteligentes que manipulan envases primarios más ligeros sin dañarlos. Los fabricantes de maquinaria aprovechan este cambio para ofrecer módulos de inspección integrados que verifican la integridad del sellado en cada envase antes de enviarlo al proceso de empaquetado. A medida que los minoristas amplían su surtido en los estantes, el mercado de maquinaria de envasado de productos lácteos gana estabilidad a largo plazo gracias a las actualizaciones periódicas que respaldan la proliferación de referencias.
Automatización para paliar la escasez de mano de obra en el sector lácteo
El empleo en la industria alimentaria cayó un 3.2 % en 2024, y la falta de personal cualificado impulsa la inflación salarial en las plantas de envasado. Las grandes empresas procesadoras responden implementando robots para el empaquetado de cajas, el paletizado y el sellado secundario, reduciendo las horas de trabajo hasta en un 60 %. Los proveedores de maquinaria observan una creciente demanda de cobots plug-and-play que pueden modernizar las líneas existentes sin largos periodos de inactividad. Mientras tanto, las pequeñas empresas lácteas adoptan llenadoras semiautomáticas que requieren un operario por línea en lugar de tres. Las estrategias de los proveedores ahora hacen hincapié en las interfaces hombre-máquina (HMI) intuitivas y el diagnóstico remoto, que acortan el periodo de aprendizaje de los operarios. De este modo, el mercado de maquinaria de envasado de productos lácteos se beneficia de ambos extremos del espectro de la automatización: soluciones totalmente automáticas de alta inversión y líneas semiautomáticas de costes controlados.
Mandatos de sostenibilidad que impulsan paquetes ligeros
El Reglamento de Envases y Residuos de Envases de la Unión Europea de 2024 obliga a que el plástico contenga un 30 % de material reciclado para 2030 e impone objetivos progresivos de reducción de peso. Los fabricantes de equipos originales (OEM) responden con módulos de conformado servoaccionados que permiten el uso de calibres más finos sin comprometer la resistencia a la carga superior. El interés por las soluciones monomateriales aumentó un 45 % en 2024, ya que los procesadores buscaban envases fáciles de reciclar, lo que impulsó los pedidos de mordazas de sellado adaptables y sistemas de vacío que admiten nuevas composiciones químicas de películas. Los proveedores mejoran el software de diseño para simular cargas de tensión, lo que permite a los clientes validar conceptos de menor calibre antes de invertir en utillaje. Estos cambios refuerzan la tendencia del mercado de maquinaria de envasado de productos lácteos hacia una ingeniería que ahorra material.
Expansión de la logística de la cadena de frío en los mercados emergentes
India incrementó su capacidad de almacenamiento en frío a 37.5 millones de toneladas métricas en 2024, mientras que China amplió su distribución refrigerada a ciudades de menor tamaño. Gracias a una refrigeración fiable, los procesadores utilizan envases asépticos y ESL que permiten un transporte más largo sin deteriorarse. Las líneas FFS horizontales que producen bolsas tipo almohada de larga duración están ganando popularidad para leches saborizadas, yogures y bebidas probióticas. Los fabricantes de equipos originales (OEM) integran módulos UHT en línea, creando sistemas llave en mano que reducen el espacio necesario para el procesamiento y el envasado. A medida que la cadena de frío se expande en el Sudeste Asiático y América Latina, el mercado de maquinaria de envasado de productos lácteos experimenta una nueva ola de compras de equipos por primera vez, lo que impulsa los ingresos por la base instalada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Elevada inversión inicial de capital para maquinaria avanzada | -1.8% | Global, más pronunciado en los mercados en desarrollo | Corto plazo (≤ 2 años) |
| Volatilidad en los precios del acero inoxidable y la resina | -1.4% | Global, con variaciones en la cadena de suministro regional | Corto plazo (≤ 2 años) |
| Escasez de operarios cualificados en las regiones en desarrollo | -1.1% | Asia Pacífico, Oriente Medio y África, América Latina | Mediano plazo (2-4 años) |
| Tiempo de inactividad de la máquina debido a líneas complejas de múltiples formatos | -0.9% | A nivel mundial, afectando a las operaciones de alto volumen. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Elevada inversión inicial de capital para maquinaria avanzada
Las llenadoras asépticas llave en mano pueden costar 10 millones de dólares, lo que equivale aproximadamente a cuatro años de flujo de caja para una empresa láctea de tamaño mediano. En 2024, el 34 % de las empresas procesadoras pospusieron las actualizaciones, alegando limitaciones presupuestarias. Las dificultades de financiación impulsan la demanda de máquinas modulares que amplían la capacidad por fases. Los proveedores introducen modelos de propiedad por suscripción que incluyen mantenimiento y actualizaciones de software, lo que reduce los gastos. Si bien estos modelos facilitan la adopción, alargan los ciclos de venta, lo que modera ligeramente el crecimiento del mercado de maquinaria de envasado de productos lácteos en regiones con recursos financieros limitados.
Volatilidad en los precios del acero inoxidable y la resina
Las interrupciones en el suministro de níquel provocaron fluctuaciones en los precios del acero inoxidable de hasta un 20 % en 2024. De igual manera, los precios al contado del polietileno se dispararon debido a la escasez de materia prima, lo que generó mayores recargos por materiales en las cotizaciones de maquinaria. Los grandes fabricantes de equipos originales (OEM) cubren sus riesgos con contratos de suministro plurianuales, pero los fabricantes más pequeños deben repercutir los recargos a los compradores, lo que incrementa los costos de los proyectos. Los procesadores responden extendiendo los plazos de validez de las licitaciones, negociando precios indexados y postergando las decisiones de compra, lo que atenúa la aceleración a corto plazo del mercado de maquinaria para envasado de productos lácteos.
Análisis de segmento
Por tipo de máquina: Integración de combustibles FFS Momentum
En 2024, los equipos de llenado representaron el 38.26 % del mercado de maquinaria de envasado de productos lácteos, lo que refleja su indispensabilidad en la producción de leche líquida, yogur y crema. Estas máquinas son la base de la mayoría de las líneas de alta velocidad, que pueden superar los 40 000 envases por hora, lo que genera una demanda constante de modernización de boquillas y sistemas CIP. Por otro lado, las unidades de formado, llenado y sellado (FFS) son las que experimentan el crecimiento más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 6.55 %, gracias a que integran el formado, la dosificación y el sellado en un solo chasis, reduciendo así el espacio necesario. Se prevé que el mercado de maquinaria de envasado de productos lácteos para soluciones FFS aumente de X mil millones de dólares en 2025 a Y mil millones de dólares en 2030, lo que subraya el interés de los procesadores por la integración con un único proveedor. Las variantes horizontales se centran en los envases tipo stick y las bolsas tipo almohada, mientras que las verticales dominan el mercado del queso rallado y la leche en polvo. Gracias a la integración directa de la robótica en las estaciones de descarga de las FFS, se optimiza el almacenamiento intermedio posterior, lo que hace que esta tecnología sea aún más atractiva para los operadores que buscan optimizar costos.
Los módulos de sellado, embalaje y encajado siguen siendo vitales, pero evolucionan hacia bloques enchufables que se conectan a una plataforma común de control de línea. Los paletizadores incorporan cada vez más herramientas de extremo de brazo que permiten alternar entre cajas y paquetes retractilados en menos de cinco minutos, garantizando así el tiempo de actividad en plantas que gestionan múltiples referencias. Las máquinas especializadas, como las sopladoras-estiradoras para botellas de yogur PET, generan ingresos estables, aunque modestos, enriqueciendo el mercado general de maquinaria de envasado de productos lácteos gracias a su experiencia en aplicaciones específicas.
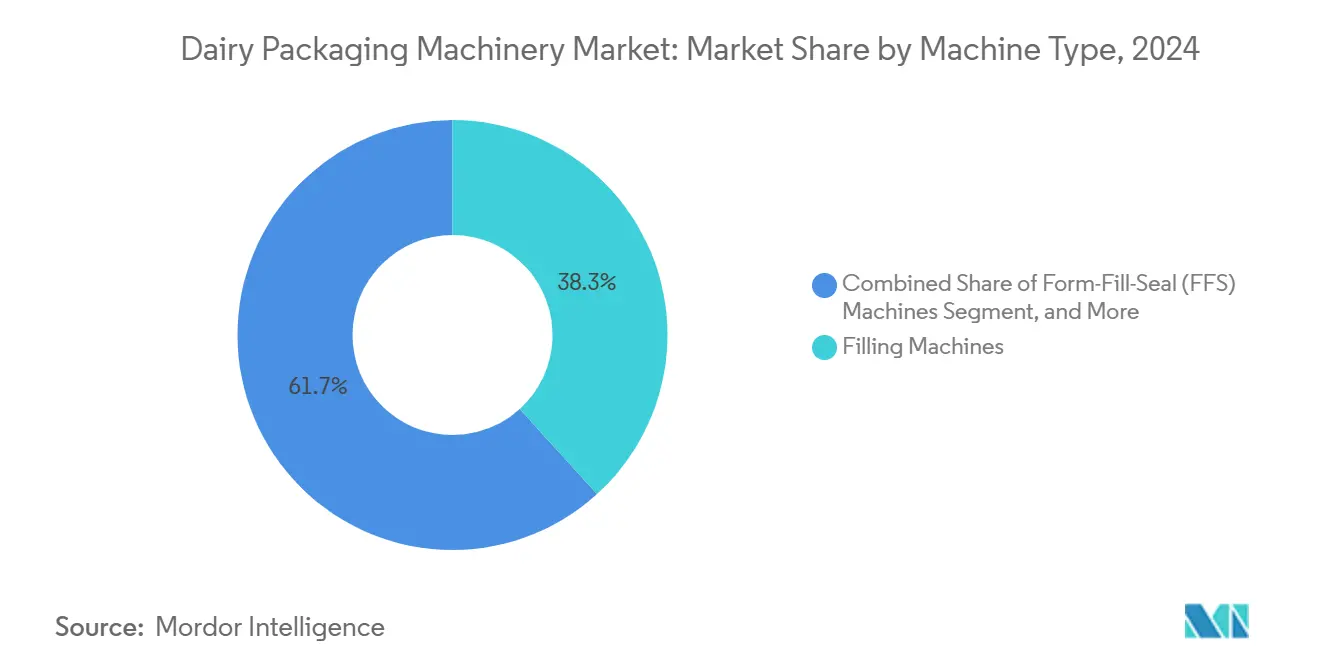
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de envase: Los formatos flexibles aceleran
Los envases de cartón mantuvieron una cuota de mercado del 41.49 % en 2024, impulsados por su uso consolidado en la leche UHT, donde la integridad aséptica es fundamental. Su contenido de fibra renovable se alinea con las puntuaciones ecológicas del sector minorista, lo que ayuda a mantener el volumen de ventas a pesar del aumento de la competencia. Sin embargo, las bolsas y los sobres registran una tasa de crecimiento anual compuesto (TCAC) del 7.09 %, lo que se traduce en el mayor crecimiento incremental del mercado de maquinaria de envasado de productos lácteos. Las bolsas ofrecen un 25 % menos de material que las botellas rígidas, lo que resulta especialmente atractivo en las economías emergentes, donde el coste por litro se analiza con lupa. Empresas como Amul utilizan envases tipo stick para la leche con chocolate, dirigidos al público escolar, mientras que Milky Mist utiliza envases doypack para el yogur bebible. Estos cambios incrementan la demanda de sistemas FFS horizontales multilínea equipados con kits de cambio de troqueles que permiten alternar entre volúmenes de llenado de 90 ml y 200 ml en una hora.
Las líneas de envasado en botella siguen siendo fundamentales para la leche saborizada premium y los shots probióticos, gracias al avance de Sidel en la reducción del peso del PET en un 15%, anunciado en 2024. Los formatos de vaso y tarrina son ideales para yogures y postres para comer con cuchara; los desapiladores servoaccionados permiten ahora el uso de cuatro máquinas a la vez, lo que aumenta la productividad sin ocupar más espacio. Los envases al vacío especializados para queso presentan altas barreras de oxígeno, lo que exige termoformadoras equipadas con inyección de gas en línea. En conjunto, estas diversas necesidades impulsan la variedad tecnológica y, al mismo tiempo, refuerzan el amplio alcance del mercado de maquinaria de envasado de productos lácteos.
Por nivel de automatización: Demanda de doble vía
Las líneas totalmente automatizadas representaron el 67.52 % de las instalaciones de 2024. Integran llenadoras, selladoras y encajadoras en entornos de datos de circuito cerrado que alertan a los técnicos antes de que las averías se agraven. Los paneles de control en la nube permiten a los responsables de línea supervisar la OEE en múltiples plantas, una función muy valorada por las multinacionales lácteas. Esta conectividad premium garantiza los precios de gama alta que impulsan los precios de venta promedio en el mercado de maquinaria de envasado de productos lácteos.
Las configuraciones semiautomáticas están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.26 %, especialmente en el sudeste asiático y el África subsahariana, donde los procesadores están migrando de operaciones manuales a mecanizadas. Estas unidades suelen constar de una llenadora volumétrica combinada con un sistema de tapado manual, lo que reduce las necesidades de capital en un 40 % en comparación con la automatización completa. Los fabricantes de equipos originales (OEM) ahora ofrecen kits de actualización, lo que permite a las plantas incorporar posteriormente capacidades robóticas de recogida y colocación, garantizando así la viabilidad futura de la inversión. Esta trayectoria divergente confirma que el mercado de maquinaria de envasado de productos lácteos abarca una amplia gama de niveles de madurez, minimizando las fluctuaciones cíclicas.

Por aplicación: El yogur impulsa la innovación
La leche representó el 31.71 % de los ingresos en 2024 y sigue siendo la categoría principal del mercado de maquinaria de envasado de productos lácteos, garantizando los pedidos esenciales de llenadoras de alto volumen y cerradoras de cartones. Los proyectos de recarga se realizan cada siete años a medida que las llenadoras se desgastan, lo que asegura los ingresos base de los fabricantes de equipos originales (OEM). Sin embargo, el yogur es el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 6.83 %, impulsado por sus beneficios para la salud digestiva y su popularidad como postre. Los envases individuales, que van desde los de 80 g de proteína hasta las variantes griegas de 150 g, requieren herramientas ágiles que permitan cambiar rápidamente el diámetro del borde. Las máquinas con cabezales de doble dosificación ahora incorporan purés de frutas al yogur en línea, eliminando los pasos de premezcla y aumentando la producción. Esta complejidad incrementa los ingresos por repuestos para los OEM, un factor importante, aunque a menudo pasado por alto, para el tamaño del mercado de maquinaria de envasado de productos lácteos.
Los pedidos de maquinaria para queso se centran en termoformadoras al vacío que dan forma a panes de diferentes tamaños, mientras que la mantequilla requiere líneas de envasado en papel de aluminio que ofrecen una estética impecable. Los envases para helado se benefician de llenadoras intermitentes capaces de marmolear las salsas sin que se esparzan. Los productos lácteos especiales, como el kéfir y el lassi, utilizan llenadoras de pistón higiénicas equipadas con boquillas antiespumantes, lo que demuestra que la reología del producto influye en la selección de la maquinaria en el mercado de envasado de productos lácteos.
Análisis geográfico
Europa representó el 29.48 % de las ventas mundiales en 2024, impulsada principalmente por fabricantes de maquinaria alemanes e italianos que suministran líneas de producción llave en mano en todo el continente. Las normas de diseño ecológico de la UE agilizan la adopción de equipos compatibles con PET reciclado, lo que obliga a los procesadores a sustituir los detectores de metales tradicionales por unidades de rayos X que distinguen los contaminantes de escamas recicladas. Francia y el Reino Unido siguen modernizando sus líneas de yogur con envasadoras robotizadas, mientras que los países nórdicos invierten en productos lácteos de origen vegetal que requieren tecnologías de llenado con menor formación de espuma. Los procesadores de Europa del Este acceden a fondos de la UE para subvenciones a la automatización, lo que garantiza una sólida cartera de equipos de reemplazo que sustenta el mercado de maquinaria de envasado de productos lácteos.
Se prevé que la región de Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 7.36 % hasta 2030, la más rápida de todas las regiones. Los grupos lácteos chinos están incorporando líneas de envasado aséptico con capacidad para producir hasta 48 000 envases por hora como parte de sus estrategias de expansión en zonas rurales, mientras que las cooperativas indias están poniendo en marcha llenadoras modulares de bolsas que pueden ampliar por fases. La expansión de las cadenas de frío en Indonesia y Vietnam genera una nueva demanda de llenadoras de botellas ESL. Paralelamente, surgen fabricantes de equipos originales (OEM) locales, pero los proveedores globales mantienen su ventaja competitiva gracias a la validación de esterilidad comprobada y a la disponibilidad global de repuestos. En conjunto, estas dinámicas incrementan año tras año la cuota de mercado de Asia en el sector de la maquinaria de envasado de productos lácteos.
América del Norte muestra un crecimiento sostenido, impulsado por la robótica que ahorra mano de obra y la modernización de la impresión digital. Los procesadores estadounidenses pagan primas por la inspección en línea que cumple con la normativa de trazabilidad en constante evolución de la FDA, lo que incentiva la actualización de las plantas existentes. México observa una creciente adopción de robots para el armado de cajas, a medida que las empresas lácteas orientadas a la exportación buscan certificaciones estadounidenses. Sudamérica, liderada por Brasil, presencia una mecanización gradual del envasado de queso, conforme las marcas nacionales buscan integrarse al comercio minorista moderno. Oriente Medio y África registran focos de alto crecimiento donde los gobiernos subsidian la autosuficiencia lechera, lo que impulsa la compra de llenadoras básicas. En conjunto, la diversificación geográfica mitiga el riesgo de concentración en el mercado de maquinaria de envasado de productos lácteos.

Panorama competitivo
La concentración del sector es moderada, con los cinco principales proveedores —Krones AG, Sidel Group, Syntegon Technology, GEA Group y Tetra Pak— acaparando aproximadamente el 45 % de los ingresos globales. Cada empresa combina su experiencia en envasado con adquisiciones complementarias para ampliar su oferta de formatos flexibles. La adquisición de Neostarpack por parte de Krones en 2024 reforzó su cartera de bolsas, mientras que Sidel hizo hincapié en la tecnología de aligeramiento de botellas, que reduce el PET en un 15 %. Syntegon presentó una línea preparada para PET reciclado, con el objetivo de cumplir con la normativa europea PPWR.
GEA amplió su planta en China un 40%, reduciendo los plazos de entrega en la región. Tetra Pak invirtió 218 millones de dólares en I+D para el reciclaje de cartón en circuito cerrado, consolidando aún más su ecosistema integral. Las empresas de tamaño medio, como Italianpack, aprovechan su conocimiento regional y su especialización en nichos de mercado para conseguir pedidos específicos para sus plantas. La diferenciación competitiva se centra ahora en los gemelos digitales, el análisis de la eficiencia global de los equipos (OEE) y la consultoría de sostenibilidad aplicada a la maquinaria. A medida que los procesadores se consolidan a nivel mundial, los proveedores que ofrecen plataformas de estandarización multisitio y mantenimiento predictivo están bien posicionados para aumentar su cuota de mercado en el sector de la maquinaria de envasado de productos lácteos.
Las empresas emergentes que desarrollan sensores inteligentes para la verificación de sellado o el equilibrado de líneas mediante IA encuentran socios OEM receptivos y deseosos de integrar dichos módulos y ampliar sus ingresos por servicios. La competencia de precios se intensifica en los equipos básicos de final de línea, lo que impulsa a los proveedores a ofrecer garantías extendidas. En general, la rivalidad es constructiva, ya que fomenta la innovación sin desencadenar guerras de precios que reduzcan los márgenes en el mercado de maquinaria de envasado de productos lácteos.
Líderes de la industria de maquinaria de envasado de productos lácteos
Krones AG
Grupo Sidel
SIG Combibloc Grupo AG
IMA Industria Máquinas Automáticas SpA
Grupo GEA AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2024: Krones AG completó la adquisición de Neostarpack por 85 millones de euros (92.6 millones de dólares), ampliando así sus capacidades en bolsas y sobres.
- Septiembre de 2024: Syntegon Technology ha lanzado una línea sostenible capaz de procesar PET 100% reciclado.
- Agosto de 2024: ProMach adquirió HMC Products por 45 millones de dólares, fortaleciendo la cobertura horizontal de FFS en el sector lácteo.
- Mayo de 2024: Tetra Pak anunció una inversión de 200 millones de euros (218 millones de dólares) en tecnología de reciclaje.
Alcance del informe sobre el mercado mundial de maquinaria de envasado de productos lácteos
| Máquinas de llenado |
| Máquinas de formado, llenado y sellado (FFS) |
| Máquinas de sellado |
| Máquinas para envolver |
| Sistemas de encartonado y embalaje en cajas |
| Máquinas paletizadoras |
| Otros tipos de máquinas |
| Cartones |
| Botellas |
| Bolsas y sobres |
| Tazas y tinas |
| Otro tipo de embalaje |
| Totalmente automática |
| Semiautomático |
| Leche |
| Queso |
| Yogur y productos fermentados |
| Mantequilla y Untables |
| Helados y Postres Helados |
| Otras aplicaciones |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de máquina | Máquinas de llenado | ||
| Máquinas de formado, llenado y sellado (FFS) | |||
| Máquinas de sellado | |||
| Máquinas para envolver | |||
| Sistemas de encartonado y embalaje en cajas | |||
| Máquinas paletizadoras | |||
| Otros tipos de máquinas | |||
| Por tipo de embalaje | Cartones | ||
| Botellas | |||
| Bolsas y sobres | |||
| Tazas y tinas | |||
| Otro tipo de embalaje | |||
| Por nivel de automatización | Totalmente automática | ||
| Semiautomático | |||
| por Aplicación | Leche | ||
| Queso | |||
| Yogur y productos fermentados | |||
| Mantequilla y Untables | |||
| Helados y Postres Helados | |||
| Otras aplicaciones | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de maquinaria de envasado de productos lácteos en 2025?
Está valorado en 23.41 millones de dólares y se proyecta que ascienda a 30.15 millones de dólares en 2030.
¿Qué segmento de equipos lidera la demanda actual?
Las máquinas llenadoras representan la mayor cuota de ingresos, con un 38.26%, debido a su papel universal en las líneas de producción de productos lácteos líquidos y cultivados.
¿Por qué las bolsas crecen más rápido que las cajas de cartón?
Las bolsas utilizan un 25% menos de material, se ajustan a las tendencias de control de porciones y permiten una distribución rentable en los mercados emergentes.
¿Qué región se está expandiendo más rápido?
Se prevé que la región Asia-Pacífico registre una tasa de crecimiento anual compuesto (TCAC) del 7.36% hasta 2030, gracias a las mejoras en la infraestructura de la cadena de frío y al aumento del consumo de productos lácteos.
¿Cómo influye la escasez de mano de obra en la compra de maquinaria?
Las plantas están invirtiendo fuertemente en líneas totalmente automatizadas y robótica que reducen el número de operarios hasta en un 60%.
¿Qué papel desempeñan las regulaciones de sostenibilidad?
Las normativas de la UE y de Norteamérica que exigen contenido reciclado y reducción del peso están orientando la demanda hacia máquinas capaces de procesar envases monomateriales más finos.


