

Tamaño y participación en el mercado de análisis de datos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 108.79 mil millones |
| Tamaño del mercado (2031) | USD 438.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 32.15% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de análisis de datos por Mordor Intelligence
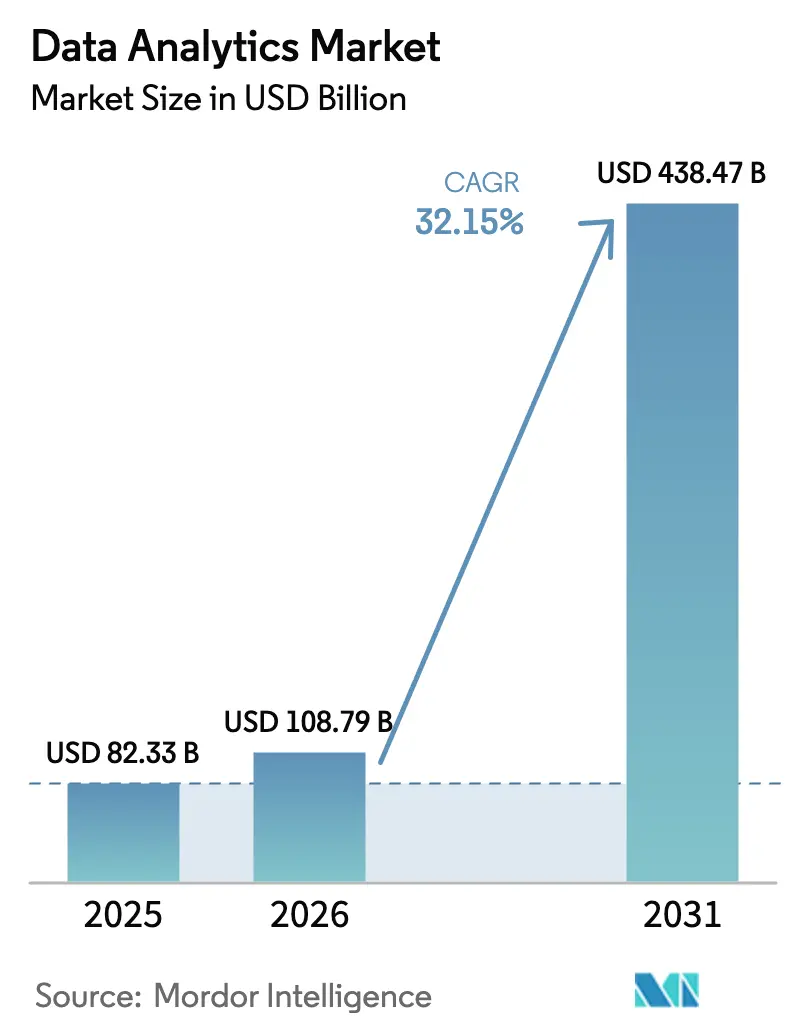
El tamaño del mercado de análisis de datos en 2026 se estima en USD 108.79 mil millones, creciendo desde el valor de USD 82.33 mil millones en 2025 con proyecciones de USD 438.47 mil millones para 2031, creciendo a una CAGR del 32.15% durante 2026-2031. Las arquitecturas nativas de la nube, la automatización impulsada por IA y los crecientes volúmenes de datos empresariales están acelerando la adopción en todos los verticales principales. En 2025, el 77% de las organizaciones enumeran el análisis como la palanca principal para la eficiencia operativa, lo que subraya su cambio de función de soporte a núcleo estratégico [1] Ataccama, “Data Quality Trends Shaping 2025”, ataccama.com . Las mayores exigencias de transparencia regulatoria, la creciente complejidad de las ciberamenazas y la necesidad de soporte de decisiones en tiempo real amplifican aún más la adopción de soluciones. La intensidad competitiva está aumentando a medida que los proveedores de plataformas agregan lenguaje natural y funciones de IA agente a ofertas establecidas para aumentar la productividad del usuario y reducir la fricción de la brecha de habilidades.
Conclusiones clave del informe
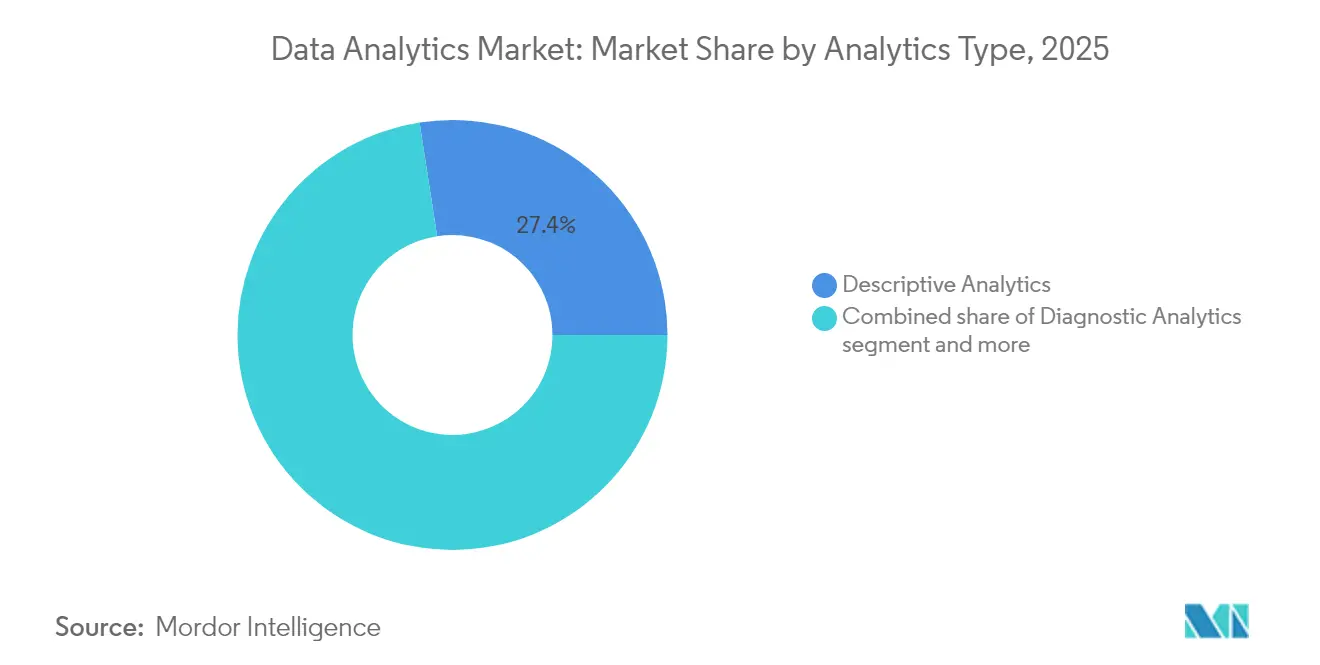
- Por tipo de análisis, el análisis descriptivo lideró con el 27.45 % de la participación de mercado en análisis de datos en 2025, mientras que se prevé que el análisis prescriptivo registre una CAGR del 32.72 % hasta 2031.
- Por solución, la gestión de datos representó el 24.60 % del mercado de análisis de datos en 2025; se proyecta que la inteligencia de seguridad avance a una CAGR del 33.45 % hasta 2031.
- Por aplicación, la gestión de relaciones con el cliente tuvo una participación del 17.65 % del mercado de análisis de datos en 2025, mientras que la gestión de riesgos y fraude crecerá a una CAGR del 33.60 % hasta 2031.
- Por modelo de implementación, las plataformas locales retuvieron el 64.25 % del mercado de análisis de datos de 2025, pero las soluciones en la nube están creciendo a una CAGR del 33.05 %.
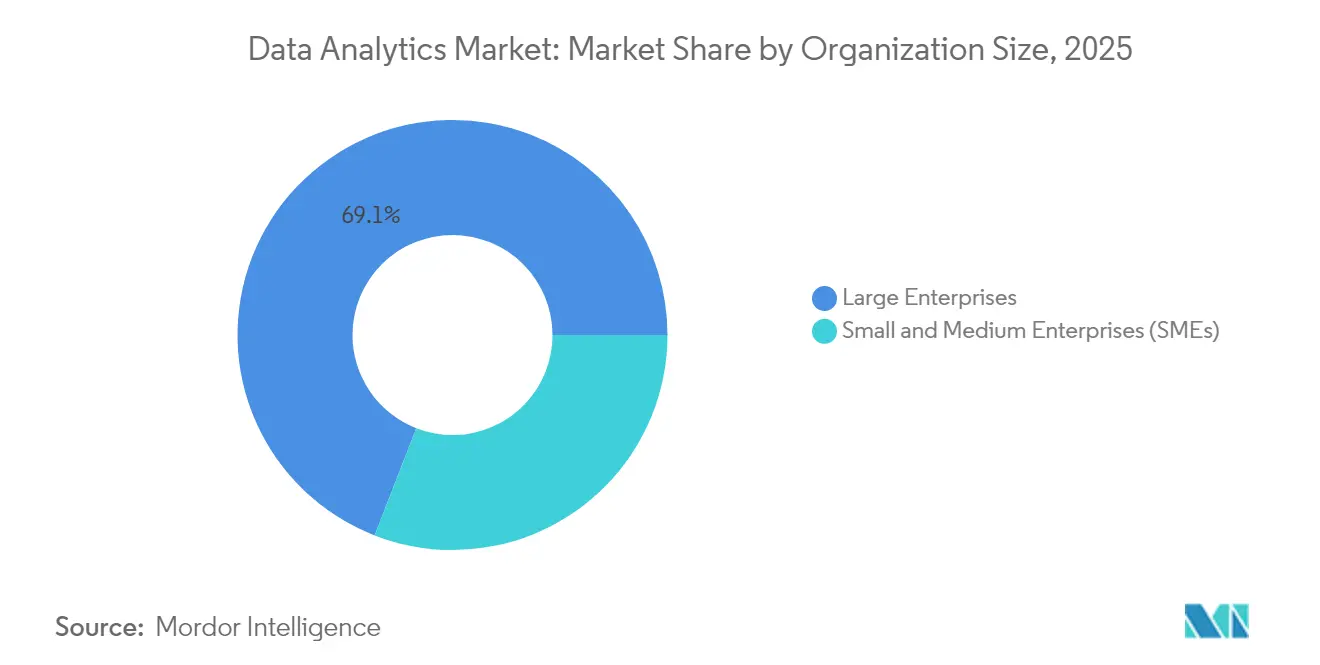
- Por tamaño de organización, las grandes empresas capturaron el 69.10 % de los ingresos en 2025; las pequeñas y medianas empresas registrarán una CAGR del 32.90 % entre 2026 y 2031.
- Por industria de usuario final, la tecnología de la información y las telecomunicaciones lideraron con el 44.20 % de la participación de mercado en análisis de datos en 2025, aunque el sector de la salud ofrecerá la CAGR más rápida del 33.40 %.
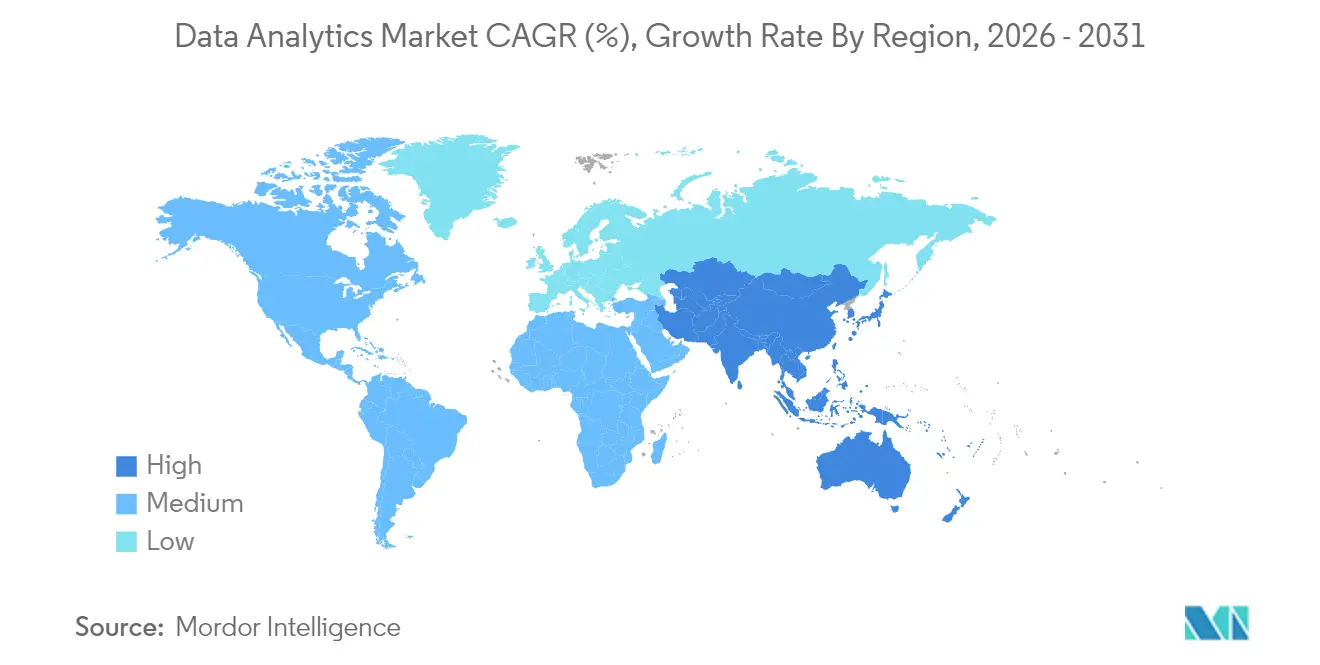
- Por geografía, América del Norte contribuyó con el 32.60% de los ingresos de 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 33.12% durante el mismo horizonte.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de análisis de datos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Explosión de volúmenes de datos empresariales | + 5.0% | Global; mayor en América del Norte y Europa | Mediano plazo (2–4 años) |
| Adopción rápida de análisis nativos de la nube | + 6.0% | Global; adopción temprana en América del Norte | Mediano plazo (2–4 años) |
| La integración de IA y ML aumenta el valor del análisis | + 6.6% | Global; concentrado en centros tecnológicos | Largo plazo (≥ 4 años) |
| Impulso regulatorio para la transparencia de los datos | + 4.0% | América del Norte, Europa, en ascenso en Asia-Pacífico | Mediano plazo (2–4 años) |
| Salas limpias de datos que preservan la privacidad | + 2.7% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Análisis de borde para IoT con latencia crítica | + 2.0% | Global; uso temprano en manufactura y telecomunicaciones | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Explosión de volúmenes de datos empresariales
Los conjuntos de datos a escala de petabytes son ahora rutinarios, especialmente en el sector sanitario, que genera el 30 % de los datos globales y crece un 36 % anual. Solo el 22 % de las empresas considera que su infraestructura es adecuada para las cargas de trabajo de IA, lo que impulsa la inversión hacia la computación distribuida, el almacenamiento en columnas y los motores de consulta acelerados por GPU. Los proveedores que optimizan el coste por consulta a escala están ganando ventaja en el mercado del análisis de datos.
Adopción rápida de plataformas de análisis nativas de la nube
Los precios de consumo flexibles, los servicios gestionados y las integraciones con ecosistemas están convirtiendo los almacenes de datos en la nube en la opción predilecta para muchas cargas de trabajo analíticas. La transición a la nube democratiza la creación de información, y el 51 % de los líderes de datos priorizan el análisis de autoservicio. Sin embargo, la complejidad de la integración y las tarifas de salida están impulsando las arquitecturas híbridas en el mercado del análisis de datos.
La integración de IA y ML aumenta el valor del análisis
La IA agente desbloquea la automatización predictiva y prescriptiva, convirtiendo los paneles estáticos en motores de decisión. Si bien McKinsey cita un aumento de productividad de 4.4 billones de dólares, solo el 1 % de las empresas se consideran maduras en IA. Los módulos de Agente de Inteligencia y Ciencia de Datos de Snowflake ejemplifican cómo las interfaces de lenguaje natural están cerrando la brecha de talento [2] Snowflake, “Lanzamiento del Agente de Inteligencia y Ciencia de Datos de Snowflake”, snowflake.com . Esta tendencia es fundamental para el mercado de análisis de datos porque reduce las barreras de entrada para los usuarios no técnicos.
Impulso regulatorio para la transparencia y la presentación de informes de datos
Dado que se espera que la mayoría de los estados de EE. UU. apliquen las leyes de privacidad para 2025, las empresas están actualizando sus modelos de gobernanza, linaje y consentimiento. El XNUMX % de los líderes de datos temen una erosión competitiva si la gobernanza de la IA se retrasa. Las necesidades de cumplimiento normativo aceleran la demanda de herramientas rastreables y con capacidad de adaptación a las políticas en el mercado del análisis de datos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecientes preocupaciones sobre la privacidad de los datos y la ciberseguridad | -4.6% | Global; agudo en industrias reguladas | Mediano plazo (2–4 años) |
| Escasez de talento analítico capacitado | -4.0% | Global; pronunciado en los mercados emergentes | Corto plazo (≤ 2 años) |
| Examen ESG de cargas analíticas con alto contenido de carbono | -1.7% | Europa, América del Norte; en aumento en todo el mundo | Largo plazo (≥ 4 años) |
| Riesgos de dependencia de proveedores en las distintas pilas de análisis | -1.3% | Global | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecientes preocupaciones sobre la privacidad de los datos y la ciberseguridad
Se prevé que las pérdidas por ciberdelincuencia alcancen los 12 billones de dólares para 2025, lo que intensifica el escrutinio sobre los sistemas de análisis de datos. El Índice de Amenazas de IBM para 2025 muestra la obtención de credenciales en el 28 % de los incidentes y el robo de datos en el 18 % [3] IBM, “IBM Consulting Expands Microsoft Partnership”, ibm.com . Las empresas implementan detección de anomalías basada en IA y cifrado que preserva el formato, pero estos controles pueden ralentizar el acceso a los datos, lo que frena el dinamismo del mercado de análisis de datos.
Escasez de talento analítico capacitado
El 42 % de los líderes en analítica cita la escasez de habilidades como el principal obstáculo. Existe una gran demanda de especialistas en operaciones de aprendizaje automático e ingeniería de datos. AutoML y las herramientas low-code mitigan esta brecha; sin embargo, la supervisión por parte de profesionales cualificados sigue siendo esencial, lo que incrementa los costes y prolonga los plazos de los proyectos en el mercado del análisis de datos.
Análisis de segmento
Por tipo de análisis: Las capacidades prescriptivas desbloquean la acción
La analítica prescriptiva se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 32.72%, lo que indica un cambio de madurez, pasando de la retrospectiva a la prospectiva. El crecimiento del segmento refleja el interés de las empresas por la simulación, la optimización y la orquestación automatizada que asesora sobre los próximos pasos precisos. La analítica descriptiva aún ostenta la mayor cuota, con un 27.45% en 2025, lo que subraya su papel como punto de partida para una cultura basada en datos. La analítica diagnóstica y predictiva proporciona información intermedia sobre causalidad y probabilidad, mientras que los métodos cognitivos analizan datos no estructurados, como imágenes y texto. Esta progresión por capas permite a las organizaciones abordar el continuo analítico sin una proliferación de herramientas. A medida que se extiende la IA, las plataformas híbridas están fusionando paneles descriptivos con agentes prescriptivos, optimizando los flujos de trabajo en el mercado de la analítica de datos.
La inversión en analítica aumentada está reduciendo el umbral de especialización. Una encuesta revela que el 87.9 % de las empresas priorizan la inversión en analítica para obtener una ventaja competitiva. La transición fluida de los resúmenes descriptivos a la puntuación predictiva, y posteriormente a la simulación prescriptiva, optimiza la toma de decisiones. En consecuencia, la industria del análisis de datos está convergiendo hacia plataformas unificadas donde las cadenas de información fluyen sin la sobrecarga de exportación e importación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por solución: La inteligencia de seguridad aborda la evolución de las amenazas
La inteligencia de seguridad está lista para una tasa de crecimiento anual compuesta (TCAC) del 33.45 % a medida que convergen la frecuencia de las brechas de seguridad y la presión regulatoria. Las soluciones modernas integran UEBA, correlación en tiempo real y automatización de estrategias para reducir el tiempo medio de detección. La gestión de datos sigue siendo fundamental, con una participación del 24.60 %, ya que la calidad, el linaje y la catalogación de los datos son requisitos previos para cualquier análisis posterior. Las plataformas de canalización de datos de seguridad, como Cribl, preprocesan, enriquecen y enrutan la telemetría, controlando el exceso de almacenamiento y mejorando la rentabilidad de las consultas.
Las suites de visualización como Domo, Tableau y Power BI están incorporando IA en capas para sugerir automáticamente elementos visuales y generar resúmenes narrativos. Las plataformas de almacenamiento e integración se adaptan a las intersecciones multicloud y locales, mientras que los proveedores de inteligencia empresarial integran análisis en las aplicaciones de primera línea. Estas evoluciones aumentan la adherencia y los costos de cambio, lo que refuerza las ventajas competitivas en el mercado del análisis de datos.
Por aplicación: La gestión de riesgos y fraudes mejora la defensa
La Gestión de Riesgos y Fraude aumentará a una tasa de crecimiento anual compuesta (TCAC) del 33.60 % a medida que la sofisticación de los delitos financieros se intensifica y los reguladores imponen sanciones más severas. Se prevé que el gasto en detección de fraude bancario alcance los 63 200 millones de dólares para 2029. La Gestión de Relaciones con el Cliente (CRM) conserva una cuota del 17.65 %, ya que la interacción personalizada es crucial para los ingresos. Un CRM con analíticas integradas descubre microsegmentos, optimiza la sincronización de las campañas y aumenta el valor del ciclo de vida del cliente.
Las aplicaciones de la cadena de suministro implementan pronósticos predictivos para equilibrar el inventario y evitar interrupciones. El análisis de marketing optimiza la atribución de medios, y el análisis de recursos humanos monitoriza el riesgo de deserción. Los equipos de gestión de activos recurren al mantenimiento predictivo para reducir el tiempo de inactividad. Los módulos de IA multiaplicación, que incluyen PLN para detectores de sentimientos y anomalías para operaciones, unifican las capacidades analíticas y profundizan la integración en todo el mercado del análisis de datos.
Por modelo de implementación: la nube gana velocidad, prevalece el híbrido
Las plataformas en la nube se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 33.05 % gracias a la computación elástica, la economía de las suscripciones y la entrega continua de funciones. Sin embargo, las cargas de trabajo locales representarán el 64.25 % en 2025 debido a las normas de soberanía de datos y la integración de aplicaciones heredadas. La nube pública ofrece una integración rápida, la nube privada protege los conjuntos de datos confidenciales y las arquitecturas híbridas combinan ambas, optimizando la adecuación a las cargas de trabajo.
Cabe destacar que el 33 % de las organizaciones repatriaron al menos una carga de trabajo en 2023 por preocupaciones de costo o latencia, lo que indica un cálculo de implementación más matizado. Por lo tanto, el mercado del análisis de datos se está consolidando en torno a diseños de plataformas que permiten una portabilidad fluida de la carga de trabajo y una orquestación basada en políticas.
Por tamaño de la organización: Las PYMES aceleran la participación
Se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 32.90 %, a medida que los precios de SaaS, la analítica integrada y las interfaces de autoservicio eliminen las barreras históricas de costes. Mientras tanto, las grandes empresas controlan el 69.10 % del gasto actual, aprovechando los presupuestos globales de TI y la capacidad de gestión del cambio. Factores exógenos, como la intensidad competitiva, impulsan la adopción, mientras que inhibidores internos, como la cultura y la falta de competencias, ralentizan el progreso.
Las herramientas de autoservicio que automatizan la preparación de datos y recomiendan las herramientas visuales más adecuadas son fundamentales para las pymes. Un estudio de MDPI destaca las mejoras operativas en las pymes que integran analítica, a pesar de las limitaciones financieras y de talento. La analítica integrada en los sistemas ERP y CRM facilita aún más el aprendizaje, ampliando el público objetivo para los proveedores del mercado de la analítica de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: La atención médica crece gracias a la salud digital
El sector sanitario registrará una tasa de crecimiento anual compuesta (TCAC) del 33.40% a medida que se fusionan la digitalización de la historia clínica electrónica, el reembolso basado en resultados y la adopción de la IA clínica. Se proyecta que el volumen de datos del sector superará al de todos los demás verticales para 2025. El sector de las tecnologías de la información y las telecomunicaciones, con una cuota del 44.20%, continúa utilizando la analítica para optimizar la red y reducir la pérdida de clientes.
BFSI promueve la calificación de riesgos y la prevención del fraude, el comercio minorista aplica información sobre el recompra para la hiperpersonalización, y la manufactura emplea el control de calidad predictivo para reducir las tasas de desperdicio. Las agencias gubernamentales adoptan la analítica para medir el impacto de las políticas y detectar el fraude, mientras que las empresas de servicios públicos de energía se basan en la previsión de la demanda. Estas implementaciones multifacéticas reafirman que el mercado del análisis de datos ofrece valor transversal en todos los sectores.
Análisis geográfico
Mercado de análisis de datos en Norteamérica
Norteamérica generó el 32.60 % de los ingresos de 2025, gracias a la profunda penetración de la nube, la financiación de riesgo y un denso ecosistema de talento analítico. Las empresas estadounidenses lideran la solicitud de patentes de IA y las implementaciones de producción, mientras que los bancos y hospitales canadienses aceleran la modernización analítica. Las empresas manufactureras y minoristas mexicanas invierten en herramientas analíticas de visibilidad de la cadena de suministro. Las regulaciones de privacidad se están fragmentando; la mayoría de los estados promulgarán leyes a medida para 2025, lo que obligará a los proveedores a integrar controles dinámicos de cumplimiento. Por lo tanto, el mercado del análisis de datos prioriza los motores de políticas configurables para los clientes estadounidenses.
Mercado de análisis de datos en APAC y LATAM
Asia-Pacífico es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 33.12 % hasta 2031. China canaliza fondos tecnológicos soberanos hacia infraestructura de IA, las principales empresas de servicios de TI de la India construyen centros globales de análisis, y Japón aplica la analítica en iniciativas de fábricas inteligentes. Corea del Sur se centra en el 5G y la analítica de borde para la optimización de las telecomunicaciones. Las economías de la ASEAN favorecen las implementaciones prioritarias en la nube para minimizar la inversión de capital, y se prevé que la inversión regional en centros de datos duplique la capacidad de América Latina, pasando de 5 6 a 2023 8 millones de dólares en 10 a 2029 XNUMX a XNUMX XNUMX millones de dólares en XNUMX, lo que permitirá gestionar cargas de trabajo distribuidas globalmente. Este impulso consolida a Asia-Pacífico como el núcleo de alto crecimiento del mercado de análisis de datos.
Mercado de análisis de datos en EMEA y Sudamérica
Europa mantiene una sólida adopción impulsada por la Industria 4.0, la innovación en tecnología financiera y los programas nacionales de IA. Alemania y el Reino Unido lideran la fabricación y el análisis financiero, respectivamente, mientras que Francia prioriza la IA sanitaria para la medicina personalizada. El rigor de la gobernanza vinculado al RGPD eleva la demanda de tecnologías que mejoran la privacidad. Oriente Medio y África están escalando la analítica para apoyar iniciativas de diversificación como Saudi Vision 2030, con proyectos de telecomunicaciones y del sector público a la vanguardia. Sudamérica experimenta una creciente adopción de la analítica en la inclusión financiera y la tecnología agrícola, atenuada por la volatilidad macroeconómica. En general, las diferencias regionales se centran en el ritmo más que en el valor, lo que confirma la aplicabilidad universal del mercado de la analítica de datos.
Panorama competitivo
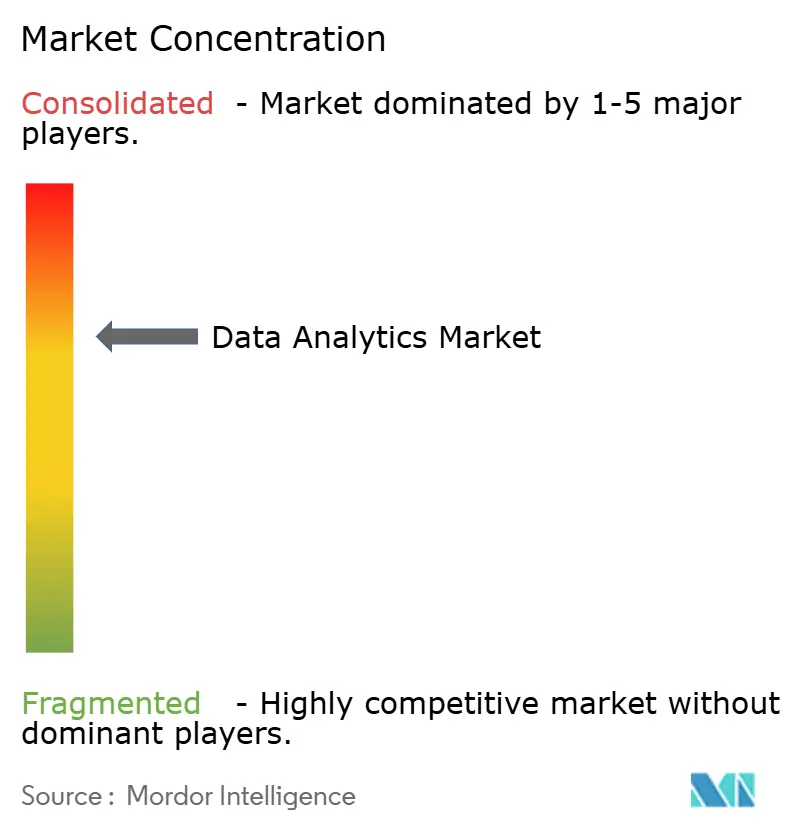
El mercado de análisis de datos está moderadamente consolidado. Los gigantes del software ya existentes integran la analítica con la nube, el ERP y las soluciones de seguridad, creando una dependencia de la plataforma y buscando una expansión total del mercado. La práctica dedicada a Microsoft de IBM moviliza a 33,000 profesionales certificados para ofrecer soluciones conjuntas de IA y nube. Estas alianzas buscan acortar los ciclos de implementación y minimizar el riesgo en grandes transformaciones.
Los disruptores se diferencian mediante la IA con agentes y el enfoque vertical. Los nuevos marcos de agentes de Snowflake permiten consultas en lenguaje natural y la creación automatizada de modelos, desafiando las propuestas de valor tradicionales de la inteligencia empresarial (BI). Las adquisiciones siguen siendo un factor clave de crecimiento: la compra de Seek AI por parte de IBM fortalece la analítica conversacional, y el acuerdo con Bond Radar de 9fin amplía la inteligencia de renta fija en tiempo real. Los proveedores también seleccionan mercados, ofreciendo extensiones a sus socios que cubren las carencias funcionales sin gastos directos de investigación y desarrollo. Estas dinámicas presionan a los actores rezagados para que innoven o se consoliden, lo que mantiene la competencia en el mercado de la analítica de datos.
Los ecosistemas de terceros (consultoras, ISV, hiperescaladores) influyen en las decisiones de compra al certificar integraciones y recomendar arquitecturas de referencia. El panorama de proveedores resultante recompensa a aquellos con API abiertas, sólidas capacidades de gobernanza y canales de procesamiento compatibles con IA. A medida que aumenta la paridad de características, la transparencia de precios, la calidad del servicio y las garantías de soberanía de datos se convierten en factores clave de diferenciación.
Líderes de la industria del análisis de datos
Accenture plc
IBM Corporation
Oracle Corporation
SAS Institute Inc.
Capgemini ES
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Snowflake lanzó Snowflake Intelligence y Data Science Agent, agregando IA agentic para consultas en lenguaje natural y flujos de trabajo de AutoML.
- Junio de 2025: IBM adquirió Seek AI para integrar la consulta de datos conversacionales en Watsonx AI Labs.
- Mayo de 2025: IBM presentó una Práctica de Microsoft con 33,000 expertos certificados para agilizar proyectos conjuntos de IA y nube.
- Mayo de 2025: IBM amplió Watsonx con herramientas de integración híbrida, aumentando la precisión de los datos no estructurados en un 40%.
- Marzo de 2025: 9fin compró Bond Radar para reforzar las capacidades de análisis financiero.
- Febrero de 2025: Google Cloud presentó innovaciones en análisis de datos impulsadas por IA en Next'25, incluidos agentes específicos para cada rol y bases de datos autónomas.
Alcance y metodología
El análisis de datos convierte los datos sin procesar en información procesable. Incluye una variedad de herramientas, tecnologías y procesos que se utilizan para detectar tendencias y resolver problemas mediante el uso de datos. El análisis de datos puede dar forma a los procesos comerciales, mejorar la toma de decisiones y fomentar el crecimiento empresarial.
El mercado de análisis de datos está segmentado por tipo (análisis prescriptivo, análisis predictivo, análisis de clientes, análisis descriptivo, otros tipos), por solución (inteligencia de seguridad, gestión de datos, monitoreo de datos, minería de datos, otras soluciones), por aplicaciones (gestión de la cadena de suministro, planificación de recursos empresariales, gestión de bases de datos, gestión de recursos humanos, otras aplicaciones), por geografía (América del Norte, Europa, Asia-Pacífico, América Latina, Medio Oriente y África). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Analítica descriptiva |
| Análisis de diagnóstico |
| Análisis Predictivo |
| Analítica prescriptiva |
| Análisis Cognitivo |
| Otros tipos |
| Gestión de datos |
| Almacenamiento e integración de datos |
| Herramientas de inteligencia de negocios |
| Extracción de Información |
| Inteligencia y seguridad |
| Visualización de datos y paneles de control |
| Otras soluciones |
| Gestión de la cadena de suministro |
| Customer Relationship Management |
| Gestión de riesgos y fraudes |
| Gestión de Recursos Humanos |
| Optimización de marketing y ventas |
| Gestión de activos y operaciones |
| Otras aplicaciones |
| En el local | |
| Cloud | Nube pública |
| Nube privada | |
| Nube híbrida |
| Pequeñas y medianas empresas (pymes) |
| Grandes empresas |
| Banca, servicios financieros y seguros (BFSI) |
| Salud y ciencias de la vida |
| Tecnologías de la información (TI) y telecomunicaciones |
| Minorista y comercio electrónico |
| Manufactura |
| Gobierno y sector público |
| Energía y servicios Públicos |
| Otros |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| UAE | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de análisis | Analítica descriptiva | ||
| Análisis de diagnóstico | |||
| Análisis Predictivo | |||
| Analítica prescriptiva | |||
| Análisis Cognitivo | |||
| Otros tipos | |||
| Por solución | Gestión de datos | ||
| Almacenamiento e integración de datos | |||
| Herramientas de inteligencia de negocios | |||
| Extracción de Información | |||
| Inteligencia y seguridad | |||
| Visualización de datos y paneles de control | |||
| Otras soluciones | |||
| por Aplicación | Gestión de la cadena de suministro | ||
| Customer Relationship Management | |||
| Gestión de riesgos y fraudes | |||
| Gestión de Recursos Humanos | |||
| Optimización de marketing y ventas | |||
| Gestión de activos y operaciones | |||
| Otras aplicaciones | |||
| Por modelo de implementación | En el local | ||
| Cloud | Nube pública | ||
| Nube privada | |||
| Nube híbrida | |||
| Por tamaño de organización | Pequeñas y medianas empresas (pymes) | ||
| Grandes empresas | |||
| Por industria del usuario final | Banca, servicios financieros y seguros (BFSI) | ||
| Salud y ciencias de la vida | |||
| Tecnologías de la información (TI) y telecomunicaciones | |||
| Minorista y comercio electrónico | |||
| Manufactura | |||
| Gobierno y sector público | |||
| Energía y servicios Públicos | |||
| Otros | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| South Korea | |||
| India | |||
| ASEAN | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| UAE | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de análisis de datos?
El tamaño del mercado de análisis de datos asciende a USD 108.79 mil millones en 2026 y se proyecta que alcance los USD 438.47 mil millones para 2031 con una CAGR del 32.15%.
¿Qué región crecerá más rápido en el mercado de análisis de datos hasta 2031?
Asia-Pacífico lidera el crecimiento con una CAGR del 33.12 % gracias a la adopción agresiva de la nube, las iniciativas de inteligencia artificial del gobierno y la expansión de la capacidad de los centros de datos.
¿Por qué las soluciones de inteligencia de seguridad están superando a otros segmentos de análisis de datos?
El mayor riesgo cibernético y las regulaciones más estrictas impulsan la demanda de análisis que detecten anomalías, automaticen la respuesta y respalden el cumplimiento, lo que genera una CAGR del 33.45 % para la inteligencia de seguridad.
¿Cómo se benefician las PYMES del mercado de análisis de datos?
Las plataformas en la nube asequibles y las herramientas de autoservicio permiten a las pymes implementar análisis sin una gran inversión inicial, lo que impulsa una CAGR del 32.90 % en este segmento.
¿Qué tendencia tecnológica acelera más la adopción del análisis de datos?
La integración de la inteligencia artificial agente y el aprendizaje automático reduce la barrera de habilidades al permitir la consulta en lenguaje natural y la creación automatizada de modelos, lo que acelera la generación de información empresarial.
¿Cuál es la mayor limitación que enfrenta el mercado de análisis de datos?
La creciente preocupación por la privacidad y la ciberseguridad, que se prevé que reduzca la CAGR en 4.6 puntos porcentuales, obliga a las organizaciones a equilibrar la utilidad de los datos con estrictas medidas de protección.


