

Tamaño y participación en el mercado de servicios gestionados de centros de datos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
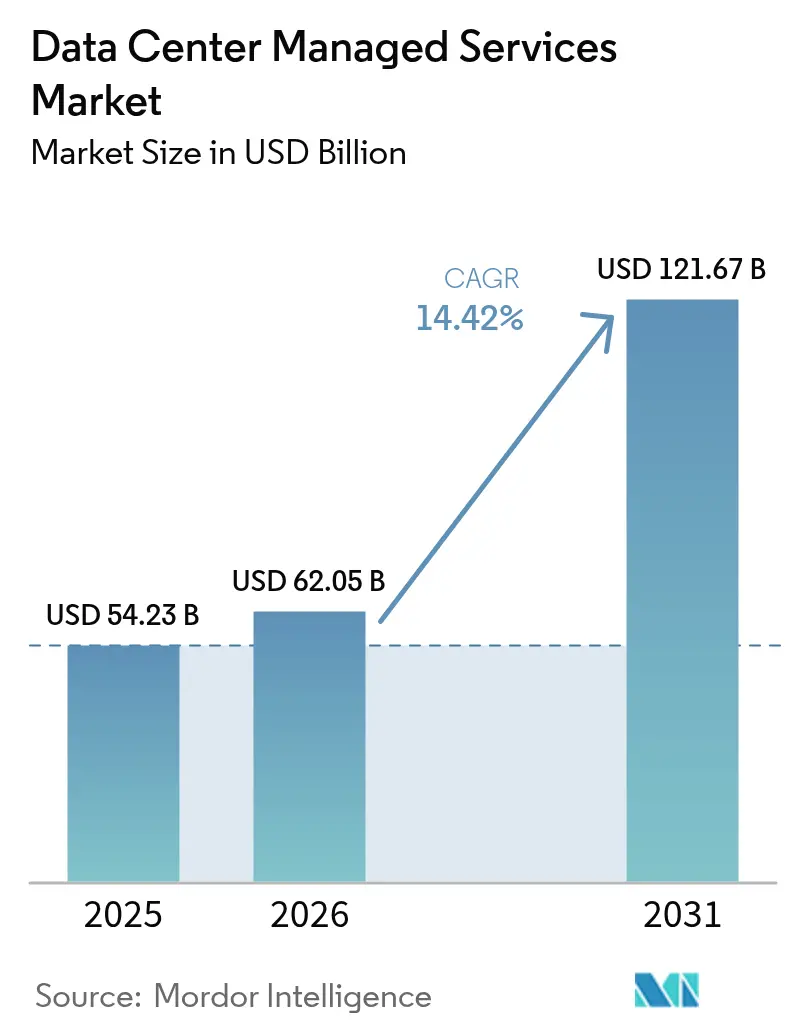
| Tamaño del mercado (2026) | USD 62.05 mil millones |
| Tamaño del mercado (2031) | USD 121.67 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.42% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
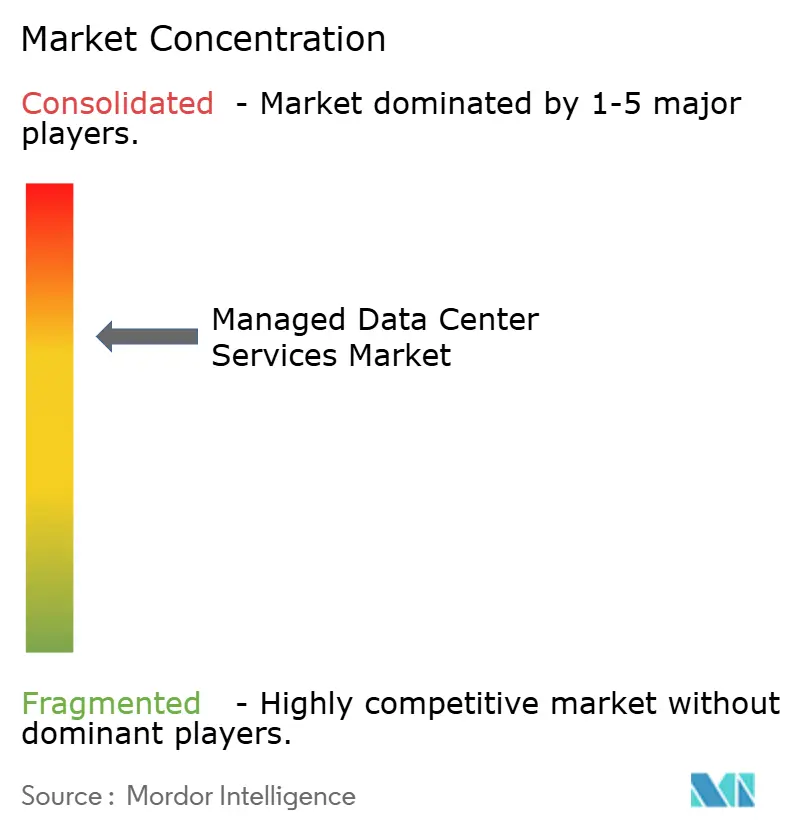
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios gestionados para centros de datos por Mordor Intelligence
Se espera que el mercado de servicios gestionados para centros de datos crezca de 54.23 millones de dólares en 2025 a 62.05 millones de dólares en 2026, y se prevé que alcance los 121.67 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 14.42 % entre 2026 y 2031. La rápida externalización de la complejidad de la infraestructura, la creciente densidad de la carga de trabajo de IA y la necesidad de mitigar las crecientes limitaciones energéticas impulsan esta expansión. Las empresas recurren a los proveedores de servicios gestionados (MSP) para obtener orquestación híbrida rentable, garantía de cumplimiento y cobertura operativa ininterrumpida. Las crecientes exigencias regulatorias, los objetivos de sostenibilidad cada vez más ambiciosos y la creciente escasez de personal cualificado siguen orientando los presupuestos hacia operadores externos. La presión competitiva impulsa la consolidación estratégica, una mayor especialización vertical y ofertas conjuntas con proveedores de hardware de IA para mantener la diferenciación y la resiliencia de los márgenes.
Conclusiones clave del informe
- Por tipo de servicio, la infraestructura de TI administrada lideró con el 41.10 % de la participación de mercado de servicios administrados de centros de datos en 2025; se prevé que los servicios de seguridad administrados se expandan a una CAGR del 15.52 % hasta 2031.
- Por modelo de implementación, las implementaciones en la nube capturaron el 62.30 % del mercado de servicios administrados de centros de datos en 2025, mientras que las arquitecturas híbridas avanzan a una CAGR del 15.21 % hasta 2031.
- Por tipo de centro de datos, las instalaciones de coubicación representaron el 54.10 % del tamaño del mercado de servicios administrados de centros de datos en 2025; los centros de datos de borde y micro registran el mayor crecimiento con una CAGR del 15.07 %.
- Por industria de usuario final, TI y telecomunicaciones tuvieron una participación del 29.20 % del mercado de servicios administrados de centros de datos en 2025, mientras que la atención médica está creciendo más rápido con una CAGR del 15.12 %.
- Por geografía, América del Norte conservó el 41.20 % del tamaño del mercado de servicios administrados de centros de datos en 2025, pero Asia-Pacífico está aumentando a una CAGR del 15.14 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios gestionados para centros de datos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de coubicación impulsada por la hiperescala | + 3.2% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de SLA vinculados a la sostenibilidad | + 1.8% | Ciudades de nivel 1 de Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Operaciones predictivas impulsadas por IA | + 2.9% | Adopción temprana global en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Subcontratación de optimización de costos en la nube | + 2.4% | Centros empresariales de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Implementaciones de centros de datos de borde | + 2.6% | Global, acelerado en Asia-Pacífico, América del Sur | Mediano plazo (2-4 años) |
| Subcontratación de personal especializado en operaciones y seguridad | + 2.1% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de coubicación impulsada por la hiperescala
Los operadores de hiperescala aseguraron más de 1,200 MW de capacidad de coubicación en 2024 para evitar el tiempo de espera de 24 a 36 meses de las construcciones desde cero. Equinix informó una utilización del 89 % en toda su cartera global, mientras que Digital Realty registró USD 1.2 millones en nuevos contratos, lo que subraya la urgencia de espacio disponible de inmediato. [1] Equinix Inc., “Relaciones con los inversores”, equinix.com Los MSP combinan operaciones remotas, optimización de red y seguridad administrada en paquetes llave en mano que reducen los costos generales de los hiperescaladores y aceleran los ciclos de salida al mercado. El efecto es pronunciado en Asia-Pacífico, donde los mandatos soberanos de nube obligan a las asociaciones con proveedores con licencia local.
Operaciones predictivas impulsadas por IA
Las plataformas de monitoreo habilitadas por IA están reduciendo el tiempo de inactividad no planificado en un 30-40% a través del análisis predictivo de fallas. La suite de aplicaciones Maximo de IBM redujo el tiempo medio de resolución en un 35% en los primeros despliegues de centros de datos durante 2024, lo que valida el caso económico para las operaciones aumentadas por IA. [2] IBM, “Maximo Application Suite”, ibm.com Los proveedores que integran la telemetría de los activos de energía, refrigeración y red ofrecen niveles de SLA premium del 15-20%, lo que atrae a las empresas que buscan una mayor confiabilidad sin aumentar el número de empleados.
Implementaciones de centros de datos de borde
Se prevé que la capacidad de Edge se triplique entre 2024 y 2028 a medida que las cargas de trabajo de comercio minorista, manufactura y telecomunicaciones sensibles a la latencia se acerquen a los usuarios finales. Verizon extendió su cobertura de borde móvil a 47 áreas metropolitanas de EE. UU. en 2024, lo que permite un rendimiento de ida y vuelta inferior a 10 milisegundos para análisis en tiempo real y entrenamiento de RA. [3] Verizon Business, “Mobile Edge Computing Solutions”, verizon.com Los MSP están cambiando a modelos de gestión de hub-and-spoke que combinan la orquestación centralizada de IA con soporte de campo localizado.
Adopción de SLA vinculados a la sostenibilidad
Las empresas ahora incorporan requisitos de intensidad de carbono en sus contratos, exigiendo cifras de PUE inferiores a 1.3 y un 75 % de abastecimiento de energía renovable para 2027. Digital Realty destinó 2 millones de dólares a la adquisición de energías renovables y a las mejoras en la refrigeración, con el objetivo de alcanzar la neutralidad de carbono para 2030. La refrigeración líquida cobra impulso, reduciendo el consumo de energía de los enfriadores entre un 20 % y un 30 %, pero los costes de capital suponen un reto para los competidores de gama media.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en la capacidad de la red eléctrica | -2.8% | América del Norte (Norte de Virginia, Phoenix), Europa (Fráncfort, Ámsterdam), Asia-Pacífico (Singapur) | Corto plazo (≤ 2 años) |
| Bloqueo de proveedores y riesgo de repatriación | -1.9% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de mano de obra especializada | -1.6% | Global, más grave en América del Norte y Europa. | Corto plazo (≤ 2 años) |
| Normas reforzadas de soberanía de datos | -1.4% | Europa (GDPR), China (PIPL), India (DPDPA) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en la capacidad de la red eléctrica
Las colas de suministro de servicios públicos se extienden actualmente entre 18 y 36 meses en el norte de Virginia, Fráncfort y Singapur. Dominion Energy detectó un retraso de interconexión de 30 meses en 2024, lo que obligó a los operadores a evaluar mercados secundarios como Ohio y Texas. Los clústeres de IA que buscan bloques contiguos de 50 a 100 MW son los más afectados, lo que ha impulsado a algunos MSP a instalar turbinas de gas o pilas de combustible in situ a pesar de la mayor complejidad.
Bloqueo de proveedores y riesgo de repatriación
Los proyectos de repatriación a la nube suelen duplicar o triplicar los presupuestos debido a las tarifas de salida de datos y la refactorización de aplicaciones. Por lo tanto, las empresas prefieren servicios gestionados híbridos que equilibran costes y control, pero que dependen de los MSP para orquestar las políticas en los entornos locales, de coubicación y de nube pública. Mantener una infraestructura dual aumenta el coste total de propiedad, pero mitiga los cambios unilaterales de precios por parte de los hiperescaladores.
Análisis de segmento
Por tipo de servicio: Los servicios de seguridad superan a la gestión de infraestructura
Los servicios de seguridad gestionados registran una tasa de crecimiento anual compuesta (TCAC) del 15.52 % hasta 2031, la más rápida de todas las capas de servicio. La arquitectura de confianza cero exige responsabilidades por ransomware con un promedio de 4.5 millones de dólares por incidente, y los presupuestos para la adopción de la norma ISO 27001 se destinan a la monitorización continua de amenazas. La infraestructura de TI gestionada aún representa el 41.10 % de la cuota de mercado de los servicios gestionados para centros de datos, lo que subraya su papel como eje central operativo.
Los proveedores están ampliando sus centros de operaciones de seguridad para cumplir con sus compromisos de cobertura 24/7, a la vez que integran instantáneas de almacenamiento inmutables y detección de anomalías basada en IA. El tamaño del mercado de servicios gestionados de centros de datos para servicios de seguridad está a punto de captar una mayor proporción del gasto empresarial a medida que aumentan las sanciones por incumplimiento. Los MSP de nivel medio sin experiencia interna en seguridad suelen buscar adquisiciones para cubrir las carencias de capacidad, una tendencia que se reflejó en el acuerdo de Rackspace de 2024, que amplió su cartera de detección y respuesta gestionadas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de implementación: las arquitecturas híbridas cobran impulso
Las implementaciones en la nube representaron el 62.30 % en 2025, lo que refleja una década de rápida migración; sin embargo, los modelos híbridos están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 15.21 %. Las empresas ven una mejora en la rentabilidad de las cargas de trabajo predecibles 24/7 al mantener el cómputo central local y usar la nube para maximizar la capacidad. Las instituciones de servicios financieros ejemplifican este equilibrio, alojando motores de transacciones en jaulas de coubicación compatibles y aprovechando la analítica en la nube para obtener información de cara al cliente.
Los MSP se diferencian mediante capas de orquestación que abstraen la heterogeneidad de la infraestructura, aplicando políticas uniformes de seguridad y costos. El tamaño del mercado de servicios gestionados de centros de datos vinculados a marcos híbridos aumenta a medida que las leyes de datos soberanos exigen almacenamiento localizado, manteniendo al mismo tiempo la capacidad de respuesta global de las aplicaciones. Los MSP exitosos integran motores de políticas que activan transferencias automatizadas de cargas de trabajo según los umbrales de latencia, costo y cumplimiento, sin interrumpir el servicio.
Por tipo de centro de datos: Las instalaciones perimetrales desafían el dominio de la coubicación
La coubicación sigue dominando con una cuota del 54.10 %, impulsada por hiperescaladores que alquilan bloques de megavatios llave en mano. Sin embargo, las instalaciones edge y micro están escalando a una tasa de crecimiento anual compuesta (TCAC) del 15.07 %, ya que la analítica minorista, la maquinaria autónoma y la realidad aumentada (RA) móvil exigen una latencia de milisegundos de un solo dígito. Lumen añadió 120 centros de datos edge en EE. UU. en 2024, lo que subraya el potencial de crecimiento de las topologías distribuidas.
La cuota de mercado de los servicios gestionados de centros de datos, que poseen las implementaciones edge, está aumentando a medida que los MSP introducen planos de control radiales que impulsan la inferencia de IA a los nodos locales, a la vez que centralizan las cargas de trabajo de entrenamiento. Los líderes en coubicación responden combinando centros de interconexión en el centro de la ciudad con anexos edge suburbanos, integrando servicios gestionados con un solo contrato que abarcan ambos niveles. Los obstáculos para la estandarización persisten debido a las pilas de hardware específicas de cada proveedor, lo que limita las economías de escala.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: el sector sanitario impulsa la expansión más rápida
Los sectores de TI y telecomunicaciones aún generan el 29.20 % de los ingresos de 2025, mientras que el sector sanitario está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 15.12 %. Las consultas de telesalud aumentaron del 5 % de las consultas en EE. UU. en 2019 al 38 % en 2024, lo que intensificó la demanda de infraestructuras de alojamiento y recuperación ante desastres que cumplan con la HIPAA. Las cargas de trabajo de los historiales médicos electrónicos requieren almacenamiento de alta densidad, lo que impulsa a los proveedores a integrar análisis basados en GPU para imágenes y diagnósticos.
El sector de servicios gestionados de centros de datos se está expandiendo para incluir unidades de negocio especializadas en atención médica, con personal certificado por HITRUST. BFSI, comercio minorista y fabricación también migran sistemas críticos a entornos gestionados, buscando garantías de disponibilidad 24/7 y cumplimiento normativo. Los sectores de energía, servicios públicos y gobierno priorizan la convergencia tecnológica operativa y las configuraciones con aislamiento de aire, manteniendo una adopción constante, aunque comparativamente más lenta.
Análisis geográfico
Mercado de servicios gestionados para centros de datos en Norteamérica
Norteamérica conservó el 41.20 % de participación en 2025. Las limitaciones energéticas en el norte de Virginia, Phoenix y Silicon Valley impulsan la expansión de nueva capacidad hacia Columbus, Dallas y Atlanta, donde las empresas de servicios públicos ofrecen excedentes de carga y los precios de los terrenos se mantienen moderados. Canadá aprovecha la energía hidroeléctrica y los climas más fríos para atraer cargas de trabajo con tolerancia a la latencia, mientras que México alberga despliegues costeros orientados a Sudamérica. Un ecosistema MSP consolidado y una sólida cultura de externalización empresarial respaldan el liderazgo regional.
Mercado de servicios gestionados para centros de datos en la región Asia-Pacífico
Asia-Pacífico crece a una tasa de crecimiento anual compuesta (TCAC) del 15.14 % hasta 2031, la más rápida entre las regiones. La Ley de Seguridad de Datos de China y la Ley de Protección de Datos Personales Digitales de la India impulsan la implementación de infraestructuras localizadas, impulsando la demanda en Pekín, Bombay y Bangalore. Japón enfrenta desafíos de capacidad en Tokio, por lo que está trasladando las construcciones a Osaka. La moratoria de Singapur sobre nuevos permisos hasta 2027 canaliza la inversión hacia Malasia e Indonesia. Las estrategias de nube soberana y los programas de subsidios gubernamentales respaldan la sólida expansión de la región.
Mercado de servicios gestionados para centros de datos en EMEA
Europa genera ingresos considerables, con Alemania, el Reino Unido y Francia como principales pilares. La cartera de pedidos de energía de Fráncfort prolonga los ciclos de aprobación más allá de los 24 meses. La dinámica del Brexit fomenta la implantación de dos emplazamientos en las jurisdicciones de la UE y el Reino Unido. Los países nórdicos ofrecen redes 100 % renovables y ventajas de refrigeración gratuita, aunque la mayor latencia para las poblaciones de Europa central limita su adopción para cargas de trabajo en tiempo real. Oriente Medio, con los Emiratos Árabes Unidos y Arabia Saudí a la cabeza, invierte fuertemente en la diversificación de sus economías, mientras que el progreso de África sigue siendo desigual, salvo en Sudáfrica y Nigeria.

Panorama regulatorio
La regulación se está volviendo más estricta en torno a la presentación de informes de sostenibilidad, la soberanía de los datos y la garantía de seguridad, lo que aumenta la carga de cumplimiento para los proveedores de servicios gestionados (MSP) y los socios de coubicación. En la Unión Europea, el Reglamento Delegado (UE) 2024/1364 de la Comisión pone en marcha la presentación de informes de rendimiento energético para los centros de datos, exigiendo a los operadores con una demanda de energía de TI de 500 kW o superior que informen a una base de datos europea a partir de septiembre de 2024 y con una periodicidad anual a partir de entonces. Los requisitos adicionales de divulgación de indicadores de rendimiento energético orientados al cliente se aplican a los operadores de coubicación y alojamiento compartido a partir del 15 de mayo de 2026, lo que obliga a los MSP a instrumentar las métricas de energía, agua y utilización en entornos multiusuario.
Los controles de seguridad y soberanía también están influyendo en el diseño y la contratación de servicios. En Estados Unidos, los servicios gestionados orientados al gobierno federal se están adaptando a las bases de seguridad gubernamentales en constante evolución, como el Memorando M-25-04 de la OMB (guía para el año fiscal 2025 sobre los requisitos federales de seguridad de la información y gestión de la privacidad) y las Reglas Consolidadas FedRAMP para 2026, que aumentan las expectativas de evaluación continua y evidencia de control compatible con la automatización. En Oriente Medio, el Centro de Seguridad Electrónica de Dubái (parte de Digital Dubai) implementó la versión 3.0 del Reglamento de Seguridad de la Información (ISR), que añade controles de seguridad para centros de datos y restringe el procesamiento de información crítica fuera de los EAU, lo que incrementa la demanda de operaciones en el país, modelos de personal local y una orquestación híbrida transfronteriza estrictamente regulada.
Análisis de la cadena de valor
La cadena de valor abarca a los fabricantes de equipos originales (OEM) de infraestructura (servidores, redes, almacenamiento), proveedores de infraestructura de energía y térmica (UPS, aparamenta, refrigeración líquida y en frío), software de nube y virtualización, herramientas de seguridad, proveedores de conectividad e interconexión, y los integradores de sistemas/MSP que transforman estos componentes en contratos de servicios de diseño, construcción, operación y mantenimiento. En este mercado, los MSP funcionan cada vez más como contratistas principales y coordinadores de compras para operaciones gestionadas a largo plazo, seleccionando pilas de hardware, plataformas de monitorización e IAOps y controles de seguridad, para luego vincularlos a acuerdos de nivel de servicio (SLA) en entornos locales, de coubicación y de nube pública.
Las limitaciones en la fase inicial de la cadena de suministro, en particular el acceso a la red eléctrica y los equipos de largo plazo, afectan el alcance y el precio de los servicios gestionados. Los retrasos en la cadena de suministro y la entrega de equipos críticos, así como los plazos de entrega de energía e interconexión que se extienden a varios años, aumentan el valor de los proveedores que pueden asegurar capacidad con anticipación u ofrecer soluciones modulares. Por ejemplo, SLB y Liberty Energy anunciaron en julio de 2026 una alianza estratégica centrada en infraestructura modular y generación de energía integrada para proyectos globales de centros de datos. En la fase final de la cadena de suministro, las alianzas que combinan operaciones gestionadas con plataformas de IA controladas están ganando visibilidad entre los compradores regulados, como Rackspace Technology y Palantir Technologies, que lanzaron en julio de 2026 un marco operativo que integra Palantir Foundry y AIP con las operaciones gestionadas de Rackspace para implementaciones de IA empresariales soberanas y reguladas.
Panorama competitivo
El mercado de servicios gestionados para centros de datos presenta una fragmentación moderada. Los 10 principales proveedores generan casi la mitad de los ingresos globales. Los líderes en coubicación, Equinix y Digital Realty, amplían su oferta, integrando la seguridad, la red y la gestión de aplicaciones en contratos únicos. Las grandes empresas de servicios de TI, IBM y NTT, amplían sus carteras de infraestructura, fusionando el alojamiento de aplicaciones con la seguridad de confianza cero. Hiperescaladores como Microsoft Azure y Alibaba Cloud difuminan las líneas de servicio al ofrecer operaciones gestionadas para entornos híbridos, lo que intensifica la presión sobre los precios.
Las alianzas estratégicas proliferan. Schneider Electric y NVIDIA se asociaron en 2024 para dar soporte a racks con cargas térmicas superiores a 100 kW. Los MSP que no pueden financiar la refrigeración especializada ni la orquestación de clústeres de IA se enfrentan a una reducción de márgenes. La gestión del edge emerge como un territorio inexplorado, sin un líder claro capaz de gestionar miles de micrositios a escala. Las adquisiciones totalizaron 15 en 2024, lo que refleja la consolidación a medida que las empresas de nivel medio buscan escalabilidad o profundización vertical.
Se continúa invirtiendo en operaciones basadas en IA y en la diferenciación en sostenibilidad. Los proveedores que implementan plataformas de mantenimiento predictivo reportan tasas de abandono un 30 % inferiores a las de sus competidores que aún dependen de procesos manuales. La especialización vertical, en particular en los sectores de la salud y las finanzas, garantiza precios superiores gracias a la experiencia en cumplimiento normativo. Los operadores con escala, compromisos con las energías renovables y automatización con IA están preparados para capturar un crecimiento descomunal.
Líderes de la industria de servicios gestionados de centros de datos
Fujitsu Ltd
Cisco Systems Inc.
Dell EMC
IBM Corporation
AT&T Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Rackspace Technology lanzó un marco operativo con Palantir Technologies que integra Palantir Foundry y AIP con las operaciones gestionadas de Rackspace para ayudar a las empresas reguladas a implementar la IA en producción. Este enfoque combinado vincula la gobernanza de datos y modelos con las operaciones diarias, lo que refuerza la diferenciación de los servicios gestionados en entornos soberanos y con estrictos requisitos de cumplimiento normativo.
- Noviembre de 2025: Hewlett Packard Enterprise destinó 650 millones de dólares para ampliar su plataforma de servicios gestionados GreenLake mediante el despliegue de infraestructura preparada para IA en ocho centros de datos, incluyendo refrigeración líquida diseñada para racks de 200 kilovatios. Esta inversión refuerza la capacidad de HPE para integrar operaciones gestionadas en implementaciones de IA de alta densidad y respalda modelos de entrega híbridos donde las empresas buscan costos de operación predecibles.
- Septiembre de 2024: Schneider Electric y NVIDIA se asociaron para brindar soporte a racks de centros de datos con cargas térmicas superiores a 100 kW. Esta colaboración acelera el desarrollo de arquitecturas de referencia para infraestructuras con refrigeración líquida y alta densidad de IA, que los proveedores de servicios gestionados (MSP) y los operadores de coubicación pueden estandarizar al ofrecer servicios gestionados para cargas de trabajo de próxima generación.
Alcance del informe sobre el mercado global de servicios gestionados para centros de datos
El informe del mercado de servicios gestionados de centros de datos está segmentado por tipo de servicio (infraestructura de TI gestionada, servicios de red gestionados, servicios de seguridad gestionados, almacenamiento y copias de seguridad gestionados, alojamiento de aplicaciones gestionado), modelo de implementación (nube, local, híbrido), tipo de centro de datos (instalaciones de coubicación, sitios propios a hiperescala, sitios empresariales locales, centros de datos perimetrales/micro), sector del usuario final (TI y telecomunicaciones, BFSI, salud, comercio minorista y electrónico, manufactura, gobierno y defensa, energía y servicios públicos) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Infraestructura de TI administrada |
| Servicios de red gestionados |
| Servicios de seguridad gestionados |
| Almacenamiento y copias de seguridad gestionados |
| Alojamiento de aplicaciones gestionadas |
| Cloud |
| En la premisa |
| Híbrido |
| Instalaciones de coubicación |
| Sitios de propiedad de hiperescala |
| Sitios empresariales locales |
| Centros de datos de borde/micro |
| TI y telecomunicaciones |
| BFSI |
| Sector Sanitario |
| Minorista y comercio electrónico |
| Manufactura |
| Gobierno y defensa |
| Energía y servicios Públicos |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Sudamérica | Brazil | |
| Mexico | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de servicio | Infraestructura de TI administrada | ||
| Servicios de red gestionados | |||
| Servicios de seguridad gestionados | |||
| Almacenamiento y copias de seguridad gestionados | |||
| Alojamiento de aplicaciones gestionadas | |||
| Por modelo de implementación | Cloud | ||
| En la premisa | |||
| Híbrido | |||
| Por tipo de centro de datos | Instalaciones de coubicación | ||
| Sitios de propiedad de hiperescala | |||
| Sitios empresariales locales | |||
| Centros de datos de borde/micro | |||
| Por industria del usuario final | TI y telecomunicaciones | ||
| BFSI | |||
| Sector Sanitario | |||
| Minorista y comercio electrónico | |||
| Manufactura | |||
| Gobierno y defensa | |||
| Energía y servicios Públicos | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Sudamérica | Brazil | ||
| Mexico | |||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de servicios gestionados de centros de datos?
El mercado alcanzará los 62.05 mil millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado en 2031?
Se proyecta que alcance los USD 121.67 mil millones, registrando una CAGR del 14.42% entre 2026 y 2031.
¿Qué tipo de servicio se está expandiendo más rápidamente?
Los servicios de seguridad administrados están aumentando a una tasa compuesta anual del 15.52 % gracias a los mandatos de confianza cero y las amenazas de ransomware.
¿Qué región muestra el crecimiento futuro más rápido?
Asia-Pacífico lidera con un pronóstico de CAGR del 15.14 % impulsado por políticas de nube soberana e inversiones a hiperescala.
¿Por qué están ganando popularidad los modelos de implementación híbridos?
Las empresas buscan ahorros de costos, control de latencia y cumplimiento de la soberanía al equilibrar los recursos locales y en la nube.


