

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.87 mil millones |
| Tamaño del mercado (2031) | USD 6.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.08% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
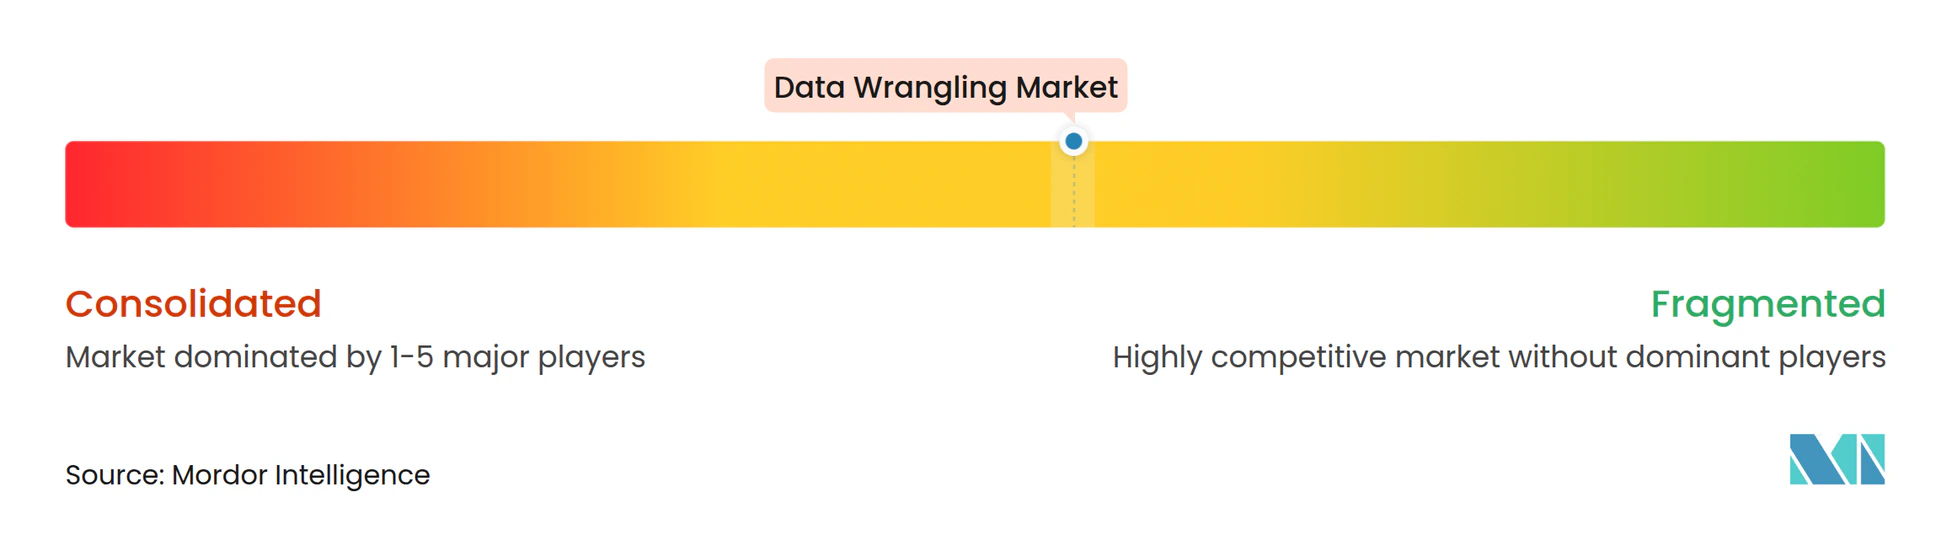
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de manipulación de datos por Mordor Intelligence
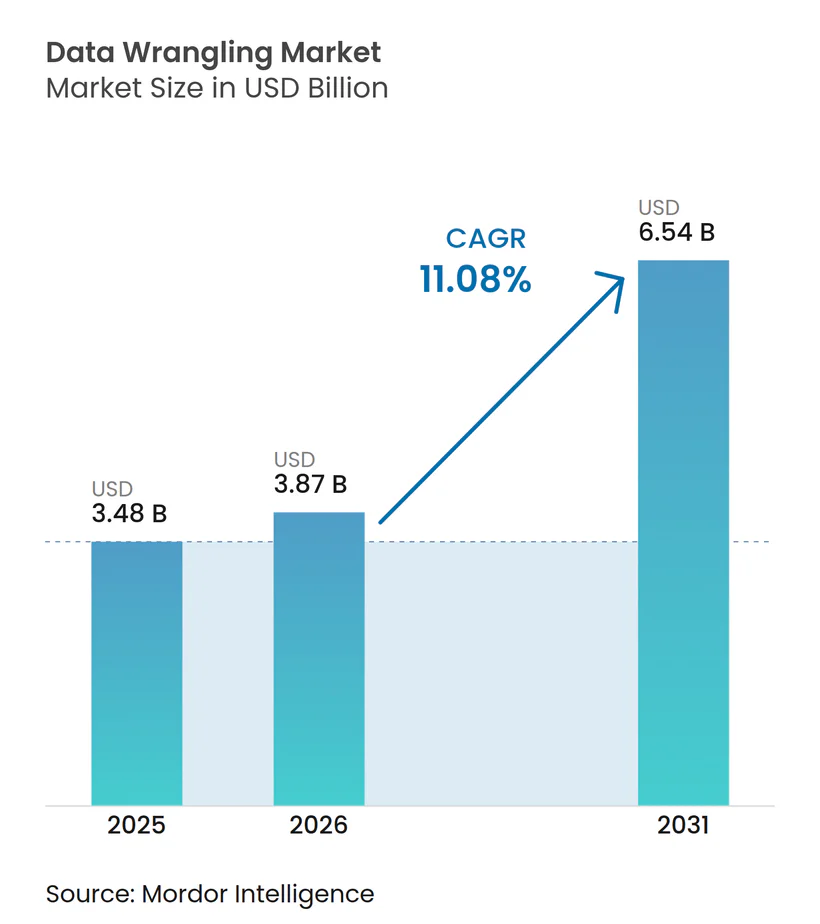
Se espera que el tamaño del mercado de gestión de datos crezca de 3.48 millones de dólares en 2025 a 3.87 millones de dólares en 2026, y se prevé que alcance los 6.54 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 11.08 % entre 2026 y 2031. Durante el período de pronóstico, el crecimiento acelerado de los datos empresariales, la creciente demanda de análisis en tiempo real y la transición de las suites ETL tradicionales a plataformas de preparación basadas en IA seguirán siendo los principales motores de crecimiento. Los proveedores están integrando IA generativa, flujos de transformación de bajo código y conectores de lakehouse para acortar el tiempo de obtención de información y facilitar el autoservicio en los equipos de finanzas, marketing y operaciones. La intensidad competitiva aumenta a medida que los proveedores de nube a hiperescala integran funciones nativas de gestión, lo que obliga a las empresas especializadas en preparación de datos a diferenciarse mediante la automatización específica del dominio y el soporte multimodal. Las nuevas regulaciones que exigen marcos de gobernanza sólidos e informes de linaje refuerzan aún más el impulso de la adopción, incluso cuando el aumento de los costes informáticos impulsa a las empresas hacia modelos de implementación híbridos.
Conclusiones clave del informe
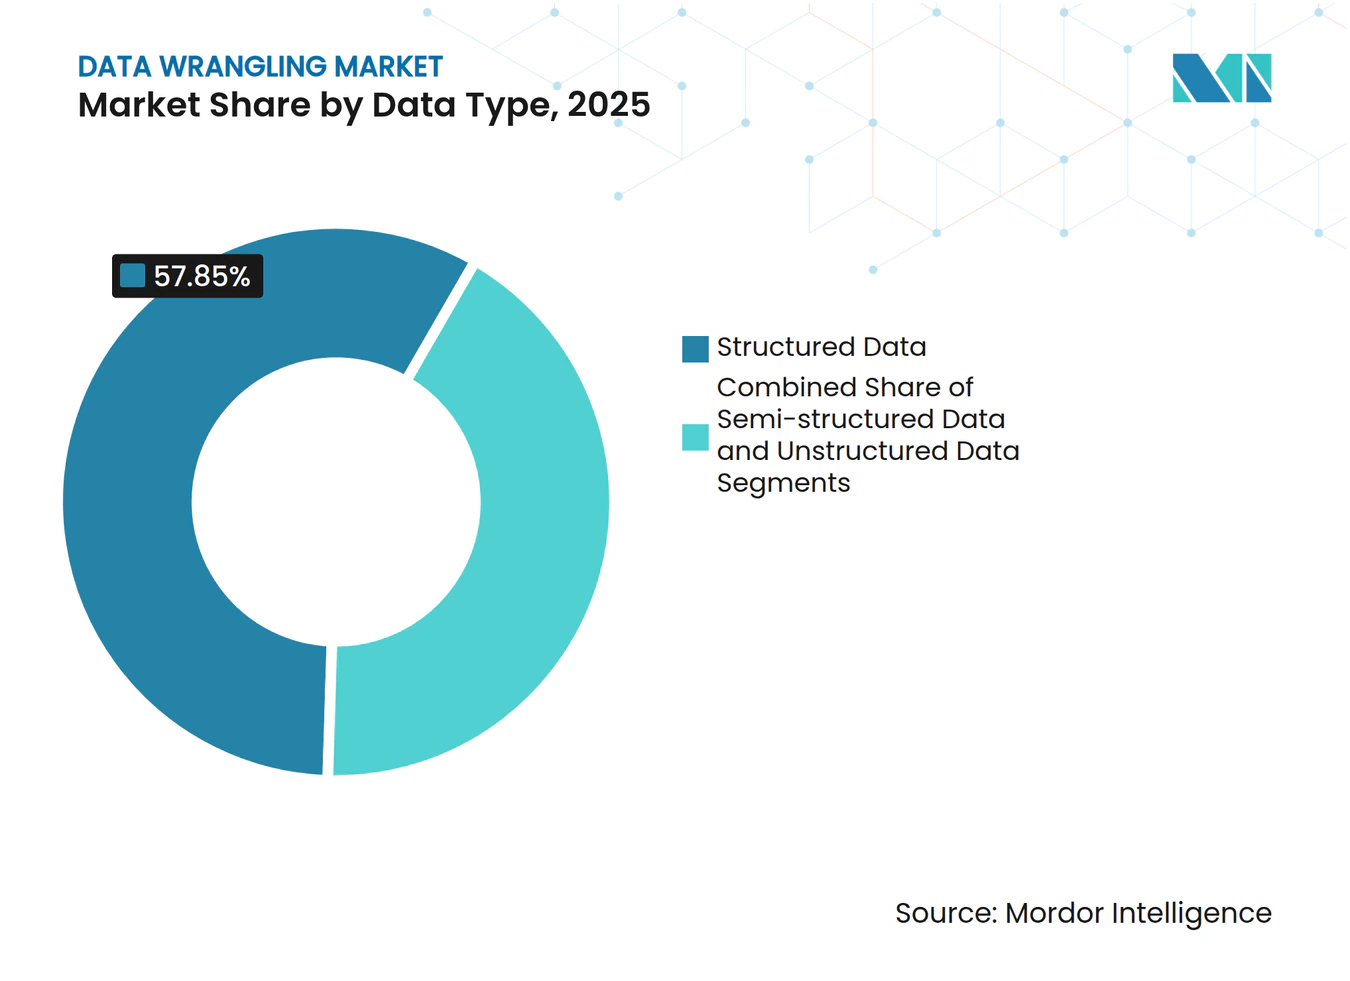
- Por tipo de datos, los formatos estructurados conservaron el 57.85 % de la cuota de mercado de gestión de datos en 2025, mientras que se prevé que los formatos no estructurados se expandan a una CAGR del 12.32 % hasta 2031.
- Por componente, el software capturó el 68.85% de los ingresos en 2025; los servicios representan el componente de más rápido crecimiento con una CAGR del 12.45% hasta 2031.
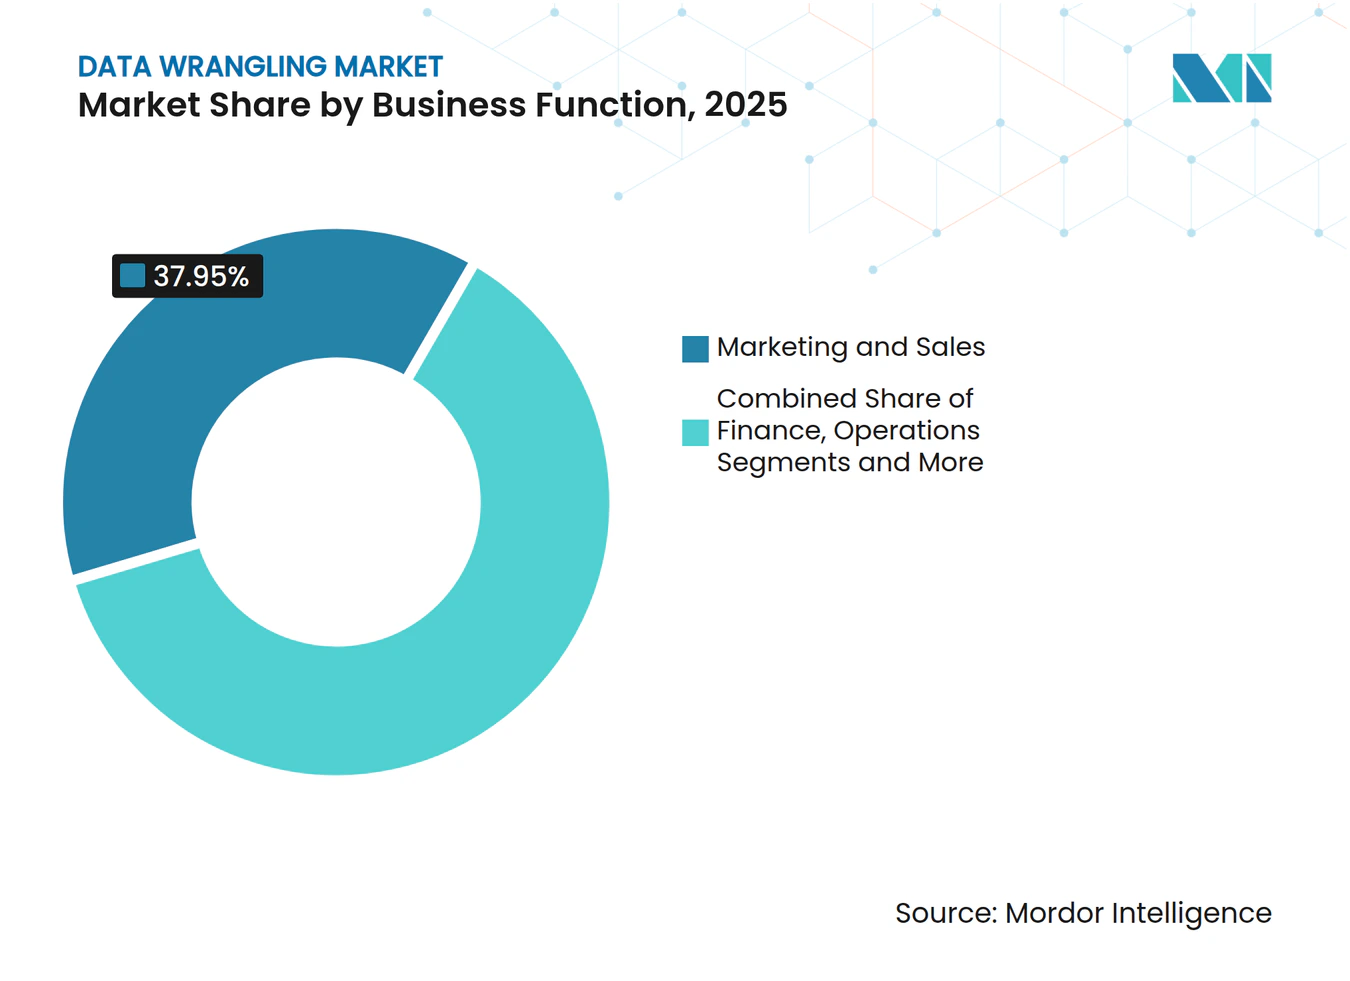
- Por función comercial, marketing y ventas lideraron con una participación del 37.95% del mercado de gestión de datos en 2025, mientras que se proyecta que las finanzas crecerán a una CAGR del 11.98%.
- Por industria de usuario final, TI y telecomunicaciones tuvieron una participación del 27.35% del mercado de manipulación de datos en 2025, y BFSI está avanzando a una CAGR del 11.42%.
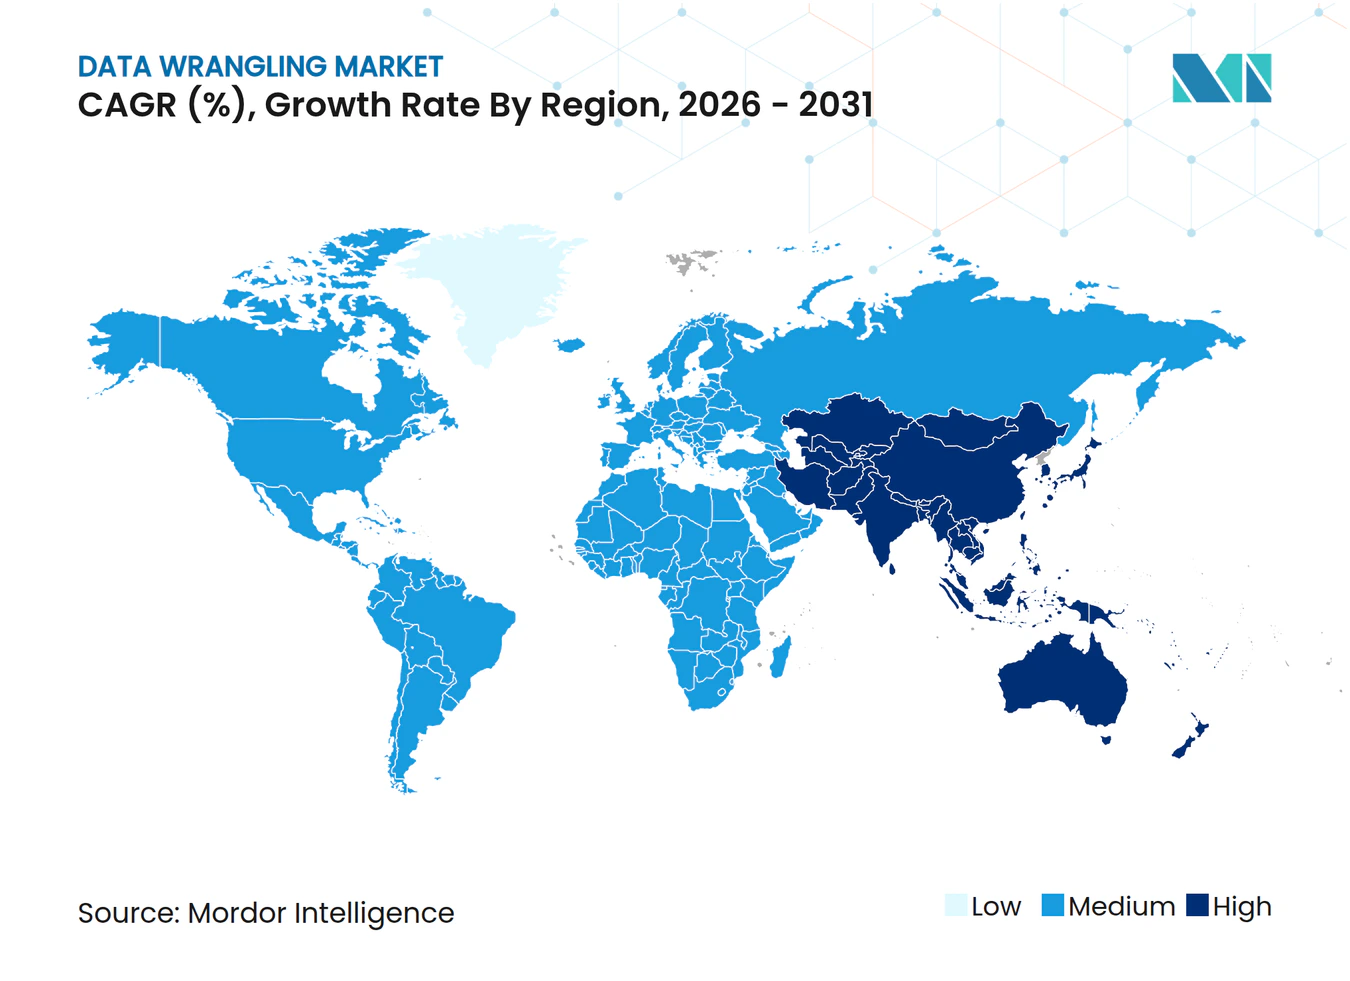
- Por geografía, América del Norte representó el 37.10% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico registre una CAGR del 11.75% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de gestión de datos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del volumen de datos a nivel mundial | + 2.8% | Global | Largo plazo (≥ 4 años) |
| Avances en la automatización impulsada por IA | + 2.1% | América del Norte, UE, APAC | Mediano plazo (2-4 años) |
| Creciente demanda de análisis de autoservicio | + 1.9% | Global | Corto plazo (≤ 2 años) |
| Mandatos de calidad y gobernanza más estrictos | + 1.7% | UE, América del Norte | Mediano plazo (2-4 años) |
| Impulso migratorio de Lakehouse | + 1.4% | APAC, Oriente Medio y África | Mediano plazo (2-4 años) |
| El auge de los copilotos de LLM sin código | + 1.2% | América del Norte, UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volúmenes crecientes de datos generados en todas las industrias
McKinsey estima que la inversión global en centros de datos alcanzará los 6.7 billones de dólares para 2030, de los cuales 5.2 billones se relacionan directamente con cargas de trabajo de IA. Los dispositivos edge, la implementación de 5G y la digitalización de las líneas de fabricación impulsan la creación de datos, superando la capacidad ETL tradicional. Asia-Pacífico ejemplifica esta trayectoria con 12,206 MW de potencia operativa en centros de datos y 14,338 MW en desarrollo en 2024. Por lo tanto, las empresas están adoptando plataformas capaces de procesar fuentes diversas y de alta frecuencia en jurisdicciones locales que imponen restricciones de soberanía.
Avances en las tecnologías de IA y Big Data que permiten la automatización
Proveedores como Alteryx han integrado asistentes generativos que recomiendan pasos de transformación y generan resúmenes en lenguaje natural. La taxonomía de Gartner para 2025 sobre análisis agéntico apunta a pipelines autónomos que corrigen automáticamente las desviaciones del esquema y optimizan la asignación de recursos. Databricks impulsó esta tendencia con la adquisición de Lilac AI, añadiendo la puntuación de calidad de datos basada en LLM a su plataforma de almacenamiento en la nube. Si bien la IA aumenta la productividad, las organizaciones moderan su adopción con estrategias de implementación híbridas que mitigan los picos de costos de computación.
Creciente demanda de preparación de datos de autoservicio entre los usuarios empresariales
Estudios de caso del sector minorista muestran que el 54 % de las empresas obtuvieron al menos un 10 % de aumento en sus ganancias gracias a iniciativas de análisis de datos; sin embargo, aún encuentran silos fragmentados que dificultan el autoservicio. Los programas de científicos de datos ciudadanos y los módulos de gestión integrados en las suites de inteligencia empresarial (BI) dotan a los equipos de finanzas y comercialización de interfaces intuitivas. Gartner prevé que más de la mitad de los directores de datos y análisis invertirán en programas de alfabetización de datos para 2027, destacando que la capacitación en habilidades interpersonales es tan importante como la selección de herramientas.
Regulaciones más estrictas sobre gobernanza y calidad de datos
La norma BCBS 239 y el RGPD aumentan la necesidad de linaje, trazabilidad y transformaciones de nivel de auditoría. Las últimas revisiones de RDARR del Banco Central Europeo detectaron deficiencias persistentes en la agregación de datos de riesgo, lo que impulsó a los bancos a adoptar plataformas empresariales que automatizan la aplicación de las normas. Los proveedores de servicios de salud implementan rutinas de desidentificación para cumplir con la HIPAA, preservando al mismo tiempo los atributos clínicos granulares para su uso en investigación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escaso conocimiento de las PYMES sobre las herramientas de gestión de datos | -1.8% | Mercados emergentes | Mediano plazo (2-4 años) |
| Restricciones de acceso a datos impulsadas por la seguridad | -1.2% | UE, APAC | Largo plazo (≥ 4 años) |
| Escasez de talento en ingeniería de datos en la nube | -1.1% | América del Norte, UE | Mediano plazo (2-4 años) |
| Aumento de los gastos de computación en la nube | -0.9% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Conocimiento limitado de las herramientas de gestión de datos entre las pymes
Las MIPYMES representan el 98.9 % de todas las empresas en Asia Central y Occidental, pero la escasez de habilidades digitales y las restricciones presupuestarias hacen que muchas dependan de hojas de cálculo [1] Banco Asiático de Desarrollo, “Asia SME Monitor 2022”, adb.org . Los organismos de formulación de políticas abogan por subsidios para capacitación y vales para la nube para ampliar la adopción, mientras que los proveedores buscan niveles freemium y asociaciones con revendedores locales para penetrar en este segmento sensible al precio.
Aumento de los costos de computación en la nube para cargas de trabajo de gestión mejoradas por inteligencia artificial
IBM reportó un aumento del 89% en la inversión en computación entre 2023 y 2025, lo que llevó al 70% de sus ejecutivos a retrasar proyectos de IA. Las empresas ahora comparan el costo total de propiedad (CTP) entre hiperescaladores, adoptan modelos eficientes en parámetros y almacenan en caché los resultados intermedios para reducir el gasto. Estas tácticas moderan, pero no eliminan, la demanda de canales de preparación con IA avanzada, lo que sustenta la trayectoria a largo plazo del mercado de gestión de datos.
Análisis de segmento
Por tipo de datos: Los volúmenes no estructurados abren nuevas fronteras
Los datos estructurados contribuyeron con USD 2.01 millones al tamaño del mercado de gestión de datos en 2025, lo que equivale al 57.85 % de los ingresos. Las tablas relacionales siguen siendo fundamentales para la integridad transaccional y la generación de informes básicos. Aun así, los pipelines modernos deben integrar registros, flujos de clics y feeds de sensores en entornos de almacén y lakehouse. Los constructores visuales centrados en SQL que generan automáticamente mapas de linaje ayudan a las empresas a mantener la gobernanza a medida que aumenta el número de filas.
Se proyecta que el segmento no estructurado genere USD 1.19 millones en ingresos incrementales entre 2026 y 2031, con una tasa de crecimiento anual compuesta (TCAC) del 12.32 %, la más alta entre los tipos de datos. Las capacidades de clasificación y visión artificial basadas en LLM permiten obtener información valiosa sobre contratos, planos de ingeniería y fotogramas de vídeo. Los proveedores se diferencian al ofrecer indexación vectorial integrada, extracción de metadatos multimodales y módulos de redacción con protección de la privacidad que cumplen con las normativas transfronterizas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por componente: Los servicios se expanden a medida que los proyectos se vuelven complejos
Las herramientas de software representaron el 68.85 % del mercado de gestión de datos en 2025, lo que se tradujo en 2.4 millones de dólares en cuotas de licencia y suscripción. Las suites nativas de la nube integran la preparación, la catalogación y la gobernanza en un único espacio de trabajo. Los proveedores consolidan su fidelidad al integrar la funcionalidad de preparación en cargas de trabajo de análisis o aprendizaje automático, convirtiendo la gestión de datos en un flujo de trabajo en lugar de una tarea independiente.
Los ingresos por servicios, con un crecimiento previsto del 12.45 % anual, reflejan la demanda de diseño de arquitectura, migración y gestión de operaciones. La colaboración de Deloitte con Databricks en Data as a Service for Banking subraya el impulso que aportan los socios expertos durante las iniciativas de modernización. A medida que los centros de datos y las estructuras distribuidas maduran, muchas empresas externalizan la monitorización de los pipelines a especialistas que ofrecen soporte 24/7 mediante contratos basados en resultados.
Por función empresarial: Finanzas acelera el gasto en tecnología
Marketing y ventas captaron el 37.95 % de la cuota de mercado de gestión de datos en 2025, equivalente a 1.32 millones de dólares, impulsados por las demandas de activación y personalización omnicanal. Las hojas de ruta de la plataforma incorporan conectores ETL inversos que devuelven atributos limpios a los motores de campaña, lo que permite la segmentación y las pruebas A/B casi en tiempo real.
La carga de trabajo financiera aumentará a una tasa de crecimiento anual compuesta (TCAC) del 11.98 % hasta 2031, a medida que los reguladores endurecen las expectativas de información y los directores financieros buscan una contabilidad continua. Las plantillas de conciliación basadas en reglas, la detección de anomalías y las funciones de agregación instantánea reducen los ciclos de fin de mes de días a horas. El linaje preparado para auditorías y las métricas inmutables de calidad de datos posicionan a los proveedores para un crecimiento sostenido dentro de los equipos de tesorería, riesgo y control.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: BFSI lidera la adopción impulsada por el cumplimiento
Las TI y las telecomunicaciones aportaron USD 0.95 millones al mercado de gestión de datos en 2025. Estas empresas gestionan infraestructuras masivas y son pioneras en la adopción de marcos de gobernanza de datos. Su experiencia orienta las mejores prácticas que posteriormente adoptarán otros sectores.
Las implementaciones de BFSI superarán a las de todos los demás sectores, con un crecimiento anual del 11.42 % hasta 2031. Los cálculos alineados con Basilea, como los ajustes de liquidez y valor crediticio, requieren fuentes de información granulares y de alta frecuencia que los sistemas ETL tradicionales no pueden gestionar. Los bancos recurren a motores de gestión que analizan archivos XML anidados de operaciones, los enriquecen con datos de referencia y revelan el linaje a los supervisores. Las aseguradoras utilizan canales similares para el análisis de solvencia, la modelización de catástrofes y la divulgación de información ESG.
Análisis geográfico
Mercado de procesamiento de datos en Norteamérica
Norteamérica representó el 37.10 % de los ingresos globales en 2025, lo que refleja la profunda penetración de la nube, el establecimiento de redes de centros de datos a hiperescala y la financiación sostenida de capital riesgo para plataformas que priorizan la IA. Las empresas estadounidenses impulsan la mayor parte del gasto, como lo demuestran los 42.4 1 millones de dólares en ingresos por la nube de Microsoft en el primer trimestre de 2025 y el aumento del 80 % en la cartera de clientes de Fabric. Canadá se adapta a los marcos regulatorios y de habilidades, mientras que los clústeres manufactureros de México adoptan implementaciones locales de centros de datos para cumplir con las leyes de residencia de datos. La presión de los costos está impulsando a muchas empresas hacia una estratificación adaptada a la carga de trabajo que mantiene los conjuntos de datos de acceso frecuente en un almacenamiento de objetos rápido y archiva los datos inactivos localmente.
Mercado de disputas de datos de APAC
Se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 11.75 %, lo que la convierte en el escenario de mayor crecimiento en el mercado de gestión de datos. Las empresas regionales se benefician de la presencia de 12,206 5 MW de centros de datos operativos, una base de usuarios de 360G en expansión y ofertas de nube soberana en China, India e Indonesia. Los proveedores locales colaboran con plataformas globales para ofrecer entornos locales que satisfacen las restricciones de latencia y regulación. Los sólidos ecosistemas de comercio electrónico y tecnología financiera en Singapur y Hong Kong exigen soluciones integrales para el cliente en tiempo real, lo que intensifica la demanda de plataformas de preparación escalables.
Mercado de procesamiento de datos en EMEA y Sudamérica
Europa cuenta con un entorno maduro, pero con una fuerte regulación, donde el RGPD y los mandatos de riesgo operativo dictan los criterios de contratación. Los fabricantes alemanes de automóviles implementan gemelos digitales que combinan la telemetría de la planta con los datos de planificación de recursos empresariales (ERP). Los bancos del Reino Unido impulsan la automatización de linaje para satisfacer las expectativas de la Autoridad de Regulación Prudencial. Mientras tanto, Sudamérica, Oriente Medio y África siguen siendo incipientes, pero prometedores. La iniciativa de banca abierta de Brasil estimula el tráfico de API que debe estandarizarse, y las directivas de Arabia Saudí, que priorizan la nube, aumentan la demanda de estructuras de datos localizadas que equilibren las consideraciones culturales y legales.

Panorama regulatorio
La adopción de prácticas de gestión de datos está cada vez más condicionada por los requisitos de gobernanza e interoperabilidad, que priorizan el linaje, la trazabilidad y los esquemas estandarizados en los flujos de trabajo regulados. En la Unión Europea, el RGPD y las obligaciones de gobernanza sectorial siguen elevando las expectativas de un procesamiento de datos de calidad auditable, lo que se ve reforzado por la publicación en enero de 2026 de las Recomendaciones 1/2026 del Comité Europeo de Protección de Datos sobre las Normas Corporativas Vinculantes para los Encargados del Tratamiento (BCR-P), en virtud del artículo 47. El Reglamento (UE) 2022/868, relativo a la gobernanza de datos, formaliza aún más el papel de los intermediarios de datos y el intercambio controlado de datos, endureciendo los requisitos de cumplimiento para los mercados y los modelos de intercambio basados en catálogos que dependen de una preparación y gestión de metadatos coherentes.
En 2026, los reguladores también ampliaron la gobernanza de datos más allá del enfoque tradicional centrado únicamente en la privacidad. Una norma final interinstitucional de EE. UU. en virtud de la Ley de Transparencia de Datos Financieros de 2022 se publicó en junio de 2026 y entró en vigor el 1 de octubre de 2026, estableciendo requisitos de datos estandarizados para los informes regulatorios financieros cubiertos e impulsando a las instituciones financieras hacia definiciones de datos y controles de transformación más consistentes. La Autoridad de TIC de Kenia publicó un borrador de la Política Nacional Final de Gobernanza de Datos en mayo de 2026 que somete a los intermediarios de datos, corredores y operadores de mercados a una supervisión explícita. La Política Nacional de Gobernanza de Datos de Pakistán (DNP-D.001) de junio de 2026 creó un Consejo Nacional de Gobernanza de Datos presidido por la Autoridad Digital de Pakistán para coordinar marcos intersectoriales, lo que aumenta la necesidad de flujos de preparación de datos gobernados y bien documentados.
Análisis de la cadena de valor
La cadena de valor comienza con la generación y captura de datos en aplicaciones empresariales, puntos finales de IoT/edge, registros y fuentes de terceros, seguida de la ingesta a través de conectores e integración de transmisión/lote en plataformas de datos en la nube, almacenes y centros de datos. El valor de procesamiento se crea en la transformación, validación, enriquecimiento y captura de metadatos y linaje, cada vez más empaquetados como flujos de trabajo de bajo código y pasos asistidos por agentes que se integran en pilas de análisis e IA más amplias. Posteriormente, los datos preparados son consumidos por aplicaciones de BI, ML/LLM y sistemas de dominio, incluyendo la activación de marketing a través de ETL inverso y la presentación de informes regulados en BFSI, mientras que las funciones de gobernanza, como la catalogación, los controles de acceso y la evidencia de auditoría, conectan el ciclo de vida.
Entre los participantes clave del ecosistema se incluyen proveedores de hiperescaladores y plataformas de datos que combinan la preparación con el almacenamiento y la computación, proveedores especializados en procesamiento de datos y herramientas de calidad de datos, y socios de servicios que ofrecen migración, diseño de modelos operativos y operaciones administradas. Los cuellos de botella actuales se centran en arquitecturas aisladas, definiciones de métricas inconsistentes y la carga operativa de mantener flujos de trabajo en tiempo real y basados en eventos en entornos híbridos, lo que aumenta la demanda de gobernanza semántica y lógica de transformación reutilizable. Las iniciativas lideradas por las telecomunicaciones muestran el cambio hacia capas de control unificadas y operaciones basadas en agentes: Tech Mahindra y Microsoft (marzo de 2026) lanzaron una plataforma de IA basada en agentes impulsada por ontologías construida sobre Microsoft Fabric y Azure AI Foundry para acelerar la malla de datos y las operaciones, mientras que Nokia, AWS y Databricks (junio de 2026) anunciaron una integración de múltiples proveedores para crear una capa de control de datos unificada para redes autónomas, lo que refleja un acoplamiento más estrecho entre la preparación de datos, la gobernanza y la IA operativa a escala.
Panorama competitivo
El mercado de la gestión de datos presenta una combinación de suites de nube de amplio alcance y proveedores especializados, lo que genera una moderada concentración de poder. Microsoft, IBM y Oracle integran la preparación con módulos adyacentes de análisis y gobernanza, aprovechando los acuerdos empresariales existentes y las redes de canales globales. Alteryx e Informatica compiten mediante interfaces de usuario intuitivas y conectores preconfigurados dirigidos a analistas de línea de negocio. Databricks y Snowflake posicionan sus ecosistemas de plataformas de datos en la nube y de almacenamiento como la columna vertebral de los flujos de transformación nativos de IA. Databricks alcanzará los 3.7 millones de dólares en ingresos anualizados para julio de 2025 y un crecimiento interanual del 50 %.
Los acuerdos estratégicos ponen de relieve la carrera por integrar la IA y la gobernanza. ServiceNow adquirió Data.world en mayo de 2025 para integrar la catalogación y la orquestación de flujos de trabajo [3] Comunicado de prensa de ServiceNow, “ServiceNow completa la adquisición de data.world”, servicenow.com . Databricks siguió con Lilac AI para fortalecer la puntuación de calidad de datos centrada en LLM. Las asociaciones también proliferan; Databricks unió fuerzas con BladeBridge en abril de 2025 para optimizar las migraciones de almacén a lago de datos. Las hojas de ruta de los proveedores ahora incluyen almacenes vectoriales, modelos de lenguaje ajustados y orquestación consciente del costo que elige automáticamente entre los motores Spark, Photon o SQL.
La competencia de precios está en aumento a medida que los hiperescaladores reducen las tarifas de almacenamiento y computación para clústeres de análisis de larga duración, lo que reduce los márgenes de los proveedores independientes. Sin embargo, la diferenciación en torno a plantillas verticalizadas, contratos de datos y controles de calidad in-stream mantiene el dinamismo del sector. El próximo escenario competitivo probablemente se centrará en agentes autónomos que no solo preparan, sino que también monitorizan y adaptan continuamente los pipelines en función de los cambios en las reglas de negocio.
Líderes de la industria de la manipulación de datos
Alteryx, Inc.
Oracle Corporation
Corporación Teradata
SAS Institute Inc.
Altair Ingeniería Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: Alteryx presentó capacidades de automatización basadas en agentes, incluyendo Agent Studio y Alteryx One MCP Server, acercando la lógica empresarial y los flujos de trabajo controlados a la ejecución generativa y basada en agentes. Esta actualización admite casos de uso de preparación de autoservicio donde se requieren transformaciones repetibles y capacidad de auditoría a medida que los equipos escalan las iniciativas de IA en todas las funciones.
- Mayo de 2025: ServiceNow completó la adquisición de data.world, incorporando capacidades de catalogación y gobernanza a su cartera de Workflow Data Fabric. La integración de la catalogación, la gobernanza y la orquestación de flujos de trabajo facilita una mayor adopción de definiciones de datos estandarizadas y una preparación con conocimiento del linaje en todos los procesos empresariales.
- Julio de 2024: Teradata y DataRobot anunciaron una alianza para acelerar la innovación en IA confiable mediante la combinación de capacidades de plataforma para la ejecución de datos e IA. Esta colaboración pone de relieve la demanda empresarial de bases de datos gobernadas que reduzcan las fricciones en la preparación de datos, desde los datos brutos hasta los listos para su uso, a medida que los modelos de IA pasan a producción.


Alcance del informe del mercado global de manipulación de datos
La disputa de datos se define como el proceso de preparación de datos sin procesar para su análisis mediante la limpieza, organización y conversión al formato requerido. La disputa de datos, también conocida como limpieza de datos o manipulación de datos, ayuda a las organizaciones a manejar datos más complicados en menos tiempo, crear resultados más precisos y tomar mejores decisiones.
El mercado de disputa de datos está segmentado por componente (herramienta, servicio), implementación (basada en la nube, en las instalaciones), tipo de empresa (grande, pequeña y mediana), industria del usuario final (TI y telecomunicaciones, comercio minorista, gobierno). , BFSI y atención médica) y geografía (América del Norte, Europa, Asia-Pacífico, América Latina y Oriente Medio y África).
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por tipo de datos
| Datos estructurados |
| Datos semiestructurados |
| Datos no estructurados |
Por componente
| Software | Plataformas de preparación de datos de autoservicio |
| Módulos de preparación integrados en suites de BI/IA | |
| Servicios | Managed Services |
| Servicios profesionales/de consultoría |
Por función comercial
| Finanzas |
| Marketing y ventas |
| Operaciones |
| Recursos Humanos |
| Legal y Cumplimiento |
Por industria del usuario final
| TI y telecomunicaciones |
| BFSI |
| Minorista y comercio electrónico |
| Sector Sanitario |
| Gobierno y sector público |
| Otras industrias de usuarios finales |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de datos | Datos estructurados | ||
| Datos semiestructurados | |||
| Datos no estructurados | |||
| Por componente | Software | Plataformas de preparación de datos de autoservicio | |
| Módulos de preparación integrados en suites de BI/IA | |||
| Servicios | Managed Services | ||
| Servicios profesionales/de consultoría | |||
| Por función comercial | Finanzas | ||
| Marketing y ventas | |||
| Operaciones | |||
| Recursos Humanos | |||
| Legal y Cumplimiento | |||
| Por industria del usuario final | TI y telecomunicaciones | ||
| BFSI | |||
| Minorista y comercio electrónico | |||
| Sector Sanitario | |||
| Gobierno y sector público | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Resto de Africa | |||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de manipulación de datos?
El mercado de procesamiento de datos alcanzó los 3.87 millones de dólares en 2026 y se proyecta que crezca a 6.54 millones de dólares en 2031 con una CAGR del 11.08 %.
¿Qué región lidera el mercado de manipulación de datos?
América del Norte lideró con una participación en los ingresos del 37.10 % en 2025, respaldada por una profunda adopción de la nube y un ecosistema de análisis maduro.
¿Qué componente se está expandiendo más rápido?
Los servicios son el componente de más rápido crecimiento, registrando una CAGR del 12.45% a medida que las empresas buscan apoyo experto para proyectos de transformación complejos.
¿Por qué el sector BFSI está invirtiendo fuertemente en la gestión de datos?
Regulaciones más estrictas, como la BCBS 239, requieren una sólida agregación de datos de riesgo y generación de informes en tiempo real, lo que impulsa una rápida adopción en la banca y los seguros.
¿Cómo están afectando el aumento de los costos computacionales la adopción?
Los crecientes gastos en la nube están impulsando a las organizaciones hacia implementaciones híbridas y modelos con parámetros eficientes, aunque la trayectoria de crecimiento a largo plazo permanece intacta.
¿Qué movimientos competitivos están configurando el mercado?
Adquisiciones recientes como ServiceNow–data.world y Databricks–Lilac AI resaltan un cambio hacia una gobernanza integrada y un análisis de calidad impulsado por IA.
Última actualización de la página:



