

Tamaño y cuota de mercado de los servicios de cobro de deudas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
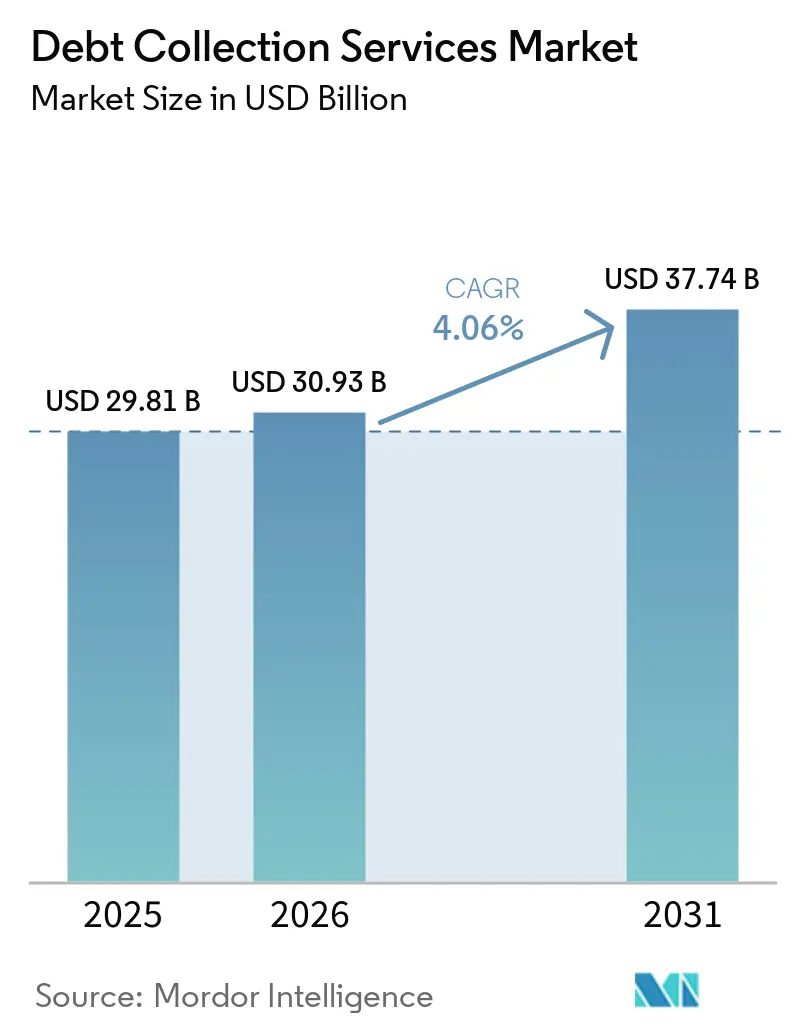
| Tamaño del mercado (2026) | USD 30.93 mil millones |
| Tamaño del mercado (2031) | USD 37.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.06% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de cobro de deudas realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de servicios de cobro de deudas aumente de 29.81 millones de dólares en 2025 a 30.93 millones de dólares en 2026 y alcance los 37.74 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.06% durante el período 2026-2031.
El aumento de la morosidad impulsa la actividad de gestión de cobros en productos de crédito al consumo, especialmente tarjetas de crédito y préstamos personales. El Banco de la Reserva Federal de Nueva York informó que el 4.7 % de la deuda pendiente de los hogares estadounidenses se encontraba en alguna fase de morosidad en el segundo trimestre de 2026, lo que evidencia la continua necesidad de servicios de recuperación estructurados. Los acreedores buscan cada vez más agencias capaces de identificar la capacidad de pago y adaptar el momento y el método de contacto. La capacidad de cumplimiento normativo también cobra mayor importancia a medida que las normas de cobro, la gobernanza mediante inteligencia artificial y los requisitos de gestión de datos se vuelven más estrictos. Estas condiciones favorecen a los proveedores de mayor tamaño, que pueden combinar escala operativa, inversión en tecnología y procesos de control documentados.
Conclusiones clave del informe
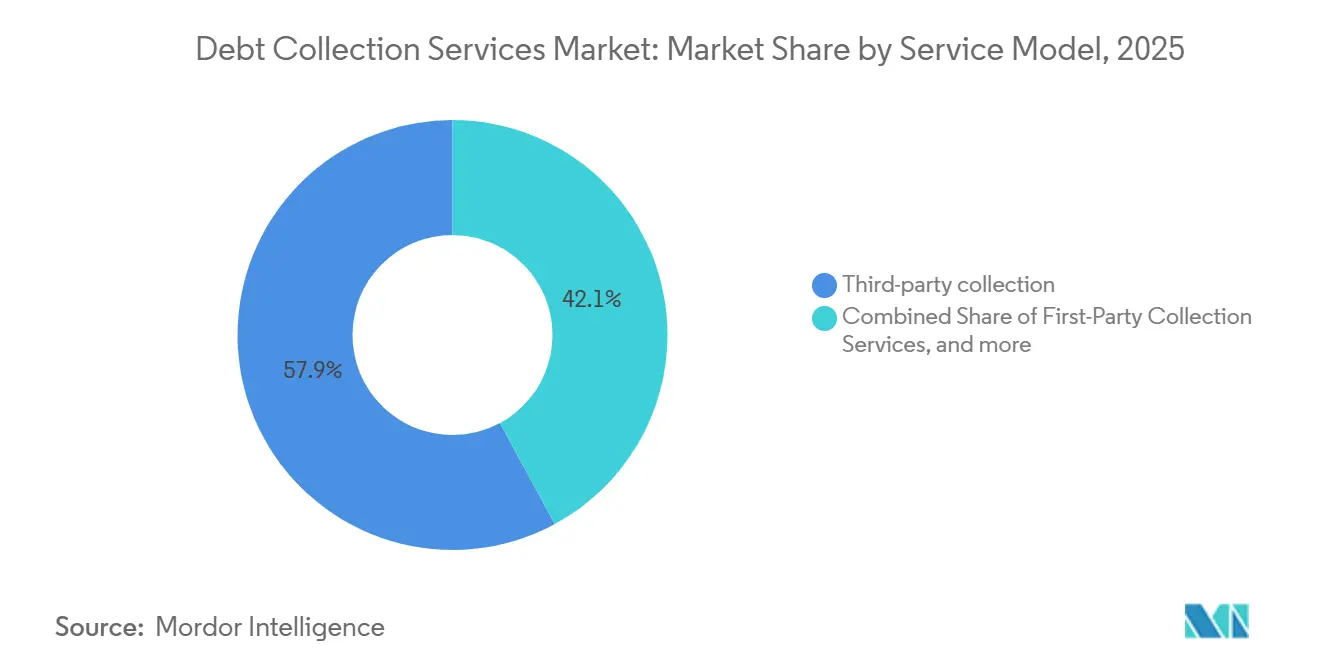
- En cuanto al modelo de servicio, los servicios de cobro de terceros captaron el 57.89% de la cuota de mercado de los servicios de cobro de deudas en 2025, mientras que se prevé que los servicios de crédito y servicios especiales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.31% hasta 2031.
- Por tipo de deuda, la deuda de consumo representó el 68.12% de la cuota de mercado de los servicios de cobro de deudas en 2025, mientras que se prevé que la deuda de derecho público y la deuda legal crezcan a una tasa de crecimiento anual compuesta del 5.68% hasta 2031.
- Por etapa de cobro, el cobro de préstamos en etapa avanzada, posteriores a la cancelación de la deuda y de préstamos morosos representó el 47.66 % de la cuota de mercado de los servicios de cobro de deudas en 2025, mientras que se prevé que el cobro de préstamos en etapa temprana y de pre-morosidad crezca a una tasa de crecimiento anual compuesta del 5.89 % hasta 2031.
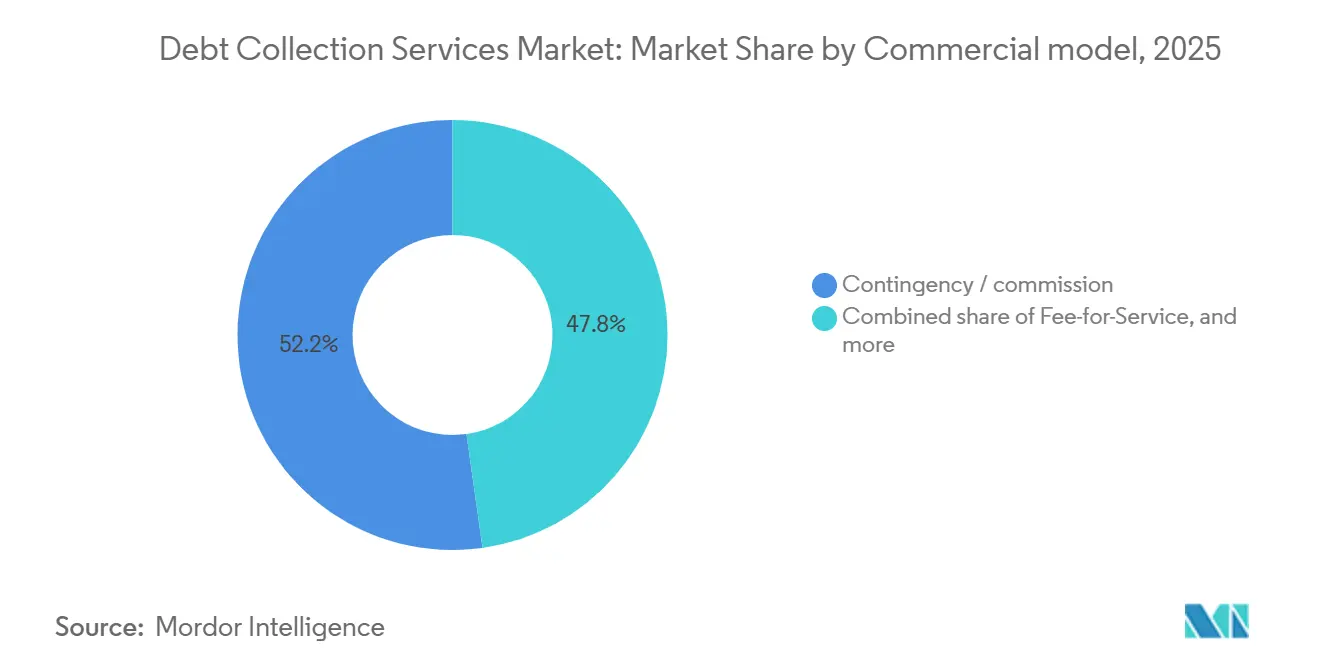
- Según el modelo comercial, la fijación de precios basada en contingencias o comisiones representó el 52.23% de la cuota de mercado de los servicios de cobro de deudas en 2025, mientras que se prevé que las comisiones por servicios sobre los activos gestionados o el valor contable bruto crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.07% hasta 2031.
- Por sector acreedor, la banca y los servicios financieros al consumidor representaron el 37.87% de la cuota de mercado de los servicios de cobro de deudas en 2025, mientras que se prevé que el sector sanitario y médico crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.24% hasta 2031.
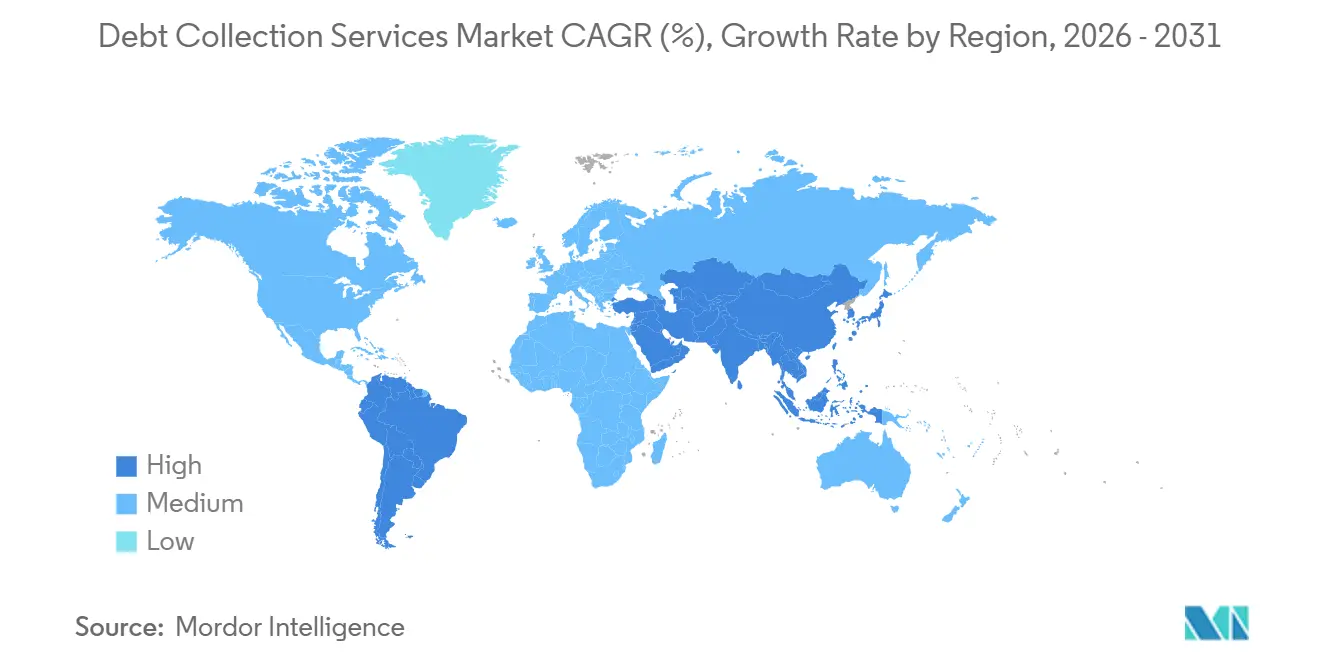
- Geográficamente, Norteamérica acaparó el 56.52% de la cuota de mercado de los servicios de cobro de deudas en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.77% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios de cobro de deudas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la morosidad en la deuda de consumidores y empresas | + 1.2% | Norteamérica, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de la subcontratación de las actividades de cobro de deudas | + 0.9% | Global | Mediano plazo (2-4 años) |
| Expansión de los préstamos digitales, la compra ahora y paga después, y el crédito fintech. | + 0.7% | Asia-Pacífico, con repercusiones en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la morosidad en la atención médica y la facturación de servicios médicos. | + 0.6% | Norteamérica | Corto plazo (≤ 2 años) |
| Adopción de servicios de cobranza digitales y omnicanal | + 0.8% | América del Norte y Europa, con una recuperación en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Demanda de segmentación y contactabilidad de deudores basada en datos | + 0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la morosidad en la deuda de consumidores y empresas
La acumulación de deuda de consumo vencida sigue siendo una fuente inmediata de nuevas colocaciones para las agencias del mercado de servicios de cobro de deudas. El Banco de la Reserva Federal de Nueva York informó que el 4.7% de la deuda de los hogares de Estados Unidos estaba en mora en el segundo trimestre de 2026. El flujo anualizado de saldos de tarjetas de crédito hacia la morosidad grave fue del 6.97%, en comparación con el 6.93% en el segundo trimestre de 2025 [1] Banco de la Reserva Federal de Nueva York, “Household Debt Balances Decreased Slightly, Credit Card Delinquency Transition Rates Remained Steady”, Banco de la Reserva Federal de Nueva York, newyorkfed.org. Más de 23 millones de estadounidenses tenían saldos de tarjetas de crédito cancelados en sus informes crediticios en el segundo trimestre de 2026. Los prestatarios más jóvenes y de menores ingresos suelen tener saldos más pequeños y menor capacidad de pago, lo que puede reducir la recuperación por cuenta al tiempo que aumenta el volumen total de colocaciones. Este patrón aumenta la demanda de los acreedores de herramientas que identifiquen cuentas con una ruta de pago realista antes de comprometer los recursos de cobro.
Expansión de los préstamos digitales, la compra ahora y paga después, y el crédito fintech.
Los préstamos digitales y el crédito de compra ahora, paga después están aumentando el número de saldos morosos pequeños que ingresan a los flujos de trabajo de cobranza en toda la región Asia-Pacífico. Estos saldos a menudo se originan a través de plataformas de pago minoristas y pueden tener información del prestatario menos completa que los préstamos bancarios convencionales. El historial de pagos limitado y los registros de identificación del cliente menos precisos pueden hacer que la recuperación inicial sea más difícil. Las directrices de préstamos digitales de la India requieren la aprobación a nivel de junta directiva y la validación independiente del modelo para la inteligencia artificial utilizada en los flujos de trabajo de cobranza [2] https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=12353 . Estos requisitos aumentan la carga de cumplimiento para los proveedores que apoyan a los prestamistas en la India. Por lo tanto, el mercado de servicios de cobranza de deuda está creando espacio para agencias especializadas más grandes que pueden apoyar a los prestamistas digitales al tiempo que cumplen con los requisitos regulatorios.
Aumento de la morosidad en la atención médica y la facturación de servicios médicos.
Las cuentas por cobrar del sector salud están configurando la demanda en el mercado de servicios de cobro de deudas porque la deuda médica puede surgir incluso cuando las condiciones crediticias generales del consumidor son estables. KFF informó que los estadounidenses adeudaban al menos USD 220 mil millones en deuda médica, y 100 millones de adultos tenían saldos médicos pendientes [3] Kaiser Family Foundation, “Medical Debt in the US”, KFF-Peterson Health System Tracker, healthsystemtracker.org. También encontró que la deuda médica representaba la mayor parte de la deuda del consumidor en cobros activos a nivel nacional. El aumento de los deducibles y las tasas de pago de los asegurados más bajas están aumentando la presión de la deuda incobrable para los proveedores de atención médica. Las reglas estatales sobre la declaración de deuda médica también varían, lo que crea un entorno operativo más complejo para las agencias. Los proveedores centrados en la atención médica pueden usar esta complejidad para desarrollar procesos de cumplimiento especializados y relaciones más duraderas con los clientes.
Creciente demanda de segmentación y contactabilidad de deudores basada en datos.
Los acreedores esperan cada vez más que las agencias evalúen las carteras antes de que las cuentas se asignen para recuperación activa. Las plataformas de cobranza utilizan puntuaciones de propensión al pago, preferencias de canal, ventanas de contacto y rendimientos de liquidación esperados para organizar la comunicación. TrueAccord afirmó que su sistema de aprendizaje automático Heartbeat ajusta continuamente el tono, la frecuencia y el canal del mensaje en función de los datos de interacción del consumidor. Un cliente fintech que utiliza la plataforma recuperó USD 500,000 en 9 meses, y el 95% de los consumidores resolvieron sus cuentas a través de canales de autoservicio [4] TrueAccord, “Por qué la personalización importa en la cobranza de deudas”, TrueAccord, trueaccord.com. . Mejores datos de contactabilidad también pueden informar el propio proceso de calificación crediticia y provisión de pérdidas de un prestamista. El mercado de servicios de cobranza de deudas se está beneficiando a medida que los prestamistas buscan socios que puedan aplicar esas capacidades a lo largo de todo el ciclo de morosidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de las normas de protección al consumidor y de cobro de deudas | -1.2% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Aumento de los requisitos de cumplimiento, licencias y auditorías | -0.8% | Global | Mediano plazo (2-4 años) |
| Restricciones en materia de privacidad de datos y transferencia transfronteriza de datos | -0.6% | Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Sesgo algorítmico y riesgos de equidad en las decisiones de cobro automatizadas | -0.4% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de las normas de protección al consumidor y de cobro de deudas
Las normas de protección al consumidor están incrementando el costo operativo de la actividad de cobranza en el mercado de servicios de cobranza en las principales regiones. En Estados Unidos, la Regulación F aborda los límites de frecuencia de llamadas, la gestión de la exclusión voluntaria específica para cada canal y los requisitos de notificación de validación. Las agencias deben mantener sistemas que puedan demostrar el cumplimiento de la normativa a través de voz, texto, correo electrónico y canales digitales. Francia promulgó la Ley n.° 2026-307 el 23 de abril de 2026, que estableció un procedimiento estructurado para la recuperación de deudas comerciales no impugnadas a través de funcionarios judiciales. La ley añade requisitos de documentación para los acreedores que buscan la ejecución. Estas obligaciones pueden limitar a las agencias más pequeñas, mientras que las empresas consolidadas pueden distribuir los costos de control y auditoría entre una cartera de clientes más amplia.
Aumento de las restricciones a la privacidad de los datos y a la transferencia transfronteriza de datos.
La gestión transfronteriza de la información de los deudores sigue siendo compleja para las entidades gestoras de préstamos que operan en la Unión Europea y en jurisdicciones fuera del Espacio Económico Europeo. El Reglamento General de Protección de Datos (RGPD) exige una base jurídica para el tratamiento de datos personales y una supervisión humana efectiva para las decisiones automatizadas importantes. El Comité Europeo de Protección de Datos reconoció el esquema de certificación Europrivacy como una herramienta de transferencia en virtud del artículo 46 en el Dictamen 15/2026. Esta decisión proporciona otra vía de cumplimiento, pero también aumenta las expectativas de auditoría para las entidades gestoras de préstamos que manejan información de deudores de la Unión Europea. Los proveedores de Asia-Pacífico se enfrentan a requisitos distintos en virtud de la Ley de Protección de Datos Personales de Singapur, la Ley de Protección de Datos Personales Digitales de la India y la Ley de Protección de la Información Personal de China. Las agencias con sistemas de procesamiento de datos configurables pueden dar mejor soporte a los mandatos transfronterizos y estar mejor posicionadas cuando los acreedores seleccionen a sus proveedores.
Análisis de segmento
Por modelo de servicio: las cobranzas de terceros lideran mientras que las tarifas de servicio ganan terreno.
En 2025, los servicios de cobranza de terceros representaron el 57.89 % de la cuota de mercado de servicios de cobranza por modelo de servicio. El uso prolongado de la recuperación externalizada para saldos de consumo incobrables en Norteamérica y Europa respalda este segmento. Los bancos comerciales, emisores de tarjetas, prestamistas de automóviles y empresas de finanzas digitales continúan utilizando la colocación de terceros una vez que la actividad de recuperación interna alcanza su límite. Los bancos y las cooperativas de crédito suelen utilizar servicios de cobranza de primera parte para mantener la coherencia de la marca antes de que una cuenta pase a una agencia externa. Los servicios de gestión y consolidación de deudas atienden a prestatarios con saldos más grandes, donde los planes de pago estructurados pueden generar mejores resultados a largo plazo. El mercado de servicios de cobranza ha requerido cada vez más que los proveedores apoyen varias etapas de la recuperación en lugar de un solo punto del proceso.
Se prevé que el crédito y los servicios especiales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.31 % entre 2026 y 2031, superando la tasa general. Este segmento está vinculado a la creciente compra institucional de carteras de préstamos morosos y a la gestión regulada de préstamos en Europa. La Directiva 2021/2167 de la Unión Europea estableció un marco para los administradores y compradores de crédito, y su implementación a nivel nacional continuó desarrollándose hasta 2025. Los administradores de crédito gestionan préstamos con y sin buen rendimiento bajo supervisión continua, a diferencia de las agencias centradas en colocaciones de contingencia aisladas. TrueAccord lanzó servicios propios de marca a través de Sentry Credit en febrero de 2026, ampliando su plataforma desde la interacción inicial hasta la resolución en etapas posteriores. Este diseño de servicio más amplio permite a las agencias perseguir mandatos recurrentes en lugar de depender únicamente de cobros basados en transacciones, lo que respalda el tamaño del mercado de servicios de cobro de deudas durante el período previsto.
Por tipo de deuda: La deuda de consumo mantiene su volumen mientras avanzan las demandas de derecho público.
La deuda de consumo representó el 68.12 % de los ingresos por tipo de deuda en 2025, lo que le otorgó la posición de liderazgo en la cuota de mercado de servicios de cobro de deudas por tipo de deuda. Las tarjetas de crédito, los préstamos para automóviles, las finanzas personales y las cuentas por cobrar de "compra ahora, paga después" crean la amplia base de volumen para esta categoría. El Banco de la Reserva Federal de Nueva York informó de un flujo anualizado del 6.97 % de los saldos de tarjetas de crédito hacia la morosidad grave en el segundo trimestre de 2026. También informó de que más de 23 millones de estadounidenses tenían saldos de tarjetas de crédito cancelados en sus informes crediticios. Los préstamos para automóviles siguen siendo relevantes para los proveedores con capacidad de gestión de garantías y recuperación de vehículos en Estados Unidos y algunos países europeos. Las cuentas por cobrar de "compra ahora, paga después" están generando altos volúmenes de cuentas con saldos promedio más bajos, lo que respalda el uso de herramientas digitales de autoservicio.
La deuda comercial sigue siendo una parte importante del mercado de servicios de cobro de deudas, ya que los casos entre empresas suelen implicar saldos más elevados, disputas y plazos de prescripción más cortos. Se prevé que la deuda pública y legal crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.68 % entre 2026 y 2031. Este crecimiento se asocia al fin de las moratorias de pago públicas, las liquidaciones tributarias impagadas, los atrasos en los préstamos estudiantiles y los saldos de tasas de las autoridades locales. El Reglamento (UE) 2024/789 amplió el procedimiento de la Orden Europea de Pago a reclamaciones comerciales de hasta 100 000 EUR (108 000 USD). Este procedimiento más amplio puede aumentar el volumen de reclamaciones comerciales y del sector público transfronterizas recuperables. Las agencias que prestan servicios en este ámbito necesitan autorizaciones del sector público, capacidad para presentar demandas ante los tribunales y procesos de cumplimiento multilingües, lo que respalda el tamaño del mercado de servicios de cobro de deudas durante el período previsto.
Por etapa de recolección: Las recolecciones en etapas avanzadas siguen siendo las más grandes a medida que se expande la intervención temprana.
La gestión de cobros en etapas avanzadas, posteriores a la cancelación de deuda y de préstamos morosos representó el 47.66 % de los ingresos por cobros en 2025. Este nivel demuestra que gran parte del volumen externalizado sigue llegando a las agencias después de que el acreedor cancele la deuda y complete la recuperación interna. Los compradores de cartera, como Encore Capital, KRUK y Hoist Finance, adquieren cuentas por cobrar canceladas y aplican análisis de recuperación a esos libros. Encore Capital reportó 2.59 millones de dólares en cobros globales para todo el año 2025, un 20 % más que el año anterior. La gestión de cobros en etapas intermedias abarca las cuentas con un retraso de entre 30 y 180 días y requiere un modelo operativo más activo. Las colocaciones secundarias también forman parte del sistema de etapas avanzadas cuando las cuentas son devueltas por una agencia inicial y enviadas a proveedores posteriores. Esto refuerza la importancia de la recuperación en etapas avanzadas dentro de la cuota de mercado de los servicios de cobro de deudas.
Se prevé que la gestión de cobros en fase inicial y de pre-morosidad crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.89 % entre 2026 y 2031. Los acreedores están recurriendo a la intervención temprana, ya que puede reducir las tasas de impago y preservar las relaciones con los clientes. La comunicación automatizada ayuda a las agencias a gestionar carteras de saldo pequeño que no justifican la asignación de un agente humano. TrueAccord afirmó que su sistema Heartbeat ajusta el tiempo, el tono, el canal y los mensajes para facilitar la resolución de casos mediante autoservicio. Un cliente del sector fintech recuperó 500 000 USD en 9 meses, con un 95 % de los consumidores resolviendo sus cuentas a través de canales de autoservicio. El sector de servicios de cobro de deudas está trasladando parte de la externalización a fases más tempranas del ciclo de morosidad, ya que los acreedores buscan menores costes unitarios y un soporte más completo a lo largo de todo el ciclo de vida del cobro, lo que contribuye a la expansión del mercado de servicios de cobro de deudas.
Por modelo comercial: La fijación de precios contingente lidera a medida que se expanden las comisiones basadas en activos bajo gestión.
En 2025, la tarificación por contingencia o basada en comisiones representó el 52.23 % de los ingresos del modelo comercial. Bajo este modelo, una agencia cobra únicamente cuando recupera un saldo y recibe una parte de los cobros. Esta estructura sigue siendo común en la gestión de cobros de consumo en Norteamérica, donde los sectores bancario, de telecomunicaciones y minorista generan volúmenes de cuentas sustanciales. La tarificación por servicio sigue siendo relevante en el sector sanitario y gubernamental, donde las tarifas basadas en porcentajes pueden estar sujetas a una mayor supervisión regulatoria. Los acuerdos híbridos combinan un pago fijo por servicio con un componente basado en el rendimiento. Estos modelos son más comunes cuando los grandes acreedores requieren tanto compromisos de servicio como incentivos de recuperación, lo que respalda su posición en la cuota de mercado de los servicios de cobro de deudas.
Se prevé que las comisiones por servicios basadas en los activos gestionados o el valor contable bruto crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.07 % entre 2026 y 2031. Estas comisiones generan ingresos recurrentes basados en una cartera de activos pendientes, en lugar de un pago que dependa únicamente de recuperaciones individuales. Este formato permite una inversión continua en cumplimiento normativo, tecnología, interacción con los prestatarios e informes para inversores. Intrum anunció que obtuvo el consentimiento de los acreedores para la venta de una cartera a Brocc Finance por encima de su valor contable en julio de 2026, manteniendo el mandato de administración. Los proveedores que buscan estos mandatos necesitan evidencia de desempeño, licencias regulatorias y sistemas de informes fiables. Los modelos de administración recurrentes pueden impulsar el tamaño del mercado de servicios de cobro de deudas, ya que los compradores institucionales de carteras buscan cada vez más una administración a largo plazo en lugar de programas de recuperación puntuales.
Por sector acreedor: La banca lidera, mientras que el sector sanitario muestra un crecimiento más rápido.
Los servicios bancarios y financieros al consumidor representaron el 37.87 % de los ingresos del sector crediticio en 2025. Este segmento incluye tarjetas de crédito, préstamos personales, financiación de automóviles, hipotecas y cuentas por cobrar de préstamos digitales. Los saldos pendientes de tarjetas de crédito alcanzaron los 1.263 billones de dólares, según el informe del segundo trimestre de 2026 del Banco de la Reserva Federal de Nueva York. El volumen de cuentas de tarjetas de crédito con mora grave fue del 12.8 % en el primer trimestre de 2026. Los prestamistas digitales y los neobancos pueden generar colocaciones externalizadas más tempranas debido al rápido crecimiento de sus carteras de préstamos y a la limitación de su capacidad interna de cobro. Las empresas de telecomunicaciones, servicios públicos y energía también generan grandes volúmenes de cuentas con saldos moderados, adecuadas para los canales de pago digitales, lo que refuerza la contribución de este segmento a la cuota de mercado de los servicios de cobro de deudas.
Se prevé que el sector de la salud y la medicina crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.24 % entre 2026 y 2031 dentro del mercado de servicios de cobro de deudas. La participación de los pacientes en los costos, las tasas de pago de las aseguradoras y los niveles de morosidad hospitalaria impulsan la demanda de cobro en este segmento. KFF descubrió que 100 millones de adultos tenían deudas médicas, por un total de al menos 220 mil millones de dólares. Las agencias de salud deben gestionar las restricciones de datos de los pacientes y las diferentes normativas estatales sobre deudas médicas. La normativa de enero de 2025 de la Oficina de Protección Financiera del Consumidor (CFPB) relativa a las deudas médicas en los informes de crédito al consumidor sigue sujeta a incertidumbre jurídica. Estos requisitos crean una oportunidad para proveedores especializados que pueden brindar apoyo a hospitales y sistemas de salud bajo estrictas expectativas de cumplimiento, lo que contribuye al crecimiento del mercado de servicios de cobro de deudas.
Análisis geográfico
América del Norte representó el 56.52% de los ingresos globales en 2025, lo que le otorga la mayor cuota de mercado de servicios de cobro de deudas por región. La región cuenta con una amplia integración de burós de crédito, redes establecidas de honorarios por contingencia y normas de cobro de larga data. La Junta de la Reserva Federal mostró que las tasas de morosidad de tarjetas de crédito de bancos comerciales disminuyeron del 2.95% en el cuarto trimestre de 2025 al 2.85% en el segundo trimestre de 2026. El stock de saldos con más de 90 días de mora se mantuvo elevado en el 12.8% en el primer trimestre de 2026. Canadá agrega actividad de cuentas por cobrar transfronterizas con Estados Unidos y México. El Proyecto de Ley 26-189 del Senado de Colorado, firmado en mayo de 2026, establece requisitos de divulgación de inteligencia artificial y revisión humana para decisiones consecuentes específicas a partir de enero de 2027. Estos requisitos favorecen a los proveedores que ya cuentan con procesos estructurados de gobernanza y revisión de inteligencia artificial.
Europa es el segundo mercado regional más grande de servicios de cobro de deudas y sigue activa en transacciones secundarias de préstamos morosos. La implementación de la Directiva 2021/2167 de la Unión Europea está ampliando las oportunidades para los administradores de crédito, al tiempo que aumenta los requisitos de licencia para los nuevos participantes. El Reino Unido opera como una jurisdicción regulatoria independiente tras el Brexit. Hoist Finance completó la adquisición de Azzurro Associates, comprador de préstamos morosos para pequeñas y medianas empresas del Reino Unido, en junio de 2026, lo que duplicó el valor contable de su cartera en el Reino Unido a 400 millones de libras esterlinas (506 millones de dólares). KRUK invirtió 864 millones de PLN (217 millones de dólares) en carteras durante el primer semestre de 2026, con Italia representando el 47 % y Polonia el 31 %. Esta distribución subraya la continua importancia de los mercados de cartera italianos y polacos. Las licencias, la documentación y la atención multilingüe siguen siendo requisitos importantes para los mandatos transfronterizos en Europa.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.77 % entre 2026 y 2031, la más alta del mercado de servicios de cobro de deudas. Los productos de compra ahora y paga después, los préstamos fintech y la expansión del crédito digital están incrementando el volumen de cuentas morosas en el sur y sureste de Asia. La externalización de la gestión de cobros aún está menos consolidada en muchos mercados de Asia-Pacífico que en Norteamérica o Europa. India es un mercado en rápido crecimiento, ya que las entidades financieras no bancarias y fintech están otorgando crédito a prestatarios con historial crediticio limitado. Sudamérica, Oriente Medio y África son regiones en una etapa inicial, con Brasil y Sudáfrica como principales referentes. Sus marcos de cobro están menos formalizados que los de Norteamérica y Europa, lo que puede generar oportunidades para los proveedores que inviertan en el cumplimiento normativo local y la capacidad lingüística. El tamaño del mercado de servicios de cobro de deudas en estas regiones depende del desarrollo de las prácticas de externalización de préstamos y de los procesos formales de recuperación.
Panorama competitivo
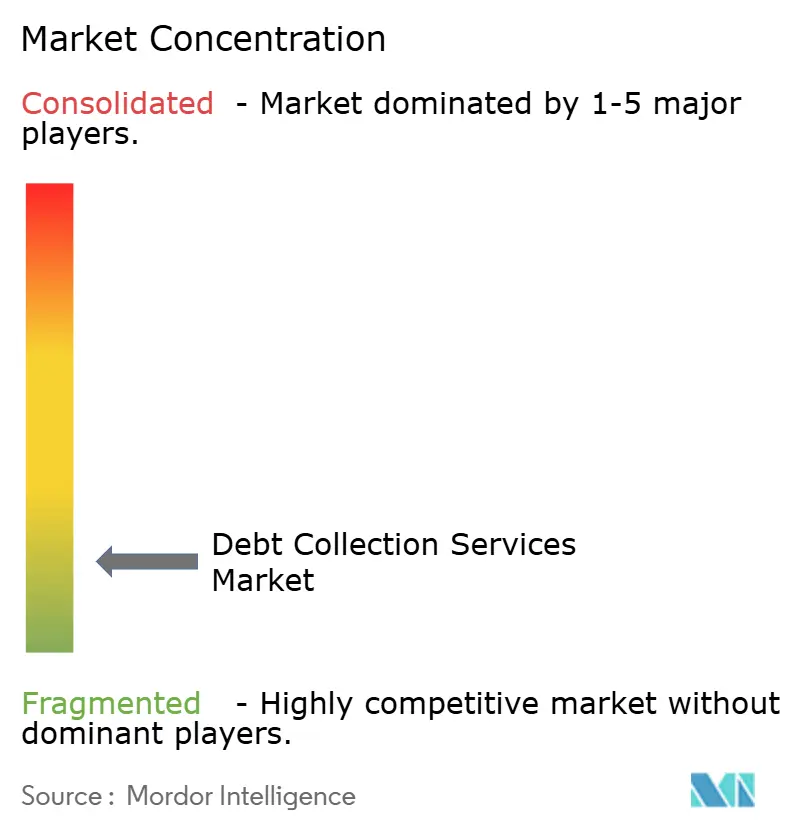
El mercado de servicios de cobro de deudas está fragmentado. Entre cinco y siete proveedores internacionales de gran envergadura controlan volúmenes significativos de compra de préstamos morosos y gestión de créditos, mientras que numerosas agencias regionales y especializadas gestionan tanto la cartera propia como los servicios de contingencia. Encore Capital elevó su previsión global de cobros para el año 2026 a entre 2800 y 2850 millones de dólares tras registrar compras de cartera por valor de 444 millones de dólares y cobros por 737 millones de dólares en el segundo trimestre de 2026. Los operadores de mayor tamaño están mejorando su escala mediante la compra de carteras, la adjudicación de mandatos de gestión y sistemas que respaldan las operaciones reguladas. Su ventaja reside en el acceso al capital, funciones de cumplimiento normativo consolidadas y procesos de recuperación basados en datos.
La venta por parte de Intrum en julio de 2026 de su participación restante del 35% en una empresa conjunta con Brocc Finance se completó por encima del valor contable de 182 millones de euros (214 millones de dólares), mientras que la empresa mantuvo la relación de administración. Esta decisión refleja un enfoque en la administración basada en comisiones y con bajo capital, en lugar de la propiedad de la cartera. KRUK informó inversiones de cartera por valor de 864 millones de PLN (233 millones de dólares) en el primer semestre de 2026, con Italia y Polonia recibiendo la mayor parte de esa inversión. TrueAccord se expandió a los servicios de cobro de primera parte de marca a través de Sentry Credit en febrero de 2026. Su sistema Heartbeat utiliza datos de interacción con el consumidor para ajustar las comunicaciones digitales. Estas acciones muestran cómo los proveedores están ampliando la cobertura del ciclo de vida y priorizando los ingresos recurrentes por administración.
Las agencias más pequeñas siguen siendo importantes para la gestión de cobros locales, las categorías de acreedores especializados y los requisitos específicos de cada país. Sin embargo, los mayores costes de licencias, seguridad de datos, auditoría y gobernanza de la inteligencia artificial están incrementando las ventajas de las empresas con mayores recursos. Los servicios de cobro digital con cumplimiento normativo integrado para acreedores pequeños y medianos siguen siendo un área de oportunidad. La recuperación transfronteriza multilingüe también sigue siendo relevante para las carteras internacionales de compra ahora, paga después y fintech. El sector de los servicios de cobro de deudas exige a las agencias que equilibren el rendimiento del cobro con las obligaciones de protección al consumidor.
Líderes del sector de servicios de cobro de deudas
Grupo Encore Capital, Inc.
Grupo PRA, Inc.
Intrum AB
Grupo EOS
Sistemas Transworld Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Intrum completó la venta de su participación restante del 35 % en una empresa conjunta a Brocc Finance por encima del valor contable de 182 millones de euros (213 millones de dólares). Los ingresos netos de 35 millones de euros (38 millones de dólares) se utilizaron para reducir los bonos de canje con garantía subordinada. La transacción mejoró el ratio de apalancamiento de Intrum en 0.2x.
- Junio de 2026: Hoist Finance completó la adquisición de Azzurro Associates, empresa británica dedicada a la compra de préstamos morosos para pequeñas y medianas empresas. Esta adquisición duplicó la cartera de Hoist Finance en el Reino Unido y le permitió desarrollar una capacidad interna de gestión de préstamos morosos para este segmento.
- Febrero de 2026: TrueAccord lanzó su servicio de cobro de deudas propio a través de Sentry Credit, Inc. El servicio utiliza su motor de inteligencia artificial Heartbeat y respalda la actividad de cobro desde el contacto previo a la morosidad hasta la resolución en etapas avanzadas bajo la marca del acreedor.
- Enero de 2026: Intrum anunció una captación de capital totalmente garantizada de 7.5 millones de coronas suecas (0.71 millones de dólares) junto con la venta prevista de su cartera a Brocc Finance. Esta iniciativa tenía como objetivo fortalecer la posición financiera de la empresa y respaldar su estrategia de gestión de activos con bajos requerimientos de capital.
Alcance del informe del mercado global de servicios de cobro de deudas
| Servicios de cobro de primera parte |
| Servicios de cobro de terceros |
| Crédito y servicios especiales |
| Deuda del consumidor |
| Deuda Comercial |
| Deuda de derecho público y deuda estatutaria |
| Recopilación de datos para casos predelincuentes y en etapa temprana |
| Delincuencia en etapa intermedia/primaria |
| Préstamos morosos en etapa avanzada, posteriores a la cancelación de deuda y en mora. |
| Comisión por contingencia sobre los montos recuperados |
| Cobro por servicio |
| Comisión por servicios sobre activos bajo gestión / GBV |
| Híbrido |
| Servicios bancarios y financieros al consumidor |
| Salud y medicina |
| Telecomunicaciones, servicios públicos y energía |
| Comercio minorista, comercio electrónico y otras actividades comerciales no financieras con los consumidores. |
| Gobierno y Administración Pública |
| Instituciones educativas |
| Acreedores comerciales y corporativos |
| Otros (Seguros y Subrogación, Alquiler/Asociación de Propietarios, Estacionamiento y Peajes, y Residuos) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por modelo de servicio | Servicios de cobro de primera parte | |
| Servicios de cobro de terceros | ||
| Crédito y servicios especiales | ||
| Por tipo de deuda | Deuda del consumidor | |
| Deuda Comercial | ||
| Deuda de derecho público y deuda estatutaria | ||
| Por etapa de la colección | Recopilación de datos para casos predelincuentes y en etapa temprana | |
| Delincuencia en etapa intermedia/primaria | ||
| Préstamos morosos en etapa avanzada, posteriores a la cancelación de deuda y en mora. | ||
| Por modelo comercial | Comisión por contingencia sobre los montos recuperados | |
| Cobro por servicio | ||
| Comisión por servicios sobre activos bajo gestión / GBV | ||
| Híbrido | ||
| Por la industria acreedora | Servicios bancarios y financieros al consumidor | |
| Salud y medicina | ||
| Telecomunicaciones, servicios públicos y energía | ||
| Comercio minorista, comercio electrónico y otras actividades comerciales no financieras con los consumidores. | ||
| Gobierno y Administración Pública | ||
| Instituciones educativas | ||
| Acreedores comerciales y corporativos | ||
| Otros (Seguros y Subrogación, Alquiler/Asociación de Propietarios, Estacionamiento y Peajes, y Residuos) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de los servicios de cobro de deudas para el año 2031?
Se prevé que el sector alcance los 37.74 millones de dólares en 2031, frente a los 30.93 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 4.1%.
¿Qué modelo de servicio genera mayores ingresos?
Los servicios de cobranza de terceros lideraron los ingresos del modelo de servicio con una participación del 57.89 % en 2025.
¿Por qué está creciendo más rápido la recuperación de deudas en fase inicial?
Se prevé que la gestión de cobros en fase inicial y de prevención de la morosidad crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.89 %, ya que los acreedores utilizan una comunicación más temprana con los clientes para reducir las pérdidas por impago y preservar las relaciones con ellos.
¿Qué categoría de acreedores está creciendo más rápidamente para las agencias de cobranza?
Se prevé que el sector sanitario y médico crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.24 % hasta 2031, impulsado por la participación de los pacientes en los costes y los saldos de las deudas médicas.
¿Qué región está experimentando el mayor crecimiento en el sector de los proveedores de servicios de cobro de deudas?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.77 % hasta 2031, impulsada por los préstamos digitales y la expansión del crédito de "compre ahora, pague después".
¿Cómo están cambiando las herramientas digitales las operaciones de recuperación de deudas?
Las plataformas digitales utilizan la propensión al pago, las preferencias de contacto y los canales de autoservicio para personalizar la interacción y reducir los costes de recuperación.


