

Tamaño y participación en el mercado del hormigón decorativo
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 20.55 mil millones |
| Tamaño del mercado (2031) | USD 26.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.51% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del hormigón decorativo por Mordor Intelligence
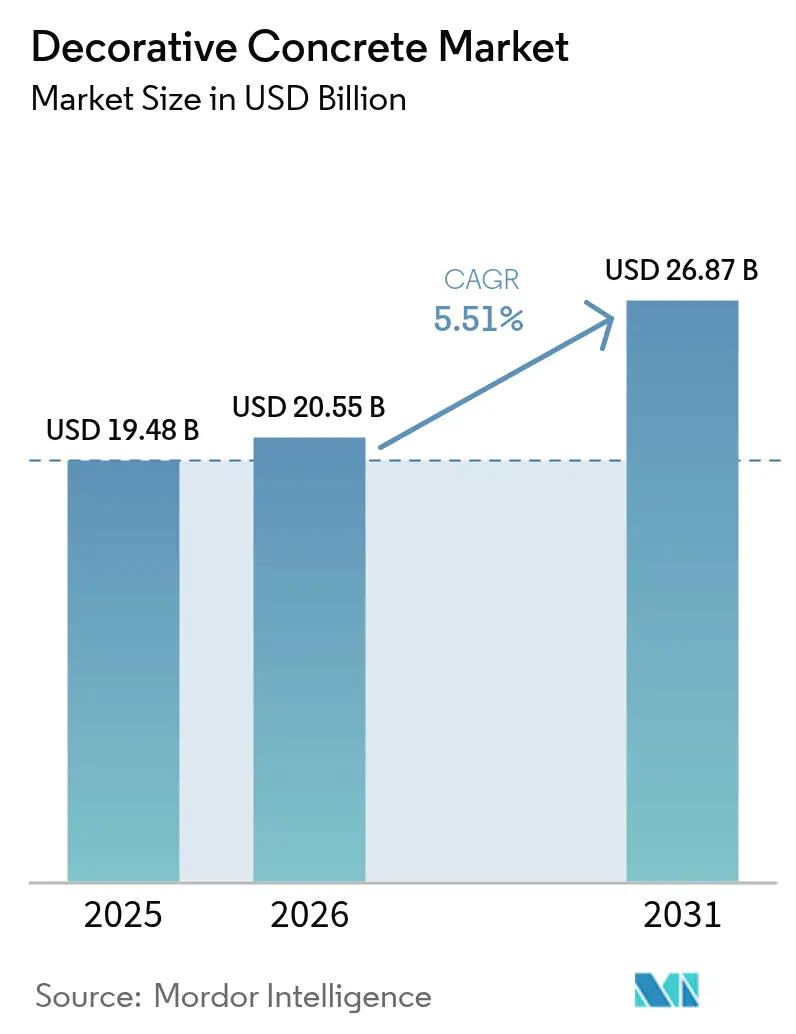
Se espera que el mercado del hormigón decorativo crezca de 19.48 millones de dólares en 2025 a 20.55 millones de dólares en 2026, y se prevé que alcance los 26.87 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.51% entre 2026 y 2031. Esta expansión sostenida refleja un cambio decisivo en las prioridades de la construcción global hacia materiales que combinan durabilidad a largo plazo con versatilidad de diseño, especialmente dado que los presupuestos para remodelaciones residenciales se mantienen elevados y las instalaciones comerciales continúan modernizándose. El aumento de los gastos en mejoras del hogar tras la pandemia, un parque de viviendas envejecido con una edad media de 41 años y la creciente preferencia por superficies de bajo mantenimiento están impulsando la demanda. Paralelamente, las renovaciones comerciales están adoptando hormigón pulido y estampado para cumplir con los objetivos de durabilidad ante el tránsito peatonal, mientras que las normativas de edificios con cero emisiones netas impulsan a los productores hacia aditivos de base biológica y mezclas con bajo contenido de COV. Los aranceles sobre el cemento importado, junto con el suministro de pigmentos volátiles, intensifican las presiones sobre los costos, pero también abren oportunidades para los proveedores integrados verticalmente y los innovadores en formulaciones con bajas emisiones de carbono.
Conclusiones clave del informe
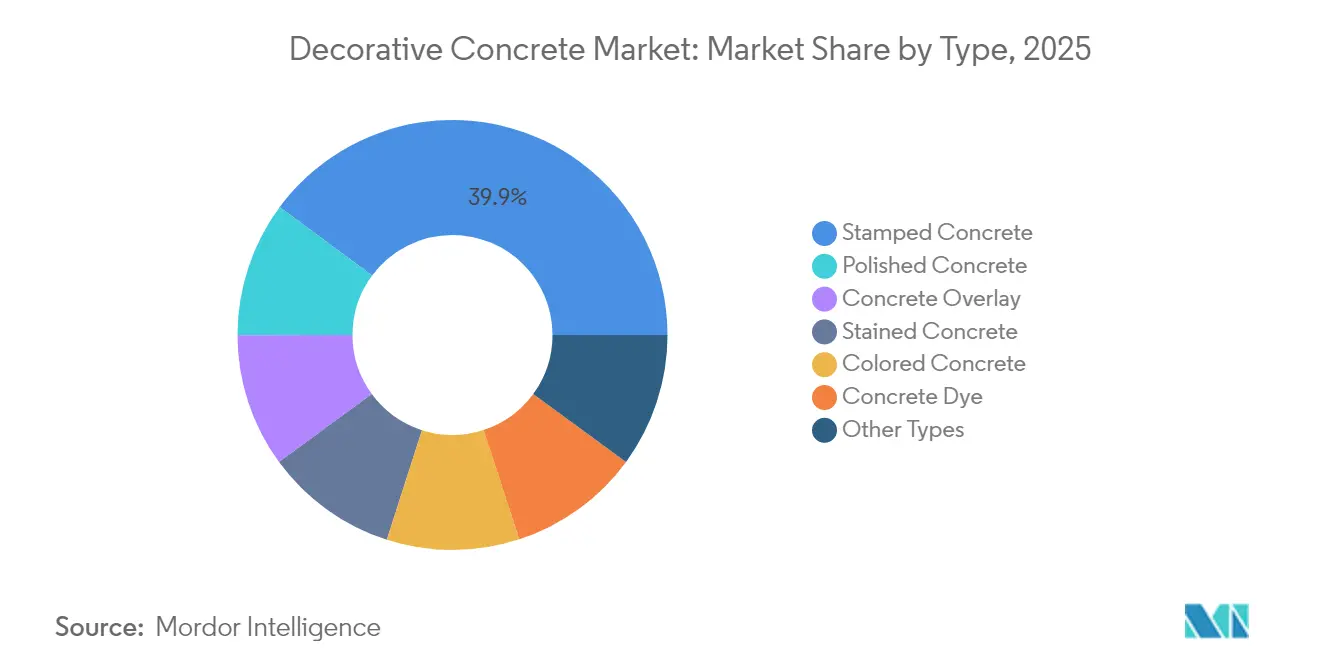
- Por tipo de producto, el hormigón estampado lideró con el 39.86% de la participación de mercado del hormigón decorativo en 2025; se proyecta que el hormigón pulido se expandirá a una CAGR del 6.12% hasta 2031.
- Por aplicación, las instalaciones de pisos representaron el 54.72 % del tamaño del mercado de concreto decorativo en 2025 y están avanzando a una CAGR del 5.95 % hasta 2031.
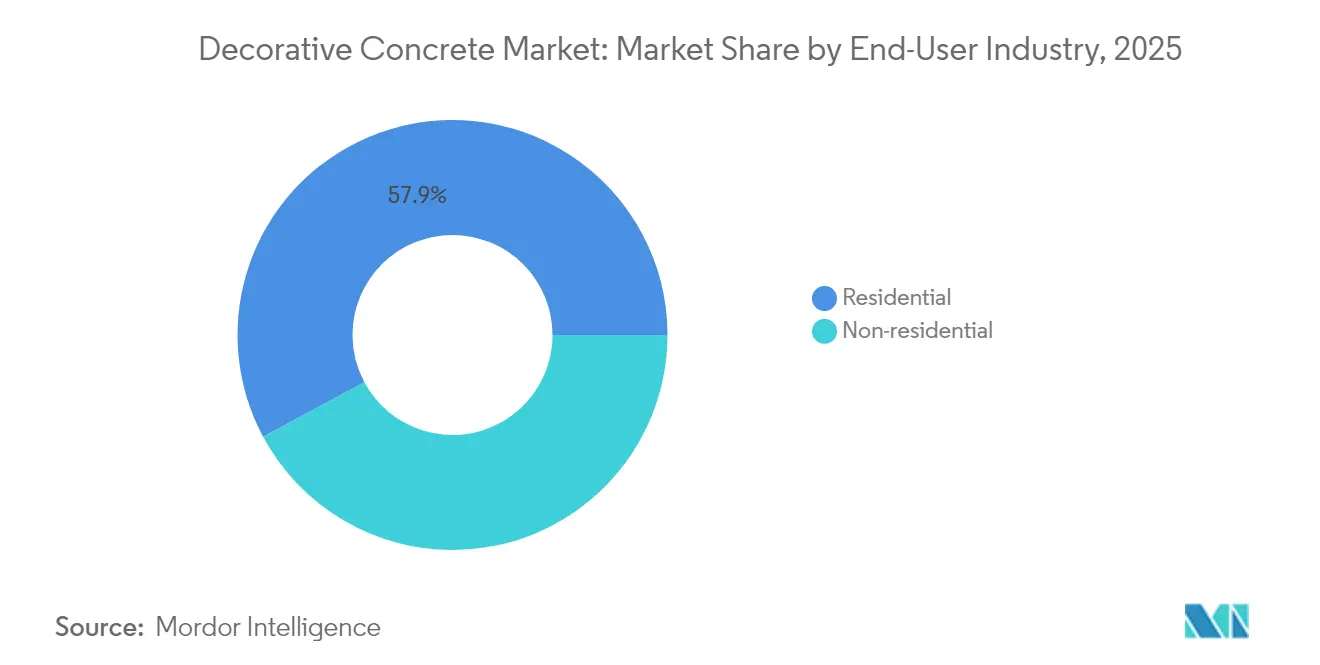
- Por industria de usuario final, la construcción residencial representó el 57.85% de los ingresos de 2025, mientras que el segmento no residencial registra la CAGR proyectada más alta, con un 6.17% hasta 2031.
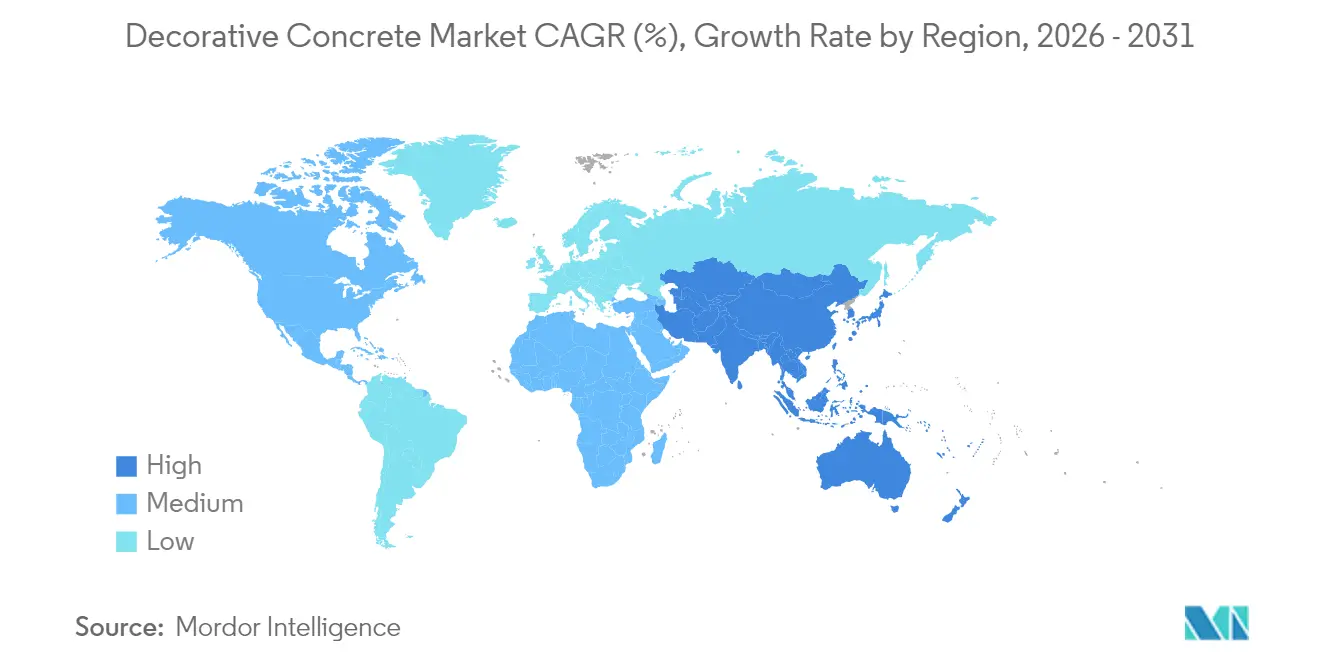
- Por geografía, Asia-Pacífico generó el 37.60 % de ingresos en 2025 y mantiene el ritmo más rápido con una CAGR del 6.44 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del hormigón decorativo
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del gasto en remodelación y renovación residencial después de la pandemia | + 1.2% | América del Norte y Europa, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Preferencia por el hormigón impreso en espacios exteriores de nueva construcción | + 0.9% | Global, con ganancias tempranas en América del Norte, Europa y Asia Pacífico | Largo plazo (≥ 4 años) |
| La certificación de cero emisiones netas y de construcción ecológica impulsa las mezclas coloreadas con bajo contenido de COV | + 0.8% | Núcleo de Europa y América del Norte, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de las superposiciones decorativas de hormigón en proyectos de renovación acelerada | + 0.7% | Global, particularmente residencial en América del Norte | Corto plazo (≤ 2 años) |
| Adopción de aditivos de origen biológico para reducir la huella de carbono incorporada | + 0.6% | Europa impulsada por la normativa, América del Norte adopción voluntaria | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del gasto en remodelación y renovación residencial después de la pandemia
Los elevados presupuestos de remodelación se han orientado hacia menos proyectos, pero de mayor valor, lo que refuerza la demanda de mejoras de superficies que combinen estética y larga vida útil. El gasto promedio de los propietarios aumentó un 12 % en 2023, a pesar de una breve caída en el volumen total de proyectos, lo que indica una mayor disposición a pagar por acabados premium que incrementan el valor de la propiedad y satisfacen las necesidades de las personas mayores en casa. El hormigón decorativo es una buena opción porque su vida útil de 20 a 30 años supera a la de muchos pavimentos alternativos, lo que limita los ciclos de reparación futuros. Un parque de viviendas envejecido motiva amplias renovaciones de exteriores y sótanos, donde las losas estampadas y los suelos pulidos ofrecen un impacto visual inmediato. Las tasas hipotecarias, que tienden hacia el 5.5 % para mediados de 2025, deberían liberar aún más financiación para renovaciones, lo que amplifica la demanda durante el período de pronóstico.
Preferencia por el hormigón estampado en espacios exteriores de nueva construcción
Los avances en las esteras de estampado y la coloración integral han disipado la percepción anticuada de las superficies estampadas y ahora permiten texturas convincentemente naturales que duran más de dos décadas con un sellado adecuado. Los costos de instalación unitarios mantienen una distribución favorable en comparación con la piedra de cantera, lo que permite a los contratistas llegar a segmentos demográficos más amplios. Los pigmentos de tonos fríos y las plantillas geométricas se adaptan a las tendencias modernas de paisajismo, mientras que las variantes permeables satisfacen las exigencias de las aguas pluviales en proyectos urbanos densos. Los canales LED integrados y los detalles metálicos diferencian las instalaciones premium, especialmente alrededor de las terrazas de piscinas, donde las temperaturas superficiales más bajas y la resistencia al deslizamiento mejoran la seguridad.
Certificación de cero emisiones netas y de construcción ecológica que impulsa las mezclas coloreadas y con bajo contenido de COV
La Directiva sobre el rendimiento energético de los edificios de Europa exige cero emisiones in situ en las viviendas nuevas a partir de 2030, lo que impulsa la adopción de aditivos de sustitución del cemento y selladores con bajo contenido de COV que pueden asegurar créditos LEED, BREEAM o DGNB. El Reglamento de Ecodiseño para Productos Sostenibles obliga a la divulgación de carbono específica del producto, recompensando a los proveedores con pasaportes digitales transparentes. Los aditivos como los aglutinantes de base biológica o las mezclas de escoria reducen el carbono incorporado sin comprometer la resistencia a la compresión, cumpliendo los umbrales de la Taxonomía de la UE que ahora exigen una recuperación de residuos del 70 % en grandes proyectos. Las evaluaciones de edificios verdes de EE. UU. reflejan esta trayectoria, colocando mezclas coloreadas pero que cumplen con los COV en listas de especificaciones competitivas [1] Passive House Plus Team, “EPBD Revision Sets 2030 Zero-Emission Target,” passivehouseplus.ie.
Crecimiento de las superposiciones de hormigón decorativo en proyectos de renovación acelerada
Los sistemas de recubrimiento se han popularizado gracias a su capacidad para transformar sustratos desgastados con una mínima demolición. Los microrecubrimientos modificados con polímeros logran una fuerte adhesión, mientras que las variantes de aplicación por pulverización y llana se instalan en cuestión de días, lo que los hace ideales para negocios que no pueden detenerse para la sustitución completa de la losa. Si bien el precio unitario es superior al de una renovación básica, la reducción del tiempo de inactividad compensa el costo inicial en restaurantes, comercios minoristas y entornos institucionales. El estarcido multicapa y el teñido sin ácido amplían las opciones de diseño sin prolongar los plazos de curado, lo que mantiene el auge de los recubrimientos tanto en patios residenciales como en vestíbulos comerciales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial de pigmentos especiales, moldes y selladores | -0.8% | Mercados globales, especialmente emergentes | Corto plazo (≤ 2 años) |
| La volatilidad en las cadenas de suministro de cemento y pigmentos infla los precios | -1.1% | Global, agudo en América del Norte por los aranceles | Corto plazo (≤ 2 años) |
| Escasez de instaladores certificados de hormigón decorativo | -0.7% | América del Norte y Europa, emergentes en APAC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo inicial de pigmentos, moldes y selladores especiales
El hormigón decorativo tiene un precio de entre 200 y 300 USD por yarda cúbica, frente a los 100-150 USD de las mezclas estándar, una diferencia impulsada por los costosos pigmentos de óxido de hierro, los moldes de silicona y los sistemas de sellado multicapa. Los contratistas trasladan estos costos a los propietarios de viviendas y a los pequeños promotores, lo que frena su adopción en regiones sensibles al precio. También surgen primas de mano de obra porque los acabados estampados o pulidos requieren velocidades de colocación más lentas y habilidades de acabado especializadas. Los contratistas más pequeños dudan en comprar bibliotecas de sellos patentadas o equipos de pulido de diamante, lo que limita la disponibilidad del servicio en ciudades secundarias y ralentiza la penetración rural [2] Evenson Concrete Systems, “Guía de precios 2025 para acabados decorativos”, evensonconcretesystems.com.
La volatilidad en las cadenas de suministro de cemento y pigmentos infla los precios
El arancel del 25% impuesto en febrero de 2025 a las importaciones de cemento de Canadá y México limitó la oferta norteamericana, elevando los precios de entrega y reduciendo los márgenes del concreto premezclado. La imposición simultánea de gravámenes a la importación de acero eleva los costos de las varillas corrugadas y los encofrados, agravando los presupuestos totales de los proyectos. Los grandes productores integrados verticalmente han absorbido parte del aumento reasignando el clínker entre regiones, pero las plantas más pequeñas se enfrentan a la volatilidad del mercado spot, lo que se traduce en recargos en las cotizaciones. El suministro de pigmentos está igualmente expuesto a las interrupciones del transporte y a las fluctuaciones en los precios de la energía, lo que lleva a los arquitectos a especificar gamas de colores con márgenes de contingencia.
Análisis de segmento
Por tipo: El predominio del hormigón estampado impulsa la innovación
El hormigón estampado mantuvo una cuota de mercado del 39.86% en el hormigón decorativo en 2025, gracias a su adaptabilidad a entradas de vehículos, patios y plazas comerciales. Las bibliotecas de herramientas mejoradas ofrecen pizarra, madera e incluso impresiones de logotipos integrados, lo que permite a los contratistas atraer a la hostelería y a las cadenas minoristas de marca. Se prevé que el hormigón pulido, si bien mantiene una base más pequeña, crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.12% hasta 2031, ya que los administradores de instalaciones valoran los suelos sin juntas que resisten la abrasión de las carretillas elevadoras y facilitan los protocolos de limpieza. El tamaño del mercado del hormigón decorativo se beneficia de los revestimientos que prolongan la vida útil de la superficie sin necesidad de demolición estructural, y de las nuevas cápsulas autorreparadoras que liberan cal para sellar microfisuras y prolongar los intervalos de servicio. En general, la diversificación de las opciones de tipo ayuda a los proveedores a cumplir con los requisitos de presupuesto y rendimiento, lo que refuerza la resiliencia del mercado del hormigón decorativo.
La I+D continua se centra en tintes de color sólido y selladores de curado rápido que acortan los ciclos de renovación. Las mezclas de color aprovechan dispersiones de pigmentos más finas para evitar vetas, mientras que los sistemas de tintes translúcidos permiten degradados artísticos, ideales para locales boutique. Los diseños reforzados con fibra reducen el agrietamiento por contracción, mientras que las capas superiores resistentes a los rayos UV protegen contra la decoloración en espacios de entretenimiento al aire libre. En conjunto, estos avances amplían los casos de uso y profundizan su penetración en elementos arquitectónicos de alta visibilidad, impulsando el crecimiento a largo plazo del mercado del hormigón decorativo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: Las aplicaciones de suelo impulsan el crecimiento de los ingresos en 2024
Los pisos representaron el 54.72 % de los ingresos en 2025 y presentan la mayor tasa de crecimiento, con una CAGR del 5.95 %, lo que consolida su posición como la categoría más grande y de mayor crecimiento. Los promotores de centros de distribución, escuelas y aeropuertos se inclinan por acabados pulidos que toleran el tráfico peatonal y de carritos constante, a la vez que reducen los gastos de mantenimiento durante su vida útil. El mercado del hormigón decorativo para pisos se está expandiendo a medida que los selladores mate satisfacen los requisitos de reducción de brillo en entornos sanitarios con problemas de deslumbramiento cenital.
Las terrazas de piscinas, patios y entradas de vehículos siguen de cerca, beneficiándose de opciones termorreflectivas que reducen la temperatura superficial hasta 7 °C en comparación con las losas grises convencionales. Las configuraciones de juntas compatibles con LED ofrecen libertad en el diseño de iluminación para patios residenciales de lujo, mientras que las microtexturas antideslizantes cumplen con los requisitos de los códigos de construcción en constante evolución. Los elementos de pared y de hormigón vertical siguen siendo un nicho, pero están ganando terreno en fachadas destacadas, donde la coloración integral y los detalles pulidos con chorro de arena ofrecen puntos focales visuales con un mantenimiento mínimo.
Por industria de usuario final: La construcción residencial impulsa la demanda de hormigón decorativo en 2024
La construcción residencial generó el 57.85 % de la demanda en 2025 gracias al deseo de los propietarios de mejorar el atractivo exterior e invertir en el envejecimiento en casa, priorizando superficies de bajo mantenimiento. La cuota de mercado del hormigón decorativo en las renovaciones de viviendas unifamiliares sigue en aumento, ya que los propietarios sustituyen las terrazas de madera propensas a la putrefacción por losas estampadas que solo requieren un sellado periódico. La conversión de garajes independientes y los proyectos de impermeabilización de sótanos amplían aún más el alcance residencial al integrar acabados pulidos o barnizados que toleran la humedad.
Se proyecta que el segmento comercial supere al residencial con una tasa de crecimiento anual compuesta (TCAC) del 6.17 % hasta 2031, ya que las renovaciones de oficinas, centros logísticos y hoteles requieren pisos decorativos pulidos o con protección epóxica que soportan cargas pesadas y fregadoras. El estímulo federal a la infraestructura canaliza capital hacia plazas cívicas, estaciones de transporte público y ampliaciones de escuelas, cada una de las cuales representa una superficie considerable. Los modelos de arrendamiento ecológico también están impulsando a los propietarios a priorizar superficies duraderas y con bajos niveles de COV que facilitan la presentación de informes de cumplimiento y atraen a inquilinos con criterios ESG, lo que acelera la adopción del hormigón decorativo en el sector comercial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de hormigón decorativo en Asia-Pacífico
Asia-Pacífico representó el 37.60 % de los ingresos de 2025 y registra una importante tasa de crecimiento anual compuesta (TCAC) del 6.44 % hasta 2031, lo que refuerza su doble papel como líder del mercado y principal motor de crecimiento. Solo China consumió 6.6 gigatoneladas de cemento entre 2011 y 2013, superando con creces el consumo estadounidense del siglo XX, y aún representa más de la mitad de la producción mundial. Los proyectos masivos de reubicación de viviendas y megaproyectos como el parque industrial de 20 millones de dólares en Indonesia subrayan la demanda estructural, mientras que las losas decorativas permeables responden a las estrictas ordenanzas sobre aguas pluviales en ciudades en rápida urbanización. Los productores locales están ampliando el uso de aglutinantes con bajo contenido de clínker para cumplir con los compromisos nacionales de descarbonización, ampliando la gama de productos y reduciendo la dependencia de las importaciones.
Mercado de hormigón decorativo en Norteamérica
América del Norte enfrenta una pronunciada volatilidad de costos tras los aranceles de importación de 2025, pero conserva el potencial de crecimiento, respaldado por la flexibilización de las tasas hipotecarias y las continuas inversiones del sector público. El envejecimiento del parque inmobiliario impulsa la renovación de las superficies residenciales, mientras que la Ley Bipartidista de Infraestructura amplía las oportunidades en plazas públicas y centros de transporte. Los obstáculos en la cadena de suministro incentivan a los proveedores integrados a ampliar la capacidad de canteras y terminales cautivas, asegurando así las materias primas y estabilizando los precios del mercado del hormigón decorativo.
Mercado de hormigón decorativo en EMEA y Sudamérica
Las estrictas directivas europeas sobre el carbono recalibran las especificaciones hacia materiales de baja incorporación, lo que impulsa la adopción de aditivos de origen biológico y áridos reciclados. Los productores que invierten en hornos de recuperación de calor residual y co-combustión de biocarbón obtienen preferencia de compra según las normas de la Taxonomía de la UE, lo que refuerza las ventajas competitivas regionales. Mientras tanto, Oriente Medio, África y Sudamérica registran avances constantes, impulsados por el crecimiento de la población urbana, si bien la volatilidad monetaria y la limitada capacidad de instalación moderan el potencial de crecimiento inmediato. En todas las regiones, el mercado del hormigón decorativo demuestra capacidad para adaptarse a las políticas locales y a los ciclos del sector de la construcción, manteniendo una amplia base de demanda.

Análisis de la cadena de valor
La creación de valor en el hormigón decorativo comienza en la fase inicial con el cemento y los SCM (cenizas volantes, escoria, caliza), los áridos, el agua y los productos químicos de alto rendimiento, en particular los pigmentos sintéticos de óxido de hierro y los aditivos utilizados para mejorar la trabajabilidad, la uniformidad del color y la durabilidad. Los sistemas de color y los paquetes de rendimiento de superficie (color integral, endurecedores, tintes/colorantes, selladores y recubrimientos protectores) suelen ser suministrados por empresas de productos químicos y recubrimientos especializados como Sika, Chryso y Euclid Chemical, mientras que los productores de hormigón premezclado y los fabricantes de prefabricados transforman estos insumos en mezclas decorativas, paneles arquitectónicos, adoquines y losas de piso que cumplen con los requisitos de las especificaciones (incluidas las normas de pigmentos como ASTM C 979).
La producción intermedia y la ejecución final están limitadas por el tiempo y la logística. Los flujos de trabajo de prefabricados y acabados decorativos se enfrentan a cuellos de botella en la producción relacionados con los ciclos de curado que ocupan espacio en planta, la disponibilidad de moldes para diseños de tiradas cortas y los retrasos en el control de calidad, mientras que la distribución sigue siendo sensible al radio de servicio y a las ventanas de entrega justo a tiempo, ya que el hormigón y muchos sistemas de revestimiento son críticos en cuanto al cronograma. En la fase final, los instaladores y contratistas certificados (estampado, pulido, aplicación de revestimientos) transforman la intención de diseño de arquitectos y propietarios en superficies acabadas, cuyo rendimiento depende de la disciplina de colocación, la habilidad en el acabado y los programas de sellado o mantenimiento. Estas dependencias aumentan el valor del soporte técnico integral y los sistemas de productos integrados que reducen la variabilidad de los lotes y el retrabajo.
Panorama competitivo
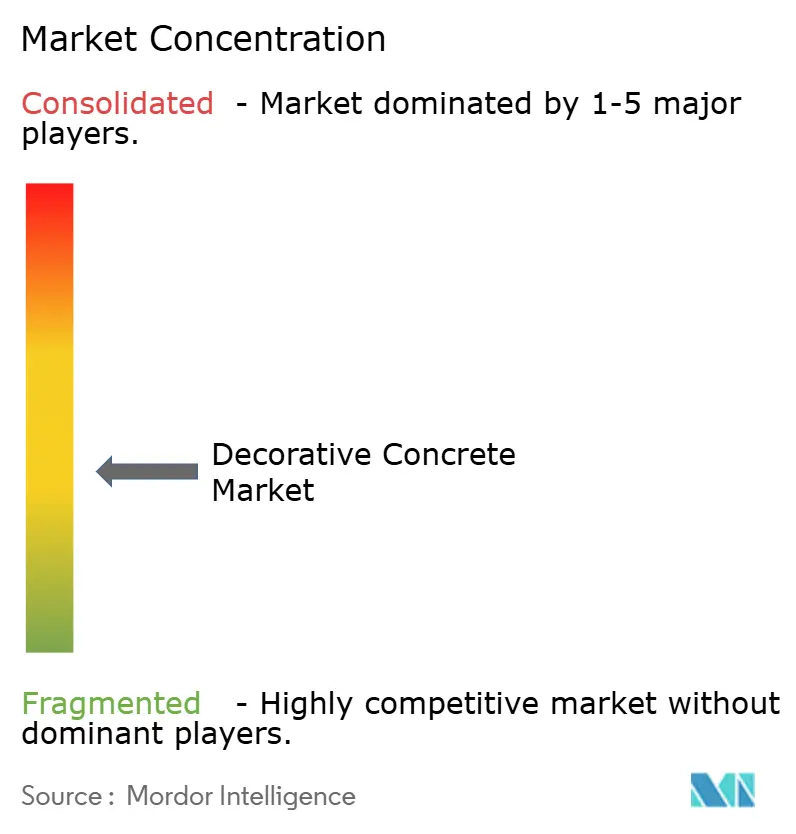
El mercado del hormigón decorativo sigue fragmentado, siendo la innovación, la integración vertical y las credenciales de sostenibilidad las principales palancas competitivas. La adquisición de MBCC Group por parte de Sika en 2023 amplió su cartera de aditivos y se prevé que genere sinergias anuales de entre 180 y 200 millones de CHF para 2026, lo que ilustra cómo la consolidación fortalece la escala de I+D y el poder de negociación de las materias primas. Holcim US añadió canteras en la región del Atlántico Medio para asegurar el suministro de áridos, amortiguando los picos de costes de transporte y asegurando la materia prima para sus operaciones de hormigón premezclado. CEMEX, aprovechando Microsoft Azure OpenAI, lanzó un asistente de ventas con IA para acortar los ciclos de cotización y optimizar la venta cruzada de soluciones decorativas, lo que refleja la tendencia a la digitalización del sector.
La química centrada en la sostenibilidad ofrece otra vía de diferenciación. La línea de fibras sintéticas MasterFiber de BASF reduce el uso de malla de acero y acelera su colocación, lo que resulta especialmente atractivo para losas de almacén de rápida producción. PPG Industries reportó 18.2 millones de dólares en ventas netas en 2023, lo que subraya la magnitud con la que las empresas de recubrimientos están integrando sistemas de colorantes y selladores de bajo contenido de COV con los instaladores de hormigón decorativo. Las empresas disruptivas más pequeñas buscan aditivos con huella de carbono negativa, como BioLock de Solid Carbon, atractivos para proyectos que buscan superar los estándares de carbono. En general, las empresas que pueden amortiguar las fluctuaciones de costos impulsadas por las tarifas y ofrecer reducciones verificables de la huella de carbono están mejor posicionadas para captar una mayor cuota de mercado del hormigón decorativo.
Líderes de la industria del hormigón decorativo
Sika AG
RPM Internacional Inc.
BASF
CEMEX SAB de CV
Materiales de Heidelberg
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: BASF amplió su cartera de aditivos con balance de biomasa certificado, que incluye Dispex AA 4145 MB, Rheovis PU 1333 MB y Rheovis HS 1169 MB, para reducir la huella de carbono de los productos de recubrimientos arquitectónicos. Esta ampliación respalda formulaciones de recubrimientos y selladores con menor huella de carbono, que se especifican con frecuencia para proteger y realzar las superficies de concreto decorativo en proyectos comerciales y residenciales.
- Abril de 2026: RPM International registró ventas récord en su Grupo de Productos para la Construcción durante el tercer trimestre del año fiscal 2026, finalizado el 28 de febrero de 2026. Este desempeño se atribuye en parte al buen desempeño en Norteamérica y en categorías que incluyen aditivos para concreto. La mejora en la capacidad de producción e inversión de un importante proveedor de productos químicos para la construcción puede aumentar la competitividad en aditivos y sistemas de superficie utilizados en instalaciones de concreto decorativo.
- Mayo de 2025: BASF destacó soluciones cementicias y de mortero, incluyendo Acronal 4624, diseñadas para facilitar las aplicaciones de concreto estampado decorativo al prevenir la exudación de látex y favorecer un desarrollo de color uniforme. Esta formulación aborda un problema común para los instaladores al reducir los defectos estéticos que generan devoluciones y retrabajos en pisos y superficies decorativas.


Alcance del informe del mercado global de hormigón decorativo
El informe de mercado de hormigón decorativo incluye:
| Concreto estampado |
| Concreto pulido |
| Recubrimiento de hormigón |
| Concreto Teñido |
| Hormigón coloreado |
| Tinte de hormigón |
| Otros tipos |
| Sendero y Calzada |
| Patio |
| Cubierta de la piscina |
| Floor |
| Pared |
| Otras aplicaciones |
| Residencial |
| No residencial |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Concreto estampado | |
| Concreto pulido | ||
| Recubrimiento de hormigón | ||
| Concreto Teñido | ||
| Hormigón coloreado | ||
| Tinte de hormigón | ||
| Otros tipos | ||
| por Aplicación | Sendero y Calzada | |
| Patio | ||
| Cubierta de la piscina | ||
| Floor | ||
| Pared | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Residencial | |
| No residencial | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Hormigón decorativo?
El mercado está valorado en 20.55 millones de dólares en 2026 y se proyecta que alcance los 26.87 millones de dólares en 2031.
¿Qué tipo de producto lidera el mercado del hormigón decorativo?
El hormigón estampado ocupa el primer puesto con un 39.86% de la facturación de 2025.
¿Qué segmento de aplicaciones está creciendo más rápido?
Las instalaciones de pisos presentan las perspectivas más sólidas, avanzando a una tasa compuesta anual del 5.95 % hasta 2031.
¿Por qué Asia-Pacífico es tan influyente en esta industria?
Asia-Pacífico representa el 37.60% de los ingresos y disfruta de la CAGR regional más alta, un 6.44%, gracias al desarrollo de infraestructura a gran escala, particularmente en China y el Sudeste Asiático.
Última actualización de la página:



