

Tamaño y participación del mercado de IA para deepfakes
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
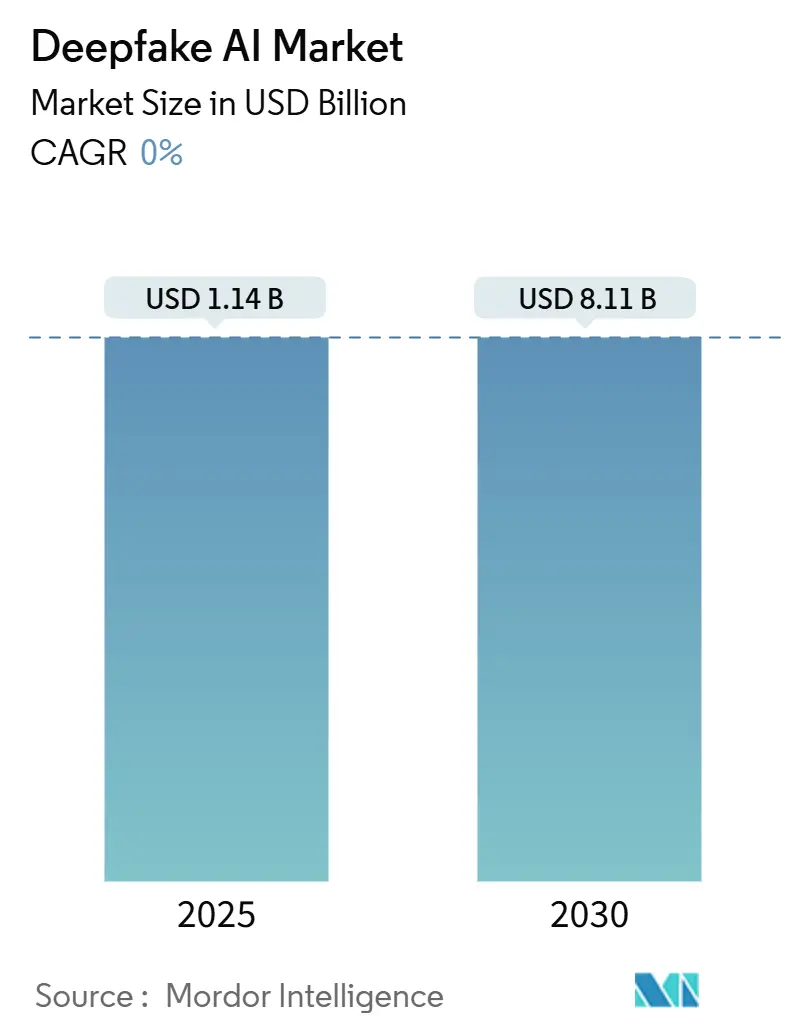
| Tamaño del mercado (2025) | USD 1.14 mil millones |
| Tamaño del mercado (2030) | USD 8.11 mil millones |
| Tasa de crecimiento (2025 - 2030) | 0.00% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de IA para deepfakes por Mordor Intelligence
El mercado de IA para deepfakes alcanzó los 1.14 millones de dólares en 2025 y se prevé que crezca hasta los 8.11 millones de dólares en 2030, lo que se traduce en una sólida tasa de crecimiento anual compuesto (TCAC) del 48.06 % durante el período de previsión. Este crecimiento explosivo de los ingresos coincide con los rápidos avances en redes generativas antagónicas (GAN), el creciente escrutinio regulatorio del mal uso de medios sintéticos y la ampliación de los presupuestos empresariales para soluciones de ciberseguridad centradas en la identidad. Los hiperescaladores de la nube han democratizado el acceso a las GAN como servicio, reduciendo las barreras para las empresas medianas que antes carecían de la capacidad de cómputo necesaria para experimentar con medios sintéticos. La demanda paralela de herramientas de detección de deepfakes se ha disparado en los flujos de trabajo bancarios, gubernamentales y de medios de comunicación, ya que en 2024 se utilizaron deepfakes un 347 % más de intentos de fraude que en 2023. El endurecimiento de los marcos regulatorios en Europa y América del Norte se complementa ahora con inversiones a gran escala en Asia Pacífico, especialmente el Plan Nacional de Desarrollo de IA de China, que destina 15 millones de dólares a la investigación en IA para 2030.
Conclusiones clave del informe
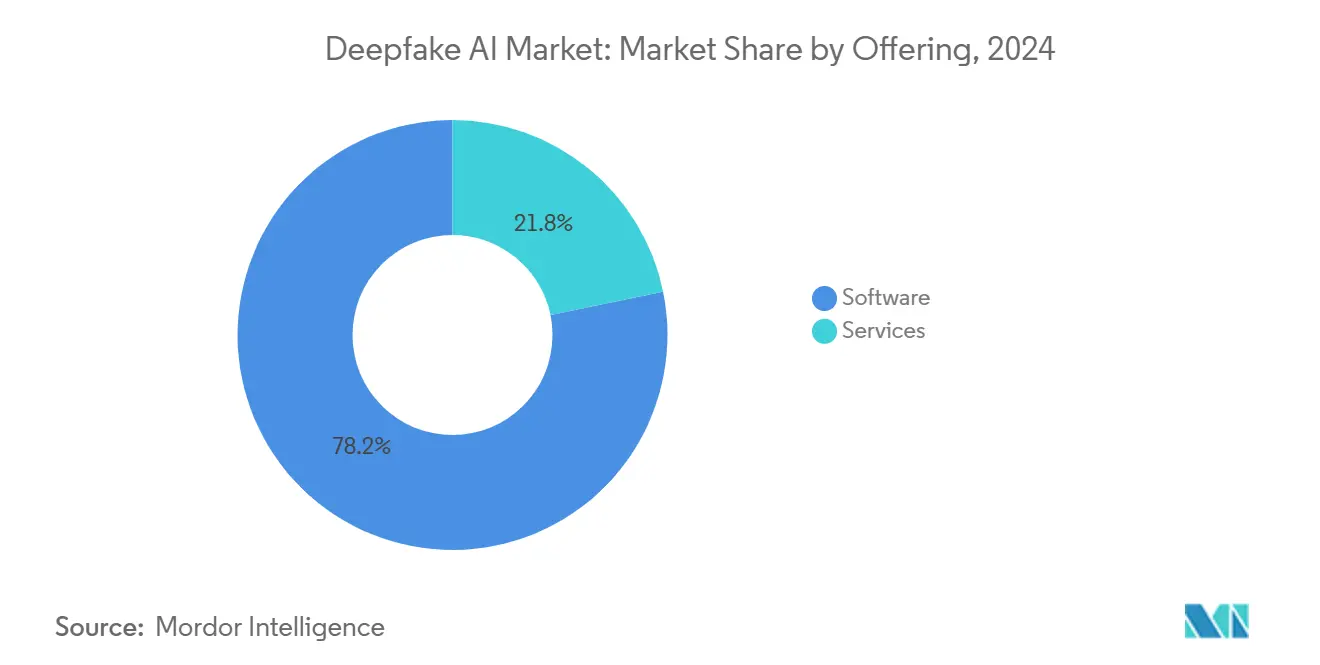
- En 2024, el software mantuvo una cuota de ingresos del 78.22% en el mercado de IA para deepfakes; sin embargo, se prevé que los servicios se expandan a una tasa de crecimiento anual compuesta (TCAC) del 49.12% hasta 2030.
- Por tecnología, las redes generativas antagónicas ostentaban el 69.46% de la cuota de mercado de la IA para deepfakes en 2024, mientras que se espera que los modelos transformer se aceleren a una tasa de crecimiento anual compuesto (TCAC) del 50.54% hasta 2030.
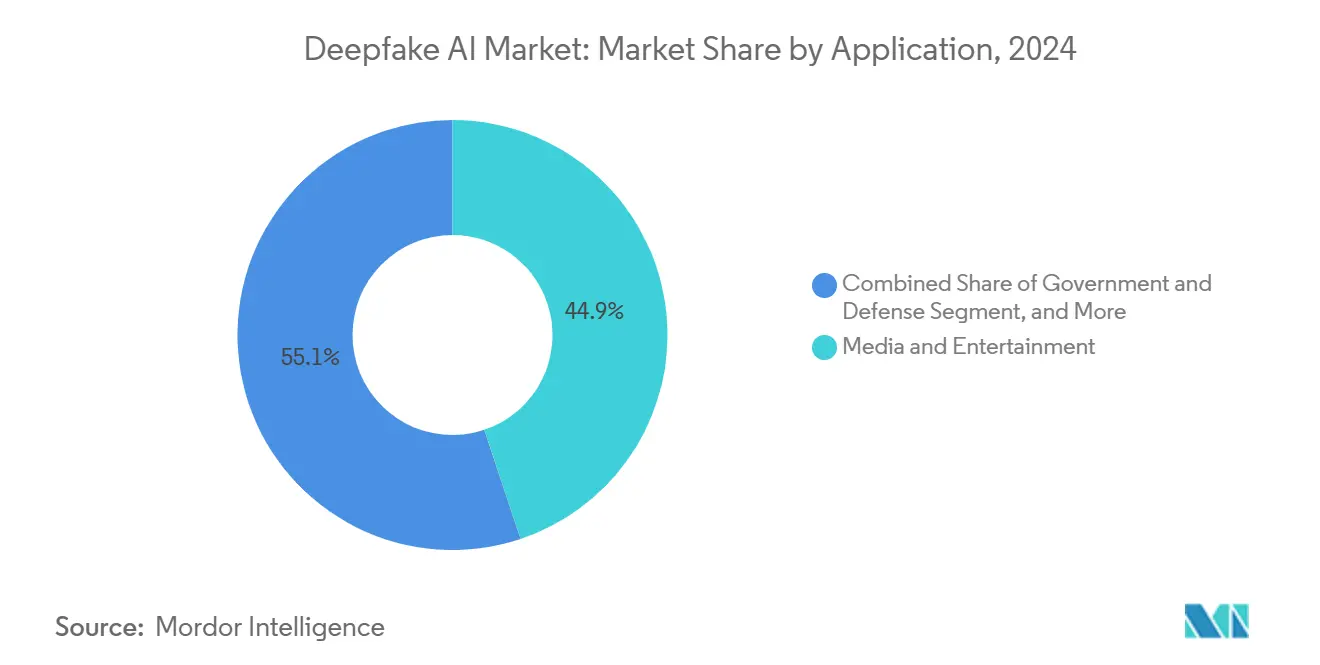
- Por aplicaciones, los medios de comunicación y el entretenimiento representaron el 44.86% del tamaño del mercado de IA para deepfakes en 2024, mientras que se prevé que la banca y los servicios financieros crezcan a una tasa de crecimiento anual compuesta (TCAC) del 49.66% hasta 2030.
- Por modo de implementación, la implementación en la nube capturó el 69.66% de la cuota de ingresos del mercado de IA para deepfakes en 2024 y está preparada para ampliar su liderazgo con una tasa de crecimiento anual compuesto (CAGR) del 51.86% hasta 2030.
- Por geografía, América del Norte lideró el mercado de IA para deepfakes con una participación en los ingresos del 44.12% en 2024; se proyecta que Asia Pacífico registre una CAGR del 49.48% desde 2024 hasta 2030.
Tendencias y perspectivas del mercado global de IA para deepfakes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápidos avances en redes generativas antagónicas | + 8.2% | Global, con concentración en América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de medios sintéticos personalizados en marketing y entretenimiento | + 6.8% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| El aumento del fraude financiero mediante deepfakes impulsa la inversión en soluciones de detección. | + 9.1% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adquisiciones gubernamentales de sistemas de detección de deepfakes para operaciones de defensa y aplicación de la ley | + 5.4% | Mercados principales de Norteamérica, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Integración de análisis forense multimodal de deepfakes en los procesos de eKYC de los exchanges de criptomonedas | + 4.7% | Global, con una adopción temprana en Asia Pacífico y Europa. | Mediano plazo (2-4 años) |
| La disponibilidad de grandes conjuntos de datos de deepfake multimodales de código abierto acelera la innovación de las empresas emergentes. | + 3.9% | Global, concentrada en centros tecnológicos de todas las regiones | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Rápidos avances en redes generativas antagónicas
StyleGAN3 y arquitecturas relacionadas ahora generan vídeo 4K con un 40 % menos de carga computacional que los modelos anteriores, lo que permite aplicaciones en tiempo real en instancias de nube convencionales. El entrenamiento adversarial con atención mejora la coherencia entre fotogramas, potenciando su uso profesional en cine, videojuegos y marketing. Los proveedores de servicios en la nube han integrado estos modelos en API listas para usar, reduciendo drásticamente los plazos de implementación piloto de meses a días. Un acceso más amplio expande el mercado de la IA para deepfakes, ya que los pequeños estudios creativos adoptan medios sintéticos para reducir sus presupuestos de producción. Sin embargo, estas mismas innovaciones aumentan la presión sobre los proveedores de detección, que deben mantenerse al día con las falsificaciones de mayor fidelidad.
Medios sintéticos personalizados para marketing y entretenimiento
Los profesionales del marketing ahora personalizan el contenido de vídeo para cada consumidor a gran escala, tras una caída del 60 % en los costes de producción entre 2023 y 2024 gracias a modelos más eficientes y a la tarificación en la nube. La campaña multilingüe de Coca-Cola de 2024 contó con portavoces adaptados a 47 idiomas, lo que permitió reducir los presupuestos de vídeo en un 65 %. Las plataformas de streaming utilizan doblaje deepfake y rejuvenecimiento digital para extender el ciclo de vida de su catálogo, mientras que los estudios cinematográficos reportan un ahorro del 30 % en los presupuestos de efectos visuales. Los altos índices de participación en las pruebas A/B refuerzan la confianza de los anunciantes, canalizando más capital hacia los proveedores de medios generativos y acelerando el mercado de la IA para deepfakes.
Aumento del fraude financiero mediante deepfakes
El volumen de incidentes aumentó un 347 % interanual, con suplantaciones de voz y vídeo que eludieron los sistemas tradicionales de verificación de identidad. JPMorgan Chase destinó 200 millones de dólares en 2024 a la integración de la detección multimodal en centros de atención telefónica y aplicaciones de banca móvil. La normativa de la Corporación Federal de Seguro de Depósitos (FDIC) ahora exige protocolos de detección para diciembre de 2025, lo que convierte el cumplimiento en obligatorio para los bancos estadounidenses. Los reguladores europeos están elaborando normas similares, lo que genera una demanda sincronizada en ambos continentes. Las crecientes pérdidas, con un promedio de 1.2 millones de dólares por incidente, evidencian el retorno de la inversión en soluciones de detección, impulsando así el mercado de la IA para la creación de deepfakes.
Adquisiciones gubernamentales para la defensa y el orden público
El Departamento de Defensa de EE. UU. asignó 87 millones de USD al programa Media Forensics de DARPA en 2024, priorizando herramientas que señalan imágenes de campo de batalla manipuladas. [1] Departamento de Defensa de EE. UU., “El programa Media Forensics de DARPA recibe 87 millones de USD de financiación”, defense.gov La OTAN estableció protocolos comunes de detección de deepfakes, estimulando oportunidades para proveedores en 31 estados miembros. Las agencias policiales incorporan software de detección en laboratorios de evidencia digital, logrando 156 condenas por delitos graves vinculadas a medios sintéticos en 2024. Los presupuestos gubernamentales estables ofrecen flujos de ingresos contracíclicos, mejorando la visibilidad para los proveedores y afianzando la demanda a largo plazo en todo el mercado de IA deepfake.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incertidumbre regulatoria y marcos legales fragmentados | -4.3% | Global, afectando particularmente a las operaciones transfronterizas | Mediano plazo (2-4 años) |
| Altos costes computacionales para la generación y detección de deepfakes de alta resolución en tiempo real | -3.8% | Global, con mayor impacto en mercados sensibles a los costos | Corto plazo (≤ 2 años) |
| La erosión de la confianza del consumidor reduce la monetización de las plataformas de medios sintéticos. | -2.9% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| La escasez de datos de entrenamiento diversos provoca sesgos de detección en lenguas no occidentales. | -2.1% | Asia Pacífico, Oriente Medio, África, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Incertidumbre regulatoria y marcos legales fragmentados
La Ley de IA de la Unión Europea impone etiquetas de divulgación y auditorías de riesgo, mientras que Estados Unidos se basa en un mosaico de leyes estatales. California se centra en los deepfakes políticos, Texas se enfoca en imágenes íntimas. [2] Parlamento Europeo, “Ley de IA de la UE: Primer Reglamento sobre Inteligencia Artificial”, europarl.europa.eu Las empresas que operan en múltiples jurisdicciones enfrentan costos de cumplimiento entre un 25 % y un 30 % más altos para conciliar reglas divergentes. El proyecto de ley de China requiere revisiones de seguridad antes del lanzamiento comercial de herramientas de medios sintéticos, lo que ralentiza la entrada al mercado extranjero. Estas inconsistencias retrasan los proyectos, desvían el presupuesto a consultoría legal y moderan la expansión a corto plazo del mercado de IA deepfake.
Altos costes computacionales para el procesamiento en tiempo real y de alta resolución
Generar o detectar deepfakes de vídeo 4K a 30 fotogramas por segundo puede requerir clústeres de GPU con un coste de entre 50 000 y 200 000 USD, mientras que el análisis de transmisiones en directo consume entre un 40 % y un 60 % más de capacidad de cómputo que las cargas de trabajo generativas. El gasto mensual en la nube de una institución financiera de tamaño medio que monitoriza todas las videollamadas puede superar los 10 000 USD. El aumento de los precios de la energía y los objetivos de sostenibilidad incrementan el escrutinio de la infraestructura de los centros de datos, lo que lleva a los directores financieros a sopesar el momento de la implementación. Los aceleradores de borde y los chips específicos para IA ofrecen una solución, pero siguen siendo demasiado caros para las pequeñas empresas, lo que limita la adopción del mercado de IA para deepfakes en sectores sensibles a los costes.
Análisis de segmento
Al ofrecer: Aceleración de servicios a pesar del dominio del software
El software aportó el 78.22 % de los ingresos en 2024, lo que refleja la adopción generalizada de plataformas de última generación, algoritmos de detección y API modulares que se integran fácilmente en las infraestructuras empresariales existentes. Este segmento se beneficia de SDK estandarizados, amplias comunidades de desarrolladores y extensiones de los principales ecosistemas en la nube. Los modelos de suscripción a plataformas han transformado los ingresos, pasando de licencias perpetuas a flujos recurrentes, lo que ha mejorado la valoración de los proveedores. En contraste, los servicios profesionales y gestionados están creciendo a un ritmo más acelerado, con una tasa de crecimiento anual compuesto (TCAC) del 49.12 %, un dinamismo impulsado por la necesidad de formación personalizada en modelos, consultoría de cumplimiento normativo y monitorización de detección ininterrumpida (24/7) en sectores regulados.
Los proveedores de servicios ahora ofrecen paquetes que incluyen talleres de gobernanza ética de la IA, pruebas adversarias de equipos rojos y capacitación para usuarios finales, con el fin de cumplir con los mandatos de rendición de cuentas de la junta directiva. La demanda se dispara a medida que los bancos medianos subcontratan análisis forenses multimodales a especialistas en lugar de crear equipos internos con presupuestos millonarios. Este impulso sugiere que los servicios podrían alcanzar casi un tercio del mercado de IA para deepfakes para 2030, incluso si el software mantiene el liderazgo absoluto en ingresos.
Tecnología: Los modelos Transformer están revolucionando la supremacía de las GAN
Las redes generativas antagónicas (GAN) mantuvieron el 69.46 % del dominio tecnológico en 2024, consolidando su posición en el mercado de la IA para deepfakes gracias a una década de avances revisados por pares y herramientas de código abierto. Su fidelidad de imagen y vídeo sigue siendo competitiva para contenido breve, mientras que las variantes optimizadas se ejecutan eficientemente en GPU comerciales. Sin embargo, los modelos Transformer se expanden a una tasa de crecimiento anual compuesta (TCAC) del 50.54 %, impulsados por una integración perfecta con grandes modelos de lenguaje que permiten la creación de vídeo a partir de texto y la creatividad multimodal. Las primeras pruebas de rendimiento indican una coherencia temporal entre un 15 % y un 20 % superior en vídeos de larga duración a resoluciones equivalentes, aunque con una demanda computacional entre un 30 % y un 40 % mayor.
La adopción empresarial de transformadores se acelera a medida que las empresas aprovechan sus inversiones existentes en PLN; los equipos legales internos también valoran sus características de interpretabilidad para las auditorías. Los híbridos de difusión y los autoencoders variacionales ocupan nichos de mercado en los procesos de compresión, marcas de agua y extracción de características, donde la interpretabilidad prima sobre la fidelidad bruta. La interacción competitiva entre arquitecturas garantiza que las estrategias multi-pila dominarán hasta 2030, manteniendo la diversidad tecnológica del mercado de la IA para deepfakes.
Por aplicación: El impulso bancario desafía el liderazgo de los medios
En 2024, el sector de medios y entretenimiento representó el 44.86 % de los ingresos, aprovechando la tecnología deepfake para el rejuvenecimiento digital de actores, el doblaje con sincronización labial en tiempo real y la creación de personajes inmersivos en videojuegos. Los estudios reportan un ahorro del 30 % en los costos de producción, y las plataformas sociales observan una mayor interacción con los avatares generados por IA. Sin embargo, el sector bancario, de servicios financieros y de seguros está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 49.66 %, impulsado por la urgente necesidad de autenticar la identidad de los clientes y frustrar los intentos de fraude mediante la creación de perfiles falsos. Bank of America destinó 150 millones de dólares en 2024 al despliegue de sistemas de detección en los procesos de incorporación de clientes y en los centros de contacto.
Los plazos regulatorios obligatorios cristalizan la demanda: los bancos estadounidenses deben cumplir con las directrices de la FDIC para finales de 2025, mientras que la Autoridad Bancaria Europea está elaborando estándares similares. El sector público y de defensa ocupa el tercer lugar, impulsado por las contramedidas contra la desinformación y las simulaciones de entrenamiento. El sector sanitario está experimentando con pacientes sintéticos para la formación clínica, pero se enfrenta a ciclos de aprobación más lentos. Las empresas publicitarias combinan cada vez más los deepfakes con datos propios, pero se enfrentan a inminentes mandatos de transparencia que podrían frenar el ritmo de adopción después de 2026.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de implementación: El dominio de la nube acelera la escalabilidad
La nube capturó el 69.66 % de la adopción en 2024 y se prevé que crezca a una CAGR del 51.86 % a medida que las organizaciones favorecen los precios flexibles y los parches de seguridad gestionados. Amazon Web Services, Microsoft Azure y Google Cloud han introducido API de detección de deepfake que cobran tan solo USD 0.10 por minuto de análisis, lo que reduce el umbral de entrada para las empresas del mercado medio. [3] Amazon Web Services, “Lanzamiento del servicio de detección de deepfake de Amazon SageMaker”, aws.amazon.com Los clientes informan de reducciones de costes totales del 40-60 % en comparación con las alternativas locales, especialmente para cargas de trabajo intermitentes o experimentales.
Las implementaciones locales y en la nube privada persisten en los sectores de defensa, gobierno y banca de primer nivel, donde las redes aisladas físicamente siguen siendo imprescindibles. Las arquitecturas híbridas que combinan el entrenamiento en nubes públicas con la inferencia en servidores locales están ganando popularidad a medida que se endurecen las normas de soberanía de datos. El edge computing completa el panorama, dando soporte a dispositivos móviles y sistemas de transmisión en tiempo real que no pueden tolerar la latencia de la nube. Los proveedores capaces de orquestar una portabilidad fluida de las cargas de trabajo entre estos modos tienen la oportunidad de captar una parte considerable del mercado de la IA para deepfakes.
Análisis geográfico
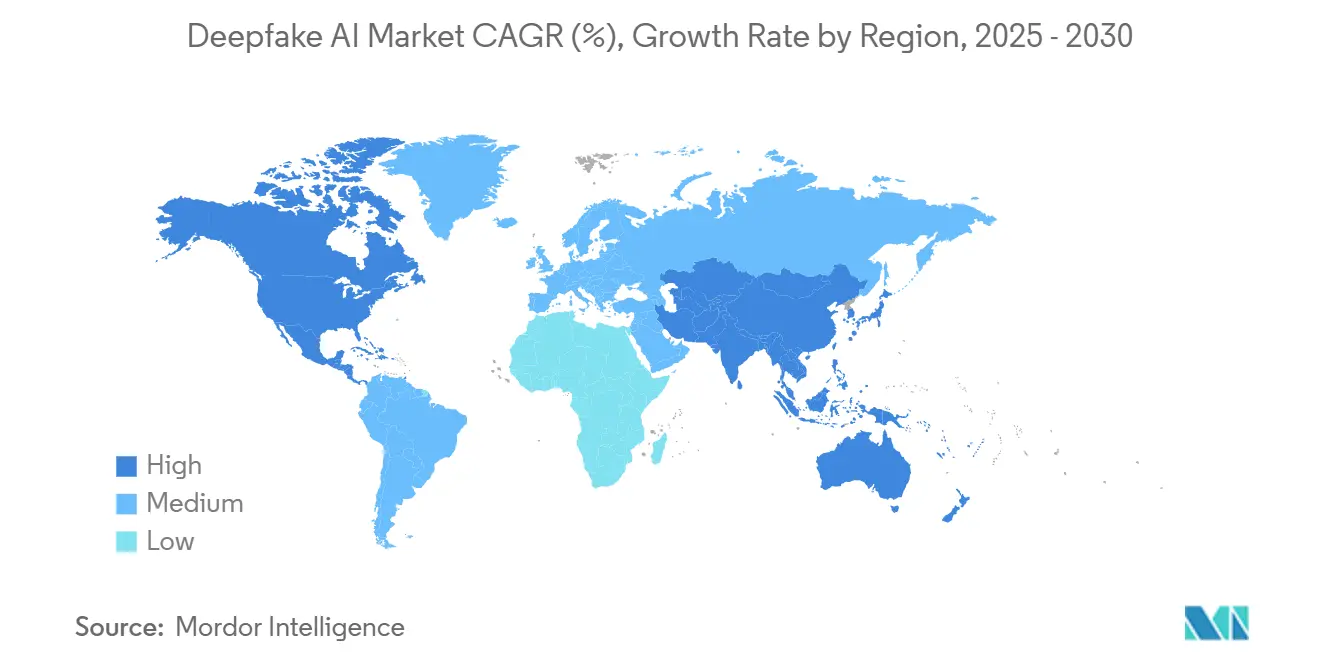
América del Norte mantuvo su liderazgo con una cuota de mercado del 44.12 % en 2024, gracias a subvenciones federales superiores a los 500 millones de dólares y a implementaciones a gran escala en los sectores del entretenimiento, las finanzas y la defensa. Se prevé que a partir de 2025 la tasa de crecimiento anual compuesto (TCAC) de la región alcance el 47 %, reflejando las continuas mejoras de los proveedores de servicios en la nube y las regulaciones antifraude más estrictas. Los centros de IA de Canadá, ubicados en Toronto y Montreal, nutren la cantera de talento, mientras que México ofrece ingeniería rentable que consolida aún más el mercado de IA para deepfakes en todo el continente.
El auge de Asia Pacífico se debe a las empresas estatales chinas, el crecimiento de la subcontratación de TI en India y la computación perimetral habilitada por 5G en Corea del Sur. La región ya alberga más del 40 % de las startups globales de deepfakes y se prevé que genere casi un tercio de los ingresos para 2030. El Plan Nacional de Desarrollo de IA de China garantiza capital a largo plazo, mientras que Japón utiliza deepfakes para la robótica y el entretenimiento inmersivo. Australia, Nueva Zelanda y Singapur funcionan como entornos de prueba regulatorios, impulsando proyectos piloto de IA responsable que influyen en los estándares internacionales.
Europa muestra un crecimiento constante pero prudente, equilibrando la innovación con una gobernanza estricta. Alemania aprovecha la IA industrial para los gemelos digitales de la industria automotriz, el Reino Unido integra la detección en los sistemas de cumplimiento normativo de las fintech y Francia canaliza la digitalización del patrimonio cultural hacia herramientas de medios sintéticos. La Ley de IA de la UE podría ralentizar inicialmente las implementaciones, pero se espera que genere una diferenciación de productos fiable después de 2026, atrayendo a compradores preocupados por la privacidad procedentes de Estados Unidos y Asia-Pacífico.
Panorama competitivo
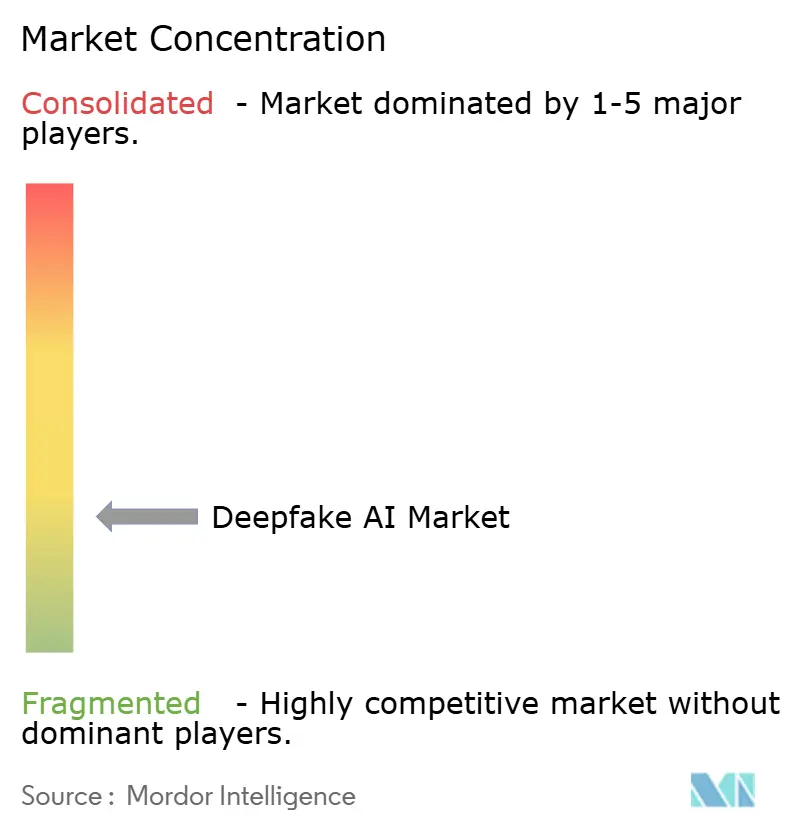
El mercado de IA para deepfakes sigue estando moderadamente fragmentado, sin que ningún proveedor individual acapare más del 10 % de los ingresos. Los hiperescaladores de la nube, como Amazon, Microsoft y Google, integran la generación y detección en sus suites de aprendizaje automático existentes, aprovechando las economías de escala y su amplio alcance de canal. Empresas especializadas, como Synthesia, D-ID y Reality Defender, se diferencian por su enfoque en el sector, la rápida iteración y sus conjuntos de datos propios. Los líderes en semiconductores NVIDIA e Intel monetizan las GPU y el silicio para IA en el borde necesarios para las cargas de trabajo de creación y detección, mientras que los proveedores de ciberseguridad Pindrop y Truepic protegen los canales de voz e imagen, respectivamente.
Los patrones estratégicos destacan la consolidación de plataformas: Microsoft integró la detección en tiempo real en Microsoft Teams, mientras que Gemini Pro Vision de Google expuso las API de detección para desarrolladores externos. El enfoque vertical también se intensifica; Reality Defender se centra en el cumplimiento normativo de los servicios financieros, mientras que Sensity facilita la moderación en redes sociales. Es probable que se produzcan fusiones y adquisiciones, ya que los proveedores de servicios en la nube buscan internalizar capacidades especializadas y los bancos adquieren startups para reforzar sus plataformas eKYC propias. Las empresas líderes a largo plazo combinarán la generación multimodal, el marcado de agua y la autenticación forense en un panel de control unificado, lo que simplificará la gestión de proveedores para las empresas que exigen una gobernanza integral de los medios sintéticos.
La reciente actividad de capital riesgo subraya el impulso del sector. La ronda de financiación Serie C de Synthesia, por valor de 90 millones de dólares y con una valoración de 1 millones de dólares, refleja la confianza de los inversores en los modelos de adopción centrados en avatares. La financiación Serie B de Reality Defender, por valor de 33 millones de dólares, respalda su expansión europea, aprovechando la creciente demanda de cumplimiento normativo de la UE. Mientras tanto, Omniverse Avatar Cloud Engine de NVIDIA monetiza la demanda de hardware ofreciendo la creación de humanos digitales llave en mano con procesamiento GPU por hora. En conjunto, estas iniciativas reflejan un mercado que pasa de las pruebas piloto experimentales a los despliegues a escala de producción, reforzando la trayectoria de crecimiento del mercado de la IA para deepfakes.
Líderes de la industria de la IA para deepfakes
Síntesis limitada
D-Id Ltd.
Sentinel Labs Oü
Defensor de la realidad Inc.
Reface Ai Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Intel Corporation actualizó el kit de herramientas OpenVINO con modelos de detección de deepfakes optimizados para dispositivos periféricos, lo que permite el análisis en tiempo real sin necesidad de GPU discretas.
- Marzo de 2025: D-ID Ltd. se asoció con Zoom Video Communications para integrar avatares de IA personalizados en reuniones y presentaciones virtuales.
- Febrero de 2025: Truepic Inc. logró la certificación SOC 2 Tipo II para su plataforma de autenticidad de contenido, impulsando su adopción en los sectores financiero y sanitario.
- Enero de 2025: Pindrop Security Inc. amplió la compatibilidad con la detección de voz deepfake a 47 idiomas adicionales, satisfaciendo así las necesidades globales de prevención de fraude en los centros de llamadas.
Alcance del informe sobre el mercado global de IA para deepfakes
| Software |
| Servicios |
| Redes generativas antagónicas |
| Modelos de transformadores |
| Codificadores automáticos |
| Otras tecnologias |
| Medios de Comunicación y Entretenimiento |
| Banca, servicios financieros y seguros |
| Gobierno y defensa |
| Salud y ciencias de la vida |
| Publicidad y Marketing |
| Cloud |
| En el local |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Southeast Asia | |
| Resto de Asia y el Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa |
| Ofreciendo | Software | |
| Servicios | ||
| por Tecnología | Redes generativas antagónicas | |
| Modelos de transformadores | ||
| Codificadores automáticos | ||
| Otras tecnologias | ||
| por Aplicación | Medios de Comunicación y Entretenimiento | |
| Banca, servicios financieros y seguros | ||
| Gobierno y defensa | ||
| Salud y ciencias de la vida | ||
| Publicidad y Marketing | ||
| Por modo de implementación | Cloud | |
| En el local | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Southeast Asia | ||
| Resto de Asia y el Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de la IA para deepfakes en 2025?
El tamaño del mercado de IA para deepfakes alcanzó los 1.14 millones de dólares en 2025 y se prevé que crezca a una tasa anual compuesta del 48.06% hasta 2030.
¿Qué tecnología lidera la adopción actual?
Las redes generativas antagónicas dominan con una cuota de mercado del 69.46%, aunque los modelos transformadores son la tecnología de más rápido crecimiento con una tasa de crecimiento anual compuesto (TCAC) proyectada del 50.54%.
¿Qué impulsa la demanda bancaria de herramientas para deepfakes?
El aumento del 347% en el fraude facilitado por deepfakes y las nuevas directrices de la FDIC han impulsado a los bancos a invertir fuertemente en la detección multimodal a través de los canales de incorporación y atención al cliente.
¿Por qué la región Asia-Pacífico crece más rápido que América del Norte?
Los grandes presupuestos gubernamentales para la IA, la expansión de la infraestructura digital y el auge de los proveedores nacionales posicionan a Asia Pacífico para crecer a una tasa de crecimiento anual compuesta (TCAC) del 49.48%, superando a América del Norte a pesar del liderazgo actual de esta última.
¿Qué papel desempeñan los proveedores de servicios en la nube?
Los hiperescaladores en la nube ofrecen API de generación y detección de deepfakes que reducen los costos de computación hasta en un 60%, convirtiéndolos en el modo de implementación principal y acelerando su adopción empresarial.
¿Qué tan fragmentado está el panorama competitivo?
Ningún proveedor controla más del 10% de los ingresos, por lo que el mercado obtiene una puntuación de 3 en una escala de concentración de 10 puntos, lo que favorece las asociaciones y las estrategias de nicho especializadas.


