

Tamaño y participación en el mercado de carnes frías
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 217.33 mil millones |
| Tamaño del mercado (2031) | USD 271.61 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.56% CAGR |
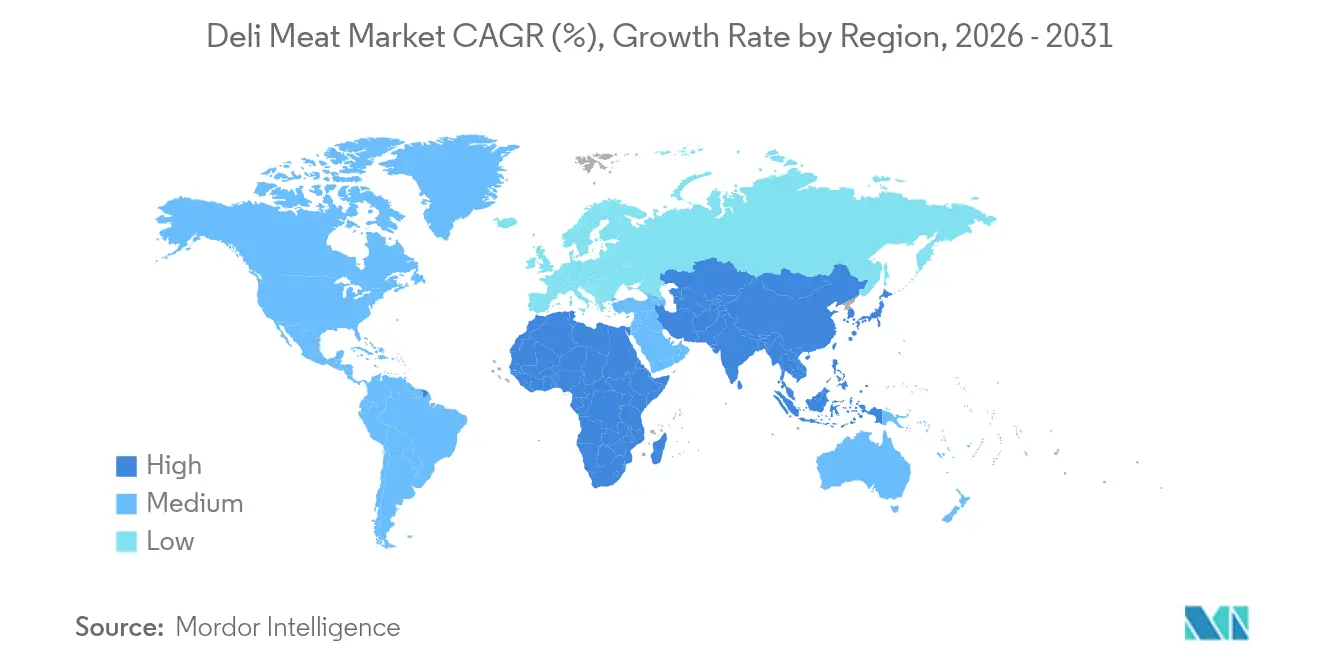
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
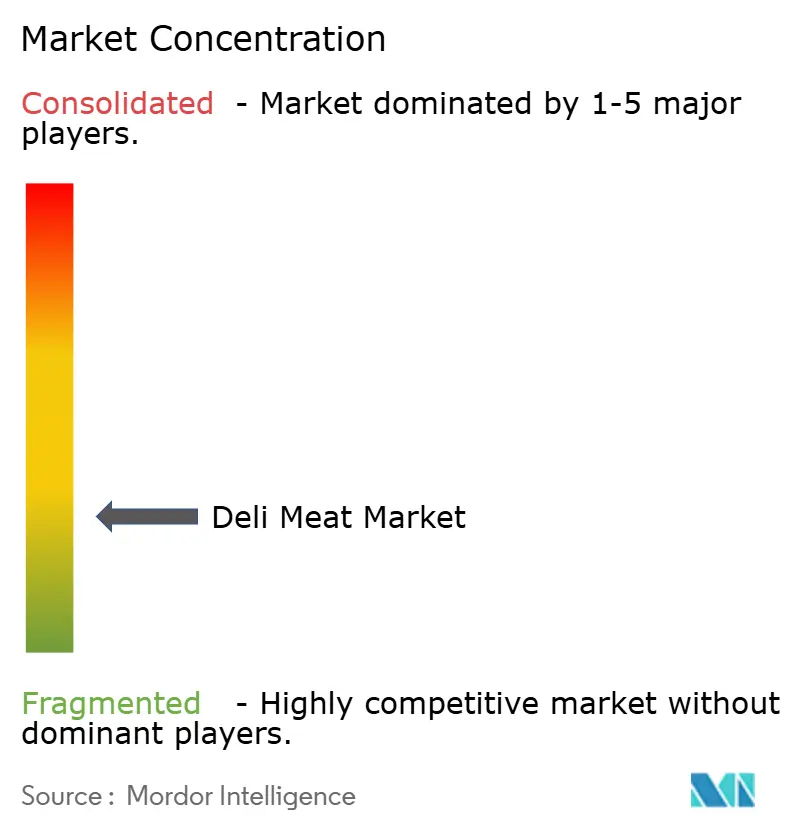
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de embutidos por Mordor Intelligence
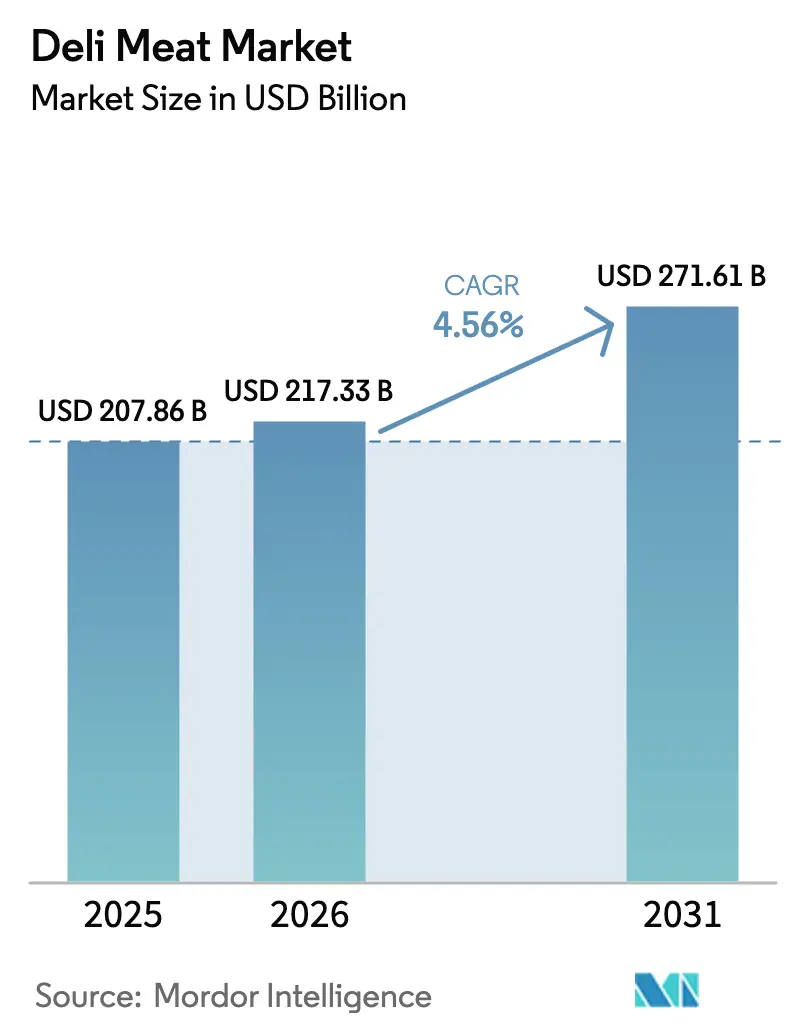
El mercado de embutidos se valoró en 207.86 millones de dólares en 2025 y se estima que crecerá de 217.33 millones de dólares en 2026 a 271.61 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.56% durante el periodo de previsión (2026-2031). El aumento de la demanda se atribuye a la tendencia de consumo de aperitivos de alta gama entre los jóvenes, a una creciente inclinación por las dietas ricas en proteínas y al constante interés en las redes sociales por las tablas de embutidos. Los minoristas se benefician de esta tendencia a la mejora de la calidad, ya que los clientes se decantan cada vez más por los cortes artesanales. En respuesta a las directrices regulatorias, los procesadores están optando por reformulaciones con etiquetas limpias, centrándose especialmente en el contenido de sodio y nitrosaminas. El panorama del mercado se caracteriza por una competencia fragmentada y persistentes desafíos en la cadena de suministro. Esta dinámica no solo presenta oportunidades de adquisición para las multinacionales, sino que también crea nichos para empresas innovadoras que buscan ampliar su cuota de mercado.
Conclusiones clave del informe
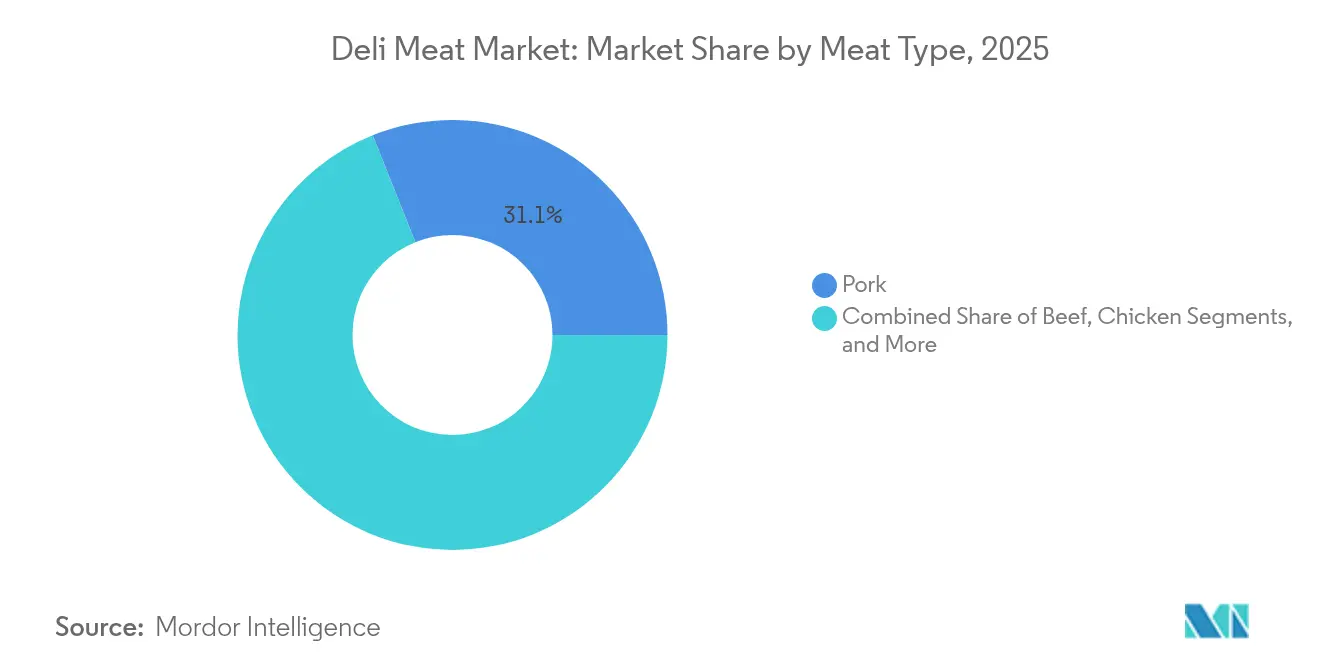
- Por tipo de carne, la carne de cerdo lideró con el 31.05% de la participación de mercado de carnes frías en 2025; se proyecta que el pollo se expandirá a una CAGR del 6.75% hasta 2031.
- Por tipo de producto, el jamón capturó el 27.55% del tamaño del mercado de carnes frías en 2025; se prevé que la pechuga de pollo avance a una CAGR del 7.22% hasta 2031.
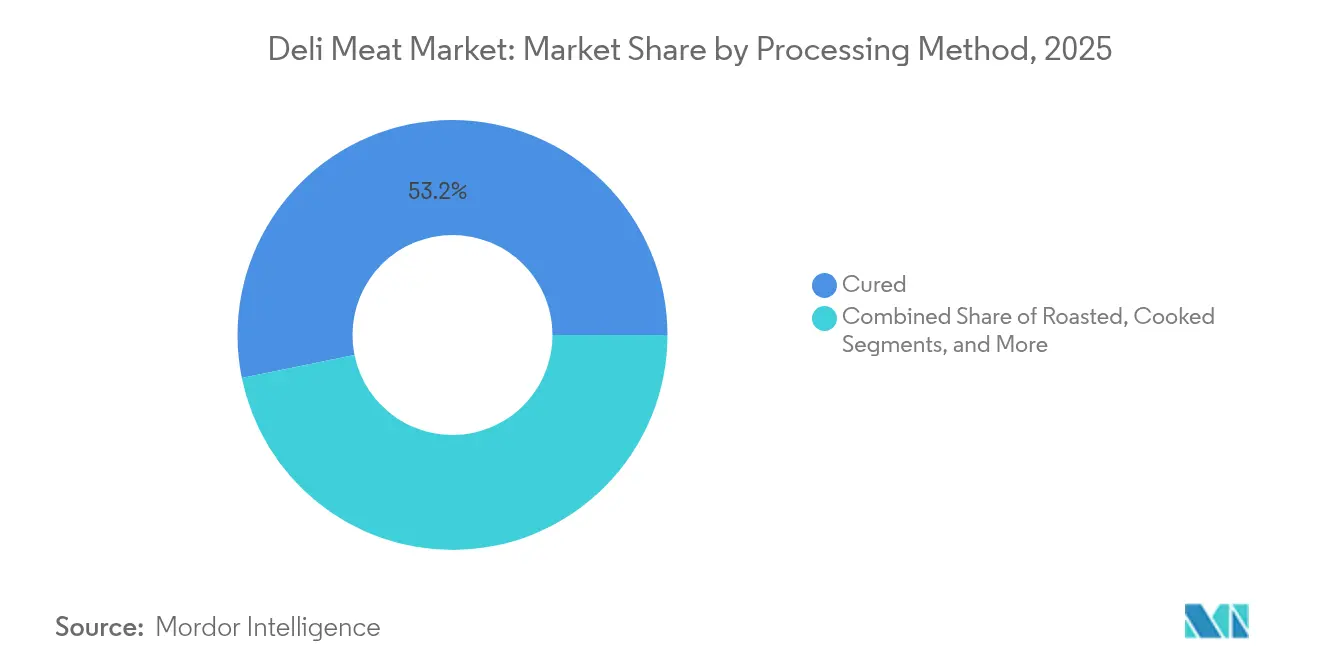
- Por método de procesamiento, los productos curados representaron el 53.20 % del tamaño del mercado de carnes frías en 2025; se prevé que los productos no curados aumenten a una CAGR del 8.62 % entre 2026 y 2031.
- Por usuario final, el comercio minorista tenía el 62.10% de la participación de mercado de carnes frías en 2025; se espera que el canal HoReCa crezca a una CAGR del 6.05% hasta 2031.
- Por geografía, Europa dominó con una participación del 32.85% del mercado de carnes frías en 2025; Asia-Pacífico exhibe una CAGR del 7.44% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de embutidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La premiumización de la cultura del snacking de carne entre la Generación Z y los Millennials | + 1.2% | América del Norte y Europa, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Creciente demanda de fiambres envasados, sin nitratos y con etiqueta limpia | + 0.8% | Global, más fuerte en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Crecimiento de las "tablas de picoteo" y tendencias de charcutería impulsadas por las redes sociales | + 0.6% | América del Norte y Europa, centros urbanos | Corto plazo (≤ 2 años) |
| Expansión de las dietas ricas en proteínas (ceto, paleo) en el comercio minorista general | + 0.9% | Global, liderado por América del Norte | Mediano plazo (2-4 años) |
| La innovación de productos influye en las decisiones de los consumidores en el sector de la charcutería | + 0.5% | Global | Mediano plazo (2-4 años) |
| Transparencia y abastecimiento ético | + 0.4% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La premiumización de la cultura del consumo de carne entre la generación Z y los millennials
Los consumidores de la Generación Z no solo se aventuran en el mundo de los embutidos artesanales, sino que se adentran en él, mostrando una disposición sin precedentes a pagar precios elevados. Este cambio no se limita a las presentaciones tradicionales para sándwiches. La campaña "Hecho para Más" de Kretschmar, por ejemplo, es pionera en esta tendencia, presentando productos innovadores como la pechuga de pavo con limón y pimienta molida y el jamón con piña especiada. No se trata solo de embutidos; están elaborados para preparaciones creativas, lo que indica una exploración culinaria más amplia por parte de la generación más joven. La tendencia a la premiumización, estrechamente ligada a la influencia de las redes sociales, hace que los consumidores se inclinen por los productos premium, a menudo influenciados por estrategias de marketing específicas. Esta evolución del comportamiento del consumidor no es solo una tendencia pasajera; está transformando las prioridades mismas del desarrollo de productos. Las marcas, reconociendo este cambio, están canalizando sus inversiones hacia la creación de perfiles de sabor únicos y el diseño de envases dignos de Instagram, todo con el objetivo de hacerse con una cuota significativa en el lucrativo segmento premium. A medida que se difuminan las líneas entre las aplicaciones culinarias tradicionales e innovadoras, el mercado observa de cerca, anticipando la próxima ola de ofertas artesanales que capturarán el paladar de la Generación Z.
Creciente demanda de fiambres envasados, sin nitratos y con etiqueta limpia
En respuesta a la mayor concienciación de los consumidores sobre la salud y las presiones regulatorias, los fabricantes están favoreciendo cada vez más las formulaciones con etiquetas limpias, con los productos sin curar liderando la tendencia con un notable CAGR del 9.13 %. Para 2024, Dietz & Watson había completado la transición a formulaciones sin nitratos, eliminando los aditivos de sus ofertas de pavo, pechuga de pollo, jamón y rosbif. Este cambio se logró sin comprometer el sabor, gracias a las preciadas recetas familiares de la empresa y las técnicas de conservación naturales. En 2024, la FDA lanzó directrices voluntarias de reducción de sodio, dirigidas específicamente a los alimentos procesados comercialmente. Estas directrices incentivan a los fabricantes a reformular sus productos, manteniendo al mismo tiempo estrictos estándares de seguridad alimentaria, como se señala en el Registro Federal [1] Fuente: FDA, “Objetivos Voluntarios de Reducción de Sodio”, fda.gov . True Story Foods está aprovechando esta ola, ampliando su alcance a 4,000 tiendas. Sus productos, entre los que se incluyen jamón con miel de flores silvestres y jarabe de arce sin curar y pechuga de pollo orgánica asada al horno en lonchas gruesas, satisfacen a una clientela exigente que prioriza las prácticas humanitarias, como destaca Meat + Poultry. La tendencia de las etiquetas limpias no solo ofrece una ventaja competitiva a quienes la adoptan tempranamente, sino que también está estableciendo nuevos estándares en la industria en cuanto a transparencia y simplicidad de ingredientes.
Crecimiento de las "tablas de pastoreo" y tendencias de charcutería impulsadas por las redes sociales
Las redes sociales están transformando el consumo de charcutería, trascendiendo las comidas tradicionales. Como resultado, las ventas en el sector de delicatessen se han disparado. Este cambio se debe, en gran medida, a la creciente apreciación de los consumidores por las presentaciones de comida visualmente atractivas y las experiencias gastronómicas compartidas. Columbus Craft Meats defiende la charcutería como un arte culinario refinado, que mejora la experiencia general del consumidor. Los minoristas, al reconocer esta tendencia, están creando secciones dedicadas a la charcutería, con el objetivo de aumentar tanto las ventas como el valor promedio de las transacciones. Las tablas de charcutería actuales están evolucionando; los consumidores están dejando atrás el clásico dúo de carne y queso, optando por una variedad de acompañamientos y productos de temporada, lo que se traduce en compras más frecuentes. En respuesta, las marcas están lanzando selecciones de tablas preparadas y productos de temporada. Cabe destacar que Hormel está introduciendo productos con temática navideña, mientras que Volpi Foods prioriza la comodidad. Esta tendencia de consumo en evolución no solo genera mayores márgenes de beneficio en comparación con las ventas tradicionales en charcutería, sino que también abre las puertas a la venta cruzada. Los minoristas ahora pueden combinar charcutería con quesos artesanales, galletas gourmet y condimentos especiales para una oferta más atractiva.
Expansión de las dietas ricas en proteínas (ceto, paleo) al comercio minorista convencional
Las tendencias dietéticas altas en proteínas impulsan el consumo de embutidos, ya que los consumidores priorizan el contenido proteico para la salud, el desarrollo muscular y el control de peso. La expansión de la distribución de Stryve Foods a importantes cadenas minoristas, como Southeastern Grocers y Albertsons, refleja la creciente demanda de snacks de carne ricos en proteínas y bajos en carbohidratos, adecuados para las dietas keto y paleo. Los minoristas reportan un sólido crecimiento en las ventas de productos enriquecidos con proteínas en todas las categorías, y los embutidos se benefician de la percepción del consumidor que vincula el consumo de proteínas con beneficios para la salud. La adopción generalizada de dietas especializadas genera oportunidades para la innovación de productos y el marketing dirigido, ya que los fabricantes desarrollan productos específicamente formulados para restricciones dietéticas, manteniendo un amplio atractivo. La educación del consumidor sobre una nutrición equilibrada se vuelve crucial a medida que los minoristas comercializan el contenido proteico y posicionan los embutidos como fuentes de proteínas convenientes para estilos de vida ajetreados. Esta tendencia respalda las estrategias de precios premium, ya que los consumidores están dispuestos a pagar precios más altos por productos que se ajustan a sus objetivos dietéticos y de salud.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Acelerar la adopción de alternativas basadas en plantas | -0.7% | Global, más fuerte en Europa y América del Norte | Mediano plazo (2-4 años) |
| Mayor escrutinio de los minoristas sobre el contenido de nitrosamina y sodio | -0.5% | Enfoque regulatorio global en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Las interrupciones en la cadena de suministro afectan significativamente a la industria de la carne de charcutería | -0.6% | Global, agudo en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Desafíos regulatorios y de cumplimiento | -0.4% | Global, riguroso en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Acelerando la adopción de alternativas basadas en plantas
A pesar de las recientes caídas en las ventas, las alternativas vegetales a la carne se mantienen en el mercado. Según Deloitte, el 46% de los consumidores compra ocasionalmente estas opciones, y el 51% está dispuesto a pagar un precio superior por mejores formulaciones. El mercado de sustitutos vegetales a la carne es particularmente sólido en Europa, donde la sostenibilidad influye considerablemente en las decisiones de compra. La presentación de Tofurky de sus rebanadas de charcutería vegetal de nueva generación en la Feria Nacional de la Asociación de Restaurantes de 2024 subraya el compromiso de la industria con la innovación. Las pruebas de consumo revelan una preferencia del 59-81% por estas nuevas rebanadas frente a las versiones anteriores. Por otro lado, el jamón vegetal de HappyVore, reconocido como "Sabor del Año 2025", aporta 20 gramos de proteína por cada 100 gramos y produce cuatro veces menos emisiones que su versión tradicional, según Trend Hunter. A medida que los productos vegetales mejoran sus perfiles nutricionales y superan los desafíos del sabor, la competencia se intensifica. Para defenderse de la creciente sofisticación de las alternativas basadas en plantas, los productores tradicionales de carnes frías deben orientarse hacia la sostenibilidad y las innovaciones centradas en la salud.
Mayor escrutinio de los minoristas sobre el contenido de nitrosamina y sodio
En 2024, un brote de listeria relacionado con Boar's Head provocó la retirada de más de 7 millones de libras de productos y el cierre indefinido de una planta. Este incidente puso de relieve los importantes riesgos reputacionales y financieros asociados a las fallas en la seguridad alimentaria, como lo destaca Art of Procurement. La FDA ha establecido objetivos voluntarios de reducción de sodio, con el objetivo de una ingesta promedio de 2,750 mg/día en sus objetivos de la Fase II. Esta medida impone presión de cumplimiento a los fabricantes, quienes deben equilibrar estas directrices con estrictos estándares de seguridad alimentaria. En respuesta al brote, el Servicio de Inocuidad e Inspección de Alimentos del USDA revisó sus procedimientos de muestreo y protocolos de inspección, lo que indica una mayor supervisión regulatoria y la posibilidad de una mayor responsabilidad. Además, las restricciones comerciales a las importaciones de nitrito de sodio de China y Alemania, donde los márgenes de dumping podrían alcanzar el 237%, están sobrecargando las cadenas de suministro de los fabricantes que dependen de estos conservantes importados. Ante este panorama regulatorio, los fabricantes se ven obligados a aumentar las inversiones en control de calidad, mejorar los sistemas de trazabilidad y explorar métodos de conservación alternativos. Si bien estas medidas son esenciales para el cumplimiento y la seguridad, corren el riesgo de reducir los márgenes de ganancia y aumentar las barreras de entrada para los actores más pequeños de la industria.
Análisis de segmento
Por tipo de carne: la innovación en el pollo pone en entredicho el predominio del cerdo
La carne de cerdo conservó una participación del 31.05% en el mercado de embutidos en 2025, beneficiándose de una infraestructura de curado consolidada. Sin embargo, el pollo registró la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.75%, impulsada por la percepción de los consumidores de una proteína más magra y las mejoras en la planta de Tyson Foods, valoradas en 100 millones de dólares, para aumentar la fiabilidad del suministro. Los productos de carne de vacuno se enfrentan a dificultades debido a las limitaciones en el suministro de ganado, ya que el USDA prevé una disminución del 4.2% en la producción en 2024 y precios al por mayor que alcanzarán los 400 dólares por quintal para la carne molida gruesa 81CL, lo que representa un aumento interanual del 25%, según Provisioner Online.
Los productos de pavo demuestran resiliencia gracias a su posicionamiento premium. Jennie-O Turkey invirtió 30 millones de dólares en 2024 en la expansión de su planta para modernizar sus operaciones y mejorar la eficiencia del procesamiento. La experimentación con carnes especiales, como el cordero, sigue siendo un nicho, aunque los precios premium compensan la limitada producción. JBS invirtió 200 millones de dólares en líneas de maduración en seco italianas con vehículos guiados automatizados para mejorar la consistencia y reducir los gastos generales de mano de obra. Estas instalaciones tecnológicas son cruciales para que el mercado de la charcutería busque la eficiencia operativa sin sacrificar el atractivo artesanal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: El liderazgo del jamón se enfrenta a la disrupción de la pechuga de pollo
En 2025, los productos de jamón representarían una cuota de mercado del 27.55%, impulsada por los patrones de consumo consolidados y su adaptabilidad tanto en el canal minorista como en el de restauración. Sin embargo, los productos de pechuga de pollo están superando a los demás, con una sólida tasa de crecimiento anual compuesta (TCAC) del 7.22% proyectada hasta 2031, impulsada por un aumento de consumidores preocupados por la salud y una transición más amplia hacia dietas centradas en las proteínas. En un guiño a la innovación premium, Kentucky Legend presentó su jamón y tocino ahumados en barricas de bourbon en 2024, aprovechando barriles de bourbon reciclados para lograr perfiles de sabor distintivos. Cabe destacar que el 91% de los consumidores de jamón expresan su intención de volver a comprarlo. Mientras tanto, Carnegie Deli, en colaboración con Costco, está lanzando paquetes combinados exclusivos de pastrami y carne en conserva, una estrategia para reforzar la visibilidad y la accesibilidad de la marca.
Los productos de salami disfrutan de un rendimiento consistente, aprovechando la tendencia del posicionamiento artesanal y la creciente tendencia de la charcutería. En contraste, la carne asada enfrenta desafíos derivados de las limitaciones de suministro de ganado y las fluctuaciones de precios. Los productos de pechuga de pavo están en auge, gracias a una imagen centrada en la salud y un procesamiento innovador. Los fabricantes se inclinan cada vez más por fórmulas de etiqueta limpia y envases ecológicos. La competencia se intensifica a medida que las marcas lanzan innovaciones de sabor, con Land O'Frost a la cabeza como la primera marca nacional en incorporar miel picante en embutidos envasados, según informa Meat + Poultry. El desarrollo de productos ahora prioriza perfiles de sabor distintivos, envases fáciles de usar y potenciadores nutricionales, con el objetivo de atraer a segmentos premium y diferenciarse de los productos básicos. La evolución de este segmento subraya el creciente apetito del consumidor por la variedad, la conveniencia y experiencias gastronómicas que enriquecen las comidas y fomentan el intercambio social.
Por método de procesamiento: La revolución sin curar transforma el curado tradicional
Los productos curados mantuvieron una posición dominante en el mercado del 53.20 % en 2025, aprovechando métodos de conservación tradicionales y perfiles de sabor consolidados que se adaptan a las preferencias del consumidor. El segmento de productos sin curar se perfila como la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.62 % hasta 2031, lo que refleja la concienciación del consumidor sobre la salud y la presión regulatoria para reducir el uso de nitratos y nitritos. La transición completa de Dietz & Watson a formulaciones sin curar en toda su línea de productos demuestra el compromiso de la industria con el posicionamiento de etiqueta limpia, manteniendo al mismo tiempo los estándares de sabor y seguridad. Los productos ahumados se benefician de un posicionamiento artesanal y una diferenciación de sabor, gracias a que los fabricantes invierten en procesos de ahumado naturales y en la selección de maderas de primera calidad para realzar el atractivo del producto.
Los productos asados y cocidos satisfacen las necesidades de los consumidores que buscan comodidad y soluciones listas para consumir. Las innovaciones en el procesamiento permiten una mayor vida útil y una mejor textura. La guía de la FDA sobre impurezas de nitrosaminas crea requisitos de cumplimiento que favorecen a los fabricantes con sistemas avanzados de control de calidad y tecnologías de conservación alternativas. Investigaciones científicas revelan variaciones geográficas en los niveles de nitritos y nitratos, con un contenido promedio de nitrito de 13.7 ppm en carnes procesadas, en comparación con 1.7 ppm en análogos de carne, lo que pone de relieve los desafíos para el cumplimiento normativo, según Scientific Reports. La selección del método de procesamiento influye cada vez más en el posicionamiento de la marca, donde los productos sin curar alcanzan precios elevados, mientras que los productos curados tradicionales mantienen el liderazgo en volumen. La transformación del segmento refleja las tendencias más amplias de la industria hacia la transparencia, la concienciación sobre la salud y el cumplimiento normativo, a medida que los fabricantes equilibran las preferencias de los consumidores con los requisitos operativos y las normas de seguridad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio minorista en línea acelera la transformación digital
En 2025, el canal minorista captará una cuota de mercado dominante del 62.10%, aprovechando la tendencia de los consumidores a favor de la preparación de comidas en casa y la compra cómoda. Los supermercados e hipermercados lideran el mercado minorista, con una amplia gama de productos y precios competitivos. Mientras tanto, las tiendas especializadas se abren un nicho, atrayendo a clientes premium con selecciones seleccionadas y servicios expertos. Sin embargo, destaca el segmento HoReCa, con una sólida tasa de crecimiento anual compuesta (TCAC) del 6.05% hasta 2031. Este crecimiento se ve impulsado por los operadores de servicios de alimentación que buscan ingredientes prácticos y de alta calidad para enriquecer sus menús. El comercio minorista en línea está experimentando un auge, ya que los consumidores recurren al comercio electrónico no solo para productos especializados, sino también para servicios de suscripción, lo que garantiza un suministro constante de embutidos premium.
Las tiendas de conveniencia y de comestibles aprovechan su atractivo para llevar, incentivando las compras impulsivas. A medida que el sector de la restauración se recupera, los operadores de HoReCa priorizan cada vez más la comodidad y la calidad, con el objetivo de ofrecer comidas con la calidad de un restaurante. El lanzamiento de Tofurky de Next Generation Plant-Based Deli Slices es una estrategia dirigida directamente a los operadores de servicios de alimentación y que subraya el reconocimiento del sector de las necesidades específicas de cada canal y las perspectivas de crecimiento. Las estrategias de distribución están evolucionando, con un marcado cambio hacia enfoques omnicanal. Estas estrategias integran a la perfección las capacidades del comercio minorista y de la restauración, a la vez que satisfacen las distintas necesidades de los clientes y las demandas operativas. Esta evolución en los canales refleja los cambios en el comportamiento del consumidor, la rápida adopción de tecnología y la consolidación del sector, a medida que los fabricantes optimizan sus redes de distribución para mejorar la eficiencia y ampliar su alcance en el mercado.
Análisis geográfico
Mercado de embutidos en Europa y Asia-Pacífico
En 2025, Europa dominará el mercado con una cuota de mercado del 32.85%, aprovechando su rica tradición charcutera, sus sólidos marcos regulatorios y la exigencia de los consumidores que promueven la innovación en productos premium. Las marcas artesanales de la región y los productos con denominaciones protegidas alcanzan precios más altos, y un enfoque regulatorio unificado impulsa el comercio transfronterizo y la penetración en el mercado. Mientras tanto, la región Asia-Pacífico experimenta un rápido crecimiento, con una proyección de crecimiento anual compuesto (CAGR) del 7.44% hasta 2031, impulsada por el aumento de la renta disponible, la migración urbana y la transición hacia hábitos alimentarios occidentales.
El mercado de embutidos en América, EMEA y APAC
Como prueba de esta tendencia, JBS ha invertido 100 millones de dólares en plantas de procesamiento de carne en Vietnam, posicionándolas estratégicamente para atender la demanda del Sudeste Asiático, a la vez que se abastece de materias primas de Brasil, como destaca JBS Foods. Norteamérica experimenta un crecimiento constante, impulsado por el desarrollo de productos innovadores y canales de distribución optimizados. Los fabricantes están incrementando sus inversiones en automatización y ampliando sus capacidades para satisfacer las necesidades nacionales. Sin embargo, la región se enfrenta a desafíos como la escasez de ganado y el escrutinio regulatorio. A pesar de estos obstáculos, el sólido gasto de los consumidores y la tendencia hacia la premiumización impulsan el crecimiento del mercado. Destacando la resiliencia de la región, el estudio de McKinsey revela un notable aumento del 8.6 % en las ventas de comestibles en Europa en 2023, incluso en medio de dificultades económicas. Cabe destacar que los productos de marca blanca han captado una importante cuota de mercado del 38 %, lo que subraya la búsqueda de valor por parte de los consumidores sin comprometer la calidad. Sudamérica, junto con Oriente Medio y África, presenta oportunidades florecientes, impulsadas por una clase media en ascenso y una mayor demanda de proteínas. Sin embargo, desafíos como los cuellos de botella en la infraestructura y las complejas regulaciones limitan sus perspectivas de crecimiento inmediato. El panorama económico global, entrelazado con la dinámica comercial y los matices culturales, configura la innovación de productos y las estrategias de entrada al mercado de los actores globales.
Panorama competitivo
En 2024, el mercado de la carne de charcutería se encontraba fragmentado, con la presencia de numerosas empresas pequeñas y medianas operando en él. Tyson Foods, en el segundo trimestre de 2, reportó un aumento del 2025% en sus ingresos operativos ajustados, atribuyéndolo a sus esfuerzos de diversificación y a una modernización estratégica de 27 millones de dólares en su planta de pollo. Se prevé que esta modernización genere un impresionante ahorro logístico anual de 100 millones de dólares para 200, según informa tysonfoods.com. JBS, por otro lado, está causando sensación con una importante inversión en automatización, destinando 2030 millones de dólares a sus operaciones de curado en seco en Italia. Esta medida no solo busca reducir los costos laborales unitarios, sino también mejorar la consistencia del producto, como destaca meatpoultry.com.
Hormel está aprovechando las innovaciones de temporada, lanzando kits de charcutería de edición limitada para realzar sus SKU de mayor margen. En un intento por captar al público millennial, Land O'Frost estrenó los primeros embutidos con miel picante de la categoría en abril de 2025, según informó meatpoultry.com. Mientras tanto, empresas disruptivas como True Story Foods están revolucionando el mercado con modelos de venta directa al consumidor, con presencia en 4,000 tiendas estadounidenses, priorizando el abastecimiento humanitario y las afirmaciones de productos orgánicos.
A medida que las empresas buscan aumentos de rendimiento del 3-4% y buscan mitigar los riesgos de retirada de productos, tecnologías como los gemelos digitales, el mantenimiento predictivo y los robots colaborativos se están convirtiendo en elementos esenciales en las líneas de procesamiento. El panorama competitivo se define cada vez más por quienes pueden convertir rápidamente los avances tecnológicos y la transparencia en valor de marca tangible. A medida que evoluciona el mercado de la charcutería, la interacción entre innovación, inversión y posicionamiento estratégico se hace evidente. Con los actores consolidados diversificándose y automatizándose, y los nuevos participantes creando nichos, el futuro del mercado promete tanto desafíos como oportunidades. El énfasis en la tecnología y la transparencia sugiere una tendencia en la que el valor de marca se centrará tanto en los ingredientes del producto como en su proceso de producción.
Líderes de la industria de la carne de charcutería
tyson alimentos inc.
Hormel Foods Corp.
JBS SA
Grupo WH limitado
La empresa Kraft Heinz
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: JBS USA anunció una inversión de USD 135 millones en una nueva planta de producción de salchichas en Perry, Iowa, que se espera procese 500,000 cerdas al año, fortaleciendo las capacidades de procesamiento de carne de cerdo de la empresa y su presencia en la comunidad rural.
- Abril de 2025: Land O'Frost presentó la pechuga de pollo picante y el jamón picante, convirtiéndose en la primera marca nacional de fiambres en ofrecer miel picante en fiambres envasados, apuntando a la demanda de los consumidores de variedad de sabores y posicionamiento premium.
- Marzo de 2025: JBS firmó un memorando de entendimiento con el gobierno vietnamita para invertir USD 100 millones en dos plantas procesadoras de carne, ampliando su presencia en el mercado del sudeste asiático y mejorando la seguridad alimentaria mediante las importaciones de materias primas brasileñas.
- Marzo de 2025: Carnegie Deli lanzó un exclusivo paquete combinado de pastrami y carne en conserva en más de 350 sucursales de Costco en todo el país, con un precio de USD 17.99 por paquetes de 1.5 libras, lo que amplía la accesibilidad de la marca y la presencia minorista.
Alcance del informe del mercado global de embutidos
| Cerdo |
| Vaca |
| Pollo |
| Otros |
| jamón |
| Salchichón |
| Carne de res en maíz |
| Carne Asada |
| Chicken Breast |
| Pechuga de pavo |
| Otros |
| Curado |
| Sin curar |
| Ahumado |
| Asado |
| Cocido |
| HoReCa | |
| Venta al Por Menor | Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados | |
| Tiendas Especializadas | |
| Ventas en línea | |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Indonesia | |
| Japan | |
| Australia | |
| Thailand | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África |
| Por tipo de carne | Cerdo | |
| Vaca | ||
| Pollo | ||
| Otros | ||
| Por tipo de producto | jamón | |
| Salchichón | ||
| Carne de res en maíz | ||
| Carne Asada | ||
| Chicken Breast | ||
| Pechuga de pavo | ||
| Otros | ||
| Por método de procesamiento | Curado | |
| Sin curar | ||
| Ahumado | ||
| Asado | ||
| Cocido | ||
| Por usuario final | HoReCa | |
| Venta al Por Menor | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas Especializadas | ||
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Indonesia | ||
| Japan | ||
| Australia | ||
| Thailand | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de carnes frías?
El mercado de carnes frías generó USD 217.33 mil millones en 2026 y se proyecta que alcance los USD 271.61 mil millones para 2031 con una CAGR del 4.56%.
¿Qué región posee la mayor participación en el mercado de carnes frías?
Europa lideró con una participación del 32.85% en 2025 gracias a sus tradiciones charcuteras de larga data y a sus productos DOP premium.
¿Qué segmento está creciendo más rápido dentro del mercado de carnes frías?
Los productos sin curar se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 8.62 % hasta 2031 a medida que los consumidores cambian hacia opciones de etiqueta limpia y sin nitratos.
¿Qué canal de distribución está ganando impulso?
Se proyecta que HoReCa crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.05 % a medida que los restaurantes y los proveedores de catering buscan soluciones proteicas de primera calidad que ahorren mano de obra.


