

Tamaño y cuota de mercado de la gestión de residuos sólidos en Dinamarca
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 3.37 mil millones |
| Tamaño del mercado (2031) | USD 4.30 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.01% CAGR |
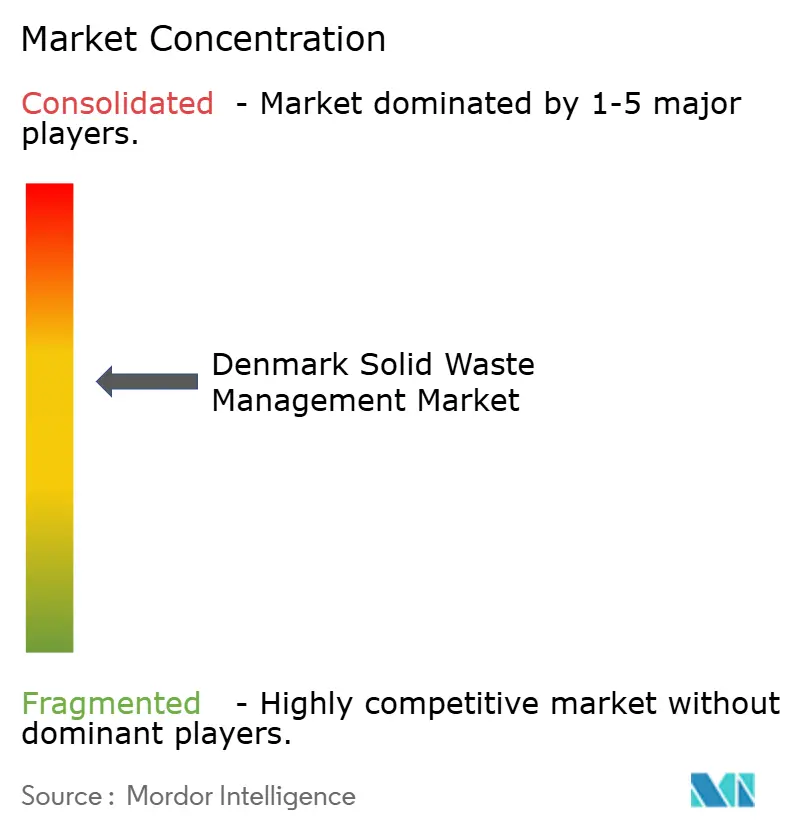
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gestión de residuos sólidos en Dinamarca realizado por Mordor Intelligence.
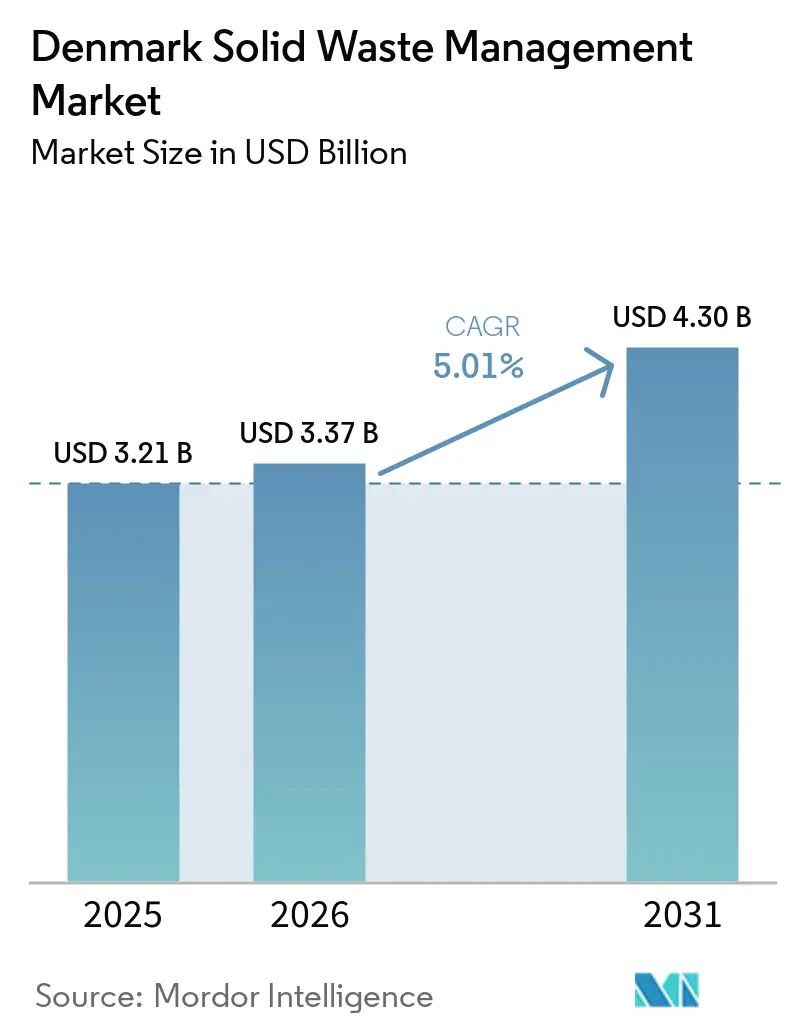
Se prevé que el tamaño del mercado danés de gestión de residuos sólidos crezca de 3.21 millones de dólares en 2025 a 3.37 millones de dólares en 2026, y se pronostica que alcance los 4.30 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.01% durante el período 2026-2031.
El mercado danés de gestión de residuos sólidos está transitando de la eliminación convencional de residuos hacia la separación en origen, la recuperación de materiales y los métodos de tratamiento con bajas emisiones de carbono. Los municipios siguen desempeñando un papel central en la recogida y el tratamiento de residuos domésticos, mientras que los operadores privados compiten por contratos de residuos comerciales e industriales, servicios de reciclaje y flujos de tratamiento especializados. La implementación de la recogida selectiva para 10 fracciones de residuos domésticos, junto con la responsabilidad ampliada del productor para los envases, está aumentando la demanda de clasificación, agregación, reciclaje y capacidad de tratamiento posterior trazable. Al mismo tiempo, la calefacción urbana sigue siendo una salida clave para los residuos residuales, vinculando la economía de la conversión de residuos en energía con el sistema de suministro de calor de Dinamarca. Los requisitos de separación más estrictos, los objetivos de carbono más rigurosos, los esfuerzos por reducir la dependencia de la incineración y la creciente demanda de recuperación de recursos están transformando el mercado. Sin embargo, los operadores siguen enfrentándose a desafíos en la gestión de materiales compuestos, la obtención de salidas de reciclaje económicamente viables y la adaptación de la infraestructura de tratamiento existente para apoyar un sistema de residuos más circular.
Conclusiones clave del informe
- Por tipo de servicio, el reciclaje y la recuperación de materiales representaron el 43% de la cuota de mercado de la gestión de residuos sólidos en Dinamarca en 2025, mientras que se prevé que la valorización energética de residuos crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.2% hasta 2031.
- Por tipo de residuo, los residuos sólidos urbanos representaron el 46% del tamaño del mercado de gestión de residuos sólidos de Dinamarca en 2025, mientras que se prevé que los residuos médicos crezcan a una tasa de crecimiento anual compuesta del 6.1% hasta 2031.
- Por origen, los residuos residenciales representaron el 50.7% de los ingresos en 2025, mientras que se prevé que los residuos comerciales crezcan a una tasa de crecimiento anual compuesta del 5.6% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de gestión de residuos sólidos en Dinamarca
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Implementación a nivel nacional del sistema de clasificación de residuos domésticos en 10 fracciones. | + 1.4% | A nivel nacional, en los 98 municipios. | Corto plazo (≤ 2 años) |
| Las redes de calefacción urbana impulsan la demanda de incineración de residuos de alta eficiencia. | + 1.1% | Nacional, más fuerte en Copenhague, Roskilde y Esbjerg | Mediano plazo (2-4 años) |
| La sólida gestión municipal impulsa las inversiones en infraestructura de gestión de residuos. | + 0.9% | Nacional, con efectos tempranos en el Gran Copenhague y Zelanda. | Corto plazo (≤ 2 años) |
| Ampliación de los programas de recuperación de residuos de construcción y demolición. | + 0.7% | Áreas nacionales, especialmente urbanas y periurbanas. | Mediano plazo (2-4 años) |
| Sistema de devolución de depósitos que impulsa la recuperación de envases de alto valor | + 0.5% | Nacional | Corto plazo (≤ 2 años) |
| Mayor necesidad de reciclar componentes de infraestructura de energías renovables. | + 0.3% | Zonas costeras y del Mar del Norte, especialmente Jutlandia Occidental. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Implementación a nivel nacional del sistema de clasificación de residuos domésticos en 10 fracciones.
El sistema danés de separación de residuos domésticos en 10 fracciones abarca residuos alimentarios, papel, cartón, vidrio, metal, plástico, envases de alimentos y bebidas, textiles, residuos peligrosos y residuos residuales. Para el 1 de enero de 2025, 91 de los 98 municipios habían implementado completamente el sistema, mientras que se esperaba que los siete restantes completaran la implementación durante 2025. [1] Agencia Danesa de Protección Ambiental, “Mapeo de los sistemas municipales de residuos domésticos 2024/2025”, Agencia Danesa de Protección Ambiental, mst.dk El mercado danés de gestión de residuos sólidos se beneficia de la recogida selectiva, que mejora el suministro de materiales recuperables y hace que los contratos municipales se centren más en el rendimiento de la separación. Los pictogramas nacionales en virtud de la orden legal sobre residuos apoyan una separación doméstica más consistente y pueden reducir la contaminación en los materiales recogidos. A medida que aumentan las fracciones de reciclaje, hay menos material residual disponible para las plantas de valorización energética de residuos. Este cambio está desplazando el valor hacia la recogida, la separación y el procesamiento secundario de materiales, al tiempo que exige a los operadores de incineradoras que gestionen menores volúmenes de materia prima térmica.
Las redes de calefacción urbana impulsan la demanda de incineración de residuos de alta eficiencia.
La calefacción urbana otorga a los activos de conversión de residuos en energía de Dinamarca un papel que va más allá del tratamiento de residuos. Los sistemas de calefacción urbana en red abastecieron al 65 % de los hogares daneses en 2024. [2] Asociación Danesa de Calefacción Urbana, “Estado del Libro Blanco Verde: Energía Urbana 2024”, Asociación Danesa de Calefacción Urbana, dbdh.org La planta de ARGO en Roskilde procesó 358,757 toneladas de residuos residuales en 2025 y suministró 3,073,675 GJ de calefacción urbana, equivalente a la calefacción anual de 57,885 hogares, así como 226,424 MWh de electricidad. [3] ARGO, “ARGO produce cantidades récord de calefacción urbana”, ARGO, argo.dk El mercado danés de gestión de residuos sólidos, por lo tanto, sigue exigiendo un tratamiento térmico eficiente incluso a medida que se expande la recogida selectiva. Sin embargo, la escasez de suministro de residuos residuales y la licitación competitiva favorecen a las plantas que pueden mejorar la producción de calor, controlar los costes y añadir capacidad de captura de carbono. Vestforbrænding y Copenhagen Infrastructure Partners crearon la empresa conjunta Gaia para desarrollar la captura de carbono en la planta de Glostrup, lo que demuestra cómo los operadores buscan ingresos adicionales más allá de las tarifas de entrada y la venta de calor.
La sólida gestión municipal impulsa las inversiones en infraestructura de gestión de residuos.
Los municipios conservan el control estratégico de gran parte de la infraestructura de residuos de Dinamarca, al tiempo que adquieren cada vez más servicios mediante licitaciones. Las normas adoptadas en junio de 2023 exigieron que las plantas de incineración municipales se convirtieran en entidades jurídicas independientes antes del 1 de enero de 2025, y obligaron a los municipios a licitar la incineración de los residuos recogidos. Esta estructura impulsa a los operadores públicos a mejorar la eficiencia operativa y el desempeño ambiental sin excluir a los municipios de la planificación de infraestructuras a largo plazo. ARGO conservó los contratos de sus nueve municipios propietarios y añadió siete municipios en Zelanda en 2025. Vestforbrænding se adjudicó 18 licitaciones de tratamiento municipal en la primera ronda de licitación obligatoria. Los contratistas más grandes tienen ventaja porque la electrificación de la flota, los sistemas de datos y el cumplimiento de los contratos requieren capital, lo que ha ayudado a seis empresas a cubrir el 71 % de los contratos de recogida primaria.
Ampliación de los programas de recuperación de residuos de construcción y demolición.
Los residuos de construcción y demolición constituyen el mayor flujo de residuos de Dinamarca por volumen, con 5 millones de toneladas anuales, lo que representa más del 40 % de la generación nacional de residuos. La actualización de la normativa de construcción en 2025 reforzó los requisitos de evaluación del ciclo de vida, la planificación previa a la demolición y los controles de sustancias problemáticas en el hormigón y el ladrillo reciclados. El enfoque de contratación selectiva para demoliciones del municipio de Skive utiliza requisitos para el manejo de ladrillos, madera, ventanas y tejas para que la reutilización sea un factor importante en las licitaciones públicas. Este modelo fomenta un mayor trabajo en auditorías previas a la demolición, separación en origen y clasificación de materiales. Además, orienta los ingresos de los operadores hacia materiales recuperados de mayor valor, en lugar de basarse únicamente en el volumen de la tasa de entrada. El mercado danés de gestión de residuos sólidos puede beneficiarse de este enfoque, en el que las especificaciones estables permiten a las empresas de reciclaje invertir en capacidad de clasificación y procesamiento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El exceso de capacidad en las plantas de valorización energética de residuos reduce la disponibilidad de materia prima. | -0.8% | Nacional, con mayor incidencia en el Gran Copenhague y Zelanda. | Corto plazo (≤ 2 años) |
| La limitada actividad del mercado interno restringe las inversiones a gran escala en reciclaje. | -0.6% | Nacional | Mediano plazo (2-4 años) |
| El comercio transfronterizo de residuos genera incertidumbre en los ingresos. | -0.4% | Puertos nacionales y centros logísticos | Mediano plazo (2-4 años) |
| Reciclaje complejo de materiales compuestos y a base de fibras. | -0.3% | Nacional, con mayor visibilidad en la costa oeste de Jutlandia. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El exceso de capacidad en las plantas de valorización energética de residuos reduce la disponibilidad de materia prima.
La capacidad de valorización energética de residuos supera el volumen de residuos domésticos disponibles para la incineración, lo que reduce la utilización de las plantas y las condiciones de pago de las tasas de entrada. El plan de acción de economía circular de Dinamarca identificó 700,000 toneladas de exceso de capacidad de incineración y estableció el objetivo de reducirla en un 30 % para 2030. Casi la mitad de los residuos municipales de Dinamarca se incineraron con recuperación de energía en 2022, lo que demuestra la vulnerabilidad del sector ante la disponibilidad de residuos residuales. La recogida selectiva está reduciendo la fracción residual a medida que más residuos alimentarios, papel, plástico, metal y textiles se incorporan a los canales de recuperación. Las instalaciones más pequeñas y antiguas tienen menor capacidad para absorber esta presión, ya que también deben financiar los controles de emisiones y las mejoras en la captura de carbono. Por lo tanto, el mercado danés de gestión de residuos sólidos debe equilibrar mejores resultados de reciclaje con un ajuste ordenado de la capacidad de tratamiento térmico.
La limitada actividad del mercado interno restringe las inversiones a gran escala en reciclaje.
La población de Dinamarca, de 5.9 millones de habitantes, limita el volumen de material disponible para flujos especializados. Los pequeños flujos de cartón, textiles y materiales compuestos pueden quedar por debajo del nivel necesario para abastecer plantas nacionales especializadas sin la compra transfronteriza ni la cofinanciación pública. VANA y Verdis anunciaron una alianza en junio de 2026 para establecer la primera planta especializada de Dinamarca para envases usados de alimentos y bebidas en Avedøre Holme. El proyecto tiene como objetivo reducir el tratamiento en el extranjero y crear una solución local con una documentación más clara. La responsabilidad del productor de envases, que entró en vigor en octubre de 2025, mejora la presentación de informes y la asignación de costes para las empresas que comercializan productos envasados en el mercado danés. Sin embargo, no elimina la necesidad básica de volúmenes fiables y de una mayor red de distribución en los países nórdicos para las fracciones más difíciles.
Análisis de segmento
Por tipo de servicio: El reciclaje genera ingresos, mientras que la recuperación de energía añade captura de carbono.
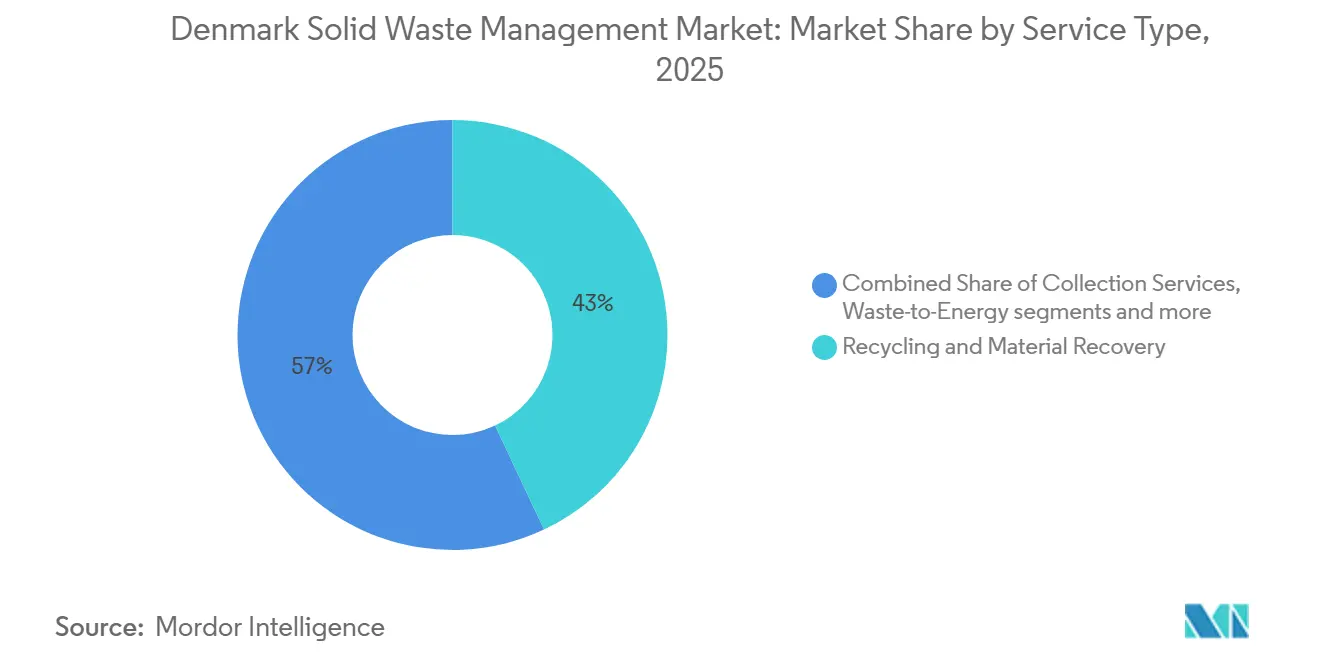
El reciclaje y la recuperación de materiales representaron el 43 % de la cuota de mercado de la gestión de residuos sólidos en Dinamarca en 2025, convirtiéndose en la categoría de servicios más importante. El marco de responsabilidad del productor de envases entró en plena vigencia para todos los tipos de materiales el 1 de octubre de 2025, estableciendo obligaciones más claras en cuanto a los costes de recogida y reciclaje para los productores. Este marco fomenta una demanda más predecible de servicios de recuperación de materiales. La recogida fue la segunda categoría de servicios más importante, y su contratación se está orientando hacia flotas eléctricas y una presentación de informes operativos más exigente. La cuota del 71 % de los contratos de recogida primaria en manos de seis empresas en 2025 demuestra que la disponibilidad de capital y la preparación para las licitaciones son cruciales en este segmento del mercado danés de gestión de residuos sólidos.
Se prevé que la valorización energética de residuos crezca a una tasa compuesta anual del 7.2 % hasta 2031, lo que la convierte en la categoría de servicios de mayor crecimiento. Si bien la reducción prevista de la capacidad de incineración en Dinamarca limita el crecimiento del volumen de residuos procesados, los ingresos del mercado de valorización energética de residuos se ven respaldados por el creciente valor de los servicios de calefacción y refrigeración urbana, captura de carbono y eliminación de carbono. Por lo tanto, los operadores se centran en mejorar la recuperación de energía y generar ingresos adicionales a partir de soluciones de gestión de emisiones, en lugar de depender únicamente de mayores volúmenes de residuos. El proyecto Gaia ilustra esta transición al vincular la captura de carbono biogénico procedente de la incineración de residuos con un acuerdo comercial de eliminación de carbono, cuyas entregas de créditos están previstas para comenzar en 2029. En consecuencia, el crecimiento del segmento está impulsado cada vez más por el tratamiento de valor añadido, la recuperación de energía y los ingresos procedentes de la gestión del carbono, lo que puede compensar el impacto de la disminución de los volúmenes de incineración.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de residuo: Los residuos municipales lideran, mientras que los residuos médicos e industriales amplían la demanda.
Los residuos sólidos urbanos representaron el 46 % del mercado de gestión de residuos sólidos de Dinamarca en 2025, convirtiéndose en el tipo de residuo más importante. En 2025, la generación de residuos urbanos en Dinamarca se mantuvo alta en relación con el promedio de la UE-27 de 513 kg per cápita, lo que refleja el considerable volumen de residuos domésticos y comerciales que requieren recogida, clasificación, reciclaje y tratamiento. El sistema de clasificación de residuos en 10 fracciones cambia la composición del flujo de residuos urbanos al separar los residuos orgánicos, plásticos, metales, textiles, papel y otros materiales en el punto de recogida. Esto reduce el poder calorífico del flujo de residuos residuales, al tiempo que aumenta el volumen de materiales disponibles para el reciclaje y la recuperación. Los materiales de construcción y demolición requieren una recogida, clasificación y recuperación de áridos especializadas debido a su volumen anual de 5 millones de toneladas.
Se prevé que los residuos médicos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.1 % hasta 2031, convirtiéndose en el tipo de residuo de mayor crecimiento. Este crecimiento se ve favorecido por la infraestructura sanitaria y el envejecimiento de la población. En enero de 2025, Blue Phoenix inauguró en Nyborg un proyecto piloto de captura de carbono para la incineración de residuos peligrosos a alta temperatura. La instalación está diseñada para capturar 145 000 toneladas de dióxido de carbono al año a partir de 180 000 toneladas de residuos industriales peligrosos y abastecer el 80 % de la calefacción urbana del municipio de Nyborg. Los residuos agrícolas siguen gestionándose principalmente mediante biogás y compostaje. Los residuos electrónicos y los plásticos de un solo uso también están sujetos a los requisitos de responsabilidad del productor, lo que implica trabajo adicional de cumplimiento y oportunidades de recuperación.
Por fuente: Los residuos residenciales lideran el mercado mientras que los flujos comerciales se formalizan cada vez más.
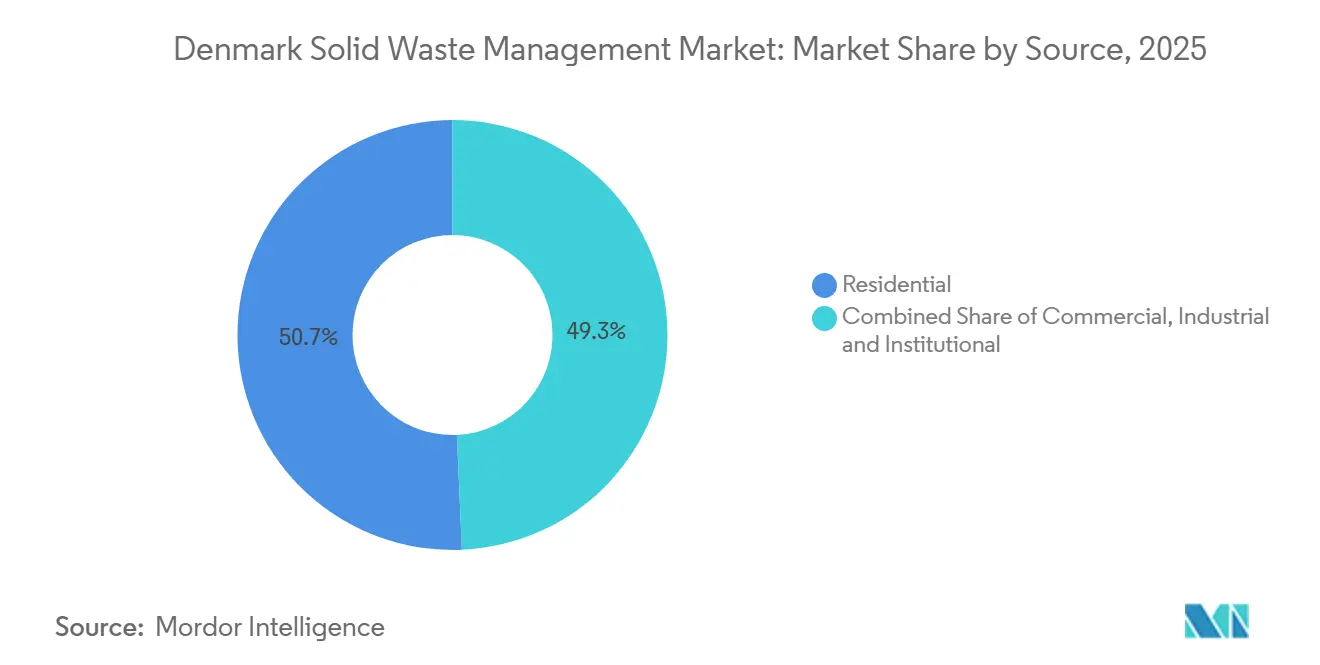
En 2025, los residuos domésticos representaron el 50.7 % de los ingresos totales, convirtiéndose en la categoría de origen más importante. La separación de residuos en los hogares es prácticamente universal y la generación de residuos per cápita es elevada. En abril de 2025, el Ayuntamiento de Copenhague adjudicó a Verdis un contrato para el tratamiento de pañales hasta 2031. Este contrato refleja una separación más precisa de los residuos domésticos, cuya recuperación resultaba difícil anteriormente. La recogida en los hogares también proporciona las fracciones separadas necesarias para los sistemas municipales de reciclaje. La uniformidad de los pictogramas en hogares y espacios públicos mejora la calidad de la separación y reduce las variaciones entre municipios.
Se prevé que las fuentes comerciales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.6 % hasta 2031, convirtiéndose así en la categoría de fuentes de más rápido crecimiento. El marco de responsabilidad del productor de envases ha formalizado las tasas y los requisitos de información para las empresas que comercializan productos envasados en Dinamarca. Estas obligaciones hacen que los flujos de envases comerciales sean más visibles y más fáciles de asignar a los servicios de recogida y reciclaje. La planta de cartón de VANA y Verdis responde a este cambio desarrollando capacidad de tratamiento local para un flujo de materiales respaldado por la RPE. Las fuentes industriales fueron el tercer grupo más grande y están cambiando a medida que la fabricación utiliza compuestos más ligeros y equipos automatizados. Las fuentes institucionales fueron el grupo más pequeño, pero las escuelas, los hospitales y los edificios públicos utilizan el mismo sistema nacional de clasificación que los hogares. Este enfoque común puede mejorar el valor de los materiales recogidos de las instituciones públicas al reducir la contaminación y estandarizar la manipulación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La población dispersa de Dinamarca, repartida entre una península e islas, requiere redes de recogida con una logística más compleja que en las zonas europeas más densamente pobladas. Copenhague es el principal centro comercial, ya que combina densidad de población, actividad empresarial, importantes instalaciones de tratamiento y demanda de calefacción urbana. ARC Amager Bakke suministra calefacción urbana a 140 000 hogares y electricidad a 550 000 personas en el área metropolitana. La planta de ARGO en Roskilde suministró calefacción urbana a 57 885 hogares en 2025.
Copenhague y Zelanda también cuentan con una sólida infraestructura de reciclaje. Verdis y VANA están desarrollando capacidad de reciclaje de cartón y pañales en Avedøre Holme para 2026. Jutlandia cobra cada vez más importancia en la gestión de residuos industriales y de energías renovables. RWE instaló la primera turbina eólica marina que combina una torre de acero con bajas emisiones de dióxido de carbono y palas de rotor reciclables en el parque eólico Thor de 1.1 GW en abril de 2026. Esta instalación pone de manifiesto la futura necesidad de gestionar materiales compuestos a medida que los parques eólicos llegan al final de su vida útil. Los operadores de Jutlandia con acceso a la logística costera y a capacidades de procesamiento de materiales compuestos podrían estar mejor posicionados para gestionar estos flujos de residuos industriales.
El sur de Dinamarca y las islas más pequeñas tienen menores volúmenes de residuos, menor demanda de calor y mayores costos de transporte por tonelada. Estas áreas tienden a depender más de acuerdos intermunicipales y tratamiento centralizado que de instalaciones locales independientes. Dinamarca está en vías de alcanzar su objetivo para 2025 de reciclar el 55 % de los residuos municipales y su objetivo para 2035 de reducir al 10 % el vertido en rellenos sanitarios. El tratamiento coordinado ayuda a abordar las diferencias regionales en los volúmenes de residuos al dirigirlos a instalaciones con capacidad de tratamiento disponible, mejorando la utilización de los activos y la eficiencia del servicio. Sin embargo, esta integración regional también limita el potencial de crecimiento orgánico en los mercados locales más pequeños, ya que la infraestructura compartida reduce la necesidad de capacidad de tratamiento independiente adicional. El mercado danés de gestión de residuos sólidos sigue estando regulado a nivel nacional, pero varía según la densidad local, las redes de calefacción y el acceso a instalaciones de recuperación especializadas.
Panorama competitivo
El mercado danés de gestión de residuos sólidos presenta un nivel medio de concentración, con empresas de servicios públicos intermunicipales y compañías privadas regionales que comparten las actividades de recogida y tratamiento. Seis empresas concentraron el 71 % de los contratos de recogida primaria en 2025. ARC, ARGO, Vestforbrænding, AffaldPlus, Kredsløb y Norfors utilizan relaciones municipales consolidadas y operaciones de calefacción urbana para respaldar la actividad de tratamiento. Marius Pedersen, Stena Recycling y Blue Phoenix compiten a través de capacidades especializadas en recogida, reciclaje y gestión de residuos peligrosos. El sistema de licitación otorga mayor importancia a la inversión en flota, la eficiencia de los procesos, la presentación de informes y el desempeño ambiental.
ARGO amplió su cartera de contratos municipales activos en Zelanda de 9 a 16 en 2025, manteniendo al mismo tiempo una producción récord de calefacción urbana. Vestforbrænding y Copenhagen Infrastructure Partners crearon Gaia para desarrollar la captura de carbono en la planta de valorización energética de residuos de Glostrup. Gaia firmó un acuerdo de eliminación de carbono de 2.95 millones de toneladas con Microsoft en julio de 2025, con la entrega de créditos programada para comenzar en 2029. Blue Phoenix inauguró un proyecto piloto de captura de carbono de residuos peligrosos en Nyborg en enero de 2025, extendiendo la competencia al tratamiento industrial de mayor valor. Estas iniciativas demuestran que los operadores de tratamiento establecidos están utilizando proyectos de descarbonización para proteger su posición ante la creciente escasez de volúmenes de residuos.
El mercado danés de gestión de residuos sólidos también ofrece oportunidades en la recuperación de materiales compuestos, la captura de carbono en plantas de menor tamaño y la información digital para materiales de construcción y demolición. Las empresas con acceso a materias primas fiables y contratos municipales tienen una ventaja práctica a la hora de financiar instalaciones especializadas. El primer proyecto nacional de reciclaje de cartón aborda la carencia en el tratamiento local de envases compuestos. Los operadores deben cumplir los requisitos de la Ley de Protección Ambiental e informar sobre los datos de residuos a través del sistema nacional. Este marco normativo incrementa el coste de entrada para los nuevos proveedores. Asimismo, fomenta la colaboración entre municipios, proveedores de tecnología y operadores de residuos. Por lo tanto, la competencia se centra en la fiabilidad del servicio, la calidad de la recuperación, la solidez financiera y la capacidad de operar de acuerdo con las normas nacionales de información.
Líderes de la industria de gestión de residuos sólidos en Dinamarca
Centro de recursos ARC Amager
Vestforbrænding I/S
Marius Pedersen A/S
Kredsløb A/S
Fénix azul
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: VANA y Verdis A/S anunciaron una colaboración para establecer la primera planta de reciclaje especializada en envases de cartón usados para alimentos y bebidas en Avedøre Holme, donde Verdis también está desarrollando una planta de reciclaje de pañales. El objetivo de la planta es convertirse en una de las principales instalaciones de tratamiento de cartón en la región nórdica. El proyecto aborda la carencia de un sistema nacional de tratamiento para envases de fibra compuesta. Asimismo, ofrece una respuesta local a los requisitos de recogida y notificación introducidos por la responsabilidad del productor de envases.
- Abril de 2026: RWE instaló la primera turbina eólica marina del mundo que combina una torre de acero con bajas emisiones de dióxido de carbono y palas de rotor reciclables en el parque eólico marino Thor de 1.1 GW, frente a la costa oeste de Dinamarca. El proyecto incluye 36 torres de acero con bajas emisiones de dióxido de carbono y 120 palas de rotor reciclables distribuidas en 40 turbinas. La instalación completa de las turbinas está prevista para finales de 2026, y se espera que las operaciones comerciales comiencen en 2027. Este proyecto pone de manifiesto la necesidad de desarrollar vías de reciclaje para los materiales compuestos a medida que los parques eólicos marinos envejecen.
- Julio de 2025: Gaia, la empresa conjunta de Vestforbrænding y Copenhagen Infrastructure Partners, firmó un acuerdo con Microsoft para la eliminación de 2.95 millones de toneladas de carbono. La entrega de créditos está prevista para 2029. El acuerdo vincula la captura de carbono en una planta de valorización energética de residuos con un comprador comercial contratado. Esto proporciona al proyecto de Glostrup una fuente de ingresos adicional a las tarifas convencionales de tratamiento de residuos y las ventas de calefacción urbana.
- Enero de 2025: Copenhagen Infrastructure Partners, a través de Energy Transition Fund I, firmó un acuerdo de inversión y empresa conjunta con Vestforbrænding para desarrollar, construir y operar una planta de captura de carbono en Glostrup, Dinamarca. El fondo mantuvo una participación mayoritaria en la empresa conjunta durante la construcción y la operación. Este acuerdo combina la infraestructura de gestión de residuos municipales con la capacidad de inversión para un importante proyecto de descarbonización.
Alcance del informe de mercado de gestión de residuos sólidos en Dinamarca
El mercado danés de gestión de residuos sólidos se segmenta por tipo de servicio (recogida, transporte y logística, reciclaje y recuperación de materiales, tratamiento y eliminación, entre otros), por tipo de residuo (residuos sólidos municipales, residuos industriales, residuos peligrosos, residuos agrícolas, entre otros) y por origen (residencial, comercial, industrial e institucional). Las previsiones del mercado se presentan en términos de valor (USD).
| Servicios de cobranza |
| Transporte y logística |
| Reciclaje y recuperación de materiales |
| Tratamiento y Eliminación |
| Energia de los residuos |
| Otros |
| Residuos sólidos urbanos |
| Residuos industriales |
| Residuos peligrosos |
| Residuos de construcción y demolición |
| Residuos agrícolas |
| Desechos médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por tipo de servicio | Servicios de cobranza |
| Transporte y logística | |
| Reciclaje y recuperación de materiales | |
| Tratamiento y Eliminación | |
| Energia de los residuos | |
| Otros | |
| Por Tipo de Residuos | Residuos sólidos urbanos |
| Residuos industriales | |
| Residuos peligrosos | |
| Residuos de construcción y demolición | |
| Residuos agrícolas | |
| Desechos médicos | |
| Otros | |
| Por fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |
Preguntas clave respondidas en el informe
¿Cuál es la previsión para el tamaño del mercado de gestión de residuos sólidos en Dinamarca?
Se prevé que el mercado danés de gestión de residuos sólidos alcance los 4.3 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5 % entre 2026 y 2031. Esta previsión refleja la inversión en servicios de recogida, recuperación, tratamiento y aprovechamiento energético. Asimismo, refleja la transición de la eliminación básica a la recogida selectiva de materiales, requisitos de licitación más estrictos y una mayor capacidad de tratamiento.
¿Qué sector de servicios genera mayores ingresos en la gestión de residuos en Dinamarca?
El reciclaje y la recuperación de materiales constituyen la principal categoría de servicios, con una cuota de mercado del 43 % en 2025, impulsada por la separación de residuos domésticos y la responsabilidad del productor en materia de envases. Estas medidas aumentan la disponibilidad y la trazabilidad de las distintas fracciones de residuos. Asimismo, hacen que la calidad de la clasificación, el control de la contaminación y la disponibilidad de puntos de distribución fiables sean más importantes para los proveedores de servicios municipales.
¿Por qué sigue siendo importante la valorización energética de residuos en Dinamarca?
En 2024, la calefacción urbana abastecía al 65 % de los hogares daneses, lo que impulsa la demanda de plantas eficientes de valorización energética de residuos. Además, estas plantas se están adaptando a la reducción del volumen de residuos mediante proyectos de mejora de la eficiencia y captura de carbono.
¿Qué cambios se están produciendo en la recogida de residuos domésticos?
El sistema de 10 fracciones se había implementado por completo en 91 de los 98 municipios para el 1 de enero de 2025. Este sistema separa las fracciones de materiales valiosos antes de que los residuos lleguen a las plantas de tratamiento.
¿Qué factores limitan la inversión en reciclaje en Dinamarca?
El menor volumen de materiales en Dinamarca puede limitar la disponibilidad de instalaciones locales especializadas en cartón, textiles y materiales compuestos, sin acceso a mercados internacionales ni apoyo público. Por ello, es fundamental contar con un suministro estable de materias primas y alianzas regionales para las instalaciones especializadas. Además, los operadores necesitan materiales de calidad suficiente y una demanda a largo plazo que justifique la inversión en equipos y los costes operativos.


