

Tamaño y participación en el mercado de operadores móviles de telecomunicaciones de Dinamarca
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 4.32 mil millones |
| Tamaño del mercado (2031) | USD 5.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.23% CAGR |
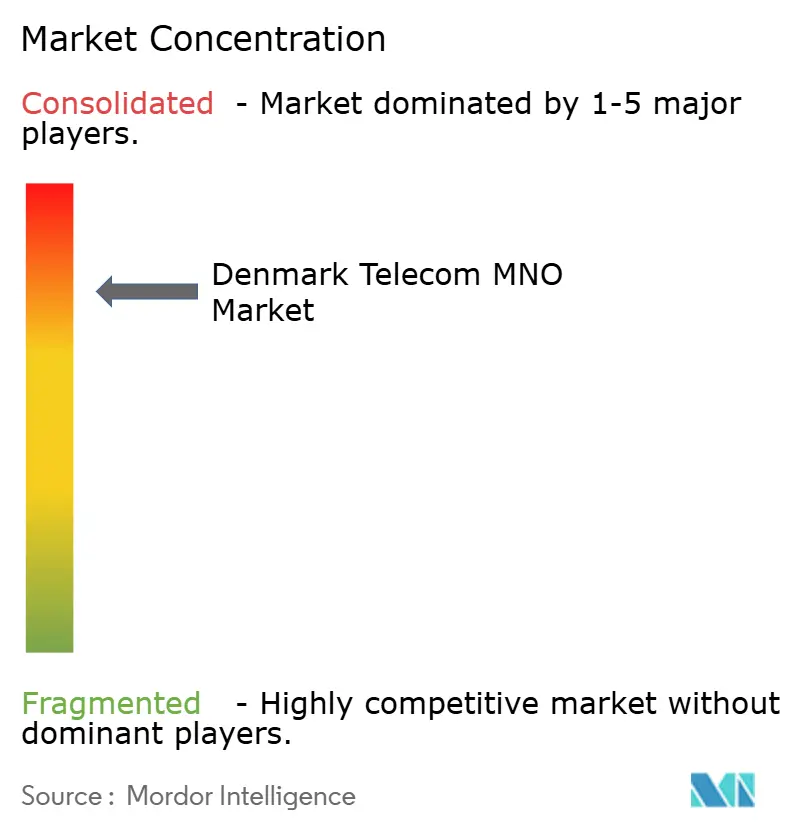
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado danés de operadores de redes móviles de telecomunicaciones por Mordor Intelligence
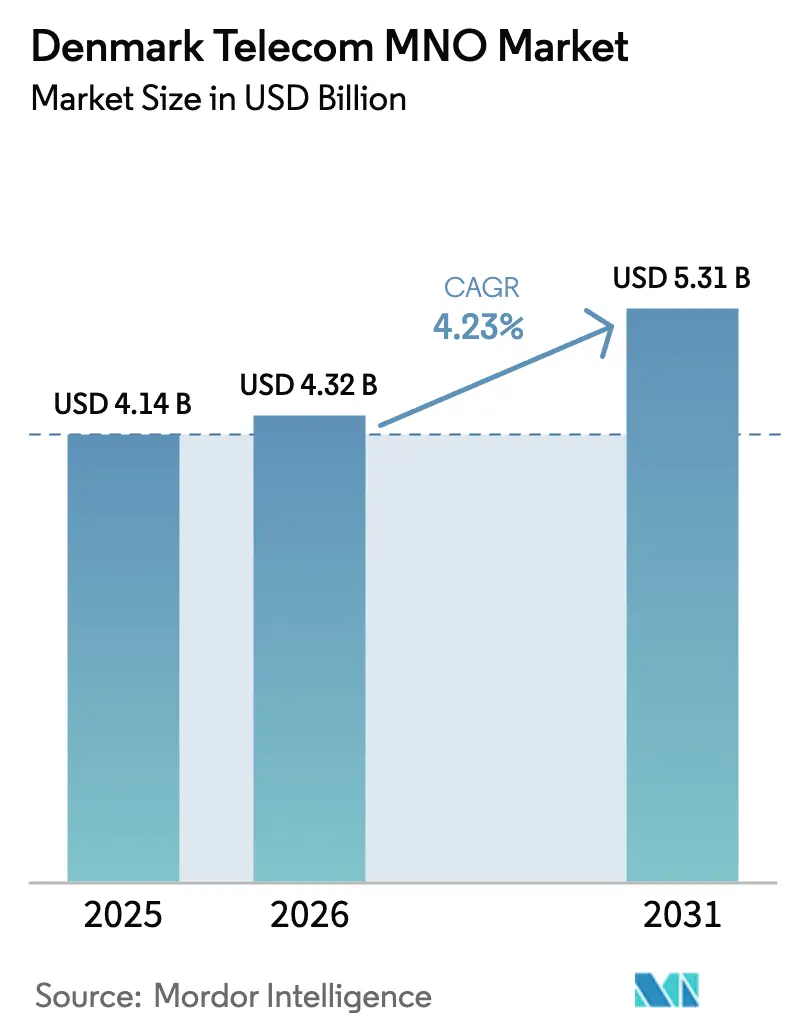
El mercado de operadores de redes móviles de telecomunicaciones de Dinamarca estaba valorado en 4.14 millones de dólares en 2025 y se estima que crecerá desde los 4.32 millones de dólares en 2026 hasta alcanzar los 5.31 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.23% durante el período de previsión (2026-2031).
La fuerte disponibilidad nacional de 5G, que ya cubre al 83.9% de la población, sustenta esta expansión constante. [1] Ookla Insights Team, “Cobertura 5G en Europa: Progreso hacia los objetivos en medio de disparidades persistentes”, Ookla, ookla.com Los operadores se benefician de las reglas de espectro impuestas por el gobierno que vinculan las obligaciones rurales a cada bloque de espectro, creando un campo de juego de red equitativo y acelerando la cobertura. La intensificación de la digitalización empresarial, particularmente dentro de los grandes sectores de energía eólica y logística marítima de Dinamarca, mantiene alto el consumo de datos y estabiliza el ingreso promedio por usuario. Al mismo tiempo, los marcos de compartición de red han reducido los requisitos de capital, lo que permite a los tres operadores de redes móviles restantes, Nuuday, Telenor y Norlys, mantener la calidad del servicio mientras absorben la presión de precios de las ofertas de los OMV. Los recargos elevados de energía renovable en la electricidad todavía inflan los gastos operativos, pero la rápida adopción de acuerdos de compra de energía solar y actualizaciones de eficiencia energética de la red de acceso de radio (RAN) está compensando parte de esa carga de costos.
Conclusiones clave del informe
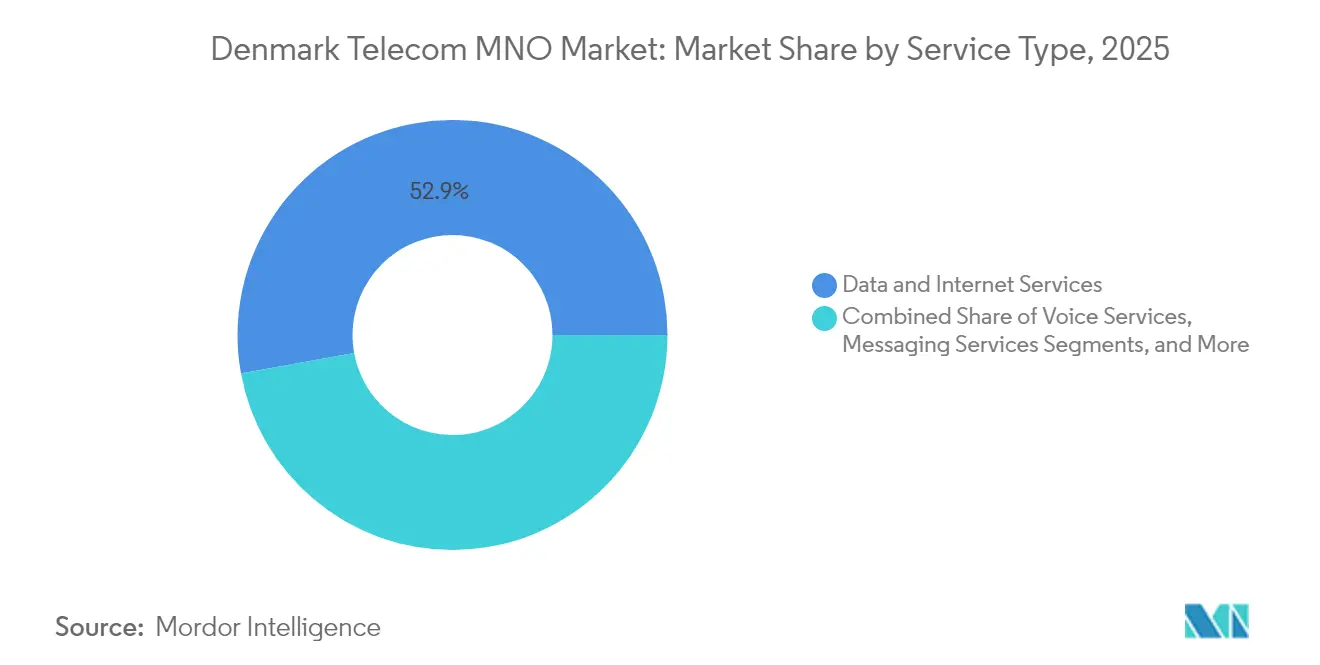
- Por tipo de servicio, los servicios de datos e Internet lideraron con el 52.87% de la participación de mercado de MNO de telecomunicaciones de Dinamarca en 2025, mientras que IoT y M2M registraron la CAGR prevista más rápida con un 4.58%.
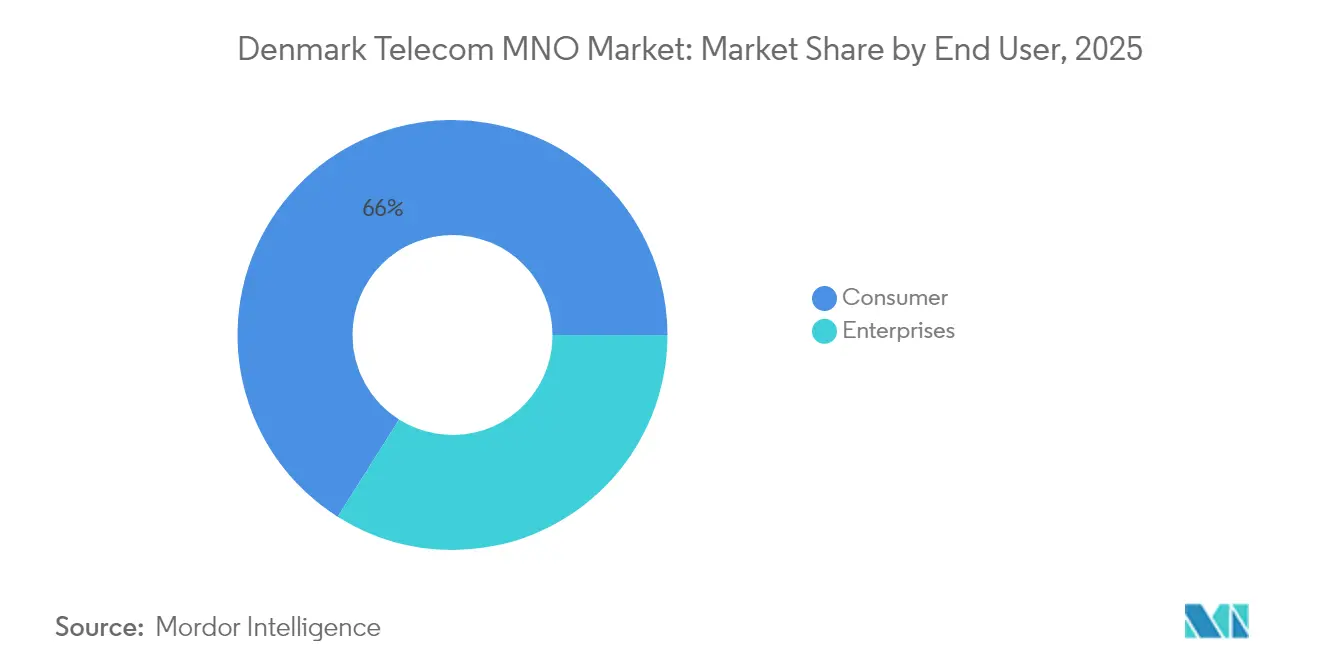
- Por usuario final, el segmento de consumo tenía una participación del 66.03% del tamaño del mercado de MNO de telecomunicaciones de Dinamarca en 2025; el segmento empresarial está en camino de lograr el crecimiento más rápido con una CAGR del 4.67% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones de Dinamarca
Análisis del impacto de los impulsores
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cobertura 5G a nivel nacional y rápida adopción de dispositivos | + 1.2% | Nacional; más fuerte en Copenhague, Aarhus y Odense | Corto plazo (≤ 2 años) |
| El aumento del tráfico de datos móviles estabiliza el ARPU | + 0.8% | Aglomeraciones urbanas | Mediano plazo (2-4 años) |
| Política de espectro pro-inversión con obligaciones de cobertura rural | + 0.6% | Zonas rurales y desatendidas | Largo plazo (≥ 4 años) |
| La digitalización empresarial impulsa la demanda de IoT | + 0.9% | Corredores industriales y puertos | Mediano plazo (2-4 años) |
| Incentivos fiscales ecológicos para mejoras de RAN energéticamente eficientes | + 0.4% | Sitios celulares de alta energía en todo el país | Largo plazo (≥ 4 años) |
| Demanda privada de 5G proveniente de corredores eólicos marinos y puertos inteligentes | + 0.3% | zonas costeras del Mar del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cobertura 5G a nivel nacional y rápida adopción de dispositivos
La red 5G independiente ahora cubre todas las regiones danesas, y la red de TDC NET ofrece un rendimiento máximo de 7 Gbps durante las pruebas de campo en vivo. [2] Oficina de prensa de Ericsson, “TDC NET lanza la primera red 5G SA en Dinamarca”, Ericsson, ericsson.com Los planes de datos ilimitados vinculados a esa cobertura están impulsando las actualizaciones premium; Telenor registró un aumento del ARPU del 2.2 % interanual en 2024 después de trasladar a los suscriptores a niveles 5G que tienen primas de precio del 20-30 % sobre los paquetes 4G. El despliegue sincronizado rural y urbano evita la brecha digital urbana que se observa en otras partes de Europa, reforzando la reputación de Dinamarca como líder en conectividad inclusiva.
El aumento del tráfico de datos móviles estabiliza el ARPU
El uso nacional de datos continúa en aumento, incluso con una penetración superior al 150%, en gran parte porque los planes ilimitados priorizan la experiencia de red en lugar de las cuotas de megabytes. Los contratos PPA conjuntos de energía solar, que cubren el 75% de la energía de la red para Telenor y Telia, subrayan la transición hacia la sostenibilidad como factor diferenciador y mitigan el impacto en los costos del creciente impuesto a las energías renovables en Dinamarca.
La digitalización empresarial impulsa la demanda de IoT
El impulso de Dinamarca hacia la neutralidad de carbono para 2045 está vinculando el monitoreo en tiempo real a cada proceso industrial. La plataforma IoT abierta de TDC ya respalda proyectos nacionales de residuos inteligentes, estacionamiento inteligente y servicios públicos municipales, creando líneas de ingresos plurianuales más consistentes que la voz o SMS del consumidor. [3] TDC Group, “Læs hvordan IoT kan skabe værdi for jer,” TDC, tdc.dk En parques eólicos marinos hasta 200 kilómetros de Jutlandia, los enlaces privados 5G permiten operación autónoma y mantenimiento predictivo, mientras que las plantas de accionamiento remoto de Bornholm usan pasarelas 5G para administrar accionamientos industriales y reducir la producción de carbono en el sitio. [4] Teltonika Networks Editorial Team, “Industrial 5G Gateway for iC7 Drive Remote Management,” Teltonika Networks, teltonika-networks.com Cada contrato B2B presenta acuerdos de nivel de servicio y baja rotación, suavizando los flujos de efectivo del operador.
Política de espectro pro-inversión con obligaciones de cobertura rural
La subasta de 3.5 GHz de la Agencia Danesa de Energía impuso objetivos de cobertura del 98 % de la población a cada licencia, obligando a todos los adjudicatarios, independientemente de su tamaño, a prestar servicio a islas remotas y a núcleos agrícolas. El espectro suplementario gratuito para zonas desatendidas respalda los marcos de compartición de redes, eliminando así la redundancia de torres y preservando la competencia. Como consecuencia, los operadores daneses pueden presentar contratos pannórdicos o paneuropeos a empresas multinacionales que requieren una cobertura uniforme en sus cadenas de valor.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fuerte competencia de precios entre ofertas de solo SIM y MVNO | −0.7% | Mercados urbanos densos | Corto plazo (≤ 2 años) |
| Base de suscriptores saturada (>150% de penetración) | −0.5% | Todo el país | Mediano plazo (2-4 años) |
| El aumento de los recargos a las energías renovables infla los gastos operativos | −0.4% | Nacional | Largo plazo (≥ 4 años) |
| Las normas de compartición del espectro erosionan las ventajas competitivas | −0.3% | A escala nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Fuerte competencia de precios entre las ofertas de solo SIM y MVNO
Las marcas con bajos costos operativos se basan en redes anfitrionas y ofrecen una calidad idéntica con descuentos que oscilan entre el 30 % y el 40 % sobre las tarifas principales. La regulación del acceso mayorista impide que las tres grandes compañías nieguen capacidad a los OMV, por lo que las operadoras tradicionales optan por paquetes de valor agregado: móvil más fibra, televisión o respaldo en la nube, ya que estos paquetes son más difíciles de replicar a gran escala para las empresas de descuento. Si bien esta táctica amortigua la rotación, exige una inversión sostenida en innovación de servicios y marketing, lo que reduce los márgenes.
Base de suscriptores saturada (>150% de penetración)
La penetración supera las 1.5 tarjetas SIM por residente, lo que prácticamente no deja un grupo de consumidores sin explotar. Por lo tanto, los operadores buscan el crecimiento impulsando a los clientes existentes hacia planes 5G de mayor nivel o con mayor contenido, y monetizando los dispositivos conectados en industrias y servicios públicos. Para los competidores, la expansión significa atraer a los usuarios de la competencia, no adquirir nuevos suscriptores; esto eleva los costos de adquisición y refuerza la lógica de la reciente consolidación del mercado.
Análisis de segmento
Por tipo de servicio: el uso de datos supera a todos los demás flujos de ingresos
Las ofertas de datos e internet captaron el 52.87 % de los ingresos de 2025 y sustentan el mercado danés de operadores de telecomunicaciones móviles (MNO). Esta categoría se benefició de la red 5G a nivel nacional, que permite a los operadores aplicar recargos premium y vender rendimiento garantizado para vídeo o videojuegos. Mientras tanto, la cuota de mercado de la voz se redujo a medida que las llamadas OTT ganan protagonismo, y la mensajería se redujo aún más con el omnipresente chat basado en aplicaciones. Se proyecta que los servicios de IoT y M2M, aunque solo representan una porción de un dígito hoy en día, avancen a una tasa de crecimiento anual compuesta (TCAC) del 4.58 %, el ritmo más rápido dentro del mercado danés de MNO de telecomunicaciones, ya que los parques eólicos marinos, los puertos inteligentes y los servicios públicos municipales necesitan conectividad de baja latencia. Esta aceleración significa que el IoT podría superar los ingresos por voz y SMS tradicionales para 2031, especialmente una vez que las operaciones marítimas autónomas se escalen en los puertos de Esbjerg y Aalborg. Por lo tanto, los operadores están integrando segmentos de red y nodos de edge computing para garantizar un rendimiento determinista. Los servicios OTT y de televisión de pago aumentan la fidelidad del consumidor, pero se enfrentan al aumento de los costes de licencia de contenido, lo que obliga a los operadores a producir programación original local o a cofinanciar los derechos de streaming deportivo. Otros servicios, como el roaming, la venta al por mayor para empresas y los servicios de valor añadido (SVA), siguen contribuyendo de forma constante, pero generan márgenes más reducidos debido a los límites a las tarifas de roaming en la UE.
Dado que los datos representan más de la mitad de los ingresos de 2025, se prevé que el tamaño del mercado de operadores de redes móviles de telecomunicaciones de Dinamarca para productos centrados en datos agregue casi USD 600 millones en ingresos incrementales para 2031. En el mismo horizonte, se espera que la porción de IoT ascienda al 8.41% de la participación de mercado de operadores de redes móviles de telecomunicaciones de Dinamarca, impulsada por implementaciones de campus 5G privados en parques eólicos y centros logísticos donde las velocidades de enlace ascendente deterministas son críticas para la misión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por el usuario final: la adopción empresarial se acelera
El segmento de consumo retuvo el 66.03% de sus ingresos el año pasado, pero enfrenta un crecimiento lento debido a la saturación. Los operadores ahora buscan la lealtad mediante paquetes de ofertas, móvil, fijo, TV y ciberseguridad, como lo ilustra el plan de banda ancha doméstica 5G de YouSee con 1 TB a 349 DKK. Estos paquetes elevan los ingresos promedio por hogar, pero también aumentan la exposición al costo del contenido. Por el contrario, se prevé que los servicios empresariales superen el crecimiento del consumo, registrando una CAGR del 4.67% hasta 2031 gracias a los mandatos de transición ecológica de Dinamarca. Los puertos, las lecherías y los grupos manufactureros firman contratos plurianuales de IoT o red privada con estrictas cláusulas de tiempo de actividad, lo que hace que la rotación sea poco frecuente y los márgenes sean más saludables que en las líneas de consumo de prepago. La suite TrueTalk de Telenor para voz empresarial, trunking SIP y PBX móvil posiciona al operador para perseguir esa prima.
La adopción empresarial también está redefiniendo las prioridades de inversión: los nodos edge-cloud cerca del puerto de Esbjerg albergan bucles de control de baja latencia para grúas autónomas, mientras que los centros de datos terrestres respaldan el mantenimiento predictivo basado en IA para las cadenas de suministro de aerogeneradores. En consecuencia, el tamaño del mercado danés de operadores móviles de telecomunicaciones para contratos B2B está en camino de aumentar de USD 1.41 millones en 2025 a USD 1.85 millones en 2031, captando el 34.85 % de los ingresos totales para el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La topografía compacta y el terreno llano de Dinamarca hacen que los despliegues a nivel nacional sean rentables; TDC NET finalizó el 100% de la cobertura 5G a mediados de 2023, dos años antes de la media europea. La región de la capital, Copenhague, que concentra el 39.62% de la facturación nacional de telecomunicaciones, prioriza los planes premium ilimitados y las redes privadas empresariales vinculadas a contratos gubernamentales de ciudades inteligentes, como sistemas de transporte inteligentes que priorizan dinámicamente a los autobuses y ciclistas. Aarhus y Odense, en conjunto, representan aproximadamente el 18.23% de los ingresos por servicios, impulsados por parques de investigación universitarios y clústeres biotecnológicos que consumen un gran ancho de banda de enlace ascendente para el análisis de datos en tiempo real. La Jutlandia rural, aunque escasamente poblada, recibe el mismo nivel de servicio 5G porque las licencias de espectro exigen una cobertura del 98% de la población, lo que convierte el IoT agrícola, los sensores de suelo y el rastreo de ganado en una zona adyacente viable para los operadores.
Los corredores costeros destacan por su crecimiento de próxima generación. Los complejos eólicos marinos del Mar del Norte exigen 5G privado de alta resiliencia que admita buques de superficie no tripulados e inspección de palas mediante drones. Los puertos de Esbjerg y Copenhague implementan vehículos guiados automatizados con 5G, lo que genera tráfico de baja latencia que permite obtener acuerdos de nivel de servicio (SLA) premium. Las regiones fronterizas con Suecia y Alemania ofrecen itinerancia incremental y contratos comerciales transfronterizos, aunque limitados por las normas de la UE de "roaming similar al de casa" que limitan los márgenes.
Panorama competitivo
Tras la desinversión de Telia a Norlys en abril de 2024, el mercado móvil danés cuenta con tres operadores propietarios de infraestructura. Nuuday lidera con 6 millones de relaciones con clientes y 14.5 millones de coronas danesas en ingresos anuales, aprovechando paquetes convergentes de telefonía fija y móvil y derechos exclusivos de contenido para fútbol y ciclismo. Telenor ocupa el segundo puesto; su escala nórdica permite la adquisición de equipos a granel y la adopción temprana de pilotos de RAN abierta, lo que podría reducir los costos futuros de dependencia de un proveedor. Norlys aprovecha el impulso de sus activos de Telia, integrándolos mediante la monitorización basada en IA de RADCOM para optimizar los KPI en las capas 4G y 5G.
Los tres participan en un amplio intercambio de RAN: la red TT de Telia-Telenor cubre 4G y se expande a 5G; Nuuday comparte infraestructura pasiva con operadores de torres de terceros, acelerando la densificación rural. Las sinergias en la inversión de capital ayudan a compensar el aumento anual del 15-20% en los costos de la red eléctrica, vinculado a los recargos por energías renovables. Las estrategias ahora se centran en la innovación de servicios: Nuuday prueba la computación edge 5G para juegos en la nube, Telenor ofrece SD-WAN gestionada para pymes, y Norlys combina la venta minorista de energía verde con suscripciones móviles para realizar ventas cruzadas a su base de clientes de servicios públicos. Los OMV, Oister de Hi3G, Coop Mobil y Lebara, continúan captando usuarios sensibles al precio, pero los limitados presupuestos de marketing a gran escala restringen su incursión en los niveles empresariales o premium de 5G.
Los flujos de ingresos de espacio blanco se centran en modelos privados de 5G y red como servicio, especialmente para operadores de energía eólica que buscan conectividad basada en gastos operativos. Los pioneros buscan captar a los operadores ancla antes de que la normativa europea sobre espectro abierto madure. Durante el período de pronóstico, los operadores que mejor alineen sus redes centrales con la nube edge y la orquestación de IA podrían obtener mayores márgenes por bit que aquellos que dependen únicamente de las guerras de precios minoristas.
Líderes de la industria de operadores móviles de telecomunicaciones de Dinamarca
Nuuday
Telenor Dinamarca
Norlys (Telia Dinamarca)
3 Dinamarca (Hi3G)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2025: Macquarie Asset Management anunció planes para adquirir el 50% restante de TDC Group, con el objetivo de alcanzar la propiedad total antes de fin de año en 2025.
- Febrero de 2025: Telenor Dinamarca presentó su producto TrueTalk B2B, que integra funciones de voz, PBX móvil y UC en 5G para pymes y grandes empresas.
- Enero de 2025: RADCOM Ltd. obtuvo un contrato de varios años con Norlys para implementar la suite de análisis RADCOM ACE para el monitoreo 5G y 4G en tiempo real en Dinamarca, mejorando los KPI de la experiencia del cliente.
- Junio de 2024: Ericsson, 3 Denmark, TV 2 y Sony demostraron la transmisión de deportes en vivo sin cables a través de un enlace mm Wave independiente 5G en el Estadio Parken de Copenhague, reduciendo los costos de producción hasta en un 90%.
- Abril de 2024: Telia Company finalizó la venta por USD 900 millones de su operación danesa a Norlys, saliendo del país para centrarse en sus principales áreas de influencia nórdica y báltica.


Alcance del informe del mercado de operadores móviles de telecomunicaciones de Dinamarca
Las telecomunicaciones son la transmisión de información a larga distancia por medios electromagnéticos. El mercado danés de operadores móviles de telecomunicaciones incluye un análisis exhaustivo de tendencias basado en la conectividad, como redes fijas, redes móviles y torres de telecomunicaciones. Los servicios de telecomunicaciones se segmentan en servicios de voz (alámbricos e inalámbricos), servicios de datos y mensajería, y servicios OTT y de televisión de pago. Diversos factores, incluida la creciente demanda de 5G, probablemente impulsarán la adopción de servicios de telecomunicaciones en Dinamarca.
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros Servicios (VAS, Roaming e Internacional, Empresarial y Mayorista, etc.) |
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros Servicios (VAS, Roaming e Internacional, Empresarial y Mayorista, etc.) | |
| Usuario final | Empresas |
| Consumidor |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de operadores móviles de telecomunicaciones de Dinamarca en 2026?
El mercado está valorado en 4.32 millones de dólares en 2026 y va camino de alcanzar los 5.31 millones de dólares en 2031.
¿Cuál es la CAGR prevista para los operadores de redes móviles de Dinamarca?
Se proyecta que los ingresos agregados aumentarán a una tasa de crecimiento anual compuesta (CAGR) del 4.23 % entre 2026 y 2031.
¿Qué categoría de servicios lidera la generación de ingresos?
Los servicios de datos e Internet aportan el 52.87% de los ingresos totales, lo que los convierte en el segmento más grande.
¿Por qué los servicios empresariales están creciendo más rápido que los servicios al consumidor?
Las empresas danesas necesitan IoT confiable y conectividad 5G privada para cumplir con los objetivos de neutralidad de carbono y automatización, lo que impulsa una CAGR del 4.67 % para los ingresos empresariales.
¿Qué tan extensa es la cobertura 5G en Dinamarca?
El 5G ya llega al 83.9% de la población, proporcionando una de las coberturas más amplias de Europa.
¿Qué impacto competitivo tuvo la salida de Telia?
La desinversión de Telia creó un mercado de tres actores, intensificando el uso compartido de infraestructura pero también aumentando la diferenciación en la calidad del servicio.
Última actualización de la página:



