

Tamaño y participación del mercado de impresión 3D dental
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
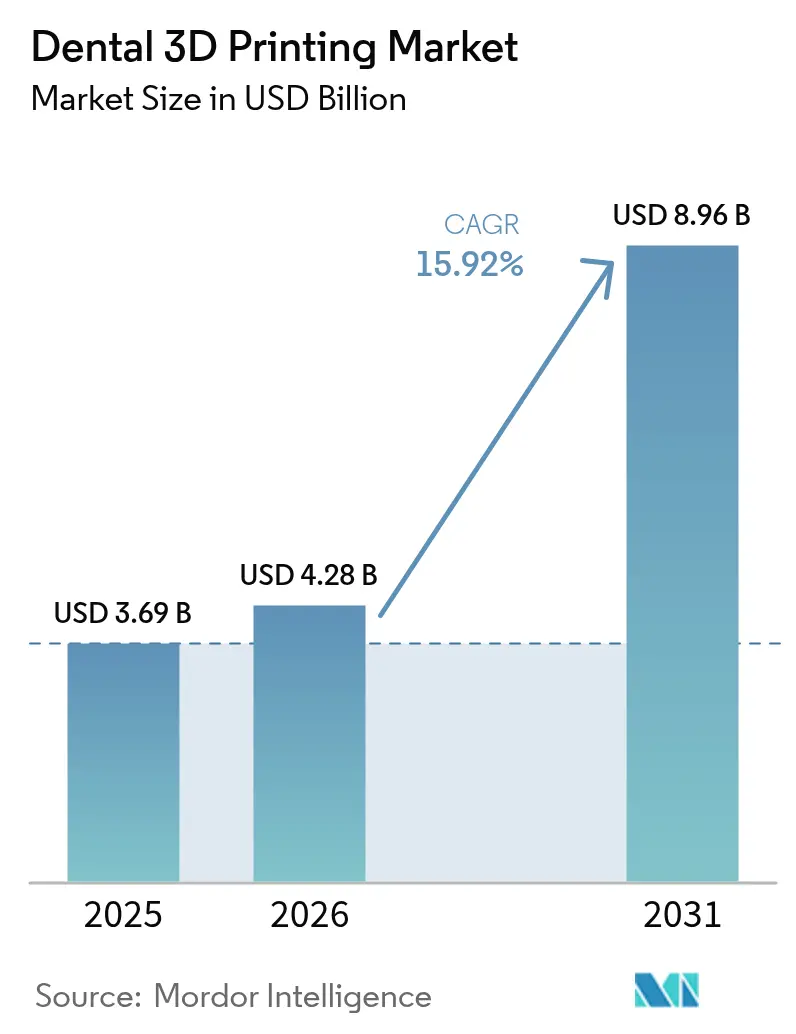
| Tamaño del mercado (2026) | USD 4.28 mil millones |
| Tamaño del mercado (2031) | USD 8.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de impresión 3D dental por Mordor Intelligence
Se espera que el tamaño del mercado de impresión 3D dental crezca de USD 3.69 mil millones en 2025 a USD 4.28 mil millones en 2026 y se pronostica que alcance los USD 8.96 mil millones para 2031 con una CAGR del 15.92% durante 2026-2031.
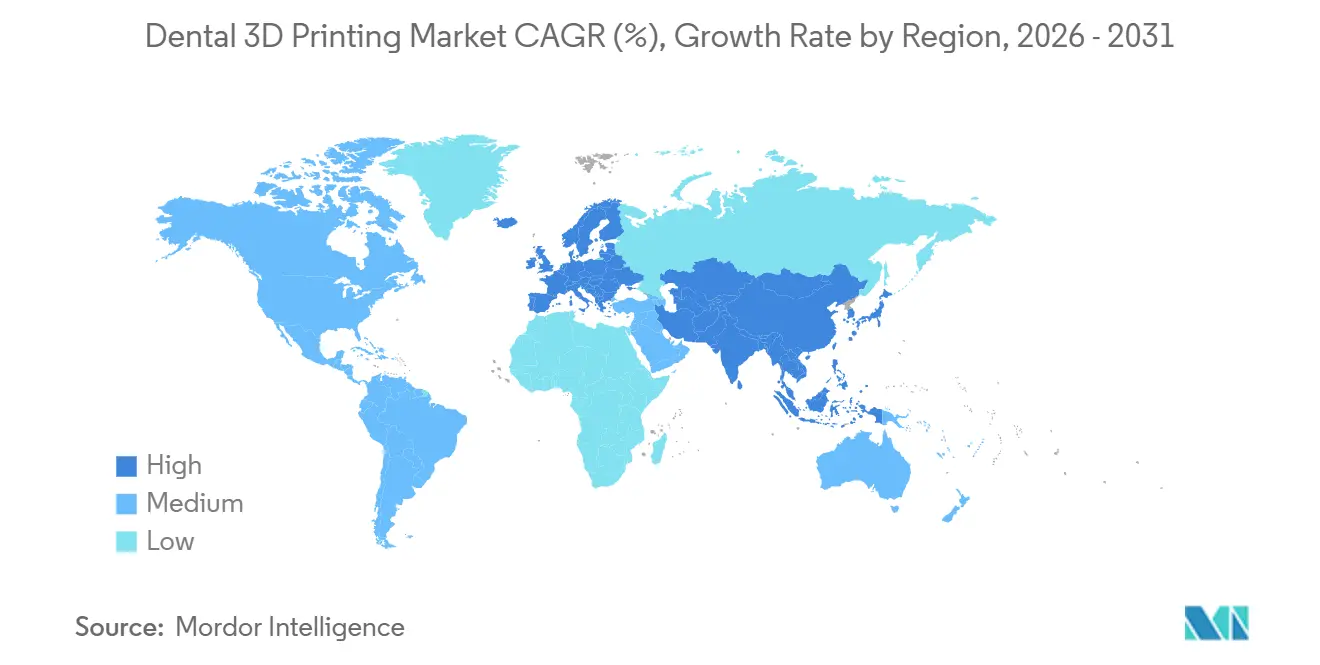
Una producción más rápida en el consultorio, la reducción de los costos de las resinas y una gama cada vez mayor de materiales de Clase II aprobados por la FDA están convergiendo para impulsar su adopción en laboratorios y clínicas. Los flujos de trabajo en el mismo día que combinan escáneres intraorales con impresoras de Procesamiento Digital de Luz (DLP) acortan la entrega de coronas unitarias de 2 semanas a aproximadamente 90 minutos, lo que genera una prima en la experiencia del paciente que las clínicas pueden monetizar. Las oficinas de servicios están creciendo rápidamente porque la subcontratación reduce el riesgo de capital para las clínicas más pequeñas y facilita el acceso a estructuras metálicas que los sistemas de escritorio no pueden fabricar. A nivel regional, América del Norte sigue representando los mayores ingresos, pero Asia-Pacífico marca el ritmo de crecimiento a medida que el plan de acción de salud bucal de China y el envejecimiento de la población de Japón aumentan la demanda de restauraciones.
Conclusiones clave del informe
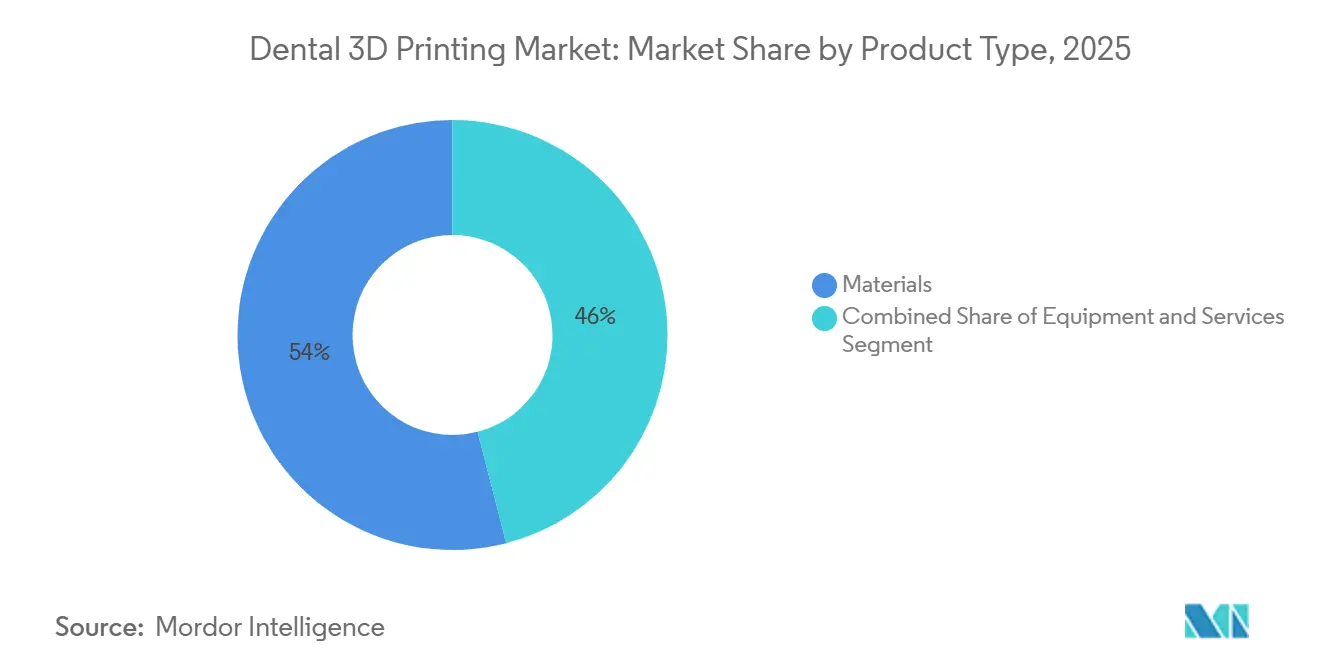
- Por tipo de producto, los materiales lideraron con el 54.02% de los ingresos de 2025, mientras que los servicios avanzan a una CAGR del 16.61% hasta 2031.
- Por tecnología de impresión, la estereolitografía representó el 34.27% del volumen de 2025, y se prevé que el procesamiento de luz digital crezca a una CAGR del 17.65% hasta 2031.
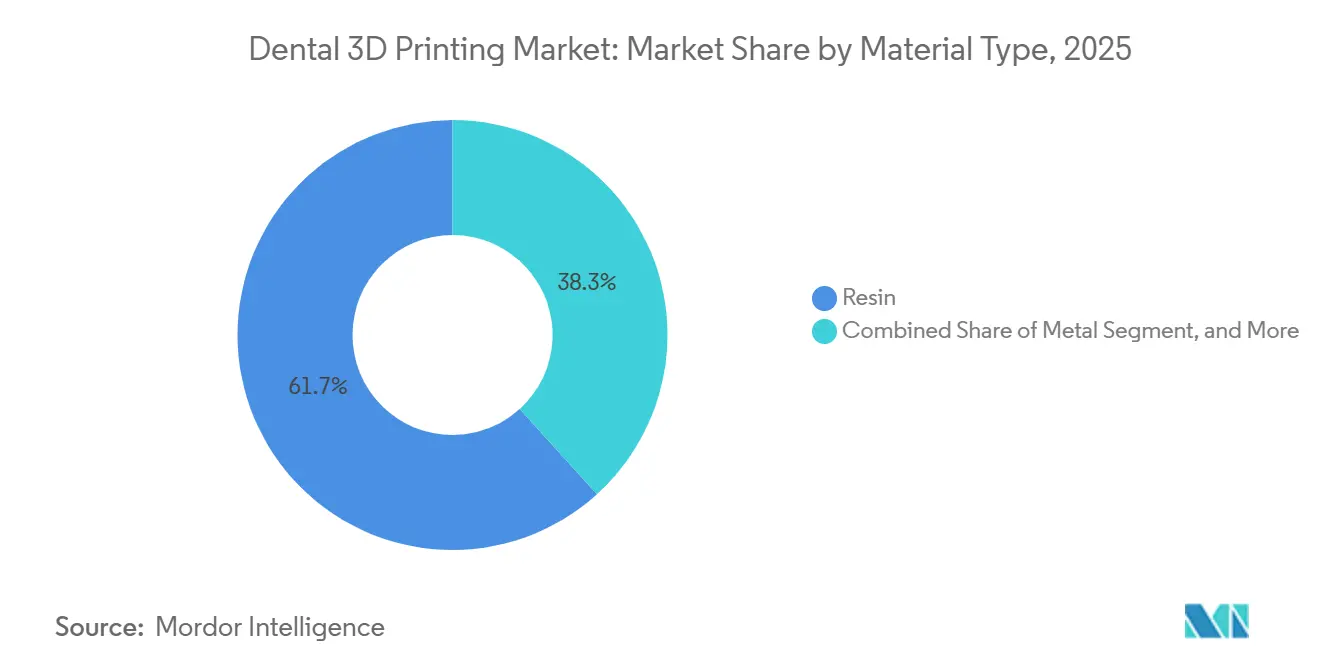
- Por material, las resinas capturaron el 61.72% de los ingresos de 2025, y los polvos metálicos están aumentando a una CAGR del 19.23% durante 2026-2031.
- Por aplicación, la prótesis representó el 41.08% de los ingresos de 2025, mientras que se proyecta que la ortodoncia se expandirá a una CAGR del 18.79% hasta 2031.
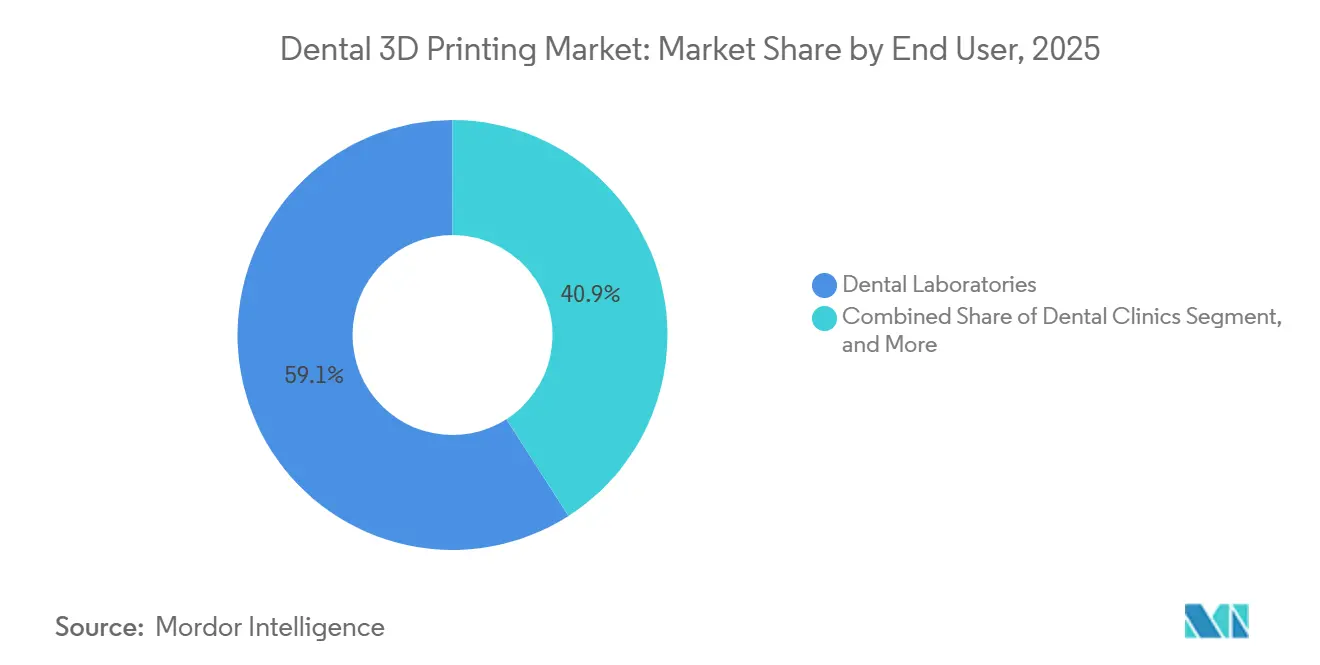
- Por usuario final, los laboratorios dentales representaron el 59.08% de los ingresos de 2025, pero se espera que las clínicas registren una CAGR del 20.03% hasta 2031.
- Por geografía, América del Norte representó el 37.18% de los ingresos de 2025; Asia-Pacífico está en camino de lograr una CAGR del 18.51% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de impresión 3D dental
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de odontología cosmética y restauraciones estéticas | + 3.2% | América del Norte, Europa Occidental y centros urbanos de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Creciente adopción de alineadores transparentes y prótesis personalizadas | + 2.8% | América del Norte y Asia-Pacífico; Oriente Medio emergente y América Latina | Corto plazo (≤ 2 años) |
| Reducción de costes y mejoras de precisión en impresoras 3D dentales | + 2.5% | Ganancias globales tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración del escáner intraoral en la consulta que permite restauraciones en el mismo día | + 2.1% | América del Norte, Europa, acelerándose en Japón, Corea del Sur y Australia. | Corto plazo (≤ 2 años) |
| Demanda de resinas bioreabsorbibles ecológicas | + 1.4% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Aumento de la incidencia de caries dentales y edentulismo | + 2.6% | A nivel mundial, el mayor crecimiento se registró en el Sudeste Asiático y el Pacífico Occidental | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de odontología cosmética y restauraciones estéticas
Los procedimientos cosméticos han pasado de ser un lujo a una expectativa, especialmente entre los millennials y la generación Z, quienes vinculan el éxito profesional con la estética de la sonrisa. Las resinas DLP ahora se envían con bibliotecas Vita de 16 tonos y translucidez ajustable, lo que permite a los laboratorios replicar halos de dentina en una sola tirada de impresión, reduciendo drásticamente el trabajo de acabado. [1] Varios autores, “Accuracy of 3D Printed Dental Models”, MDPI Prosthesis, mdpi.com Un puente anterior de cuatro unidades cuesta USD 8-12 en resina y 90 minutos de tiempo de máquina, en comparación con USD 40-60 para bloques de zirconia y 4 horas de fresado. La exposición en redes sociales, ejemplificada por 2.1 millones de publicaciones #veneers en 2025, continúa impulsando la demanda en el consultorio. ISO 20795-1 ahora cubre explícitamente los polímeros aditivos para prótesis dentales, facilitando las vías regulatorias para nuevos materiales cosméticos. Las clínicas que anuncian carillas dentales en el mismo día reportan tasas de aceptación de casos entre un 15 % y un 20 % más altas que sus colegas que aún utilizan porcelana fabricada en laboratorio.
Creciente adopción de alineadores transparentes y prótesis personalizadas
El tratamiento con alineadores transparentes comenzó en más de 15 millones en 2025, cada uno requiriendo 20-40 modelos de etapa impresos. La personalización masiva también se está extendiendo a las dentaduras parciales, donde el modelado de elementos finitos adapta las fuerzas de los ganchos y reduce el desgaste del esmalte. La elasticidad del precio impulsa la adopción en los mercados emergentes: las clínicas indias venden una dentadura flexible impresa por USD 80-120, socavando el acrílico en un 35%. La guía de la FDA de 2024 sobre el punto de atención permite a los ortodoncistas imprimir retenedores en el sitio, comprimiendo la entrega de 10 días al mismo día. [2] Administración de Alimentos y Medicamentos de EE. UU., “Consideraciones técnicas para dispositivos médicos fabricados mediante aditivos”, fda.gov Las coronas de implantes con perfiles de emergencia específicos del paciente muestran 18-22% menos inflamación del tejido, lo que subraya la ventaja clínica del aditivo.
Reducción de costes y mejoras de precisión en impresoras 3D dentales
Las unidades DLP de escritorio, con un precio inferior a 4,000 USD, ahora alcanzan una resolución XY de 35 micras y capas de 50 micras. Los motores de luz LED, provenientes de la electrónica de consumo, impulsan la caída de precios. Un estudio de 2025 reveló una desviación apical de 0.87 mm con guías impresas, frente a 1.12 mm con PMMA fresado, lo que reduce el riesgo de lesión nerviosa en un 22 %. El precio de la resina se reduce a la mitad, a 90-120 USD por litro entre 2023 y 2026, mientras que las estaciones de lavado automatizadas recuperan entre el 85 % y el 90 % del isopropanol. El cobalto-cromo fundido con láser selectivo ahora ofrece una tolerancia de ±25 micras, lo que elimina la soldadura en la consulta y reduce la mano de obra por caso en 45 minutos.
Integración del escáner intraoral en la consulta que permite restauraciones en el mismo día
Primescan Connect y TRIOS 5 exportan archivos STL directamente a las impresoras mediante enlaces cifrados en la nube, lo que reduce los ciclos de coronas a menos de 2 horas. La IA detecta socavaduras y añade soportes, reduciendo la intervención del técnico a una breve comprobación final. Las aseguradoras alemanas comenzaron a reembolsar las coronas el mismo día en 2025, siempre que la resistencia a la flexión supere los 100 MPa. Un ensayo de 24 meses informó una supervivencia del 96.2 % para las coronas de composite impresas, equivalentes a las de cerámica fresada, pero a un tercio del coste del material. La eliminación de las impresiones físicas libera entre 18 y 25 minutos de tiempo del personal por caso, lo que supone dos citas adicionales al día para un profesional independiente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta inversión de capital y mantenimiento | −1.8% | India, Sudeste Asiático, América Latina, África | Corto plazo (≤ 2 años) |
| Variabilidad regulatoria para la certificación de materiales | −1.2% | UE, China, mercados emergentes | Mediano plazo (2-4 años) |
| Preocupaciones sobre la propiedad intelectual en torno a los datos/archivos de escaneo intraoral | −0.8% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Escasez de técnicos dentales digitales capacitados | −1.1% | América del Norte, Europa Occidental, Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alta inversión de capital y mantenimiento
Una instalación completa en el consultorio cuesta entre 35 000 y 50 000 USD e incluye escáner, impresora, poscurado, estación de lavado y licencias CAD. Los consumibles suponen un coste anual de entre 1,800 y 2,500 USD, y la sustitución del tanque de resina y la pantalla LCD agrava los gastos. Las opciones de leasing siguen siendo escasas en mercados sensibles a los precios, donde los costes del crédito son elevados; las fluctuaciones cambiarias elevan los leasings en USD hasta un 25 % en moneda local. El retorno de la inversión se extiende a más de dos años en las oficinas que gestionan menos de 40 casos al mes. La eliminación de residuos de resina, clasificados como peligrosos en la UE, cuesta entre 150 y 200 EUR al trimestre, lo que reduce aún más los márgenes.
Variabilidad regulatoria para la certificación de materiales
La autorización de comercialización tarda de 6 a 9 meses según la vía de referencia de la FDA, pero de 18 a 24 meses en la UE, donde la MDR exige informes completos de evaluación clínica. La NMPA de China elevó las resinas dentales de larga duración a la Clase III en 2024, adaptándolas a los dispositivos de implantes y retrasando su entrada al mercado un año. La PMDA de Japón insiste en ensayos de citotoxicidad en muestras de cinco años de antigüedad, mientras que la ANVISA de Brasil acepta datos de estabilidad en tiempo real, lo que obliga a los proveedores a realizar ciclos de prueba redundantes. Los formuladores más pequeños, que carecen de personal regulatorio, ceden cuota de mercado a los fabricantes de equipos originales (OEM) que amortizan los costes de cumplimiento normativo en carteras más amplias.
Análisis de segmento
Por tipo de producto: Los servicios superan a los equipos en la ola de subcontratación
Los servicios están emergiendo como el segmento de más rápido crecimiento del mercado de impresión 3D dental, avanzando a una tasa de crecimiento anual compuesta (CAGR) del 16.61%, ya que las prácticas prefieren las tarifas por caso a las compras de capital. Los materiales aún generaron el 54.02% de los ingresos de 2025 porque cada modelo de corona o alineador impreso consume resina, solvente y bandejas de construcción. La demanda de equipos se mantiene saludable entre los grandes laboratorios, pero el modelo de subcontratación permite a las oficinas individuales acceder a la fusión selectiva de titanio por láser sin gastar USD 200,000 en hardware. Este cambio se alinea con las tendencias más amplias de atención médica hacia operaciones con activos ligeros. Los operadores de las oficinas aprovechan los beneficios de escala, comprando resina con descuentos por volumen y ejecutando granjas de múltiples impresoras durante la noche para mantener la utilización por encima del 80%. El cambio también eleva las suscripciones de software para portales de diseño basados en la nube que vinculan a los dentistas directamente con impresoras externas, lo que reduce la fricción administrativa. Los matices regulatorios moldean la adopción; Las normas de registro de instalaciones de Japón empujan a las clínicas hacia centros de servicios externos, mientras que la exención de punto de atención de la FDA en los Estados Unidos empuja a algunas oficinas a volver a flujos de trabajo del tipo "hágalo usted mismo", creando un mapa de adopción irregular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Tecnología de Impresión: DLP gana en resolución y velocidad
La estereolitografía representó el 34.27 % del volumen global en 2025, gracias a un liderazgo temprano y un amplio catálogo de resinas. Sin embargo, el procesamiento digital de luz registrará una tasa de crecimiento anual compuesta (TCAC) del 17.65 %, ya que las clínicas valoran su curado por capas en 5 segundos y su resolución inferior a 50 micras, que minimiza el pulido posterior. Las velocidades de construcción de DLP, de 30 a 40 mm por hora, lo hacen indispensable para los lotes de modelos de alineadores de un día para otro, donde los laboratorios producen hasta 1,000 arcos. PolyJet sigue siendo un nicho premium, apreciado para prótesis dentales multimaterial, pero limitado por los inyectores de 400 USD por litro y el alto desperdicio de material de soporte. El modelado por deposición fundida (FDM) persiste en los modelos de ortodoncia; sin embargo, su cuota de mercado en la impresión 3D dental se está reduciendo a medida que los precios unitarios de DLP convergen hacia los 3,000-4,000 USD. Los protocolos ISO favorecen las propiedades mecánicas de las resinas, lo que presiona aún más al FDM.
Por tipo de material: La impresión en metal se acelera ante la demanda de implantes
Las resinas representaron el 61.72 % de los ingresos en 2025 y seguirán dominando el volumen de unidades, ya que todos los modelos de coronas provisionales, protectores nocturnos o alineadores se fabrican inicialmente con fotopolímero. Sin embargo, se prevé una tasa de crecimiento anual compuesta (TCAC) del 19.23 % para los polvos metálicos, a medida que las estructuras de implantes de titanio y las bases de prótesis removibles de cobalto-cromo pasan del colado al uso de aditivos. El titanio fundido selectivamente con láser elimina las correcciones por soldadura, lo que reduce el tiempo de consulta entre 30 y 45 minutos y mejora la precisión clínica. Los aditivos cerámicos siguen siendo un nicho de mercado debido a problemas de contracción y a los elevados costes de los equipos, pero las resinas híbridas reforzadas con nanopartículas ahora compiten con el zirconio en cuanto a resistencia a la flexión. Mientras tanto, las resinas de base biológica derivadas del aceite de soja o de ricino alcanzan precios moderados en Escandinavia, de acuerdo con las etiquetas de huella de carbono vigentes desde 2025.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la ortodoncia avanza gracias al impulso de los alineadores transparentes
La prostodoncia lideró los ingresos en 2025 con el 41.08%, abarcando coronas, puentes y prótesis dentales. Sin embargo, la ortodoncia registrará una tasa de crecimiento anual compuesta (TCAC) del 18.79%, impulsada por el crecimiento de los alineadores transparentes y las bandejas de cementado indirecto impresas en 3D, que reducen el tiempo de colocación de brackets a diez minutos. Las guías quirúrgicas, aunque de menor precio, respaldan casos de implantes de alto valor, donde una guía de USD 200 puede evitar una demanda por negligencia de USD 50,000. Los pilares de implantes específicos para cada paciente reducen la pérdida ósea y generan primas superiores a las de los componentes estándar. Cada aplicación conlleva distintos obstáculos regulatorios: los ortodoncistas en EE. UU. imprimen retenedores según las normas de la práctica odontológica, mientras que los dispositivos prostodóncicos a menudo requieren producción en laboratorio y vías 510(k), lo que configura la estructura del mercado.
Por el usuario final: Las clínicas se benefician de la economía en la consulta
Los laboratorios dentales representaron el 59.08 % de los ingresos de 2025, gracias a la impresión centralizada por lotes, que mantiene bajos los costos unitarios. Sin embargo, las clínicas presentan una tasa de crecimiento anual compuesta (TCAC) del 20.03 %, ya que las impresoras de escritorio de menos de 5,000 USD permiten la fabricación de coronas el mismo día, algo que los pacientes valoran. Las organizaciones de servicios dentales más grandes ahora construyen centros de impresión regionales que dan servicio a más de 20 consultorios, lo que permite captar los márgenes de los laboratorios y mantener la rapidez de entrega. Los centros académicos, aunque con ingresos reducidos, consolidan la innovación al acortar las curvas de aprendizaje de CAD mediante planes de estudio asistidos por IA.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de impresión 3D dental en Norteamérica y México
Norteamérica contribuyó con el 37.18 % de los ingresos globales en 2025, gracias a una penetración del 68 % de escáneres intraorales y códigos de facturación CDT que reembolsan las restauraciones impresas y fresadas con la misma calidad. Catorce nuevas resinas dentales obtuvieron la autorización de la FDA solo en 2025, lo que redujo drásticamente los ciclos de aprobación a ocho meses y amplió la oferta de materiales. La expansión de la seguridad social pública de Canadá en 2024 aumenta la demanda de prótesis removibles con precios competitivos en el sector restaurador. La deslocalización de laboratorios estadounidenses está impulsando la apertura de instalaciones en México para aprovechar la mano de obra CAD de 12 a 18 USD por hora, manteniendo un plazo de entrega de 24 horas. La alta competencia es alta, lo que reduce los márgenes brutos de las resinas al 40 %.
Mercado europeo de impresión 3D dental
Europa muestra un sólido crecimiento a pesar de las fricciones con el MDR, ya que las normas estandarizadas abarcan 27 mercados. El Servicio Nacional de Salud (NHS) de Inglaterra puso a prueba tres centros de impresión centralizados que redujeron las colas para prótesis dentales de 14 a 5 días. Se prevé que el sur de Europa se ponga al día para 2025, con subvenciones que cubren la mitad de los costes de equipamiento para las consultas en zonas desatendidas. Los grupos de trabajo de la ISO esperan contar con las normas finales de polímeros para prótesis dentales para 2027, lo que probablemente agilizará aún más la implantación en el continente.
Mercado de impresión 3D dental en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una previsión de crecimiento anual compuesto (CAGR) del 18.51 %. El plan de acción de salud bucodental de China aspira a una cobertura del 80 % en el tratamiento de la caries para 2030, y los fabricantes de equipos originales (OEM) nacionales ofrecen precios entre un 30 % y un 40 % inferiores a los de sus competidores occidentales. Las personas mayores edéntulas en Japón impulsan la demanda de sobredentaduras con implantes, donde la impresión en metal reduce a la mitad los costes de las estructuras. Las cadenas corporativas indias centralizan sus laboratorios para atender a entre 50 y 100 clínicas cada una, aprovechando las ventajas de Ayushman Bharat en el ámbito de las prótesis. Persiste la diversidad regulatoria; los estados de la ASEAN aún exigen diez aprobaciones distintas, lo que prolonga los lanzamientos un año.
Mercado de impresión 3D dental en Oriente Medio, África y Sudamérica
Oriente Medio, África y Sudamérica ofrecen un potencial emergente. Los países del CCG financian laboratorios digitales de vanguardia para atraer turistas dentales. Brasil protege la industria local mediante aranceles de importación del 18 %, pero obtiene una reducción de costos gracias a la producción nacional de resina. Las clínicas privadas sudafricanas invierten en impresoras para procedimientos cosméticos de alto margen, pero los centros públicos rurales se quedan atrás. La escasez de personal —menos de 500 técnicos con formación en CAD en el África subsahariana— limita la capacidad incluso cuando se dispone de hardware.
Panorama regulatorio
Los dispositivos y materiales dentales impresos en 3D generalmente siguen los mismos marcos normativos que los dispositivos dentales fabricados convencionalmente. En Estados Unidos, muchos productos dentales aditivos se someten a los controles de Clase II de la FDA (incluida la notificación previa a la comercialización 510(k)), y la producción en el punto de atención añade responsabilidades de calidad y trazabilidad en la planta de producción cuando esta opera como fabricante según los requisitos aplicables de la FDA. La aprobación regulatoria para resinas y flujos de trabajo dentales sigue siendo un factor limitante para el acceso al mercado, lo que mantiene las combinaciones validadas de impresora, material y proceso en el centro de la calificación de proveedores.
En Europa, los productos dentales aditivos se rigen por el Reglamento de Dispositivos Médicos de la UE (UE 2017/745), que exige el marcado CE para la fabricación en serie y exige requisitos de evaluación clínica y documentación más estrictos que muchos regímenes anteriores. Un hito de cumplimiento visible es la certificación EU MDR Clase IIa obtenida por 3D Systems para su solución NextDent Jetted Denture Solution (anunciada en abril de 2026, lo que respalda su comercialización en la UE desde principios de mayo de 2026), lo que subraya cómo la certificación de materiales y flujos de trabajo conformes al MDR puede diferenciar a los proveedores. En todas las regiones, los sistemas de gestión de calidad ISO 13485 y la alineación con los estándares dentales (incluidos los estándares de polímeros para prótesis dentales y procesos CAD/CAM) influyen en la preparación para las auditorías de laboratorio y en cómo se aprueban los materiales para su uso.
Panorama competitivo
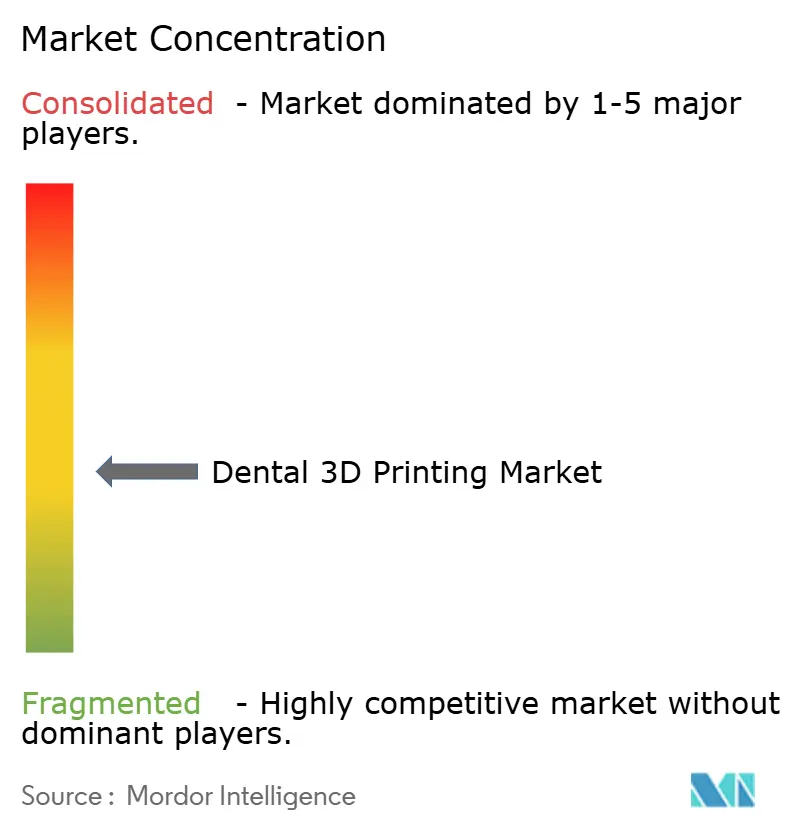
La concentración del mercado es moderada. La plataforma de alineadores transparentes de Align, integrada verticalmente, reduce los costos por modelo un 20 % con respecto a los laboratorios de terceros. La política de materiales abiertos de Formlabs atrajo a 30 resinas de terceros, lo que la diferencia de los sistemas cerrados. Stratasys redobló su apuesta por la inyección de múltiples materiales tras adquirir Desktop Metal, presentando 14 patentes dentales en 2025 para la fabricación de prótesis dentales en una sola pasada.
SprintRay captó entre el 12 % y el 15 % de la impresión de modelos de ortodoncia en Norteamérica con precios de unidades de escritorio inferiores a 5,000 USD. 3D Systems aprovechó sus 18 resinas aprobadas por la FDA para mantener su ventaja competitiva en los mercados regulados. Empresas disruptivas regionales como UnionTech y Shining 3D dominan China al alinearse con los protocolos locales de reembolso y la NMPA. Es probable que el impulso de las fusiones y adquisiciones se mantenga; los fondos de capital privado están incorporando distribuidores y formuladores de materiales especializados para escalar antes de las salidas a bolsa previstas. Las hojas de ruta tecnológicas convergen en un software de circuito cerrado que automatiza el procesamiento de los datos de escaneo, reduciendo los puntos de contacto de los técnicos a menos de un minuto y prometiendo un ahorro de mano de obra del 10 % al 15 % para 2029.
Líderes de la industria de la impresión 3D dental
escritorio del metal de
formlabs inc.
Renishaw plc
Stratasys Ltd.
Corporación de Sistemas 3D
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Aident Technology anunció la certificación CE, conforme al Reglamento Europeo de Dispositivos Médicos (MDR), para su resina quirúrgica utilizada en la fabricación de guías para implantes dentales. Esta certificación amplía la gama de materiales de impresión dental que cumplen con el MDR en Europa y brinda apoyo a laboratorios y clínicas que prefieren flujos de trabajo de resina validados para cirugía guiada.
- Septiembre de 2025: SprintRay adquirió la cartera de productos dentales EnvisionTec/ETEC de Desktop Metal tras la declaración de quiebra de esta última. La transferencia de activos consolida la oferta de fabricación aditiva dental bajo SprintRay y redefine su posicionamiento competitivo en cuanto a plataformas de impresoras, soporte para la base instalada y materiales validados.
- Julio de 2024: Stratasys presentó la impresora DentaJet XL para laboratorios dentales de alto volumen. Este lanzamiento reforzó la presencia de Stratasys en el sector de la impresión por inyección de material en entornos de producción dental centrados en la productividad y el control de costes por modelo.
Alcance del informe sobre el mercado global de impresión 3D dental
Según el alcance de este informe, la impresión tridimensional (3D) es una tecnología de fabricación avanzada que utiliza modelos digitales de diseño asistido por computadora (CAD) para crear automáticamente objetos 3D personalizados. La impresión tridimensional tiene una amplia gama de aplicaciones en odontología, incluyendo prostodoncia, cirugía oral y maxilofacial, implantología oral, ortodoncia, endodoncia y periodoncia. El informe abarca todos los aspectos de la impresión 3D, desde los materiales utilizados hasta las impresoras y escáneres para crear el producto final. Además, el alcance incluye los servicios que ofrecen los actores del mercado para crear productos personalizados a la medida de las necesidades del cliente.
El informe del mercado de impresión 3D dental está segmentado por tipo de producto (equipos, materiales, servicios), tecnología de impresión (estereolitografía, sinterización selectiva por láser, inyección de materiales/PolyJet, procesamiento digital de luz, modelado por deposición fundida), tipo de material (resina, metal, filamento de plástico/polímero, cerámica), aplicación (implantes dentales, prótesis, ortodoncia, guías y modelos quirúrgicos), usuario final (laboratorios dentales, clínicas dentales, institutos académicos y de investigación) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, Sudamérica). El informe también abarca el tamaño y las tendencias estimadas del mercado en 17 países de las principales regiones del mundo. El informe ofrece el valor (en millones de USD) de los segmentos mencionados.
| Equipos |
| Materiales |
| Servicios |
| Estereolitografía |
| Sinterización por láser selectiva |
| PolyJet / Inyección de materiales |
| Procesamiento digital de luz |
| Modelado de deposición fundida |
| Resina |
| Metal |
| Filamento de plástico/polímero |
| Cerámica |
| Implantes dentales |
| Prostodoncia |
| Ortodoncia |
| Guías y modelos quirúrgicos |
| Laboratorios Dentales |
| Clínicas Dentales |
| Institutos académicos y de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Equipos | |
| Materiales | ||
| Servicios | ||
| Por tecnología de impresión | Estereolitografía | |
| Sinterización por láser selectiva | ||
| PolyJet / Inyección de materiales | ||
| Procesamiento digital de luz | ||
| Modelado de deposición fundida | ||
| Por tipo de material | Resina | |
| Metal | ||
| Filamento de plástico/polímero | ||
| Cerámica | ||
| por Aplicación | Implantes dentales | |
| Prostodoncia | ||
| Ortodoncia | ||
| Guías y modelos quirúrgicos | ||
| Por usuario final | Laboratorios Dentales | |
| Clínicas Dentales | ||
| Institutos académicos y de investigación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál será el tamaño de los ingresos por impresión 3D en odontología en 2031?
Se espera que el tamaño del mercado de impresión 3D dental alcance los USD 8.96 mil millones para 2031, lo que refleja una CAGR del 15.92 % entre 2026 y 2031.
¿Qué segmento está creciendo más rápido?
La ortodoncia es la aplicación de más rápido crecimiento, y se proyecta que se expandirá a una tasa compuesta anual del 18.79 % hasta 2031, impulsada por la demanda sostenida de alineadores transparentes.
¿Por qué los servicios superan las ventas de equipos?
Muchas prácticas prefieren externalizar el diseño y la impresión para evitar entre 35,000 y 50,000 USD en costes iniciales, lo que eleva los ingresos por servicios a una CAGR del 16.61 %.
¿Qué impulsa el crecimiento de Asia-Pacífico?
El plan de acción de salud bucal de China y el envejecimiento de la población de Japón están impulsando la demanda de servicios restaurativos, impulsando a la región a una CAGR del 18.51%.
¿Qué tecnología está superando a SLA?
El procesamiento de luz digital está aumentando más rápido porque su curado de capas de 5 segundos duplica el rendimiento en comparación con SLA, capturando nuevas instalaciones en laboratorios y clínicas.


